



Globale Marktsegmentierung für zentralisierte RAN (Radio Access Networks) nach Komponenten (Infrastruktur, Software und Dienste), Netzwerktyp (2G und 3G, 4G und 5G), Bereitstellungsmodell (Indoor und Outdoor), Anwendung (Große öffentliche Veranstaltungsorte, Gezielte städtische Außenbereiche, Hochdichte Stadtgebiete, Vorstadt- und ländliche Gebiete), Endnutzer (Telekommunikationsbetreiber und Unternehmen), Zellgröße (Kleinzellen und Makrozellen), Technologie (Dedizierte Glasfaser, WDM (Wellenlängenmultiplex), OTN (Optisches Transportnetz), PON (Passives Optisches Netzwerk), Ethernet, Mikrowelle, Millimeterwelle, G.Fast und andere) – Branchentrends und Prognose bis 2033
Was ist die zentralisierte RAN (Radio Access Network) Marktgröße und Wachstumsrate
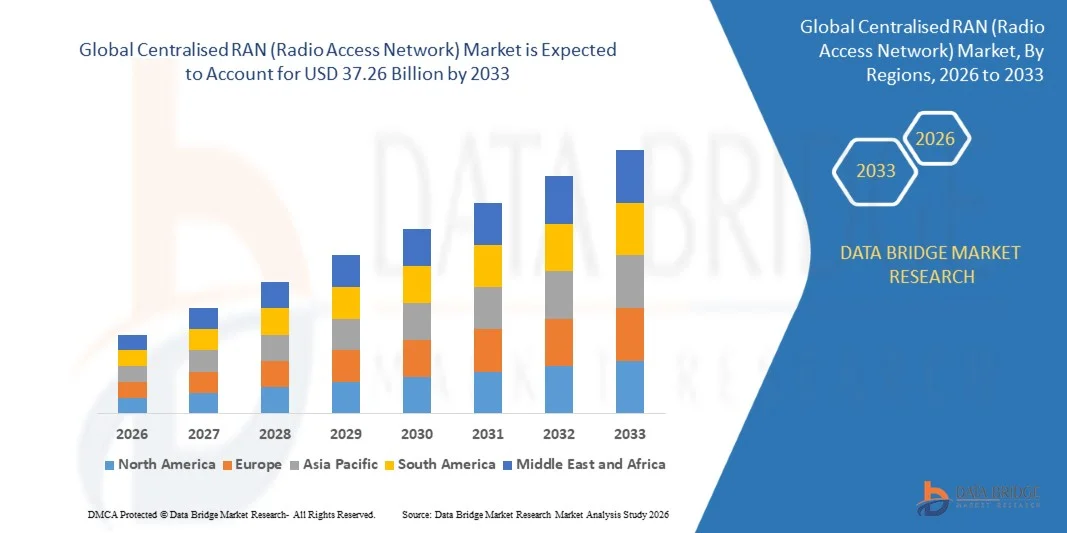
- Die weltweit zentralisierte RAN (Radio Access Network) Marktgröße wurde nach Data Bridge Market Research Analysis auf7,79 Milliarden USD in 2025und wird voraussichtlich erreichen37,26 Milliarden USD bis 2033, beiCAGR von 21,60%während des Prognosezeitraums
- Das Marktwachstum wird größtenteils durch den zunehmenden Einsatz von 4G- und 5G-Netzen, eine rasche Digitalisierung in städtischen und ländlichen Gebieten sowie eine steigende Nachfrage nach High-Speed-Mobildaten-Konnektivität getrieben. Diese Trends veranlassen Telekombetreiber, zentrale RAN (Radio Access Network) Architekturen zu übernehmen, um die Netzeffizienz zu verbessern, die Betriebskosten zu senken und skalierbare Service-Lieferung zu unterstützen
- Der zunehmende Fokus auf Virtualisierung, Cloud-nativem RAN (Radio Access Network) und softwaredefinierte Vernetzung ermöglicht es den Betreibern, die Netzwerkflexibilität zu verbessern, Ressourcenmanagement zu automatisieren und nahtlose Verbindungen in dichten urbanen Umgebungen und Unternehmensnetzwerken bereitzustellen. Diese technologischen Fortschritte beschleunigen die Einführung zentralisierter RAN-Lösungen (Radio Access Network) und tragen damit maßgeblich zur Markterweiterung bei.
Marktgröße und Prognose
- Globaler Marktwert (2025): 7,79 Mrd. USD
- Voraussichtlicher Marktwert (2033): 37,26 Mrd. USD
- Prognose CAGR (2026–2033): 21,60%
Was sind die großen Takeaways von Centralised RAN (Radio Access Network) Markt
- Zentralisiertes RAN (Radio Access Network), das die Basisbandverarbeitung für mehrere Funkanlagen zu einem zentralisierten Standort konsolidiert, wird aufgrund seiner Fähigkeit zur Optimierung der Frequenznutzung, zur Reduzierung der Standortinfrastruktur und zur Verbesserung der Netzleistung für 4G- und 5G-Dienste zu einem kritischen Bestandteil moderner Telekommunikationsnetze.
- Die zunehmende Übernahme zentralisierter RAN-Architekturen (Radio Access Network) wird in erster Linie durch die Erhöhung des mobilen Datenverkehrs, die Notwendigkeit von Low-Latency- und High-Throughput-Netzwerken und steigende Investitionen in die Telekom-Infrastruktur der nächsten Generation gefördert. Darüber hinaus nutzen Netzwerkbetreiber Cloud- und Virtualisierungstechnologien, um eine kostengünstige Netzwerkerweiterung zu ermöglichen, Unternehmenskonnektivitätslösungen zu unterstützen und die allgemeine Servicequalität zu verbessern
- Asien-Pazifik dominierte den zentralen RAN (Radio Access Network) Markt mit einem Anteil von 39,2%im Jahr 2025 durch schnelle 4G- und 5G-Netzwerkeinsätze, steigender mobiler Datenverbrauch und steigende Investitionen in die Telekommunikationsinfrastruktur
- Nordamerika wird voraussichtlich die am schnellsten wachsende Region im zentralisierten RAN (Radio Access Network) Markt während der Prognosezeit sein, da schnelle 5G Adoption, hoher mobiler Datenverbrauch und umfangreiche Initiativen zur Netzmodernisierung
- Das Outdoor-Segment dominierte den Markt mit einem Marktanteil von 61,8% im Jahr 2025, aufgrund des großen Einsatzes in städtischen Korridoren, Autobahnen und öffentlichen Infrastrukturen. Zentralisiertes RAN im Außenbereich ermöglicht es den Betreibern, die Verarbeitungsressourcen zu konsolidieren und gleichzeitig die Deckung und Kapazität in weiten geografischen Gebieten zu verbessern.
Report Scope und Centralised RAN (Radio Access Network) Marktsegmentierung
|
Attribute |
Zentralisierte RAN (Radio Access Network) Schlüsselmarkt-Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Markteinblicken wie Marktwert, Wachstumsrate, Marktsegmente, geographischer Erfassung, Marktteilnehmer und Marktszenario umfasst der vom Data Bridge Market Research Team kuratierte Marktbericht eine tiefgreifende Expertenanalyse, Import/Export-Analyse, Preisanalyse, Produktionsverbrauchsanalyse und pestle-Analyse. |
Was ist der Haupttrend im zentralisierten RAN (Radio Access Network) Markt
„Annahme von Cloud-Native und Virtualized RAN Architectures“
- Ein signifikanter Trend im Centralised RAN (Radio Access Network) Markt ist die zunehmende Übernahme von Cloud-native und virtualisierten RAN (Radio Access Network) Lösungen, die durch die Notwendigkeit skalierbarer, flexibler und automatisierter Mobilfunknetze angetrieben werden. Diese Architekturen ermöglichen es den Betreibern, die Basisbandverarbeitung zu zentralisieren, die Spektrumauslastung zu optimieren und das Netzwerkmanagement zu vereinfachen und so die Gesamtnetzeffizienz und Servicequalität zu verbessern.
- So setzen Ericsson und Vodafone Cloud-native RAN (Radio Access Network) auf mehreren europäischen und Mittleren Osten-Märkten ein, so dass Telekommunikationsbetreiber die operative Komplexität reduzieren, Ressourcenzuweisung automatisieren und die Netzwerkleistung für 5G-Dienste verbessern. Solche Implementierungen zeigen, wie Cloud-basierte RAN (Radio Access Network) für mobile Netzwerke der nächsten Generation gegründet wird
- Telecom-Operatoren nutzen zunehmend virtualisierte RAN (Radio Access Network) zur Verbesserung der Netzwerkflexibilität, die schnelle Bereitstellung neuer Dienste und schnellere Reaktion auf Verkehrsstöße in städtischen und Unternehmensumgebungen. Dies ist die Positionierung zentralisierter RAN (Radio Access Network) Lösungen als kritische Enabler für dichte urbane Abdeckung, Low-Latency-Anwendungen und kostengünstige Netzwerk-Upgrades
- Der Markt zeigt eine starke Aufnahme zentralisierter Architekturen in städtischen und vorstädtischen Regionen, wo hohe Datennachfrage und Nutzerdichte ein effizientes Ressourcenmanagement erfordern. Cloud- und Virtualisierungstechnologien ermöglichen es den Betreibern, Hardwareressourcen zu konsolidieren und gleichzeitig eine hohe Servicequalität zu gewährleisten.
- Emerging-Wirtschaften investieren in zentralisierte RAN (Radio Access Network)-Einsätze, um die 4G- und 5G-Abdeckung zu beschleunigen, die Netzwerkleistung zu optimieren und die Infrastrukturanforderungen auf Standortebene zu reduzieren. Dieser Trend unterstützt breitere Digitalisierungsinitiativen und verbessert die Vernetzung in Wohn-, Gewerbe- und Industriebereichen
- Auch leistungsstarke RAN (Radio Access Network) Lösungen werden mit softwaredefinierten Netzwerk- und KI-getriebenen Netzwerkmanagement-Plattformen integriert, die Automatisierung, vorausschauende Wartung und Echtzeit-Verkehrsoptimierung verbessern. Diese Konvergenz der Technologien verstärkt den Übergang zu intelligenten, flexiblen und zuverlässigen Telekommunikationsnetzen
Zentralisierte RAN (Radio Access Network) Marktdynamik
Fahrer
„Wachsige Nachfrage nach High-Speed 4G und 5G Connectivity“
- Die zunehmende Übernahme von 4G- und 5G-Netzwerken treibt die Nachfrage nach zentralisierten RAN (Radio Access Network)-Lösungen an, da Betreiber Architekturen benötigen, die in der Lage sind, schnelle Daten, niedrige Latenz und dichte Benutzerumgebungen zu unterstützen. Diese Netzwerke ermöglichen eine effiziente Frequenznutzung, reduzierte Betriebskosten und verbesserte Servicequalität für Verbraucher und Unternehmen
- Der Übergang von AT&T zu Cloud RAN (Radio Access Network) ermöglicht es dem Betreiber, den kommerziellen Verkehr effizienter zu verwalten, die Latenz zu reduzieren und neue Anwendungen und Unternehmensdienstleistungen zu unterstützen. Der Einsatz zeigt, wie zentralisierte RAN (Radio Access Network)-Lösungen für die steigende Bandbreite und Leistungsanforderungen moderner Telekommunikationsnetze unerlässlich sind.
- Der mobile Datenverbrauch, der durch Streaming, Cloud-Services und IoT-Konnektivität betrieben wird, beschleunigt die Einführung zentralisierter Architekturen, die Netzwerklasten effizient verwalten können. Die Betreiber nutzen diese Lösungen, um die Netzsicherheit, Kapazität und Skalierbarkeit zu verbessern.
- Das Rollout privater 5G-Netze für Unternehmen trägt ebenfalls zum Wachstum bei, da das zentralisierte RAN (Radio Access Network) eine flexible und kostengünstige Möglichkeit bietet, schnelle, sichere Netzwerke für Industrie-, Einzelhandels- und Campusanwendungen bereitzustellen.
- Investitionen in die Netzwerkmodernisierung, einschließlich virtualisierter und softwaredefinierter RAN (Radio Access Network), verstärken die Marktakzeptanz. Betreiber priorisieren zunehmend zentrale Architekturen, um die Service-Lieferung zu verbessern, Ausfallzeiten und zukunftssichere Netzwerkinfrastrukturen gegen steigende Konnektivitätsanforderungen zu reduzieren
Zurückhaltung/Challenge
„Hochkapitalausgaben und komplexe Netzwerkintegration“
- Der Markt für Centralised RAN (Radio Access Network) steht vor Herausforderungen aufgrund der hohen anfänglichen Kosten, die mit der Bereitstellung zentraler Infrastruktur verbunden sind, einschließlich Basisbandeinheiten, Fronthaul-Netzwerke und Virtualisierungsplattformen. Diese Ausgaben können die Annahme verlangsamen, insbesondere für kleinere Betreiber oder aufstrebende Märkte
- Zum Beispiel erfordert die Bereitstellung von Cloud-native RAN (Radio Access Network)-Lösungen erhebliche Investitionen in Hardware, Software und Fachpersonal, die schnelle Netzwerk-Rollout und Skalierbarkeit begrenzen können. Die Komplexität der Integration von Multi-Vendor-Systemen und die Sicherstellung der Interoperabilität fügt zusätzliche technische und operative Hürden hinzu
- Die zentralisierte Verarbeitung für mehrere Standorte erfordert eine fortschrittliche Planung und Koordination, insbesondere bei der Modernisierung von bestehenden Netzwerken oder Sicherstellung einer nahtlosen Servicekontinuität während der Bereitstellung
- Lieferkettenabhängigkeiten von spezialisierten Geräten, Hochleistungsfaser- und optischen Transportlösungen erschweren die Netzwerkintegration und erhöhen die Projektzeitlichkeiten
- Die Betreiber müssen die Vorteile einer verbesserten Netzeffizienz und Skalierbarkeit gegenüber den erheblichen finanziellen und technischen Herausforderungen sorgfältig ausgleichen, was die ROI und die langsame Marktdurchdringung trotz starker Nachfrage nach Highspeed-Konnektivität beeinflussen kann
Wie wird der zentrale RAN (Radio Access Network) Markttrends Marktsegmentiert
Der Markt wird auf Basis von Komponenten, Netzwerktyp, Bereitstellungsmodell, Anwendung, Endbenutzer, Zellgröße und Technologie segmentiert.
• Von der Komponente
Auf Basis der Komponente wird der zentralisierte RAN (Radio Access Network) Markt in Infrastruktur, Software und Dienstleistungen segmentiert. Das Infrastruktursegment dominierte den Markt mit dem größten Umsatzanteil im Jahr 2025, der durch hohe Investitionen in zentralisierte Basisband-Einheiten, Fronthaul und Backhaul-Ausrüstungen zur Unterstützung der groß angelegten Netzkonsolidierung getrieben wurde. Telecom-Betreiber priorisieren die Infrastruktur, da sie die Grundlage für Kapazitätserweiterung, Latenzreduzierung und effiziente Spektrumauslastung bildet. Die Umstellung auf zentralisierte Architekturen, um die Komplexität auf Standortebene zu reduzieren, unterstützt die Infrastruktur Dominanz.
Das Software-Segment wird erwartet, dass das schnellste Wachstum von 2026 bis 2033, unterstützt durch die zunehmende Übernahme von Virtualisierung, Cloud-native RAN (Radio Access Network) und Netzwerk-Automatisierungsplattformen. Betreiber konzentrieren sich auf softwaredefinierte Funktionalitäten, um dynamische Ressourcenzuweisung, schnellere Upgrades und niedrigere betriebliche Ausgaben zu ermöglichen. Die zunehmende Betonung auf die KI-getriebene Netzwerkoptimierung und die offene RAN-Interoperabilität beschleunigt die Software-Adoption weiter.
• Mit Netzwerktyp
Auf Basis des Netztyps wird der Markt für Zentralisiertes RAN (Radio Access Network) in 2G und 3G, 4G und 5G segmentiert. Das Segment 4G dominierte den Marktanteil im Jahr 2025 aufgrund seiner umfangreichen installierten Basis und der anhaltenden Nachfrage nach Kapazitätserweiterung in städtischen und vorstädtischen Gebieten. Betreiber zentralisieren weiterhin 4G-Netzwerke, um die spektrale Effizienz zu verbessern, den steigenden Datenverkehr zu verwalten und die Netzwerklebenszyklen zu erweitern und gleichzeitig die Kosten zu kontrollieren.
Das 5G-Segment wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 registrieren, angetrieben durch schnelle 5G-Rollouts und die Notwendigkeit einer extrem niedrigen Latenz und hohen Durchsatz. Zentralisierte RAN-Architekturen (Radio Access Network) unterstützen fortgeschrittene 5G-Nutzungsfälle wie erweiterte mobile Breitband- und Netzwerk-Slicing. Die zunehmenden Investitionen in eigenständige 5G-Netzwerke verstärken das Wachstum in diesem Segment weiter.
• Durch Einsatzmodell
Auf Basis des Einsatzmodells wird der zentralisierte RAN (Radio Access Network)-Markt in Innen- und Außenbereichen segmentiert. Das Outdoor-Segment dominierte den Markt mit dem größten Anteil von 61,8% im Jahr 2025, unterstützt durch groß angelegten Einsatz in städtischen Korridoren, Autobahnen und öffentlichen Infrastrukturen. Das zentralisierte RAN im Außenbereich ermöglicht es den Betreibern, die Verarbeitungsressourcen zu konsolidieren und die Deckung und Kapazität in weiten geografischen Gebieten zu verbessern.
Das Indoor-Segment wird in der Prognosezeit das schnellste Wachstum bezeugen, das durch steigende Nachfrage nach hochwertiger Innenabdeckung in Büros, Einkaufszentren, Flughäfen und Stadien getrieben wird. Zentralisierte Indoor RAN (Radio Access Network) verbessert die Signalqualität, reduziert Störungen und unterstützt eine hohe Benutzerdichte. Die zunehmende Unternehmensdigitalisierung und private Netzwerkeinsätze beschleunigen die interne Adoption weiter.
• Durch Anwendung
Auf der Grundlage der Anwendung wird der Markt in große öffentliche Einrichtungen, zielgerichtete städtische Gebiete im Freien, städtische Gebiete mit hoher Dichte, Vorort und ländliche Gebiete segmentiert. Hochdichte städtische Gebiete dominierten den Marktanteil des Marktes im Jahr 2025 aufgrund des hohen mobilen Datenverbrauchs und der dichten Nutzerpopulationen. Zentralisiertes RAN (Radio Access Network) hilft den Betreibern, die Verkehrslasten effizient zu verwalten und die Frequenznutzung in überlasteten Stadtumgebungen zu optimieren.
Es wird erwartet, dass große öffentliche Veranstaltungsräume das schnellste Wachstum von 2026 bis 2033 erleben, das von der Notwendigkeit einer zuverlässigen Hochkapazitäts-Konnektivität während der Veranstaltungen angetrieben wird. Zentralisierte Architekturen unterstützen schnelles Skalieren und nahtloses Mobilitätsmanagement für Tausende gleichzeitiger Nutzer. Die zunehmende intelligente Stadt und intelligente Veranstaltungsinitiativen tragen zum Wachstum bei.
• Durch Endbenutzer
Auf Basis des Endbenutzers wird der zentralisierte RAN (Radio Access Network)-Markt in Telekommunikationsbetreiber und -unternehmen segmentiert. Telecom-Operatoren dominierten den Markt im Jahr 2025, angetrieben von bundesweiten Netzwerkmodernisierungsprogramme und Kostenoptimierungsstrategien. Zentralisiertes RAN (Radio Access Network) ermöglicht es den Betreibern, Geräte auf Standortebene zu reduzieren, den Stromverbrauch zu senken und das Netzwerkmanagement in Regionen zu vereinfachen.
Das Unternehmenssegment wird erwartet, dass das schnellste Wachstum im Prognosezeitraum beobachtet wird, unterstützt durch die zunehmende Übernahme privater LTE- und 5G-Netzwerke. Unternehmen nutzen zentrale Architekturen für bessere Steuerung, Sicherheit und Leistungsmanagement. Der zunehmende Einsatz in Fertigungs-, Logistik- und Campusnetzwerken beschleunigt die Segmenterweiterung.
• Durch Zellgröße
Auf Basis der Zellgröße wird der Markt für Centralized RAN (Radio Access Network) in kleine Zellen und Makrozellen segmentiert. Das Segment Makrocells dominierte den Marktanteil des Marktes im Jahr 2025 aufgrund seiner entscheidenden Rolle bei der Bereitstellung von Breitbandversorgung und Backbone-Konnektivität. Die Zentralisierung der Makrozellen-Verarbeitung verbessert die Netzeffizienz und unterstützt die umfassende Verkehrshandhabung.
Das Segment der kleinen Zellen wird voraussichtlich das schnellste Wachstum von 2026 bis 2033 registrieren, das durch steigende Verdichtungsanforderungen in städtischen und inneren Umgebungen getrieben wird. Zentralisiertes RAN (Radio Access Network) unterstützt koordinierte kleine Zelleinsätze, reduziert Störungen und verbessert die Nutzererfahrung. Die steigende Nachfrage nach leistungsstarken lokalen Abdeckungskraftstoffen wächst.
• Durch Technologie
Auf Basis der Technologie wird der Markt für Zentralisiertes RAN (Radio Access Network) in dedizierte Faser, WDM, OTN, PON, Ethernet, Mikrowelle, Millimeterwelle, G.Fast und andere segmentiert. Dedizierte Faser dominierte den Markt im Jahr 2025, unterstützt durch seine hohe Bandbreite, niedrige Latenz und Zuverlässigkeit für Fronthaul und Backhaul-Konnektivität. Betreiber bevorzugen Faser, um strenge Leistungsanforderungen von zentralisierten und 5G-Netzwerken zu erfüllen.
Millimeter-Wellentechnologie wird erwartet, dass das schnellste Wachstum von 2026 bis 2033, angetrieben durch seine Fähigkeit, ultra-hohe Datenraten zu liefern, wo Faser-Bereitstellung herausfordernd ist. Es unterstützt einen schnellen Rollout zentralisierter Architekturen in dichten Stadtgebieten. Fortschritte in drahtlosen Backhaul-Technologien verstärken die Annahme.
Zentralisiertes RAN (Radio Access Network) Markt Regionale Analyse
- Asia-Pacific dominierte den zentralisierten RAN (Radio Access Network) Markt mit dem größten Umsatzanteil von 39,2% im Jahr 2025, angetrieben von schnellen 4G- und 5G-Netzwerkeinsätzen, steigenden mobilen Datenverbrauch und steigende Investitionen in die Telekommunikationsinfrastruktur
- Die kostengünstige Netzwerk-Bereitstellungsumgebung der Region, die zunehmende Einführung von Cloud-basierten und virtualisierten RAN-Lösungen und die starke Präsenz von Telekommunikationsanlagenherstellern beschleunigen die Markterweiterung
- Die Verfügbarkeit von qualifizierten Telecom-Arbeitskräften, günstige Regierungspolitiken zur Unterstützung der digitalen Infrastruktur und die zunehmende Urbanisierung in Entwicklungsländern tragen zu einer höheren Übernahme zentralisierter RAN-Architekturen bei.
China Zentralisiertes RAN (Radio Access Network) Marktaufsicht
China hielt den größten Anteil am asiatisch-pazifischen Centralised RAN (Radio Access Network) Markt im Jahr 2025, aufgrund seiner Führung in 5G Rollout, starke inländische Telecom-Infrastruktur und aktiver Beteiligung von großen Netzanbietern wie Huawei und ZTE. Die unterstützenden Regierungspolitiken des Landes, das umfangreiche Glasfasernetz und die Fokussierung auf intelligente Stadtinitiativen sind wichtige Wachstumstreiber. Die Nachfrage wird durch die kontinuierliche Modernisierung von 4G-Netzwerken und die Erweiterung von Highspeed-Mobilfunk-Breitband-Services weiter gesteigert.
Indien Zentralisiertes RAN (Radio Access Network) Marktaufsicht
Indien erlebt das schnellste Wachstum in der Region Asien-Pazifik, die durch eine rasche Telekommunikations-Netzwerkerweiterung, eine Erhöhung der Smartphone-Pension und wachsende Regierungsinitiativen wie Digital Indien und 5G-Tests angetrieben wird. Investitionen von Telekommunikationsbetreibern in Netzwerkverdichtungen, ländliche Vernetzung und die Übernahme von virtualisierten und Cloud-basierten RAN (Radio Access Network) Lösungen verstärken das Marktwachstum. Zudem beschleunigt die steigende Nachfrage nach mobilen High-Speed-Datendiensten und Unternehmens-Konnektivitätslösungen die Adoption.
Europa Zentralisiertes RAN (Radio Access Network) Marktaufsicht
Der Europe Centralised RAN (Radio Access Network) Markt wächst stetig, unterstützt durch die Erhöhung von 5G-Einsätzen, die Nachfrage nach Netzeffizienz und die Einführung von softwaredefinierten und virtualisierten RAN (Radio Access Network)-Lösungen. Die Region betont energieeffiziente Netzwerke, hochwertigen Service und regulatorische Compliance für die Telekommunikationsinfrastruktur. Die zunehmenden Investitionen in Smart City-Projekte und Urban Connectivity-Lösungen verbessern das Marktwachstum.
Deutschland Zentralisiertes RAN (Radio Access Network) Marktaufsicht
Deutschlands zentralisierter RAN (Radio Access Network) Markt wird durch fortgeschrittene Telekom-Infrastruktur, starke industrielle und Unternehmensanbindungsanforderungen und hohe Übernahme von 5G- und virtualisierten Netzwerklösungen angetrieben. Das Land profitiert von robusten FuE-Initiativen, öffentlich-privaten Kooperationen und Präsenz führender Telekommunikationsbetreiber und Anbieter von Geräten. Die Nachfrage ist besonders stark in hochdichten urbanen Bereichen, der intelligenten Fertigung und der öffentlichen Veranstaltung.
U.K. Zentralisiertes RAN (Radio Access Network) Marktaufsicht
Der US-Markt wird durch den Ausbau von 5G-Netzwerken unterstützt, den Fokus auf Netzeffizienz und die Einführung zentralisierter und Cloud-basierter RAN (Radio Access Network)-Lösungen. Telecom-Operatoren investieren in Verdichtungsprojekte, Verbesserungen im Innenbereich und mobile Dienste der nächsten Generation. Die zunehmende staatliche Unterstützung für die digitale Infrastruktur, die Modernisierung des Unternehmensnetzes und die Zusammenarbeit mit F&D treibt das Marktwachstum weiter voran.
Nordamerika Zentralisiertes RAN (Radio Access Network) Marktaufsicht
Nordamerika wird von 2026 bis 2033 bei der schnellsten CAGR wachsen, die von einer schnellen 5G-Adoption, einem hohen mobilen Datenverbrauch und umfangreichen Initiativen zur Netzmodernisierung angetrieben wird. Telecom-Betreiber konzentrieren sich auf Netzwerkverdichtungen, Virtualisierung und Bereitstellung fortschrittlicher RAN (Radio Access Network) Lösungen für die städtische und ländliche Abdeckung. Darüber hinaus unterstützen Unternehmen und staatliche Investitionen in private Netzwerke und Cloud-basierte RAN (Radio Access Network) Architekturen die Markterweiterung.
US Centralised RAN (Radio Access Network) Marktaufsicht
Die USA entfielen 2025 auf den größten Anteil am nordamerikanischen Markt, der von einer reifen Telekommunikationsindustrie, einem starken 5G-Netzwerk-Rollout und bedeutenden Investitionen in Cloud- und softwaredefinierte RAN-Lösungen untermauert wurde. Der Fokus des Landes auf Innovation, digitale Transformation und High-Speed-Konnektivität erhöht die Akzeptanz in städtischen und Unternehmensnetzwerken. Die Präsenz von wichtigen Netzanbietern und großen Telekommunikationsbetreibern stärkt die führende Position der USA in der Region.
Welche sind die Top-Unternehmen in Centralized RAN (Radio Access Network) Markt Scope Markt
Die zentralisierte RAN (Radio Access Network) Industrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Cisco Systems, Inc(US)
- Nokia Corporation(Finnland)
- Huawei Technologies Co., Ltd(China)
- NEC Corporation (Japan)
- Samsung Electronics Co., Ltd. (Südkorea)
- Telefonaktiebolage LM Ericsson(Schweden)
- Altiostar Networks, Inc. (USA)
- ZTE Corporation (China)
- Fujitsu Limited (Japan)
- Intel Corporation (US)
- Mavenir Systems, Inc. (USA)
- ASOCS Ltd. (Israel)
- Radisys Corporation (USA)
- CommScope, Inc. (USA)
- Artiza Networks, Inc. (USA)
- Anritsu Corporation (Japan)
- EXFO Inc. (Kanada)
- Airspan Networks, Inc. (USA)
- 6WIND S.A. (Frankreich)
- VIAVI Solutions Inc. (USA)
Was sind die neuesten Entwicklungen in Centralised RAN (Radio Access Network) Markt Aktienmarkt
- Im Oktober 2025 kündigten Ericsson und Vodafone eine wichtige fünfjährige strategische Partnerschaft an, um die Netzwerkinfrastruktur von Vodafone in ganz Irland, den Niederlanden, Portugal, Deutschland, Rumänien und Ägypten zu modernisieren. Diese Partnerschaft soll die Einführung zentralisierter und Cloud-nativer RAN-Technologien auf mehreren europäischen und Mittleren Osten Märkten beschleunigen, die es den Betreibern ermöglichen, Basisbandeinheiten zu konsolidieren, die operative Komplexität zu reduzieren und die spektrale Effizienz zu verbessern. Die Bereitstellung verbessert die Netzwerkautomatisierung, bietet eine schnellere Servicebereitstellung und ermöglicht die Einführung von differenzierten Connectivity-Lösungen für Konsum- und Unternehmenssegmente, die Stärkung der Wettbewerbsposition von Vodafone in anspruchsvollen städtischen und industriellen Regionen
- Im Juni 2025 hat Ericsson einen Cloud RAN 5G-Aufruf mit dem neuesten HPE ProLiant Compute Gen12 Server und Intel Xeon 6 system-on-chip erfolgreich demonstriert, der die technische Bereitschaft von Cloud RAN auf modernen Cloud-native Compute-Plattformen zeigt. Dieser Meilenstein unterstreicht die Skalierbarkeit, die Low-Latency-Performance und die flexiblen Ressourcenallokationsmöglichkeiten zentralisierter RAN-Architekturen. Es wird erwartet, dass Telekommunikationsbetreiber weltweit dazu ermutigen, Cloud-basierte RAN-Lösungen zu übernehmen, Netzwerkkosten zu optimieren, Multi-Vendor-Interoperabilität zu unterstützen und 5G-Einsätze der nächsten Generation zu beschleunigen, insbesondere in städtischen und Unternehmensumgebungen mit hoher Dichte.
- Im Februar 2024 begann O2 Telefónica mit der Bereitstellung von Ericsson Cloud RAN für 5G Standalone (SA) in Offenbach, Deutschland, mit fortschrittlichen Virtualisierungs- und Cloud-Technologien, um die Netzwerkflexibilität, Skalierbarkeit und Service-Lieferung zu verbessern. Durch diesen Einsatz wird die 5G-Infrastruktur Deutschlands gestärkt, indem es die zentrale Verwaltung von Basisband-Ressourcen ermöglicht, die Notwendigkeit von physischen Geräten an einzelnen Standorten zu reduzieren und einen schnelleren Ausstieg neuer Dienste zu ermöglichen. Die Umsetzung unterstützt auch eine effiziente Spektrumauslastung, eine verbesserte Abdeckung in städtischen und vorstädtischen Gebieten sowie das Potenzial für fortschrittliche Unternehmens- und Verbraucheranwendungen wie Smart City-Lösungen und Low-Latency-Industrie-Konnektivität
- Im Februar 2024 beendeten AT&T und Ericsson den Übergang zu virtualisiertem RAN (vRAN), wobei AT&T nun den kommerziellen Verkehr auf Cloud RAN-Standorten abwickelte. Diese Transformation ermöglicht es AT&T, den Datenverkehr kostengünstiger zu verwalten und gleichzeitig die Netzwerkagilität, Automatisierung und betriebliche Effizienz zu verbessern. Die Bereitstellung fördert ein offenes Ökosystem für Entwickler, um innovative Anwendungen und Dienstleistungen zu schaffen, die Netzwerkskalierbarkeit zu verbessern, um den wachsenden Bedarf an mobilen Daten zu decken und AT&T als führendes Unternehmen in modernen, softwaredefinierten Mobilfunknetzen zu positionieren, die 5G SA und fortschrittliche Unternehmenslösungen unterstützen können
- Im Juli 2023 stellten Telstra und Ericsson Cloud RAN-Infrastruktur auf dem 5G-Handelsnetz von Telstra an mehreren operativen Standorten zur Verfügung und markierten die erste Cloud RAN-Bereitstellung Australiens. Die Umsetzung verbessert die Netzeffizienz, ermöglicht ein zentralisiertes Ressourcenmanagement und ermöglicht eine schnelle Skalierung, um hohe Kapazitätsanforderungen in städtischen und regionalen Gebieten zu erfüllen. Es unterstützt Telstras Fähigkeit, die 5G-Dienste der nächsten Generation bundesweit anzubieten, einschließlich erweiterter mobiler Breitband-, Ultra-Low-Lancy-Konnektivität und Anwendungen in Unternehmensqualität, wobei Kapital- und operative Ausgaben im Zusammenhang mit traditionellen verteilten RAN-Einsätzen reduziert werden
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











