


Globaler Markt für Stromzähler, nach Technologie (Elektromechanik, Elektronik), Typ (Flatrate-Zähler, Intervallzähler, Smart Meter, Solarzähler), Phase (Drei, Einzeln), Endbenutzer (Gewerbe, Industrie, Privat), Land (USA, Kanada, Mexiko, Brasilien, Argentinien, Restliches Südamerika, Deutschland, Frankreich, Italien, Großbritannien, Belgien, Spanien, Russland, Türkei, Niederlande, Schweiz, Restliches Europa, Japan, China, Indien, Südkorea, Australien, Singapur, Malaysia, Thailand, Indonesien, Philippinen, Restlicher Asien-Pazifik-Raum, Vereinigte Arabische Emirate, Saudi-Arabien, Ägypten, Südafrika, Israel und Restlicher Naher Osten und Afrika) Branchentrends und Prognose bis 2029
Was ist die Stromzähler Marktgröße und Wachstumsrate
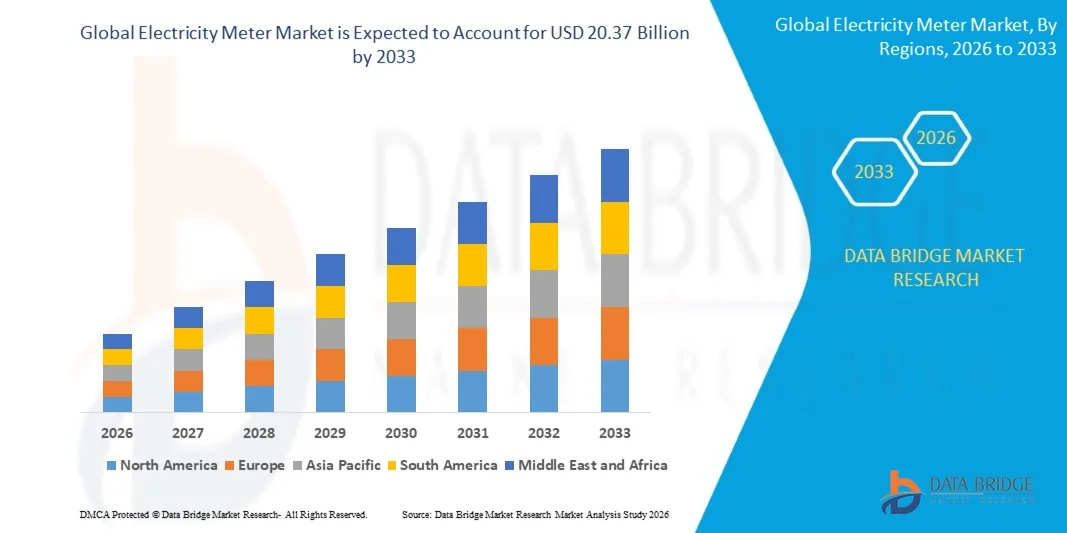
- Wie pro Data Bridge Market Research Analysis wurde die globale Stromzählermarktgröße bewertet12,25 Milliarden USD in 2025und wird voraussichtlich erreichen20,37 Milliarden USD bis 2033, beiCAGR von 6,57%während des Prognosezeitraums
- Das Marktwachstum wird größtenteils durch den zunehmenden Einsatz von Smart-Grid-Infrastruktur und die steigende Nachfrage nach einer präzisen Echtzeit-Energieverbrauchsüberwachung in den Bereichen Wohn-, Gewerbe- und Industriesektoren belastet.
- Die zunehmende Integration fortschrittlicher Dosierinfrastruktur (AMI) und intelligenter Dosiersysteme durch Versorgungsunternehmen beschleunigt die Markterweiterung durch Fernmessung, verbesserte Abrechnungseffizienz und reduzierte Betriebsverluste
Marktgröße und Prognose
Globaler Marktwert (2025):12,25 Milliarden USD
Voraussichtlicher Marktwert (2033):20,37 Mrd. USD
Wettervorhersage CAGR (2026–2033):6.57%
Was sind die großen Takeaways des Elektrizitätszählermarktes
- Der Markt zeigt eine starke Verschiebung von traditionellen elektromechanischen Zählern zu intelligenten Stromzählern, die durch Fortschritte in IoT-Konnektivität und Datenanalysefähigkeiten angetrieben werden
- Zunehmende Investitionen in die Modernisierung der alternden Strominfrastruktur und die Erweiterung von Smart City-Projekten verstärken langfristiges Marktwachstumspotenzial
- Nordamerika dominierte den Global Electricity Meter Market mit dem größten Umsatzanteil im Jahr 2025, angetrieben durch die schnelle Modernisierung der Strominfrastruktur, die zunehmende Bereitstellung von Smart Grids und die steigende Nachfrage nach präzisen Energieüberwachungs- und Abrechnungssystemen
- Die Region Asien-Pazifik wird mit der höchsten Wachstumsrate des globalen Stromzählermarktes rechnen, die durch die zunehmende Urbanisierung, die Erweiterung der Strominfrastruktur und die weitgehende Übernahme von Smart Grid- und Smart-Meßtechnologien verursacht wird.
- Das elektronische Segment hatte 2025 den größten Marktanteil, der durch den raschen Übergang zu digitalen Dosiersystemen und den wachsenden Bedarf an einer präzisen Echtzeit-Energiemessung über die Versorgungsbereiche getrieben wurde. Elektronische Zähler bieten verbesserte Präzision, Fernlesefähigkeit und Kompatibilität mit Smart-Grid-Infrastruktur, so dass sie in modernen Energienetzen sehr bevorzugt
Bericht Umfang und Stromzähler Marktsegmentierung
|
Attribute |
Stromzähler Schlüsselmarkt Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
• ABB (Schweiz) |
|
Marktmöglichkeiten |
• Smart Grid Erweiterung und Digital Metering Adoption |
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen zu Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geografischer Erfassung und wichtigen Akteuren umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert wurden, auch eine gründliche Expertenanalyse, geographisch vertretene unternehmensweise Produktion und Kapazität, Netzwerklayouts von Distributoren und Partnern, detaillierte und aktualisierte Preistrendanalyse und Defizitanalyse von Angebotskette und Nachfrage. |
Was ist der Haupttrend im Elektrizitätszählermarkt
„Annahme von Smart Electricity Meters und Advanced Metering Infrastructure“
• Die zunehmende Verschiebung von herkömmlichen elektromechanischen Zählern auf intelligente Stromzähler verwandelt den Stromzählermarkt deutlich, da Versorgungsunternehmen und Verbraucher die Echtzeitüberwachung, die verbesserte Abrechnungsgenauigkeit und verbesserte Energiemanagementfähigkeiten priorisieren. Intelligente Zähler gewinnen durch ihre Fähigkeit, eine Zwei-Wege-Kommunikation zwischen Versorgungsunternehmen und Endbenutzern zu ermöglichen, einen effizienteren Netzbetrieb und ein bedarfsgerechtes Management zu unterstützen
• Die zunehmende Fokussierung auf die Digitalisierung von Stromverteilungsnetzen und die Integration von IoT-basierten Energieüberwachungslösungen beschleunigen den Einsatz fortschrittlicher Dosierinfrastrukturen (AMI) in Wohn-, Gewerbe- und Industriebereichen. Dieser Trend trägt dazu bei, die Betriebskosten zu senken, Energieverluste zu minimieren und die allgemeine Systemsicherheit durch Ferndatenerfassung und analytische Entscheidungsfindung zu verbessern
• Die zunehmende globale Betonung auf Energieeffizienz, CO2-Emissionen und nachhaltige Stromverbrauchspraktiken unterstützt die Einführung intelligenter Stromzähler weiter. Regierungen und Regulierungsgremien fördern intelligente Netzinitiativen und manipulieren fortschrittliche Dosiersysteme, um die Transparenz bei der Energienutzung zu verbessern und effiziente Verbrauchsmuster bei den Nutzern zu fördern
• So erweiterten 2024 Unternehmen in Ländern wie den USA und Deutschland umfangreiche Smart Meter Rollout-Programme, um die alternde Netzinfrastruktur zu modernisieren und die Energieeffizienz zu verbessern. Diese Bereitstellungen zielten darauf ab, das Echtzeit-Verbrauchstracking zu verbessern, die manuellen Messwerte zu senken und die Integration erneuerbarer Energien in nationale Netze zu unterstützen.
• Während der Adoption steigt, hängt nachhaltiges Marktwachstum von Cybersicherheitsverbesserungen, Interoperabilität von intelligenten Dosiersystemen und kosteneffizienter großräumiger Bereitstellung in Entwicklungsregionen ab.
Stromzähler Marktdynamik
Fahrer
„Erhöhte Nachfrage nach Smart Grid Modernisierung und genaue Energieüberwachung“
• Investitionen in die Entwicklung von Smart-Grid-Infrastruktur zu erhöhen, ist ein wichtiger Treiber für den Stromzählermarkt, da Versorgungsunternehmen die Netzeffizienz, Zuverlässigkeit und Reaktionsfähigkeit verbessern wollen. Smart Meter spielen eine wichtige Rolle bei der Echtzeit-Energie-Tracking und Unterstützung automatisierter Abrechnungssysteme, der Reduzierung operativer Ineffizienzen und menschlicher Interventionen
• Die Ausweitung des Strombedarfs in städtischen und industriellen Bereichen ermutigt den Einsatz fortschrittlicher Dosiersysteme, die komplexe Lastmanagement- und dynamische Preismodelle bewältigen können. Stromzähler werden zunehmend mit digitalen Plattformen integriert, um detaillierte Verbrauchsinformationen zu liefern und eine bessere Energieplanung und -optimierung zu ermöglichen.
• Regierungsinitiativen zur Förderung der Energieeinsparung und Modernisierung der Energieinfrastruktur unterstützen ebenfalls die Markterweiterung. In vielen Ländern werden Smart-Meter-Installationen im Rahmen nationaler Energieeffizienz-Programme verwaltet, die eine große Akzeptanz in Versorgungsnetzen beschleunigen
• So erweiterten im Jahr 2023 mehrere europäische Unternehmen intelligente Dosierprogramme, um die Netzstabilität zu verbessern und die Integration erneuerbarer Energien zu unterstützen, was zu einer verbesserten Nachfrageprognose und reduzierten Übertragungsverlusten in den Vertriebsnetzen führt
• Obwohl das Wachstum stark ist, können Herausforderungen wie hohe anfängliche Installationskosten, Probleme der Datensicherheit und Integrationskomplexitäten mit Altsystemen die weit verbreitete Adoption beeinflussen
Zurückhaltung/Challenge
„High Deployment Kosten und Datensicherheit in Smart Metering Systems“
• Die relativ hohen Installations- und Infrastruktur-Upgrade-Kosten, die mit intelligenten Stromzählern verbunden sind, bleiben eine zentrale Herausforderung, vor allem bei der Entwicklung von Volkswirtschaften, in denen die Budgetzwänge den groß angelegten Einsatz begrenzen. Die Notwendigkeit von Kommunikationsnetzen, Datenmanagementsystemen und qualifizierten Arbeitskräften erhöht die Gesamtkosten der Implementierung
• Belange im Zusammenhang mit Cybersicherheit und Datenschutz beschränken auch die Marktakzeptanz, da intelligente Zähler große Mengen von Daten zur Nutzung von Verbraucherenergie erheben und übertragen. Die Gewährleistung einer sicheren Datenübertragung und der Verhinderung unberechtigter Zugriffe wird für Versorgungsunternehmen und Regierungen immer kritischer
• Die Herausforderungen bei der Integration mit den bestehenden Problemen der alten Netzinfrastruktur und der Interoperabilität unter den verschiedenen Dosiertechnologien stellen auch operationelle Schwierigkeiten dar. Die Nutzungen stehen oft vor technischen Komplexitäten und verbessern traditionelle Systeme auf fortschrittliche digitale Dosierplattformen
• Zum Beispiel berichteten im Jahr 2024 mehrere Energieversorger in Schwellenländern aufgrund hoher Bereitstellungskosten und Bedenken gegenüber Datensicherheitslücken in vernetzten Messnetzen Verzögerungen bei Smart-Meter-Rollout-Programmen, die das Tempo der digitalen Transformation im Energiesektor beeinflussen
• Überwindung dieser Herausforderungen werden stärkere Cybersicherheitsrahmen, Kostenoptimierungsstrategien und erhöhte Investitionen in skalierbare Smart-Grid-Infrastruktur erfordern, um langfristige Markterweiterungen zu unterstützen
Wie wird der Stromzählermarkt segmentiert
Der Markt ist in vier bemerkenswerte Segmente auf Basis von Technologie, Typ, Phase und Endbenutzer segmentiert.
• Durch Technologie
Auf Basis der Technik wird der Stromzählermarkt in elektromechanische und elektronische Segmente segmentiert. Das elektronische Segment hatte 2025 den größten Marktanteil, der durch den raschen Übergang zu digitalen Dosiersystemen und den wachsenden Bedarf an einer präzisen Echtzeit-Energiemessung über die Versorgungsbereiche getrieben wurde. Elektronische Zähler bieten verbesserte Präzision, Fernlesefähigkeit und Kompatibilität mit Smart-Grid-Infrastruktur, so dass sie in modernen Energienetzen sehr bevorzugt.
Das elektromechanische Segment wird von 2026 bis 2033 ein stetiges, aber vergleichsweise langsameres Wachstum erwarten, das durch den anhaltenden Einsatz in kostensensitiven und ländlichen Anwendungen, in denen die Infrastruktur-Upgrades allmählich verlaufen, getrieben wird. Diese Zähler werden für ihre Langlebigkeit, einfaches Design und niedrige Wartungsanforderungen geschätzt, so dass sie für grundlegende Strommessanforderungen geeignet sind.
• nach Typ
Auf Basis des Typs wird der Markt in flache Meter, Intervall Meter, Smart Meter und Solarmeter segmentiert. Das Segment Smart Meter hielt den größten Marktanteil im Jahr 2025, der durch die zunehmende Bereitstellung von fortschrittlicher Dosierinfrastruktur und steigender Nachfrage nach Echtzeit-Energieüberwachung und automatisierten Abrechnungssystemen getrieben wurde. Intelligente Zähler ermöglichen eine Zwei-Wege-Kommunikation zwischen Versorgungsunternehmen und Verbrauchern, was die Energieeffizienz und das Netzmanagement verbessert.
Das Segment Intervallzähler wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 beobachten, die durch die steigende Nachfrage nach zeitbasierten Stromverbrauchstracking und dynamischen Preismodellen bedingt ist. Intervallzähler unterstützen detaillierte Nutzungsdatenanalysen, helfen Versorgungsunternehmen, die Lastverteilung zu optimieren und nachfrageseitige Managementstrategien zu verbessern.
• Durch Phase
Auf Basis der Phase wird der Stromzählermarkt in eine Phase und drei Phasen segmentiert. Das Segment Einphasen hielt den größten Marktanteil im Jahr 2025, der durch den weit verbreiteten Einsatz in Wohngebäuden und kleinen kommerziellen Einrichtungen verursacht wurde, in denen die Stromnachfrage relativ gering ist. Diese Meter sind kostengünstig, einfach zu installieren und weit verbreitet in Haushaltsanwendungen.
Das Dreiphasensegment soll ein starkes Wachstum von 2026 bis 2033 mit zunehmender Industrialisierung und steigender Nachfrage nach hochlastigen Stromverteilungssystemen beobachten. Drei Phasenzähler sind in industriellen und großen kommerziellen Anwendungen aufgrund ihrer Fähigkeit, höhere Lasten effizient zu handhaben und eine stabile Energieverteilung zu gewährleisten, weit verbreitet.
• Durch Endbenutzer
Auf der Grundlage des Endverbrauchers wird der Markt in kommerzielle, industrielle und inländische Segmente unterteilt. Das Inlandssegment hatte 2025 den größten Marktanteil, der durch eine rasche Urbanisierung, zunehmende Haushaltselektrifizierung und zunehmende Einführung intelligenter Dosierlösungen in Wohngebieten geprägt war. Die Sensibilisierung für die Energieeinsparung ist eine weitere Unterstützung von Zähleranlagen in Haushalten.
Das Industriesegment wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 beobachten, die durch die Ausweitung der Produktionsaktivitäten und die zunehmende Nachfrage nach präziser Energieüberwachung im großtechnischen Betrieb bedingt ist. Industrielle Anwender nehmen zunehmend fortschrittliche Zähler an, um den Energieverbrauch zu optimieren, die Betriebskosten zu senken und die Effizienz in den Produktionsprozessen zu verbessern.
Welche Region hält den größten Teil des Stromzählermarktes
• Nordamerika dominierte den Global Electricity Meter Market mit dem größten Umsatzanteil im Jahr 2025, der durch die rasche Modernisierung der Strominfrastruktur, den Ausbau von Smart Grids und die steigende Nachfrage nach präzisen Energieüberwachungs- und Abrechnungssystemen getrieben wurde
• Verbraucher und Versorgungsunternehmen in der Region nehmen zunehmend fortschrittliche Dosierlösungen wie Smart Meter durch ihre Fähigkeit, Echtzeit-Verbrauchsdaten bereitzustellen, die Energieeffizienz zu verbessern und nachfrageseitige Managementprogramme zu unterstützen
• Diese starke Adoption wird durch groß angelegte Investitionen in die Energieversorgung, eine hohe digitale Infrastrukturdurchdringung und regulatorische Initiativen zur Förderung der Energieeinsparung und der Netzmodernisierung unterstützt.
US-Stromzähler Markt Insight
Der US-Stromzählermarkt eroberte den größten Umsatzanteil in Nordamerika im Jahr 2025, der von dem weit verbreiteten Rollout von Smart-Grid-Projekten und der Modernisierung der alternden Strominfrastruktur angetrieben wurde. Die Nutzungen verschieben sich zunehmend in Richtung fortgeschrittener Dosierinfrastruktur (AMI), um die Abrechnungsgenauigkeit zu erhöhen und Betriebsverluste zu reduzieren. Die zunehmende Integration von intelligenten Zählern mit IoT-fähigen Energiemanagementsystemen sowie eine starke staatliche Unterstützung für Energieeffizienzprogramme beschleunigt das Marktwachstum weiter. Darüber hinaus verstärkt die steigende Nachfrage nach Echtzeit-Energieüberwachung in Wohn- und Gewerbebereichen die Adoption im ganzen Land.
Europa Stromzähler Marktaufsicht
Der europäische Elektrizitätszählermarkt wird von 2026 bis 2033 starkes Wachstum erwarten, das durch strenge Energieeffizienzvorschriften und groß angelegte Smart-Meter-Bereitstellungsinitiativen in den großen Ländern vorangetrieben wird. Die zunehmende Fokussierung auf CO2-Reduktionsziele und die Integration erneuerbarer Energien ist die Förderung fortschrittlicher Dosiersysteme. Die Region erlebt auch eine starke Nachfrage nach intelligenten Zählern in Wohn-, Gewerbe- und Industrieanwendungen, unterstützt von staatlichen Smart Grid-Projekten und der digitalen Transformation von Energieinfrastruktur.
U.K. Stromzähler Markt Insight
Der US-Stromzählermarkt wird von 2026 bis 2033 stetig wachsen, angetrieben von bundesweiten Smart-Meter-Rollout-Programmen und zunehmendem Verbraucherbewusstsein in Bezug auf den Energieverbrauch. Regierungsinitiativen zur Verbesserung der Energieeffizienz und zur Verringerung der Kohlenstoffemissionen unterstützen den groß angelegten Einsatz von intelligenten Dosiersystemen. Darüber hinaus verstärkt die zunehmende Übernahme von vernetzten Energiegeräten und Smart Home-Lösungen die Marktausweitung in Wohn- und Gewerbebereichen weiter.
Deutschland Stromzähler Marktaufsicht
Der deutsche Stromzählermarkt wird voraussichtlich von 2026 bis 2033 merklich wachsen, was durch den starken Fokus des Landes auf die Integration der erneuerbaren Energien und die Energiewendepolitik beflügelt wird. Hoher Schwerpunkt auf Nachhaltigkeit und effizientem Stromverbrauch ist die Förderung von Nutzen und Verbrauchern zur Annahme intelligenter Dosierlösungen. Die fortschrittliche industrielle Infrastruktur Deutschlands und der zunehmende Einsatz von Smart Grid-Technologien unterstützen die Markterweiterung insbesondere in kommerziellen und industriellen Anwendungen.
Asien-Pazifik Stromzähler Markt Einblick
Der asiatisch-pazifische Stromzählermarkt wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 beobachten, die durch schnelle Urbanisierung, steigende Stromnachfrage und groß angelegte Elektrifizierungsprojekte in Ländern wie China, Indien und Japan angetrieben wird. Regierungsinitiativen zur Förderung der intelligenten Stadtentwicklung und der digitalen Energieinfrastruktur fördern die Annahme von intelligenten Zählern deutlich. Die starke Fertigungsbasis der Region unterstützt auch die kostengünstige Produktion von Stromzählern, wodurch sie für eine breitere Verbraucherbasis zugänglich sind.
Japan Stromzähler Marktaufsicht
Der japanische Stromzählermarkt wird aufgrund seines fortschrittlichen technologischen Ökosystems, des starken Fokus auf Energieeffizienz und der hohen Einführung von intelligenten Netzsystemen von 2026 bis 2033 stetig wachsen. Der zunehmende Einsatz von Smart Meter in Wohn- und Gewerbegebäuden wird von der Notwendigkeit eines präzisen Energiemanagements und der Integration mit IoT-basierten Energieplattformen angetrieben. Darüber hinaus unterstützt Japans Schwerpunkt auf einer katastrophenempfindlichen und zuverlässigen Strominfrastruktur das Marktwachstum weiter.
China Stromzähler Marktaufsicht
Der China-Stromzählermarkt entfiel 2025 auf den größten Umsatzanteil im asiatisch-pazifischen Raum, unterstützt durch schnelle Urbanisierung, massive industrielle Expansion und starke staatliche Investitionen in intelligente Netzinfrastruktur. China ist einer der größten Adopter von intelligenten Zählern weltweit, angetrieben durch groß angelegte Versorgungsmodernisierung und intelligente Stadtinitiativen. Die Präsenz starker inländischen Hersteller, kombiniert mit kostengünstigen Produktionsmöglichkeiten, beschleunigt den weit verbreiteten Einsatz in Wohn-, Gewerbe- und Industriebereichen weiter.
Welche sind die Top-Unternehmen im Elektrizitätszählermarkt
Die Stromzählerindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
•ABB (Schweiz)
• Eaton (Insel)
• Honeywell International Inc. (USA)
• General Electric Company (USA)
•Itron Inc. (USA)
• Legrand (Frankreich)
• Siemens (Deutschland)
•Socomec (Frankreich)
• STMicroelectronics (Schweiz)
• Abfallgruppe (China)
• Toshiba Electronic Devices & Storage Corporation (Japan)
• Holley Technology UK Ltd. (U.K.)
• Linyang Gruppe (China)
• Sensus (US)
• Infineon Technologies AG (Deutschland)
• Microchip Technology Inc. (USA)
• Analoge Geräte, Inc. (US.)
• TE Connectivity (US)
• Renesas Electronics Corporation (Japan)
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Inhaltsverzeichnis
1 EINLEITUNG
1.1 ZIELE DER STUDIE
1.2 MARKTDEFINITION
1.3 ÜBERSICHT ÜBER DEN GLOBALEN STROMZÄHLERMARKT
1.4 WÄHRUNG UND PREISE
1.5 EINSCHRÄNKUNG
1.6 ABGEDECKTE MÄRKTE
2 MARKTSEGMENTIERUNG
2.1 WICHTIGE ERGEBNISSE
2.2 ANKUNFT AUF DEM GLOBALEN STROMZÄHLERMARKT
2.3 LIEFERANTENPOSITIONIERUNGSRASTER
2.4 TECHNOLOGIE-LEBENSLINIENKURVE
2.5 MARKTFÜHRER
2.6 UNTERNEHMENSPOSITIONIERUNGSRASTER
2.7 UNTERNEHMENSMARKTANTEILSANALYSE
2.8 MULTIVARIATE MODELLIERUNG
2.9 ANALYSE VON OBEN NACH UNTEN
2.1 MESSSTANDARDS
2.11 ANALYSE DES LIEFERANTENANTEILS
2.12 DATENPUNKTE AUS WICHTIGEN PRIMÄRINTERVIEWS
2.13 DATENPUNKTE AUS WICHTIGEN SEKUNDÄRDATENBANKEN
2.14 GLOBALER STROMZÄHLERMARKT: FORSCHUNGSÜBERSICHT
2.15 ANNAHMEN
3 MARKTÜBERSICHT
3.1 TREIBER
3.2 EINSCHRÄNKUNGEN
3.3 CHANCEN
3.4 HERAUSFORDERUNGEN
4 ZUSAMMENFASSUNG
5 PREMIUM-EINBLICKE
6 GLOBALER STROMZÄHLERMARKT, NACH TYP
6.1 ÜBERSICHT
6.2 HERKÖMMLICHE STROMZÄHLER
6.3 STANDARDZÄHLER
6.4 ZÄHLER
6.5 DIGITALE MESSGERÄTE
6.6 ZÄHLER MIT VARIABLEM TARIF
6.7 VORAUSZAHLUNGSZÄHLER
6.8 INTELLIGENTER ZÄHLER
6.8.1 TYP
6.8.1.1. Erweiterte Messinfrastruktur (AMI)
6.8.1.2. AUTOMATISCHE ZÄHLERABLESUNG (AMR)
7 GLOBALER STROMZÄHLERMARKT, NACH ZÄHLERTYP
7.1 ÜBERSICHT
7.2 ANALOG
7.3 DIGITAL
8 GLOBALER STROMZÄHLERMARKT, NACH KOMPONENTEN
8.1 ÜBERSICHT
8.2 HARDWARE
8.2.1 MESS-/RECHENCHIPS
8.2.2 ANZEIGEMODULE
8.2.3 SPEICHERCHIPS
8.2.4 RTC / MIKROCONTROLLER
8.2.5 BATTERIE
8.2.6 SONSTIGES
8.3 SOFTWARE
8.4 DIENSTLEISTUNGEN
9 GLOBALER STROMZÄHLERMARKT, NACH PHASEN
9.1 ÜBERSICHT
9.2 EINPHASIG
9.2.1 NACH TYP
9.2.1.1. EINPHASIGE HAUSHALTSZÄHLER
9.2.1.2. VORAUSZAHLUNG VON EINPHASIGEN ZÄHLERN
9.2.1.2.1. MÜNZZÄHLER
9.2.1.2.2. Kartenzähler
9.2.2 NACH SCHALTUNGSTYP
9.2.2.1. EINPHASIG – 2 DRAHT
9.2.2.2. EINPHASIG - 3 DRAHT
9.3 DREIPHASIG
9.3.1 NACH SCHALTUNGSTYP
9.3.1.1. 3-PHASIGER 4-LEITER-STERN-SERVICE
9.3.1.2. 3-PHASIG, 4-DRAHT, OFFENES DREIECK
10 GLOBALER STROMZÄHLERMARKT, NACH KOMMUNIKATIONSTECHNOLOGIE
10.1 ÜBERSICHT
10.2 ERWEITERTE MESSINFRASTRUKTUR (AMI)
10.2.1 MOBILFUNKKOMMUNIKATION (GPRS/CDMA)
10.2.2 FUNKFREQUENZ
10.2.3 POWERLINE-KOMMUNIKATION
10.2.4 ETHERNET
10.3 Automatische Zählerablesung (AMR)
11 GLOBALER STROMZÄHLERMARKT, NACH ENDVERBRAUCHER
11.1 ÜBERSICHT
11.2 WOHNGEBÄUDE
11.2.1 NACH TYP
11.2.1.1. EINFAMILIENHAUS
11.2.1.2. MEHRFAMILIENHAUS
11.2.2 NACH PHASENTYP
11.2.2.1. EINPHASIG
11.2.2.2. Dreiphasig
11.3 KOMMERZIELL
11.3.1 NACH TYP
11.3.1.1. EINZELHANDEL
11.3.1.2. GESUNDHEITSWESEN
11.3.1.3. BÜROS
11.3.1.4. BILDUNG
11.3.1.5. GASTFREUNDSCHAFT
11.3.1.6. LOGISTIK & TRANSPORT
11.3.1.7. DIENSTPROGRAMM
11.3.2 NACH PHASENTYP
11.3.2.1. EINPHASIG
11.3.2.2. DREIPHASIG
11.4 INDUSTRIE
11.4.1 NACH PHASENTYP
11.4.1.1. EINPHASIG
11.4.1.2. DREIPHASIG
12 GLOBALER STROMZÄHLERMARKT, NACH REGION
12.1 GLOBALER STROMZÄHLERMARKT (ALLE OBEN ANGEGEBENE SEGMENTIERUNGEN WERDEN IN DIESEM KAPITEL NACH LÄNDERN DARGESTELLT)
12.1.1 NORDAMERIKA
12.1.1.1. USA
12.1.1.2. KANADA
12.1.1.3. MEXIKO
12.1.2 EUROPA
12.1.2.1. DEUTSCHLAND
12.1.2.2. FRANKREICH
12.1.2.3. Vereinigtes Königreich
12.1.2.4. ITALIEN
12.1.2.5. SPANIEN
12.1.2.6. RUSSLAND
12.1.2.7. TÜRKEI
12.1.2.8. BELGIEN
12.1.2.9. NIEDERLANDE
12.1.2.10. SCHWEIZ
12.1.2.11. RESTLICHES EUROPA
12.1.3 ASIEN-PAZIFIK
12.1.3.1. JAPAN
12.1.3.2. CHINA
12.1.3.3. SÜDKOREA
12.1.3.4. INDIEN
12.1.3.5. AUSTRALIEN
12.1.3.6. SINGAPUR
12.1.3.7. THAILAND
12.1.3.8. MALAYSIA
12.1.3.9. INDONESIEN
12.1.3.10. PHILIPPINEN
12.1.3.11. RESTLICHER ASIEN-PAZIFIK-RAUM
12.1.4 SÜDAMERIKA
12.1.4.1. BRASILIEN
12.1.4.2. ARGENTINIEN
12.1.4.3. RESTLICHES SÜDAMERIKA
12.1.5 NAHER OSTEN UND AFRIKA
12.1.5.1. SÜDAFRIKA
12.1.5.2. VAE
12.1.5.3. ÄGYPTEN
12.1.5.4. ISRAEL
12.1.5.5. Saudi-Arabien
12.1.5.6. RESTLICHER NAHER OSTEN UND AFRIKA
12.1.6 ASIEN-PAZIFIK
12.1.6.1. JAPAN
12.1.6.2. CHINA
12.1.6.3. SÜDKOREA
12.1.6.4. INDIEN
12.1.6.5. AUSTRALIEN
12.1.6.6. SINGAPUR
12.1.6.7. THAILAND
12.1.6.8. MALAYSIA
12.1.6.9. INDONESIEN
12.1.6.10. TAIWAN
12.1.6.11. PHILIPPINEN
12.1.6.12. RESTLICHER ASIEN-PAZIFIK-RAUM
12.2 WICHTIGE PRIMÄRE ERKENNTNISSE: NACH WICHTIGSTEN LÄNDERN
13 GLOBALER STROMZÄHLERMARKT, UNTERNEHMENSLANDSCHAFT
13.1 UNTERNEHMENSAKTIENANALYSE: GLOBAL
13.2 UNTERNEHMENSAKTIENANALYSE: NORDAMERIKA
13.3 UNTERNEHMENSAKTIENANALYSE: EUROPA
13.4 UNTERNEHMENSAKTIENANALYSE: ASIEN-PAZIFIK
13.5 FUSIONEN UND ÜBERNAHMEN
13.6 NEUE PRODUKTENTWICKLUNG UND ZULASSUNGEN
13.7 ERWEITERUNGEN
13.8 ÄNDERUNGEN DER GESETZLICHEN BESTIMMUNGEN
13.9 PARTNERSCHAFTEN UND ANDERE STRATEGISCHE ENTWICKLUNGEN
14 GLOBALER STROMZÄHLERMARKT, SWOT- UND DBMR-ANALYSE
15 GLOBALER STROMZÄHLERMARKT, FIRMENPROFIL
15.1 LANDIS+GYR
15.1.1 UNTERNEHMENSÜBERSICHT
15.1.2 UMSATZANALYSE
15.1.3 GEOGRAFISCHE PRÄSENZ
15.1.4 PRODUKTPORTFOLIO
15.1.5 JÜNGSTE ENTWICKLUNG
15.2 HONEYWELL INTERNATIONAL, INC.
15.2.1 UNTERNEHMENSÜBERSICHT
15.2.2 UMSATZANALYSE
15.2.3 GEOGRAFISCHE PRÄSENZ
15.2.4 PRODUKTPORTFOLIO
15.2.5 JÜNGSTE ENTWICKLUNG
15.3 SCHNEIDER ELECTRIC
15.3.1 UNTERNEHMENSÜBERSICHT
15.3.2 UMSATZANALYSE
15.3.3 GEOGRAFISCHE PRÄSENZ
15.3.4 PRODUKTPORTFOLIO
15.3.5 JÜNGSTE ENTWICKLUNG
15.4 SIEMENS
15.4.1 UNTERNEHMENSÜBERSICHT
15.4.2 UMSATZANALYSE
15.4.3 GEOGRAFISCHE PRÄSENZ
15.4.4 PRODUKTPORTFOLIO
15.4.5 JÜNGSTE ENTWICKLUNG
15.5 JIANGSU LINYANGENERGY CO., LTD
15.5.1 UNTERNEHMENSÜBERSICHT
15.5.2 UMSATZANALYSE
15.5.3 GEOGRAFISCHE PRÄSENZ
15.5.4 PRODUKTPORTFOLIO
15.5.5 JÜNGSTE ENTWICKLUNG
15.6 KAMSTRUP
15.6.1 UNTERNEHMENSÜBERSICHT
15.6.2 UMSATZANALYSE
15.6.3 GEOGRAFISCHE PRÄSENZ
15.6.4 PRODUKTPORTFOLIO
15.6.5 JÜNGSTE ENTWICKLUNG
15.7 ISKRAEMECO-GRUPPE
15.7.1 UNTERNEHMENSÜBERSICHT
15.7.2 UMSATZANALYSE
15.7.3 GEOGRAFISCHE PRÄSENZ
15.7.4 PRODUKTPORTFOLIO
15.7.5 JÜNGSTE ENTWICKLUNG
15.8 Gattung
15.8.1 UNTERNEHMENSÜBERSICHT
15.8.2 UMSATZANALYSE
15.8.3 GEOGRAFISCHE PRÄSENZ
15.8.4 PRODUKTPORTFOLIO
15.8.5 JÜNGSTE ENTWICKLUNG
15.9 HOLLEY-MESSUNG
15.9.1 UNTERNEHMENSÜBERSICHT
15.9.2 UMSATZANALYSE
15.9.3 GEOGRAFISCHE PRÄSENZ
15.9.4 PRODUKTPORTFOLIO
15.9.5 JÜNGSTE ENTWICKLUNG
15.1 MIKROCHIP-TECHNOLOGIE
15.10.1 UNTERNEHMENSÜBERSICHT
15.10.2 UMSATZANALYSE
15.10.3 GEOGRAFISCHE PRÄSENZ
15.10.4 PRODUKTPORTFOLIO
15.10.5 JÜNGSTE ENTWICKLUNG
15.11 WASION-GRUPPE
15.11.1 UNTERNEHMENSÜBERSICHT
15.11.2 UMSATZANALYSE
15.11.3 GEOGRAFISCHE PRÄSENZ
15.11.4 PRODUKTPORTFOLIO
15.11.5 JÜNGSTE ENTWICKLUNG
15.12 ITRON
15.12.1 UNTERNEHMENSÜBERSICHT
15.12.2 UMSATZANALYSE
15.12.3 GEOGRAFISCHE PRÄSENZ
15.12.4 PRODUKTPORTFOLIO
15.12.5 JÜNGSTE ENTWICKLUNG
15.13 OSAKI ELECTRIC CO., LTD.
15.13.1 UNTERNEHMENSÜBERSICHT
15.13.2 UMSATZANALYSE
15.13.3 GEOGRAFISCHE PRÄSENZ
15.13.4 PRODUKTPORTFOLIO
15.13.5 JÜNGSTE ENTWICKLUNG
15.14 NEPTUNE TECHNOLOGIES
15.14.1 UNTERNEHMENSÜBERSICHT
15.14.2 UMSATZANALYSE
15.14.3 GEOGRAFISCHE PRÄSENZ
15.14.4 PRODUKTPORTFOLIO
15.14.5 JÜNGSTE ENTWICKLUNG
15.15 BADGER METER, INC.
15.15.1 UNTERNEHMENSÜBERSICHT
15.15.2 UMSATZANALYSE
15.15.3 GEOGRAFISCHE PRÄSENZ
15.15.4 PRODUKTPORTFOLIO
15.15.5 JÜNGSTE ENTWICKLUNG
15.16 NINGBO SANXING MEDICAL & ELECTRIC CO., LTD.
15.16.1 UNTERNEHMENSÜBERSICHT
15.16.2 UMSATZANALYSE
15.16.3 GEOGRAFISCHE PRÄSENZ
15.16.4 PRODUKTPORTFOLIO
15.16.5 JÜNGSTE ENTWICKLUNG
15.17 EMH METERING GMBH & CO. KG
15.17.1 UNTERNEHMENSÜBERSICHT
15.17.2 UMSATZANALYSE
15.17.3 GEOGRAFISCHE PRÄSENZ
15.17.4 PRODUKTPORTFOLIO
15.17.5 JÜNGSTE ENTWICKLUNG
15.18 SAGEMCOM SAS
15.18.1 UNTERNEHMENSÜBERSICHT
15.18.2 UMSATZANALYSE
15.18.3 GEOGRAFISCHE PRÄSENZ
15.18.4 PRODUKTPORTFOLIO
15.18.5 JÜNGSTE ENTWICKLUNG
15.19 EFR GMBH
15.19.1 UNTERNEHMENSÜBERSICHT
15.19.2 UMSATZANALYSE
15.19.3 GEOGRAFISCHE PRÄSENZ
15.19.4 PRODUKTPORTFOLIO
15.19.5 JÜNGSTE ENTWICKLUNG
15.2 GENERAL ELECTRIC COMPANY
15.20.1 UNTERNEHMENSÜBERSICHT
15.20.2 UMSATZANALYSE
15.20.3 GEOGRAFISCHE PRÄSENZ
15.20.4 PRODUKTPORTFOLIO
15.20.5 JÜNGSTE ENTWICKLUNG
HINWEIS: DIE PROFILIERTEN UNTERNEHMEN SIND KEINE ERSCHLIESSENDE LISTE UND ENTSPRECHEN DEN ANFORDERUNGEN UNSERER VORHERIGEN KUNDEN. WIR PROFILIEREN MEHR ALS 100 UNTERNEHMEN IN UNSERER STUDIE. DAHER KANN DIE LISTE DER UNTERNEHMEN AUF ANFRAGE GEÄNDERT ODER ERSETZT WERDEN
16 SCHLUSSFOLGERUNG
17 FRAGEBOGEN
18 VERWANDTE BERICHTE
19 ÜBER DATA BRIDGE MARKTFORSCHUNG

Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











