


Global Hormonal Infertility Market, By Gland (Hypothalamus, Ovaries, Pituitary Gland, Others), Hormones (Luteinizing Hormone, Kisspeptin, Others), Diseases (Polycystic Ovary Syndrome, Pituitary Tumors, Diabetes, Menopause, Cushing’s Syndrome, STDs, Polyps & Fibroids, Others), Diagnosis (Ultrasound, Blood & Urine Tests, Hysterosalpingography, Ovarian Reserve Testing, Others), Treatment (Medication, Surgery, Assisted Reproductive Technology, Others), Route of Administration (Oral, Parenteral, Implants, Others), End-Users (Hospitals, Homecare, Specialty Clinics, Others), Distribution Channel (Hospital Pharmacy, Online Pharmacy, Retail Pharmacy) – Industry Trends and Forecast to 2029
Was ist die hormonale Unfruchtbarkeit Marktgröße und Wachstumsrate
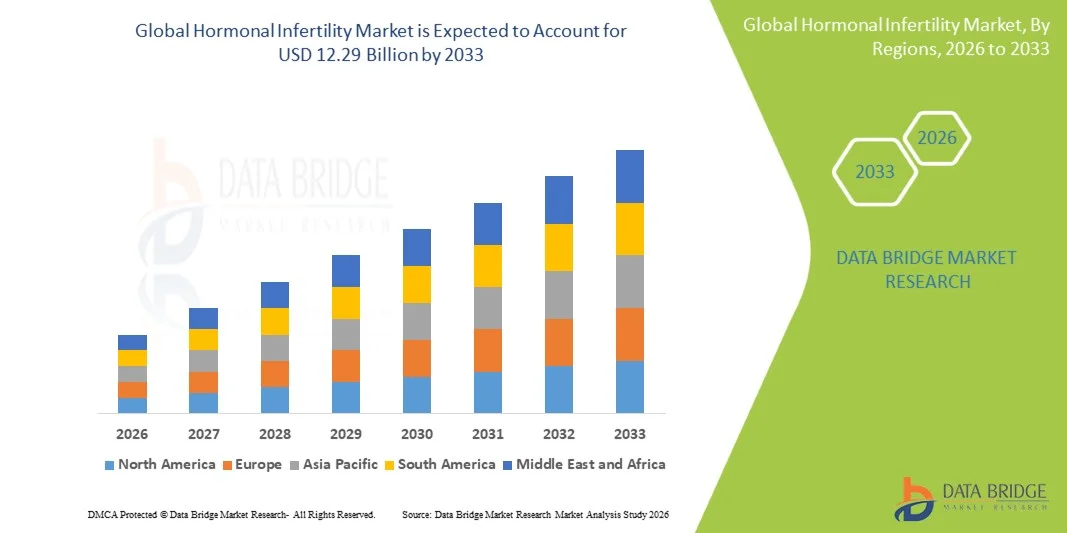
- Wie pro Data Bridge Market Research Analysis wurde die globale hormonelle Unfruchtbarkeit Marktgröße bewertet8,32 Milliarden USD in 2025und wird voraussichtlich erreichen12,29 Milliarden USD bis 2033, beiCAGR von 5,00%während des Prognosezeitraums
- Das Marktwachstum wird weitgehend durch die zunehmende Prävalenz von hormonellen Störungen, die die Fruchtbarkeit beeinflussen, wie polyzystisches Ovarialsyndrom (PCOS), Schilddrüsenstörungen und Hyperprolactinämie, sowie steigende Unfruchtbarkeitsraten weltweit, was zu einer erhöhten Nachfrage nach diagnostischen und therapeutischen Lösungen im reproduktiven Gesundheitswesen führt
- Darüber hinaus werden zunehmendes Bewusstsein in Bezug auf die Gesundheit der Fruchtbarkeit, Fortschritte in Hormon-basierten Therapien und die zunehmende Annahme von unterstützten Reproduktionstechnologien (ART) als kritischer Bestandteil des Fruchtbarkeitsmanagements hormonelle Unfruchtbarkeitsbehandlungen etabliert. Diese konvergierenden Faktoren beschleunigen die Aufnahme von Hormon-Unfruchtbarkeitslösungen, wodurch das Wachstum der Industrie deutlich erhöht
Marktgröße und Prognose
- Globaler Marktwert (2025):8,32 Mrd. USD
- Voraussichtlicher Marktwert (2033):12,29 Milliarden USD
- Wettervorhersage CAGR (2026–2033):5.00%
Was sind die großen Takeaways des Hormon-Unfruchtbarkeitsmarktes
- Hormonelle Unfruchtbarkeitsbehandlungslösungen, einschließlich Hormontherapie, Eisprungsinduktion undunterstützte reproduktiveUnterstützung, sind zunehmend lebenswichtige Bestandteile moderner reproduktiver Gesundheitssysteme aufgrund ihrer Wirksamkeit bei der Regulierung von hormonellen Ungleichgewichten und der Verbesserung der Konzeptionsergebnisse in klinischen und fruchtbaren Pflegeeinstellungen
- Die eskalierende Nachfrage nach hormonellen Unfruchtbarkeitslösungen wird in erster Linie durch steigende Unfruchtbarkeitsprävalenz, zunehmende hormonelle Störungen wie PCOS und Schilddrüsenstörungen, verzögerte Schwangerschaften, Lebensstiländerungen und wachsendes Bewusstsein in Bezug auf reproduktive Gesundheit und Fruchtbarkeitsbehandlungen gefördert.
- Nordamerika dominierte den hormonalen Unfruchtbarkeitsmarkt mit dem größten Umsatzanteil von 39,0% im Jahr 2025, angetrieben durch fortgeschrittene Fruchtbarkeits-Behandlungsinfrastruktur, hohes Bewusstsein für reproduktive Gesundheit, starke Präsenz von Fruchtbarkeitskliniken, und weit verbreitete Annahme von unterstützten Reproduktionstechnologien in den USA.
- Asia-Pacific wird erwartet, dass die am schnellsten wachsende Region im hormonalen Unfruchtbarkeitsmarkt während der Prognosezeit aufgrund steigender Unfruchtbarkeitsraten, steigender Gesundheitsausgaben, Verbesserung des Zugangs zu Fruchtbarkeitsbehandlungen und wachsendes Bewusstsein für reproduktive Gesundheitslösungen
- Das luteinisierende Hormonsegment hielt den größten Marktanteil von rund 52,1% im Jahr 2025, angetrieben durch seine kritische Rolle in der Ovulation und reproduktiven Zyklus Regulierung. LH-Tests werden in der Unfruchtbarkeitsdiagnostik und Ovulationsverfolgung weit verbreitet
Bericht Umfang und hormonale Unfruchtbarkeit Marktsegmentierung
|
Attribute |
Hormonelle Unfruchtbarkeit Hauptmarkt Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen zu Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographischer Erfassung und großen Akteuren umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert werden, auch eingehende Expertenanalysen, Patientenepidemiologie, Pipelineanalyse, Preisanalyse und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Hormon-Unfruchtbarkeitsmarkt
„Fortschritte in personalisierten Hormon- und Fruchtbarkeitsbehandlungen„
- Ein signifikanter und beschleunigter Trend im globalen hormonalen Unfruchtbarkeitsmarkt ist der rasante Wandel in Richtung personalisierter und präziser Fruchtbarkeitspflege, unterstützt durch Fortschritte in der reproduktiven Endokrinologie, der Hormondiagnostik und der patientenspezifischen Behandlungsplanung
- Zum Beispiel die zunehmende Verwendung von umfangreichen Hormon Profiling Panels wie AMH (Anti-Müllerian Hormone) Tests und Multi-hormone Fruchtbarkeits-Screening bei Frauen unter Unfruchtbarkeits-Bewertung ermöglicht es Klinikern, ovarian Reserve besser zu bewerten und individuelle Behandlungsprotokolle zu entwerfen
- Die Integration fortschrittlicher Reproduktionstechnologien und datengesteuerter Fruchtbarkeitsbewertungen verbessert die Genauigkeit der Diagnose und verbessert die Behandlungserfolgsraten in hormonellen Unfruchtbarkeitsfällen
- Wachsendes Patientenbewusstsein bei Bedingungen wiepolyzystisches Ovarialsyndrom(PCOS), Schilddrüsenungleichgewicht und luteale Phasenstörungen fördern die Frühdiagnose und rechtzeitige medizinische Intervention
- Diese fortwährende Umstellung auf kundenspezifische Behandlungsstrategien verbessert die klinischen Ergebnisse und die Neuformulierung moderner Fruchtbarkeitspflegepraktiken
Hormonelle Unfruchtbarkeit Marktdynamik
Fahrer
„Rising Prevalence of Hormonal Disorders and Delayed Parenthood Trends„
- Das zunehmende Auftreten von hormonellen Störungen wie PCOS, Schilddrüsenstörungen und erhöhte Prolactinspiegel ist ein wichtiger Treiber, der die Nachfrage im Hormonal Unfruchtbarkeit Markt in beiden entwickelten und aufstrebenden Regionen treibt.
- So wird beispielsweise eine wachsende Zahl von Frauen in städtischen Populationen mit PCOS in einem früheren Alter aufgrund verbesserter Screening-Programme und Routine gynäkologische Checkups diagnostiziert, was zu einer höheren Adoption von hormonellen Unfruchtbarkeitsbehandlungen wie Ovulation Induktionstherapie führt.
- Darüber hinaus tragen Lebensstiländerungen, einschließlich erhöhter Stressniveaus, sedentäres Verhalten, Fettleibigkeit und verzögerte Familienplanungsentscheidungen zu steigenden Unfruchtbarkeitsfällen weltweit bei
- Verbesserter Zugang zu Fruchtbarkeitskliniken und zunehmendes Bewusstsein für die reproduktive Gesundheit unterstützen die Frühdiagnose und Behandlung Adoption
- Die Ausweitung der spezialisierten reproduktiven Gesundheitsdienste spielt auch eine Schlüsselrolle im treibenden Marktwachstum
Zurückhaltung/Challenge
„Hohe Kosten Burden und begrenzte Erfolgsraten der Fertilitätsbehandlungen„
- Das zunehmende Auftreten von hormonellen Störungen wie PCOS, Schilddrüsenstörungen und erhöhte Prolactinspiegel ist ein wichtiger Treiber, der die Nachfrage im Hormonal Unfruchtbarkeit Markt in beiden entwickelten und aufstrebenden Regionen treibt.
- So wird beispielsweise eine wachsende Zahl von Frauen in städtischen Populationen mit PCOS in einem früheren Alter aufgrund verbesserter Screening-Programme und Routine gynäkologische Checkups diagnostiziert, was zu einer höheren Adoption von hormonellen Unfruchtbarkeitsbehandlungen wie Ovulation Induktionstherapie führt.
- Darüber hinaus tragen Lebensstiländerungen, einschließlich erhöhter Stressniveaus, sedentäres Verhalten, Fettleibigkeit und verzögerte Familienplanungsentscheidungen zu steigenden Unfruchtbarkeitsfällen weltweit bei
- Verbesserter Zugang zu Fruchtbarkeitskliniken und zunehmendes Bewusstsein für die reproduktive Gesundheit unterstützen die Frühdiagnose und Behandlung Adoption
- Die Ausweitung der spezialisierten reproduktiven Gesundheitsdienste spielt auch eine Schlüsselrolle im treibenden Marktwachstum
Wie wird der Hormon-Unfruchtbarkeitsmarkt segmentiert
Der Markt wird auf der Grundlage von Drüsen, Hormonen, Krankheiten, Diagnose, Behandlung, Verabreichungsweg, Endverbraucher und Verteilungskanal segmentiert.
• Von Gland
Auf der Grundlage der Drüse wird der Hormon-Unfruchtbarkeitsmarkt in Hypothalamus, Eierstöcke, Hypophyse und andere segmentiert. Das Segment Eierstöcke dominierte den größten Marktanteil von rund 46,8% im Jahr 2025, angetrieben durch die hohe Prävalenz von ovulatory Dysfunktion und Störungen wie PCOS beeinflussen weibliche Fruchtbarkeit. Ovarian-bezogene hormonelle Ungleichgewicht ist eine der häufigsten Ursachen für Unfruchtbarkeit weltweit. Das zunehmende Bewusstsein für die frühe Diagnose der ovarian Dysfunktion unterstützt die Nachfrage. Die zunehmende Einführung von Hormon-basierten Fruchtbarkeitsbehandlungen verstärkt das Marktwachstum. Fortschritte in der reproduktiven Endokrinologie verbessern die Behandlungsergebnisse. Die Erweiterung der Fruchtbarkeitskliniken und Diagnosezentren erhöhen die Zugänglichkeit. Der wachsende Fokus auf die reproduktive Gesundheit der Frauen erhöht die Marktherrschaft. Kontinuierliche FuE in der Ovarialfunktionsbewertung verbessert die klinische Genauigkeit. Die unterstützende Gesundheitspolitik für die Unfruchtbarkeitsbehandlung erhöht die Reichweite des Patienten. Die zunehmende Lebensweise bedingte hormonelle Störungen werden die Nachfrage weiter beschleunigen. Die Ausweitung des Einsatzes von unterstützten reproduktiven Technologien unterstützt das ovarianische Störungsmanagement. Die zunehmende Prävalenz des endokrinen Ungleichgewichts verstärkt die Segmentherrschaft.
Das Hypothalamus-Segment wird von 2026 bis 2033 mit dem schnellsten CAGR von rund 8,4% bezeugt, das von steigenden Fällen von funktionellen hypothalamischen Amenorrhea im Zusammenhang mit Stress- und Lifestyle-Änderungen angetrieben wird. Verbesserte diagnostische Fähigkeiten für zentrale hormonelle Störungen unterstützen die Früherkennung. Die Ausweitung der Forschung auf neuroendocrine Regulation erhöht die Behandlungsentwicklung. Das zunehmende Bewusstsein für die reproduktive Interaktion von Gehirn-hormonen unterstützt die klinische Adoption. Der zunehmende Fokus auf spannungsinduzierte Unfruchtbarkeit ist ein weiteres Wachstum des Segments. Die Förderung der Endokrinologieforschung verstärkt die Innovationspipeline. Die zunehmende Annahme der personalisierten Hormontherapie verbessert die Behandlungsgenauigkeit. Die Erhöhung der psychischen Gesundheit-Fruchtfähigkeit-Gesundheitsbewusstsein erhöht die Diagnoseraten. Die wachsende Verfügbarkeit fortgeschrittener hormonaler Assays unterstützt die Markterweiterung. Steigende Lebensstilstörungen unter jungen Menschen beschleunigen die Nachfrage weiter. Das zunehmende ärztliche Bewusstsein für hypothalamische Dysfunktion verbessert die Behandlungswege.
• Von Hormonen
Auf der Grundlage von Hormonen wird der Hormonelle Unfruchtbarkeit Markt in Luteinisierung Hormon, Kisspeptin und andere segmentiert. Das luteinisierende Hormonsegment hielt den größten Marktanteil von rund 52,1% im Jahr 2025, angetrieben durch seine kritische Rolle in der Ovulation und reproduktiven Zyklus Regulierung. LH-Tests werden in der Unfruchtbarkeitsdiagnostik und Ovulationsverfolgung weit verbreitet. Die zunehmende Verwendung von hormonellen Assays in der Fruchtbarkeitsbewertung unterstützt die Nachfrage. Die zunehmende Prävalenz von ovulatorischen Störungen ist eine weitere treibende Annahme. Die zunehmende Nutzung von unterstützten Reproduktionstechnologien wird zunehmend auf die LH-Überwachung angewiesen. Die Ausweitung des klinischen Bewusstseins für endokrine Ungleichgewichte verstärkt das Marktwachstum. Verbesserte Diagnose-Kits erhöhen die Genauigkeit und Zugänglichkeit. Die zunehmende Integration von Hormonpaneelen in Fruchtbarkeitskliniken erhöht die Nachfrage weiter. Eine zunehmende präventive Fruchtbarkeitsprüfung unterstützt die Frühdiagnose. Die Ausweitung der Sensibilisierungskampagnen über die reproduktive Gesundheit verbessern die Testraten. Die steigende Nachfrage nach Fruchtbarkeitsüberwachungskits unterstützt die Adoption. Die Erhöhung der Gesundheitsausgaben für die reproduktive Gesundheit verstärkt die Markterweiterung.
Das kisspeptin-Segment wird erwartet, dass die schnellste CAGR von etwa 9,3% von 2026 bis 2033, angetrieben durch die aufstrebende Forschung über seine Rolle in der Einleitung der reproduktiven Hormonfreisetzung. Wachsende klinische Studien, die auf küssepeptinbasierte Therapien abzielen, unterstützen Innovation. Der zunehmende Fokus auf neuartige Unfruchtbarkeitsbiomarker beschleunigt die Adoption. Die Ausweitung der reproduktiven Endokrinologieforschung verbessert das therapeutische Potenzial. Die Steigerung der Investitionen in Hormontherapien der nächsten Generation verstärkt das Wachstum. Die zunehmende Zusammenarbeit zwischen Biotech-Unternehmen und Forschungsinstituten fördert die Entwicklung. Der zunehmende Fokus auf neuroendocrine Signalwege erhöht das klinische Interesse. Die steigende Nachfrage nach fortschrittlichen Fruchtbarkeitslösungen unterstützt Innovation. Die Ausweitung der Pipeline an experimentellen Fruchtbarkeitsdrogen verstärkt zukünftige Perspektiven. Die zunehmende wissenschaftliche Forschungsförderung fördert die Entdeckung.
• Durch Krankheiten
Auf der Grundlage von Krankheiten wird der Hormon-Unfruchtbarkeitsmarkt in polyzystische Ovarial-Syndrom, Hypophysentumoren, Diabetes, Menopause, Cushing-Syndrom, STDs, Polyps & Fibroide und andere segmentiert. Das polyzystische Ovary-Syndrom-Segment dominierte den größten Marktanteil von rund 38,6% im Jahr 2025, angetrieben durch seine hohe globale Prävalenz und starke Verbindung mit hormonalem Ungleichgewicht und Unfruchtbarkeit. PCOS ist eine der führenden Ursachen der Anovulation bei Frauen des Fortpflanzungsalters. Die steigenden sedentären Lebensstile und Fettleibigkeitsraten tragen zu steigenden Fällen bei. Das wachsende Bewusstsein und die frühen Screening-Programme verbessern die Diagnoseraten. Die Ausweitung der Verfügbarkeit von hormonellen Therapien unterstützt die Adoption der Behandlung. Steigende Fruchtbarkeits-Klinikbesuche stärken die Marktnachfrage. Kontinuierliche Fortschritte im endokrinen Störungsmanagement verbessern die Ergebnisse. Die zunehmende öffentliche Gesundheit konzentriert sich auf die Fertilitätsprobleme der Frauen verstärkt das Screening. Die Ausweitung des Ultraschall- und Hormontests unterstützt die Früherkennung. Steigende Stoffwechselstörungen fördern die Prävalenz. Verbesserte klinische Richtlinien für das PCOS-Management verbessern die Therapieannahme. Die zunehmende reproduktive Gesundheitsbewusstseinskampagnen verstärken die Diagnoseraten.
Das Cushing-Syndrome-Segment wird erwartet, dass die schnellsten CAGR von 2026 bis 2033 von rund 8,9 % zu erleben, die durch verbesserte diagnostische Abbildungs- und hormonelle Testmöglichkeiten angetrieben werden. Die zunehmende Anerkennung von Nebennieren-bedingten Unfruchtbarkeitsfaktoren unterstützt das Wachstum. Die Ausweitung der klinischen Forschung auf kortisolbedingte reproduktive Dysfunktion erhöht die Behandlungsoptionen. Die Sensibilisierung der Ärzte über endokrine Unfruchtbarkeitsverbindungen verbessert die Diagnoseraten. Die zunehmende Verfügbarkeit gezielter Therapien unterstützt das Management. Eine verstärkte endokrine Störungsvorsorge auf Krankenhausbasis beschleunigt das Wachstum weiter. Fortschritte in der endokrinen Diagnostik verbessern die Früherkennung. Die Erhöhung der Adoption von spezialisierten Hormon-Tests ist die Verbesserung der Genauigkeit. Das zunehmende Bewusstsein für seltene Unfruchtbarkeitsursachen unterstützt die Identifizierung. Die zunehmende Forschungsförderung für Nebennierenerkrankungen fördert die Innovation.
• Durch Diagnose
Auf Basis der Diagnose wird der Hormon-Unfruchtbarkeitsmarkt in Ultraschall-, Blut- und Urintests, Hysterosalpingographie, Eierstock-Reservattests und andere segmentiert. Das Segment Blut- und Urin-Tests hielt 2025 den größten Marktanteil von rund 44,7%, der durch ihre weit verbreitete Verwendung in der Hormonspiegelbeurteilung und Fruchtbarkeitsprüfung getrieben wurde. Diese Tests sind kostengünstig und über die Gesundheitseinstellungen gut zugänglich. Die zunehmende Routinefruchtbarkeitsauswertung erhöht die Nachfrage. Die zunehmende Einführung von Hormonpaneelen in diagnostischen Laboren unterstützt das Marktwachstum. Sensibilisierung für die frühe Unfruchtbarkeitserkennung ist eine weitere Stärkung der Nutzung. Die Ausweitung der klinischen Infrastruktur verbessert die Verfügbarkeit der Tests. Die zunehmende Nutzung von präventiven reproduktiven Gesundheitscheckups unterstützt die Adoption. Die steigende Nachfrage nach schnellen diagnostischen Methoden erhöht die Auslastung. Die Erweiterung der Labornetze in Schwellenländern verbessert den Zugang. Die zunehmende Arztpräferenz für nicht-invasive Tests verstärkt die Adoption. Die zunehmende Versicherungsdeckung für diagnostische Tests unterstützt die Aufnahme. Die Sensibilisierungskampagnen zur Fruchtbarkeitsgesundheit verbessern die Screening-Raten.
Das ovarian Reserve Testing Segment wird erwartet, dass die schnellste CAGR von etwa 9,1% von 2026 bis 2033, angetrieben durch steigende Nachfrage nach fortgeschrittenen Fruchtbarkeitsbewertungstools. Die steigenden Tendenzen des mütterlichen Alters erhöhen den Bedarf an Fruchtbarkeitsvorhersage. Die zunehmende Verwendung von AMH-Tests und antraler Follikelzählung unterstützt die Adoption. Erweiterung der IVF-Behandlungen sind weitere Fahrnachfrage. Die steigende Vorliebe für die personalisierte Fruchtbarkeitsplanung verstärkt das Segmentwachstum. Das zunehmende Bewusstsein für reproduktive Alterung unterstützt frühzeitige Tests. Die Entwicklung der Fruchtbarkeitskonservierung erhöht die Annahme. Der wachsende Fokus auf die Beurteilung der Eiqualität erhöht die klinische Nutzung. Die steigende Nachfrage von IVF-Zentren verstärkt die Marktdurchdringung. Die Erhöhung der technologischen Fortschritte in der Fruchtbarkeitsdiagnostik verbessert die Genauigkeit.
• Durch Behandlung
Auf der Grundlage der Behandlung wird der Hormon-Unfruchtbarkeitsmarkt in Medikamente, Chirurgie, assistierte Reproduktionstechnologie und andere segmentiert. Das unterstützte Segment der Reproduktionstechnologie dominierte 2025 den größten Marktanteil von rund 49,3 %, was durch steigende Erfolgsquoten von IVF- und ICSI-Verfahren bedingt ist. Die zunehmende Unfruchtbarkeitsprävalenz erhöht die Nachfrage nach ART-Diensten. Wachsende Fortschritte in der Embryokultur und der genetischen Screening verbessern die Ergebnisse. Die Erweiterung der fruchtbaren Klinikinfrastruktur unterstützt die Zugänglichkeit. Verzögerte Schwangerschaften werden zunehmend auf ART zurückgegriffen. In einigen Regionen werden die Fördermaßnahmen weiter vorangetrieben. Das zunehmende Bewusstsein für IVF-Erfolgsraten ist ermutigende Patienten. Die Ausweitung des Fruchtbarkeitstourismus erhöht die globale Nachfrage. Die zunehmende Verwendung von Embryo-Einfrieren-Techniken verbessert die Behandlungsflexibilität. Die Steigerung der klinischen Innovation in reproduktiven Technologien verstärkt die Erfolgsquoten. Die zunehmende Zahl der Fruchtbarkeitszentren erhöht die Zugänglichkeit. Die zunehmende Einführung minimalinvasiver Verfahren unterstützt die Patientenpräferenz.
Das Medikamentensegment wird voraussichtlich die schnellsten CAGR von etwa 8,6% von 2026 bis 2033 erleben, die durch die zunehmende Verwendung von hormonellen Therapien und ovulationsinduzierenden Medikamenten verursacht werden. Die steigende Präferenz für nicht-invasive Behandlungsoptionen unterstützt das Wachstum. Die Ausweitung der Verfügbarkeit von generischen Fruchtbarkeitsdrogen verbessert die Erschwinglichkeit. Die zunehmende frühzeitige Infertilitätsbehandlung erhöht die Nachfrage. Die steigenden Verschreibungssätze in primären Pflegeeinstellungen verstärken die Nutzung. Die Sensibilisierung für Hormonregulierungstherapien unterstützt die Aufnahme. Die Ausweitung des Zugangs zur ambulanten Behandlung erhöht den Komfort. Die Erhöhung der R&D bei Fruchtbarkeitsdrogen verbessert die Wirksamkeit. Wachsende Verwendung von Kombination hormonelle Therapien ist die Steigerung der Ergebnisse. Die Konzentration auf personalisierte Medikamente zu erhöhen die Annahme.
• Durch die Route der Verwaltung
Auf der Grundlage des Verabreichungsweges wird der Hormon-Unfruchtbarkeitsmarkt in mündliche, parenterale, Implantate und andere segmentiert. Das orale Streckensegment hatte 2025 den größten Marktanteil von rund 41,9%, was durch Komfort und hohe Patientenkonformität bedingt ist. Orale hormonelle Medikamente sind weit verschrieben für Ovulation Induktion und endokrine Regulation. Die steigenden ambulanten Fruchtbarkeitsbehandlungen unterstützen die Nachfrage. Die Erweiterung der Verfügbarkeit durch Einzelhandel und Online-Apotheken verbessert den Zugang. Die zunehmende Präferenz für selbstverwaltete Therapien erhöht die Adoption. Die Sensibilisierung für die Zugänglichkeit von Drogen unterstützt die Aufnahme. Die zunehmende Erreichbarkeit von oralen Formulierungen verstärkt die Nutzung. Die Erweiterung der primären Pflege Rezepte sind die Verbesserung der Reichweite. Die zunehmende Patientenpräferenz für schmerzlose Verabreichung unterstützt das Wachstum. Der zunehmende Einsatz in der frühen Unfruchtbarkeitsbehandlung erhöht die Nachfrage. Die Erhöhung der allgemeinen Drogenverfügbarkeit verbessert die Erschwinglichkeit.
Das elterliche Segment wird voraussichtlich von 2026 bis 2033 am schnellsten CAGR von rund 7,8% erleben, was durch eine hohe Wirksamkeit von injizierbaren hormonellen Therapien bei kontrollierten Fruchtbarkeitsbehandlungen bedingt ist. Die zunehmende Nutzung in IVF-Protokollen unterstützt das Wachstum. Die klinische Vorliebe für die präzise Hormondosierung erhöht die Adoption. Die Ausweitung der Fertilitätsklinikverfahren verstärkt die Nachfrage. Der zunehmende Einsatz in fortgeschrittenen reproduktiven Behandlungen beschleunigt das Segmentwachstum weiter. Die zunehmende Krankenhausverwaltung unterstützt die Nutzung. Die steigende Nachfrage nach kontrollierter Freisetzungshormontherapie erhöht die Wirksamkeit. Die Ausweitung der Verwendung in unterstützten Reproduktionszyklen verbessert die Ergebnisse. Wachsende Arztpräferenz für injizierbare Hormone verstärkt die Annahme. Die steigenden Erfolgsquoten in IVF-Zyklen unterstützen die Nachfrage.
• Von Endnutzern
Auf der Grundlage von Endnutzern wird der Hormon-Unfruchtbarkeitsmarkt in Krankenhäuser, Heimpflege, Spezialkliniken und andere segmentiert. Das Segment Spitäler dominierte 2025 den größten Marktanteil von rund 51,6%, der von einem hohen Patientenzufluss für Diagnose, chirurgische Behandlung und Unfruchtbarkeitspflege angetrieben wurde. Krankenhäuser bieten fortschrittliche diagnostische Bildgebung und reproduktive Endokrinologie Einrichtungen. Steigende Fälle von hormonellen Störungen, die die Fruchtbarkeit beeinflussen, erhöhen die Zulassungen. Verfügbarkeit von erfahrenen reproduktiven Spezialisten verbessert die Behandlungsergebnisse. Die Erhöhung der Investitionen in die Gesundheitsinfrastruktur unterstützt die Marktherrschaft. Die Ausweitung staatlicher Gesundheitsinitiativen verbessert den Zugang. Die zunehmenden Referralfälle aus der primären Versorgung fördern Krankenhausbesuche. Die Sensibilisierung für Unfruchtbarkeitsbehandlungen erhöht die Abhängigkeit des Krankenhauses. Die erweiterte Laborintegration verstärkt die diagnostische Effizienz. Die Erweiterung der fruchtbaren Behandlungsinfrastruktur erhöht die Leistungsfähigkeit. Die zunehmende Versicherungsdeckung für die Unfruchtbarkeitsversorgung unterstützt den Krankenhauseinsatz.
Das Segment Spezialkliniken wird von 2026 bis 2033 mit dem schnellsten CAGR von rund 8,1 % bezeugt, das durch steigende Vorliebe für fokussierte Fruchtbarkeits- und Ambulanzverfahren getrieben wird. Die Erweiterung von IVF und Unfruchtbarkeitszentren unterstützt das Wachstum. Die zunehmende Nachfrage nach personalisierter reproduktiver Behandlung erhöht die Adoption. Das zunehmende Bewusstsein für minimalinvasive Eingriffe unterstützt die Ambulanz. Steigende Bequemlichkeit spezialisierter Kliniken verbessert die Patientenpräferenz. Die Erweiterung der städtischen Fruchtbarkeitsinfrastruktur verstärkt den Zugang. Die steigenden Erfolgsquoten in Spezialkliniken erhöhen das Vertrauen. Der wachsende medizinische Tourismus für die Fruchtbarkeitsbehandlung unterstützt die Expansion. Die steigende Erschwinglichkeit im Vergleich zu Krankenhäusern ist die Nachfrage. Die Ausweitung der Verfügbarkeit von fortschrittlichen Reproduktionstechnologien verbessert die Ergebnisse.
• Durch den Verteilerkanal
Auf der Grundlage des Distributionskanals wird der Hormon-Unfruchtbarkeitsmarkt in Krankenhaus-Apotheke, Online-Apotheke und Einzelhandels-Apotheke segmentiert. Das Segment Retail-Apotheke hielt den größten Marktanteil von rund 46,2% im Jahr 2025, angetrieben durch einfachen Zugang zu verschreibungspflichtigen Fruchtbarkeit und hormonellen Medikamenten. Starke Apothekennetze sorgen für eine weit verbreitete Verfügbarkeit. Die steigende Nachfrage nach Fruchtbarkeitsergänzungen und Hormonregulatoren unterstützt den Umsatz. Die zunehmende Verfügbarkeit von Generika erhöht die Erschwinglichkeit. Ambulante Rezepte erhöhen den Einzelhandel. Die Ausweitung der Einzelhandelsketten im Gesundheitswesen verstärkt die Zugänglichkeit. Das zunehmende Bewusstsein für hormonelle Behandlungen verbessert die Drogenaufnahme. Wachsende Arzt-Präscribing-Muster unterstützen Pharmazie-Verkäufe. Die Ausweitung der ländlichen Apothekendurchdringung verbessert den Zugang. Die steigende Nachfrage nach überzähligen Fertilitätsunterstützungsprodukten erhöht das Wachstum. Das zunehmende chronische Unfruchtbarkeitsmanagement verstärkt die Nachfrage.
Das Online-Apothekensegment wird von 2026 bis 2033 mit dem schnellsten CAGR von rund 9,0 % bezeugen, das von der digitalen Gesundheitsannahme und der steigenden E-Commerce-Pension angetrieben wird. Patienten bevorzugen Online-Plattformen für Komfort und diskrete Einkäufe. Die Integration von Telemedizin ist eine weitere Verbesserung der Rezepte. Die Erweiterung des Internetzugangs unterstützt das digitale Pharmaziewachstum. Wettbewerbsfähige Preise und Heimlieferung Vorteile ziehen Verbraucher an. Das zunehmende Eindringen von Smartphones verstärkt die Adoption. Das wachsende Vertrauen in E-Apotheken-Plattformen erhöht die Nutzung. Steigende digitale Zahlungssysteme unterstützen Transaktionen. Die Ausweitung der Digitalisierung im Gesundheitswesen verbessert die Zugänglichkeit. Das zunehmende Bewusstsein für die Verfügbarkeit von Online-Medikamenten treibt Wachstum.
Welche Region hält den größten Teil des Hormon-Unfruchtbarkeitsmarktes
- Nordamerika dominierte den hormonalen Unfruchtbarkeitsmarkt mit dem größten Umsatzanteil von 39,0% im Jahr 2025, angetrieben durch fortgeschrittene Fruchtbarkeits-Behandlungsinfrastruktur, hohes Bewusstsein für reproduktive Gesundheit, starke Präsenz von Fruchtbarkeitskliniken, und weit verbreitete Annahme von unterstützten Reproduktionstechnologien in den USA.
- Patienten in der Region profitieren von der frühen Diagnose von hormonellen Störungen, einfachen Zugang zu spezialisierten Endokrinologen und Fruchtbarkeitsexperten, und hohe Annahme von fortschrittlichen Behandlungsoptionen wie IVF und Hormontherapie
- Diese weit verbreitete Adoption wird durch günstige Rückerstattungspolitiken, hohe Gesundheitsausgaben und starke Verfügbarkeit fortgeschrittener reproduktiver Gesundheitseinrichtungen unterstützt, die Nordamerika als führende Region in der Unfruchtbarkeitsbehandlung Adoption
US Hormonelle Unfruchtbarkeit Markt Insight
Der US-Markt für hormonelle Unfruchtbarkeit eroberte den größten Umsatzanteil in Nordamerika im Jahr 2025, der durch hohe Prävalenz von hormonellen Unfruchtbarkeitsfällen und starken Zugang zu fortschrittlichen reproduktiven Gesundheitsdienstleistungen verursacht wurde. Patienten entscheiden sich zunehmend für unterstützte Reproduktionstechnologien wie IVF, IUI und Hormontherapie aufgrund verbesserter Erfolgsraten und technologischer Fortschritte. Die zunehmende Präsenz spezialisierter Fruchtbarkeitskliniken sowie das zunehmende Bewusstsein für die reproduktive Gesundheit unterstützen das Marktwachstum. Darüber hinaus werden kontinuierliche Innovationen in den Embryo-Transfer-Techniken und die Methoden der Fruchtbarkeitskonservierung die Behandlungsergebnisse verbessern.
Europa Hormonelle Unfruchtbarkeit Markt Insight
Der europäische Markt für hormonale Unfruchtbarkeit wird in der gesamten Vorausschätzungsperiode auf einem beträchtlichen CAGR ausgebaut, der durch steigende Fälle von Unfruchtbarkeit im Zusammenhang mit hormonellen Störungen und verzögerten Schwangerschaften verursacht wird. Das zunehmende Bewusstsein für reproduktive Gesundheit und starke öffentliche Gesundheitssysteme unterstützen die frühzeitige Diagnose und Therapieannahme. Länder in der ganzen Region beobachten die wachsende Nachfrage nach Fruchtbarkeitsbehandlungen wie IVF und hormonelle Regulationstherapien. Darüber hinaus stärken unterstützende Gesundheitsrahmen und ein verbesserter Zugang zu Fruchtbarkeitskliniken die Markterweiterung.
U.K. Hormonelle Unfruchtbarkeit Markt Insight
Der US-Markt für hormonelle Unfruchtbarkeit wird voraussichtlich während der Prognosezeit mit einem stetigen CAGR wachsen, unterstützt durch steigende Unfruchtbarkeitsraten und steigende Nachfrage nach unterstützten reproduktiven Behandlungen. Patienten suchen zunehmend frühe medizinische Eingriffe für hormonelle Störungen, die Fruchtbarkeitsergebnisse beeinflussen. Das Vorhandensein von etablierten Fruchtbarkeitszentren und Unterstützungssystemen im öffentlichen Gesundheitswesen verbessert die Zugänglichkeit der Behandlung. Darüber hinaus ist die zunehmende Sensibilisierung für die reproduktive Gesundheit mehr Individuen ermutigen, sich für klinische Fruchtbarkeitsbewertungen zu entscheiden.
Deutschland Hormonelle Unfruchtbarkeit Markt Insight
Der deutsche hormonale Infertilitätsmarkt wird voraussichtlich während des Prognosezeitraums bei einem beträchtlichen CAGR expandieren, der durch eine fortgeschrittene Gesundheitsinfrastruktur und einen starken Fokus auf die Reproduktionsmedizin getrieben wird. Das zunehmende Bewusstsein für hormonelle Störungen wie PCOS und Schilddrüsenunfruchtbarkeit trägt zu höheren Diagnoseraten bei. Deutschlands Schwerpunkt auf Präzisionsmedizin und fortgeschrittenen Fertilitätsbehandlungen verbessert die Patientenergebnisse weiter. Darüber hinaus unterstützt die Verfügbarkeit von qualifizierten Fruchtbarkeitsspezialisten und gut ausgebauten klinischen Einrichtungen das Marktwachstum.
Asia Pacific Hormonelle Unfruchtbarkeit Markt Insight
Der asiatisch-pazifische Markt für hormonelle Unfruchtbarkeit wird erwartet, dass die am schnellsten wachsende Region im Hormon-Unfruchtbarkeitsmarkt während der Prognosezeit aufgrund steigender Unfruchtbarkeitsraten, steigender Gesundheitsausgaben, Verbesserung des Zugangs zu Fruchtbarkeitsbehandlungen und wachsendes Bewusstsein für reproduktive Gesundheitslösungen. Schnelle Urbanisierung, wechselnde Lebensstilmuster und verzögerte Schwangerschaftstrends in Ländern wie China, Indien und Japan tragen zur steigenden Nachfrage nach Unfruchtbarkeitsbehandlungen bei. Die staatlichen Initiativen zur Verbesserung der mütterlichen Gesundheit und zur Erweiterung der Infrastruktur für die Fruchtbarkeit unterstützen auch die Markterweiterung in der gesamten Region
Japan Hormonelle Unfruchtbarkeit Markt Insight
Der japanische Markt für hormonale Unfruchtbarkeit gewinnt aufgrund des zunehmenden Bewusstseins für die reproduktive Gesundheit und eine wachsende alternde Bevölkerung stetig an Dynamik. Steigende Fälle von hormonaler Ungleichgewichtsunfruchtbarkeit sind die Nachfrage nach fortschrittlichen Fruchtbarkeitsbehandlungen. Die starke Gesundheitsinfrastruktur des Landes und die frühzeitige Einführung von unterstützten Reproduktionstechnologien unterstützen das Marktwachstum. Darüber hinaus verbessert der Zugang zu spezialisierten Fruchtbarkeitskliniken ist die Verbesserung der Behandlungsergebnisse.
China Hormonelle Unfruchtbarkeit Markt Insight
Der China hormonale Unfruchtbarkeitsmarkt entfiel 2025 auf den größten Umsatzanteil im asiatisch-pazifischen Raum, unterstützt von einer großen Patientenpopulation, steigenden Unfruchtbarkeitsraten und dem Ausbau der Gesundheitsinfrastruktur. Das zunehmende Bewusstsein für die reproduktive Gesundheit und die wachsende Verfügbarkeit von Fruchtbarkeits-Behandlungszentren führen zu einer höheren Akzeptanz von hormonellen Unfruchtbarkeitstherapien. Darüber hinaus stärken rasante Urbanisierung, Lifestyle-Änderungen und staatliche Unterstützung für die Gesundheitsentwicklung das Marktwachstum.
Welche sind die Top-Unternehmen im Hormon-Unfruchtbarkeitsmarkt
Die Hormonelle Unfruchtbarkeit Industrie wird in erster Linie von etablierten Unternehmen geführt, einschließlich:
- Merck & Co., Inc. (USA)
- Ferring Pharmaceuticals (Schweiz)
- Bayer AG (Deutschland)
- Novartis AG (Schweiz)
- Pfizer Inc. (USA)
- Sanofi S.A. (Frankreich)
- AbbVie Inc. (USA)
- Teva Pharmaceutical Industries Ltd (Israel)
- Sun Pharmaceutical Industries Ltd. (Indien)
- Cipla Ltd. (Indien)
- Dr. Reddy’s Laboratories Ltd. (Indien)
- Lupin Limited (Indien)
- Organon & Co. (USA)
- Vitrolife AB (Schweden)
- CooperSurgical Inc. (USA)
- Bayer Zydus Pharma (Indien)
- Endo International plc (Irland)
- Merck KGaA (Deutschland)
Was sind die neuesten Entwicklungen im Hormon-Unfruchtbarkeitsmarkt
- Im Juni 2021, die US FDA genehmigt Follistim AQ Cartridge erweiterte Indikationsaktualisierungen und fortgesetzte Verwendung in kontrollierten ovarian Stimulation Protokolle, Stärkung seiner Rolle in der hormonbasierten Unfruchtbarkeitsbehandlung für unterstützte Reproduktionstechnologie (ART). Dies unterstützte eine verbesserte ovarian response management in IVF-Zyklen
- Im August 2022 kündigte Organon weiterhin globales Rollout seines Fruchtbarkeitsportfolios an, darunter hormonelle Unfruchtbarkeitstherapien wie Puregon (follitropin beta), die den Zugang zu Gonadotropin-basierten Behandlungen, die in der IVF- und Ovulationsinduktion verwendet werden, stärken. Diese Expansion verstärkte die Position von Organon in der Frauengesundheit und reproduktiven Endokrinologie
- Im November 2022 präsentierte Ferring Pharmaceuticals aktualisierte klinische Daten über Rekovelle (follitropin delta) bei großen reproduktiven Medizinkonferenzen, was verbesserte individualisierte Dosierungsergebnisse bei kontrollierter ovarianischer Stimulation für IVF-Patienten zeigt. Dies betonte Fortschritte in der Präzisionshormontherapie
- Im März 2023 erweiterte Merck (MSD außerhalb der USA und Kanada) die Verfügbarkeit von Gonal-f (follitropin alfa) in mehreren Regionen und unterstützt den breiteren Zugang zu rekombinanten Follikel-stimulierenden Hormonen, die in hormonellen Infertilitätsbehandlungsprotokollen verwendet werden. Dies half, den globalen Zugang zu Fruchtbarkeitsbehandlungen zu verbessern
- Im September 2024 kündigte CooperSurgical die Erweiterung seines Fruchtbarkeits- und reproduktiven Gesundheitsportfolios an, darunter hormonale Unfruchtbarkeitsunterstützungsprodukte und IVF-bezogene endokrine Lösungen, die das weltweit unterstützte Reproduktionsökosystem stärken. Dies spiegelt die zunehmende Integration von Hormontherapien mit fortschrittlichen Reproduktionstechnologien wider.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











