


Global Magnetic Materials Market Segmentation, By Material (Electrical Steel, Neodym Iron Boron, Ferrite, Samarium Cobalt, Alnico, Amorphous & Nanokristalline Alloys, and Others), Art (Soft Magnetic Materials, Permanent Magnetic Materials, und Semi-Hard Magnetic Materials), Anwendung (Motoren & Generatoren, Transformatoren & Induktivitäten, Sensoren & Actuators, Elektronisches
Was ist die Magnetic Materials Market Größe und Wachstum Rate
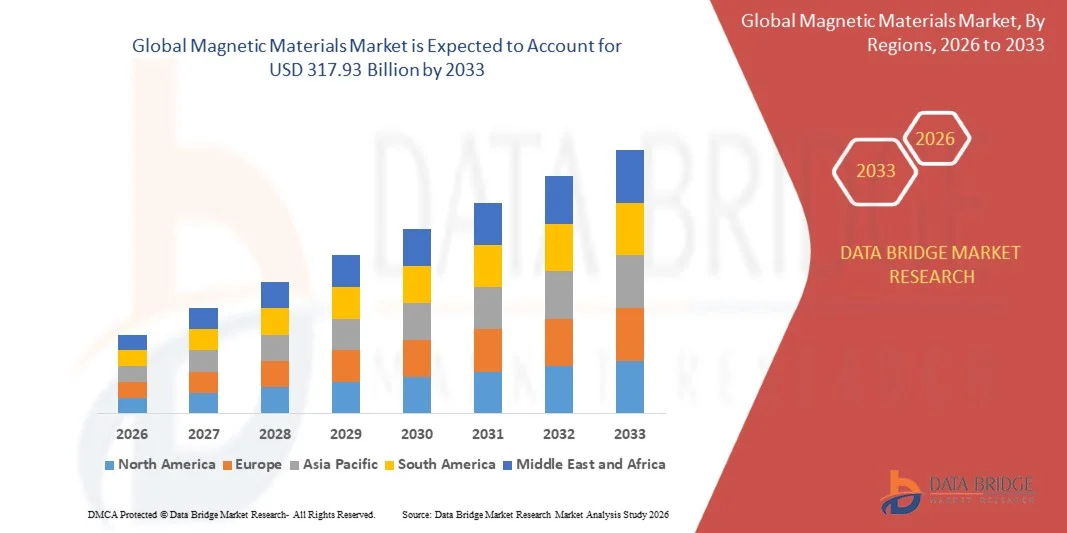
- Wie bei der Data Bridge Market Research Analyse wurde der magnetische Materialmarkt auf152,15 Mrd. USD im Jahr 2025und wird zu erreichen317.93 Milliarden USD bis 2033, in einemCAGR von 9,65 % von 2026 bis 2033.
- Der Markt erlebt ein rasantes Wachstum, das durch die Beschleunigung der Elektrifizierung des Verkehrs, die Ausweitung erneuerbarer Energie- und Stromnetzinvestitionen und die zunehmende Übernahme von hocheffizienten Motoren, Transformatoren und Leistungselektronik in Industrie-, Automobil- und Verbraucheranwendungen getrieben wird.
- Die zunehmende Verschiebung zu hocheffizienten Elektroantriebszügen und verlustarmen Netzgeräten, kombiniert mit wachsender ÜbernahmeLeistungsstarke Neodym-Eisen-Boron-Magneteund fortschrittliche amorphe und nanokristalline weiche magnetische Legierungen, unterstützt Marktannahme. Magnetische Materialien werden überAntriebsmotoren, Windgeneratoren und Verteilertransformatoren, Sensoren und Aktoren und Datenspeicher, bieten höhere Effizienz, kompakte Bauweise und geringere Energieverluste für Endverbraucher.
Marktgröße und Prognose
- Globaler Marktwert (2025): USD 152,15 Milliarden
- Voraussichtlicher Marktwert (2033): USD 317.93 Milliarden
- Prognose CAGR (2026–2033): 9,65%
- Leitregion 2025: Asien-Pazifik
- Schnellste Anbauregion: Nordamerika
Was sind die großen Takeaways des Magnetic Materials Market
- Asia-Pacific dominierte den magnetischen Materialmarkt mit dem größten Umsatzanteil von 58,60% im Jahr 2025, unterstützt durch die dominierende Seltenerdverarbeitungs- und Magnetproduktionsbasis der Region, große elektrische Stahlkapazität und starke EV-, Wind- und Elektronikproduktion.
- Nordamerika wird voraussichtlich die am schnellsten wachsende Region bei einer CAGR von 11,455% von 2026 bis 2033 sein, die durch eine staatliche Nachfolge von seltenen Erdmagnetversorgungsketten, wachsender EV- und Verteidigungsnachfrage und neue Magnetproduktionskapazitäten betrieben wird.
- Das Segment Elektrostahl führte den Markt mit einem Anteil von 41.35% im Jahr 2025, angetrieben durch seine unverzichtbare Rolle in Transformatorkernen, Motoren und Generatoren über Strom- und Industrieanwendungen.
- Neodym-Eisen-Bor ist das am schnellsten wachsende Material, das eine CAGR von 12,05 % registriert, was den Bedarf an hochenergetischen Dichtemagneten in EV-Traktionsmotoren, Windturbinen und Robotik widerspiegelt.
- Das Segment der weichmagnetischen Werkstoffe dominierte die Typkategorie mit einem Umsatzanteil von 58,40 % im Jahr 2025, der durch einen umfangreichen Einsatz in Transformatoren, Induktoren und Elektromotorblechen geführt wurde.
- Motoren und Generatoren entfielen auf 44,80% des Marktanteils in 2025, bevorzugt durch die zunehmende Verwendung von magnetischen Materialien in industriellen Antrieben, Fahrzeugzugsystemen und Stromerzeugungsanlagen.
- Das Segment Sensoren & Aktuatoren ist die am schnellsten wachsende Anwendungskategorie, mit einem CAGR von 11,20%, angetrieben durch den zunehmenden Einsatz von Robotik, fortschrittlichen Fahrerassistenzsystemen und industrieller Automatisierung.
Report Scope und Magnetische Materialien Marktsegmentierung
|
Attribute |
Magnetische Materialien Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert wurden, auch Importexportanalyse, Produktionskapazitätsübersicht, Produktionsverbrauchsanalyse, Preistrendanalyse, Klimaveränderungsszenario, Supply Chain Analyse, Wertschöpfungskettenanalyse, Rohstoff-/Verbrauchsübersicht, Herstellerauswahlkriterien, PESTLE Analyse, Porter Analysis und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Magnetischen Materialmarkt
- Die magnetische Materialindustrie bewegt sich stetig in Richtung diversifizierter, regional sicherer Lieferketten, mit Herstellern, die integrierte Oxid-zu-Magnet-Kapazität außerhalb Chinas aufbauen, das Recycling ausbauen und Magnete entwickeln, die die Abhängigkeit von schweren Seltenerdelementen reduzieren oder beseitigen.
- So eröffnete das Unternehmen im September 2025 laut Neo Performance Materials offiziell seine gesinterte Neodym-Eisen-Bor-Magnetanlage in Narva, Estland, mit einer anfänglichen Kapazität von 2.000 Tonnen pro Jahr und einer Phase-1-Designkapazität von 5.000 Tonnen pro Jahr; im September 2026 begann die Anlage mit dem Versand von kommerziellen Volumen zu einem Tier-Ein Lieferant von Elektro-Fahrzeugmotoren, was die Entstehung von nicht-Chinese Magnetkapazität unterstreicht.
- Seltenerdfreie Permanentmagnete auf der Basis von Eisennitrid und anderen Chemikern bewegen sich vom Pilotmaßstab in Richtung kommerzieller Produktion, da Motordesigner nach Performance-Alternativen suchen, die von Seltenerdpreis und Export-Control-Volatilität isoliert sind.
- Die Nachfrage bewegt sich auch in Richtung hocheffizienter weicher magnetischer Materialien, einschließlich dünnerer elektrischer Stahl und amorpher und nanokristalliner Legierungen, da Versorgungseinheiten, Rechenzentren und EV-Ladebetreiber geringere Kernverluste in Transformatoren, Induktoren und Leistungselektronik suchen.
- So markierte das Unternehmen im September 2026 laut Niron Magnetics den stahlbrechenden Meilenstein in seinem Sartell, Minnesota-Werk, das nach einer bedingten Verpflichtung von bis zu 150 Millionen US-Dollar aus dem US-Abteilungsministerium des Kriegsbüros von Strategic Capital in 2027 eingesetzt werden soll.
- Da Elektrifizierungs-, Supply-Chain- und Effizienzanforderungen weiter voranschreiten, sollen sich magnetische Materialien von einer Rohstoffeingabe in ein strategisch verwaltetes, anwendungstechnisches Material über Mobilitäts-, Energie- und Industriesysteme entwickeln.
Was sind die Schlüsseltreiber des Magnetischen Materialmarktes
- Die Beschleunigung der Elektrifizierung von Transport, erneuerbarer Stromerzeugung und industrieller Automatisierung erhöht die Nachfrage nach magnetischen Materialien, die effiziente Motoren, Generatoren, Transformatoren, Sensoren und Stromumwandlungsanlagen ermöglichen.
- So wuchsen im Mai 2026 laut International Energy Agency (IEA) Global EV Outlook 2026 der globale Elektroautoumsatz 2025 um 20% auf mehr als 20 Millionen Einheiten, was einem in vier neuen verkauften Autos entspricht, mit einem Umsatz von 23 Millionen im Jahr 2026 prognostizierte, was die Nachfrage nach Traktionsmotormagneten und Elektrostahl verdeutlichte.
- Windturbinengeneratoren, EV-Traktionsmotoren, Industrieantriebe und Netztransformatoren setzen auf leistungsstarke Permanentmagnete und verlustarme weiche Magnetkerne, um eine höhere Leistungsdichte, Effizienz und Zuverlässigkeit zu erreichen und die Hersteller zu ermutigen, langfristige Materialversorgung zu sichern.
- So erreichten die globalen Windanlagen im April 2026 laut Global Wind Energy Council (GWEC) im Jahr 2025 einen Rekord von 165 GW, um 40% aus dem Vorjahr, was die kumulative Kapazität auf 1,299 GW brachte, mit 969 GW neuer Kapazitäten zwischen 2026 und 2030 projizierte, was die anhaltende Nachfrage aus der Windenergieerzeugung beweist.
- Mit der EV-Annahme, dem Wind- und Netzaufbau und der industriellen und Robotik-Automatisierung, die sich über die Regionen weiter ausdehnt, sollen magnetische Materialien für effiziente und kompakte elektromechanische und Powersysteme unerlässlich bleiben.
Welche Faktoren erschweren das Wachstum des magnetischen Materialmarktes
- Die Konzentration der Seltenen Erdenverarbeitung und der Magnetfertigung in einem einzigen Land enthüllt Magnetbenutzer, um Kontrollen, Lizenzverzögerungen und Versorgungsunterbrechungen zu exportieren, Beschaffungs- und Produktionsplanungsunsicherheit für Automobil-, Industrie- und Verteidigungskunden zu schaffen.
- Zum Beispiel, im April 2025, nach der IEA, China führte Exportkontrollen auf sieben schwere Seltenerdelemente und alle verwandten Verbindungen, Metalle und Magnete, nach denen viele Autohersteller in den Vereinigten Staaten, Europa und anderswo kämpften um permanente Magnete zu erhalten und einige reduzierte Nutzungsraten oder vorübergehend stillen Fabriken; für das ganze Jahr exportierte China 57,392 Tonnen seltene Erdmagnete, ein 1,3% Rückgang, mit Sendungen in die US-Daten.
- Die Volatilität in den Preisen von Neodym, Praseodym, Dysprosium und Terbium, zusammen mit der Preislücke zwischen chinesischer und nichtchinesischer Versorgung, erhöht die Kosten für den Bau und den Betrieb von Magnetkapazitäten außerhalb Chinas und erschwert die langfristige Kontraktion.
- Längere Kfz- und Industriequalifikationszyklen, eine begrenzte Recyclinginfrastruktur und die technische Schwierigkeit, schwere Seltenerds zu ersetzen, ohne die Hochtemperaturleistung zu opfern, können die Aufwindung neuer Lieferanten und alternativer Materialien weiter verlangsamen.
- So kündigte China im Oktober 2025 gemäß der IEA weitere Exportkontrollen an, die ausländische Unternehmen benötigen würden, um Lizenzen für Teile, Komponenten und Baugruppen zu erhalten, die chinesische Seltenerdmaterialien enthalten oder mit chinesischen Seltenerdtechnologien hergestellt wurden; die Kontrollen wurden später erleichtert, wobei die Magnetexporte nach dem Center for Strategic and International Studies (CSIS) im November 2025 um 13 % steigen, was die Verfügbarkeit der Lieferungen veranschaulich macht.
- Die Kombination aus Exportkontrollrisiko, Rohstoffpreisvolatilität, langen Qualifizierungsfristen und hohen Kapitalkosten für neue Kapazitäten kann die Übernahme und Rentabilität insbesondere für Hersteller außerhalb Chinas und in preissensitiven Endverwendungssegmenten einschränken.
Wie wird der Magnetic Materials Market segmentiert
Der magnetische Materialmarkt wird auf der Basis der Material-, Typ-, Anwendungs- und Endverwendungsindustrie segmentiert.
- Von Material
Auf der Basis von Material wird der magnetische Materialmarkt in elektrische Stahl, Neodymeisen Bor, Ferrit, Samarium Kobalt, Alnico, amorphe und nanokristalline Legierungen und andere segmentiert. Das Segment Elektrostahl dominierte den Markt mit 41,35% Anteil im Jahr 2025, unterstützt durch seine unverzichtbare Rolle in Transformatorkernen, Motorblechen und Generatorstatorn über Strom- und Industrieanwendungen. Grain-orientierte und nicht-orientierte Noten liefern einen geringen Kernverlust und eine hohe Permeabilität zu wettbewerbsfähigen Kosten, wodurch sie die Standardwahl für großvolumige Magnetkreise. Die Grid-Erweiterung, der Ersatz von Geräten und die steigende Produktion von Elektromotoren sind weiterhin gefragt. Gegründete Stahlkapazität und langjährige Lieferantenbeziehungen mit Transformator und Motorherstellern unterstützen eine zuverlässige Versorgung. Die strengen Wirkungsgradbestimmungen für Transformatoren und Motoren verstärken weiter ihre führende Position.
Das Segment Neodym-Eisen-Bor wird mit einem CAGR von 12,05 % von 2026 bis 2033 das schnellste Wachstum registriert, das durch steigende Nachfrage nach hochenergetischen Dichtemagneten in EV-Traktionsmotoren, Windturbinen, industriellen Servoantrieben und Robotik angetrieben wird. Diese Magnete ermöglichen kleinere, leichtere und effizientere Motoren im Vergleich zu Ferrit- oder Wundfeldkonstruktionen. Autohersteller und Turbinenhersteller sichern mehrjährige Lieferverträge und neue Sintermagnetanlagen werden in Nordamerika, Europa und Asien in Betrieb genommen. Die Bemühungen, den schweren Seltenerdgehalt durch Korngrenzendiffusion und Legierungsdesign zu reduzieren, verbessern die thermische Leistung. Das Wachstum der Elektromobilität und der Reinstromanlagen wird voraussichtlich das Segment-Moment unterstützen.
- Typ
Auf Basis des Typs wird der magnetische Materialmarkt in weiche magnetische Materialien, permanentmagnetische Materialien und halbharte magnetische Materialien segmentiert. Das Segment der weichmagnetischen Materialien dominierte den Markt mit 58,40 % Anteil im Jahr 2025, unterstützt durch umfangreichen Einsatz in Transformatoren, Induktoren, Drosseln und Elektromotorblechen. Diese Materialien magnetisieren und entmagnetisieren leicht und liefern einen geringen Hystereseverlust in Wechselstromanwendungen. Kontinuierliche Investitionen in Stromnetze, erneuerbare Verbindungen und Industriemotoren unterstützen ein stetiges Volumenwachstum. Die breite Verfügbarkeit von elektrischen Stahl und weichen Ferritqualitäten hält die Kosten wettbewerbsfähig. Die zunehmende Betonung auf Energieeffizienz verstärkt weiterhin die führende Position des Segments.
Das Segment permanentmagnetische Werkstoffe wird mit einem CAGR von 11.30% von 2026 bis 2033 das schnellste Wachstum registriert, das durch steigende Übernahme von Permanentmagnet-Synchronmotoren und -Generatoren in Fahrzeugen, Windturbinen und Industrieanlagen angetrieben wird. Diese Materialien bieten ein persistentes Magnetfeld ohne externe Leistung und unterstützen kompakte und effiziente Designs. Die staatliche Unterstützung für die Inlandsmagnetherstellung erhöht in einigen Regionen neue Kapazitäten. Die Nachfrage aus Robotik, Drohnen und Unterhaltungselektronik erweitert den Kundenstamm. Die fortschreitende Entwicklung der Seltenerd-freien und reduzierten Seltenerdgehalte soll den adressierbaren Markt erweitern.
- Anwendung
Auf Basis der Anwendung wird der magnetische Materialmarkt in Motoren & Generatoren, Transformatoren & Induktoren, Sensoren & Aktoren, Datenspeicher & Elektronik, Audio & akustische Geräte und andere segmentiert. Das Segment Motoren & Generatoren dominierte die Anwendungskategorie mit 44,80% Anteil im Jahr 2025, unterstützt durch umfangreiche Verwendung von elektrischen Stahlblechen und Permanentmagneten in industriellen Antrieben, Fahrzeugzugsystemen, Geräten und Energieerzeugungsanlagen. Effizienzstandards für Elektromotoren treiben die Einführung von erstklassigen Effizienz-Designs voran. Die Elektrifizierung des Transports und der Aufbau von Wind- und Wasserkraft tragen zu einem zusätzlichen Volumen bei. Große installierte Basen in industriellen und kommerziellen Geräten schaffen stetigen Ersatzbedarf. Seine Breite in den Sektoren verstärkt weiterhin ihre führende Position.
Das Segment Sensoren & Aktoren wird mit einem CAGR von 11,20% von 2026 bis 2033 das schnellste Wachstum registriert, das durch den zunehmenden Einsatz von Robotik, fortschrittlichen Fahrerassistenzsystemen, industrieller Automatisierung und Präzisionsbewegungssteuerung angetrieben wird. Kompakte Magnete ermöglichen Positionserfassung, haptische Rückkopplung und hochmomentige Mikro-Aktuatoren in raumbelasteten Ausführungen. Das Wachstum der Elektrofahrzeuge erhöht die Anzahl der magnetbasierten Sensoren pro Fahrzeug. Fabrikautomation und kollaborative Roboter erweitern die Nachfrage nach Servo- und rahmenlosen Motoren. Medizinische Geräte und Unterhaltungselektronik schaffen zusätzliche Anwendungsfälle. Eine kontinuierliche Miniaturisierung wird erwartet, dass die Segmenterweiterung nachhaltig wird.
- Von End-Use Industrie
Auf Basis der Endverbraucherindustrie wird der magnetische Materialmarkt in Energie & Power, Automotive & Transport, Industriemaschinen & Automation, Unterhaltungselektronik, Luft- und Raumfahrt & Verteidigung und Gesundheitsversorgung segmentiert. Das Energie- und Energiesegment dominierte die Endverwendungskategorie mit 33,40 % Anteil im Jahr 2025, unterstützt durch große Anforderungen an Transformatorkerne, Generatoren und Schaltanlagen über Stromübertragung, Verteilung und erneuerbare Erzeugung. Die Grid Modernisierung und Kapazitätsausweitung in Schwellenländern untermauern weiterhin die Nachfrage. Windturbinenanlagen fügen einen hochwertigen Permanentmagnet- und elektrischen Stahlgehalt hinzu. Die Nutzungen geben zunehmend verlustarme Kerne an, um die Lebensdauerenergiekosten zu reduzieren. Die zunehmende Stromnachfrage aus Rechenzentren und Elektrifizierung verstärkt das Segment weiter.
Das Automotive & Transport-Segment soll das schnellste Wachstum bei einem CAGR von 11,60% von 2026 bis 2033 registrieren, angetrieben durch steigende Produktion von Elektro- und Hybridfahrzeugen, die Hochleistungsmagnete und Premium-Elektrostahl in Traktionsmotoren verwenden. Jedes Elektrofahrzeug verwendet auch magnetische Komponenten in der Leistungselektronik, On-Board-Ladegeräten, Sensoren und Aktoren. Automakers sichern die Magnetversorgung durch langfristige Vereinbarungen und Co-Entwicklungsprogramme. Die Lokalisierung der Fahrzeug- und Kraftfahrzeugproduktion erhöht den regionalen Bedarf. Die Elektrifizierung von Bussen, Lkw und Schiene schafft zusätzliches Volumen. Weitere Verbesserungen der Motoreffizienz werden erwartet, um das Segmentwachstum zu unterstützen.
Welche Region hält den größten Anteil am Magnetischen Materialmarkt
- Asia-Pacific dominierte den magnetischen Materialmarkt mit dem größten Umsatzanteil von 58,60% im Jahr 2025, unterstützt durch die dominierende Seltenerdverarbeitungs- und Magnetproduktionsbasis der Region, große elektrische Stahlkapazität und starke EV-, Wind- und Elektronikproduktion.
- Die Region profitiert auch von integrierten Lieferketten, die die Seltene Erdenveredelung, die Legierungsherstellung, die Magnetfertigung und die Motorenmontage umfassen, und von der Präsenz führender Hersteller in China und Japan. Nach Angaben der IEA hält China geschätzte 90% des Seltenen Erden Permanentmagnetmarktes, und chinesische Autohersteller beliefen 2025 rund 60% des weltweiten Elektroautoverkaufs und verstärkten die Führung der Region im magnetischen Materialverbrauch.
China Magnetische Materialien Markt Einblick
Der China-Magnetwerkstoffmarkt entwickelt sich zu höheren Werten, unterstützt durch großflächige Magnetproduktion, der weltweit größten EV- und Windanlagenindustrie und umfangreicher elektrischer Stahlkapazität. Nach chinesischen Zolldaten exportierte China im Jahr 2025 57.392 Tonnen Seltenerdmagnete, ein Rückgang von 1,3 % vom Vorjahr, da die Lizenzanforderungen Exportströme prägen. Darüber hinaus installierte China 2025 nach GWEC mehr als 120 GW an Windkapazitäten, wodurch die heimische Nachfrage nach Generatormagneten und Netzgeräten nachhaltig war.
Japan Magnetische Materialien Markt Einblick
Der japanische Markt für magnetische Werkstoffe zeugt durch die Nachfrage nach Hochleistungsmagneten, Ferriten und weichmagnetischen Komponenten aus der Automobil-, Elektronik- und Industrietechnik. Inländische Produzenten wie TDK, Shin-Etsu Chemical, Proterial und Daido Steel verfeinern weiterhin hitzebeständige und hitzearm-rareth-Magnetgrade. Darüber hinaus erreichten die chinesischen Magnetverbringungen nach Japan im Dezember 2025 280 Tonnen, von einem Jahr zuvor 31,4%, nach chinesischen Zolldaten, während ein Liefervertrag von Juli 2026 zwischen Niron Magnetics und ASPINA die Exploration von selten-er-freien Motorlösungen unterstützt.
Indien Magnetische Materialien Markt Einblick
Der indische Markt für magnetische Materialien zeigt ein schnelles Wachstum durch die Ausweitung der EV-Adoption, Plattenwindanlagen und die steigende industrielle und elektronische Fertigung. Im November 2025 genehmigte Indiens Union Cabinet ein System mit einem Aufwand von 7.280 m INR, um 6.000 Tonnen pro Jahr integrierter Dauermagnetkapazität für gesinterte Seltene Erde zu etablieren, mit bis zu fünf Begünstigten, die jeweils bis zu 1.200 Tonnen pro Jahr förderfähig sind. Darüber hinaus verdoppelte Indien seine jährlichen Windanlagen 2025 auf Rekord 6.3 GW, laut GWEC, die Nachfrage nach Generatoren und Transformatoren.
US Magnetic Materials Market Insight
Der US-Magnetmaterialmarkt zeigt ein schnelles Wachstum aufgrund von staatlich unterstützten Reshoring von Magnet-Versorgungsketten, wachsender Verteidigungs- und EV-Anforderung und neuer Inlandskapazität. Im Juli 2025 kündigte MP Materials eine Partnerschaft mit dem Verteidigungsministerium an, die eine 10-jährige NdPr-Preisfläche von 110 USD pro Kilogramm und eine neue 10X-Magnetanlage mit einer jährlichen Kapazität von 10.000 Tonnen umfasst. Darüber hinaus in Betrieb genommen USA Rare Earth Phase 1a seiner Stillwater, Oklahoma Magnetlinie im ersten Quartal 2026, mit Gesamtkapazität voraussichtlich 1.200 Tonnen pro Jahr bis zum ersten Quartal 2027 erreichen.
Deutschland Magnetische Materialien Markt Insight
Der deutsche Magnetwerkstoffmarkt wächst aufgrund der starken Automobil-, Maschinen- und Elektroausrüstungsbasis und seiner Rolle als Hub für die fortschrittliche Magnetfertigung in Europa stetig. Die Anlage von VACUUMSCHMELZE in Hanau ist eine von nur zwei operativen Permanentmagnetanlagen der Seltenen Erden in Europa, so Benchmark Mineral Intelligence. Darüber hinaus unterzeichnete Neo Performance Materials mit Robert Bosch ein mehrjähriges Verständnis für Magnetmaterialien, die in seiner Narva-Anlage produziert werden, und spiegelte zunehmende Anstrengungen der deutschen Industrie zur Sicherung der europäischen Versorgung wider.
Welche sind die Top-Unternehmen im Magnetischen Materialmarkt
Die magnetische Materialindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- TDK Corporation(Japan)
- Shin-Etsu Chemical Co., Ltd.(Japan)
- Proterial, Ltd.(Japan)
- Daido Steel Co., Ltd. (Japan)
- VACUUMSCHMELZE GmbH & Co. KG(Deutschland)
- MP Materials Corp.(US)
- Neo Performance Materials Inc.(Kanada)
- Arnold Magnetic Technologies Corp. (USA)
- JL MAG Rare-Earth Co., Ltd. (China)
- Ningbo Yunsheng Co., Ltd. (China)
- Zhong Ke San Huan Hi-Tech Co., Ltd. (China)
- Yantai Zhenghai Magnetic Material Co., Ltd. (China)
- China Northern Rare Earth (Gruppe) High-Tech Co., Ltd. (China)
- Nippon Steel Corporation (Japan)
- POSCO Holdings Inc. (Südkorea)
- China Baowu Steel Group Corporation Limited (China)
- Lynas Rare Earths Limited (Australien)
- Noveon Magnetics Inc. (USA)
- Niron Magnetics, Inc.(US)
- Electron Energy Corporation (US)
Was sind die neuesten Entwicklungen im Magnetischen Materialmarkt
- Im September 2026 kündigte Neo Performance Materials an, dass seine Narva-Magnetanlage in Estland mit rund 2.000 Tonnen jährlicher Namensschildkapazität in die kommerzielle Produktion eintrat und anfing, kommerzielle Volumen von Seltenerd-Permanentmagneten an einen Tier-Ein Lieferant von Elektrofahrzeugmotoren zu versenden. Das Unternehmen berichtete auch mehrere Magnetprogramme, die von drei Tiermotorherstellern vergeben wurden, mit Qualifikationsproben für jedes Programm.
- Im September 2026 feierte Niron Magnetics den Stahlbau Meilenstein in seiner Produktionsanlage Sartell, Minnesota und kündigte eine Investition von Honda Motor Co., Ltd. an. Die Anlage, die jährlich bis zu 1.500 Tonnen Seltenerd-freie Eisennitrid-Magnete produzieren soll, soll im Jahr 2027 betriebsbereit sein und wird durch eine bedingte Darlehensvergabe von bis zu 150 Millionen US-Dollar vom Department of War of Strategic Capital unterstützt.
- Im November 2025 genehmigte Indiens Unionskabinett das Schema zur Förderung der Herstellung gesinterter Seltenerd Permanentmagnete mit einem finanziellen Aufwand von INR 7,280 crore, bestehend aus INR 6,450 crore von vertriebsgebundenen Anreizen über fünf Jahre und INR 750 Crore von Kapitalzuschüssen. Die Regelung zielt darauf ab, 6.000 Tonnen je Tonne integrierter Kapazität in fünf Begünstigten zu schaffen, die durch globale Wettbewerbsvoraussetzungen ausgewählt werden.
- Im Juli 2025 kündigte MP Materials eine öffentlich-private Partnerschaft mit dem US-Verteidigungsministerium an, die eine 400 Millionen US-Dollar-Investition in wandelbares bevorzugtes Eigenkapital beinhaltet, ein 150 Millionen US-Dollar-Darlehen für schwere Seltenerdtrennung, ein 10-jähriges NdPr-Preisniveau von 110 USD pro Kilogramm und ein 10-jähriges Abholungsabkommen für Magnete aus einer neuen 10X-Anlage. Die 10X-Anlage wird voraussichtlich im Jahr 2028 in Betrieb genommen und würde die gesamte US-Magnetproduktionskapazität des Unternehmens auf geschätzte 10.000 Tonnen bringen.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











