


Globaler Markt für medizinische Sensoren, nach Typ ( Drucksensor , Beschleunigungssensoren (Trägheitssensoren), Bewegungssensor , Bildsensor, Elektrokardiogrammsensor, Temperatursensor, Blutzucker-, Blutsauerstoffsensor), Sensorplatzierung (Streifensensoren, tragbare Sensoren, implantierbare Sensoren, nichtinvasive und invasive Sensoren, einnehmbare Sensoren , Anwendung (Diagnostik, Therapie, Überwachung, Bildgebung, Fitness und Wellness, Sonstiges), Endbenutzer (Krankenhäuser, ambulante Zentren, Kliniken, kommunale Gesundheitsversorgung), Vertriebskanal (Einzelhandel, Direktausschreibungen), Land (USA, Kanada, Mexiko, Deutschland, Italien, Großbritannien, Frankreich, Spanien, Niederlande, Belgien, Schweiz, Türkei, Russland, übriges Europa, Japan, China, Indien, Südkorea, Australien, Singapur, Malaysia, Thailand, Indonesien, Philippinen, übriger asiatisch-pazifischer Raum, Brasilien, Argentinien, übriges Südamerika, Südafrika, Saudi-Arabien, Vereinigte Arabische Emirate, Ägypten, Israel, übriger Naher Osten und Afrika) – Branchentrends und Prognose bis 2029
Was ist die Medical Sensors Marktgröße und Wachstumsrate
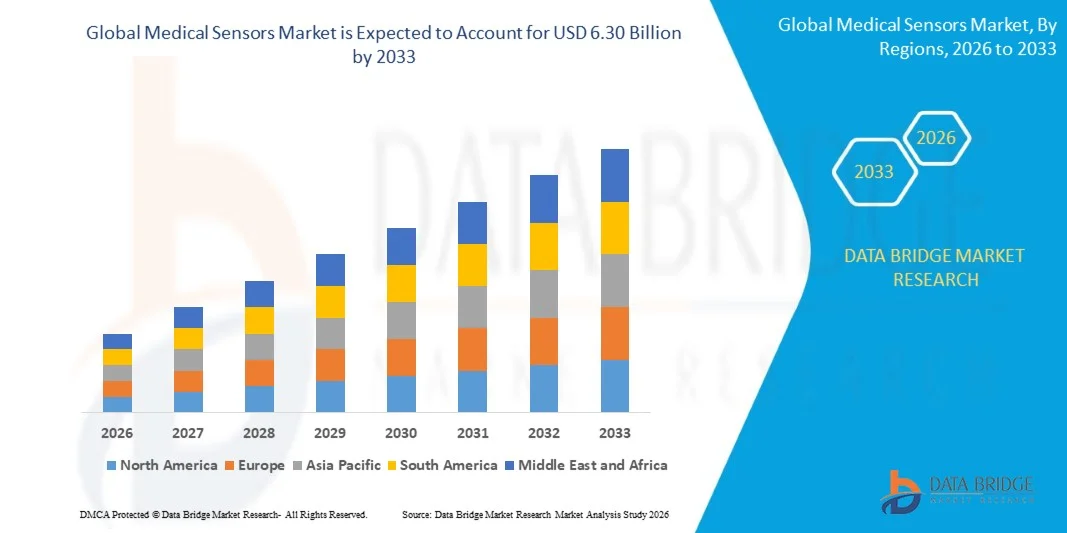
- Wie bei Data Bridge Market Research Analysis wurde die globale Marktgröße für medizinische Sensoren geschätzt3,08 Milliarden USD in 2025und wird voraussichtlich erreichen6,30 Milliarden USD bis 2033, beiCAGR von 9,35 %während des Prognosezeitraums
- Wichtige Faktoren, die erwartet werden, das Wachstum des medizinischen Sensormarktes in der Prognosezeit zu steigern, sind der Anstieg der Verwendung von Sensoren in den Kliniken und Heimanwendungen und die zunehmende Kenntnis der Patienten zur Überwachung und Diagnose der Krankheit
- Darüber hinaus wird die steigende Investition in die Forschung und Entwicklung von auf Sensoren basierenden Geräten weiter erwartet, um das Wachstum des Marktes für medizinische Sensoren voranzutreiben
Marktgröße und Prognose
- Globaler Marktwert (2025): 3,08 Mrd. USD
- Voraussichtlicher Marktwert (2033): 6,30 Mrd. USD
- Prognose CAGR (2026–2033): 9,35%
Was sind die großen Takeaways des Medical Sensors Market
- Die zunehmende Übernahme von IoT-basierten Medizinprodukten wird weiter auf das Wachstum des Marktes für medizinische Sensoren geschätzt. Andererseits wird der Rückgang der Durchdringung von Medizinprodukten in den Entwicklungsländern weiter vorangetrieben, um das Wachstum des Marktes für medizinische Sensoren in der Zeitperiode zu behindern.
- Darüber hinaus bietet die Entwicklung in den Sensoren und digitalen Technologien in den kommenden Jahren weitere Möglichkeiten für das Wachstum des Medizinsensorenmarktes. Das strenge regulatorische Umfeld und die Anforderung von Produktzulassungen könnten jedoch das Wachstum des Marktes für medizinische Sensoren in naher Zukunft weiter herausfordern
- Nordamerika dominierte den Markt für medizinische Sensoren mit einem Umsatzanteil von 36,31% im Jahr 2025, der durch ein starkes Wachstum in der fortgeschrittenen Gesundheitsinfrastruktur, eine zunehmende Akzeptanz von tragbaren Gesundheitsgeräten und eine rasche Expansion der digitalen Gesundheitstechnologien in den USA und Kanada verursacht wurde.
- Asia-Pacific wird die schnellste CAGR von 2026 bis 2033 von 8,34% registrieren, angetrieben durch schnelle Erweiterung der Gesundheitsinfrastruktur, zunehmende Übernahme von tragbaren Geräten und steigende Nachfrage nach erschwinglichen Diagnoselösungen in China, Japan, Indien, Südkorea und Südostasien
- Das Segment Blood Glucose Sensor dominierte den Markt mit einem Anteil von 28,6% im Jahr 2025, der von der steigenden globalen Prävalenz von Diabetes und der zunehmenden Einführung kontinuierlicher Glukoseüberwachungssysteme (CGM) angetrieben wird.
Report Scope und Medical Sensors Marktsegmentierung
|
Attribute |
Medizinische Sensoren Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert wurden, auch eingehende Expertenanalyse, Preisanalyse, Markenanteilsanalyse, Verbraucherumfrage, Demographieanalyse, Supply Chain Analyse, Wertschöpfungskettenanalyse, Rohstoff-/Verbrauchsübersicht, Herstellerauswahlkriterien, PESTLE Analyse, Porter Analysis und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Medical Sensors Market
„Rising Adoption von miniaturisierten, tragbaren und IoT-integrierten medizinischen Sensoren„
- Der Markt für medizinische Sensoren zeigt eine starke Einführung miniaturisierter, drahtloser und verschleißfähiger Sensortechnologien zur Unterstützung kontinuierlicher Gesundheitsüberwachung, ferner Patientenversorgung und Echtzeitdiagnosen
- Hersteller stellen hochpräzise, multi-Parameter und Low-Power-Sensoren mit fortschrittlichen Datenanalysen, KI-Integration und Kompatibilität mit digitalen Gesundheitsplattformen vor
- Die zunehmende Nachfrage nach kosteneffizienten, tragbaren und patientenfreundlichen Monitoring-Lösungen treibt die Adoption in Krankenhäusern, Heim- und Telemedizinanwendungen voran.
- So entwickeln Unternehmen wie Koninklijke Philips N.V., Honeywell International Inc, STMicroelectronics und Medtronic fortschrittliche Biosensoren, tragbare Überwachungsgeräte und intelligente Diagnosesysteme
- Ein zunehmender Bedarf an Echtzeit-Gesundheitsverfolgung, Früherkennung und Fernüberwachung beschleunigt die Verschiebung zu angeschlossenen und AI-fähigen medizinischen Sensoren
- Da die Gesundheitsversorgung digitaler, personalisierter und vorbeugender wird, bleiben medizinische Sensoren für die Verbesserung der Patientenergebnisse von entscheidender Bedeutung und ermöglichen die Versorgung der nächsten Generation
Was sind die Schlüsseltreiber des Medical Sensors Markt
- Steigende Nachfrage nach präzisen, Echtzeit- und nicht-invasiven Überwachungseinrichtungen zur Unterstützung des chronischen Krankheitsmanagements, der Patientensicherheit und der Frühdiagnose
- So erweiterten im Jahr 2025 führende Unternehmen wie Sensirion AG, NXP Semiconductors und Danaher ihre Sensorportfolios mit verbesserter Präzision, Konnektivität und leistungsarmen Fähigkeiten.
- Die zunehmende Übernahme von tragbaren Geräten, IoT-fähige Gesundheitssysteme, Robotik und intelligente medizinische Geräte erhöht die Nachfrage in den USA, Europa und Asien-Pazifik
- Fortschritte in der MEMS-Technologie, Biosensing Materialien, Signalverarbeitung und drahtlose Kommunikation haben verbesserte Sensorleistung, Zuverlässigkeit und Energieeffizienz
- Die Nutzung von AI-basierten Diagnostik, Remote-Patienten-Monitoring und digitalen Therapeutika schafft Nachfrage nach multifunktionalen und hochempfindlichen Sensoren
- Der Medical Sensors-Markt wird durch die zunehmende Investition in die Gesundheitsinfrastruktur, digitale Gesundheitsökosysteme und die Innovation von Medizinprodukten unterstützt und erwartet ein starkes langfristiges Wachstum
Welcher Faktor hebt das Wachstum des Medical Sensors Market hervor
- Hohe Kosten im Zusammenhang mit fortschrittlichen Biosensoren, tragbaren Geräten und integrierten Überwachungssystemen begrenzen die Annahme in kostensensitiven Gesundheitseinstellungen und aufstrebenden Märkten
- So konnten beispielsweise während 2024–2025 Schwankungen der Halbleiterversorgung, der Sensorkomponentenkosten und der regulatorischen Compliance-Anforderungen die Produktionskosten für mehrere globale Hersteller erhöhen
- Komplexität bei der Integration von Multisensorsystemen, Datenanalyseplattformen und KI-basierten Diagnostik erhöht den Bedarf an Fachkompetenz und technischer Infrastruktur
- Begrenztes Bewusstsein und mangelnde Standardisierung in den digitalen Gesundheitstechnologien in Entwicklungsregionen verlangsamen die weit verbreitete Annahme
- Stringent regulatorische Zulassungen, Datenschutzbedenken und Cybersicherheitsrisiken schaffen zusätzliche Herausforderungen für die Markterweiterung
- Um diese Probleme zu lösen, konzentrieren sich Unternehmen auf kostengünstige Designs, regulatorische Compliance, Cloud-Integration und verbesserte Datensicherheit, die eine breitere Übernahme medizinischer Sensoren weltweit unterstützen werden
Wie wird der Medical Sensors Market segmentiert
Der Markt wird auf Basis von Typ, Sensorplatzierung, Anwendung, Verteilungskanal und Endbenutzern segmentiert.
• nach Typ
Auf Basis des Typs wird der medizinische Sensormarkt in Drucksensoren, Beschleunigungssensor (Inertial) Sensoren, Bewegungssensoren, Bildsensoren, Elektrokardiogrammsensoren, Temperatursensoren, Blutglukosesensoren und Blutsauerstoffsensoren segmentiert. Das Segment Blood Glucose Sensor dominierte den Markt mit einem Anteil von 28,6% im Jahr 2025, der von der steigenden globalen Prävalenz von Diabetes und der zunehmenden Einführung von kontinuierlichen Glucose-Überwachungssystemen (CGM) angetrieben wird. Diese Sensoren sind weit verbreitet in tragbaren und implantierbaren Geräten für Echtzeit-Tracking, Verbesserung der Patientenergebnisse und Krankheitsmanagement. Ihre hohe Genauigkeit, einfache Bedienung und Integration mit digitalen Gesundheitsplattformen unterstützen zudem eine starke Akzeptanz im hauseigenen Gesundheitswesen und im klinischen Umfeld.
Das Segment Image Sensor wird von 2026 bis 2033 mit dem schnellsten CAGR wachsen, der durch den zunehmenden Einsatz in fortschrittlichen diagnostischen Abbildungen, Endoskopie und minimalinvasiven Verfahren angetrieben wird. Die steigende Nachfrage nach hochauflösenden Abbildungen und AI-gestützten Diagnosen beschleunigt das Wachstum in diesem Segment.
• Durch Sensor Platzierung
Auf Basis der Sensorplatzierung wird der Markt in Streifensensoren, Tragbare Sensoren, implantierbare Sensoren, nicht-invasive und invasive Sensoren und Ingestible Sensors segmentiert. Das Segment Wearable Sensors dominierte den Markt mit einem Anteil von 34,2% im Jahr 2025, aufgrund der wachsenden Popularität von intelligenten Gesundheitsgeräten wie Fitness-Trackern, Smartwatches und Fernüberwachungssystemen. Diese Sensoren ermöglichen ein kontinuierliches Nachführen lebenswichtiger Parameter wie Herzfrequenz, Sauerstoffgehalt und körperliche Aktivität, was sie für die vorbeugende Gesundheitsversorgung und das chronische Krankheitsmanagement wesentlich macht. Ihre Bequemlichkeit, Portabilität und Integration mit mobilen Gesundheitsanwendungen haben die Akzeptanz von Verbrauchern und Gesundheitsdienstleistern deutlich verbessert.
Das Segment Implantable Sensors wird von 2026 bis 2033 am schnellsten CAGR wachsen, angetrieben durch Fortschritte in der Biosensortechnologie, zunehmende Verwendung in Herz-Überwachung, Neurostimulation und langfristiges Krankheitsmanagement und steigende Nachfrage nach internen Gesundheitsdaten in Echtzeit.
• Durch Anwendung
Auf Basis der Anwendung wird der Markt für medizinische Sensoren in Diagnostik, Therapeutik, Monitoring, Bildgebung, Fitness und Wellness und andere segmentiert. Das Monitoring-Segment dominierte den Markt mit einem Anteil von 31,8% im Jahr 2025, unterstützt durch die steigende Nachfrage nach kontinuierlicher Patientenüberwachung in Krankenhäusern, Heimpflege und Remote Healthcare-Einstellungen. Medizinische Sensoren werden weitgehend zur Verfolgung von Vitalzeichen wie Herzfrequenz, Blutdruck, Sauerstoffsättigung und Temperatur eingesetzt. Der Anstieg der chronischen Krankheiten und alternden Bevölkerungen hat die Nachfrage nach Echtzeit-Überwachungslösungen weiter gestärkt.
Das diagnostische Segment wird voraussichtlich von 2026 bis 2033 am schnellsten CAGR wachsen, was durch Fortschritte bei der Früherkennung, Punkt-of-care-Tests und AI-basierten Diagnose-Tools bedingt ist. Die zunehmende Fokussierung auf präventive Gesundheitsversorgung und schnelle Testlösungen beschleunigt die weltweite Übernahme von Gesundheitssystemen.
• Durch Endbenutzer
Auf der Grundlage der Endverbraucher wird der Markt in Krankenhäuser, Ambulatory Centers, Kliniken und Community Healthcare segmentiert. Das Segment Hospitals dominierte den Markt mit einem Anteil von 40,5% im Jahr 2025, aufgrund des hohen Patientenzuflusses, der Verfügbarkeit fortschrittlicher medizinischer Infrastrukturen und des umfangreichen Einsatzes von Überwachungs- und Diagnosegeräten. Krankenhäuser verlassen sich stark auf medizinische Sensoren für kritische Pflege, chirurgische Eingriffe und Patientenüberwachung, treiben konsequente Nachfrage.
Das Segment Healthcare der Gemeinschaft soll von 2026 bis 2033 mit dem schnellsten CAGR wachsen, das von der Verschiebung in Richtung dezentraler Gesundheitsversorgung, der zunehmenden Einführung von hausbasierten Überwachungseinrichtungen und staatlichen Initiativen zur Förderung des primären Gesundheitszugangs abhängt. Die steigende Nachfrage nach kostengünstigen und zugänglichen Gesundheitslösungen unterstützt das Wachstum in diesem Segment weiter.
• Durch den Verteilerkanal
Auf Basis des Vertriebskanals wird der Markt für medizinische Sensoren in Retail und Direct Tenders segmentiert. Das Segment Direct Tenders dominierte den Markt mit einem Anteil von 62,3 % im Jahr 2025, da Krankenhäuser, Gesundheitseinrichtungen und Regierungsorganisationen medizinische Sensoren durch Verträge und Ausschreibungen in großem Umfang beschaffen. Dieser Kanal gewährleistet Kosteneffizienz, konsistente Versorgung und Einhaltung regulatorischer Standards, so dass er die bevorzugte Beschaffungsmethode für Großunternehmen im Gesundheitswesen ist.
Das Retail-Segment wird von 2026 bis 2033 bei der schnellsten CAGR wachsen, die durch die zunehmende Verbraucherakzeptanz von tragbaren Gesundheitsgeräten, Heimdiagnose-Kits und überzähligen medizinischen Sensoren angetrieben wird. Das Wachstum in E-Commerce-Plattformen und das digitale Gesundheitsbewusstsein beschleunigen die Expansion des Einzelhandelskanals.
Welche Region hält den größten Teil des Medical Sensors Markt
- Nordamerika dominierte den Markt für medizinische Sensoren mit einem Umsatzanteil von 36,31% im Jahr 2025, der durch ein starkes Wachstum in der fortgeschrittenen Gesundheitsinfrastruktur, eine zunehmende Akzeptanz von tragbaren Gesundheitsgeräten und eine rasche Expansion der digitalen Gesundheitstechnologien in den USA und Kanada getrieben wurde. Die hohe Nachfrage nach Echtzeit-Patientenmonitoring, chronischem Krankheitsmanagement und minimalinvasiver Diagnostik treibt die Einführung medizinischer Sensoren in Krankenhäusern, Heimgesundheit und klinischen Forschungszentren weiter voran.
- Führende Unternehmen in Nordamerika stellen fortschrittliche Biosensoren, AI-integrierte diagnostische Werkzeuge und Fernüberwachungslösungen vor, die die technologische Führung der Region stärken. Kontinuierliche Investitionen in Telegesundheit, vernetzte Gesundheitssysteme und Präzisionsmedizin führen zu langfristiger Markterweiterung
- Hohe Gesundheitsausgaben, starke FuE-Ökosysteme und zunehmender Fokus auf präventive und personalisierte Medizin verstärken die regionale Marktherrschaft
US Medical Sensors Market Insight
Die USA sind der größte Beitrag in Nordamerika, unterstützt durch fortgeschrittene Gesundheitsinfrastruktur, starke Einführung von digitalen Gesundheitslösungen und eine umfangreiche Nutzung von tragbaren und implantierbaren Sensoren in Krankenhäusern, Kliniken und Heimpflege-Einstellungen. Die zunehmende Prävalenz von chronischen Krankheiten, die steigende Nachfrage nach Fernpatientenüberwachung und die schnelle Entwicklung von KI-basierten Diagnoseplattformen verstärken die Nachfrage nach hochpräzisen medizinischen Sensoren. Die Präsenz führender medizinischer Geräteunternehmen, starke Startup-Ökosysteme und hohe Investitionen in die Gesundheitsinnovation treiben das Marktwachstum weiter voran.
Kanada Medical Sensors Markt Einblick
Kanada trägt maßgeblich zum regionalen Wachstum bei, das durch den Ausbau der Gesundheitsdigitalisierung, die zunehmende Einführung von Fernüberwachungstechnologien und die wachsende Investition in die medizinische Forschung und Innovation geprägt ist. Krankenhäuser und Gesundheitseinrichtungen nutzen zunehmend medizinische Sensoren zur Patientenüberwachung, Diagnose und chronischen Krankheitsmanagement. Regierungsgestützte Gesundheitsinitiativen, qualifizierte Arbeitskräfteverfügbarkeit und steigende Nachfrage nach Telemedizin- und Smart Healthcare-Lösungen stärken die Marktakzeptanz im ganzen Land.
Markt für medizinische Sensoren in Asien-Pazifik
Asia-Pacific wird die schnellste CAGR von 2026 bis 2033 von 8,34% registrieren, angetrieben durch schnelle Erweiterung der Gesundheitsinfrastruktur, zunehmende Übernahme von tragbaren Geräten und steigende Nachfrage nach erschwinglichen Diagnoselösungen in China, Japan, Indien, Südkorea und Südostasien. Die wachsende Bevölkerung, die zunehmende Prävalenz chronischer Krankheiten und das steigende Gesundheitsbewusstsein erhöhen die Nachfrage nach medizinischen Sensoren. Die Ausweitung von Telegesundheitsdiensten, digitalen Gesundheitsplattformen und staatlichen Gesundheitsinitiativen beschleunigt das Marktwachstum in der gesamten Region weiter.
China Medizinische Sensoren Markt Insight
China ist der größte Beitrag für Asien-Pazifik aufgrund massiver Investitionen im Gesundheitswesen, der Erweiterung der Medizinprodukteherstellung und der starken staatlichen Unterstützung für die digitale Gesundheitstransformation. Die zunehmende Übernahme von tragbaren Gesundheitsgeräten, AI-gesteuerten Diagnosen und Fernüberwachungssystemen treibt die Nachfrage nach fortschrittlichen medizinischen Sensoren an. Die lokalen Fertigungsmöglichkeiten und Kostenvorteile verbessern das Wachstum des Inlands- und Exportmarktes weiter.
Japan Medical Sensors Markt Einblick
Japan zeigt ein stetiges Wachstum, das durch eine fortschrittliche Gesundheitsinfrastruktur, eine alternde Bevölkerung und einen starken Fokus auf präzise medizinische Technologien unterstützt wird. Die zunehmende Nachfrage nach minimalinvasiven Verfahren, Roboterchirurgie und hochleistungsfähigen Diagnosesystemen treibt die Einführung hochwertiger medizinischer Sensoren an. Kontinuierliche Innovation in der Healthcare-Elektronik und intelligenten medizinischen Geräten unterstützt langfristige Markterweiterung.
Indien Medical Sensors Markt Einblick
Indien entwickelt sich als ein großes Wachstumszentrum, das durch den Ausbau des Gesundheitszugangs, die steigende Annahme von tragbaren Geräten und staatliche Initiativen zur Förderung der digitalen Gesundheit und Telemedizin angetrieben wird. Die zunehmende Nachfrage nach erschwinglichen diagnostischen Werkzeugen, Fernüberwachungslösungen und chronischen Krankheitsmanagementsystemen treibt die Einführung medizinischer Sensoren voran. Die zunehmende Investition in die Gesundheitsinfrastruktur und die steigende Start-up-Aktivität beschleunigen die Marktdurchdringung weiter.
Südkorea Medical Sensors Markt Einblick
Südkorea trägt aufgrund der starken Nachfrage nach fortschrittlichen Gesundheitstechnologien, intelligenten Krankenhäusern und leistungsstarken medizinischen Geräten deutlich bei. Schnelle Entwicklung von digitalen Gesundheitsplattformen, AI-basierten Diagnosen und tragbaren Überwachungssystemen treibt die Einführung von medizinischen Sensoren an. Technologische Innovation, starke Fertigungsfähigkeiten und eine wachsende Digitalisierung der Gesundheitsversorgung unterstützen nachhaltiges Marktwachstum.
Welche sind die Top-Unternehmen im Medical Sensors Market
Die Medizinsensorenindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Koninklijke Philips N.V.(Niederlande)
- Sensirion AG (Schweiz)
- Honeywell International Inc(US)
- Smiths Group plc (USA)
- STMicroelectronics(Schweiz)
- OmniVision Technologies, Inc. (USA)
- MEMSIC, Inc (USA)
- Universal Biosensoren (Australien)
- Biosensors International Group, Ltd. (Singapur)
- GeekWire, LLC (USA)
- General Electric Company(US)
- Medtronic(Irland)
- First Sensor AG (Deutschland)
- NXP Halbleiter (Niederlande)
- Danaher (USA)
Was sind die jüngsten Entwicklungen im globalen Medizinsensormarkt
- Im März 2024 erweiterte Stryker sein Labor für Medizinproduktetests in Indien mit einer 55.600 Quadratmeter großen erweiterten Anlage, die mit verbesserter Infrastruktur, verbesserten Mikrobiologie-Fähigkeiten und qualifizierten Mitarbeitern ausgestattet ist, um Innovation zu unterstützen und eine hohe Produktqualität in seinem medizinischen Technologie-Portfolio zu gewährleisten.
- Im Oktober 2023 führte Siemens Healthineers eine bahnbrechende, nicht-invasive Blutzucker-Überwachungstechnologie ein, die ein schmerzfreies Testen mit fortschrittlichen Sensorsystemen ermöglicht, den Patientenkomfort und die Compliance im Diabetesmanagement verbessert und so die Einführung von Diagnoselösungen der nächsten Generation verbessert.
- Im September 2023 startete Medtronic ein verbessertes kontinuierliches Glucose-Monitoring-System, das Echtzeit-Lesen und Alarme für Blutzuckerspiegel liefert, Patienten und Gesundheitsdienstleister dabei unterstützt, die Insulin-Administration zu optimieren und das Krankheitsmanagement zu verbessern und damit die Patientenergebnisse und die digitale Gesundheitsintegration voranzutreiben.
- Im August 2023 führte GE Healthcare ein fortschrittliches, tragbares Herz-Überwachungsgerät ein, das für eine kontinuierliche 24-Stunden-Herzrhythmus-Tracking und eine Remote-Patienten-Überwachung konzipiert ist, wodurch eine zeitnahe medizinische Intervention und eine Reduzierung der Krankenhausaufenthalte ermöglicht wird und damit das Wachstum von Remote Healthcare-Lösungen unterstützt wird.
- Im Juni 2023 startete OmniVision Technologies Inc. das OVMed OCHTA Kabelmodul für Einweg-Endoskope mit ultradünnen Kabeln und kompakter Bildgebungstechnologie mit anpassbaren Längen und optionaler Mini-LED-Beleuchtung, wodurch Präzision und Flexibilität in minimalinvasiven medizinischen Verfahren verbessert werden
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











