


Globaler Markt für medizinische Terminologiesoftware, nach Produkten (Dienste, Plattform), Anwendung (Datenaggregation, Kostenerstattung, öffentliche Gesundheitsüberwachung, Datenintegration , Entscheidungsunterstützung, klinische Studien, Qualitätsberichterstattung und klinische Richtlinien), Endbenutzern (Gesundheitsdienstleister, Kostenträger im Gesundheitswesen, Anbieter von Gesundheits-IT) – Branchentrends und Prognose bis 2029
Was ist die Medical Terminology Software Markt Größe und Wachstum Rate
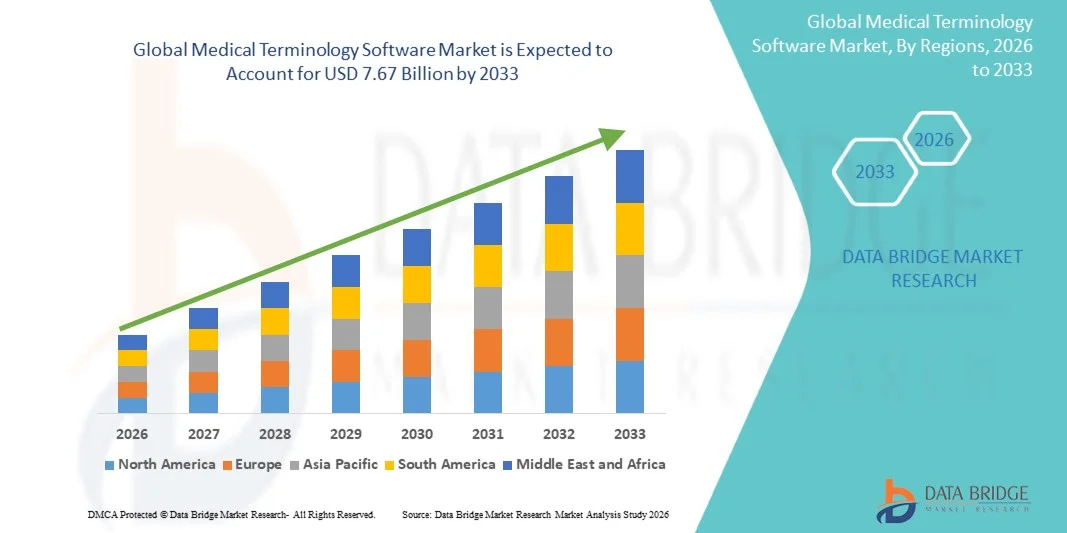
- Wie pro Data Bridge Market Research Analysis wurde die globale Marktgröße für Medizin-Terminologie-Software bewertet.1,97 Mrd. USD im Jahr 2025und wird voraussichtlich erreichen7,67 Milliarden USD bis 2033, beiCAGR von 18,52%während des Prognosezeitraums
- Das Marktwachstum wird größtenteils durch die zunehmende Einführung von elektronischen Gesundheitsdaten (EHR), klinische Dokumentationsverbesserungsinitiativen und den wachsenden Bedarf an standardisierten Gesundheitsdaten in Krankenhäusern, Zahlern und Forschungsorganisationen gefördert.
- Darüber hinaus stellt die steigende Nachfrage nach präziser Codierung, Interoperabilität und regulatorischer Compliance sowie Fortschritte bei der IT- und KI-getriebenen Sprachverarbeitung medizinische Terminologiesoftware als kritischer Bestandteil moderner Gesundheitssysteme ein. Diese konvergierenden Faktoren beschleunigen die Einführung von Terminologielösungen und erhöhen damit das Wachstum der Industrie erheblich
Marktgröße und Prognose
- Globaler Marktwert (2025):USD 1.97 Milliarden
- Voraussichtlicher Marktwert (2033):USD 7.67 Milliarden
- Wettervorhersage CAGR (2026–2033): 18.52%
Was sind die großen Takeaways des Medical Terminology Software Market
- Medizinische Terminologie-Software, die zur Standardisierung, Verwaltung und Kartierung von klinischen Vokabular über Gesundheitssysteme entwickelt wurde, wird zu einem kritischen Bestandteil der modernen IT-Infrastruktur im Gesundheitswesen sowohl in klinischen als auch administrativen Einstellungen aufgrund seiner Rolle bei der Sicherstellung der Datengenauigkeit, Interoperabilität und effizientem Gesundheitsinformationsaustausch
- Die eskalierende Nachfrage nach medizinischer Terminologie-Software wird in erster Linie durch die weit verbreitete Einführung elektronischer Gesundheitsdaten (EHR), zunehmende regulatorische Anforderungen an standardisierte klinische Daten und zunehmende Betonung auf genaue medizinische Kodierung und Abrechnungsprozesse gefördert.
- Nordamerika dominierte den Medizinterminologie-Softwaremarkt mit dem größten Umsatzanteil von 41,3% im Jahr 2025, gekennzeichnet durch fortschrittliche IT-Infrastruktur im Gesundheitswesen, starke regulatorische Rahmenbedingungen und frühzeitige Einführung digitaler Gesundheitslösungen, wobei die USA eine bedeutende Umsetzung in Krankenhäusern und Payer-Systemen beobachten, die von der Notwendigkeit von Interoperabilität und Compliance-Standards angetrieben werden.
- Asia-Pacific wird voraussichtlich die am schnellsten wachsende Region im Medizinterminologie-Software-Markt während der Prognosezeit durch eine schnelle Gesundheits-Digitalisierung, den Ausbau von Krankenhausnetzen und zunehmende staatliche Initiativen zur Unterstützung der Gesundheits-IT-Adoption sein.
- Das Plattformsegment dominierte den Medizinterminologie-Softwaremarkt mit einem Marktanteil von 52,8% im Jahr 2025, der von seiner entscheidenden Rolle bei der Realisierung von Echtzeit-Terminologie-Management, nahtloser Integration mit IT-Systemen im Gesundheitswesen und Unterstützung für Anwendungen wie Datenintegration, Rückerstattung und klinische Entscheidungsunterstützungssysteme geprägt ist.
Report Scope und Medical Terminology Software Marktsegmentierung
|
Attribute |
Medizinische Terminologie Software Key Market Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert werden, auch eingehende Expertenanalysen, Patientenepidemiologie, Pipelineanalyse, Preisanalyse und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Medical Terminology Software Market
„Förderung durch AI-getriebene klinische Sprachstandardisierung“
- Ein signifikanter und beschleunigter Trend im globalen Medizinterminologie-Softwaremarkt ist die Vertiefung der Integration mit künstlicher Intelligenz (KI) und fortschrittlichen Technologien der natürlichen Sprachverarbeitung (NLP) innerhalb von IT-Ökosystemen im Gesundheitswesen wie elektronischen Gesundheitsdaten, klinischen Entscheidungsunterstützungssystemen und Datenanalyseplattformen. Diese Fusion von Technologien verbessert die klinische Genauigkeit und Datenverwendbarkeit erheblich
- So bietet 3M Health Information Systems KI-gestützte Codierungs- und Terminologielösungen, die mit klinischen Workflows integrieren und eine automatisierte Extraktion und Standardisierung medizinischer Daten über Systeme ermöglichen. In ähnlicher Weise bietet Wolters Kluwer ein Terminologiemanagement, das mit Entscheidungsunterstützungswerkzeugen integriert ist, um die Dokumentationsgenauigkeit zu verbessern
- Die KI-Integration in medizinische Terminologie-Software ermöglicht Funktionen wie automatisierte klinische Codierung, Echtzeit-Fehlererkennung und intelligente Kartierung über mehrere Vokabeln. Zum Beispiel, einige Plattformen nutzen KI kontinuierlich von klinischen Eingaben lernen, um die Kodierungsgenauigkeit zu verbessern und kann Unstimmigkeiten oder Lücken in der Dokumentation markieren. Darüber hinaus bieten NLP-Fähigkeiten den Anwendern die Möglichkeit, unstrukturierte klinische Noten effizient in standardisierte Formate zu verarbeiten
- Die nahtlose Integration von Terminologiesoftware mit breiteren IT-Systemen im Gesundheitswesen ermöglicht eine zentrale Kontrolle über das klinische Datenmanagement. Durch eine einheitliche Schnittstelle können Gesundheitswesen-Anbieter die Funktionen Codierung, Abrechnung, Reporting und Analytik verwalten, wodurch eine optimierte und interoperable Gesundheitsumgebung geschaffen wird
- Dieser Trend zu intelligenteren, intuitiven und vernetzten Terminologiesystemen lässt die Erwartungen für das Datenmanagement im Gesundheitswesen grundlegend umgestalten. Folglich entwickeln Unternehmen wie Oracle Health KI-fähige Lösungen mit Funktionen wie automatisierte Terminologieaktualisierungen und Interoperabilitätsunterstützung in globalen Standards
- Die Nachfrage nach medizinischer Terminologie-Software, die eine nahtlose KI- und NLP-Integration bietet, wächst in Krankenhäusern, Forschungsorganisationen und Zahlern rapide, da die Interessenvertreter zunehmend die Datengenauigkeit und effiziente klinische Arbeitsabläufe priorisieren
- Schwerpunkte auf globalen Standardisierungsinitiativen wie SNOMED CT und ICD-Systemen sind die Entwicklung von Terminologiesoftware zur Unterstützung von mehrsprachigen und grenzüberschreitenden Interoperabilitäten, die Unterstützung der internationalen Zusammenarbeit im Gesundheitswesen und die Überwachung der öffentlichen Gesundheit
Medizinische Terminologie Software Marktdynamik
Fahrer
„Wachstum aufgrund der steigenden Anforderungen an die Gesundheitsdiagnostik und Datenstandardisierung“
- Die zunehmende Prävalenz von Initiativen zur Digitalisierung des Gesundheitswesens und der zunehmende Bedarf an standardisierten klinischen Daten, verbunden mit der zunehmenden Einführung von elektronischen Gesundheitsdatensystemen, ist ein wesentlicher Treiber für die erhöhte Nachfrage nach medizinischer Terminologiesoftware
- So kündigte Optum im März 2025 Verbesserungen in seinen Dateninteroperabilitätslösungen an, die sich auf die Verbesserung der Terminologie- und Kodierungsgenauigkeit konzentrieren. Solche Strategien von Schlüsselunternehmen werden erwartet, dass das Wachstum der Medizin-Terminologie-Softwareindustrie in der Prognosezeit vorangetrieben wird
- Da Gesundheitsorganisationen sich stärker auf die Verbesserung der Datenqualität und der regulatorischen Compliance konzentrieren, bietet die Terminologiesoftware erweiterte Funktionen wie standardisierte Vokabulare, automatisierte Codierung und Echtzeit-Validierung an und bietet ein überzeugendes Upgrade über manuelle Prozesse
- Darüber hinaus setzt die zunehmende Betonung auf wertbasierte Pflege und datengesteuerte Entscheidungsfindung die Terminologiesoftware zu einem integralen Bestandteil der IT-Systeme im Gesundheitswesen und bietet eine nahtlose Integration mit Analyse- und Berichtsplattformen
- Die Notwendigkeit von genauen Rückerstattungsprozessen, einer verbesserten klinischen Dokumentation und einem effizienten Datenaustausch zwischen Stakeholdern sind wichtige Faktoren, die die Einführung von Terminologiesoftware über Gesundheitsökosysteme fördern. Der Trend zur digitalen Transformation und die zunehmende Verfügbarkeit von Cloud-basierten Lösungen tragen weiter zum Marktwachstum bei
- Die wachsende Regierungsmandat und die Gesundheitspolitik zur Förderung der Interoperabilität und der standardisierten Berichterstattung beschleunigen die Adoption, da die Anbieter verpflichtet sind, die sich entwickelnden Datenaustauschrahmen und Qualitätsberichterstattungsstandards einzuhalten
- Die zunehmende Menge an Gesundheitsdaten, die aus digitalen Gesundheitswerkzeugen, tragbaren Geräten und Telekommunikationsplattformen generiert werden, treibt die Nachfrage nach fortschrittlichen Terminologielösungen, die in der Lage sind, groß angelegte klinische Datensätze effektiv zu verwalten und zu strukturieren
Zurückhaltung/Challenge
„Datenkomplexität und Integration Herausforderungen mit Legacy-Systemen“
- Um die Komplexität der Integration von Medizinterminologie-Software mit bestehenden alten Gesundheitssystemen, einschließlich Kompatibilitätsproblemen und Datenunkonsistenzen, zu bedenken, stellt eine erhebliche Herausforderung für eine breitere Marktdurchdringung dar. Da sich Gesundheitsorganisationen auf vielfältige IT-Infrastrukturen verlassen, kann die nahtlose Implementierung schwierig sein
- Zum Beispiel haben Berichte über Interoperabilitätslücken zwischen Legacy-Systemen und modernen Terminologie-Plattformen einige Organisationen vorsichtig gemacht, neue Lösungen aufgrund potenzieller Workflow-Störungen zu übernehmen.
- Die Bewältigung dieser Integrationsherausforderungen durch standardisierte Rahmen, skalierbare Architekturen und kontinuierliche Systemaktualisierungen ist entscheidend für eine reibungslose Annahme. Unternehmen wie Cerner Corporation betonen die Interoperabilität und Integrationsfähigkeit in ihre Lösungen, um solche Bedenken zu mindern. Darüber hinaus können die relativ hohen Implementierungskosten und die Notwendigkeit von Fachkräften, diese Systeme zu verwalten, eine Barriere für kleinere Gesundheitsdienstleister sein
- Während sich Cloud-basierte und modulare Lösungen entwickeln, um die Kosten zu senken, können die wahrgenommenen Komplexitäts- und Ressourcenanforderungen vor allem bei der Entwicklung von Gesundheitssystemen oder kleineren Institutionen noch eine weit verbreitete Annahme behindern.
- Die Überwindung dieser Herausforderungen durch verbesserte Interoperabilitätsstandards, Schulung von Arbeitskräften und kostengünstige Bereitstellungsmodelle wird für ein nachhaltiges Marktwachstum von entscheidender Bedeutung sein.
- Datenschutz- und Sicherheitsbedenken im Zusammenhang mit der Behandlung sensibler Patienteninformationen innerhalb von Terminologieplattformen können zu einer Hesitation unter Gesundheitsorganisationen führen, insbesondere mit zunehmender Cyberbedrohung und strengen Datenschutzbestimmungen
- Eine begrenzte Verfügbarkeit von Fachkräften mit Know-how im Bereich der klinischen Informatik und Terminologiemanagement kann die effektive Umsetzung und Optimierung dieser Systeme im Gesundheitswesen weiter einschränken
Wie wird der Medical Terminology Software Market segmentiert
Der Markt wird auf Basis von Produkten, Anwendungen und Endverbrauchern segmentiert.
- von Produkten
Auf Basis von Produkten wird der Softwaremarkt für medizinische Terminologie in Dienstleistungen und Plattformen segmentiert. Das Plattformsegment dominierte den Markt mit dem größten Marktanteil von 52,8% im Jahr 2025, der von seiner zentralen Rolle bei der Ermöglichung eines standardisierten Terminologiemanagements, der Interoperabilität und der Echtzeit-Klinikdatenverarbeitung über Gesundheitssysteme angetrieben wurde. Plattformen bieten integrierte Lösungen, die mehrere Anwendungen wie Codierung, Rückerstattung und Entscheidungsunterstützung unterstützen und sie für große Gesundheitsorganisationen unverzichtbar machen. Ihre nahtlose Integration in elektronische Gesundheitsakte und Krankenhausinformationssysteme stärkt ihre Dominanz. Darüber hinaus verbessern kontinuierliche Weiterentwicklungen in Cloud-basierten Plattformen und KI-getriebenen Funktionalitäten die Skalierbarkeit und Effizienz und ziehen eine weit verbreitete Adoption an. Die wachsende Nachfrage nach zentralisierter Datenführung und verbesserter klinischer Genauigkeit trägt auch maßgeblich zur Dominanz dieses Segments bei.
Das Dienstleistungssegment wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 beobachten, die durch den zunehmenden Bedarf an Umsetzungs-, Beratungs-, Wartungs- und Ausbildungsdienstleistungen im Zusammenhang mit Terminologielösungen getrieben wird. Da Gesundheitsdienstleister komplexere digitale Systeme übernehmen, steigt die Nachfrage nach kompetenter Unterstützung, um eine reibungslose Bereitstellung und Optimierung zu gewährleisten. Dienstleistungen spielen eine wichtige Rolle bei der Anpassung von Lösungen nach organisatorischen Bedürfnissen und der Sicherstellung der Einhaltung der sich entwickelnden Gesundheitsvorschriften. Darüber hinaus treibt die Erweiterung von Cloud-basierten und Abonnement-basierten Modellen den wiederkehrenden Servicebedarf an. Der steigende Fokus auf Interoperabilität und Datenmigration aus Altsystemen beschleunigt auch das Wachstum dieses Segments.
- Anwendung
Auf der Grundlage der Anwendung wird der Markt für medizinische Terminologie in Datenaggregation, Erstattung, Überwachung der öffentlichen Gesundheit, Datenintegration, Entscheidungsunterstützung, klinische Studien, Qualitätsberichterstattung und klinische Richtlinien segmentiert. Das Rückzahlungssegment dominierte den Markt mit dem größten Marktanteil im Jahr 2025, der durch den kritischen Bedarf an präzisen Kodierungs- und Abrechnungsprozessen in Gesundheitssystemen getrieben wurde. Terminologie-Software gewährleistet standardisierte klinische Dokumentation, reduziert die Ansprüche und verbessert die Effizienz des Umsatzzyklus für Gesundheitsdienstleister und Zahler. Die zunehmende Komplexität der Kodierungsstandards wie ICD und CPT erfordert weiter fortgeschrittene Terminologiewerkzeuge. Darüber hinaus erhöht die steigende Betonung auf wertbasierte Pflegemodelle die Nachfrage nach präzisen Rückerstattungssystemen. Die Fähigkeit dieser Lösungen, Fehler zu minimieren und die Einhaltung regulatorischer Anforderungen zu gewährleisten, stärkt ihre weit verbreitete Annahme.
Das Segment klinische Studien wird voraussichtlich von 2026 bis 2033 am schnellsten CAGR erleben, das von der wachsenden Anzahl klinischer Forschungsaktivitäten und der Notwendigkeit standardisierter Daten über globale Teststandorte angetrieben wird. Terminologie-Software spielt eine wichtige Rolle bei der Harmonisierung der klinischen Daten, der Sicherstellung der Konsistenz und der effizienten Datenaustausch unter den Interessengruppen. Die zunehmende Einführung dezentraler und digitaler klinischer Studien beschleunigt die Nachfrage nach fortschrittlichen Terminologielösungen. Zudem tragen regulatorische Anforderungen an eine genaue und transparente Testdatenberichterstattung zum Segmentwachstum bei. Die Integration von KI- und Analytik-Tools in klinische Studienprozesse verbessert auch die Einführung von Terminologieplattformen in diesem Segment.
- Durch Endbenutzer
Auf Basis von Endbenutzern wird der Medizinterminologie-Softwaremarkt in Healthcare-Anbieter, Healthcare-Gewinner und Healthcare-IT-Anbieter segmentiert. Das Segment Healthcare-Anbieter dominierte den Markt mit dem größten Marktanteil im Jahr 2025, angetrieben durch den umfangreichen Einsatz von Terminologie-Software in Krankenhäusern, Kliniken und diagnostischen Zentren für klinische Dokumentation und Patientendatenmanagement. Die Anbieter verlassen sich stark auf diese Lösungen, um eine genaue Codierung zu gewährleisten, die Patientenversorgung zu verbessern und die Einhaltung regulatorischer Standards zu gewährleisten. Die weit verbreitete Einführung von elektronischen Gesundheitsdaten und digitalen Gesundheitssystemen unterstützt zudem das Segmentwachstum. Darüber hinaus verstärkt die Notwendigkeit eines effizienten Datenaustauschs und der Interoperabilität zwischen Gesundheitssystemen die Nachfrage der Anbieter. Auch das zunehmende Patientenvolumen und die Komplexität medizinischer Daten tragen maßgeblich zu dieser Dominanz bei.
Das Segment Healthcare IT-Anbieter wird von 2026 bis 2033 mit der steigenden Nachfrage nach integrierten Gesundheitslösungen und Softwareplattformen rechnen. Diese Anbieter stellen immer mehr Terminologie-Management-Funktionen in ihre Produkte ein, um die Funktionalität und Interoperabilität zu verbessern. Der wachsende Trend der digitalen Transformation im Gesundheitswesen treibt Partnerschaften zwischen IT-Anbietern und Gesundheitsorganisationen. Darüber hinaus ermöglicht die kontinuierliche Innovation in der KI-, Cloud Computing- und Datenanalyse den Anbietern fortschrittliche Terminologielösungen. Der zunehmende Bedarf an skalierbaren und anpassbaren IT-Systemen im Gesundheitswesen beschleunigt auch das Wachstum dieses Segments.
Welche Region hält den größten Teil des Medical Terminology Software Market
- Nordamerika dominierte den Medizinterminologie-Softwaremarkt mit dem größten Umsatzanteil von 41,3% im Jahr 2025, gekennzeichnet durch fortschrittliche IT-Infrastruktur im Gesundheitswesen, starke regulatorische Rahmenbedingungen und frühzeitige Einführung von digitalen Gesundheitslösungen
- Healthcare-Organisationen in der Region schätzen die Genauigkeit, Interoperabilität und regulatorische Compliance, die von der Medizin-Terminologie-Software angeboten werden, sowie die nahtlose Integration mit Systemen wie elektronischen Gesundheitsakten und klinischen Entscheidungsunterstützungsplattformen.
- Diese weit verbreitete Adoption wird weiter unterstützt durch fortschrittliche Gesundheitsinfrastruktur, hohe Gesundheitsausgaben, ein technologisch fortschrittliches Ökosystem und die wachsende Präferenz für datengesteuerte Entscheidungsfindung, die Einführung medizinischer Terminologiesoftware als kritische Lösung für Gesundheitsdienstleister, Zahler und IT-Anbieter
US Medizinische Terminologie Software Markt Insight
Der Markt für medizinische Terminologie der Vereinigten Staaten eroberte den größten Umsatzanteil von 79 % im Jahr 2025 in Nordamerika, der durch die rasche Einführung digitaler Gesundheitstechnologien und die weit verbreitete Implementierung elektronischer Gesundheitsdatensysteme gefördert wurde. Healthcare-Organisationen priorisieren zunehmend die genaue klinische Dokumentation und den standardisierten Datenaustausch durch fortschrittliche Terminologielösungen. Die wachsende Vorliebe für KI-gesteuerte Kodierungswerkzeuge, verbunden mit einer starken Nachfrage nach Interoperabilität und Compliance-getriebenen Plattformen, treibt die Branche weiter voran. Darüber hinaus trägt die zunehmende Integration von IT-Systemen im Gesundheitswesen, wie z.B. der klinischen Entscheidungsunterstützung und Datenanalyseplattformen, maßgeblich zur Expansion des Marktes bei.
Europa Medizinische Terminologie Software Markt Einblick
Der europäische Markt für medizinische Terminologie wird in der gesamten Vorausschätzungsperiode mit einem beträchtlichen CAGR ausgebaut, vor allem durch strenge regulatorische Rahmenbedingungen und den wachsenden Bedarf an standardisierten Gesundheitsdaten in allen Ländern. Die zunehmende digitale Gesundheitsannahme, verbunden mit der Nachfrage nach interoperablen Systemen, fördert die Einführung von Terminologiesoftware. Auch europäische Gesundheitsdienstleister sind auf die Genauigkeit und Effizienz dieser Lösungen angewiesen. Die Region erlebt ein beträchtliches Wachstum in Krankenhäusern, Forschungseinrichtungen und öffentlichen Gesundheitssystemen, wobei Terminologieplattformen in neue und bestehende IT-Infrastrukturen im Gesundheitswesen integriert werden.
U.K. Medizinische Terminologie Software Markt Einblick
Der Markt für medizinische Terminologie des Vereinigten Königreichs wird voraussichtlich während des Prognosezeitraums mit einem bemerkenswerten CAGR wachsen, der durch den zunehmenden Fokus auf die Digitalisierung der Gesundheitsversorgung und die Notwendigkeit einer verbesserten Datengenauigkeit und Patientenergebnisse getrieben wird. Darüber hinaus fördern regulatorische Anforderungen und Berichtsstandards Gesundheitsdienstleister, standardisierte Terminologiesysteme zu übernehmen. Die starke Gesundheitsinfrastruktur des Vereinigten Königreichs wird neben der Betonung auf die datengetriebene Versorgung weiterhin das Marktwachstum fördern.
Deutschland Medizinische Terminologie Software Markt Einblick
Der deutsche Medizinterminologie-Softwaremarkt soll sich während des Prognosezeitraums mit einem beträchtlichen CAGR ausweiten, der durch das zunehmende Bewusstsein für die Datenstandardisierung und die Nachfrage nach fortschrittlichen IT-Lösungen im Gesundheitswesen gefördert wird. Die gut ausgebaute Gesundheitsinfrastruktur Deutschlands, kombiniert mit ihrem Schwerpunkt auf Innovation und Effizienz, fördert die Einführung von Terminologiesoftware in Krankenhäusern und Forschungszentren. Auch die Integration von Terminologielösungen mit digitalen Gesundheitssystemen wird immer häufiger, mit einer starken Vorliebe für ein sicheres und konformes Datenmanagement, das den lokalen Anforderungen entspricht.
Asien-Pazifik Medizin Terminologie Software Markt Einblick
Der asiatisch-pazifische Medizinterminologie-Software-Markt ist bereit, mit dem schnellsten CAGR von 23 % während der Prognosezeit von 2026 bis 2033 zu wachsen, angetrieben durch die Erhöhung der Gesundheitsdigitalisierung, steigende Investitionen in die medizinische IT und technologische Fortschritte in Ländern wie China, Japan und Indien. Die zunehmende Neigung der Region zu digitalen Gesundheitssystemen, unterstützt durch staatliche Initiativen zur Förderung der Interoperabilität und Datenstandardisierung, treibt die Annahme voran. Da sich Asia-Pacific als zentrale Anlaufstelle für die Entwicklung der Gesundheitsinfrastruktur herausstellt, erweitert sich die Zugänglichkeit und Umsetzung der Terminologiesoftware über ein breiteres Spektrum an Gesundheitsdienstleistern.
Japan Medical Terminology Software Markt Einblick
Der japanische Markt für medizinische Terminologie gewinnt aufgrund des fortschrittlichen Gesundheitssystems, der schnellen technologischen Annahme und der Nachfrage nach Präzision im klinischen Datenmanagement an Dynamik. Der japanische Markt legt großen Wert auf Genauigkeit und Effizienz, und die Einführung von Terminologie-Software wird durch die zunehmende Nutzung von digitalen Gesundheitsplattformen angetrieben. Die Integration von Terminologielösungen mit elektronischen Gesundheitsaufzeichnungen und Analysesystemen treibt das Wachstum voran. Darüber hinaus dürfte die alternde Bevölkerung Japans die Nachfrage nach effizienteren und standardisierten Gesundheitsdatensystemen sowohl in klinischen als auch in administrativen Einstellungen ankurbeln.
Indien Medizinische Terminologie Software Markt Einblick
Der indische Medizinterminologie-Software-Markt entfiel 2025 auf den größten Marktanteil des Marktes in Asien-Pazifik, der auf die wachsende Gesundheitsinfrastruktur, die schnelle digitale Transformation und die zunehmende Einführung von IT-Lösungen im Gesundheitswesen zurückzuführen ist. Indien ist einer der am schnellsten wachsenden Märkte für digitale Gesundheitstechnologien, und Terminologie Software wird in Krankenhäusern, Kliniken und Forschungsorganisationen immer wichtiger. Die Förderung von digitalen Gesundheitsinitiativen und die Verfügbarkeit skalierbarer, kostengünstiger Lösungen, neben den wachsenden IT-Fähigkeiten im Inland, sind wichtige Faktoren, die den Markt in Indien fördern.
Welche sind die Top-Unternehmen in der Medizin Terminologie Software Markt
Die medizinische Terminologie Die Softwareindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Wolters Kluwer N.V. (Niederlands)
- 3M (US)
- Intelligente medizinische Objekte, Inc. (USA)
- Klinische Architektur, LLC (USA)
- Apelon, Inc. (USA)
- CareCom A/S (Dänemark)
- B2i Healthcare (Ungarn)
- BiTAC Informatica S.A. (Spanien)
- BT Klinische Berechnung (Belgien)
- HiveWorx Ltd (Irland)
- Clinithink Limited (USA)
- InterSystems Corporation (USA)
- Optum, Inc. (USA)
- Elsevier B.V. (Niederlands)
- Epic Systems Corporation (USA)
- Oracle Corporation (USA)
- Health Catalyst, Inc. (USA)
- SNOMED International (USA)
- Erste Datenbank, Inc. (USA)
- Medisolv, Inc. (USA)
Was sind die neuesten Entwicklungen im Medical Terminology Software Market
- Im Januar 2024 gab Wolters Kluwer bekannt, dass seine Health Language Platform von Innovaccer genutzt wird, um die Interoperabilität und Normalisierung von Gesundheitsdaten für Anbieter, Zahler und Organisationen der Life Sciences zu verbessern. Die Zusammenarbeit ermöglicht es Organisationen, disparate klinische Daten zu standardisieren und aussagekräftige Erkenntnisse für eine wertbasierte Versorgung zu generieren. Diese Entwicklung hebt die zunehmende Rolle von Terminologieplattformen hervor, um einheitliche Patientendatenansichten zu ermöglichen und die Gesundheitsergebnisse zu verbessern
- Im Oktober 2023 startete Wolters Kluwer seine Health Language Platform als Cloud-basierter FHIR-Terminologieserver, der mit Microsoft Azure Health Data Services integriert wurde, um Gesundheitsdaten über Systeme zu standardisieren und zu harmonisieren. Die Plattform ermöglicht Organisationen, klinische Vokabulare effizient abzubilden und zu verwalten, die Interoperabilität zu verbessern und die AI-getriebene Analytik zu unterstützen. Dieser Start unterstreicht den wachsenden Wandel in Richtung Cloud-nativer und interoperabler Terminologielösungen in der Healthcare IT
- Im Dezember 2023 hob Wolters Kluwer die zunehmenden Auswirkungen von generativer KI im Gesundheitswesen hervor und betonte seine Rolle bei der Verbesserung der klinischen Entscheidungsfindung, der Verringerung der administrativen Belastung und der Verbesserung der Datenstandardisierung über Systeme. Der Fokus des Unternehmens auf AI-getriebene Innovation signalisiert einen breiteren Industrietrend zur Einbettung intelligenter Fähigkeiten in Terminologie- und klinische Entscheidungsunterstützungsplattformen
- Im Juli 2022 kündigte 3M Pläne an, sein Gesundheitswesen, einschließlich seiner Gesundheitsinformationssysteme und medizinisch-terminologischen Lösungen, in ein separates Unternehmen um Fokus und Innovation zu verbessern. Der Umzug zielt darauf ab, ein engagiertes Healthcare-Technologie-Unternehmen zu schaffen, um Lösungen in der klinischen Dokumentation, Codierung und Datenstandardisierung zu entwickeln
- Im März 2022 wurde von Thomas H. Lee Partners in einem auf über 1,5 Milliarden US-Dollar geschätzten Geschäft Intelligent Medical Objects mit dem Ziel erworben, Innovationen in der klinischen Datenqualität und Terminologielösungen zu beschleunigen. Die Flaggschiff-Plattform des Unternehmens, IMO Core, ermöglicht es Klinikern, Patientendaten mit vertrauter Sprache zu dokumentieren, während sie auf standardisierte medizinische Codes abbilden
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











