



Globale Open-Source-Dienste Marktsegmentierung, nach Service-Typ (Consulting Services, Support Services, Schulungsdienstleistungen, Entwicklungsdienstleistungen), By End User (kleine und mittlere Unternehmen, große Unternehmen, Regierungsorganisationen, akademische Institutionen), By Deployment Model (On-Premises, Cloud-Based, Hybrid), By Industry (Information Technology, Healthcare, Education, Finance)- Industry Trends und Prognose bis 2033
Was ist die Open-Source-Dienste Marktgröße und Wachstum Rate
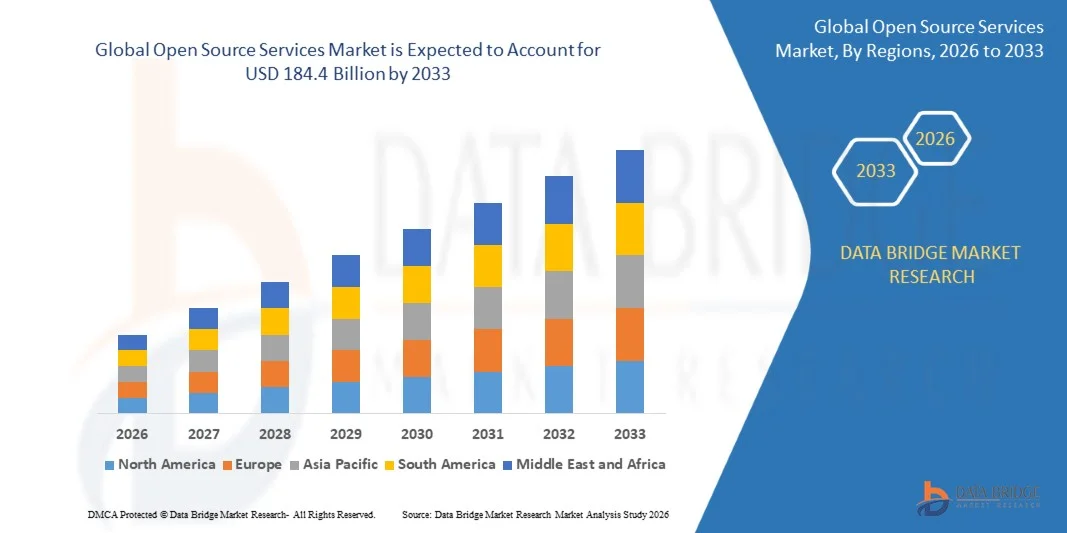
- Die Global Open-Source-Dienste wurden wie pro Marktanalyse bei etwaUSD 37.9 Milliarden in 2025und wird zu erreichen184,4 Milliarden USD bis 2033, in einemCAGR von 10,30% von 2026 bis 2033.
- Der Markt zeigt ein starkes Wachstum, das durch die zunehmende Übernahme von Open-Source-Software über Unternehmen, steigende Nachfrage nach kostengünstigen IT-Lösungen, wachsende digitale Transformationsinitiativen und die Notwendigkeit einer flexiblen und skalierbaren Technologieinfrastruktur getrieben wird. Die Fähigkeit von Open-Source-Diensten, Software-Lizenzkosten zu reduzieren, Anpassung zu unterstützen, Interoperabilität zu verbessern und Zugang zu einem breiten Entwickler-Ökosystem zu bieten, unterstützt die Markterweiterung.
- Die zunehmende Nachfrage nach Cloud Computing, künstlicher Intelligenz, maschinellem Lernen, Containerisierung, Cyber-Sicherheit, Datenanalyse und Unternehmensanwendungsentwicklung ermutigt Organisationen, Open-Source-Dienste in Branchen wie Banking, Finanzdienstleistungen, Healthcare, Einzelhandel, Telekommunikation, Produktion und Informationstechnologie zu übernehmen. Fortschritte in Cloud-native Technologien, Automatisierung, DevOps, Kubernetes, Open-Source-Datenbanken und Managed Service-Plattformen schaffen weitere Chancen für das Marktwachstum.
Marktgröße und Prognose
- Marktwert (2025): 37.9 Mrd. USD
- Voraussichtlicher Marktwert (2033): USD 1249.8 Millionen
- Prognose CAGR (2026–2033): 10,30%
- Leitregion 2025: Nordamerika
- Schnellste Anbauregion: Asien-Pazifik
Was sind die großen Takeaways des Open Source Services Market
- Nordamerika dominierte den Markt für Open-Source-Dienste, der im Jahr 2025 einen Umsatzanteil von 25,0 % ausmachte, unterstützt durch die rasche Übernahme von Cloud Computing, künstlicher Intelligenz-getriebener Analytik, Automatisierungstools und digitalen Transformationsinitiativen in Unternehmen. Das ausgereifte Technologie-Ökosystem der Region, die starke Präsenz von Open-Source-Technologie-Anbietern und die hohe Nachfrage nach flexibler und skalierbarer IT-Infrastruktur unterstützten seine führende Marktposition weiter.
- Asia-Pacific wird erwartet, dass das schnellste Wachstum im Open-Source-Service-Markt während der Prognosezeit, unterstützt durch schnelle digitale Transformation, zunehmende Cloud-Adoption, Erweiterung der IT-Infrastruktur und wachsende Investitionen in Open-Source-Technologien in ganz China, Indien, Japan und Südkorea. Die steigende Nachfrage nach kostengünstigen Technologielösungen, Cloud-native Anwendungen und Unternehmensmodernisierung unterstützt die regionale Markterweiterung.
- Integration und Bereitstellung dominierten den Markt durch Dienstleistungen, was einen Umsatzanteil von 30,0% im Jahr 2025 ausmachte, unterstützt durch die zunehmende Einführung von Open-Source-Software und die wachsende Notwendigkeit, diese Lösungen mit der bestehenden IT-Infrastruktur des Unternehmens zu integrieren. Die Komplexität, die mit der Bereitstellung, Anpassung, Systemintegration und Konfiguration verbunden ist, ermutigt Organisationen, spezialisierte Dienstleister für die nahtlose Implementierung zu engagieren.
- Große Unternehmen dominierten den Markt durch Unternehmensgröße, was einen Umsatzanteil von 70,0% im Jahr 2025, unterstützt durch ihre größeren IT-Budgets, umfangreiche digitale Infrastruktur und Fähigkeit, engagierte Teams für die Verwaltung von Open-Source-Technologien zu etablieren. Die Notwendigkeit skalierbarer, anpassbarer und kostengünstiger Lösungen in geographisch verteilten Betrieben erhöht die Einführung von Open-Source-Diensten unter großen Unternehmen.
- IT & ITeS dominierte den Markt durch Anwendung, was einen Umsatzanteil von rund 25,0 % im Jahr 2025 ausmachte, der durch umfangreiche Übernahme von Open-Source-Plattformen für Softwareentwicklung, Cloud-Infrastruktur, Datenmanagement, DevOps, künstliche Intelligenz und Anwendungsmodernisierung vorangetrieben wurde. Die zunehmende Abhängigkeit von Open-Source-Technologien für flexible Entwicklungsumgebungen, Interoperabilität und reduzierte Abhängigkeit von Anbietern unterstützt die Nachfrage nach Open-Source-Diensten im IT- und ITeS-Bereich weiter.
Report Scope und Open Source Services Marktsegmentierung
|
Attribute |
Open Source Services Key Market Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Markteinblicken wie Marktwert, Wachstumsrate, Marktsegmente, geographischer Erfassung, Marktteilnehmer und Marktszenario umfasst der vom Data Bridge Market Research Team kuratierte Marktbericht eine tiefgreifende Expertenanalyse, Import/Export-Analyse, Preisanalyse, Produktionsverbrauchsanalyse und pestle-Analyse. |
Was ist der Haupttrend im Open Source Services Market
- Open-Source-Dienstleister konzentrieren sich zunehmend auf AI-fähige Open-Source-Plattformen, integrieren generative AI, große Sprachmodelle, maschinelles Lernen, automatisiertes Modellmanagement, KI-Inferenz und intelligente Entwicklungstools, um Unternehmen bei der Erstellung, Bereitstellung und Verwaltung von KI-Anwendungen in Hybrid- und Multicloud-Umgebungen zu unterstützen. Die zunehmende Integration von KI-Fähigkeiten mit Open-Source-Infrastruktur ermöglicht Organisationen, Skalierbarkeit, Flexibilität und Kontrolle zu verbessern und gleichzeitig die Abhängigkeit von proprietären Technologie-Ökosystemen zu reduzieren.
- Die Entwicklung von Cloud-native, Kubernetes-basierten und hybriden Cloud-Open-Source-Diensten gewinnt an Zugkraft, da Unternehmen eine flexible Infrastruktur für die Anwendungsmodernisierung, KI-Workloads, containerisierte Anwendungen und verteilte Computing suchen. Service-Provider erweitern die Fähigkeiten rund um Kubernetes, OpenShift, verteilte Inferenz, Automatisierung und Cloud-native Applikationsmanagement, um komplexe Unternehmens-Workloads in On-Premises, Cloud und Edge-Umgebungen zu unterstützen.
- So startete Red Hat im Mai 2025 die llm-d Open-Source-Community in Zusammenarbeit mit CoreWeave, Google Cloud, IBM Research, NVIDIA, AMD, Cisco, Hugging Face, Intel, Lambda und Mistral AI. Die Initiative konzentriert sich auf die verteilte generative KI-Inferenz im Maßstab mit einer Kubernetes-native Architektur, vLLM-basierte verteilte Inferenz und KI-Aware-Netzwerk-Routing, die die zunehmende Integration von Open-Source-Technologien mit Enterprise AI-Infrastruktur zeigt.
- Open-Source-Dienstleister erweitern auch über die konventionelle Software-Implementierung und Unterstützung für verwaltete KI-, Cyber-Sicherheits-, Modernisierungs- und Enterprise-Infrastruktur-Dienste, mit zunehmender Übernahme über Finanzdienstleistungen, Gesundheitswesen, Telekommunikation, Fertigung, Einzelhandel und andere Sektoren.
Was sind die Schlüsseltreiber des Open Source Services Market
- Open-Source-Dienstleister konzentrieren sich zunehmend auf Cloud-native und AI-fähige Open-Source-Technologien, die Integration von künstlicher Intelligenz, maschinelles Lernen, Automatisierung, Containerisierung, Kubernetes und Open-Source-Datenbanken, um Unternehmen dabei zu unterstützen, skalierbare, flexible und kostengünstige Technologie-Umgebungen aufzubauen. Die zunehmende Nutzung von Open-Source-Frameworks für KI-Entwicklung, Datenanalyse, Anwendungsmodernisierung und Cloud-Infrastruktur ist ermutigende Organisationen, spezialisierte Dienstleister zu engagieren.
- Die Entwicklung flexiblerer, skalierbarer und unternehmensbereiter Open-Source-Lösungen gewinnt an Zugkraft, da Unternehmen versuchen, Software-Lizenzkosten zu reduzieren, die Abhängigkeit der Anbieter zu minimieren und die digitale Transformation zu beschleunigen. Open-Source-Dienste werden zunehmend über Anwendungsentwicklung, Cloud-Migration, DevOps, Cybersicherheit, Datenmanagement, Unternehmensintegration und Infrastrukturmodernisierung eingesetzt und unterstützen eine breitere Akzeptanz in den Branchen.
- So erweiterte Red Hat im Jahr 2025 sein Unternehmens-Open-Source-Portfolio mit der Weiterentwicklung von Red Hat Enterprise Linux, OpenShift und KI-bezogenen Fähigkeiten und unterstützt Organisationen bei der Bereitstellung von Hybrid Cloud-, Containeranwendungen und KI-Workloads in physischen, virtuellen, privaten und öffentlichen Cloud-Umgebungen. Diese Entwicklungen verstärken die Nachfrage nach Implementierung, Integration, Beratung, Migration und Managed Services rund um Open-Source-Plattformen.
- Service Provider erweitern auch Open-Source-Anwendungen über die herkömmliche Software-Entwicklung hinaus, mit zunehmender Übernahme über künstliche Intelligenz, maschinelles Lernen, Cloud Computing, Cybersicherheit, Edge Computing, Datenanalyse und Unternehmensautomatisierung. Gleichzeitig ermutigt der zunehmende Einsatz von DevOps, Kubernetes, Cloud-native Architekturen, Open-Source-KI-Frameworks und verwalteten Open-Source-Plattformen den Übergang von Open-Source-Technologien von entwicklerorientierten Tools zu strategischen Enterprise-Technologielösungen.
Welche Faktoren erschweren das Wachstum des Open Source Services Market
- Open-Source-Dienstleister konzentrieren sich zunehmend auf die Bewältigung von Cybersicherheit, Sicherheitsmanagement und Compliance-Herausforderungen, da die weit verbreitete Nutzung von Open-Source-Komponenten Unternehmen Sicherheitslücken, veralteten Abhängigkeiten, bösartigen Codes und Software-Liefer-Ketten-Risiken aussetzen kann. Organisationen erfordern daher eine stärkere Sicherheitsüberwachung, Governance-Frameworks, automatisierte Sicherheits-Scanning und Compliance-Management, die die Komplexität und Kosten der Open-Source-Service-Implementierung erhöhen können.
- Die Komplexität der Integration von Open-Source-Technologien mit bestehenden proprietären und alten Enterprise-Systemen schafft Herausforderungen für Dienstleister, insbesondere weil Organisationen Hybrid- und Multi-Cloud-Umgebungen betreiben. Kompatibilitätsfragen, Systemanpassung, Datenmigrationsanforderungen, Interoperabilitätsbeschränkungen und die Notwendigkeit spezialisierter technischer Expertise können die Implementierungszeit und die Betriebskosten erhöhen.
- So genehmigte die Open-Source-Initiative (OSI) im September 2024 die erste stabile Version der Open Source AI Definition und betonte die wachsende Notwendigkeit, klarere Standards in Bezug auf das zu etablieren, was als Open-Source- künstliche Intelligenz gilt. Solche Entwicklungen zeigen die zunehmende Bedeutung von Lizenzierbarkeit, Transparenz, Governance und Compliance, da Organisationen Open-Source-Technologien in KI- und Unternehmensanwendungen übernehmen.
- Open-Source-Dienstleister stellen auch Herausforderungen im Zusammenhang mit dem Mangel an Fachkräften mit Know-how über mehrere Open-Source-Plattformen und Technologien, einschließlich Cloud-Native Infrastruktur, Kubernetes, Linux, Datenbanken, DevOps, Cybersicherheit und künstliche Intelligenz. Gleichzeitig erhöhen rasante Veränderungen in Open-Source-Projekten, häufige Software-Updates, Abhängigkeitsmanagement, Lizenzierungsanforderungen und fragmentierte Technologie-Ökosysteme die Notwendigkeit einer kontinuierlichen technischen Unterstützung und spezialisierte Expertise, die die Übernahme von Organisationen mit eingeschränkten IT-Ressourcen begrenzen könnte.
Wie wird der Open Source Services Market segmentiert
Der Markt wird auf der Grundlage von Service-Typ, Endbenutzer, Bereitstellungsmodell und Industrie segmentiert.
- Nach Servicetyp
Der Open-Source-Service-Markt wird auf Basis von Service-Typen in Consulting Services, Support Services, Training Services und Development Services segmentiert. Das Segment Development Services hält 2025 den größten Marktanteil von 34,87%, unterstützt durch die steigende Nachfrage nach kundenspezifischen Open-Source-Anwendungen, Softwareentwicklung, Anwendungsmodernisierung und Integration mit bestehender IT-Infrastruktur. Das Segment wird durch die wachsende Einführung von Cloud-Native-Plattformen, DevOps, künstliche Intelligenz und Open-Source-Entwicklungsrahmen weiter unterstützt.
Das Segment Consulting Services wird erwartet, dass das schnellste Wachstum während der Prognoseperiode beobachtet wird und ein CAGR von 12,84% von 2026 bis 2033 registriert wird, das durch steigende Unternehmensanforderungen an Open-Source-Technologie-Auswahl, Migrationsplanung, Architekturdesign, Umsetzungsstrategien und Technologie-Optimierung vorangetrieben wird.
- Mit dem Endbenutzer
Auf Basis des Endbenutzers wird der Open-Source-Dienstleistungsmarkt in kleine und mittlere Unternehmen, große Unternehmen, Regierungsorganisationen und akademische Institutionen segmentiert. Das Segment Large Enterprises nahm 2025 den größten Marktanteil von 52,64% auf, unterstützt durch höhere IT-Ausgaben, umfangreiche digitale Infrastruktur, zunehmende Übernahme von Cloud-Technologien und wachsende Nachfrage nach skalierbaren und anpassbaren Softwarelösungen. Große Unternehmen übernehmen zunehmend Open-Source-Technologien, um Lizenzkosten zu reduzieren, die Interoperabilität zu verbessern und die Abhängigkeit von proprietären Technologieanbietern zu minimieren.
Das Segment Small and Medium Enterprises wird im Prognosezeitraum mit einem CAGR von 13,26% von 2026 bis 2033 das schnellste Wachstum erleben, unterstützt durch die steigende Nachfrage nach kostengünstigen Softwarelösungen, Cloud-basierten Anwendungen, flexible IT-Infrastruktur und erschwinglichen digitalen Transformationstechnologien.
- Durch Einsatzmodell
Auf Basis des Bereitstellungsmodells wird der Open-Source-Dienstleistungsmarkt in On-Premises, Cloud-Based und Hybrid segmentiert. Das Segment Cloud-Based hatte 2025 den größten Marktanteil von 46,38%, angetrieben durch die zunehmende Cloud-Migration, die Nachfrage nach skalierbaren IT-Infrastruktur, die zunehmende Einführung von Cloud-native Open-Source-Technologien und die zunehmende Nutzung von verwalteten Cloud-Services. Die Flexibilität, Ressourcen basierend auf Geschäftsanforderungen zu skalieren, unterstützt die Einführung von Cloud-basierten Open-Source-Diensten.
Das Hybrid-Segment wird erwartet, dass das schnellste Wachstum während des Prognosezeitraums beobachtet wird und ein CAGR von 13,91% von 2026 bis 2033 registriert, unterstützt durch die zunehmende Notwendigkeit, die Infrastruktur mit öffentlichen und privaten Cloud-Umgebungen zu integrieren. Die steigenden Anforderungen an die Datenkontrolle, die Sicherheit, die Compliance und das flexible Workload-Management sind weitere ermutigende Unternehmen, Hybrid-Bereitstellungsmodelle zu übernehmen.
- Von der Industrie
Auf Basis der Industrie wird der Markt für Open-Source-Dienstleistungen zu Informationstechnologie, Healthcare, Bildung und Finanzen segmentiert. Das Segment Information Technology hielt 2025 den größten Marktanteil von 38,72%, unterstützt durch umfangreiche Nutzung von Open-Source-Betriebssystemen, Datenbanken, Entwicklungsrahmen, Cloud-Plattformen, Cyber-Sicherheitstools und DevOps-Technologien. Die zunehmende Softwareentwicklung und digitale Transformationsinitiativen in IT-Organisationen verstärken das Segmentwachstum weiter.
Das Segment Healthcare wird erwartet, dass das schnellste Wachstum während der Prognosezeit zu beobachten ist und eine CAGR von 14,18% von 2026 bis 2033 registriert, die durch die zunehmende Digitalisierung von Gesundheitssystemen, die Einführung von elektronischen Gesundheitsdaten, die Analyse von Gesundheitsdaten, die Interoperabilitätsanforderungen und die wachsende Nachfrage nach flexiblen und kostengünstigen IT-Infrastruktur im Gesundheitswesen angetrieben wird.
Welche Region hält den größten Anteil am Open-Source-Dienstleistungsmarkt
- Nordamerika dominierte den Open-Source-Dienstleistungsmarkt mit dem größten Umsatzanteil von 37,35 % im Jahr 2025, unterstützt durch starke Einführung von Cloud Computing, Enterprise Software, künstliche Intelligenz, DevOps, Cybersicherheit und digitale Transformationstechnologien. Die Region wird durch die Präsenz führender Open-Source-Technologie-Anbieter, reifer IT-Infrastruktur, hoher IT-Ausgaben und steigender Nachfrage nach flexiblen, skalierbaren und kostengünstigen Softwarelösungen in den USA und Kanada weiter unterstützt.
- Asia-Pacific wird erwartet, dass das schnellste Wachstum bei einem CAGR von 16,92% von 2026 bis 2031, unterstützt durch schnelle digitale Transformation, Erweiterung der Cloud-Infrastruktur, zunehmende Übernahme von Open-Source-Software, wachsende IT-Ausgaben und steigende Investitionen in künstliche Intelligenz und Cloud-Native Technologien. China, Indien, Japan, Südkorea und andere aufstrebende asiatische Wirtschaften tragen durch zunehmende Unternehmensmodernisierung, Softwareentwicklung und Einführung kostengünstiger Open-Source-Lösungen zum regionalen Wachstum bei.
US Open Source Services Insight
Der Markt für Open-Source-Dienste in den USA erlebt ein starkes Wachstum, unterstützt durch die weit verbreitete Einführung von Cloud Computing, künstliche Intelligenz, DevOps, Cybersicherheit und digitale Transformationstechnologien in Unternehmen. Die Präsenz führender Technologieunternehmen und eine reife IT-Infrastruktur fördern Organisationen, Open-Source-Lösungen für Softwareentwicklung, Anwendungsmodernisierung, Datenmanagement und Cloud-native Bereitstellungen zu übernehmen. Die zunehmende Nachfrage nach skalierbaren und kostengünstigen Technologielösungen sowie wachsende Investitionen in Automatisierungs- und Hybrid Cloud-Umgebungen unterstützen die Markterweiterung. Die zunehmende Unternehmensorientierung auf die Verringerung der Abhängigkeit von Anbietern und die Verbesserung der Softwareflexibilität schafft auch Chancen für Open-Source-Dienstleister.
Europa Open Source Services Insight
Der europäische Open-Source-Dienstleistungsmarkt zeigt ein stetiges Wachstum, unterstützt durch die zunehmende Unternehmensannahme von Cloud Computing, digitale Transformation, künstliche Intelligenz, Cybersicherheit und DevOps Technologien. Organisationen in der ganzen Region übernehmen zunehmend Open-Source-Lösungen, um die Flexibilität zu verbessern, Software-Lizenzkosten zu reduzieren und skalierbare IT-Infrastruktur zu unterstützen. Die zunehmende Betonung auf Datenhoheit, Cybersicherheit, regulatorische Compliance und Interoperabilität ermutigt Unternehmen, spezialisierte Beratungs-, Integrations- und Supportdienste zu suchen. Länder wie Deutschland, das Vereinigte Königreich, Frankreich und die Niederlande tragen durch den Ausbau von Cloud-Adoptionen und Initiativen zur Unternehmensmodernisierung zum regionalen Wachstum bei.
U.K. Open-Source Services Insight
Der Markt für Open-Source-Dienste der USA wird durch starke digitale Transformationsinitiativen, eine weit verbreitete Cloud-Adoption und eine steigende Unternehmensnachfrage nach flexiblen und kostengünstigen IT-Lösungen unterstützt. Organisationen über Finanzdienstleistungen, Gesundheitswesen, Einzelhandel, Fertigung und Technologie übernehmen zunehmend Open-Source-Plattformen für Softwareentwicklung, Datenmanagement, Cybersicherheit, Cloud-Infrastruktur und Anwendungsmodernisierung. Die zunehmende Investition in künstliche Intelligenz, DevOps, Containerisierung und Cloud-native Technologien schafft die Nachfrage nach Beratungs-, Integrations-, Entwicklungs- und Support-Services. Das Vorhandensein eines ausgereiften Technologie-Ökosystems und qualifizierter IT-Arbeitnehmer unterstützt auch die Übernahme von Open-Source-Diensten im ganzen Land.
Deutschland Open Source Services Insight
Der Markt für Open-Source-Dienstleistungen wird durch eine starke Unternehmensdigitalisierung, eine zunehmende Cloud-Adoption und eine wachsende Nachfrage nach flexibler und kostengünstiger IT-Infrastruktur unterstützt. Deutsche Organisationen übernehmen zunehmend Open-Source-Lösungen in der Fertigung, Automotive, Healthcare, Finanzen und Industrieanwendungen, um die Interoperabilität, Anpassung und Technologieunabhängigkeit zu verbessern. Das Industrie 4.0-Ökosystem des Landes und die Betonung auf Automatisierung, Datenmanagement, Cybersicherheit und Cloud-Native Technologien unterstützen die Nachfrage nach Open-Source-Diensten weiter. Mit steigenden Investitionen in künstliche Intelligenz, Unternehmensmodernisierung und digitale Infrastruktur sollen zusätzliche Möglichkeiten für Beratung, Entwicklung, Integration und verwaltete Open-Source-Dienste geschaffen werden.
Asien-Pazifik Open Source Services Insight
Asia-Pacific wird erwartet, dass erhebliches Wachstum im Open-Source-Dienstleistungsmarkt, angetrieben durch eine schnelle digitale Transformation, die Erweiterung der Cloud-Infrastruktur und die zunehmende Einführung von Open-Source-Technologien in Unternehmen. Wachsende Investitionen in künstliche Intelligenz, Cloud Computing, DevOps, Cybersicherheit und Anwendungsmodernisierung sind ermutigende Organisationen, flexible und kostengünstige Softwarelösungen zu übernehmen. Länder wie China, Indien, Japan und Südkorea tragen durch zunehmende IT-Ausgaben, Software-Entwicklungsaktivitäten und Unternehmenstechnologiemodernisierung zur regionalen Expansion bei. Die steigende Nachfrage nach skalierbaren Infrastrukturen und die geringere Abhängigkeit von proprietären Software unterstützen das Marktwachstum in der gesamten Region weiter.
Japan Open Source Services Insight
Der Markt für Open-Source-Services in Japan wird durch die Beschleunigung der digitalen Transformation, die zunehmende Übernahme von Cloud Computing und die wachsende Nachfrage nach flexiblen und kostengünstigen Technologielösungen unterstützt. Japanische Organisationen übernehmen zunehmend Open-Source-Plattformen über Softwareentwicklung, Datenmanagement, Cybersicherheit, künstliche Intelligenz und Cloud-native Anwendungen, um die Skalierbarkeit zu verbessern und die Abhängigkeit von proprietären Technologien zu reduzieren. Starke Investitionen in Automatisierung, fortschrittliche Fertigung und intelligente Infrastruktur schaffen die Nachfrage nach Open-Source-Integrations- und Beratungsdienstleistungen weiter. Darüber hinaus unterstützt der wachsende Bedarf an Systemmodernisierung und Interoperabilität in etablierter Unternehmensinfrastruktur die Übernahme von Open-Source-Diensten in ganz Japan.
China Open Source Services Einblick
Chinas Open-Source-Dienstleistungsmarkt wächst, da Unternehmen die digitale Transformation, die Cloud-Adoption, die Bereitstellung von künstlicher Intelligenz und die Softwaremodernisierung in den Bereichen Produktion, Finanzdienstleistungen, Gesundheitswesen, Einzelhandel und Technologie beschleunigen. Die wachsende Investition in Cloud-native Infrastruktur, Open-Source-Datenbanken, Betriebssysteme und Entwicklungsrahmen unterstützt die Nachfrage nach Beratungs-, Implementierungs-, Integrations- und Managed Services. Die von der Regierung unterstützten Digitalisierungsinitiativen und die Erweiterung der heimischen Technologie-Ökosysteme fördern die Open-Source-Adoption weiter. Eine zunehmende Nachfrage nach flexibler, skalierbarer und kostengünstiger IT-Infrastruktur wird erwartet, dass die Position des Landes in der asiatisch-pazifischen Open-Source-Service-Landschaft gestärkt wird.
Welche sind die Top-Unternehmen im Open Source Services Market
Die Open Source Services-Industrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Red Hat, Inc.(US)
- IBM Corporation(US)
- Das Unternehmen(US)
- Genauigkeit(Irland)
- Cisco Systems, Inc.(US)
- Hewlett Packard Enterprise (USA)
- SUSE (Luxemburg)
- Infosys Limited (Indien)
- Wipro Limited (Indien)
- Tata Consultancy Services (TCS) (Indien)
- HCL Technologies Limited (Indien)
- Tech Mahindra Limited (Indien)
- Capgemini SE (Frankreich)
- Cognizant Technology Solutions Corporation (USA)
- Fujitsu Limited (Japan)
Was sind die neuesten Entwicklungen im Open Source Services Market
- Im Juli 2026 erweiterten IBM und Red Hat ihre Lightwell-Initiative mit neuen kommerziellen Angeboten für Open-Source-Software-Sicherheit und bauten auf IBMs 5 Milliarden USD Engagement im Mai 2026 bekannt. Die Initiative kombiniert AI-getriebene Sicherheitssanierung mit dem Know-how von über 20.000 Ingenieuren, um Unternehmen zu helfen, Sicherheitsrisiken in Open-Source-Software-Versorgungsketten zu identifizieren, zu beheben und zu verwalten.
- Im Mai 2026 kündigte IBM ein Engagement in Höhe von 5 Milliarden USD an, um die Open-Source-Software-Sicherheit durch Project Lightwell zu stärken, das mit Red Hat entwickelt wurde. Die Initiative wurde mit Organisationen wie Bank of America, JPMorgan Chase und Visa durchgeführt und soll eine zentralisierte Sicherheitsidentifikation, geprüfte Fixe und Sicherheitsvalidierung über Open-Source-Komponenten und AI-Frameworks bereitstellen.
- Im Mai 2026 verstärkte IBMs Übernahme von Confluent seine Position in Open-Source- und Data-Streaming-Technologien. IBM kündigte eine 11 Milliarden US-Dollar-Beschaffung von Confluent, einer Open-Source-Daten-Streaming-Plattform, an, um seine AI-Strategie zu stärken und die Echtzeit-Datenbewegung über Anwendungen und Systeme zu verbessern. Die Transaktion wurde voraussichtlich Mitte 2026 geschlossen, vorbehaltlich der Genehmigung von Regulierungs- und Aktionären.
- Im Juni 2026 erweiterte Red Hat seinen Fokus auf Open-Source-Technologien für Unternehmen KI und digitale Souveränität und reagierte auf steigende Nachfrage von Unternehmen, die eine größere Kontrolle über KI-Infrastruktur, Daten-Governance und Technologieabhängigkeiten suchen. Das Unternehmen hat offene Technologien als Mittel zur Unterstützung flexibler und tragbarer KI- und Cloud-Umgebungen hervorgehoben.
- Im September 2026 kooperierte LTM mit IBM und Red Hat auf Lightwell, um AI-getriebene Open-Source-Software-Remediation voranzutreiben und das Ökosystem der Initiative um die automatisierte Sicherheitserkennung und -remediation weiter auszubauen. Diese Entwicklung unterstreicht die wachsende Rolle von AI-powered Security Services bei der Bewältigung von Open-Source-Softwarerisiken.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











