


Globaler Markt für Pachymetergeräte nach Produkttyp (Handgerät, Nicht-Handgerät), Typ ( Ultraschallmethode , optische Methode), Anwendung (Glaukomdiagnose, refraktive Chirurgie ) – Branchentrends und Prognose bis 2029.
Was ist die Pachymeter Gerätemarktgröße und -wachstumsrate
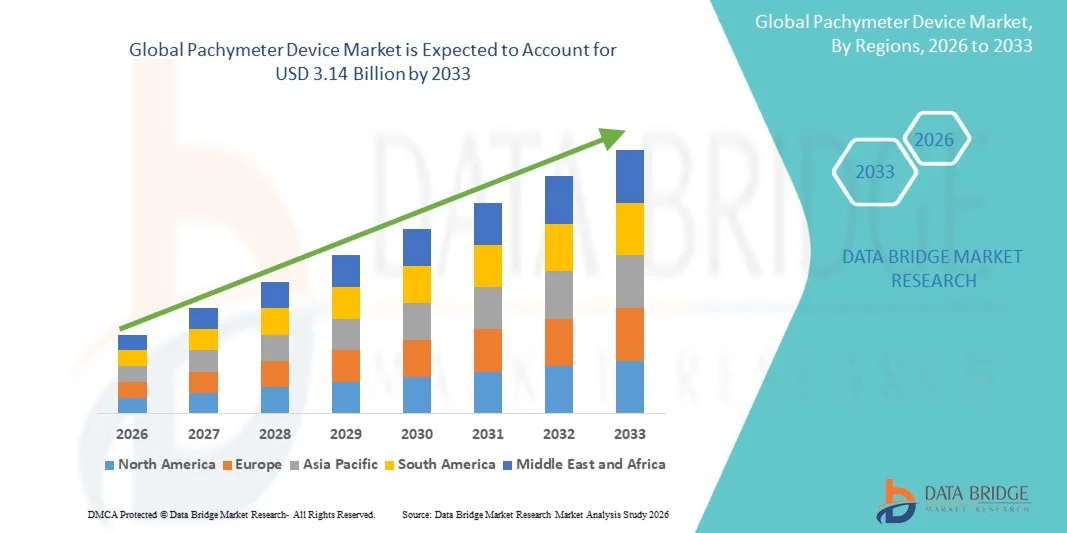
- Wie bei Data Bridge Market Research Analysis wurde die globale Marktgröße des Pachymeters bewertet.2,04 Milliarden USD in 2025und wird voraussichtlich erreichen3,14 Milliarden USD bis 2033, beiCAGR von 5,50%während des Prognosezeitraums
- Das Marktwachstum wird weitgehend durch die steigende Prävalenz von Hornhautstörungen wie Glaukom, Keratokonus und Brechfehlern, die die Notwendigkeit einer genauen Hornhautdickenmessung in der Augendiagnostik und der chirurgischen Planung erhöhen
- Darüber hinaus stärkt die wachsende Zahl von Brechungsoperationen einschließlich LASIK und Kataraktverfahren die Nachfrage nach Paprometern als wesentliche vor- und postoperative Bewertungswerkzeuge in Krankenhäusern und Augenkliniken.
Marktgröße und Prognose
- Globaler Marktwert (2025):2,04 Milliarden USD
- Voraussichtlicher Marktwert (2033):3,14 Milliarden USD
- Wettervorhersage CAGR (2026–2033):5.50%
Was sind die großen Takeaways des Pachymeter Device Market
- Pachymeter-Geräte, die eine präzise Messung der Hornhautdicke durch Ultraschall und optische Technologien bieten, werden aufgrund ihrer hohen Genauigkeit, nicht-invasiver Natur zu integralen Bestandteilen moderner ophthalmischer Diagnosesysteme und Kompatibilität mit fortschrittlichen Bildgebungsplattformen.
- Die zunehmende Nachfrage nach Früherkrankungen, die Sensibilisierung für die präventive Augenpflege und die rasche Einführung fortschrittlicher ophthalmischer Diagnostikgeräte treiben die Aufnahme von Paprometergeräten gemeinsam voran, wodurch das Wachstum der Industrie deutlich erhöht wird
- Nordamerika dominierte den pachymeter Gerätemarktmit einem Anteil von 38,5% im Jahr 2025,durch starke Einführung fortgeschrittener ophthalmischer Diagnosetechnologien und zunehmende Prävalenz von Hornhautstörungen wie Glaukom und Keratokonus
- Asia-Pacific wird voraussichtlich die am schnellsten wachsende Region im Pachymeter-Gerätemarkt während der Prognosezeit sein, da die Prävalenz von Augenerkrankungen, die Ausweitung des Gesundheitszugangs und das zunehmende Bewusstsein für die präventive Augenheilkunde zu erhöhen
- Das Segment Ultraschall-Methode dominierte den Markt mit einem Marktanteil von 62,9% im Jahr 2025, aufgrund seiner langjährigen klinischen Zuverlässigkeit und der weit verbreiteten Verfügbarkeit in der Augendiagnostik. Es liefert genaue Hornhautdickenmessungen und wird in der Glaukom-Bewertung und vorchirurgischen Beurteilungen weitgehend eingesetzt. Kostenwirksamkeit und etablierte klinische Akzeptanz unterstützen seine Dominanz gegenüber Gesundheitseinrichtungen weiter
Report Scope und Pachymeter Gerätemarktsegmentierung
|
Attribute |
Pachymeter Geräteschlüssel Markt Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert wurden, auch Tiefen-Expertenanalysen, Patientenepidemiologie, Pipeline-Analysen, Preisanalysen und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Pachymeter Device Market
„Erhöhung der Annahme nicht wirksamer optischer Pachymetriesysteme“
- Ein wesentlicher Trend im Pachymeter-Gerätemarkt ist die zunehmende Verschiebung in Richtung berührungsloser optischer Pachymetriesysteme, die durch die zunehmende Notwendigkeit einer schnelleren, komfortableren und ansteckungsfreien Hornhautdickenmessung in der Augendiagnostik angetrieben wird. Dieser Übergang verbessert die Patientenerfahrung und verbessert die Workflow-Effizienz bei Augenpflegeeinstellungen
- So haben z.B. Unternehmen wie Carl Zeiss Meditec und Optovue Incorporated optische Kohärenztomographie-basierte Pachymetrielösungen entwickelt, die eine hochpräzise Hornhautkartierung ohne physikalischen Kontakt ermöglichen. Diese Systeme sind weit verbreitet in fortgeschrittenen Augenheilkliniken zur refraktiven Chirurgiebewertung und Glaukom-Screening
- Die Einführung berührungsloser Systeme steigt in Krankenhäusern und speziellen Augenpflegezentren aufgrund des reduzierten Risikos von Hornhautverletzungen und einer verbesserten Diagnosegenauigkeit. Dies ist besonders in hochvolumigen klinischen Umgebungen relevant, in denen Patientendurchsatz und Hygienestandards kritisch sind
- Die Integration der optischen Pachymetrie mit multimodalen Bildgebungsplattformen verstärkt die diagnostischen Fähigkeiten durch eine gleichzeitige Beurteilung der Hornhautstruktur und -dicke. Dies erhöht die klinische Entscheidungsfindung in refraktiven und therapeutischen Verfahren
- Die Verschiebung in Richtung tragbarer und automatisierter ophthalmischer Diagnosegeräte unterstützt die Erweiterung berührungsloser Pachymeter in ambulanten Kliniken. Dieser Trend verbessert die Zugänglichkeit für fortgeschrittene Augenpflegediagnostik in entwickelten und aufstrebenden Gesundheitssystemen
- Der Markt zeigt auch eine erhöhte Vorliebe für digitale ophthalmische Workflows, bei denen berührungslose Pachymetriedaten in elektronische medizinische Aufzeichnungen integriert sind. Dies führt zu einer höheren Effizienz bei der Patientenüberwachung und dem langfristigen ophthalmischen Krankheitsmanagement
Pachymeter Gerätemarktdynamik
Fahrer
„Rising Prevalence of Glaucoma and Corneal Disorders“
- Die zunehmende Prävalenz von Glaukom, Keratokonus und anderen Hornhautstörungen ist ein wesentlicher Treiber des Pachymeter-Gerätemarktes, da eine genaue Hornhautdickenmessung für die Diagnose, Risikobewertung und Behandlungsplanung unerlässlich ist. Die zunehmende Patientenbelastung treibt Gesundheitsdienstleister dazu, fortschrittliche diagnostische Werkzeuge für die Früherkennung und das Krankheitsmanagement zu übernehmen
- So berichten Organisationen wie die Weltgesundheitsorganisation und führende ophthalmische Forschungsinstitute weltweit einen stetigen Anstieg der Glaukom-Fälle und treiben eine höhere Nachfrage nach Hornhautdiagnostik-Prozeduren, die von Pachymetern unterstützt werden. Dies führte zu einer verstärkten Nutzung von Geräten von Unternehmen wie NIDEK Co., Ltd und Reichert Technologies in der klinischen Praxis
- Die steigende Zahl von Brechkraftoperationen wie LASIK und Kataraktoperationen verstärkt die Notwendigkeit der Pachymetrie als obligatorisches voroperatives Bewertungstool. Dies sorgt für chirurgische Sicherheit und verbessert die Patientenergebnisse durch genaue Messung der Hornhautdicke
- Das zunehmende Bewusstsein für präventive Augenpflege und routinemäßige ophthalmische Screening-Programme trägt auch zur höheren Adoption von Paprometer-Geräten bei. Frühstufige Diagnose von Hornhautanomalien wird in modernen Augenpflegesystemen eine Priorität.
- Der stetige Anstieg altersbedingter Sehstörungen verstärkt die Nachfrage nach präzisen Hornhautauswertungswerkzeugen weiter. Diese anhaltende klinische Anforderung ist die Positionierung von Pachymetern als wesentliche Geräte in ophthalmischen diagnostischen Arbeitsabläufen weltweit
Zurückhaltung/Challenge
„High Cost of Advanced Ophthalmic Diagnostic Equipment“
- Die hohen Kosten für fortschrittliche pachymeter-Geräte, insbesondere optische und integrierte multimodale Systeme, sind nach wie vor eine zentrale Herausforderung, die die weit verbreitete Annahme, insbesondere in kostensensitiven Gesundheitsmärkten, begrenzt. Die Forderung nach fortschrittlicher Technologie und Präzisionstechnik trägt wesentlich zur Gesamtpreisgestaltung des Gerätes bei
- So sind beispielsweise Premium-Ophthalmik-Diagnostiksysteme von Unternehmen wie Carl Zeiss Meditec und Topcon Corporation mit hohen Akquisitions- und Wartungskosten verbunden, die sie für kleinere Kliniken weniger zugänglich machen und Gesundheitseinrichtungen entwickeln.
- Die Notwendigkeit einer spezialisierten Ausbildung zum Betrieb fortgeschrittener Pachymetriesysteme erhöht die operativen Aufwendungen für Gesundheitsdienstleister weiter. Dies schafft zusätzliche Hindernisse für die Adoption in Regionen mit eingeschränktem Fachpersonal
- Budgetzwänge in öffentlichen Gesundheitssystemen beschränken häufig die Beschaffung von hochwertigen diagnostischen Geräten und verlangsamen die Marktdurchdringung in Schwellenländern. Dies wirkt sich auf die allgemeine Zugänglichkeit der fortgeschrittenen Augenpflegediagnostik aus
- Die Gesamtkostenempfindlichkeit bei der ophthalmischen Versorgung stellt trotz steigender klinischer Nachfrage weiterhin die Markterweiterung in Frage. Dies schafft eine Lücke zwischen technologischem Fortschritt und Erschwinglichkeit im globalen Pachymeter-Gerätemarkt
Wie wird der Pachymeter Device Market segmentiert
Der Markt wird auf der Grundlage von Produkttyp, Typ und Anwendung segmentiert.
- Nach Produkttyp
Auf der Grundlage des Produkttyps wird der Pachymeter-Gerätemarkt in Hand- und Nichthand-Typ segmentiert. Das Segment Nicht-Hand-Typ dominierte den Markt mit dem größten Umsatzanteil im Jahr 2025, unterstützt durch seine höhere Messgenauigkeit und starke Übernahme in Krankenhäusern und spezialisierten Augenkliniken. Diese Geräte sind oft mit Schlitzlampen und diagnostischen Arbeitsstationen integriert und ermöglichen eine konsequente Hornhautdickenauswertung bei umfassenden Augenuntersuchungen. Ihre Stabilität und Genauigkeit machen sie für hohe Patientenvolumeneinstellungen geeignet, bei denen die Zuverlässigkeit kritisch ist. Die zunehmende Vorliebe für fortgeschrittene diagnostische Infrastruktur in Augenpflegezentren verstärkt die Nachfrage nach Nicht-Hand-Systemen weiter.
Das handgeführte Typsegment wird erwartet, dass die schnellste Wachstumsrate von 2026 bis 2033, angetrieben durch steigende Nachfrage nach tragbaren und Point-of-Care-Diagnoselösungen. Diese Geräte bieten Flexibilität in ambulanten Kliniken und fernen Screening-Umgebungen, in denen feste Anlagen begrenzt sind. Das zunehmende Bewusstsein für die frühe Glaukom-Erkennung und den Ausbau von Outreach Eye Care-Programmen unterstützen die Einführung von Handsystemen. Ihr leichtes Design und die einfache Bedienung verbessern die Workflow-Effizienz für Augenärzte. Die Ausweitung der Nutzung in mobilen Kliniken und kleinen Gesundheitseinrichtungen beschleunigt weiterhin das Segmentwachstum.
- Typ
Auf Basis des Typs wird der Pachymeter-Gerätemarkt in Ultraschallverfahren und optische Verfahren segmentiert. Das Segment Ultraschallverfahren dominierte den Markt mit dem größten Anteil von 62,9% im Jahr 2025 aufgrund seiner langjährigen klinischen Zuverlässigkeit und der weit verbreiteten Verfügbarkeit in der Augendiagnostik. Es liefert genaue Hornhautdickenmessungen und wird in der Glaukom-Bewertung und vorchirurgischen Beurteilungen weitgehend eingesetzt. Kostenwirksamkeit und etablierte klinische Akzeptanz unterstützen seine Dominanz gegenüber Gesundheitseinrichtungen weiter. Der kontinuierliche Einsatz in Routine-Ophthalmuntersuchungen verstärkt seine starke Marktposition.
Das Segment der optischen Methode wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 beobachten, die durch zunehmende Vorliebe für berührungslose und fortgeschrittene Bildgebungstechnologien bedingt ist. Optische Pachymetrie bietet einen verbesserten Patientenkomfort und ein reduziertes Infektionsrisiko, wodurch es für moderne klinische Umgebungen geeignet ist. Die Integration mit Technologien wie der optischen Kohärenztomographie verbessert die Diagnosegenauigkeit und die Workflow-Effizienz. Die zunehmende Adoption in Premium-Augenpflegezentren und Forschungseinrichtungen unterstützt ihre Expansion. Technologische Fortschritte bei der hochauflösenden Bildgebung treiben das Segmentwachstum weiter voran.
- Anwendung
Auf Basis der Anwendung wird der Pachymeter-Gerätemarkt in Glaukom-Diagnostik und refraktive Chirurgie segmentiert. Das glaukomische Diagnosesegment dominierte den Markt im Jahr 2025, angetrieben durch die zunehmende globale Belastung von Glaukom und die kritische Rolle der Hornhautdickenmessung bei einer genauen intraokularen Druckbeurteilung. Pachymetrie wird als Standarddiagnostikschritt bei der Glaukom-Screening und -Überwachung weit verbreitet. Starke Betonung auf Früherkennung und präventive Augenpflege unterstützt die anhaltende Nachfrage in diesem Segment. Der hohe Patientenzufluss in Augenkliniken verstärkt weiter seine führende Position.
Das Segment der refraktiven Chirurgie wird erwartet, dass die schnellste Wachstumsrate von 2026 bis 2033 zu beobachten ist, die durch die steigende Annahme von Verfahren wie LASIK und anderen Sehkorrekturchirurgen ausgelöst wird. Pachymeter-Geräte spielen eine wichtige Rolle bei der präoperativen Auswertung, um chirurgische Sicherheit und Wirksamkeit zu gewährleisten. Die zunehmende Nachfrage nach kosmetischen und Korrekturen unterstützt die Segmenterweiterung. Fortschritte in refraktiven chirurgischen Technologien haben die Notwendigkeit einer präzisen Hornhautkartierung erhöht. Das zunehmende Patientenbewusstsein in Bezug auf Sichtkorrekturoptionen beschleunigt das Wachstum in diesem Segment.
Welche Region hält den größten Teil des Pachymeter-Gerätemarktes
- Nordamerika dominierte den Pachymeter-Gerätemarkt mit dem größten Umsatzanteil von 38,5% im Jahr 2025, angetrieben durch eine starke Annahme fortschrittlicher ophthalmischer Diagnosetechnologien und zunehmende Prävalenz von Hornhautstörungen wie Glaukom und Keratoconus
- Healthcare-Anbieter in der Region priorisieren hochpräzise diagnostische Werkzeuge für präoperative refraktive Chirurgieauswertungen und routinemäßige ophthalmische Screenings, erhöhen die Nachfrage nach Paprometern in Krankenhäusern und speziellen Augenkliniken
- Diese Dominanz wird durch etablierte Gesundheitsinfrastruktur, hohe Gesundheitsausgaben und eine rasche Integration digitaler ophthalmischer Geräte in klinische Arbeitsabläufe unterstützt.
US Pachymeter Gerätemarkt Insight
Der US-Pachymeter-Gerätemarkt erfasste den größten Umsatzanteil in Nordamerika im Jahr 2025, angetrieben durch die hohe Belastung von Augenstörungen und die steigende Nachfrage nach Früh- und präzisen Hornhautdickenmessungen. Das wachsende Volumen von Brechungsoperationen wie LASIK und Kataraktverfahren beschleunigt den Einsatz von Paprometern in vorchirurgischen Bewertungen weiter. Starke Präsenz fortgeschrittener Augenheilungszentren, kombiniert mit einer schnellen Einführung von handgehaltenen und Ultraschall-basierten Pachymetern, unterstützt die Markterweiterung. Darüber hinaus verbessert die Integration von Pachymetriedaten mit elektronischen Gesundheitsdaten und digitalen Bildgebungssystemen die Diagnostikeffizienz und die Stärkung der klinischen Entscheidungsfindung.
Europa Pachymeter Gerätemarkt Einblick
Der Europa-Pachymeter-Gerätemarkt wird in der Vorausschätzungsperiode in einem stetigen CAGR expandiert, der durch die zunehmende geriatrische Bevölkerung und das steigende Auftreten ophthalmischer Krankheiten verursacht wird. Starker regulatorischer Fokus auf Frühdiagnose und präventive Augenpflege ist die Förderung einer breiteren Akzeptanz von Pachymetrie-Geräten in der klinischen Praxis. Die Nachfrage wird weiter unterstützt durch den Ausbau der ambulanten Augenpflege und die zunehmende Präferenz für minimalinvasive diagnostische Werkzeuge. Die Adoption steigt auch in Krankenhäusern und Spezialkliniken aufgrund der Fortschritte in tragbaren und berührungslosen Paprometern.
US Pachymeter Gerätemarkt Insight
Der US-Pachymeter-Gerätemarkt wird mit einem bemerkenswerten CAGR wachsen, angetrieben durch steigendes Bewusstsein für Augengesundheit und zunehmende Screening-Programme für Glaukom- und Hornhautstörungen. Die zunehmende Nachfrage nach fortschrittlicher Diagnosegenauigkeit bei präoperativen ophthalmischen Prozeduren unterstützt die Einführung von Paprometern in öffentlichen und privaten Gesundheitseinrichtungen. Die Ausweitung der privaten Augenpflegekliniken und die zunehmende Investition in moderne ophthalmische Geräte verstärken das Marktwachstum.
Deutschland Pachymeter Gerätemarkt Einblick
Der deutsche Pachymeter-Gerätemarkt soll sich während der Prognosezeit bei einem beträchtlichen CAGR ausweiten, unterstützt durch starke Betonung auf Präzisionsdiagnostik und technologisch fortschrittliche Gesundheitssysteme. Steigende Fälle altersbedingter Augenzustände und zunehmende chirurgische Eingriffe erhöhen die Nachfrage nach Hornhautdickenmessgeräten. Der Fokus des Landes auf hochwertige medizinische Bildgebung und Integration digitaler Augenheilkunde-Lösungen fördert die Adoption in Krankenhäusern und spezialisierten Augenpflegezentren.
Asien-Pazifik-Pachymeter Gerätemarkt Einblick
Der Asien-Pazifik-Pachymeter-Gerätemarkt ist bereit, am schnellsten CAGR während 2026 bis 2033 zu wachsen, angetrieben durch die zunehmende Prävalenz von Augenerkrankungen, die Ausweitung des Gesundheitszugangs und das zunehmende Bewusstsein für die präventive Augenheilkunde. Wachsende Gesundheitsinvestitionen in Länder wie China, Indien und Japan unterstützen den Ausbau der Augenpflegeinfrastruktur. Darüber hinaus beschleunigt die zunehmende Einführung fortschrittlicher Diagnosegeräte in städtischen Krankenhäusern und Augenkliniken die Marktdurchdringung. Die Region profitiert auch von einer zunehmenden Verfügbarkeit kostengünstiger Pachymetrie-Geräte, wodurch die Zugänglichkeit für eine breitere Patientenbasis verbessert wird.
Japan Pachymeter Gerätemarkt Einblick
Der japanische Pachymeter-Gerätemarkt gewinnt an Dynamik aufgrund einer schnell alternden Bevölkerung und einer hohen Nachfrage nach fortgeschrittenen ophthalmischen Diagnosen. Starker Fokus auf Präzisions- und Früherkrankungenerkennung ist die Einführung von Paprometern in Krankenhäusern und spezialisierten Augenpflegeeinstellungen. Die Integration von Pachymetriesystemen mit fortschrittlichen Bildverarbeitungstechnologien und elektronischen Diagnoseplattformen verbessert die klinische Effizienz und unterstützt das Marktwachstum.
China Pachymeter Gerätemarkt Einblick
Der China-Pachymeter-Gerätemarkt entfiel auf den größten Umsatzanteil in Asien-Pazifik im Jahr 2025, angetrieben durch schnelle Urbanisierung, Erweiterung der Gesundheitsinfrastruktur und zunehmende Prävalenz von Sehstörungen. Die zunehmende staatliche Unterstützung für die Modernisierung des Gesundheitswesens und wachsende Investitionen in ophthalmische diagnostische Geräte beschleunigen die Annahme. Starke häusliche Fertigungsmöglichkeiten und die Verfügbarkeit erschwinglicher Diagnosegeräte erweitern den Einsatz von Paprometern in Krankenhäusern, Augenkliniken und Vision Screening-Programmen weiter.
Welche sind die Top-Unternehmen im Pachymeter Device Market
Die Pachymeter-Geräteindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Optovue Incorporated (USA)
- DGH Technology, Inc. (USA)
- Tomey Corporation (Japan)
- Sonomed Escalon (USA)
- Reichert Inc. (USA)
- AMETEK Inc. (USA)
- Mikromedizinische Geräte (MMD) Inc. (US.)
- OCULUS (Deutschland)
- Topcon (Japan)
- Ophtec BV (Niederlande)
- NIDEK Co. Ltd. (USA)
- CSO (Irland)
- Zeiss International (Deutschland)
Was sind die neuesten Entwicklungen im Pachymeter Device Market
- Im März 2025 erweitert Topcon Healthcare sein ophthalmisches Diagnostik-Ökosystem, indem es die kontaktlose pachymetrie-Integration innerhalb seiner multimodalen Bildgebungsplattformen verbessert. Diese Entwicklung verbesserte den klinischen Workflow, indem es eine gleichzeitige Bewertung der Hornhautdicke und der anterior Segmentparameter in einem einzigen System ermöglicht. Es wird erwartet, dass die Adoption in Krankenhäusern und Spezial-Augenkliniken durch die Erhöhung der diagnostischen Effizienz, die Verringerung der Prüfungszeit und die Stärkung der Nachfrage nach integrierten pachymetriefähigen Bildgebungslösungen weltweit beschleunigt wird
- Im August 2024 erweiterte Carl Zeiss Meditec seine ophthalmischen Bildgebungsfähigkeiten durch die Verstärkung der Pachymetrieintegration in anterior segmentoptischen Kohärenztomographiesystemen. Diese Verbesserung ermöglichte eine genauere Hornhautauswertung durch Kombination hochauflösender Abbildungen mit Hornhautdickenmessung in einem einheitlichen diagnostischen Arbeitsablauf. Die Entwicklung wird die Vorliebe für multifunktionale ophthalmische Plattformen in hochvolumigen klinischen Umgebungen erhöhen und die breitere Einführung fortschrittlicher pachymeterbasierter Diagnosesysteme auf den entwickelten Märkten unterstützen
- Im November 2023 hat Occuity mit Indo Optical zusammengearbeitet, indem er als Primärverteiler für das PM1 Pachymeter ernannt wurde und die globale Verteilung von handgehaltenen berührungslosen Diagnosegeräten verstärkt. Diese Zusammenarbeit verbesserte Marktweite für fortschrittliche optische Pachymetrielösungen und unterstützte eine verbesserte Zugänglichkeit für Augenpflege-Profis. Die Initiative soll die Position von Indo Optical in der Vision Care-Technologie stärken und gleichzeitig die Einführung von tragbaren Paprometern in Kliniken und Augenheilkundepraktiken beschleunigen.
- Im Jahr 2022 stellte NIDEK Co., Ltd. das NT-1p berührungslose Papchymeter im Rahmen seiner ophthalmischen Diagnostik-Portfolioerweiterung vor. Dieses Produkt-Start verstärkte die Position des Unternehmens in Präzisions-Augenpflegegeräten durch verbesserte Genauigkeit und Patientenkomfort bei der Hornhautdickenmessung. Die Einführung soll die globale Marktausweitung unterstützen, indem die Verfügbarkeit fortschrittlicher kontaktloser Pachymetrielösungen in Krankenhäusern und diagnostischen Zentren erhöht wird.
- Im November 2021 startete Occuity Ltd. auf der MEDICA 2021 das handgeführte, berührungslose Papchymeter PM1 mit einer signifikanten Weiterentwicklung der tragbaren Augendiagnostik. Das Gerät ermöglichte Mikrometer-Level-Präzision in der Hornhautdickenmessung ohne physischen Kontakt, Verbesserung des Patientenkomforts und der klinischen Effizienz. Diese Innovation soll eine erhöhte Nachfrage nach handgehaltenen Pachymetern in den USA und Europa vorantreiben und eine breitere Einführung kompakter und einfach zu bedienender ophthalmischer Diagnosetechnologien unterstützen.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











