


Global Paper Core Market Segmentation, Nach Produkttyp (Spiral Wound, Convolute Wound, Parallel Wound, and Others), Material Grade (Recycled Paperboard, Virgin Kraft Paper, und Specialty & Laminated Paper), Anwendung (Paper & Printing, Plastic Film & Foil Winding, Textil & Garn Winding, Adhesive Tapes & Labels, and Others), Endbenutzer (Packaging & Converting, Kunststoff
Was ist die Paper Core Market Größe und Wachstum Rate
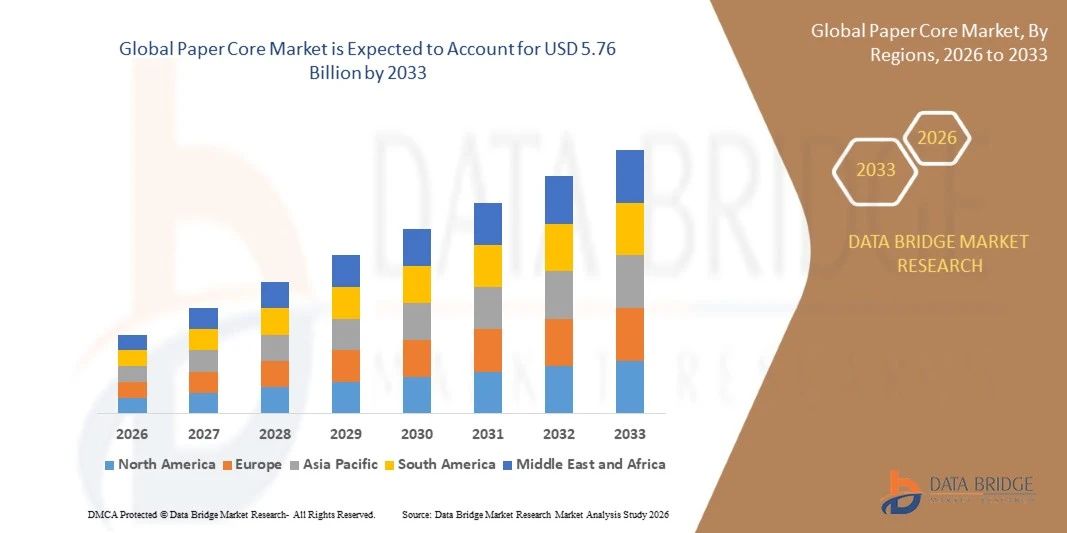
- Wie bei der Data Bridge Market Research Analyse wurde der Papierkernmarkt auf3,92 Milliarden USD im Jahr 2025und wird zu erreichen5.76 Milliarden USD bis 2033, in einemCAGR von 4,95% von 2026 bis 2033.
- Der Markt erlebt ein konsequentes Wachstum, das von steigender Nachfrage nach rollbasierten Materialien, zunehmendem Austausch von Kunststoff- und Metallkernen mit recycelbaren faserbasierten Alternativen und zunehmendem Einsatz von Kernen in der Papier-, Film-, Band-, Textil- und Etikettenherstellung angetrieben wird.
- Die zunehmende Umstellung auf nachhaltige Verpackungen, das Wachstum in der E-Commerce- und flexiblen Verpackungsproduktion sowie die steigende Produktion von Geweben, Filmen und technischen Textilien unterstützen die Marktakzeptanz. Papierkerne werden überall eingesetztrecyceltes PapierWicklung,flexible VerpackungFolienrollen undE-Commerce-VerpackungMaterialien, bieten Konverter eine starke, leichte und recycelbare Unterstützung für Wickeln, Lagern und Transportieren von Walzgütern.
Marktgröße und Prognose
- Globaler Marktwert (2025):USD 3.92 Milliarden
- Voraussichtlicher Marktwert (2033):USD 5.76 Milliarden
- Wettervorhersage CAGR (2026–2033): 4.95%
Was sind die großen Takeaways des Paper Core Market
- Asien-Pazifik dominierte den Papierkernmarkt mit dem größten Umsatzanteil von 46,50% im Jahr 2025, unterstützt von großen Papier-, Film-, Textil- und Verpackungsproduktionsbasen, und steigenden Verbrauch von rollbasierten Materialien in China, Indien und Südostasien.
- Asia-Pacific wird auch bei einem CAGR von 5,80% von 2026 bis 2033 die am schnellsten wachsende Region sein, die durch flexible Verpackungskapazitätszusätze, expandierende Textil- und Vliesstoffproduktion und Wachstum im Online-Handel betrieben wird.
- Das spiralförmige Wundsegment führte die Produktkategorie mit einem Anteil von 62,20 % in 2025, angetrieben durch seine Vielseitigkeit, Festigkeit und Kosteneffizienz über eine breite Palette von Durchmessern und Wandstärken.
- Parallele Wundkerne sind der am schnellsten wachsende Produkttyp, der zur Registrierung eines CAGR von 6,20% projiziert wird und die Nachfrage nach engen Toleranzen und glatten Oberflächen in Präzisionsfolie, Etikett und Bandwicklung widerspiegelt.
- Das recycelte Kartonsegment dominierte die Materialkategorie mit einem Umsatzanteil von 71,30% im Jahr 2025, was durch Kostenvorteile, zirkular-ökonomie Ziele und breite Verfügbarkeit von wiedergewonnenen Fasern führte.
- Papier und Druck entfielen auf 33,50% des Marktanteils in 2025, bevorzugt für die großen Mengen schwerer Mühlenkerne, die zum Winden von Papier-, Gewebe- und Plattenrollen verwendet werden.
- Das Segment Kunststoff-Folie und Folienwicklung ist die am schnellsten wachsende Anwendungskategorie, mit einem CAGR von 6,00 %, angetrieben durch die wachsende Leistung von flexiblen Verpackungen und dünneren Folienmessgeräten, die präzise Kerne benötigen.
Report Scope und Paper Core Market Segmentation
|
Attribute |
Schlüsselmarkt-Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert wurden, auch eingehende Expertenanalyse, Preisanalyse, Markenanteilsanalyse, Verbraucherumfrage, Demographieanalyse, Supply Chain Analyse, Wertschöpfungskettenanalyse, Rohstoff-/Verbrauchsübersicht, Herstellerauswahlkriterien, PESTLE Analyse, Porter Analysis und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Papierkernmarkt
- Papierkernlieferanten ziehen ihre Verbindung zwischen recycelten Kartonfabriken und Kernumbauanlagen an, so dass die Coreboard-Verfügbarkeit, Qualität und Kosten gemeinsam verwaltet werden können, da die Nachfrage nach rollbasierten Materialien wächst und die Produktionskapazität bei hoher Auslastung verläuft.
- So kündigte sie im Juni 2026 laut Sonoco Products Company einen Anstieg von USD 60 pro Tonne für alle Arten von unbeschichteten Recycling-Pappe in den Vereinigten Staaten und Kanada an und eine Steigerung von 7% für konvertierte Pappe-Produkte einschließlich Tuben und Kerne, wobei die robuste Nachfrage und die starke Auslastung in seinem Papiermühlen-Netzwerk betonte.
- Die Integration der Coreboard-Produktion mit dem Umrüsten wird zunehmend als Weg angesehen, um die Versorgungs-, Regelqualität für Präzisionsanwendungen zu sichern und schneller auf Kunden in Film, Band und Papierwicklung zu reagieren.
- So hat sie im August 2019 laut Sonoco Products Company den Erwerb von Corenso Holdings America für ca. 110 Mio. USD abgeschlossen und eine 108.000-Ton pro Jahr unbeschichtete Recycling-Papiermühle in Wisconsin und zwei Kern-Umrüstanlagen mit ca. 175 Mitarbeitern hinzugefügt.
- Da Nachhaltigkeitsziele, dünnere Filmmessgeräte und E-Commerce-Volumen die rollbasierte Produktion weiter prägen, sollen Papierkernlieferanten in integrierte recycelte Kartonkapazitäten, konstruierte Mehrschichtkerne und engere Toleranzen weiter investieren.
Was sind die Haupttreiber des Paper Core Market
- Die steigende Produktion von Papier, Gewebe, flexibler Verpackungsfolie, Band und Textilien hat die Nachfrage nach Kernen deutlich erhöht, da fast jedes Walzprodukt einen starken und formstabilen Kern für Wickeln, Lagerung und Versand benötigt.
- So führte es im März 2026 laut Sonoco Products Company zu einer Verschärfung der Marktbedingungen und einer erhöhten Auslastung der Mühlen eine Preiserhöhung von 70 USD pro Tonne für alle Arten von unbeschichteten recycelten Kartons in den Vereinigten Staaten und Kanada, effektiv April 2026.
- Papier-, Verpackungs-, Textil- und Etikettenhersteller wählen zunehmend faserbasierte Kerne, da sie recycelbar, weit verbreitet sind und für unterschiedliche Wandstärken, Durchmesser und Lastanforderungen entwickelt werden können.
- So eröffnete Cascades Sonoco, ein Joint-Venture von Cascades und Sonoco Products Company, im Mai 2019 eine erweiterte Anlage in Birmingham, Alabama, die regionale Kapazität, um die Nachfrage nach papierbasierten Rohren, Kernen und verwandten Produkten zu bedienen.
- Mit E-Commerce, flexibler Verpackung und industrieller Filmproduktion weiter ausbauen, bleiben Papierkerne die Standard-Wicklungsunterstützung, anhaltende stetige Ersatz- und Wachstumsnachfrage in den Endverwendungsbranchen.
Welche Faktoren erschweren das Wachstum des Papierkernmarktes
- Die Papierkerne hängen von Altpapier, Energie, Klebstoffen und Fracht ab, die den Herstellern eine kostenaufwendige Inflation und eine enge Coreboard-Versorgung aussetzen, wenn die Mühlen mit hoher Auslastung arbeiten.
- Zum Beispiel, im März 2026, nach Sonoco Products Company, die Inflationsinputkosten führten es, um Preise für alle konvertierten Pappe-Produkte zu erhöhen, einschließlich Rohre, Kerne, Kegel und Trennwände, um 8%, effektiv 15. April 2026.
- Diese Kostendrücke können Konverterränder quetschen, Kontraktverhandlungen auslösen und kostenempfindliche Käufer schieben, um Alternativen wie Kunststoff oder Verbundkerne zu berücksichtigen oder die Kernwanddicke zu reduzieren.
- Kerne sind auch ein preiswertes, hochvolumiges Produkt mit erheblichen Frachtkosten, das den Abstand begrenzt, über den die Hersteller Kunden wettbewerbsfähig bedienen können und den Markt regional in der Natur hält.
- So haben im Juni 2026 laut Sonoco Products Company erhöhte Inflationsdrucke ihre Betriebskosten deutlich erhöht, was eine weitere Steigerung um 7 % für konvertierte Kartonprodukte, einschließlich Rohre und Kerne, mit Wirkung vom 8. Juli 2026 zur Folge hatte.
- Die Kombination von wiederholten Preisanpassungen, Eingangskostenvolatilität und Wettbewerb aus alternativen Kernmaterialien kann die Annahme von Kosten-sensitiven Konvertern, insbesondere in Low-Margin-Warenanwendungen, behindern.
Wie wird der Paper Core Market segmentiert
Der Papierkernmarkt wird auf Basis von Produkttyp, Materialqualität, Applikation und Endverbraucher segmentiert.
- Nach Produkttyp
Auf Basis des Produkttyps wird der Papierkernmarkt in Spiralwunde, Kegelwunde, Parallelwunde und andere segmentiert. Das spiralförmige Wundsegment dominierte den Markt mit 62,10% Anteil in 2025, unterstützt durch seine Vielseitigkeit über eine breite Palette von Durchmessern, Längen und Wandstärken. Spiralwicklung ermöglicht kontinuierliche Herstellung von langen Kernen mit starken, konsistenten Wänden. Anlagen können schnell zwischen den Größen wechseln, was die Lieferzeiten für Kunden kurz hält. Die Methode passt zu schweren Mühlenkernen sowie leichteren Film- und Bandkernen. Gegründete Anlagen und geringe Produktionskosten stärken die Nachfrage weiter.
Das parallele Wundsegment wird projiziert, um das schnellste Wachstum bei einem CAGR von 6,20% von 2026 bis 2033 zu registrieren, angetrieben durch die Nachfrage nach engen Maßtoleranzen und glatten Oberflächen in der Präzisionswicklung. Dünne Folien, Etiketten und druckempfindliche Bänder können durch unebene Kerne markiert oder verformt werden. Die Parallelwicklung ergibt einen gleichbleibenden Innendurchmesser und Oberflächenveredelung. Konverter von Premium-Folien geben diese Kerne zunehmend an, um Walzenfehler zu reduzieren. Das Wachstum der Hochgeschwindigkeits-Konvertierungslinien schafft zusätzliche Nachfrage.
- Durch Material Grad
Auf der Grundlage der Materialqualität wird der Papierkernmarkt in recyceltes Pappe, natives Kraftpapier und Spezial- und Verbundpapier segmentiert. Das recycelte Kartonsegment dominierte den Markt mit 71,30% Anteil im Jahr 2025, unterstützt durch Kostenvorteile, zirkular-ökonomie Ziele und breite Verfügbarkeit von wiederhergestellten Faser. Kerne aus unbeschichtetem recyceltem Karton sind am Ende der Lebensdauer leicht recycelbar. Integrierte Mühlen ermöglichen es Herstellern, die Stärke und Feuchtigkeit der Kernplatten zu kontrollieren. Markeninhaber und Konverter bevorzugen zunehmend recycelte Inhalte, um Umweltziele zu erreichen.
Das Spezial- und Verbundpapiersegment soll das schnellste Wachstum bei einem CAGR von 6,40 % von 2026 bis 2033 registrieren, angetrieben durch die Nachfrage nach höherer Brechfestigkeit, Feuchtigkeitsschutz und saubereren Oberflächen. Spezielle Sorten werden verwendet, wenn Kerne schwere Rollen tragen oder Feuchtigkeit während des Transports widerstehen müssen. Laminierte Konstruktionen können Festigkeit hinzufügen, ohne die Wandstärke zu erhöhen. Film- und Textilhersteller übernehmen diese Kerne zum Schutz der Produktqualität. Die laufende Entwicklung von Barriere- und beschichteten Sorten erweitert den Anwendungsbereich.
- Anwendung
Auf Basis der Anwendung wird der Papierkernmarkt in Papier und Druck, Kunststofffolie und Folienwicklung, Textil- und Garnwicklung, Klebebänder und Etiketten und andere segmentiert. Das Papier- und Drucksegment dominierte die Anwendungskategorie mit einem Anteil von 33,50% im Jahr 2025, unterstützt durch die großen Mengen schwerer Mühlenkerne, die zum Winden von Papier, Gewebe, Zeitungsdruck und Karton verwendet werden. Mühlenkerne müssen hohen Wickelspannungen und rauer Handhabung standhalten. Tissue- und Handtuchproduzenten verwenden große Anzahl von Kernen für Mutter- und Fertigwalzen. Die anhaltende Nachfrage aus etablierten Papiermühlen liefert ein stabiles Volumen.
Das Segment Kunststoff-Folie und Folienwicklung wird mit einem CAGR von 6.00% von 2026 bis 2033 das schnellste Wachstum verzeichnen, das durch Wachstum in der flexiblen Verpackung, Stretchfolie, Schrumpffolie und Aluminiumfolienproduktion angetrieben wird. Dünnere Filmmessgeräte setzen Fehler aus Staub oder unebenen Kernen aus, so dass Konverter sauberere, genauere Kerne benötigen. Die Ausweitung der Verpackungskapazität in Schwellenländern erhöht die Nachfrage. Das Wachstum im E-Commerce erhöht den Verbrauch von Stretch- und Schutzfolien. Maßgeschneiderte Kernkonstruktionen helfen, Rollschäden beim Transport zu reduzieren.
- Mit dem Endbenutzer
Auf der Grundlage des Endverbrauchers wird der Papierkernmarkt in Verpackung und Umbau, Papier und Zellstoff, Textilien, Chemikalien und Kunststoffe und andere segmentiert. Das Verpackungs- und Umrüstsegment dominierte die Endbenutzerkategorie mit 37,40 % Anteil im Jahr 2025, unterstützt durch den breiten Einsatz von Walzfolien, Folien, Etiketten und Laminaten in Lebensmittel-, Konsumgüter- und Logistikverpackungen. Konverter Wert Kerne, die reibungslos auf Hochgeschwindigkeitsausrüstung laufen. Die Nachfrage folgt dem Wachstum der flexiblen Verpackung und der Etikettenproduktion. Recyclability unterstützt die Nachhaltigkeitsansprüche von Paketmarken.
Das Segment Chemikalien und Kunststoffe wird das schnellste Wachstum bei einem CAGR von 5,90% von 2026 bis 2033, angetrieben durch steigende Produktion von Industriefolien, Geomembranen, Vliesstoffen und technischen Folienmaterialien, registrieren. Diese Hersteller benötigen starke und stabile Kerne für große und schwere Walzen. Die zunehmende Nachfrage nach Agrar-, Bau- und Hygienefolien schafft weiter Volumen. Erzeuger suchen lokale Versorgung, um Fracht- und Lieferzeiten zu reduzieren. Qualitätsanforderungen fördern engere Lieferantenpartnerschaften.
Welche Region hält den größten Teil des Papierkernmarktes
- Asia-Pacific dominierte den Papierkernmarkt mit dem größten Umsatzanteil von 46,50% im Jahr 2025, unterstützt durch großformatige Papier-, Film-, Textil- und Verpackungsproduktion in China, Indien, Japan und Südostasien.
- Die Region profitiert auch von einem schnellen Wachstum im Online-Handel, der Erweiterung der flexiblen Verpackungskapazität und einer breiten Basis von recycelten Karton- und Schlauchherstellern. Die steigende Nachfrage nach lokal produzierten, leichten und recycelbaren Kernen stärkt die Position von Asia-Pacific auf dem Weltmarkt.
US Papierkernmarktaufsicht
Der US-Papierkernmarkt zeigt ein stetiges Wachstum aufgrund der starken Nachfrage von Papier- und Gewebemühlen, flexiblen Verpackungsumformern, Klebebandproduzenten und e-Commerce-bezogenen Folienverbrauch. Die integrierte Basis von Recycling-Papiermühlen und Kernumwandlungsanlagen des Landes, die von großen inländischen Herstellern geleitet werden, unterstützt eine zuverlässige Versorgung auf den regionalen Märkten. Darüber hinaus widerspiegeln wiederholte Preisanpassungen für recycelte Pappe und konvertierte Produkte eine starke Mühlenauslastung und formen Vertrags- und Beschaffungsstrategien in der gesamten US-Branche.
Asien-Pazifik Papier Kernmarkt Einblick
Der asiatisch-pazifische Papier-Kernmarkt erwartet ein schnelles Wachstum, angetrieben durch großformatige Papier-, Film- und Textilproduktion, erweiterte flexible Verpackungskapazität und steigenden Online-Handel in Ländern wie China, Indien und Japan. Die wachsende Nachfrage nach leichten, recycelbaren und kostengünstigen Wickelstützen unterstützt die regionale Markterweiterung. Darüber hinaus beschleunigen die umfangreiche Fertigungsbasis und die Verfügbarkeit von Altpapier die Nachfrage nach lokal produzierten Papierkernen über Verpackungs-, Textil- und Industrieanwendungen.
Japan Paper Core Market Inight
Der japanische Papierkernmarkt zeigt durch die Nachfrage hochwertiger Folien-, Etiketten- und Bandhersteller, die präzise und saubere Wickelträger benötigen, ein konsequentes Wachstum. Papier- und Verpackungsfirmen, Textilproduzenten und Spezialmaterialhersteller geben zunehmend Kerne mit engen Toleranzen und gleichbleibender Festigkeit an. Zudem trägt die starke Nachfrage nach Zuverlässigkeit, Recycling und effizienter Logistik zu Marktwachstum in Japan bei.
China Paper Core Market Insight
Der China-Papier-Kernmarkt wächst rasant, angetrieben durch massive Produktion von Papier, Kunststofffolie, Textilien und Verpackungsmaterialien, zusammen mit einem großen inländischen Netzwerk von Karton- und Schlauchherstellern. Die zunehmende Nutzung von Kernen in E-Commerce-Verpackungsfolien, Hygieneprodukten und Industriefolienmaterialien erhöht den Marktbedarf deutlich. Darüber hinaus stellen starke lokale Produktionskapazitäten, wettbewerbsfähige Preise und Investitionen in recycelte Faserversorgung China als ein wichtiger Wachstumsmarkt für Papierkerne in ganz Asien-Pazifik.
U.K. Paper Core Market Insight
Der US-amerikanische Papierkernmarkt erlebt ein stetiges Wachstum, unterstützt durch die Nachfrage von Papier- und Gewebeherstellern, Filmkonvertern, Etikettendruckern und Lebensmittelverpackungsherstellern. Hersteller und Konverter konzentrieren sich zunehmend auf recycelbare faserbasierte Produkte, um die Nachhaltigkeitsverpflichtungen von Verpackungen zu erfüllen. Darüber hinaus unterstützt die regionale Versorgung von integrierten Rohr- und Kernherstellern zusammen mit einer effizienten Logistik innerhalb Europas den breiteren Einsatz von Papierkernen in den USA.
Deutschland Paper Core Market Insight
Der deutsche Papierkernmarkt wächst aufgrund der starken Papier-, Verpackungs- und technischen Textilindustrie und des gut entwickelten Recyclingsystems, das wiedergewonnene Fasern liefert, stetig. Papiermühlen, Folienextruder und Konverter nutzen zunehmend hochfeste und präzise Kerne, um eine effiziente Hochgeschwindigkeitsproduktion zu unterstützen. Kontinuierliche Fortschritte in der Coreboard-Qualität, ein starker Fokus auf zirkuläre Wirtschaft Praktiken und eine robuste industrielle Nachfrage treiben das Marktwachstum im Land weiter.
Welche sind die Top-Unternehmen im Papierkernmarkt
Die Papierkernindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Sonoco Produkte Firma(US)
- Greif, Inc.(US)
- Smurfit Westrock plc(Irland)
- Cascades Inc.(Kanada)
- Yazoo Mills, Inc.(US)
- Caraustar Industries, Inc. (USA)
- Ox Paper Tube und Core, Inc. (USA)
- Visy Industries (Australien)
- Rengo Co., Ltd. (Japan)
Was sind die neuesten Entwicklungen im Papierkernmarkt
- Im Juni 2026 kündigte Sonoco Products Company eine Preiserhöhung von USD 60 pro Tonne für alle Arten von nicht beschichteten recycelten Pappe in den USA und Kanada, am 8. Juli 2026, zusammen mit einer Steigerung von 7% für konvertierte Pappe-Produkte einschließlich Röhren, Kerne, Kegel und Trennwände.
- Im März 2026 kündigte Sonoco Products Company eine Preiserhöhung von 70 USD pro Tonne für alle Arten von nicht beschichteten recycelten Kartons in den USA und Kanada am 3. April 2026 und eine Steigerung von 8 % für konvertierte Kartonprodukte am 15. April 2026 an.
- Im August 2019 hat die Sonoco Products Company den Erwerb von Corenso Holdings America für ca. 110 Millionen US-Dollar in bar abgeschlossen und eine 108.000-Ton pro Jahr unbeschichtete Recycling-Papiermühle und zwei Kern-Umrüstanlagen in den USA hinzugefügt.
- Im Mai 2019 eröffnete Cascades Sonoco, ein Joint Venture von Cascades und Sonoco Products Company, eine erweiterte Anlage in Birmingham, Alabama, USA, um die regionale Kapazität zu erhöhen.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











