



Marktsegmentierung für intelligente orthopädische Implantate weltweit, Produkttyp (Hüftrekonstruktion, Knierekonstruktion, Schulterimplantate, Wirbelsäulenimplantate und Traumaimplantate), Material (Knochenzement, Metall, Kobalt, Legierung und Titan), Endnutzer (Krankenhäuser, Fachzentren, orthopädische Kliniken und ambulante Operationszentren ) – Branchentrends und Prognose bis 2033
Was ist die Global Smart Orthopedic Implants Marktgröße und Wachstumsrate
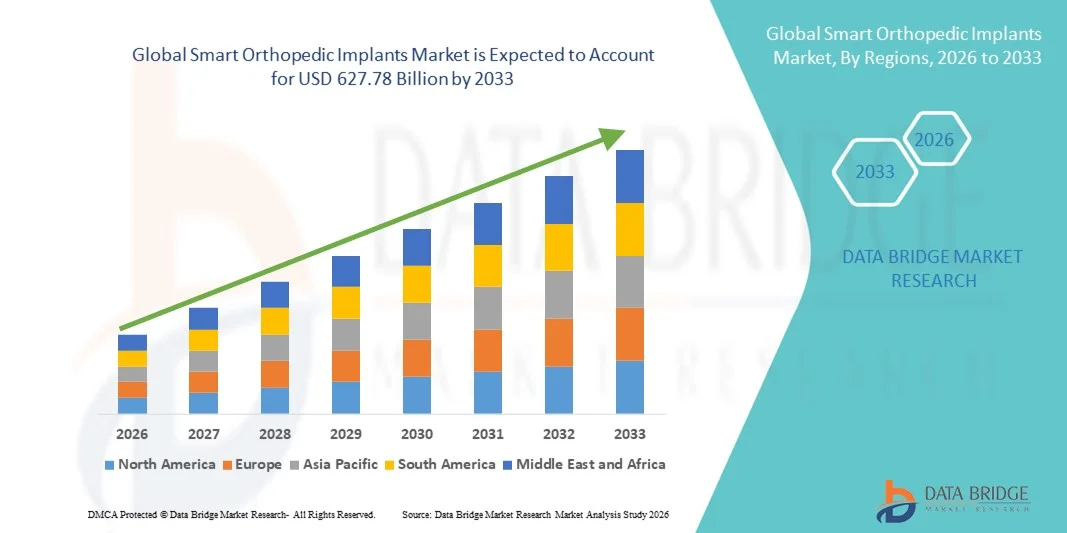
- Die globale Marktgröße für intelligente orthopädische Implantate wurde nach der Data Bridge Market Research Analyse beiUSD 375.08 Milliarden in 2025und wird voraussichtlich erreichen627,78 Milliarden USD bis 2033, beiCAGR von 6,65%während des Prognosezeitraums
- Das Marktwachstum wird größtenteils durch die zunehmende Prävalenz orthopädischer Störungen, die steigende geriatrische Bevölkerung und schnelle technologische Fortschritte in Implantatmaterialien und digitalen Integrationssystemen gefördert, was zu einer verstärkten Einführung von intelligenten orthopädischen Implantaten in Krankenhäusern und spezialisierten orthopädischen Zentren führt.
- Darüber hinaus stellt die wachsende Nachfrage nach minimalinvasiven Operationen, Echtzeit-Nach-operativen Monitoring und verbesserte patientenspezifische Behandlungsergebnisse intelligente orthopädische Implantate als fortschrittliche Lösung in der modernen orthopädischen Versorgung her. Diese konvergierenden Faktoren beschleunigen die Aufnahme von Smart Orthopedic Implants-Lösungen, wodurch das Wachstum der Industrie deutlich erhöht wird
Marktgröße und Prognose
- Marktwert (2025):USD 375.08 Milliarden
- Voraussichtlicher Marktwert (2033):USD 627.78 Billion
- Wettervorhersage CAGR:6.65%
Was sind die großen Takeaways des Smart Orthopedic Implants Market
- Intelligente orthopädische Implantate, die fortschrittliche Sensoren, Mikroelektronik und Wireless-Konnektivität innerhalb von Gelenkersatz- und Traumafixationsgeräten integrieren, werden aufgrund ihrer Fähigkeit zu einer Echtzeit-Leistungsüberwachung, einer verbesserten Langzeitbewertung von Implantaten und einem datengesteuerten postoperativen Management in Krankenhäusern und spezialisierten orthopädischen Zentren immer wichtiger.
- Die eskalierende Nachfrage nach intelligenten orthopädischen Implantaten wird in erster Linie durch die steigende Prävalenz von Osteoarthritis und degenerativen Knochenerkrankungen, die zunehmende geriatrische Bevölkerung, die zunehmende Vorliebe für minimal-invasive Verfahren und die zunehmende Einführung von digitalen Gesundheitstechnologien, die die chirurgische Präzision und langfristige Patientenergebnisse verbessern
- Nordamerika dominierte den Markt für intelligente orthopädische Implantate mit dem größten Umsatzanteil von 44,6% im Jahr 2025, gekennzeichnet durch fortschrittliche Gesundheitsinfrastruktur, hohe Gesundheitsausgaben, starke Präsenz führender Medizinproduktehersteller und frühzeitige Einführung digital integrierter orthopädischer Lösungen. Die USA beobachten weiterhin ein starkes Wachstum bei intelligenten gemeinsamen Ersatzverfahren, unterstützt durch günstige Rückerstattungsrahmen und schnelle technologische Innovation
- Asia-Pacific wird voraussichtlich die am schnellsten wachsende Region im Markt für intelligente orthopädische Implantate während der Prognosezeit sein, da die Gesundheitsinvestitionen, steigende orthopädische Operationsvolumina, wachsender medizinischer Tourismus und wachsendes Bewusstsein für fortgeschrittene Implantattechnologien in Ländern wie China, Indien, Japan und Südkorea zunehmen.
- Das Segment Titanium hatte 2025 den größten Marktanteil von 38,9%, der durch seine überlegenen Eigenschaften der Biokompatibilität und Korrosionsbeständigkeit getrieben wurde.
Report Scope und Smart Orthopedic Implants Marktsegmentierung
|
Attribute |
Smart Orthopädische Implantate Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen zu Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographischer Erfassung und großen Akteuren umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert werden, auch eingehende Expertenanalysen, Patientenepidemiologie, Pipelineanalyse, Preisanalyse und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Smart Orthopedic Implants Market
Technologische Fortschritte durch Embedded Sensors und Echtzeitüberwachung
- Ein signifikanter und beschleunigender Trend im globalen Markt für intelligente orthopädische Implantate ist die Integration eingebetteter Sensoren und drahtloser Verbindungen innerhalb von Implantaten, um eine Echtzeitüberwachung der Patientengesundheit und Implantatleistung zu ermöglichen. Diese fortschrittlichen Systeme ermöglichen eine kontinuierliche Verfolgung von Parametern wie Lastverteilung, Temperaturänderungen, Implantatstabilität und Heilungsfortschritt
- Zum Beispiel enthalten bestimmte smarte Knie- und Hüftimplantat-Prototypen Mikrosensoren, die postoperative Leistungsdaten an die Kliniker übertragen und eine frühzeitige Erkennung von Implantat-Losning-, Fehlausrichtungs- oder Infektionsrisiken ermöglichen. Dies erhöht die klinische Entscheidungsfindung und reduziert die Wahrscheinlichkeit von Revisionsoperationen
- Die Einbindung von Bluetooth-fähigen und Cloud-verbundenen Überwachungsplattformen ermöglicht orthopädischen Spezialisten, den Rehabilitationsfortschritt fernab zu bewerten und Behandlungsstrategien zu personalisieren. Dieser datengesteuerte Ansatz verbessert die langfristigen Patientenergebnisse und optimiert Erholungszeiten
- Der zunehmende Fokus auf minimalinvasiven Operationen und präzisionsbasierten orthopädischen Prozeduren erhöht die Nachfrage nach technologisch fortschrittlichen Implantaten, die in der Lage sind, aktionsfähige Leistungseinsichten zu liefern. Krankenhäuser und spezielle orthopädische Zentren werden nach und nach solche intelligente Systeme zur Verbesserung der Verfahrenserfolge
- Diese Umstellung auf vernetzte, datenfähige orthopädische Lösungen ist die Neudefinition nachchirurgischer Pflegestandards und die Stärkung der Zusammenarbeit zwischen Patienten und Gesundheitsdienstleistern. Dadurch investieren die Hersteller stark in FuE, um intelligente orthopädische Implantate der nächsten Generation mit verbesserter Haltbarkeit, Biokompatibilität und integrierter Überwachungsfähigkeit zu entwickeln.
Smart Orthopädische Implantate Marktdynamik
Fahrer
Rising Prevalence of Orthopedic Disorders and Increasing Geriatric Population
- Die zunehmende Prävalenz orthopädischer Erkrankungen wie Osteoarthritis, rheumatoide Arthritis, Osteoporose und traumatische Verletzungen ist ein wichtiger Fahrer, der die Nachfrage nach intelligenten orthopädischen Implantaten weltweit treibt.
- Die rasch expandierende geriatrische Bevölkerung, die gegenüber degenerativen Knochenverhältnissen und Gelenkstörungen anfälliger ist, erhöht das Volumen der Gelenkersatz- und Rekonstruktionsoperationen deutlich.
- Zum Beispiel, steigende Fälle von Knie- und Hüftersatz-Prozeduren weltweit ermutigen Gesundheitsanbieter, fortschrittliche Implantatsysteme zu übernehmen, die eine verbesserte Haltbarkeit und verbesserte nachoperative Überwachungsfunktionen bieten
- Darüber hinaus tragen zunehmende sportbedingte Verletzungen und Verkehrsunfallfälle zur Nachfrage nach technologisch fortschrittlichen Implantaten bei, die eine bessere strukturelle Stabilität und schnellere Erholung gewährleisten
- Regierungsinitiativen zur Verbesserung der Gesundheitsinfrastruktur, zur Steigerung der Gesundheitsausgaben und zur Sensibilisierung für fortgeschrittene Behandlungsoptionen unterstützen die Markterweiterung in den entwickelten und Schwellenländern
Zurückhaltung/Challenge
Fragen zur Cybersicherheit und hohen Anfangskosten
- Die hohen Kosten, die mit technologisch fortschrittlichen, intelligenten orthopädischen Implantaten verbunden sind, sind nach wie vor eine wichtige Herausforderung für die weit verbreitete Adoption, vor allem bei der Entwicklung von Regionen mit eingeschränkter Erstattungsdeckung und haushaltsbedingten Gesundheitssystemen.
- Intelligente Implantate, die mit Embedded-Sensoren, drahtlosen Datenübertragungsmodulen und fortschrittlichen biokompatiblen Materialien integriert sind, beinhalten höhere Forschungs-, Fertigungs- und Validierungskosten im Vergleich zu konventionellen orthopädischen Implantaten, was zu einer Prämie der Preise führt
- So können z.B. sensorfähige Knie- oder Hüftimplantate, die eine postoperative Leistungsüberwachung ermöglichen, wesentlich mehr kosten als herkömmliche Implantate, wodurch Krankenhäuser und Patienten in kostensensitiven Märkten zögern, diese fortschrittlichen Lösungen ohne klare Rückerstattungsunterstützung anzunehmen.
- Komplexe und strenge regulatorische Zulassungsverfahren für Kombinationsprodukte (medizinisches Gerät plus digitale Komponente) erhöhen die Markt- und Compliance-Kosten weiter. Die Hersteller müssen eine umfangreiche klinische Validierung durchführen, um sowohl die mechanische Sicherheit als auch die digitale Zuverlässigkeit zu demonstrieren, bevor sie die Zulassungen von Regulierungsbehörden erhalten.
- Darüber hinaus können Bedenken im Zusammenhang mit der Langfristigkeit des Gerätes, der Cybersicherheit übertragener medizinischer Daten und der Integration mit der IT-Infrastruktur des Krankenhauses die Beschaffungsentscheidungen zwischen Gesundheitsdienstleistern verlangsamen
- Die Überwindung dieser Herausforderungen durch Kostenoptimierung, erweiterte Rückerstattungsrahmen, Regulierungsharmonisierung und erweiterte Maßnahmen zur Datensicherheit werden wesentlich sein, um eine nachhaltige und weit verbreitete Einführung von intelligenten orthopädischen Implantaten weltweit zu gewährleisten.
Wie wird der Smart Orthopedic Implants Market segmentiert
Der Markt wird auf Basis von Produkttyp, Material und Endverbraucher segmentiert.
- Nach Produkttyp
Auf Basis des Produkttyps wird der Markt für Global Smart Orthopedic Implants in Hip Reconstruction, Knee Reconstruction, Shoulder Implants, Spinal Implants und Trauma Implants segmentiert. Das Segment Knee Reconstruction dominierte 2025 den größten Marktanteil von 34,7%, der durch die steigende globale Prävalenz von Osteoarthritis und degenerativen Gelenkerkrankungen getrieben wurde. Die zunehmende geriatrische Bevölkerung trägt weltweit maßgeblich zu höheren Knieersatzverfahren bei. Technologische Weiterentwicklungen wie sensorfähige Smart-Knie-Implantate ermöglichen eine Echtzeit-Nach-operative Überwachung der gemeinsamen Leistung. Wachsende Fettleibigkeitsraten erhöhen das Risiko der Kniegelenkverschlechterung, unterstützende Prozedur Volumen. Verbesserte chirurgische Techniken und robotisch unterstützte orthopädische Operationen verbessern die Implantatgenauigkeit und Ergebnisse. Höheres Bewusstsein für den frühen Gelenkersatz verbessert die Akzeptanzraten der Patienten. Eine günstige Erstattungspolitik in entwickelten Regionen unterstützt auch die Markterweiterung. Kontinuierliche Innovation in minimal invasiven Knierekonstruktionsverfahren reduziert Erholungszeit. Mehr sportbedingte Verletzungen stimulieren die Nachfrage weiter. Die Ausweitung der orthopädischen Spezialkliniken verstärkt weltweit die Beschaffung. Die Erhöhung der Gesundheitsausgaben in Schwellenländern unterstützt die Zugänglichkeit. Die Langlebigkeit und die langfristige Erfolgsrate von smarten Knieimplantaten verstärken die Dominanz weiter.
Das Segment Spinal Implants wird voraussichtlich die schnellste CAGR von 9,4% von 2026 bis 2033 beobachten, die durch die zunehmende Häufigkeit von Wirbelsäulenstörungen wie degenerativer Scheibenerkrankung und Spinalstenose hervorgerufen wird. Rising sedentary Lebensstile und schlechte Haltung tragen wesentlich zu spinalen Komplikationen bei. Intelligente Wirbelsäulenimplantate, die mit Überwachungssensoren ausgestattet sind, gewinnen Traktion für das postchirurgische Rückgewinnungs-Tracking. Die zunehmende Übernahme minimalinvasiver Wirbelsäulenchirurgen erhöht das Segmentwachstum. Die technologische Integration, die eine datengesteuerte Rehabilitation ermöglicht, unterstützt die Patientenergebnisse. Wachsende alternde Bevölkerungen weltweit weiter treiben den Prozessbedarf. Die Erweiterung fortgeschrittener neurochirurgischer Zentren verstärkt die Annahme. Das zunehmende Bewusstsein für die Frühintervention bei Wirbelsäulenverformungen unterstützt auch das Wachstum. Die Entwicklung der Gesundheitsinfrastruktur in Asien-Pazifik und Lateinamerika beschleunigt die Nachfrage. Die Steigerung von Forschungsinvestitionen in biokompatible intelligente Materialien verbessern die Produktinnovation. Höhere Erfolgsquoten von Wirbelsäulenfusionsverfahren verbessern das Vertrauen der Patienten. Kontinuierliche Produktzulassungen und klinische Studien verstärken die Segmentdynamik weiter.
- Von Material
Auf Basis des Materials wird der globale Markt für Smart Orthopedic Implants in Bone Cement, Metal, Cobalt Alloy und Titanium segmentiert. Das Segment Titanium hatte 2025 den größten Marktanteil von 38,9 %, der durch seine überlegenen Eigenschaften der Biokompatibilität und der Korrosionsbeständigkeit getrieben wurde. Titan-Implantate sind leicht, aber sehr langlebig, so dass sie ideal für tragende orthopädische Anwendungen. Das Material fördert eine bessere Knochenintegration, verbessert die Implantatstabilität und Langlebigkeit. Die zunehmende Vorliebe für langlebige Implantatmaterialien unterstützt die weit verbreitete Adoption. Technologische Fortschritte in 3D-gedruckten Titanimplantaten stärken die Nachfrage weiter. Die Kompatibilität mit intelligenter Sensorintegration von Titan erhöht die Eignung für Implantate der nächsten Generation. Die Erhöhung der gemeinsamen Ersatzverfahren trägt weltweit zum Volumenwachstum bei. Das Material reduziert auch allergische Reaktionen gegenüber anderen Metallen. Die erweiterte orthopädische Forschung unterstützt die Entwicklung fortschrittlicher Titanlegierungen. Begünstigende regulatorische Genehmigungen fördern die Annahme. Die Erhöhung des Patientenbewusstseins in Bezug auf die Implantatqualität beeinflusst die Materialpräferenz. Kontinuierliche Innovation in Oberflächenmodifizierungstechnologien verbessert Leistungsergebnisse.
Das Segment Cobalt Alloy wird durch seine außergewöhnliche Festigkeit und Verschleißfestigkeit bei hochstressigen orthopädischen Prozeduren die schnellste CAGR von 8,7% von 2026 bis 2033 registrieren. Cobalt-Legierungen sind besonders geeignet für Knie- und Hüftimplantate, die eine langfristige mechanische Haltbarkeit erfordern. Die zunehmende Nachfrage nach Revisionsoperationen unterstützt das Materialwachstum. Die Widerstandsfähigkeit der Legierung gegen Müdigkeit und Bruch erhöht die Lebensdauer des Implantats. Die wachsende Forschung zu fortschrittlichen Legierungskombinationen verbessert die Leistungseigenschaften. Erweiterung komplexer gemeinsamer Rekonstruktionsverfahren treibt die Nutzung weiter voran. Die steigende Nachfrage nach Hochleistungsimplantaten bei Sportverletzungsbehandlungen unterstützt die Adoption. Verbesserte Fertigungstechnologien verbessern Präzision und Zuverlässigkeit. Aufstrebende Märkte zeugen von der zunehmenden Akzeptanz von langlebigen legierungsbasierten Implantaten. Erhöhte Vorliebe für mechanisch robuste Materialien stärkt das Wachstum. Kontinuierliche klinische Studien zur Bewertung verbesserter Legierungsformulierungen unterstützen die Expansion. Die weltweite Steigerung der Gesundheitsausgaben trägt zu einer Segmentbeschleunigung bei.
- Mit dem Endbenutzer
Auf Basis des Endbenutzers wird der globale Markt für intelligente Orthopädische Implantate in Krankenhäuser, Spezialzentren, Orthopädische Kliniken und ambulante chirurgische Zentren segmentiert. Das Segment Hospitals entfiel auf den größten Marktanteil von 45,3 % im Jahr 2025, angetrieben durch das hohe Volumen der komplexen Gelenkersatz- und Wirbelsäulenchirurgie im Krankenhaus. Krankenhäuser sind mit fortschrittlicher chirurgischer Infrastruktur und robotergestützten Systemen ausgestattet. Die Verfügbarkeit von qualifizierten orthopädischen Chirurgen stärkt die Dominanz. Höherer Patientenzufluss für Trauma- und Notfallfälle unterstützt Prozessvolumen. Die Integration von Smart-Implantat-Überwachungssystemen ist in Krankenhausumgebungen machbar. Günstige Erstattungsrahmen fördern Krankenhauschirurgie. Die Expansion von Mehrspezialkliniken trägt weltweit zum Beschaffungswachstum bei. Erhöhung der staatlichen Gesundheitsinvestitionen stärken die Krankenhausinfrastruktur. Der Zugang zu postoperativen Pflegeeinrichtungen verbessert die Patientenergebnisse. Der Aufstieg des medizinischen Tourismus in entwickelten Nationen verstärkt die Krankenhausverfahren weiter. Kontinuierliche Technologie verbessert die Akzeptanz von sensorfähigen Implantaten. Die Präsenz von Forschungs- und klinischen Studieneinheiten stärkt die Segmentführung.
Das Segment Ambulatory Surgical Centers (ASCs) wird voraussichtlich die schnellste CAGR von 10,1% von 2026 bis 2033 erleben, die von der zunehmenden Vorliebe für kosteneffektive und minimalinvasive orthopädische Verfahren angetrieben wird. ASCs bieten kürzere Krankenhausaufenthalte und reduzierte chirurgische Kosten. Die zunehmende Übernahme von Gleichtagswechseloperationen beschleunigt das Wachstum. Technologische Fortschritte ermöglichen eine intelligente Implantatüberwachung auch in ambulanten Einstellungen. Die steigende Patientenpräferenz für eine schnellere Erholung unterstützt ASC-Verfahren. Die Erweiterung der privaten Gesundheitseinrichtungen verstärkt weltweit die Infrastruktur. Günstige Erstattungsmodelle für ambulante Operationen erhöhen die Annahme. Surgeons bevorzugen zunehmend ASCs für Wahlverfahren. Verminderte Infektionsrisiken im Vergleich zu herkömmlichen Krankenhausaufenthalten ziehen Patienten an. Die zunehmende Privatisierung der Gesundheitsversorgung in Schwellenländern trägt zur Segmenterweiterung bei. Kontinuierliche Verbesserungen in Anästhesie und operativer Effizienz unterstützen das Wachstum weiter. Das zunehmende Bewusstsein für die ambulante orthopädische Pflege treibt den Patientenzufluss an.
Welche Region hält den größten Teil des Smart Orthopedic Implants Markt
- Nordamerika dominierte den Markt für intelligente orthopädische Implantate mit dem größten Umsatzanteil von 44,6% im Jahr 2025
- Charakterisiert durch fortschrittliche Gesundheitsinfrastruktur, hohe Gesundheitsausgaben, eine starke Präsenz führender Hersteller von Medizinprodukten und frühzeitige Einführung digital integrierter orthopädischer Lösungen. Die Region profitiert von etablierten Krankenhausnetzen, zunehmenden Mengen von Gelenkersatzchirurgie und einer raschen Einbindung von sensorisch und datengesteuerten Implantattechnologien
- Die Führung der Region wird weiterhin durch günstige Rückerstattungsrahmen, starke klinische Forschungsfähigkeiten und kontinuierliche technologische Innovation in Implantatmaterialien und eingebetteten Monitoringsystemen unterstützt. Die wachsende Nachfrage nach präzisionsbasierten orthopädischen Verfahren und eine verbesserte postoperative Ergebnisverfolgung stärkt weiterhin die Markterweiterung in Krankenhäusern und Spezialorthopädischen Zentren
US Smart Orthopedic Implants Markt Insight
Der US-Markt für intelligente orthopädische Implantate eroberte 2025 den größten Umsatzanteil in Nordamerika und wird voraussichtlich während der Prognosezeit bei einem bemerkenswerten CAGR wachsen. Das Wachstum wird durch die hohe Prävalenz von Osteoarthritis und Muskel-Skelett-Erkrankungen, die steigende geriatrische Bevölkerung und die starke Nachfrage nach fortgeschrittenen Gelenkersatzverfahren getrieben. Das Land beobachtet weiterhin eine wesentliche Annahme von intelligenten Knie- und Hüftimplantaten, die mit Leistungsüberwachungsfunktionen integriert sind. Darüber hinaus beschleunigen die unterstützenden Rückzahlungspolitiken, starke FuE-Investitionen und die Präsenz wichtiger Branchenakteure die Innovation und Vermarktung intelligenter orthopädischer Lösungen der nächsten Generation in den USA.
Europa Smart Orthopädische Implantate Markt Insight
Der Markt für intelligente orthopädische Implantate in Europa soll sich während der gesamten Prognosezeit mit einem beträchtlichen CAGR erweitern, vor allem durch zunehmende orthopädische chirurgische Eingriffe, eine wachsende ältere Bevölkerung und zunehmende Konzentration auf technologisch fortgeschrittene und minimalinvasive Behandlungsansätze. Starke regulatorische Standards und die Betonung hochwertiger medizinischer Geräte unterstützen den Einsatz digital integrierter orthopädischer Implantate in der gesamten Region. Die Region zeigt eine konsequente Nachfrage in öffentlichen Krankenhäusern, privaten Spezialkliniken und akademischen medizinischen Zentren, wobei Smart-Implantate-Technologien sowohl in Primär- als auch in Revisions-Joint-Ersatzverfahren integriert werden.
U.K. Smart Orthopädische Implantate Markt Insight
Der US-Markt für intelligente orthopädische Implantate wird voraussichtlich während der Prognoseperiode stetig wachsen, unterstützt durch zunehmende Fälle von degenerativen Gelenkstörungen und einem starken öffentlichen Gesundheitsrahmen. Der Fokus des Landes auf frühe Diagnose, präzisionsbasierte orthopädische Behandlungen und eine verbesserte postchirurgische Überwachung ist die Einführung fortschrittlicher Implantattechnologien. Kontinuierliche Initiativen zur Modernisierung der Gesundheitsversorgung und Forschungskooperationen stimulieren das Marktwachstum weiter.
Deutschland Smart Orthopedic Implants Market Insight
Der Markt für intelligente orthopädische Implantate in Deutschland soll sich während der Prognosezeit mit einem beträchtlichen CAGR ausweiten, der durch steigende Nachfrage nach Hochleistungsimplantaten und der starken medizinischen Gerätefertigungsbasis des Landes gefördert wird. Deutschlands Schwerpunkt auf Engineering-Präzision, klinische Innovation und fortschrittliche chirurgische Infrastruktur fördert die Einführung von intelligenten orthopädischen Implantaten der nächsten Generation, insbesondere bei Hüft- und Knieersatzverfahren.
Asien-Pazifik Smart Orthopädische Implantate Markt Insight
Der asiatisch-pazifische Markt für intelligente orthopädische Implantate wird voraussichtlich während der Prognosezeit am schnellsten CAGR wachsen, angetrieben durch steigende Gesundheitsinvestitionen, steigende orthopädische Operationsvolumina, Ausweitung des medizinischen Tourismus und wachsendes Bewusstsein für fortgeschrittene Implantattechnologien in Ländern wie China, Indien, Japan und Südkorea. Schnelle Verbesserungen in der Gesundheitsinfrastruktur und die zunehmende Zugänglichkeit der spezialisierten orthopädischen Versorgung unterstützen das regionale Wachstum. Da Gesundheitssysteme modernisieren und Einwegeinkommen steigen, entscheiden sich Patienten zunehmend für technologisch fortgeschrittene Implantate, die eine verbesserte Haltbarkeit und bessere klinische Ergebnisse bieten.
Japan Smart Orthopädische Implantate Markt Insight
Der Markt für intelligente orthopädische Implantate in Japan gewinnt aufgrund der schnell alternden Bevölkerung und der hohen Prävalenz degenerativer Knochenerkrankungen an Dynamik. Starke technologische Fähigkeiten, fortschrittliche Krankenhausinfrastruktur und frühzeitige Einführung innovativer medizinischer Technologien unterstützen eine stetige Markterweiterung. Besonders hervorzuheben ist die Nachfrage nach langlebigen, hochpräzisen Implantaten, die mit Monitoring-Funktionen integriert sind.
China Smart Orthopädische Implantate Markt Insight
Der Markt für intelligente orthopädische Implantate in China entfiel 2025 auf den größten Umsatzanteil im asiatisch-pazifischen Bereich, der auf steigende orthopädische Prozedurmengen, wachsende Bevölkerung der Mittelklasse und starke staatliche Investitionen in die Gesundheitsinfrastruktur zurückzuführen war. Erhöhung des medizinischen Tourismus, Verbesserung des Zugangs zu fortgeschrittener chirurgischer Versorgung, und die wachsende Präsenz inländischer und internationaler Implantathersteller sind Schlüsselfaktoren für das Marktwachstum. Die kontinuierliche Modernisierung von Krankenhäusern und das zunehmende Bewusstsein für fortgeschrittene gemeinsame Austauschtechnologien beschleunigen die Adoption im ganzen Land.
Welche sind die Top-Unternehmen im Smart Orthopedic Implants Market
Die Smart Orthopedic Implants-Industrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Zimmer Biomet Holdings, Inc.(US)
- Stryker Corporation (USA)
- Smith & Nephew plc(USK)
- Medtronic plc (Irland)
- Globus Medical, Inc.(US)
- NuVasive, Inc. (USA)
- Exactech, Inc. (USA)
- MicroPort Scientific Corporation(China)
- B. Braun Melsungen AG(Deutschland)
- Arthrex, Inc. (USA)
- Wright Medical Group N.V. (USA)
- Conformis, Inc. (USA)
- LimaCorporate S.p.A. (Italien)
- DJO Global, Inc. (USA)
- Corin Group (USA)
- Integra LifeSciences (USA)
- Aesculap Implant Systems (Deutschland)
- Surgisch (Frankreich)
- OMNIlife science, Inc. (USA)
Was sind die jüngsten Entwicklungen im globalen Smart Orthopedic Implants Markt
- Im August 2021 erhielt Zimmer Biomets Persona IQ Smart Knee die FDA De Novo-Klassifikation, so dass es eines der ersten sensorfähigen Knieersatzsysteme für den klinischen Einsatz in den Vereinigten Staaten erlaubt. Dieser regulatorische Meilenstein ermöglichte es dem Implantat, biomechanische Daten in Echtzeit an externe Geräte zu übertragen, um die Patientenrettung und die gemeinsame Leistung zu überwachen, was einen wesentlichen Fortschritt in der vernetzten orthopädischen Implantattechnologie markiert.
- Im April 2022 trat eCential Robotics in eine Zusammenarbeit mit Amplitude Surgical ein, um eine robotische Knieoperationslösung zu entwickeln, die darauf abzielt, Präzision und Ergebnisse in intelligenten orthopädischen Implantatverfahren zu verbessern. Diese Zusammenarbeit betonte die zunehmende Integration von Robotersystemen und intelligenten Implantaten zur Unterstützung intraoperativer Entscheidungsfindung und datengesteuerter operativer Workflows
- Im März 2024 erhielt Intellirod Spine FDA-Freigabe für sein LoadSmart Spinal Fusionsimplantatsystem, das eingebettete Sensoren enthält, die in der Lage sind, Belastungen und Belastungen über Wirbelsegmente zu messen, um postchirurgische Ergebnisse zu optimieren. Dieses Spiel unterstrich die kontinuierliche Innovation in sensorintegrierten Wirbelsäulenimplantaten zur Verbesserung der Leistungsüberwachung und Rehabilitationsstrategien
- Im März 2025 erweiterte Zimmer Biomet sein intelligentes orthopädisches Portfolio mit dem Start der Persona IQ 30 mm Stem, einer neuen sensorausgestatteten Erweiterung für intelligente Knielösungen, die eine breite Palette von Patientenanatomen aufnehmen und die Datenerfassung für personalisierte Recovery-Pläne verbessern sollen. Dieses Produkt-Start verstärkte die Führung des Unternehmens in sensorbasierten Implantattechnologien und erweiterte klinische Anwendbarkeit
- Im Juni 2025 kooperierte NanoHive Medical LLC mit DirectSync Surgical, um Hive Soft Titan Spinal Interbody-Fusions-Implantate mit integrierten piezoelektrischen Sensoren und Remote Monitoring-Funktionen zu entwickeln, die fortschrittliche 3D-gedruckte Strukturen mit intelligenter Sensortechnologie kombinieren, um die Knochenstimulation und die Datenerfassung für die patientenspezifische Versorgung zu ermöglichen. Diese strategische Zusammenarbeit illustrierte den Trend zu hochindividuellen und vernetzten Implantatlösungen im smart orthopädischen Segment
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











