



Global Video Encoder Market Segmentation, By Encoder Type (Hardware Encoders, Software Encoders, Cloud/SaaS Encoders), Encoding Standard (H.264/AVC, H.265/HEVC, AV1, VVC/H.266, Andere Legacy Market Entertainment Codecs), Anwendung (Broadcast & Pay-TV, OTT & Live Streaming, Video
Was ist der Video Encoder Markt Größe und Wachstum Rate
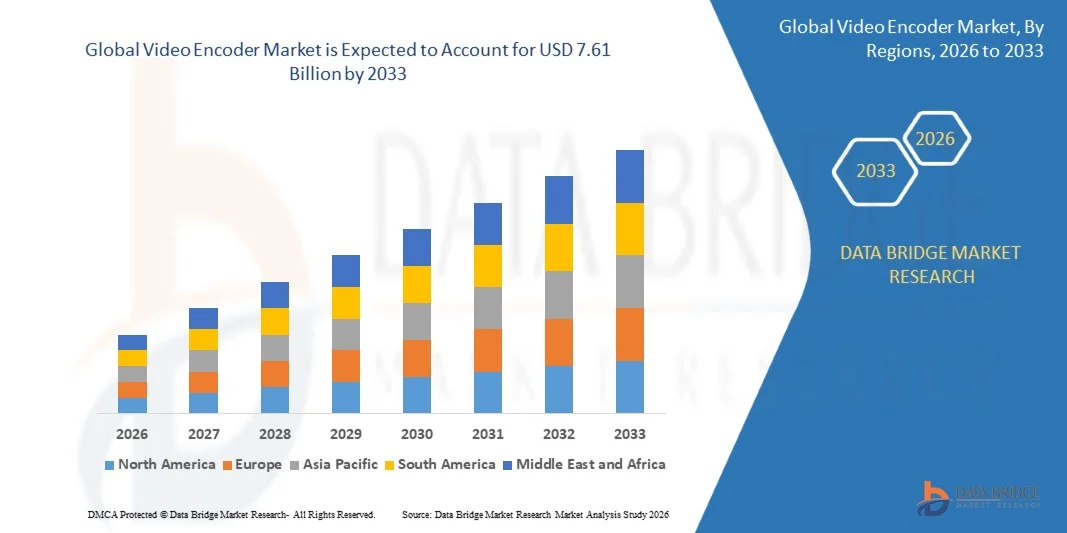
- Nach der Data Bridge Market Research Analyse wurde der Video-Encoder-Markt auf3,43 Milliarden USD im Jahr 2025und wird zu erreichen7,61 Milliarden USD bis 2033, in einemCAGR von 10,50% von 2026 bis 2033.
- Der Markt erlebt ein starkes Wachstum, das durch den globalen Übergang von der alten H.264/AVC-Infrastruktur zu einer effizienteren H.265/HEVC, AV1 und aufstrebenden VVC/H.266-Standards, steigenden OTT Streaming-Abonnements und der Erweiterung von IP-basierten Videoüberwachungs-Einsätzen in Smart-City-Programmen weltweit getrieben wird.
- Die steigende Nachfrage nach Verbraucher- und Rundfunkgeräten nach 4K- und 8K-Auflösungen, die zunehmende Übernahme von Cloud-nativer und AI-gestützter Kodierungsplattformen und die weitere Expansion von Live-Streaming- und Videokonferenz-Anwendungen beschleunigen die Markterweiterung weiter.
Marktgröße und Prognose
- Globaler Marktwert (2025): USD 3.43 Milliarden
- Voraussichtlicher Marktwert (2033): USD 7.61 Milliarden
- Prognose CAGR (2026–2033): 10,50%
- Leitregion 2025: Nordamerika
- Schnellste Anbauregion: Asien-Pazifik
Was sind die großen Takeaways des Video Encoder Market
- Nordamerika dominierte den globalen Video-Encoder-Markt mit dem größten Umsatzanteil von 36,50% im Jahr 2025, unterstützt von einem reifen Medien- und Entertainment-Ökosystem, schnellen 5G-Einsatz und der Präsenz führender Encoder-Anbieter.
- Asia-Pacific wird voraussichtlich die am schnellsten wachsende Region bei einer CAGR von 13,80% von 2026 bis 2033 sein, die von groß angelegten Smart-City-IP-Kamera-Einsätzen und einer schnellen OTT- und Broadcast-Infrastrukturerweiterung in China, Indien und den Golfstaaten betrieben wird.
- Das Hardware-Encoder-Segment führte den Markt mit einem Anteil von 61.00% im Jahr 2025, angetrieben durch die Verarbeitungseffizienz und weiterhin Präferenz in Live-Broadcast- und Satelliten-Beitragsumgebungen.
- Cloud/SaaS-Encoder sind der am schnellsten wachsende Encoder-Typ, der eine CAGR von 14,60% registriert, was die steigende Nachfrage nach elastischer, nutzungsbasierter Codierinfrastruktur widerspiegelt.
- Das Segment H.264/AVC dominierte die Kodierungsstandardkategorie mit einem Umsatzanteil von 49.00% im Jahr 2025, was seine weiterhin weit verbreitete Kompatibilität über bestehende Sende- und Streaming-Infrastruktur widerspiegelte.
- Das Segment Rundfunk- und Pay-TV-Anwendung entfiel auf 58,40% des Marktanteils im Jahr 2025, unterstützt durch die anhaltende globale Abhängigkeit von Encodern für Satelliten-, Kabel- und terrestrische Rundfunkverbreitung.
- Der AV1 Kodierungsstandard ist die am schnellsten wachsende Kategorie, mit einem CAGR von 15,80%, angetrieben durch sein lizenzfreies Lizenzmodell und unterstützt von der Alliance for Open Media.
Report Scope und Video Encoder Marktsegmentierung
|
Attribute |
Video Encoder Key Market Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Markteinblicken wie Marktwert, Wachstumsrate, Marktsegmente, geographischer Erfassung, Marktteilnehmer und Marktszenario umfasst der vom Data Bridge Market Research Team kuratierte Marktbericht eine tiefgreifende Expertenanalyse, Import/Export-Analyse, Preisanalyse, Produktionsverbrauchsanalyse und pestle-Analyse. |
Was ist der Haupttrend im Video-Encoder-Markt
- Encoder-Anbieter bauen zunehmend Multi-Codec-Plattformen, die AV1 und VVC-Unterstützung kombinieren, Positionierung selbst, um Anteil von veralteten-only-cumbents als Hardware-beschleunigte Next-Generation-Codec-Unterstützung Fortschritte von Data-center GPUs zu Edge SoCs zu nehmen.
- So führte Intel im März 2025 neue Xeon-Prozessoren ein, die VVC/H.266-Beschleunigung einbetten, so dass Rechenzentren Codecs der nächsten Generation ohne Add-On-Karten und die Senkung der Cloud-Kodierungskosten um bis zu 60% im Vergleich zu software-only-Ansätzen verarbeiten können.
- Cloud-Anbieter erweitern die globale Kodierungsinfrastruktur weiter, um Latenz zu reduzieren und länderspezifische Codec-Präferenzen für schnell wachsende Streaming- und Überwachungsmärkte zu unterstützen.
- Zum Beispiel erweiterte AWS Elemental im Juli 2025 seinen globalen Codierfußabdruck mit neuen Einrichtungen in Mumbai und São Paulo, wodurch die Latenz für asiatisch-pazifische und südamerikanische Kunden um bis zu 40% reduziert wurde und spezialisierte AV1-Hardware für das wachsende Interesse an lizenzfreier Kompression bietet.
- Da Codecs der nächsten Generation weiter reifen und die Cloud-Infrastruktur global weiter ausbaut, werden die Anbieter erwartet, dass sie die Investitionen in multi-codec, geografisch verteilte Codierungsplattformen beschleunigen und die Codec-Diversifizierung als Kernmarkttrend verstärken.
Was sind die Schlüsseltreiber des Video Encoder Market
- Der weltweite Druck auf die Rundfunkstandards der nächsten Generation und die anhaltende Explosion von OTT Video-Abonnements, die im Jahr 2024 1,8 Milliarden weltweit übertrafen, sind zwingende Betreiber und Unternehmen, um die Kodierungsinfrastruktur auf komprimierte Zeitlinien zu aktualisieren.
- Zum Beispiel, im September 2025, Harmonic verpflichtete USD 85 Millionen, um VVC/H.266 Hardwarebeschleunigung für 8K Live-Streams in Sport- und Entertainment-Standorten zu fördern, positioniert sich, um die steigende Nachfrage nach ultra-hochauflösenden Workflows zu erfüllen, als Premium 8K Displays gewinnen Traktion.
- Schnelles Wachstum von IP-basierten Videoüberwachungs-Bereitstellungen in Smart-City-Programmen in ganz China, Indien und den Golfstaaten treibt die Nachfrage nach lokaler Kodierungsinfrastruktur vor der Netzrückführung nachhaltig voran.
- Zum Beispiel führte AWS Elemental im September 2024 AV1-Hardware-beschleunigte Codierung auf AWS MediaLive ein, wodurch die pro-stream-Cloud-Kosten für Frühanwender um schätzungsweise 25% reduziert werden, was das kommerzielle Momentum-Gebäude hinter lizenzfreien Codec Adoption widerspiegelt.
- Mit dem Video, das jetzt die Mehrheit des globalen Internet-Verkehrs und Unternehmen, die weiterhin die Bandbreiteneffizienz priorisieren, wird erwartet, dass nachhaltige Investitionen in fortschrittliche Kodierungsinfrastruktur ein wichtiger Wachstumstreiber für den Markt bleiben.
Welche Faktoren erschweren das Wachstum des Video-Encoder-Marktes
- Der Technologieübergang vom Vermächtnis H.264/AVC in Richtung H.265/HEVC, AV1 und VVC/H.266 erfordert Hersteller und Betreiber, mehrere Codecs gleichzeitig zu unterstützen, die Komplexität und Infrastrukturkosten der F&D während der Mehrjahresmigrationsperiode zu erhöhen.
- Der Anstieg des Datenübertragungs-Mittestromverbrauchs in Verbindung mit der Verschärfung von regulatorischen Rahmenbedingungen wie der EU-Energieeffizienzrichtlinie, die auf Daten-Mitte-Stromnutzungsschwellen abzielt, erhöht den Druck auf die Anbieter, messbare Effizienzverbesserungen nachzuweisen.
- Die mäßig fragmentierte Wettbewerbslandschaft, die Hardware-Appliance-Incumbents und Cloud-native Herausfordererer umfasst, schafft Preisdruck und erschwert langfristige Anbieterauswahl für Unternehmenskäufer.
- Die Kombination von multi-codec Übergangskomplexität, steigender regulatorischer und energieeffizienter Druck auf datenzentrierte Infrastruktur und eine fragmentierte Wettbewerbslandschaft erschwert weiterhin Beschaffungsentscheidungen und moderiert das Tempo der Infrastruktur-Upgrades für einige Betreiber.
Wie wird der Video Encoder Market segmentiert
Der Video-Encoder-Markt wird auf Basis von Encoder-Typ, Codierung Standard, Anwendung, End-User-Industrie, Auflösungsunterstützung, Bereitstellungsmodus, Latenz-Typ, Kanalkapazität, Komponente und Verteilungskanal segmentiert.
- Mit Encoder Typ
Auf Basis des Encoder-Typs wird der globale Video-Encoder-Markt in Hardware-Encoder, Software-Encoder und Cloud/SaaS-Encoder segmentiert. Das Segment Hardware-Encoder dominierte den Markt mit einem Anteil von 61.00% im Jahr 2025, angetrieben durch ihre Verarbeitungseffizienz und weiterhin bevorzugt in Live-Broadcast- und Satelliten-Vermittlungsumgebungen, in denen Sub-Frame-Latenz und deterministische Leistung nicht verhandelbar bleiben.
Das Segment Cloud/SaaS-Encoders wird das schnellste Wachstum bei einem CAGR von 14,60% von 2026 bis 2033, angetrieben durch wachsende Nachfrage nach elastischer, nutzungsbasierter Coding-Infrastruktur, die Fernproduktion und Multi-Platform Content Delivery unterstützt, registrieren.
- Durch Kodierung Standard
Auf Basis des Kodierstandards wird der globale Video-Encoder-Markt in H.264/AVC, H.265/HEVC, AV1, VVC/H.266 und andere Legacy-Codecs segmentiert. Das Segment H.264/AVC dominierte den Markt mit einem Anteil von 49.00% im Jahr 2025, was seine weiterhin weit verbreitete Kompatibilität und seine Position als die umfangreichste eingesetzte Codec über bestehende Sende- und Streaming-Infrastruktur widerspiegelte.
Das AV1-Segment wird von 2026 bis 2033 die schnellste CAGR von 15,80% erleben, die von seinem lizenzfreien Lizenzmodell und der Unterstützung von der Alliance for Open Media, einschließlich Google, Apple, Meta und Netflix, angetrieben wird, was die Annahme von kostensensitiven, großformatigen Streaming-Einsätzen beschleunigt.
- Anwendung
Auf Basis der Anwendung wird der globale Video-Encoder-Markt in Rundfunk & Pay-TV, OTT & Live-Streaming, Videoüberwachung, Videokonferenz & Unternehmenskommunikation und Fernunterricht & Telegesundheit segmentiert. Das Segment Broadcast & Pay-TV dominierte den Markt mit einem Anteil von 58,40% im Jahr 2025, unterstützt durch die anhaltende globale Abhängigkeit von Encodern für Satelliten-, Kabel- und terrestrische Broadcast-Beitrag und Verteilung.
Das OTT & Live-Streaming-Segment wird erwartet, dass die schnellste CAGR von 2026 bis 2033 von 13,20% beobachtet wird, die durch das anhaltende globale Wachstum der Streaming-Abonnements und die steigende Nachfrage der Verbraucher nach hochauflösender, latenter Live-Content-Lieferung getrieben wird.
- Von End-User-Industrie
Auf Basis der Endverbraucherindustrie wird der globale Video-Encoder-Markt in Medien & Unterhaltung, Unternehmen / Unternehmen, Regierung & Verteidigung, Gesundheit und Bildung segmentiert. Das Segment Media & Entertainment dominierte den Markt mit einem Anteil von 38,60% im Jahr 2025, angetrieben durch steigende 4K HDR Rundfunk, OTT Plattform Streaming und Live-Sport-Produktion, die eine hocheffiziente Videokompression erfordert.
Das Regierungs- und Verteidigungssegment soll die schnellste CAGR von 2026 bis 2033 von 12,40 % bezeugen, die von steigenden Investitionen in Videoüberwachung, Intelligenz und Aufklärungsinfrastrukturen, die SWaP-optimierte, normkonforme Kodierungsmodule erfordern, angetrieben wird.
- Unterstützung durch Auflösung
Auf Basis der Auflösungsunterstützung wird der globale Video-Encoder-Markt in HD, Full HD, 4K und 8K segmentiert. Das Segment 4K dominierte den Markt mit einem Anteil von 44.00 % im Jahr 2025, unterstützt durch den weit verbreiteten Konsum- und Rundfunk-Übergang zu ultrahochauflösenden Inhalten über Streaming- und Live-Produktionsabläufe.
Das 8K-Segment wird mit dem schnellsten CAGR von 18,90% von 2026 bis 2033, wenn auch von einer kleineren Basis, angetrieben durch wachsende Premium-Display-Adoption und steigende Nachfrage für die nächste Generation codiert-fähige ultra-hoch-hochauflösende Sport- und Unterhaltungssendung.
- Durch Einsatzmodus
Auf Basis des Bereitstellungsmodus wird der globale Video-Encoder-Markt in On-Premise, Cloud-basierte und hybride Segmente segmentiert. Das On-Premise-Segment dominierte den Markt mit einem Anteil von 54.00 % im Jahr 2025, was den anhaltenden Sender- und Unternehmenspräferenzen für deterministische und leistungsfähige Kodierungsinfrastruktur in missionskritischen Live-Umgebungen widerspiegelte.
Das Cloud-basierte Segment wird voraussichtlich die schnellste CAGR von 15,40 % von 2026 bis 2033 bezeugen, die durch die zunehmende Adoption von elastischer, pay-as-you-go-Encoding-Infrastruktur, die den Investitionsaufwand reduziert und die schnelle Multi-Region-Skalierung unterstützt.
- Durch Latenzart
Auf der Grundlage des latenten Typs wird der globale Video-Encoder-Markt in ultra-niedrige Latenz (<200ms), niedrige Latenz und Standardlattenz segmentiert. Das Standard-Latenzsegment dominierte den Markt mit einem Anteil von 48,00 % im Jahr 2025, unterstützt durch seine weiterhin weit verbreitete Verwendung in On-Demand- und Nicht-Time-sensitiven Rundfunk- und Streaming-Anwendungen.
Das ultra-niedrige Latenzsegment wird erwartet, dass die schnellste CAGR von 13,70% von 2026 bis 2033, angetrieben durch steigende Nachfrage nach Sub-Sekunden Lieferung in Live-Sport, interaktive Streaming und Echtzeit-Videokonferenzanwendungen.
- Durch Kanalkapazität
Auf Basis der Kanalkapazität wird der globale Video-Encoder-Markt in Einkanal-Encoder und Mehrkanal-Encoder (4+ Streams) segmentiert. Das Segment Single-Channel-Encoder dominierte den Markt mit einem Anteil von 52,00 % im Jahr 2025, was ihre weiter verbreitete Nutzung über kleinere Rundfunkoperationen und engagierte Point-to-Point-Beitragsverbindungen widerspiegelte.
Das Segment Multi-Channel-Encoders wird erwartet, dass die schnellste CAGR von 12,90% von 2026 bis 2033, angetrieben durch steigende Nachfrage nach simultanen Multi-Destination Streaming unter Content-Eigentümern, die über zahlreiche OTT und soziale Plattformen verteilt.
- Von der Komponente
Auf Basis der Komponente wird der globale Video-Encoder-Markt in Encoder Hardware/Appliance, Codierung Software/SDK und Codierung Services & Support segmentiert. Das Segment Encoder Hardware/Appliance dominierte den Markt mit einem Anteil von 47,50% im Jahr 2025, was eine nachhaltige Rundfunk-Investition in dedizierte, zielgerichtete Kodierungsausrüstung für unternehmenskritische Live-Workflows widerspiegelte.
Die Kodierungssoftware/SDK-Segmente werden von 2026 bis 2033 mit der schnellsten CAGR von 13,10% bezeugt, die durch eine steigende Übernahme von softwaredefinierten, codec-agnostischen Kodierungsplattformen, die flexibel über On-Premise- und Cloud-Infrastruktur eingesetzt werden können, angetrieben wird.
- Durch den Verteilerkanal
Auf Basis des Vertriebskanals wird der globale Video-Encoder-Markt in Direktverkäufe/OEM-Verträge, Systemintegratoren & Distributoren und Cloud-Marktplatz segmentiert. Das Segment Direktverkäufe/OEM-Kontrakte dominierte den Markt mit einem Anteil von 51.00% im Jahr 2025, unterstützt durch groß angelegte Rundfunk- und Unternehmensbeschaffungsvereinbarungen, die in der Regel direkte Verkäuferverlobung beinhalten.
Das Segment Cloud-Marktplatz wird von 2026 bis 2033 am schnellsten CAGR von 16,20% bezeugen, das durch die zunehmende Unternehmensbeschaffung von Kodierungskapazitäten direkt über große Cloud-Provider-Marktplätze angetrieben wird.
Welche Region hält den größten Teil des Video-Encoder-Markts
- Nordamerika dominierte den Video-Encoder-Markt und entfiel auf den größten Umsatzanteil von 36,50% im Jahr 2025, unterstützt durch ein reifes Medien- und Unterhaltungs-Ökosystem, schnelle 5G-Bereitstellung und die Präsenz führender Encoder-Anbieter und Cloud-Infrastruktur-Anbieter.
- Die Region profitiert auch von der frühzeitigen Übernahme von Codecs der nächsten Generation, starken Rundfunk- und OTT-Plattforminvestitionen in ultrahochauflösende Inhalte und einer weiteren Infrastrukturerweiterung von großen Cloud-Encoding-Anbietern, die weiterhin die Führungsposition Nordamerikas im globalen Markt stärken.
US Video Encoder Market Insight
Der US-Video-Encoder-Markt erlebt ein starkes Wachstum, unterstützt durch schnelle Einführung von Codecs der nächsten Generation und weitere Investitionen von führenden Cloud- und Hardware-Encoder-Anbietern. Die Präsenz von großen Streaming-Plattformen, Rundfunk- und Technologieunternehmen treibt weiterhin häufige Produkteinführungen und wettbewerbsfähige Innovationen voran. Die wachsende Unternehmensnachfrage nach AI-gestützten, Cloud-native Coding-Plattformen trägt weiter zum Marktwachstum in den USA bei.
Deutschland Video Encoder Markt Einblick
Der deutsche Video-Encoder-Markt wächst stetig, unterstützt durch die starke Rundfunk- und Industrietechnologiebasis des Landes. Hersteller und Broadcaster investieren weiterhin in die Codec-Unterstützung der nächsten Generation, um den wachsenden Anforderungen an die Content-Lieferung und die regulatorische Effizienz gerecht zu werden. Die anhaltende Innovation in Low-Latency- und Multi-Codec-Encoding-Lösungen prägt das Marktwachstum in Deutschland weiter.
Asien-Pazifik Video Encoder Markt Insight
Der asiatisch-pazifische Video-Encoder-Markt wird erwartet, dass das schnellste Wachstum weltweit, angetrieben von groß angelegten Smart-City-IP-Kamera-Bereitstellungen und schnelle OTT und Rundfunk-Infrastruktur-Erweiterung in China, Indien und den Golfstaaten. Die Steigerung der Produktionskapazitäten in der Inlandsproduktion und die steigenden Investitionen in die Überwachungs- und Rundfunkinfrastruktur unterstützen weiterhin eine starke regionale Markterweiterung.
Japan Video Encoder Markt Einblick
Der japanische Video-Encoder-Markt zeigt ein konsistentes Wachstum, unterstützt durch die fortschrittliche Rundfunkinfrastruktur des Landes und eine starke Verbrauchernachfrage nach hochauflösenden Inhalten. Inländische und internationale Anbieter stellen weiterhin Coding-Lösungen der nächsten Generation vor, die auf die Anforderungen der Rundfunk-, Überwachungs- und Unternehmenskommunikation in Japan zugeschnitten sind.
China Video Encoder Markt Insight
Der China-Video-Encoder-Markt wächst rasant, angetrieben von groß angelegten Smart-City-Überwachungs-Bereitstellungen und schnelle Expansion von heimischen OTT und Rundfunk-Plattformen. Die wachsende inländische Produktionskapazität der führenden Videotechnologieunternehmen verbessert die Erreichbarkeit und Verfügbarkeit der Kodierungsinfrastruktur, während die anhaltenden staatlichen Investitionen in Überwachungs- und Rundfunkinfrastrukturen das langfristige Marktwachstum in ganz China weiter unterstützen.
Welche sind die Top-Unternehmen im Video Encoder Market
Die Video-Encoder-Industrie wird in erster Linie von etablierten Unternehmen geführt, darunter:
- Harmonic Inc.(US)
- Haivision Systems Inc.(Kanada)
- Die Welt der Welt(Frankreich)
- Telestream LLC(US)
- AWS Elementar(US)
- Cisco Systems, Inc.(US)
- VITEC(Frankreich)
- Wowza Media Systems LLC(US)
- Bitmovin, Inc.(Österreich)
- Brightcove Inc.(US)
- Stellen Sie sich Kommunikation Corp vor.(US)
- NVIDIA Corporation(US)
- Intel Corporation(US)
- Hikvision(China)
- Axis Communications AB(Schweden)
Was sind die neuesten Entwicklungen im Video Encoder Market
- Im Februar 2026 veröffentlichte Harmonic einen Cloud-native Video-Encoder der nächsten Generation, der die nahtlose Integration mit großen Cloud-Plattformen und Content-Liefer-Netzwerken, vereinfachte Orchestrierung für Live-Workflows und erweiterte Codec-Unterstützung zur Steigerung der operativen Agilität und des einfachen Einsatzes in Rundfunk- und Streaming-Umgebungen unterstreicht.
- Im September 2025 verpflichtete sich Harmonic 85 Mio. USD, um die Hardwarebeschleunigung von VVC/H.266 für 8K Live-Streams in Sport- und Unterhaltungsstätten voranzutreiben, um die steigende Nachfrage nach Ultra-High-Definition-Workflows zu erfüllen, da Premium 8K-Displays Zugkraft gewinnen.
- Im Juli 2025 erweiterte AWS Elemental seine globale Codierung Fußabdruck mit neuen Einrichtungen in Mumbai und São Paulo, die Latenz für asiatisch-pazifische und südamerikanische Kunden um bis zu 40% und verfügt über spezialisierte AV1-Hardware, um das wachsende Interesse an lizenzfreie Kompression zu bieten.
- Im März 2025 führte Intel neue Xeon-Prozessoren ein, die VVC/H.266-Beschleunigung einbetten, so dass Rechenzentren Codecs der nächsten Generation ohne Add-On-Karten verwalten und Cloud-Encoding-Kosten um bis zu 60% im Vergleich zu Software-only-Ansätzen senken.
- Im September 2024 stellte AWS Elemental AV1 hardwarebeschleunigte Codierung auf AWS MediaLive vor, wodurch die pro-stream-Cloud-Kosten für Frühanwender um schätzungsweise 25% reduziert werden, was die wachsende kommerzielle Dynamik hinter der lizenzfreien Codec Adoption widerspiegelt.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











