



Marktsegmentierung für chirurgische Klebstoffe im asiatisch-pazifischen Raum nach Produkt (natürlich, synthetisch und halbsynthetisch), Indikation (Hämostase und Gewebeversiegelung), Anwendung (Herzchirurgie, Neurochirurgie, Allgemeinchirurgie, Orthopädie, Plastische Chirurgie, Wundmanagement, Lungenchirurgie, Verbrennungsblutungen, Leber- und Milzverletzungen und Sonstiges), Endnutzer (Krankenhäuser/Kliniken, Fachkliniken und ambulante Operationszentren ) – Branchentrends und Prognose bis 2033
Asien-Pazifik Chirurgische Glutenmarktgröße
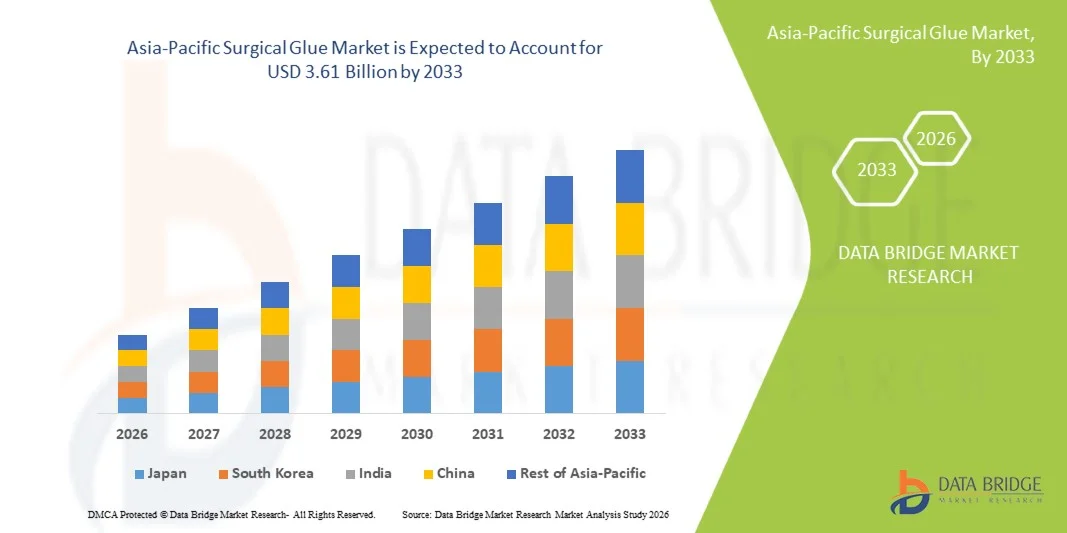
- Wie pro Data Bridge Market Research Analysis wurde die Größe des asiatisch-pazifischen Chirurgischen Gluemarktes bei1,45 Mrd. USD im Jahr 2025und wird voraussichtlich erreichen3,61 Milliarden USD bis 2033, beiCAGR von 12,20 %während des Prognosezeitraums
- Das Marktwachstum wird größtenteils durch die zunehmende Einführung von minimalinvasiven Operationen, die steigende Nachfrage nach schnelleren Wundverschlusslösungen und die zunehmende Vorliebe für Alternativen zu traditionellen Nähten und Heftklammern in Krankenhäusern und chirurgischen Zentren, was zu verbesserten Patientenergebnissen, reduzierten Prozedurzeit und geringerem Infektionsrisiko führt
- Darüber hinaus stellen steigende technologische Fortschritte in bioadhäsiven Formulierungen, expandierende Anwendungen über Herz-Kreislauf-, Kieferorthopädie- und allgemeine Chirurgie sowie zunehmendes Bewusstsein der Gesundheitsdienstleister über die Vorteile chirurgischer Klebstoffe die Schaffung chirurgischer Klebstofflösungen als wesentliche Werkzeuge in modernen chirurgischen Eingriffen dar. Diese konvergierenden Faktoren beschleunigen die Aufnahme dieser Produkte, wodurch das Wachstum der Industrie deutlich erhöht wird
Marktgröße und Prognose
Globaler Marktwert (2025):1,45 Milliarden USD
Voraussichtlicher Marktwert (2033):3,61 Milliarden USD
Wettervorhersage CAGR (2026–2033):12.10%
Asien-Pazifik Chirurgische Glutenmarktanalyse
- Chirurgischer Leim, mit fortschrittlichen Klebstofflösungen für Wundverschluss und Gewebereparatur, ist in modernen chirurgischen Eingriffen in Krankenhäuser, Ambulanzzentren und Spezialkliniken aufgrund seiner Effizienz, reduzierte Prozesszeit und verbesserten Patientenergebnisse immer wichtiger.
- Die eskalierende Nachfrage nach chirurgischem Leim wird in erster Linie durch die weit verbreitete Annahme von minimalinvasiven Operationen, die wachsende Prävalenz von chronischen Wunden und chirurgischen Eingriffen und eine steigende Vorliebe für schnellere, sicherere und weniger invasive Wundverschlusslösungen getrieben.
- China dominierte den asiatisch-pazifischen Chirurgischen Gluemarkt mit dem größten Umsatzanteil von ca. 39,6% im Jahr 2025, unterstützt durch die rasche Verbesserung der Gesundheitsinfrastruktur, die Erhöhung der operativen Prozedur Volumen und die wachsende Präsenz von inländischen und internationalen Medizinproduktenherstellern. Krankenhäuser und große tertiäre Pflegezentren treiben aufgrund der steigenden Einführung minimalinvasiver Verfahren und der zunehmenden Konzentration auf schnelleren Wundverschluss und verbesserten Patientenergebnissen eine erhebliche Nachfrage nach chirurgischen Klebstoffen.
- Indien wird voraussichtlich die am schnellsten wachsende Region im asiatisch-pazifischen Chirurgischen Gluemarkt während der Prognosezeit sein, eine CAGR von ca. 8,4%, angetrieben durch die Ausweitung der Gesundheitsinfrastruktur, steigende Gesundheitsausgaben, zunehmendes Bewusstsein für fortgeschrittene Wundverschlusstechniken, und die wachsende Zahl der chirurgischen Eingriffe in Krankenhäuser, ambulatory chirurgische Zentren und Spezialklinik
- Das Segment Hemostasis dominierte den größten Marktanteil von rund 49,2% im Jahr 2025, der von der kritischen Notwendigkeit, Blutungen während Operationen und Trauma-Management zu kontrollieren
Report Scope und Asien-Pazifik Chirurgische Glue Marktsegmentierung
|
Attribute |
Chirurgische Glue Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Asien-Pazifik
|
|
Key Market Players |
• Baxter International (USA) |
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen zu Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographischer Erfassung und großen Akteuren umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert werden, auch eingehende Expertenanalysen, Patientenepidemiologie, Pipelineanalyse, Preisanalyse und regulatorische Rahmenbedingungen. |
Asien-Pazifik Chirurgische Glutenmarkttrends
„Wachsende Notwendigkeit für minimale Invasive Verfahren und Advanced Wound Closure Solutions„
- Die weltweite Nachfrage nach chirurgischem Leim wird durch die zunehmende Annahme von minimalinvasiven Verfahren, die Patientenrückgewinnungszeiten reduzieren, das Infektionsrisiko senken und die kosmetischen Ergebnisse im Vergleich zu herkömmlichen Nähten und Klammern verbessern angetrieben.
- So startete im Jahr 2024 Ethicon (Johnson & Johnson) einen neuen cyanacrylatbasierten chirurgischen Klebstoff für laparoskopische Gastrointestinalchirurgen, der postoperative Komplikationen und verbesserte Verschlusseffizienz deutlich reduzierte.
- Die zunehmende Prävalenz von chronischen Erkrankungen wie Diabetes, Herz-Kreislauf-Erkrankungen und Fettleibigkeit trägt zu höheren Häufigkeiten von chirurgischen Eingriffen bei, was die Notwendigkeit wirksamer Gewebeklebstoffe erhöht
- Fortschritte bei chirurgischen Leimformulierungen, einschließlich schnellerer Polymerisation, überlegener Biokompatibilität und stärkerer Gewebehaftung, erhöhen das Vertrauen der Chirurgen und die Patientenergebnisse, erhöhen die globale Adoption
- Die Bequemlichkeit des chirurgischen Leims, wie reduzierte Betriebszeit, verringerter Bedarf an Nachfolgeverfahren und verbesserten Patientenkomfort, wird seine Verwendung in Krankenhäusern, ambulanten Operationszentren und ambulanten Pflegeeinrichtungen weiter vorantreiben.
- Das zunehmende Bewusstsein unter den Klinikern über die Vorteile chirurgischer Klebstoffe bei der Reduzierung postoperativer Komplikationen, der Hämatombildung und der Wunddehiszenenz beschleunigt das Marktwachstum weltweit
Asien-Pazifik Chirurgische Gluemarktdynamik
Fahrer
„Technologische Innovationen und Erweiterungsanwendungen über chirurgische Spezialitäten“
- Der asiatisch-pazifische Chirurgische Gluemarkt erlebt bedeutende technologische Innovation, mit neuen Liefersystemen, vorgefüllten Applikatoren und fortschrittlichen Formulierungen, die Benutzerfreundlichkeit, Präzision und Sicherheit verbessern
- So stellte B. Braun im Jahr 2025 einen fibrinbasierten hämostatischen Klebstoff für orthopädische Verfahren ein, der die intraoperative Blutung und verminderte postoperative Hämatombildung minimierte.
- Chirurgische Klebstoffe werden zunehmend mit bioaktiven Materialien und saugfähigen Gerüsten integriert, um die Geweberegeneration zu fördern und die Wundheilung zu beschleunigen
- Das Wachstum in minimalinvasiven und robotergestützten Operationen erweitert den Einsatz von chirurgischen Klebstoffen, da diese Verfahren einen präzisen, sterilen Verschluss in komplexen anatomischen Bereichen erfordern
- Neue Anwendungen entstehen in der Augenheilkunde, der Herz-Kreislaufchirurgie, der Urologie und der kosmetischen Prozeduren, was die Vielseitigkeit von chirurgischen Leimen über die traditionelle allgemeine Chirurgie hinaus unterstreicht.
- Die Expansion in aufstrebende Märkte trägt zu einem globalen Wachstum bei, das durch zunehmende operative Volumen, steigende Gesundheitsinvestitionen und staatliche Initiativen zur Unterstützung moderner Wundmanagement-Lösungen vorangetrieben wird.
Zurückhaltung/Challenge
„Hohe Kosten, Regulatorische Hürden und begrenzte Aufmerksamkeit in Schwellenländern„
- Der relativ hohe Preis von fortgeschrittenen chirurgischen Leimen im Vergleich zu herkömmlichen Nähten oder Klammern bleibt eine erhebliche Barriere gegen Adoption, insbesondere in kostenempfindlichen Bereichen
- So war die Annahme in südostasiatischen Krankenhäusern aufgrund von Preiszwängen und begrenzter Vertrautheit mit Fibrin-basierten und Cyanacrylat-Klebstoffen langsamer.
- Stringent regulatorische Anforderungen in Regionen, wie die FDA in den USA, EMA in Europa und PMDA in Japan, können Produktzulassungen verzögern und Forschungs- und Entwicklungskosten erhöhen
- Eine begrenzte Schulung und Sensibilisierung von Fachleuten im Gesundheitswesen über optimale Anwendungstechniken und Vorteile chirurgischer Klebstoffe kann die Marktdurchdringung insbesondere in Entwicklungsländern behindern
- Speichern und Handling Herausforderungen, einschließlich Feuchtigkeitsempfindlichkeit, kurze Haltbarkeit und die Notwendigkeit spezialisierter Applikatoren, schaffen zusätzliche Barrieren für Krankenhäuser und chirurgische Zentren
- Potenzielle allergische Reaktionen oder seltene Gewebeinkompatibilitätsprobleme können Bedenken unter den Klinikern hervorrufen, zusätzliche Sicherheitsstudien und Produktinformationsverbreitung erfordern
- Wettbewerb aus alternativen Wundverschlussmethoden, einschließlich fortgeschrittener Nähte, Klammern und neuartige Wundauflagen, kann eine rasche Annahme in einigen Regionen einschränken, bis weitere klinische Nachweise breitere Verwendung unterstützen
Asien-Pazifik Chirurgischer Glutenmarkt
Der asiatisch-pazifische Chirurgische Gluemarkt wird auf Basis von Produkt, Indikation, Anwendung und Endverbraucher segmentiert.
• Nach Produkt
Auf Basis des Produkts wird der Markt zu natürlichen, synthetischen und halbsynthetischen chirurgischen Klebstoffen segmentiert. Das synthetische Segment dominierte den größten Marktanteil von rund 45,6% im Jahr 2025, angetrieben durch seine überlegene Haftung, Konsistenz und breite klinische Anwendungen. Synthetische chirurgische Klebstoffe, wie Cyanacrylate und polymerbasierte Klebstoffe, werden weit verbreitet für schnellen Gewebeverschluss, Hämostase und Wundabdichtung verwendet. Krankenhäuser und Spezialkliniken bevorzugen synthetische Klebstoffe aufgrund vorhersehbarer Leistung, längerer Haltbarkeit und reduziertem Infektionsrisiko. Das Segment profitiert von zunehmenden chirurgischen Eingriffen, steigendem Auftreten von Traumata und wachsender Nachfrage nach minimalinvasiven Techniken. Technologische Fortschritte in der Polymerchemie haben verbesserte Haftfestigkeit, Elastizität und Biokompatibilität, was die Adoption weiter unterstützt. Synthetische Klebstoffe werden über mehrere chirurgische Spezialitäten, einschließlich Herz-, orthopädische und plastische Operationen verwendet, um wiederkehrende Nutzung zu gewährleisten. Regulatorische Zulassungen und klinische Richtlinien, die synthetische Klebstoffe für die Gewebeabdichtung aushalten, verstärken die Marktherrschaft. Steigendes Bewusstsein bei Chirurgen über verbesserte Patientenergebnisse mit synthetischen Klebstoffen treibt weiter an. Asien-Pazifik und Europa bleiben wichtige Märkte aufgrund etablierter Gesundheitsinfrastruktur und frühzeitiger Technologieakzeptanz. Das Segment profitiert auch von der Integration in fortgeschrittene chirurgische Kits und Trainingsprogramme in Krankenhäusern.
Das natürliche Segment wird voraussichtlich die schnellsten CAGR von 9,3% von 2026 bis 2033 erleben, die durch steigende Nachfrage nach bio-basierten, biologisch abbaubaren Klebstoffen, die Gewebereizungen minimieren, befeuert werden. Natürliche Klebstoffe, einschließlich Fibrin-basierte Produkte, bieten ausgezeichnete Biokompatibilität und sind weit verbreitet für Hämostasis und Wundverschluss. Die wachsende Adoption in Herz-, Neurochirurgie- und kosmetischen Verfahren unterstützt das Wachstum. Das Segment wird weiter von steigender Patientenpräferenz für natürliche und sicherere Alternativen angetrieben, sowie der Ausbau der Krankenhausbeschaffung fortschrittlicher Bioadhäsive. Technologische Verbesserungen in der Fibrin Leimproduktion und Sterilisation haben verbesserte Sicherheit und Lagerstabilität. Aufstrebende Märkte sehen aufgrund der zunehmenden operativen Volumen und der Entwicklung der Gesundheitsinfrastruktur eine höhere Akzeptanz. Klinische Studien zur Validierung der Wirksamkeit von natürlichen Leimen fördern eine größere Nutzung. Darüber hinaus fördern Schulungsprogramme in Krankenhäusern und chirurgischen Zentren die Übernahme unter Chirurgen. Die Kombination aus Bio-Sicherheit, Patientenergebnissen und regulatorischer Unterstützung soll ein robustes Wachstum vorantreiben.
• Durch Angabe
Auf der Grundlage der Indikation wird der Markt in Hämostase und Gewebeabdichtung segmentiert. Das Segment Hemostasis dominierte den größten Marktanteil von rund 49,2% im Jahr 2025, der von der kritischen Notwendigkeit, Blutungen während Operationen und Traumamanagement zu kontrollieren, angetrieben wurde. Chirurgische Klebstoffe für Hämostasis sind weit verbreitet in Herz-, Leber-, Milz- und orthopädischen Operationen verwendet, um intraoperativen Blutverlust zu reduzieren und die Patientenrettung zu verbessern. Krankenhäuser, Spezialkliniken und ambulante chirurgische Zentren setzen zunehmend auf hämostatische Leims für ihre schnelle Wirkung, einfache Anwendung und Kompatibilität mit minimalinvasiven Verfahren. Fortschritte in der Polymerchemie und Fibrin Formulierungen haben die Gerinnungseffizienz und reduzierte postoperative Komplikationen verbessert. Regulatorische Zulassungen und klinische Empfehlungen für Hemostasis in Hochrisikochirurgie unterstützen die Adoption weiter. Der wiederkehrende Einsatz in mehreren Operationen gewährleistet stabile Umsatzströme. Das Wachstum wird auch durch die zunehmende Sensibilisierung der Chirurgen und steigende Mengen an elektiven und Notfallchirurgieprozeduren getrieben.
Das Gewebe-Dichtungssegment wird erwartet, dass die schnellsten CAGR von 2026 bis 2033, die durch die zunehmende Annahme von chirurgischen Leimen für Wundverschluss, innere Gewebebindung und Anastomose in minimalinvasiven Verfahren. Gewebeversiegelungskleber werden zunehmend in der plastischen Chirurgie, allgemeinen Operationen und gastrointestinalen Eingriffen verwendet, die Nahtlose Verschlussoptionen bieten. Technologische Verbesserungen in Klebstoffformulierungen und Liefersystemen, verbunden mit verbesserter Gewebeverträglichkeit, treiben rasche Adoption. Steigende chirurgische Volumen, Patientenpräferenz für reduzierte Narben, und schnellere Erholungszeiten tragen weiter zum Wachstum bei. Krankenhäuser und ambulante Operationszentren integrieren zunehmend Gewebe-Sealing-Kleber in Standard-Prozesskits.
• Durch Anwendung
Auf der Grundlage der Anwendung wird der Markt in Herzchirurgie, Neurochirurgie, allgemeine Operationen, orthopädische Chirurgie, plastische Chirurgie, Wundmanagement, Lungenchirurgie, Verbrennung Blutungen, Leber und Milzlauzerationen und andere segmentiert. Das allgemeine Segment der Operationen dominierte den Markt mit einem Umsatzanteil von etwa 35,8% im Jahr 2025, angetrieben durch die hohe Anzahl von Verfahren, die Gewebeverschluss und Hämostase erfordern. Krankenhäuser und chirurgische Zentren verwenden häufig chirurgische Klebstoffe für Magen-Darm-, Ansteck-, Hernien-Reparatur und andere Routineverfahren. Das Segment profitiert von der breiten Anwendbarkeit von Klebstoffen über mehrere chirurgische Spezialitäten, technologische Fortschritte in der Klebeleistung und wachsende Präferenz für minimalinvasive Techniken. Klinische Richtlinien, die den Einsatz von Klebstoffen in allgemeinen Operationen, kombiniert mit einfacher Anwendung und reduzierten Betriebszeiten, unterstützen Markt Dominanz. Erhöhung der Patientenmengen, steigendes Bewusstsein bei Chirurgen und Erweiterung der Krankenhausinfrastruktur verstärken das Wachstum.
Das Herzchirurgiesegment wird erwartet, dass die schnellsten CAGR von 9.5% von 2026 bis 2033, angetrieben durch die kritische Rolle von chirurgischen Klebstoffen in Hämostasis, Gefäßreparatur und Gewebeverstärkung bei hochrisiko-kardialen Eingriffen. Chirurgische Klebstoffe reduzieren die Blutungskomplikationen, verbessern die Integrität der Nahtlinie und minimieren die Erholungszeit des Patienten. Krankenhäuser und spezialisierte Herzzentren übernehmen zunehmend fortschrittliche synthetische und biobasierte Klebstoffe. Technologische Verbesserungen der Haftviskosität, Haftfestigkeit und Biokompatibilität beschleunigen die Adoption. Erhöhung der Prävalenz von Herz-Kreislauf-Erkrankungen, steigenden chirurgischen Volumen und regulatorische Unterstützung für fortgeschrittene Klebstoffe weiteres Antriebswachstum.
• Durch Endbenutzer
Auf Basis des Endverbrauchers wird der Markt in Krankenhäuser/Kliniken, Spezialkliniken und ambulatorische chirurgische Zentren (ASCs) segmentiert. Das Segment Spitäler/Klinik dominierte 2025 den größten Umsatzanteil von rund 51,4%, aufgrund der hohen Anzahl von chirurgischen Eingriffen und der Verfügbarkeit von geschultem Personal für die Klebstoffapplikation. Krankenhäuser führen häufig komplexe Operationen durch, einschließlich Herz-, Kieferorthopädie und neurochirurgische Verfahren, die zuverlässige Hämostase- und Gewebedichtlösungen erfordern. Das Segment profitiert von wiederkehrender Nachfrage, technologischer Integration und breiter Produktakzeptanz. Regulatorische Zulassungen und klinische Richtlinien verstärken auch die Krankenhaushaltung auf chirurgische Klebstoffe.
Das ambulante chirurgische Zentrumssegment wird voraussichtlich die schnellste CAGR von 8,7% von 2026 bis 2033 bezeugen, die von der steigenden Zahl der ambulanten Operationen und minimal invasiven Prozeduren betrieben wird. ASCs bevorzugen chirurgische Klebstoffe für einen schnellen, effektiven und schweißlosen Verschluss, wodurch die Prozesszeit und die Patientenrückgewinnung reduziert werden. Die zunehmende Adoption in kosmetischen, orthopädischen und Wundmanagementverfahren unterstützt das Segmentwachstum weiter. Technologische Innovationen in tragbaren und einfach zu bedienenden Klebstoffsystemen beschleunigen die Aufnahme.
Asien-Pazifik Chirurgische Glutenmarkt Regionale Analyse
- Asia-Pacific dominierte den asiatisch-pazifischen Chirurgischen Gluemarkt mit dem größten Umsatzanteil im Jahr 2025, der von der schnell verbesserten Gesundheitsinfrastruktur der Region, der Erhöhung der operativen Prozedur Volumen und der zunehmenden Einführung minimalinvasiver chirurgischer Techniken angetrieben wird. Das expandierende Netzwerk von Krankenhäusern und Spezial-Chirurgiezentren, zusammen mit steigenden Gesundheitsinvestitionen, unterstützt die Nachfrage nach fortschrittlichen Wundverschlusslösungen in der ganzen Region erheblich
- Asia-Pacific profitiert auch von kontinuierlichen Produktinnovationen, zunehmendes Bewusstsein bei Chirurgen über die Vorteile von chirurgischen Klebstoffen und wachsende klinische Forschungsaktivitäten, die die Wirksamkeit von chirurgischem Klebstoff bei der Verbesserung der chirurgischen Ergebnisse und der Reduzierung von Komplikationen bestätigen. Diese Faktoren fördern die Nachfrage nach chirurgischen Klebstoffen in verschiedenen medizinischen Fachbereichen gemeinsam.
- Darüber hinaus haben Kooperationen zwischen Medizinproduktenherstellern und Gesundheitseinrichtungen für Schulungsprogramme, Technologiedemonstrationen und klinische Workshops das chirurgische Vertrauen in chirurgische Klebstofftechnologien gestärkt und so ihre breitere Übernahme über mehrere chirurgische Spezialgebiete gefördert.
China Asien-Pazifik Chirurgische Glue Markt Einblick
Der China Asia-Pazifische Chirurgische Gluemarkt dominierte den asiatisch-pazifischen Chirurgischen Gluemarkt mit dem größten Umsatzanteil von rund 39,6% im Jahr 2025, unterstützt durch die rasche Verbesserung der Gesundheitsinfrastruktur, die Erhöhung der operativen Prozedurmengen und die wachsende Präsenz der inländischen und internationalen Medizinproduktehersteller. Krankenhäuser und große tertiäre Pflegezentren treiben aufgrund der steigenden Einführung minimalinvasiver Verfahren und des zunehmenden Fokus auf schnelleren Wundverschluss und verbesserten Patientenergebnissen eine erhebliche Nachfrage nach chirurgischen Klebstoffen. Darüber hinaus unterstützen staatliche Initiativen zur Stärkung der Gesundheitseinrichtungen und zur Ausweitung operativer Fähigkeiten das Marktwachstum im Land.
Indien Asien-Pazifik Chirurgische Glue Markt Einblick
Der indische asiatisch-pazifische Chirurgische Gluemarkt wird während der Prognosezeit voraussichtlich der am schnellsten wachsende Markt sein, der eine CAGR von ca. 8,4% registriert, die durch den Ausbau der Gesundheitsinfrastruktur, steigende Gesundheitsausgaben, zunehmendes Bewusstsein für fortgeschrittene Wundverschlusstechniken und die wachsende Anzahl chirurgischer Eingriffe in Krankenhäuser, ambulatorische chirurgische Zentren und Spezialkliniken angetrieben wird. Die wachsende geriatrische Bevölkerung und die zunehmende Nachfrage nach minimalinvasiven Verfahren tragen zur steigenden Adoption von chirurgischen Klebstoffen im ganzen Land bei.
Asien-Pazifik Chirurgischer Glutenmarkt Anteil
Die Chirurgische Glue-Industrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
• Baxter International (USA)
• Terumo Corporation (Japan)
• Johnson & Johnson (US)
• Medtronic (Irland)
•H.B. Fuller (USA)
• PolyNovo (Australien)
•Arthrex (USA)
• GEM Biomedical (Frankreich)
•Bioglue (US)
• SyntheMed (US)
• Cohera Medical (USA)
• LeMaitre Vascular (USA)
• Advanced Medical Solutions (U.K.)
•Hemostasis LLC (USA)
• Medline Industries (USA)
• Indermil Biotech (Deutschland)
Neueste Entwicklungen im asiatisch-pazifischen Chirurgischen Gluemarkt
- Im Juli 2021 erwarb Baxter International Inc. das PerClot Polysaccharid Hämostatische System, das sein erweitertes operatives Portfolio durch die Hinzufügung eines hochwirksamen Blutungskontrollprodukts, das chirurgische Klebstoff- und Klebstofftechnologien ergänzt, die bei Verfahren verwendet werden, die eine schnelle Hämostase erfordern
- Im Februar 2023 kündigte die Advanced Medical Solutions Group plc die Akquisition von Connexicon Medical Limited, einem Spezialisten für Gewebeklebertechnologie in Dublin, an, um ihre Fähigkeiten in chirurgischen Klebstofflösungen zu steigern, insbesondere bei cyanacrylatbasierten Klebstoffen für Haut- und Weichgewebeverschluss
- Im August 2023, Johnson & Johnson startete eine neue Generation von absorbierbaren medizinischen Kleber entwickelt, um Gewebehaftung zu verbessern und Komplikationen während der Operation zu reduzieren, nutzt fortschrittliche Polymertechnologie, um chirurgische Ergebnisse über mehrere Spezialitäten zu verbessern, einschließlich minimalinvasive Verfahren
- Im Juli 2023 trat die B. Braun Melsungen AG in eine strategische Partnerschaft ein, um neue saugfähige Klebstofftechnologie für orthopädische chirurgische Anwendungen zu entwickeln, die ihre operative Produktkompetenz mit fortschrittlicher bioadhäsiver Innovation kombiniert
- Im März 2024 startete TELA Bio, Inc. LIQUIFIX FIX8, das erste Klebstoff-basierte Produkt für Hernien-Netzfixierung, das die Notwendigkeit von mechanischen Befestigungselementen beseitigt, Patientenbeschwerden reduziert und chirurgische Klebstoffanwendungen in Weichgewebeverstärkung erweitert
- Im August 2024 sicherte Resivant Medical das U.S. FDA 510(k) Clearing für Cutiva Topical Skin Adhesive und Cutiva PLUS Skin Closure System, das einen wichtigen regulatorischen Meilenstein darstellt, der neue fortschrittliche Nahtlos-Wund-Verschlusslösungen in der klinischen Praxis bringt
- Im April 2025 lancierte Baxter International den Hemopatch Sealing Hemostat mit Raum-Temperatur-Speicher, einen chirurgischen Klebstoff zur Verbesserung der Entlüftungskontrolle und Leckprävention in operativen Einstellungen mit verbesserter Zugänglichkeit
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











