



Marktsegmentierung für Arthroskopiegeräte im asiatisch-pazifischen Raum nach Produkttyp (Arthroskopie-Flüssigkeitsmanagementsysteme, Arthroskopie-Visualisierungssysteme, Arthroskopie-Implantate, Arthroskopie-Shaver, Arthroskopie-RF-Ablationssysteme, Arthroskopie-RF-Sonden), Eingriffsart (Schulterarthroskopie, Hüftarthroskopie, Kniearthroskopie, Sonstige), Anwendung (Knie, Hüfte, Schulter, Wirbelsäule, Sprunggelenk, Sportmedizin, Sonstige) und Endnutzer (Krankenhäuser, ambulante Operationszentren, orthopädische Kliniken, kommunale Krankenhäuser) – Branchentrends und Prognose bis 2033
Was ist die asiatisch-pazifische Arthroskopie Geräte Marktgröße und Wachstumsrate
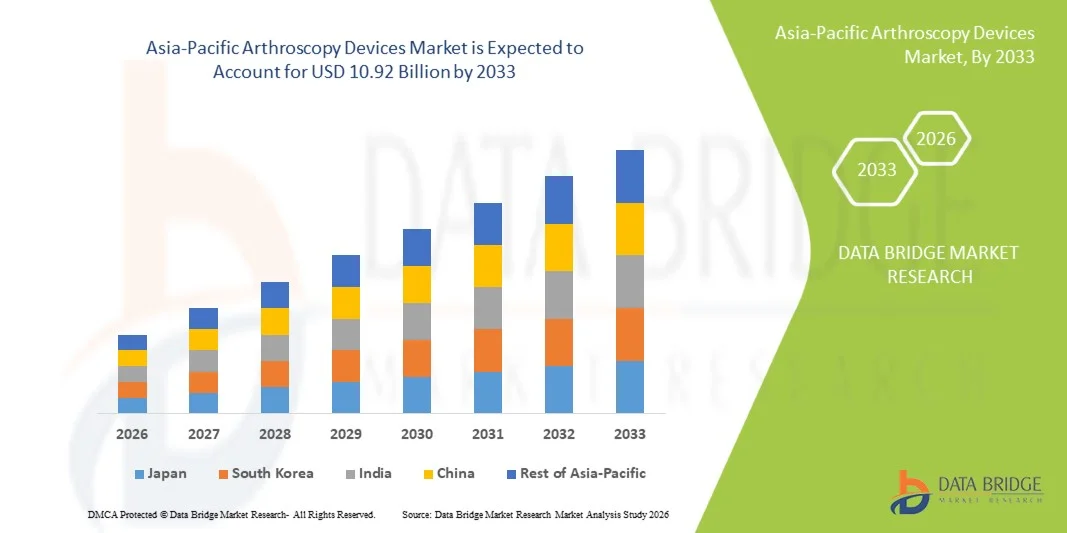
- Die asiatisch-pazifische Arthroskopie Geräte Marktgröße wurde beiUSD 6.70 Milliarden in 2025und wird voraussichtlich erreichenUSD 10,92 Milliarden von 2033, beiCAGR von 6,30%während des Prognosezeitraums
- Das Marktwachstum wird weitgehend durch die zunehmende Prävalenz von Muskel-Skelett-Erkrankungen, steigende Sport- und Freizeitaktivitäten und technologische Fortschritte bei minimalinvasiven orthopädischen Prozeduren gefördert, was zu einer verstärkten Übernahme von Arthroskopie-Verfahren in Krankenhäusern und ambulanten Operationszentren führt.
- Darüber hinaus stellt die wachsende Nachfrage nach schnellerer Patientenrückgewinnung, reduzierten postoperativen Komplikationen und fortschrittlichen bildgebenden und chirurgischen Visualisierungssystemen Arthroskopien als wesentliche Werkzeuge in der modernen orthopädischen und sportlichen Medizin her. Diese konvergierenden Faktoren beschleunigen die Aufnahme von Arthroskopie-Geräte-Lösungen, wodurch das Wachstum der Industrie deutlich erhöht wird
Wie Asien-Pazifik Arthroskopie Geräte Markt analysiert
- Arthroskopie-Geräte, einschließlich fortschrittlicher Visualisierungssysteme, chirurgische Instrumente und Implantate, sind zunehmend lebenswichtige Bestandteile moderner orthopädischer und sportmedizinischer Verfahren in Krankenhäusern und ambulanten chirurgischen Zentren aufgrund ihrer Fähigkeit, minimalinvasive Operationen zu ermöglichen, Erholungszeiten zu reduzieren und Verfahrensgenauigkeit zu verbessern
- Die eskalierende Nachfrage nach Arthroskopie-Geräten wird in erster Linie durch die steigende Prävalenz von Muskel-Skelett-Erkrankungen, wachsende Sport- und Freizeitaktivitäten und die zunehmende Patientenpräferenz für minimalinvasive Verfahren gefördert
- China dominierte den asiatisch-pazifischen Arthroskopie-Gerätemarkt mit dem größten Umsatzanteil von etwa 38,9% im Jahr 2025, unterstützt durch die rasch wachsende Gesundheitsinfrastruktur, die zunehmende Einführung moderner orthopädischer Chirurgietechnologien und die wachsende Präsenz von inländischen und internationalen Medizinproduktenherstellern. Krankenhäuser, ambulatorische chirurgische Zentren und spezialisierte orthopädische Kliniken treiben erhebliches Wachstum in der Arthroskopie Geräte Adoption, insbesondere für Knie-, Schulter- und Hüftverfahren, da die Anzahl der Sportverletzungen und degenerative Gelenkstörungen weiter zu steigen
- Indien wird voraussichtlich die am schnellsten wachsende Region im asiatisch-pazifischen Arthroskopie-Gerätemarkt während der Prognosezeit sein, eine CAGR von ca. 9,2% registriert, durch die Erhöhung der Gesundheitsausgaben, das zunehmende Bewusstsein für minimalinvasive orthopädische Verfahren, die Ausweitung der Gesundheitsinfrastruktur und den wachsenden Zugang zu spezialisierten chirurgischen Zentren in der städtischen und halbstädtischen Region
- Das Segment Arthroskopie Implants dominierte den größten Marktanteil von 44,8% im Jahr 2025, der von seiner kritischen Rolle bei gemeinsamen Reparatur- und Rekonstruktionsprozessen geprägt war.
Report Scope und Asien-Pazifik Arthroskopie Geräte Marktsegmentierung
|
Attribute |
Arthroskopie Geräte Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Asien-Pazifik
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen zu Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographischer Erfassung und großen Akteuren umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert werden, auch eingehende Expertenanalysen, Patientenepidemiologie, Pipelineanalyse, Preisanalyse und regulatorische Rahmenbedingungen. |
Was sind die Asien-Pazifik Arthroskopie Geräte Markttrends
„Rising Adoption von minimal invasiven Orthopädischen Verfahren„
- Ein bedeutender und beschleunigender Trend im globalen Asia-Pacific Arthroscopy Devices Market ist die zunehmende Vorliebe für minimalinvasive Verfahren in orthopädischen und sportmedizinischen Operationen. Surgeons und Healthcare-Anbieter nehmen aufgrund ihrer Fähigkeit, Gewebeschäden zu reduzieren, postoperative Komplikationen zu minimieren, Krankenhausaufenthalte zu verkürzen und schnellere Rehabilitation zu fördern
- Diese Geräte bieten eine hochpräzise Visualisierung und Zugang zu Gelenken wie Knien, Schultern, Hüften und Knöcheln, die allgemeine Patientenergebnisse und Zufriedenheit verbessern
- Zum Beispiel berichtete die Cleveland Klinik in den USA im Jahr 2025 eine Steigerung der arthroskopischen Kniechirurgen um 15 % im Vergleich zu herkömmlichen offenen Operationen, was den Übergang zu minimalinvasiven Behandlungsmethoden verdeutlichte. In ähnlicher Weise hat das deutsche Charité Hospital 4K-Bildgebung und 3D-gestützte Arthroskopie in seine orthopädischen Programme integriert, wodurch Chirurgen komplexe Verfahren mit höherer Genauigkeit und geringerem Infektionsrisiko durchführen können. In Indien haben spezialisierte orthopädische Zentren in Mumbai und Bengaluru begonnen, flexible Arthroskope anzunehmen, um den Zugang zu arthroskopischen Operationen in abgelegenen Regionen zu erweitern
- Technologische Fortschritte wie Einweg-Arthroskope, ultrahochauflösende Abbildungssysteme, LED-Lichtquellen und verbesserte Fluidmanagement-Geräte verbessern die operative Effizienz und ermöglichen Krankenhäuser, höhere Patientenvolumina mit reduzierten Verfahrensrisiken zu bewältigen. In Kombination mit verbesserten Nähgeräten, motorisierten Rasierern und gelenkspezifischen Instrumenten gestalten diese Innovationen weltweit einen neuen Standard für die orthopädische Versorgung
- Das zunehmende Bewusstsein bei Patienten über weniger invasive Behandlungsoptionen, verbunden mit der steigenden Nachfrage nach einer schnelleren Erholung von Sportverletzungen oder degenerativen Gelenkstörungen, treibt die Annahme sowohl in entwickelten als auch in Schwellenländern. Darüber hinaus erweitern sich Schulungsprogramme und Zertifizierungskurse für orthopädische Chirurgen, um eine höhere Kompetenz bei der Verwendung fortgeschrittener Arthroskopie-Geräte zu gewährleisten
Asien-Pazifik Arthroskopie Geräte Marktdynamik
Fahrer
„Erhöhte Prävalenz von orthopädischen Störungen und sportbedingten Verletzungen“
- Die zunehmende globale Häufigkeit von Muskel-Skelett-Erkrankungen, Sportverletzungen, Osteoarthritis und Ligament-Reißen ist ein wichtiger Faktor, die Einführung von Arthroskopie-Geräten
- Sowohl Krankenhäuser als auch Spezialkliniken investieren in fortgeschrittene arthroskopische Geräte, um die wachsende klinische Nachfrage zu erfüllen und eine effizientere Patientenversorgung zu gewährleisten.
- So wurden in den USA im Jahr 2025 arthroskopisch erhöhte anterior cruciate ligament (ACL) Rekonstruktionen durchgeführt, was eine Präferenz für minimalinvasive Lösungen widerspiegelt. In Japan hat die wachsende Popularität von Profi- und Freizeitsport die Nachfrage nach arthroskopischen Knie-, Schulter- und Handgelenkchirurgen in urbanen medizinischen Zentren angetrieben. In China hat die zunehmende Prävalenz von altersbedingten Gelenkstörungen unter alternden Bevölkerung die Krankenhausinvestitionen in der Arthroskopie beschleunigt
- Die Verfügbarkeit von staatlichen Rückerstattungen für minimalinvasive orthopädische Operationen, kombiniert mit erhöhten Gesundheitsausgaben, erhöht die Annahme in entwickelten Regionen wie Nordamerika und Westeuropa
- Expandierende orthopädische Zentren und Sportmedizin-Einrichtungen in Asien-Pazifik und Lateinamerika wirken auch als Schlüsselanleger und erhöhen die Verfügbarkeit moderner Arthroskopie-Geräte für Patienten in Schwellenländern
Zurückhaltung/Challenge
„Hohe Kosten für Geräte, Trainingsanforderungen und eingeschränkte Zugänglichkeit„
- Eine der größten Herausforderungen, die die breitere Übernahme von Arthroskopie-Geräten weltweit begrenzen, sind die hohen Kosten für fortschrittliche Systeme. Krankenhäuser, insbesondere in Entwicklungsregionen, können kämpfen, um in High-End-HD-Bildungsbereiche, Navigationssysteme und motorisierte Instrumente zu investieren
- So beschränkt beispielsweise in Teilen Afrikas und Südostasiens eine begrenzte Finanzierung der Gesundheitsinfrastruktur die Verfügbarkeit moderner Arthroskopie-Technologien trotz steigender orthopädischer Störungsprävalenz. In ähnlicher Weise stehen kleinere Krankenhäuser in Lateinamerika vor Haushaltszwängen, die den Zugang zu hochpräzisen arthroskopischen Geräten behindern
- Darüber hinaus stellt die Notwendigkeit einer spezialisierten chirurgischen Ausbildung und einer laufenden Kompetenzentwicklung für orthopädische Chirurgen eine Herausforderung dar. Komplexe arthroskopische Verfahren erfordern Präzision und Know-how, begrenzen die Adoption in Krankenhäuser und Zentren mit ausreichend geschultem Personal
- Auch im Hinblick auf die Wartung von Geräten, die Sterilisationsanforderungen und die Ersatzkosten für Einwegkomponenten wirken sich insbesondere in Bereichen mit unterentwickelten Gesundheitssystemen als Zurückhaltung aus.
- Die Überwindung dieser Herausforderungen durch die Entwicklung kostengünstiger Geräte, staatliche Subventionen, die Erweiterung der Gesundheitsinfrastruktur und internationale Kooperationen für Ausbildungsprogramme ist unerlässlich, um ein nachhaltiges Wachstum und die Zugänglichkeit in Schwellenländern zu gewährleisten
Asien-Pazifik Arthroskopie Geräte Markt Scope
Der Markt wird auf der Grundlage von Produkttyp, Verfahrenstyp und Endverbraucher segmentiert.
• Nach Produkttyp
Der Asia-Pacific Arthroscopy Devices Market wird auf Basis des Produkttyps in Arthroskopie Fluid Management Systems, Arthroskopie Visualisierungssysteme, Arthroskopie Implants, Arthroskopie Shavers, Arthroskopie RF Ablation Systems und Arthroskopie RF Wands segmentiert. Das Segment Arthroskopie Implants dominierte den größten Marktanteil von 44,8% im Jahr 2025, der von seiner kritischen Rolle bei gemeinsamen Reparatur- und Rekonstruktionsverfahren angetrieben wurde. Krankenhäuser und orthopädische Kliniken bevorzugen Implantate aufgrund ihrer nachgewiesenen klinischen Wirksamkeit, Biokompatibilität und langfristiger Haltbarkeit. Hohe Prävalenz von Osteoarthritis, Sportverletzungen und altersbedingten Gelenkabbau-Brennstoffe verlangen. Kontinuierliche Innovationen in Implantatmaterialien und Designs verbessern die Patientenergebnisse und verringern die Komplikationsraten. Strategische Partnerschaften zwischen Herstellern und Krankenhäusern beschleunigen die Übernahme. Steigendes Bewusstsein bei Chirurgen hinsichtlich minimalinvasiver Implantatprozeduren treibt die Aufnahme weiter an. Regulatorische Genehmigungen und standardisierte Protokolle sorgen für Zuverlässigkeit und Sicherheit. Starke Rückerstattungsrahmen in Schlüsselmärkten unterstützen die Annahme. Investitionen in fortschrittliche Sterilisations- und Verpackungstechnologien halten Produktqualität. Die zunehmende Anzahl von arthroskopischen Prozeduren verstärkt weltweit die Umsatzherrschaft von Implantaten. Klinische Erfolgsgeschichten und Befürwortungen orthopädischer Gesellschaften erhöhen das Marktvertrauen. Insgesamt bleiben Arthroskopie Implantate aufgrund von Wirksamkeit, Adoption und klinischer Validierung der dominantste Produkttyp.
Das Arthroskopie-Visualisierungssysteme-Segment wird von 2026 bis 2033 die schnellste CAGR von 19,3 % bezeugen, die durch wachsende Nachfrage nach hochauflösender Bildgebung bei minimalinvasiven Operationen getrieben wird. Surgeons verlassen sich zunehmend auf fortschrittliche Visualisierungswerkzeuge für Präzision, reduzierte Betriebszeit und bessere Patientenergebnisse. Die Integration mit 3D- und 4K-Bildgebungstechnologie verbessert die Diagnosefähigkeit. Steigende Investitionen in arthroskopie Trainingszentren beschleunigen die Übernahme. Krankenhäuser und ambulante chirurgische Zentren verbessern die operative Effizienz der nächsten Generation. Technologische Fortschritte, wie erweiterte Realitätsüberlagerungen, erweitern das Nutzen von Visualisierungssystemen. Die Nachfrage wird auch durch wachsende Sportmedizin und orthopädische Prozedur Volumen unterstützt. Verbesserte Ergonomie und kompakte Designs machen diese Systeme benutzerfreundlicher. Die Expansion in Schwellenländer treibt zusätzliches Wachstum an. Die Zusammenarbeit mit medizinischen Geräte-Start-ups und Forschungsinstituten beschleunigt die Innovation. Klinische Vorliebe für minimal invasive Ansätze erhöht die Adoption. Insgesamt sind Visualisierungssysteme das am schnellsten wachsende Produktsegment aufgrund technologischer Innovation und zunehmender Prozessvolumina.
• nach Verfahrensart
Auf der Grundlage des Verfahrenstyps wird der Markt in Schulter Arthroskopische Verfahren, Hip Arthroskopische Verfahren, Knie Arthroskopische Verfahren und andere segmentiert. Knee Arthroskopische Verfahren dominierten den größten Marktanteil von 42,7% im Jahr 2025, angetrieben durch hohe Prävalenz von Knieverletzungen, Osteoarthritis und sportbedingtem Trauma. Krankenhäuser und orthopädische Zentren nehmen aufgrund seiner minimal-invasiven Natur und schnelleren Erholungszeiten häufig die Knie-Arthroskopie an. Verfügbarkeit fortgeschrittener chirurgischer Instrumente und Implantate unterstützt die Dominanz. Die zunehmende Teilnahme an Sport und aktiven Lebensstilen trägt zum Prozedurvolumenwachstum bei. Sensibilisierung für die gemeinsame Konservierung von Patienten Kraftstoffe Adoption. Staatliche Gesundheitsinitiativen in der orthopädischen Versorgung verbessern die Zugänglichkeit. Rückerstattungsunterstützung und klinische Richtlinien bevorzugen minimalinvasive Ansätze. Die Vorliebe von Surgeons für die Kniearteroskopie für die Ligament- und Meniskusreparatur treibt die Verfahrensannahme an. Technologische Fortschritte in der Arthroskopie Rasierer und Visualisierungssysteme unterstützen das Kniesegment. Schulungsprogramme und klinische Workshops stärken den Chirurgen-Ansatz. Hohe Patientenzufriedenheitsraten tragen zur Marktführerschaft bei. Insgesamt bleiben die Knie-Arthroskopie-Prozeduren aufgrund von Prozedurfrequenz, klinischer Wirksamkeit und Patientenergebnisse am dominantsten.
Sollten Arthroskopische Prozeduren erwartet werden, dass die schnellsten CAGR von 17,8% von 2026 bis 2033, durch steigende Auftreten von Rotator Manschettenverletzungen und Schulter Instabilität. Das Wachstum der Sportmedizin und die Erhöhung der orthopädischen Bewusstseinsantrieb Verfahren Annahme. Die Integration fortschrittlicher Rasierer, Implantate und Visualisierungssysteme verbessert die chirurgische Präzision. Ambulante Chirurgie-Zentren führen aufgrund minimalinvasiver Techniken zunehmend Schulter-Archiroskopien durch. Die Übernahme neuartiger Instrumentierungs- und Navigationswerkzeuge von Surgeons beschleunigt das Wachstum. Alternde Populationen mit degenerativen Schulterbedingungen tragen zu einer erhöhten Nachfrage bei. Technologische Innovationen reduzieren die Betriebszeit und verbessern die Patientenrettung. Orthopädische Kliniken erweitern ihre Service-Angebote, um Schulter-Prozesse. Patientenpräferenz für weniger invasive Operationen erhöht die Aufnahme. Schulungsprogramme konzentrierten sich auf Schulter Arthroskopie Unterstützung Chirurgen-Expertise. Die wachsende Versicherungsdeckung für Schulterreparaturen erleichtert die Marktdurchdringung. Insgesamt sind die schulterarthroskopischen Verfahren aufgrund steigender klinischer Nachfrage und technologischer Adoption das am schnellsten wachsende Segment.
• Durch Endbenutzer
Auf der Grundlage des Endverbrauchers wird der Markt in Krankenhäuser, Ambulatory Surgical Centers, Orthopedic Clinics und Community Hospitals segmentiert. Krankenhäuser dominierten den größten Marktanteil von 46,1% im Jahr 2025, angetrieben durch den Zugang zu fortgeschrittenen chirurgischen Infrastruktur, qualifizierten Chirurgen und hohen Patientenvolumen. Krankenhäuser führen eine breite Palette von arthroskopischen Verfahren durch, die von Skalen- und etablierten klinischen Protokollen profitieren. Starke Kaufkraft ermöglicht die Beschaffung von High-End-Geräten und Implantaten. Die Zusammenarbeit mit Geräteherstellern beschleunigt die Annahme. Awareness-Programme und Chirurgentraining verbessern die Verfahrenseffizienz. Krankenhäuser profitieren auch von integrierten Arthroskopie-Suiten, die Visualisierung, Rasierer und Implantate kombinieren. Die Rückzahlungsrichtlinien und die Unterstützung der staatlichen Gesundheitsfürsorge verstärken die Dominanz des Krankenhauses. Multi-Spezialklinik-Setups ermöglichen eine breitere Verfahrensannahme. Kontinuierliche FuE- und klinische Studienbeteiligung unterstützen die Krankenhausführung weiter. Patientenvertrauen und institutioneller Ruf tragen zum Marktanteil bei. Partnerschaften mit Forschungszentren fördern Innovation und Adoption.
Ambulatory Surgical Centers werden erwartet, dass die schnellsten CAGR von 18.5% von 2026 bis 2033, durch die zunehmende Vorliebe für ambulante minimal-invasive Operationen durch geringere Kosten und schnellere Erholung. Die steigende Patientennachfrage nach bequemer, schnell zugänglicher orthopädischer Pflege treibt das Wachstum an. Zentren werden mit fortschrittlichen arthroskopie Visualisierungssystemen und Fluidmanagement-Tools aufgerüstet. Die Integration mit Telemedizin und postoperativer Überwachung verbessert die Patientenerfahrung. Die Vorliebe von Surgeons für ASCs für Wahlverfahren erhöht die Annahme. Die Expansion in den Vor- und Stadtmärkten unterstützt das Wachstum. Technologische Fortschritte reduzieren die Prozesszeit und verbessern den Durchsatz. Die Versicherung für ambulante Operationen fördert die Patientenaufnahme. Die Zusammenarbeit mit orthopädischen Geräteunternehmen beschleunigt den Anlageneinsatz. Sensibilisierung für minimal invasive Optionen, die Kraftstoffe verlangen. Insgesamt sind ASCs aufgrund von Bequemlichkeit, Effizienz und erweiterten Prozedurmengen das am schnellsten wachsende Endbenutzersegment.
Asien-Pazifik Arthroskopie Geräte Markt Regionale Analyse
- Asia-Pacific dominierte den asiatisch-pazifischen Arthroskopie Gerätemarkt mit dem größten Umsatzanteil im Jahr 2025, unterstützt durch die Präsenz der Erweiterung der Gesundheitsinfrastruktur, ein steigendes Volumen an orthopädischen chirurgischen Eingriffen und die zunehmende Übernahme minimalinvasiver chirurgischer Technologien in Krankenhäusern und Spezialkliniken. Die Region profitiert von einem rasant wachsenden Netzwerk von Krankenhäusern, ambulanten chirurgischen Zentren, orthopädischen Kliniken und Gemeinschaftskliniken, die aktiv fortschrittliche Arthroskopie Produkttypen wie Arthroskopie Visualisierungssysteme, Arthroskopie Fluid Management Systeme, Arthroskopie Rasierer, RF-Ablationssysteme, RF-wands und Arthroskopie-Implantate nutzen, um chirurgische Präzision zu verbessern und Patientenrettungsergebnisse zu verbessern
- So haben z.B. führende Krankenhäuser und ambulante chirurgische Zentren in ganz China und Indien die Einführung von hochauflösenden Arthroskopie-Visualisierungssystemen und Fluidmanagement-Technologien für Knie- und Schulter-Arthroskopieverfahren deutlich erhöht, wodurch Chirurgen Ligamentreparaturen, Knorpelreparaturen und gemeinsame Rekonstruktionsverfahren mit verbesserter Visualisierung und reduzierter operativer Zeit durchführen können. Diese wachsende Integration moderner Arthroskopie-Systeme über Gesundheitseinrichtungen verstärkt die Einführung minimalinvasiver orthopädischer Verfahren in der gesamten Region
- Diese weit verbreitete Adoption wird weiter unterstützt durch die zunehmende Prävalenz von sportbedingten Verletzungen, Osteoarthritis und muskuloskeletalen Erkrankungen, insbesondere bei alternden Populationen und aktiven Personen. Darüber hinaus ist die zunehmende Präferenz für minimalinvasive Gelenkreparaturverfahren, die kürzere Erholungszeiten und reduzierte Krankenhausaufenthalte bieten, ermutigen Krankenhäuser und orthopädische Kliniken, ihre Arthroskopie Fähigkeiten zu erweitern. Kontinuierliche technologische Weiterentwicklungen in Arthroskopie Rasierern, Implantaten und RF-Ablationssystemen tragen ebenfalls zum starken Wachstum des Marktes in Asien-Pazifik bei
China Asien-Pazifik Arthroskopie Geräte Markt Insight
Der China Asia-Pacific Arthroscopy Devices Market dominierte den asiatisch-pazifischen Arthroskopie Devices Market mit dem größten Umsatzanteil von ca.38,9% in 2025, unterstützt durch die rasche Ausweitung der Gesundheitsinfrastruktur, die zunehmende Einführung fortschrittlicher orthopädischer chirurgischer Technologien und die wachsende Präsenz von inländischen und internationalen Medizinproduktenherstellern. Krankenhäuser, ambulante chirurgische Zentren und spezialisierte orthopädische Kliniken treiben erhebliches Wachstum bei der Annahme von Arthroskopie-Geräten, insbesondere für Knie-, Schulter- und Hüftarthroskopische Verfahren. Das sich schnell entwickelnde Gesundheitsökosystem und der wachsende Fokus auf minimalinvasive orthopädische Behandlungen beschleunigen weiterhin die Nachfrage nach fortschrittlichen arthroskopien Visualisierungssystemen, Fluidmanagementgeräten, Rasierern und arthroskopien Implantaten. Zum Beispiel haben mehrere große orthopädische Krankenhäuser und Sportmedizin Zentren in Städten wie Peking, Shanghai und Guangzhou ihre arthroskopie chirurgische Programme erweitert, um die steigende Anzahl von Kniebandverletzungen, Rotator Manschettenrisse und Knorpelreparaturen unter den Athleten und Altern zu behandeln. Die zunehmende Verfügbarkeit von technologisch fortschrittlichen Arthroskopie-RF-Ablationssystemen und Präzisions-Chirurgie-Instrumenten in ambulanten chirurgischen Zentren verbessert die operative Effizienz und die Patientenergebnisse weiter. Darüber hinaus ist der wachsende Trend der Durchführung von arthroskopischen Prozeduren in den ambulanten Einstellungen die Förderung von Gesundheitsdienstleistern, kompakte und effiziente Arthroskopie-Gerätesysteme zu übernehmen und die Markterweiterung in ganz China weiter zu stärken.
Indien Asien-Pazifik Arthroskopie Geräte Markt Insight
Indien Asia-Pacific Arthroscopy Devices Market wird voraussichtlich die am schnellsten wachsende Region im Asia-Pacific Arthroscopy Devices Market während der Prognosezeit sein, eine CAGR von etwa9.2%, durch die Erhöhung der Gesundheitsausgaben, das zunehmende Bewusstsein für minimalinvasive orthopädische Verfahren, die Erweiterung der Gesundheitsinfrastruktur und den wachsenden Zugang zu spezialisierten chirurgischen Zentren in städtischen und halbstädtischen Regionen. Healthcare-Anbieter in Indien nehmen zunehmend arthroskopie Technologien ein, um die Behandlungsergebnisse für Gelenkverletzungen und degenerative orthopädische Bedingungen zu verbessern. So investieren beispielsweise Krankenhäuser und orthopädische Zentren in Großstädte wie Delhi, Mumbai, Bengaluru und Chennai in fortschrittliche arthroskopie Visualisierungssysteme, Fluidmanagementsysteme und RF-Ablationstechnologien, um die wachsende Nachfrage nach Knie- und Schulter-Arthroskopiechirurgen zu unterstützen. Die zunehmende Zahl von Sportverletzungen, kombiniert mit der alternden Bevölkerung, die Gelenkerkrankungen wie Osteoarthritis erleidet, ist die Nachfrage nach Arthroskopie-Implantaten und Präzisionschirurgischen Instrumenten in Krankenhäusern und ambulanten chirurgischen Zentren. Darüber hinaus ermöglichen laufende Investitionen in medizinische Infrastruktur und chirurgische Schulungsprogramme indische Gesundheitsdienstleister, minimalinvasive orthopädische Dienste zu erweitern und so das anhaltende Wachstum des Asia-Pacific Arthroscopy Devices Market im Land zu unterstützen.
Welche sind die Top-Unternehmen im asiatisch-pazifischen Arthroskopie Gerätemarkt
Die Arthroskopie Geräteindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Strümpfe(US)
- Smith und Nephew(USK)
- Arthrex(US)
- Medtronic(Irland)
- ConMed(US)
- DePuy Synthes (USA)
- J&J Vision (USA)
- B. Braun (Deutschland)
- Tornier (USA)
- NOVADAQ (Kanada)
- Holonex (Südkorea)
- Tornier/Wright Medical (USA)
- OrthoSpace (Israel)
- Mitek Sports Medicine (USA)
- Paragon 28 (US)
- Invivo (USA)
- Flexion Therapeutics (USA)
- Medacta (Schweiz)
- Hanamkore (Südkorea)
- Aesculap (Deutschland)
Was sind die neuesten Entwicklungen im asiatisch-pazifischen Arthroskopie Gerätemarkt
- Im September 2024 startete die CONMED Corporation das Argo Knotless Suture Anchor System und bietet Chirurgen eine zuverlässige und effiziente Lösung für die Weichgewebefixierung bei arthroskopischen Schulter- und Kniereparaturverfahren, Verbesserung des operativen Workflows und Verringerung der operativen Zeit
- Im November 2024 präsentierte die Stryker Corporation ihre 1688 AIM 4K-Plattform mit SPY-Fluoreszenzbildgebung an der American Academy of Orthopaedic Surgeons (AAOS)-Konferenz, ein Visualisierungssystem der nächsten Generation, das die Intraoperative Abbildungsklarheit verbessert und eine Echtzeit-Gewebeperfusionsbewertung in Gelenkchirurgen ermöglicht
- Im Januar 2025 stellte Arthrex, Inc. das NanoNeedle Scope System vor, eine miniaturisierte Arthroskopie-Plattform, die für in-office Gelenkbeurteilungen mit einem nadel-dimensionierten Inzisions, Verbesserung des Patientenkomforts und Unterstützung minimalinvasiver Diagnostiken außerhalb eines traditionellen Operationssaals konzipiert wurde.
- Im März 2025, Smith+ Nephew startete den Werewolf Fastseal 6.0 Hemostasis Wand, entwickelt, um die Soft-Gewebe-Management und Blutung Kontrolle während Schulter- und Knie Arthroskopie Verfahren zu verbessern, Sichtbarkeit und chirurgische Effizienz zu verbessern
- Im Januar 2025 enthüllte Auxein Medical das Asterius 4K Arthroskopie-Imaging System an der Arab Health 2025 in Dubai, mit ultrahochauflösenden Abbildungen, ergonomischem Design und integrierten Fluidmanagement-Technologien, um präzise, minimalinvasive orthopädische Chirurgie zu unterstützen
- Im Juni 2025 startete Arthrex das Synergy Power System, eine batteriebetriebene fortschrittliche Arthroskopie-Plattform mit einer vielseitigen Palette von Anbaugeräten und Klingen, die die Prozessflexibilität, Effizienz und Präzision in einer Vielzahl von orthopädischen Anwendungen verbessern
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











