


Marktsegmentierung für Computer Vision im asiatisch-pazifischen Raum nach Komponenten (Hardware und Software), Anwendung (vorausschauende Wartung, Identifizierung, Positionierung und Führung sowie Qualitätssicherung und Inspektion), Branche (industriell und nicht-industriell), Produkt (intelligente kamerabasierte Computer-Vision-Systeme und PC-basierte Computer-Vision-Systeme) – Branchentrends und Prognose bis 2033
Asien-Pazifik Computer Vision Markt Größe
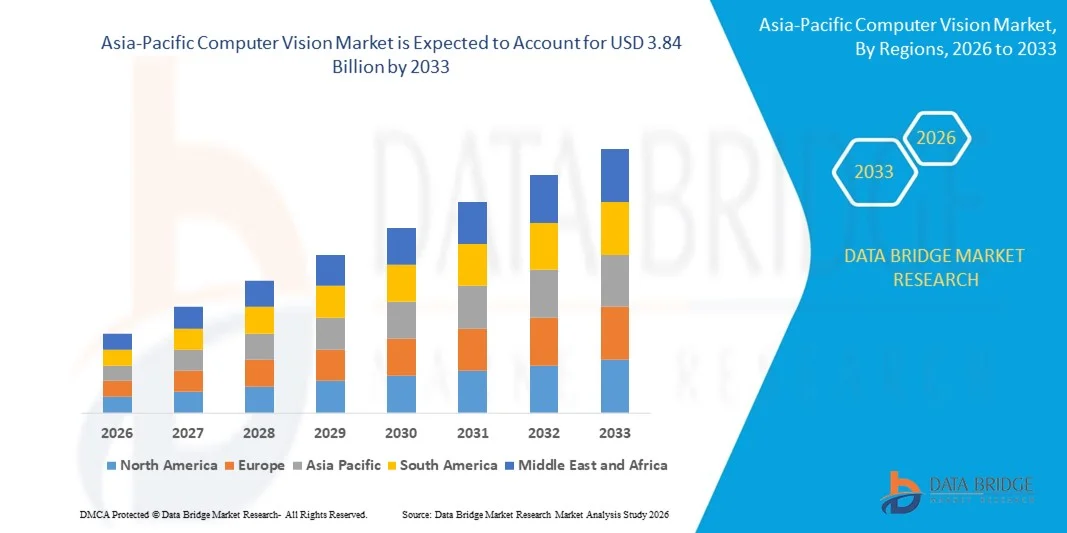
- Wie pro Data Bridge Market Research Analysis wurde die asiatisch-pazifische Computer Vision Marktgröße bewertet2,58 Mrd. USD im Jahr 2025und wird voraussichtlich erreichen3,84 Milliarden USD bis 2033, beiCAGR von 5,10 %während des Prognosezeitraums
- Das Marktwachstum wird größtenteils durch die zunehmende Übernahme von künstlicher Intelligenz und Deep Learning Technologien gefördert, um eine automatisierte visuelle Inspektion, Objekterkennung und Echtzeit-Entscheidungsfindung zu ermöglichen.
- Die steigende Nachfrage nach Automatisierung zur Verbesserung der betrieblichen Effizienz, zur Verringerung des menschlichen Fehlers und zur Steigerung der Produktivität in Industrien wie Produktion, Gesundheitsversorgung und Einzelhandel beschleunigt die Markterweiterung
Marktgröße und Prognose
- Globaler Marktwert (2025):2,58 Mrd. USD
- Voraussichtlicher Marktwert (2033):3,84 Milliarden USD
- Wettervorhersage CAGR (2026–2033):5.10%
Asien-Pazifik Computer Vision Marktanalyse
- Der Markt zeigt eine starke Dynamik, die durch die zunehmende Integration von Computer Vision mit fortschrittlichen KI-Modellen ausgelöst wird und eine genauere Bilderkennung, vorausschauende Analyse und intelligente Automatisierung ermöglicht.
- Organisationen investieren zunehmend in Computer-Vision-Lösungen, um die Qualitätskontrolle zu verbessern, die Sicherheit zu verbessern und Geschäftsprozesse zu optimieren, was die Technologieannahme beschleunigt
- China dominierte den Computer Vision-Markt mit dem größten Umsatzanteil im Jahr 2025, angetrieben durch starke staatliche Unterstützung und weit verbreitete Übernahme künstlicher Intelligenz Technologien
- Japan wird voraussichtlich die höchste jährliche Wachstumsrate (CAGR) in derAsien-Pazifik Computer VisionMarkt durch steigende Übernahme von Robotik und Automatisierung, zunehmende Investitionen in die KI-Forschung und -Entwicklung und zunehmende Integration intelligenter Visionssysteme zur Steigerung der Produktivität und der betrieblichen Effizienz
- Das Segment Hardware hielt den größten Marktanteil im Jahr 2025, der durch den zunehmenden Einsatz von Kameras, Sensoren, Prozessoren und Edge-Geräten, die für die Bildaufnahme und Verarbeitung benötigt werden, getrieben wurde. Hardware-Komponenten bilden die Grundlage von Computer-Vision-Systemen, die eine Echtzeit-Datenerfassung und -analyse ermöglichen, was sie für industrielle Automatisierung und intelligente Überwachungsanwendungen wesentlich macht.
Report Scope und Asien-Pazifik Computer Vision Marktsegmentierung
|
Attribute |
Asien-Pazifik Computer Vision Key Market Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Asien-Pazifik
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen zu Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geografischer Erfassung und wichtigen Akteuren umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert wurden, auch eine gründliche Expertenanalyse, geographisch vertretene unternehmensweise Produktion und Kapazität, Netzwerklayouts von Distributoren und Partnern, detaillierte und aktualisierte Preistrendanalyse und Defizitanalyse von Angebotskette und Nachfrage. |
Asien-Pazifik Computer Vision Markt Trends
Integration von Computer Vision mit fortschrittlicher KI und Deep Learning
- Die rasante Weiterentwicklung von künstlicher Intelligenz und tiefen Lerntechnologien prägt den Computervisionsmarkt deutlich, da Unternehmen zunehmend intelligente visuelle Erkennungssysteme zur Automatisierung von Analyse und Entscheidungsfindung übernehmen. Computer-Visionslösungen gewinnen aufgrund ihrer Fähigkeit, hohe Genauigkeit bei der Objekterkennung, der Gesichtserkennung und der Musteranalyse zu liefern, ihre Übernahme in Branchen wie der Fertigung, der Gesundheitsversorgung, der Automobilindustrie und des Einzelhandels zu stärken und kontinuierliche Innovation in KI-orientierten Visionsmodellen zu fördern
- Die zunehmende Nachfrage nach Automatisierung, Qualitätskontrolle und Echtzeit-Überwachung hat die Einführung von Computer-Vision in industriellen und kommerziellen Umgebungen beschleunigt. Unternehmen setzen die Computervision aktiv ein, um die Produktivität zu steigern, die operativen Fehler zu reduzieren und die Sicherheit und Compliance zu verbessern. Dieser Trend hat auch zu Kooperationen zwischen Technologieanbietern und Unternehmen geführt, um maßgeschneiderte und skalierbare Computer-Vision-Lösungen zu entwickeln, die die operative Effizienz und Business Intelligence verbessern
- Die zunehmende Verfügbarkeit von großen visuellen Datensätzen und Verbesserungen in der Rechenleistung beeinflussen Kaufentscheidungen, mit Organisationen, die eine leistungsstarke Verarbeitung, skalierbare Bereitstellung und nahtlose Integration mit vorhandener digitaler Infrastruktur betonen. Diese Faktoren helfen Unternehmen dabei, die betriebliche Sichtbarkeit zu verbessern und Wettbewerbsvorteile zu erzielen, während sie Investitionen in die KI-Infrastruktur und fortgeschrittene Analysefähigkeiten treiben. Unternehmen fördern diese Fähigkeiten zunehmend durch strategische Partnerschaften und Produkteinführungen, um ihre Marktpräsenz und Kundenwertvorstellung zu stärken
- So erweiterten Microsoft und NVIDIA im Jahr 2024 ihre KI Vision-Plattformen durch die Einführung von erweiterten Computer Vision-Tools, die mit Deep Learning und Edge Computing-Funktionen integriert sind. Diese Lösungen wurden gestartet, um automatisierte Inspektionen, intelligente Überwachung und Echtzeitanalysen in Unternehmensumgebungen zu unterstützen. Die Plattformen wurden auch als skalierbare und effiziente Lösungen positioniert, die Kundenannahme und langfristiges Engagement stärken
- Während die Annahme von Computervision zunimmt, hängt die anhaltende Markterweiterung von kontinuierlichen Fortschritten in der Algorithmus-Genauigkeit, Kostenoptimierung und effizienten Bereitstellungsmodellen ab. Unternehmen konzentrieren sich auf die Verbesserung der Verarbeitungsgeschwindigkeit, die Verringerung der Hardwareabhängigkeit und die Verbesserung der Modellzuverlässigkeit, um eine breitere Akzeptanz und langfristige Skalierbarkeit in der Industrie sicherzustellen
Asien-Pazifik Computer Vision Markt Dynamik
Fahrer
Wachsende Annahme von AI-Powered Automation und Intelligent Analytics
- Die zunehmende Nachfrage nach Automatisierung und intelligenter Analytik ist ein wichtiger Treiber für den Computer Vision Markt. Organisationen setzen die Computervision aktiv ein, um Inspektionen zu automatisieren, Operationen zu überwachen und die Entscheidungsgenauigkeit zu verbessern. Dieser Trend fördert auch die Forschung und Entwicklung in fortschrittliche KI-Modelle, die die Erkennungsfähigkeit verbessern und neue Anwendungsbereiche unterstützen
- Die Ausweitung der Nutzung der Computervision in Anwendungen wie vorausschauende Wartung, Qualitätssicherung und autonome Operationen beeinflusst das Marktwachstum. Computer Vision ermöglicht Echtzeit-Überwachung und präzise Analyse, hilft Organisationen, Effizienz zu verbessern und betriebliche Risiken zu reduzieren und gleichzeitig digitale Transformationsinitiativen zu unterstützen
- Technologie-Anbieter und Unternehmen fördern durch Produktinnovation, Plattformintegration und strategische Kooperationen aktiv Computer-Visionslösungen. Diese Bemühungen werden durch den wachsenden Fokus auf Betriebseffizienz, Kostensenkung und intelligente Automatisierung unterstützt und fördern auch Partnerschaften zwischen AI-Entwicklern und Endbenutzern, um die Systemleistung und Skalierbarkeit zu verbessern
- So haben IBM und Google im Jahr 2023 ihren Fokus auf KI-Visionstechnologien durch die Einführung fortschrittlicher visueller Inspektions- und Analyselösungen in ihre KI-Plattformen erhöht. Diese Expansion wurde von steigender Unternehmensnachfrage nach Automatisierung und intelligenter Überwachung, Verbesserung der betrieblichen Effizienz und Stärkung der Kundenannahme angetrieben. Beide Unternehmen betonten auch Skalierbarkeit und Leistungsverbesserungen, um die Kundenzufriedenheit und den langfristigen Wert zu verbessern
- Obwohl die zunehmende Automatisierung das Marktwachstum unterstützt, hängt die weit verbreitete Adoption davon ab, die Erreichbarkeit zu verbessern, den Einsatz zu vereinfachen und eine nahtlose Integration mit bestehenden Unternehmenssystemen zu gewährleisten. Weitere Investitionen in KI-Forschungs-, Infrastruktur- und benutzerfreundliche Plattformen werden für eine langfristige Markterweiterung unerlässlich sein.
Zurückhaltung/Challenge
Hohe Implementierungskosten und Datenschutz
- Die hohen Kosten für die Implementierung von Computer-Vision-Systemen sind nach wie vor eine zentrale Herausforderung, die die Annahme kleiner und mittlerer Organisationen einschränkt. Kosten im Zusammenhang mit Hardware, Softwareentwicklung und Systemintegration tragen zu Gesamtkosten bei. Darüber hinaus erhöhen laufende Instandhaltung und Upgrades die operativen Ausgaben weiter, was die Adoptionsraten betrifft
- Datenschutz und Sicherheitsbedenken beschränken auch das Marktwachstum, insbesondere bei Anwendungen mit Gesichtserkennung und -überwachung. Organisationen müssen strenge Datenschutzbestimmungen einhalten und eine sichere Datenverarbeitung sicherstellen, die Komplexität und Einsatzzeit erhöht. Dies schafft auch Hesitation unter Unternehmen bei der Einführung von Computer Vision Technologien für sensible Anwendungen
- Technische Komplexität und die Anforderung an Fachkräfte wirken sich auch auf die Adoption aus, da Computer Vision-Systeme Know-how in KI, Datenwissenschaft und Systemintegration benötigen. Eine begrenzte Verfügbarkeit von Fachkräften kann die Umsetzungszeiträume verzögern und die Betriebskosten erhöhen. Unternehmen müssen in Ausbildung, Talenterwerb und technische Unterstützung investieren, um einen erfolgreichen Einsatz zu gewährleisten
- So berichteten Amazon und Intel im Jahr 2024 Herausforderungen bei Unternehmenskunden im Zusammenhang mit Bereitstellungskosten, Systemintegrationskomplexität und Datensicherheitskonformität bei der Implementierung von Computer Vision-Lösungen. Diese Faktoren beeinflussten die Adoptions-Zeiträume und erhöhte Gesamtkosten des Eigentums, forderten Organisationen auf, die Bereitstellungsstrategien sorgfältiger zu bewerten
- Die Bewältigung dieser Herausforderungen erfordert kosteneffiziente Technologien, sichere Datenmanagement-Rahmen und vereinfachte Bereitstellungsmodelle. Die Zusammenarbeit zwischen Technologieanbietern, Unternehmen und Regulierungsbehörden kann dazu beitragen, das langfristige Wachstumspotenzial des globalen Computer-Visionsmarkts zu entschärfen. Darüber hinaus wird die Verbesserung der Erreichbarkeit, die Verbesserung des Datenschutzes und die Entwicklung benutzerfreundlicher Plattformen für die weit verbreitete Adoption von wesentlicher Bedeutung sein.
Asien-Pazifik Computer Vision Markt Scope
Der Markt wird auf Basis von Bauteil, Anwendung, Vertikal und Produkt segmentiert.
- Von der Komponente
Auf Basis der Komponente wird der asiatisch-pazifische Computer Vision Markt in Hardware und Software segmentiert. Das Segment Hardware hielt den größten Marktanteil im Jahr 2025, der durch den zunehmenden Einsatz von Kameras, Sensoren, Prozessoren und Edge-Geräten, die für die Bildaufnahme und Verarbeitung benötigt werden, getrieben wurde. Hardware-Komponenten bilden die Grundlage von Computer-Vision-Systemen, die eine Echtzeit-Datenerfassung und -analyse ermöglichen, was sie für industrielle Automatisierung und intelligente Überwachungsanwendungen wesentlich macht.
Das Software-Segment wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 bezeugen, die von der steigenden Annahme von KI-basierten Vision Algorithmen und Analyseplattformen angetrieben wird, die eine fortschrittliche Bildverarbeitung, Objekterkennung und vorausschauende Erkenntnisse ermöglichen. Software-Lösungen bieten Flexibilität, Skalierbarkeit und Integration mit Unternehmenssystemen, was sie immer wichtiger macht, da sich Unternehmen auf intelligente Automatisierung und datengesteuerte Entscheidungsfindung konzentrieren.
- Anwendung
Auf der Basis der Anwendung wird der asiatisch-pazifische Computer Vision-Markt in Predictive Maintenance, Identification, Positioning & Guidance und Quality Assurance & Inspection segmentiert. Das Segment Quality Assurance & Inspection hatte 2025 den größten Marktanteil, der durch den wachsenden Bedarf an automatisierten Inspektionssystemen zur Verbesserung der Produktqualität, zur Reduzierung von Defekten und zur Steigerung der betrieblichen Effizienz getrieben wurde. Computer-Vision-Systeme ermöglichen eine genaue und konsequente Inspektion, helfen Organisationen, menschliche Fehler zu minimieren und die Einhaltung von Qualitätsstandards zu gewährleisten.
Das Segment Predictive Maintenance wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 beobachten, die von der steigenden Nachfrage nach frühzeitiger Erkennung von Anlagenfehlern und Leistungsproblemen angetrieben wird. Computer Vision ermöglicht eine kontinuierliche Überwachung und Analyse von Maschinenbedingungen, hilft Organisationen, Ausfallzeiten zu reduzieren, die Lebensdauer der Geräte zu verlängern und die allgemeine Betriebssicherheit zu verbessern.
- Von Vertical
Auf der Grundlage der Vertikalen wird der asiatisch-pazifische Computer-Visionsmarkt in industrielle Vertical und nicht-industrielle Vertical segmentiert. Das Segment Industrial Vertical hatte 2025 den größten Marktanteil, der von der weit verbreiteten Einführung von Computer Vision für Automatisierung, Inspektion und Prozessoptimierung angetrieben wurde. Industrien nutzen zunehmend Computer-Vision, um die Produktivität zu verbessern, die Sicherheit zu verbessern und die gleichbleibende Produktionsqualität zu erhalten und digitale Transformationsinitiativen zu unterstützen.
Das Segment Non-Industrial Vertical wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 bezeugen, die durch die zunehmende Einführung von Computer Vision in Anwendungen wie Bildverarbeitung, intelligente Überwachung und Einzelhandelsanalytik angetrieben wird. Die zunehmende Nachfrage nach Automatisierung und Echtzeit-Visualisierung in servicebasierten Branchen trägt zum Segmentwachstum bei.
- Nach Produkt
Auf Basis des Produkts wird der asiatisch-pazifische Computer Vision-Markt in Smart Camera-basierte Computer Vision Systems und PC-basierte Computer Vision Systems segmentiert. Das Segment Computer Vision Systems auf PC-Basis hielt 2025 den größten Marktanteil, der durch ihre hohe Verarbeitungsleistung, Flexibilität und Fähigkeit, komplexe Visionsaufgaben zu bewältigen, getrieben wurde. Diese Systeme sind weit verbreitet in Anwendungen, die fortschrittliche Analytik, Anpassung und Integration mit mehreren Geräten erfordern.
Das Segment Smart Camera basierte Computer Vision Systems wird von 2026 bis 2033 die schnellste Wachstumsrate erleben, die durch ihre kompakte Bauweise, einfache Bereitstellung und integrierte Verarbeitungskapazitäten angetrieben wird. Intelligente Kameras ermöglichen eine Echtzeit-Bildverarbeitung, ohne dass externe Rechensysteme benötigt werden, sodass sie für moderne automatisierte und randbasierte Vision-Anwendungen geeignet sind.
Asien-Pazifik Computer Vision Markt Regionale Analyse
- China dominierte den Computer Vision-Markt mit dem größten Umsatzanteil im Jahr 2025, angetrieben durch starke staatliche Unterstützung und weit verbreitete Übernahme künstlicher Intelligenz Technologien
- Organisationen im Land entwickeln zunehmend Computer-Vision-Systeme, um die Automatisierung zu verbessern, die Überwachung zu verbessern und die betriebliche Effizienz zu stärken
- Diese starke Annahme wird durch eine rasche Industrialisierung, wachsende Investitionen in die KI-Innovation und zunehmende Nachfrage nach intelligenten Technologien unterstützt und die Computervision als Schlüsseltreiber der digitalen Transformation etabliert.
Japan Computer Vision Markt Einblick
Der japanische Computer Vision-Markt wird erwartet, dass die schnellste Wachstumsrate von 2026 bis 2033, durch die zunehmende Einführung von Automatisierungs- und fortschrittlichen Fertigungstechnologien. Unternehmen implementieren zunehmend Computer Vision-Lösungen, um Effizienz zu verbessern, Qualitätskontrolle zu verbessern und intelligente Operationen zu unterstützen. Der starke Fokus auf technologische Innovation, kombiniert mit steigenden Investitionen in künstliche Intelligenz und Robotik, beschleunigt das Marktwachstum weiter. Darüber hinaus trägt die zunehmende Integration der Computervision in Industrie- und Unternehmensanwendungen maßgeblich zur Expansion des Marktes bei.
Asien-Pazifik Computer Vision Markt Teilen
Die Asia-Pacific Computer Vision Industrie wird in erster Linie von etablierten Unternehmen geführt, darunter:
- Sony Group Corporation (Japan)
- Keyence Corporation (Japan)
- Omron Corporation (Japan)
- Panasonic Holdings Corporation (Japan)
- Hikvision Digital Technology Co., Ltd. (China)
- Dahua Technology Co., Ltd.
- Baidu, Inc.
- Alibaba Group Holding Limited (China)
- Samsung Electronics Co., Ltd. (Südkorea)
- LG Electronics Inc. (Südkorea)
- Fujitsu Limited (Japan)
- NEC Corporation (Japan)
- Canon Inc. (Japan)
- SenseTime Group Inc. (China)
- Hanwha Vision Co., Ltd. (Südkorea)
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











