


Marktsegmentierung für digitale Landwirtschaftssoftware im asiatisch-pazifischen Raum nach Komponenten (Software und Dienstleistungen), Technologie (Fernerkundung, Lenksysteme, variable Ausbringungstechnik, maschinelles Lernen, drahtlose Konnektivität und Sonstiges) und Anwendung (Drohnenanalyse, Präzisionslandwirtschaft, Agrarroboter, Tierüberwachung, Gewächshausmanagement, Lieferkettenmanagement, Finanzmanagement und Sonstiges) – Branchentrends und Prognose bis 2033
Was ist die Asia-Pacific Digital Farming Software Markt Größe und Wachstum Rate
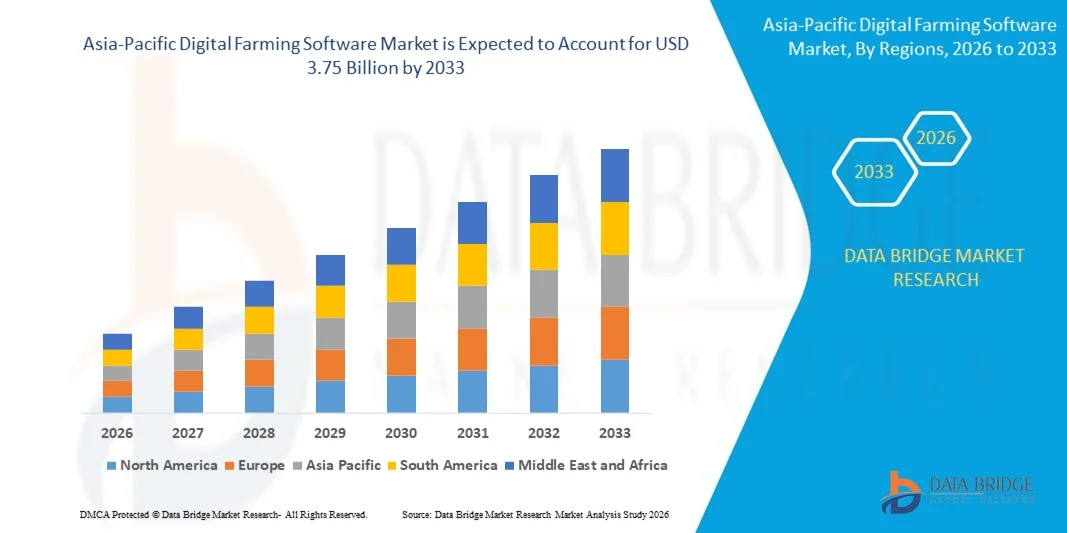
- Nach Data Bridge Market Research Analysis wurde die Marktgröße für digitale Landwirtschaftssoftware Asien-Pazifik bei1,37 Mrd. USD im Jahr 2025und wird voraussichtlich erreichen3,75 Milliarden USD bis 2033, beiCAGR von 13,40%während des Prognosezeitraums
- Das Marktwachstum wird größtenteils von der steigenden Annahme von Präzisionslandwirtschaft und intelligenten Landwirtschaftspraktiken getragen, die durch die Notwendigkeit, die landwirtschaftliche Produktivität zu steigern, die Ressourcennutzung zu optimieren und die Herausforderungen der Ernährungssicherheit durch datengetriebene Lösungen zu bewältigen
- Die zunehmende Integration fortschrittlicher Technologien wie IoT, KI, maschinelles Lernen und Satellitenbilder in landwirtschaftliche Betriebe ermöglicht zudem Echtzeitüberwachung, Vorhersageanalyse und Automatisierung, beschleunigt den Wandel in Richtung digitale Landwirtschaft
Marktgröße und Prognose:
- Globaler Marktwert (2025):1,37 Mrd. USD
- Voraussichtlicher Marktwert (2033):3,75 Milliarden USD
- Wettervorhersage CAGR (2026–2033):13.40%
Was sind die großen Takeaways des Digital Farming Software Market
- Digitale Landwirtschaftssoftware umfasst Werkzeuge und Plattformen, die landwirtschaftliche Daten sammeln, analysieren und visualisieren, um die Entscheidungsfindung in der Bewirtschaftung von Pflanzen, Bodenüberwachung, Bewässerung und Ressourcenplanung zu unterstützen. Diese Lösungen verbessern Effizienz, Nachhaltigkeit und Rentabilität in verschiedenen landwirtschaftlichen Aktivitäten
- Die Nachfrage nach digitaler Landwirtschaftssoftware wird in erster Linie durch den zunehmenden Druck auf die Verbesserung der Ernteerträge, steigender Besorgnis über die Auswirkungen des Klimawandels und zunehmende staatliche Unterstützung für intelligente Landwirtschaftsinitiativen, insbesondere in Schwellenländern, gefördert.
- China dominierte den asiatisch-pazifischen digitalen Landwirtschafts-Softwaremarkt mit dem größten Umsatzanteil von 36,8% im Jahr 2024, angetrieben durch schnelle Annahme von intelligenten Landwirtschaftslösungen, steigender Lebensmittelnachfrage und zunehmende staatlich geführte digitale Landwirtschaftsinitiativen in Schwellen- und Entwicklungsländern
- Der indische Markt für digitale Landwirtschaftssoftware zeigt am schnellsten Wachstum bei einem CAGR von 8,1%, getrieben von steigender Smartphonedurchdringung, staatlich unterstützten digitalen Landwirtschaftsprogrammen und wachsendem Bewusstsein für Präzisionslandwirtschaft bei kleinen und mittleren Landwirten
- Das Software-Segment dominierte den Markt mit einem Marktanteil von 58,5% im Jahr 2024, aufgrund der zunehmenden Bereitstellung von datengetriebenen Plattformen, die handlungsfähige Einblicke in die Kulturplanung, Ertragsschätzung und Ressourcenallokation bieten. Diese Lösungen unterstützen Landwirte bei der Entscheidungsfindung durch vorausschauende Analysen und historische Trendanalysen, wodurch Produktivität und Rentabilität gesteigert werden. Die Einführung umfassender Betriebsmanagement-Software beschleunigt sich aufgrund seiner Fähigkeit, Daten aus mehreren Quellen zu zentralisieren, die Betriebsabläufe zu optimieren und regulatorische Anforderungen zu erfüllen
Report Scope und Digital Farming Software Market Segmentation
|
Attribute |
Digital Farming Software Key Market Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Asien-Pazifik
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert wurden, auch eingehende Expertenanalyse, Preisanalyse, Markenanteilsanalyse, Verbraucherumfrage, Demographieanalyse, Supply Chain Analyse, Wertschöpfungskettenanalyse, Rohstoff-/Verbrauchsübersicht, Herstellerauswahlkriterien, PESTLE Analyse, Porter Analysis und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Digital Farming Software Market
Growing Adoption von Precision Agriculture Solutions
- Der Markt für digitale Landwirtschaftssoftware wächst rasant, da mehr Hersteller Präzisions-Agrarwerkzeuge annehmen, um die Betriebsproduktivität, Ressourceneffizienz und datengesteuerte Entscheidungsfindung zu verbessern. Landwirte und Betriebe nutzen Software, um Erntezyklen, Bewässerung, Schädlingsbekämpfung und Geräte-Bereitstellung zu verwalten, die allgemeine Sektormodernisierung voranzutreiben
- So haben z.B. große Marktteilnehmer wie Trimble und John Deere fortschrittliche digitale Landwirtschaftsplattformen entwickelt, die Sensornetzwerke, GPS-geführte Geräte und Echtzeit-Analysen integrieren, so dass Anwender die Inputs und Renditen in großen und kleinen Betrieben optimieren können.
- Zu den wichtigsten Neuerungen zählen Cloud-basierte Lösungen, nahtlose mobile Anwendungen und die Integration von KI und maschinelles Lernen für die Landwirtschaftsautomatisierung, was zu besseren Kosteneinsparungen, gezieltem Ressourceneinsatz und verbesserten Ergebnissen für vielfältige Kulturen und Viehbestände führt.
- Der Anstieg von IoT-verbundenenen Geräten und Big Data Analytics beschleunigt die Entwicklung umfassender landwirtschaftlicher Managementsysteme weiter, so dass die Produzenten die Ernte- und Bodengesundheit, Prognose-Wetter und die Automatisierung kritischer Aufgaben fernab überwachen können.
- Regierungen unterstützen aktiv die intelligente Landwirtschaft durch Subventionen, digitale Infrastrukturinvestitionen und Partnerschaften mit Technologieanbietern, um die Ernährungssicherheit und Nachhaltigkeit zu steigern, insbesondere in Asien-Pazifik und anderen wachstumsstarken Regionen
- Die zunehmende Notwendigkeit, den Klimawandel anzusprechen und sich an unvorhersehbare Wettermuster anzupassen, ist die Forderung nach Präzisionstechnologie, die Abfall- und Umweltauswirkungen minimiert und die digitale Landwirtschaftssoftware zu einem Kernverhinderer von Widerstandsfähigkeit und Risikominderung im landwirtschaftlichen Wert chai macht
Was sind die Haupttreiber des Digital Farming Software Market
- Die zunehmende globale Nachfrage nach Lebensmitteln, Sorgen um Umweltauswirkungen und die Verschiebung der Verbraucherpräferenzen für nachvollziehbare, nachhaltige Produkte treiben die Einführung digitaler Landwirtschaftssoftware voran, die den Ressourceneinsatz optimiert und den chemischen und Wassereintrag senkt
- So arbeiten führende Unternehmen wie Climate FieldView und Granular (ein Corteva Agriscience-Unternehmen) mit fortschrittlichen Farmen zusammen, um digitale Lösungen zur Echtzeitüberwachung von Bodengesundheit, gezielter Bewässerung und variabler Befruchtung zu implementieren, die Nachhaltigkeitsziele und Compliance-Initiativen direkt unterstützen
- Diese Plattformen ermöglichen datengetriebene Transparenz und Rechenschaftspflicht, helfen Landwirten, regulatorische Anforderungen zu erfüllen und neue Märkte wie organische und umweltfreundliche Produkte zu erreichen
- Integration von Nachhaltigkeitsmetriken, CO2-Buchhaltung und fortschrittliche Berichterstattung innerhalb digitaler landwirtschaftlicher Werkzeuge ermöglicht es Unternehmen, ihre ökologischen Fußabdrücke zu messen und zu reduzieren und gleichzeitig Rentabilität und Ertrag zu erhalten
- Regierungsprogramme und Industriekoalitionen werden zunehmend zukunftsfähiger oder anreizender Praktiken entwickelt, wodurch die digitale Landwirtschaftssoftware ein wesentliches Instrument für Compliance, Risikominderung und Marktwettbewerbsfähigkeit ist
Welchen Faktor stellt das Wachstum des Digital Farming Software Market in Frage
- Die hohen Kosten im Zusammenhang mit der Bereitstellung umfassender digitaler landwirtschaftlicher Lösungen – einschließlich Hardware (Sensoren, Drohnen), Software-Lizenzierung und Personalschulung – stellen eine bedeutende Barriere dar, insbesondere für klein- und mittelständische Züchter
- Zum Beispiel, einige Hersteller zögern, erweiterte Plattformen von Unternehmen wie Trimble oder John Deere aufgrund der Kosten im Zusammenhang mit der Geräteintegration, Software Anpassung und Verwaltung von Technologie-Updates zu übernehmen
- Ein begrenzter Zugang zu Kapital und Unsicherheiten rund um kurzfristige Investitionsrendite kann digitale Transformationsprojekte verzögern, insbesondere in Regionen mit niedrigeren durchschnittlichen landwirtschaftlichen Einkommen oder fragmentierten landwirtschaftlichen Betrieben
- Interoperabilitätsfragen mit Altsystemen und die Notwendigkeit einer ständigen technischen Unterstützung und Aktualisierungen ergänzen die Gesamtkosten des Eigentums, wodurch die Annahme für weniger Ressourcen weniger schwierig ist
- Trotz der langfristigen Effizienz- und Nachhaltigkeitsgewinne kann das Marktwachstum in bestimmten Segmenten getempert werden, bis erschwinglichere oder skalierbare Lösungen entwickelt und zugängliche Finanzierungsoptionen weit verbreitet werden
Wie wird der Digital Farming Software Market segmentiert
Der Markt wird auf der GrundlageKomponente, Technologie und Anwendung.
- Von der Komponente
Auf Basis der Komponente wird der digitale Agrarsoftwaremarkt in Software und Dienstleistungen segmentiert. Das Software-Segment dominierte den größten Marktanteil von 58,5% im Jahr 2024, was auf die zunehmende Bereitstellung von datengetriebenen Plattformen zurückzuführen ist, die handlungsfähige Einblicke in die Kulturplanung, Ertragsschätzung und Ressourcenzuweisung bieten. Diese Lösungen unterstützen Landwirte bei der Entscheidungsfindung durch vorausschauende Analysen und historische Trendanalysen, wodurch Produktivität und Rentabilität gesteigert werden. Die Einführung umfassender Betriebsmanagement-Software beschleunigt sich aufgrund seiner Fähigkeit, Daten aus mehreren Quellen zu zentralisieren, den Betrieb zu optimieren und regulatorische Anforderungen zu erfüllen.
Das Dienstleistungssegment wird voraussichtlich die schnellste Wachstumsrate von 2025 bis 2032 mit steigender Nachfrage nach Beratungs-, Integrations- und Wartungsunterstützung beobachten. Da die Farmen die digitale Transformation umsetzen, wird der Bedarf an maßgeschneiderten Dienstleistungen, um die Software-Bereitstellung zu optimieren und eine nahtlose Verbindung über Geräte hinweg sicherzustellen, immer kritischer. Darüber hinaus gewinnen agronomische Beratungsleistungen und Echtzeit-Unterstützung für Fehlerbehebung und -kalibrierung, insbesondere bei kleinen und mittelständischen Betrieben mit beschränkter Eigenkompetenz.
- Von der Technik
Auf Basis der Technologie wird der Markt in Fernerkundung, Leittechnik, Variable Rate-Technologie, maschinelles Lernen, drahtlose Vernetzung und andere segmentiert. Das Segment der Fernerkundung hielt den größten Umsatzanteil im Jahr 2024, der von seiner entscheidenden Rolle bei der Überwachung der Erntegesundheit, der Erkennung von Anomalien und der Verwaltung von Eingaben auf Satelliten- oder UAV-Bilder basiert. Die Fähigkeit, große landwirtschaftliche Flächen mit hoher Genauigkeit zu bewerten, macht die Fernerkundung für groß angelegte Betriebe, die ressourceneffiziente Betriebe anstreben, unschätzbar. Es ermöglicht eine frühzeitige Erkennung von Schädlingsbefall, Nährstoffmangel und Wasserstress und unterstützt zeitnahe Eingriffe.
Das maschinelle Lernen wird von 2025 bis 2032 am schnellsten CAGR registriert, da sich die Industrie in Richtung vorausschauender und präskriptiver Analytik verschiebt. Machine Learning Algorithmen verbessern Ertragsprognosen, automatisieren Bilderkennung für Pflanzenkrankheiten und optimieren Bewässerungspläne basierend auf Echtzeit-Sensordaten. Seine adaptive Lernfähigkeit verbessert die Systemgenauigkeit kontinuierlich und ermöglicht hyperpersonalisierte Empfehlungen. Da sich die Datenmengen erhöhen, entsteht maschinelles Lernen als Eckpfeiler für autonome, intelligente landwirtschaftliche Ökosysteme.
- Anwendung
Auf der Grundlage der Anwendung wird der Markt in Drohnenanalysen, Präzisionszucht, Landwirtschaftsroboter, Viehüberwachung, Gewächshausmanagement, Supply Chain Management, Finanzmanagement und andere segmentiert. Das Segment Precision Farming führte den Marktanteil im Jahr 2024, aufgrund seiner weit verbreiteten Verwendung bei der Optimierung von Feld-Level-Management durch variable Eingabeapplikation, GPS-basierte Beratung und automatisierte Maschinen. Growers setzen zunehmend auf Präzisionsfarbsoftware, um den Ertrag zu steigern und Kosten zu senken, unterstützt durch detaillierte geospatiale Analytik und historische Ertragskarten. Dieses Segment dominiert weiterhin aufgrund seiner breiten Anwendbarkeit über Reihenkulturen, Dauerkulturen und Gartenbau.
Drohnenanalytik wird erwartet, dass das schnellste Wachstum von 2025 bis 2032, angetrieben durch die steigende Bereitstellung von UAVs für Luft-Scouting, Kartierung und Echtzeit-Überwachung. Drone-captured imagery bietet hochauflösende Einblicke in die Pflanzengesundheit, die Schädlingsbekämpfung und die Bewässerung, die schnelle und dateninformierte Entscheidungen ermöglicht. Mit KI-gestützter Analyse transformieren die Drohnenanalytik-Plattformen Feldbeurteilungen von manuellen Inspektionen zu automatisierten, skalierbaren Geheimdiensten, was die operative Agilität und Effizienz deutlich verbessert.
Welche Region hält den größten Teil des Digital Farming Software Market
- China dominierte den asiatisch-pazifischen digitalen Landwirtschafts-Softwaremarkt mit dem größten Umsatzanteil von 36,8% im Jahr 2024, angetrieben durch schnelle Annahme von intelligenten Landwirtschaftslösungen, steigender Lebensmittelnachfrage und zunehmende staatlich geführte digitale Landwirtschaftsinitiativen in Schwellen- und Entwicklungsländern
- Weit verbreiteter Einsatz von Präzisions-Agrarwerkzeugen, Fernerkundungstechnologien und landwirtschaftlichen Management-Plattformen in großen landwirtschaftlichen Volkswirtschaften
- Starke öffentliche–private Investitionen, expandierende agri-tech-Startups und Integration von KI-, IoT- und Cloud-basierten Plattformen positionieren China als innovationsgetriebener Markt für Digital Farming Software
Indien Digital Farming Software Markt Einblick
Der indische Markt für digitale Landwirtschaftssoftware erlebt am schnellsten Wachstum bei einem CAGR von 8,1%, getrieben von steigender Smartphonedurchdringung, staatlich unterstützten digitalen Landwirtschaftsprogrammen und wachsendem Bewusstsein für Präzisionslandwirtschaft bei kleinen und mittleren Landwirten. Die Annahme mobiler landwirtschaftlicher Beratungsplattformen, der Drohnenanalyse und der Finanzmanagement-Software verbessert die Entscheidungsfindung und die Rentabilität der Betriebe. Kontinuierliche politische Unterstützung, Erweiterung von Agrar-Tech-Ökosystemen und Partnerschaften zwischen Technologieanbietern und Agrarunternehmen verstärken Indiens Rolle als Wachstumsmarkt in der asiatisch-pazifischen Digital Farming Software-Landschaft.
Australien Digital Farming Software Market Insight
Der Australien Digital Farming Software-Markt wächst stetig, unterstützt durch große landwirtschaftliche Größen, hohe Mechanisierung und starke Nachfrage nach datengetriebenen Agrarlösungen. Die zunehmende Übernahme von Präzisions-, Tierüberwachungs- und Cloud-basierten Farmmanagement-Software treibt das Marktwachstum voran. Die staatliche Unterstützung für eine nachhaltige Landwirtschaft, zusammen mit der Zusammenarbeit zwischen Forschungseinrichtungen und Agrar-Tech-Unternehmen, positioniert Australien als Schlüsselanwender und Innovator im asiatisch-pazifischen Digital Farming Software-Markt.
Welche sind die Top-Unternehmen im Digital Farming Software Market
Die digitale Landwirtschaftssoftwareindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Bayer AG (Deutschland)
- CropX Inc. (USA)
- NETAFIM (Tochter von Orbia) (Israel)
- PrecisionHawk, Inc. (USA)
- eAgroop, Lda (Portugal)
- EZ Lab srl (Italien)
- Ag Leader Technology (USA)
- Unfall (Irland)
- Infosys Limited (Indien)
- FarmFacts GmbH (Deutschland)
- Yara (Norwegen)
- Luda. Bauernhof AB (Schweden)
- Granular, Inc. (eine Tochtergesellschaft von Corteva) (USA)
- Trimble Inc. (USA)
- Farmer's Business Network, Inc. (USA)
- DJI (China)
- Pix4D SA (Schweiz)
- Agremo (Kroatien)
- Farmers Edge Inc. (Kanada)
- BASF (Deutschland)
- Raven Industries, Inc. (USA)
- AGCO Corporation (USA)
- Gamaya (Schweiz)
- DRAGONFLY IT (Kanada)
- BayWa AG (Deutschland)
- Syngenta (Schweiz)
- Hexagon Landwirtschaft (Tochter von HEXAGON) (US)
- Field Margin Ltd. (U.K.)
- AeroVironment, Inc. (USA)
- Deere & Company (USA)
Was sind die jüngsten Entwicklungen im Global Center Stack Display Market
- Im März 2024 erwarb TELUS Agriculture & Consumer Goods, ein in Kanada ansässiger Softwareanbieter für digitale Landwirtschaft, Proagrica mit Sitz in der USA, um seine Marktposition durch die Erweiterung seiner agronomischen Kompetenz und die Verbesserung der Plattformfähigkeit zu stärken. Die Akquisition soll die Wettbewerbsfähigkeit der TELUS Landwirtschaft steigern, indem sie die Kundendigitalisierung voranbringt, die Datenkonnektivität verbessert und tiefere Einblicke liefert und dadurch ihre Rolle im globalen Markt für digitale Landwirtschaftssoftware verstärkt.
- Im Juni 2022 startete die US-amerikanische Agrar-Tech-Firma Cropin Cloud, die erste zielgerichtete Industriewolke für die Landwirtschaft, die den Markt erheblich beeinflusst, indem sie einen neuen Standard für AI-getriebene landwirtschaftliche Intelligenz einstellte. Die Plattform verbessert die Skalierbarkeit und Effizienz der digitalen Landwirtschaft, indem sie sichere, datenreiche Lösungen für Agrarunternehmen und Regierungen bietet und Cropins Position als Schlüsselinnovator in der digitalen Landwirtschaftssoftwarelandschaft weiter verfestigt.
- Im September 2020 hat Raven Industries, Inc. Raven Autonomy eingeführt, um den Betrieb im Ökosystem für die Präzisionslandwirtschaft durch VSN-verbundene Technologie zu optimieren und dem Landwirt dabei zu helfen, ihr Produktportfolio zu steigern. Das Unternehmen hat sein Business-Portfolio durch diese Einführung des Produkts, das mehr Umsatz erzeugt
- Im Januar 2020 kündigte CropX inc. den Erwerb von CropMetrics an, einem Cloud-basierten Präzisionsbewässerungstools-Anbieter. Unter dieser Akquisition kombinierte das Unternehmen CropX- und CropMetrics-Angebote, um den Kunden Zugang zu einer Kombination von In-Soil-Daten, Farm Management Analytics und Entscheidungshilfen zu bieten. Dies hat dem Unternehmen geholfen, ihre Angebote und ihre Präsenz auf dem Markt zu verbessern
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











