


Marktsegmentierung für Eier im asiatisch-pazifischen Raum nach Produkttyp (Eier mit Schale und verarbeitete Eier), Herkunft (pflanzliche und tierische Eier), Kategorie (konventionell und Bio), Verpackungsart (Schalen, Kartons, Dosen, Flaschen, Beutel und Sonstiges), Besonderheiten (glutenfrei, cholesterinarm, proteinreich und Sonstiges), Endverbraucher (Einzelhandel/Haushalte und Gastronomie), Vertriebskanal (stationärer und Online-Handel) – Branchentrends und Prognose bis 2033
Was ist die asiatisch-pazifische Eier Marktgröße und Wachstum Rate
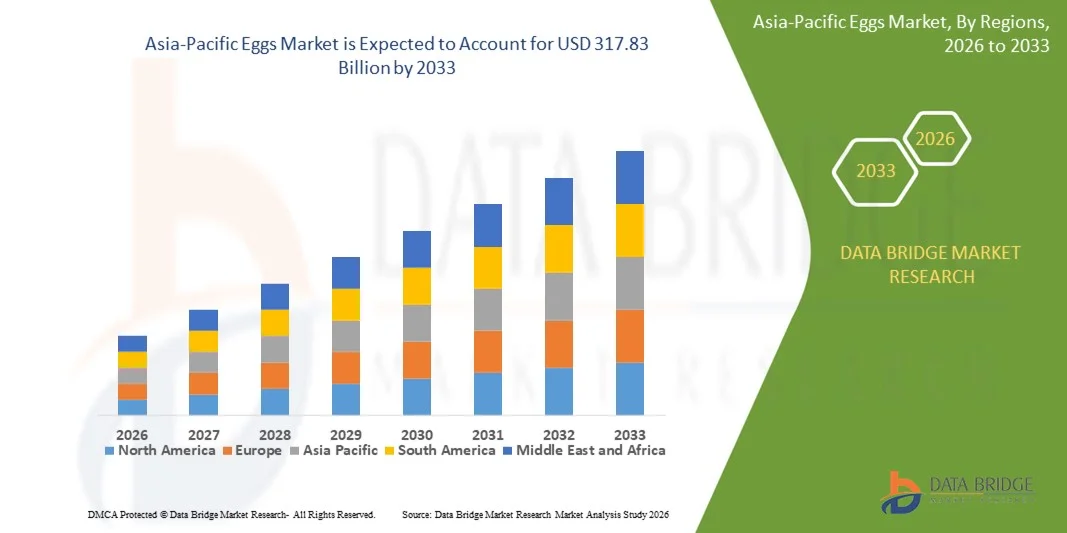
- Die Größe der asiatisch-pazifischen Eier wurde mit186,36 Mrd. USD im Jahr 2025und wird voraussichtlich erreichen317,83 Milliarden USD bis 2033, beiCAGR von 6,90 %während des Prognosezeitraums
- Das Marktwachstum wird größtenteils von der steigenden Nachfrage der Verbraucher nach proteinreichen und nahrhaften Nahrungsmitteln, der zunehmenden Sensibilisierung für Gesundheit und Wellness sowie der zunehmenden Übernahme von Eiern in Verarbeitungs- und Bequemlichkeits-Food-Segmenten angetrieben.
- Die Ausweitung der Lebensmittelindustrie, einschließlich Restaurants, Bäckereien und Schnellverkaufsstellen, trägt ebenfalls zum Marktwachstum bei
Marktgröße und Prognose:
- Marktwert (2025):186,36 Mrd. USD
- Voraussichtlicher Marktwert (2033):317,83 Mrd. USD
- Wettervorhersage CAGR (2026–2033):6.90%
Was sind die großen Takeaways des asiatisch-pazifischen Eiermarktes
- Eier werden weit verbreitet als Stapelproteinquelle in Haushalten und Lebensmittel-Service-Kanälen verbraucht, mit wachsender Popularität in verarbeiteten Lebensmitteln, Bäckereiprodukten und Fertiggerichten
- Die zunehmende Konzentration auf Gesundheit, Ernährung und funktionelle Lebensmittel treibt die Einführung von Eiern weltweit voran, während die Fortschritte in der Landwirtschaft und in der Lieferkette die Produktion und den Vertrieb verbessern
- China dominierte den Eiermarkt in Asien-Pazifik mit dem größten Umsatzanteil im Jahr 2025, unterstützt durch seine riesige Geflügelzuchtbasis, hohe Produktionskapazität und starken Inlandsverbrauch sowohl in der Stadt als auch im ländlichen Raum
- Japan wird voraussichtlich die höchste jährliche Wachstumsrate (CAGR) in derAsien-Pazifik-EierMarkt aufgrund der steigenden Nachfrage nach Premium- und Mehrwert-Eiprodukten, steigendem Gesundheitsbewusstsein und wachsender Präferenz für sichere, hochwertige und proteinreiche Lebensmitteloptionen
- Das Segment Schalenei hatte 2025 den größten Marktanteil, der durch den weit verbreiteten Einsatz in Haushalts- und Lebensmittelanwendungen geprägt war. Shell-Eier sind für ihre Vielseitigkeit beim Kochen, Backen und direktem Verbrauch bevorzugt, so dass sie eine Klammer in täglichen Diäten. Darüber hinaus appellieren ihre natürliche Form und minimale Verarbeitung an Verbraucher, die frische und gesunde Produkte suchen. Das Segment profitiert weiterhin von konsequenten Produktionsstandards und etablierten Vertriebsnetzen
Report Scope und Asien-Pazifik Eier Marktsegmentierung
|
Attribute |
Asien-Pazifik Eier Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Asien-Pazifik
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert wurden, auch eingehende Expertenanalyse, Preisanalyse, Markenanteilsanalyse, Verbraucherumfrage, Demographieanalyse, Supply Chain Analyse, Wertschöpfungskettenanalyse, Rohstoff-/Verbrauchsübersicht, Herstellerauswahlkriterien, PESTLE Analyse, Porter Analysis und regulatorische Rahmenbedingungen. |
Was sind die Trends im asiatisch-pazifischen Eiermarkt
steigende Nachfrage für Protein-Rich und Nährstoff-Dense Lebensmittel
- Der zunehmende Fokus auf Gesundheit, Ernährung und funktionelle Ernährung ist die deutliche Gestaltung des Eiermarktes, da Konsumenten zunehmend proteinreiche, nährstoffdichte und vielseitige Nahrungsquellen bevorzugen. Die Eier gewinnen aufgrund ihrer Erschwinglichkeit, ihres hohen Nährwerts und ihrer funktionellen Eigenschaften beim Kochen und Backen. Dieser Trend stärkt ihre Annahme in den Bereichen Haushalt, Lebensmittel- und Lebensmittelindustrie und ermutigt die Hersteller, mit neuen Formulierungen, die die Verbraucherpräferenzen vorantreiben, innovativ zu sein.
- Das zunehmende Bewusstsein um Wellness, ausgewogene Ernährung und Bequemlichkeit Lebensmittel hat die Nachfrage nach Eiern in Bäckerei, Süßwaren, Fertiggerichten und verpackten Lebensmitteln beschleunigt. Gesundheitsbewusste Verbraucher suchen aktiv Produkte, die mit Eiern für ihre Proteine, Vitamine und Mineralstoffe formuliert werden und Marken dazu veranlassen, nachhaltige Beschaffungs- und Qualitätsstandards zu priorisieren
- Clean-label und funktionale Lebensmitteltrends beeinflussen Einkaufsentscheidungen, mit Herstellern, die transparente Beschaffungs-, Tierschutz- und Zertifizierungsetiketten betonen. Diese Faktoren helfen Marken, Produkte in einem wettbewerbsfähigen Markt zu differenzieren und das Vertrauen der Verbraucher zu stärken, während gleichzeitig die Annahme von organischen, freien und befestigten Eiern
- Zum Beispiel erweiterte Michael Foods im Jahr 2024 sein Ei-basiertes Produktportfolio, indem flüssige und pulverisierte Eiprodukte für Bequemlichkeits- und Bäckereianwendungen eingeführt wurden, um den wachsenden Bedarf an gebrauchsfertigen Proteinquellen zu decken.
- Während die Nachfrage nach Eiern wächst, hängt die anhaltende Markterweiterung von kontinuierlicher Innovation in Produktformaten, Supply Chain Effizienz und kostengünstiger Produktion ab. Die Hersteller konzentrieren sich auch auf die Verbesserung der Ei-basierten Wertschöpfungsprodukte, die Einhaltung von Qualitätsstandards und die Entwicklung von bequemen und befestigten Eiangeboten für eine breitere Annahme
Asien-Pazifik Eier Marktdynamik
Fahrer
Wachsende Vorliebe für Protein-Rich und Nährstoff-Dense Lebensmittel
- Die steigende Verbrauchernachfrage nach proteinreichen, nährstoffdichten und vielseitigen Lebensmitteln ist ein wichtiger Treiber für den Eiermarkt. Hersteller setzen zunehmend Eier in eine breite Palette von Produkten ein, um Ernährungsvorlieben zu erfüllen, Produktrezept zu verbessern und gesundheitsorientierte Trends einzuhalten. Dieser Trend treibt auch die Forschung auf angereicherte, organische und Spezialeier, die Produktdiversifizierung unterstützen
- Erweiterung von Anwendungen in der Bäckerei, Süßwaren, Milch Alternativen, Spreads und Fertigprodukte beeinflussen das Marktwachstum. Eier helfen, das Textur-, Stabilitäts- und Ernährungsprofil zu verbessern und gleichzeitig die natürliche Positionierung der Produkte zu gewährleisten, sodass die Hersteller die Erwartungen der Verbraucher an hochwertige, funktionale Angebote erfüllen können
- Foodservice und verarbeitete Lebensmittelhersteller fördern durch Produktinnovation, Marketingkampagnen und Branchenzertifizierungen aktiv Ei-basierte Formulierungen. Diese Bemühungen werden durch die wachsende Verbraucherpräferenz für gesundheitsorientierte und komfortable Produkte unterstützt, und sie fördern auch Partnerschaften zwischen Eierproduzenten und Marken, um die Produktqualität zu verbessern und die betrieblichen Ineffizienzen zu verringern
- So stellte Cal-Maine Foods im Jahr 2023 befestigte und omega-3 angereicherte Eier für Einzelhandels- und Food-Service-Kanäle, Catering für gesundheitsbewusste Verbraucher und die Förderung von Wiedereinkäufen vor. Der Start umfasste flüssige, gepulverte und geschälte Eier und bietet vielseitige Optionen für Bäckerei, gebrauchsfertige und proteinbelastete Lebensmittelanwendungen. Diese Initiative half, die Präsenz des Unternehmens im Bereich der funktionellen Lebensmittel zu stärken und ermutigte andere Hersteller, mit ernährungsphysiologischen Produkten zu innovieren
- Obwohl steigende Gesundheits-, Wellness- und proteinreiche Ernährungstrends das Wachstum unterstützen, hängt die breitere Annahme von Kostenoptimierung, Wirkstoffverfügbarkeit und skalierbaren Produktionsprozessen ab. Investitionen in Supply-Chain-Effizienz, nachhaltige Beschaffung und fortschrittliche Verarbeitungstechnologie werden entscheidend sein, um die globale Nachfrage zu erfüllen und Wettbewerbsvorteile zu erhalten
Zurückhaltung/Challenge
Höhere Kosten- und Versorgungsvariabilität im Vergleich zu herkömmlichen Proteinquellen
- Die relativ höheren Kosten für Spezial-, Bio- oder Freilandeier im Vergleich zu herkömmlichen Eiern sind nach wie vor eine zentrale Herausforderung, die die Annahme von preisempfindlichen Verbrauchern und Herstellern einschränkt. Höhere Futter-, Arbeits- und Zertifizierungskosten tragen zu erhöhten Preisen bei, während schwankende Versorgung die Verfügbarkeit und Marktdurchdringung beeinflussen kann
- Verbraucher- und Herstellerbewußtsein von Spezial- oder Fortified Eggs bleibt uneben, insbesondere in Schwellenländern, in denen sich noch proteinreiche Ernährungsformen entwickeln. Ein begrenztes Verständnis der funktionellen und ernährungsphysiologischen Vorteile beschränkt die Annahme in bestimmten Produktkategorien
- Lieferkette und Distributionsherausforderungen wirken sich auch auf das Marktwachstum aus, da Eier eine ordnungsgemäße Handhabung, Kältelagerung und Einhaltung von Qualitätsstandards erfordern. Logistische Komplexitäten, kürzere Haltbarkeit und Saisonalität können die Betriebskosten erhöhen
- Zum Beispiel, im Jahr 2024, Rose Acre Farms konfrontiert Verteilung Herausforderungen aufgrund von Kältespeicher Einschränkungen, die vorübergehend die Lieferung von Spezial-und Bio-Eier an Einzelhandelsgeschäfte betroffen. Um dies zu überwinden, investierte das Unternehmen in den Ausbau des Kühllagers und optimierte sein Logistiknetzwerk und sorgte für eine konsequente Lieferung hochwertiger Eier. Diese Maßnahmen hoben auch hervor, wie wichtig Infrastrukturverbesserungen für ein nachhaltiges Wachstum im Spezial- und Bio-Ei-Segment sind, um bessere Versorgungskettenmanagement-Praktiken in der gesamten Industrie zu fördern.
- Die Bewältigung dieser Herausforderungen erfordert eine kosteneffiziente Produktion, erweiterte Vertriebsnetze und fokussierte Bildungsinitiativen für Hersteller und Verbraucher. Die Zusammenarbeit mit Einzelhändlern, Lebensmittelunternehmern und Zertifizierungsstellen kann dazu beitragen, das langfristige Wachstumspotenzial des globalen Eiermarktes zu entfalten. Darüber hinaus wird die Entwicklung kostenwettbewerbsfähiger, befestigter und wertgeschöpfter Eiprodukte und die Stärkung der Vermarktungsstrategien im Bereich der Gesundheit und der Ernährung für eine weit verbreitete Adoption unerlässlich sein.
Asien-Pazifik Eier Markt Scope
Der Markt wird auf Basis von Produkttyp, Quelle, Kategorie, Verpackungsart, Spezialität, Endbenutzer und Vertriebskanal segmentiert.
- Nach Produkttyp
Auf Basis des Produkttyps wird der asiatisch-pazifische Eiermarkt zu Schaleneiern und verarbeiteten Eiern segmentiert. Das Segment Schalenei hatte 2025 den größten Marktanteil, der durch den weit verbreiteten Einsatz in Haushalts- und Lebensmittelanwendungen geprägt war. Shell-Eier sind für ihre Vielseitigkeit beim Kochen, Backen und direktem Verbrauch bevorzugt, so dass sie eine Klammer in täglichen Diäten. Darüber hinaus appellieren ihre natürliche Form und minimale Verarbeitung an Verbraucher, die frische und gesunde Produkte suchen. Das Segment profitiert weiterhin von konsequenten Produktionsstandards und etablierten Vertriebsnetzen.
Das aufbereitete Eiersegment wird von 2026 bis 2033 mit der steigenden Nachfrage nach gebrauchsfertigen und geschmackvollen Eiprodukten in der Lebensmittelindustrie rechnen. Verarbeitete Eier bieten Vorteile wie verlängerte Haltbarkeit, einfache Lagerung und standardisierte Qualität, so dass sie bei kommerziellen Küchen und verpackten Lebensmittelherstellern immer beliebter. Auch die Innovation in flüssigen, pulverförmigen und vorgekochten Eiprodukten treibt die Adoption, vor allem in städtischen Gebieten mit schnelllebigen Lebensstilen.
- Quelle
Auf Basis der Quelle wird der Markt in pflanzliche Eier und tierbasierte Eier segmentiert. Tierbasierte Eier dominierten den Markt im Jahr 2025 aufgrund ihrer etablierten Konsummuster und hohen Proteingehalte, die von den Verbrauchern weithin anerkannt werden. Sie sind auch für ihren natürlichen Geschmack, Textur und Eignung in verschiedenen kulinarischen Anwendungen bevorzugt. Darüber hinaus profitieren tierbasierte Eier von einer reifen Lieferkette und einem starken Verbrauchervertrauen.
Pflanzenbasierte Eier werden voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 beobachten, die durch die zunehmende vegane und vegetarische Ernährung sowie das zunehmende Bewusstsein für Nachhaltigkeit und Tierschutz getrieben wird. Diese Alternativen gewinnen Popularität sowohl im Einzelhandel als auch im Lebensmittelbereich als gesündere und umweltfreundliche Optionen. Kontinuierliche Produktinnovation, wie z.B. pflanzenbasierte flüssige Eier und Eiersatzstoffe zum Backen, baut ihre Markterreichung weiter aus.
- Nach Kategorie
Auf Basis der Kategorie wird der Markt in herkömmliche und organische Eier segmentiert. Herkömmliche Eier hielten den größten Anteil im Jahr 2025 aufgrund ihrer Erreichbarkeit, Verfügbarkeit und konsistenten Versorgung über Einzelhandelskanäle. Sie werden von Haushalten für den täglichen Verbrauch weitgehend akzeptiert und erfüllen die Standardanforderungen an die regulatorische Qualität. Die Bequemlichkeit und Wirtschaftlichkeit herkömmlicher Eier unterstützt weiterhin eine starke Nachfrage in ganz Asien-Pazifik.
Bio-Eier werden von 2026 bis 2033 die schnellste Wachstumsrate beobachten, da die Verbraucher zunehmend chemisch-freie, pestizidefreie und natürlich erhöhte Produkte für eine bessere Gesundheit und Ernährung bevorzugen. Einwegeinkommen, gesundheitsbewusste Ernährungsgewohnheiten und das Bewusstsein für Tierschutz sind wichtige Faktoren, die die Annahme von organischen Eiern. Spezielle Einzelhändler und Supermärkte erweitern auch ihre Bio-Ei-Angebote, so dass sie für städtische Verbraucher zugänglicher.
- durch Verpackungsart
Auf der Grundlage der Verpackungsart wird der Markt in Tabletts, Kartons, Dosen, Flaschen, Beutel und andere segmentiert. Trays dominierte den Markt im Jahr 2025 aufgrund ihrer Bequemlichkeit, Wirtschaftlichkeit und einfacher Transport und Lagerung. Sie helfen auch bei der Verringerung des Eierbruchs während der Verteilung und bieten den Verbrauchern ein leicht zu handhabendes Format für den Haushaltsgebrauch. Die Standardisierung der Schalengrößen unterstützt den Massenkauf sowohl für den Einzelhandel als auch für den Lebensmittelservice.
Es wird erwartet, dass Cans die schnellste Wachstumsrate von 2026 bis 2033, angetrieben durch die Expansion von flüssigen und pulverförmigen Eiprodukten in kommerziellen und industriellen Anwendungen. Diese Formate bieten eine verlängerte Haltbarkeit und eine präzise Portionierung, die besonders attraktiv für Bäckereien, Hotels und Lebensmittelhersteller ist. Auch die Innovation in der Verpackung für verarbeitete Eiprodukte verbessert die Bequemlichkeit und verringert die Verschwendung.
- Von Special
Auf Basis der Spezialität wird der Markt in glutenfreie, niedrige Cholesterin, hohes Protein und andere segmentiert. Hochproteine Eier entfielen auf den größten Anteil im Jahr 2025 aufgrund des wachsenden Fokus auf Fitness, Bodybuilding und proteinreiche Ernährung. Verbraucher bevorzugen zunehmend Eier als natürliche Quelle von Proteinen und essentiellen Nährstoffen und unterstützen ihre weit verbreitete Annahme in gesundheitsbewussten Diäten. Dieses Segment profitiert auch von Werbekampagnen, die die ernährungsphysiologischen Vorteile von Eiern hervorheben.
Low-Cholesterin wird erwartet, dass die schnellste Wachstumsrate von 2026 bis 2033, die durch die Erhöhung des Gesundheitsbewusstseins und vorbeugende Gesundheitsmaßnahmen unter den Verbrauchern. Auch die Nachfrage nach mit Vitaminen, Mineralstoffen und funktionellen Inhaltsstoffen angereicherten Eiern steigt. Spezielle Eier werden im Einzelhandel und im Lebensmittelbereich als Premiumprodukte gefördert, die auf spezifische Ernährungsbedürfnisse und Wellnesstrends abzielen.
- Mit dem Endbenutzer
Auf der Grundlage des Endverbrauchers wird der Markt in den Bereich Einzelhandel/Haushalt und Lebensmittel-Service segmentiert. Das Segment Einzelhandel/Haushalt hielt den größten Umsatzanteil im Jahr 2025 aufgrund des konsistenten Verbrauchs von Haushalten und der einfachen Verfügbarkeit von Eiern in Supermärkten und Lebensmittelgeschäften. Eier bleiben in der asiatisch-pazifischen Ernährung täglich ein Heft, und Werbestrategien von Einzelhändlern fördern weitere Wiederholungskäufe. Saisonale Nachfragespitzen, wie zum Beispiel während der Ferien, stärken auch den Einzelhandel.
Der Lebensmittelsektor wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 beobachten, die durch steigende Nachfrage von Restaurants, Hotels und Catering-Services für verarbeitete und bequeme Eierprodukte verursacht wird. Die zunehmende Popularität der vorbereiteten Mahlzeiten, Bäckereien und Fast-Food-Ketten schafft stetige Nachfrage sowohl für die Schale als auch für verarbeitete Eier. Darüber hinaus profitieren kommerzielle Küchen von zeitsparenden vorverarbeiteten Eiprodukten, die Konsistenz gewährleisten und die Arbeitsanforderungen reduzieren.
- Durch den Verteilerkanal
Auf der Grundlage des Vertriebskanals wird der Markt zu lagernden Einzelhändlern und nicht lagerbasierten Einzelhändlern segmentiert. Store-basierte Einzelhändler dominierten den Markt im Jahr 2025, da Supermärkte, Hypermärkte und lokale Lebensmittelgeschäfte weiterhin die primäre Quelle der Eierkäufe für Verbraucher bleiben. Diese Kanäle bieten breite Produktvielfalt, In-store-Aktionen und vertrauenswürdige Qualitätssicherung, die weiterhin private Käufer anziehen. Convenience und Markensicht in den Läden unterstützen auch starke Verkäufe.
Nicht-Shop-basierte Einzelhändler werden voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 beobachten, unterstützt durch die Erhöhung der Online-Shopping- und Heimlieferdienste. Verbraucher bieten digitale Bestellungen für Komfort, Subskriptionsmodelle und kontaktlose Lieferung an. Dieser Kanal ist besonders attraktiv für städtische Bevölkerungen, die einen problemlosen Kauf und Zugang zu Spezialeiprodukten suchen, die nicht immer in physischen Geschäften erhältlich sind.
Asien-Pazifik Eier Markt Regionale Analyse
- China dominierte den Eiermarkt in Asien-Pazifik mit dem größten Umsatzanteil im Jahr 2025, unterstützt durch seine riesige Geflügelzuchtbasis, hohe Produktionskapazität und starken Inlandsverbrauch sowohl in der Stadt als auch im ländlichen Raum
- Das Land profitiert von etablierten Lieferketten, einer zunehmenden Modernisierung von Schichtbetrieben und einer wachsenden Integration automatisierter Fütterungs- und Verarbeitungstechnologien
- Die steigende Nachfrage aus Lebensmittelindustrien, Bäckereianwendungen und Lebensmittelherstellern verstärkt Chinas führende Position im regionalen Eiermarkt weiter
Japan Eier Marktaufsicht
Der japanische Eiermarkt i wird erwartet, dass die schnellste Wachstumsrate von 2026 bis 2033, angetrieben durch steigende Nachfrage nach Premium- und Wertschöpfungs-Ei-Produkten, starke Verbraucherpräferenz für hochwertige und sichere Lebensmitteloptionen und steigenden Verbrauch von proteinreichen Diäten. Die Erweiterung der Innovation in verpackten, verarbeiteten und gebrauchsfertigen Eiprodukten sowie fortschrittliche Infrastrukturen für die Kältekette und den Einzelhandel beschleunigt das Marktwachstum weiter
Welche sind die Top-Unternehmen im asiatisch-pazifischen Eiermarkt
Die asiatisch-pazifische Eierindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- ISE Foods Inc.(Japan)
- JA ZEN-NOH Tamago Co., Ltd.(Japan)
- NH Foods Ltd.(Japan)
- Charoen Pokphand Foods PCL(Thailand)
- Betagro Group(Thailand)
- Japfa Ltd. (Singapur)
- Suguna Foods Private Limited (Indien)
- Srinivasa Farms Private Limited (Indien)
- Venkys (Indien) Limited (Indien)
- Hy-Line International (China)
- Beijing DQY Agriculture & Technology Co., Ltd. (China)
- New Hope Liuhe Co., Ltd. (China)
- PT Charoen Pokphand Indonesien Tbk (Indonesien)
- San Miguel Foods, Inc. (Philippinen)
- Farm Pride Foods Ltd. (Australien)
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











