


Asia-Pacific Medical Display Market, By Technology (LED-Backlit LCD Display, CCFL-Backlit LCD Display, TFT LCD Display And OLED Display), Panel Size (Under 22.9" Inch Panels, 23.0"- 32.0" Inch Panels, 27.0-41.9 Inch Panels and Above 42 Inch Panels), Viewing Mode (2D and 3D), Megapixel (UP TO 2MP, 2.1–4MP, 4.1–8MP and above 8MP), Resolution (4K, Ultra Full HD, Full HD and Others), Display Type (Wall Mounted, Portable, Modular), Imaging Technology (Touch Screen, Scratch Resistant Font Glass, Failsafe Mode, Cleanable Options, Softglow & Spotview And Others), Display Color (Colour, Monochrome), Aspect Ratio (16.09, 21.09, 4.03), Component (Hardware and Services), Application (Consultation, Diagnostic, Surgical/Interventional, Telehealth, Teaching / Practice, Fetal Monitoring, Dentistry, Point Of Care, Patient-Worn Monitoring And Others) End User (Hospitals, Clinics, Nursing Facilities, Diagnostic Laboratories, Imaging/Radiology Lab, Laboratory, Rehabilitation Centers And Others), Distribution Channel (Direct Tender, Retail Sales and Others) - Industry Trends and Forecast to 2029.
Was ist die Asien-Pazifik Medical Display Markt Größe und Wachstum Rate
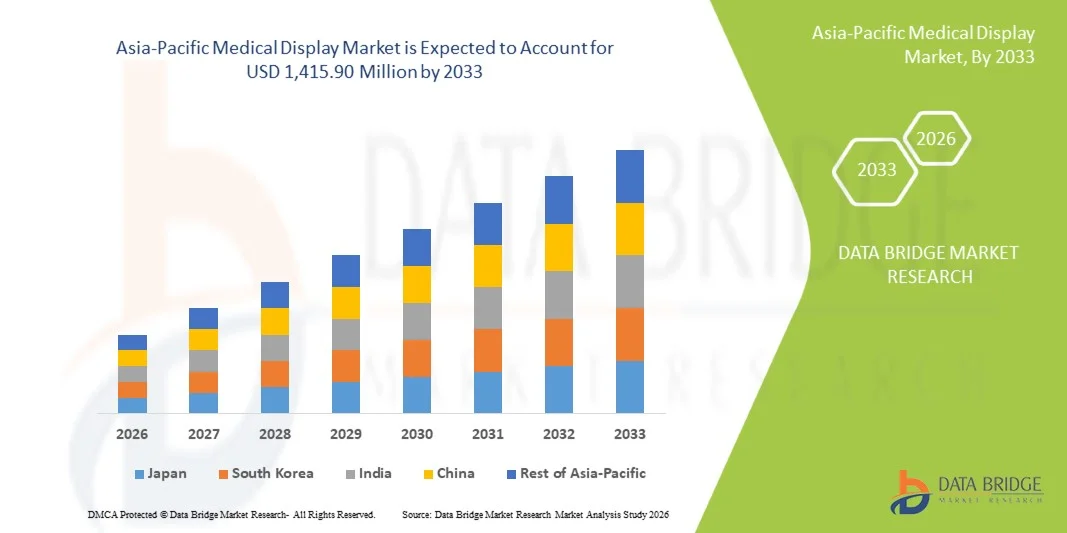
- Wie pro Data Bridge Market Research Analysis wurde die asiatisch-pazifische medizinische Display-Marktgröße bewertet875,06 Mio. USD 2025und wird voraussichtlich erreichen1,415,90 Mio. USD bis 2033, beiCAGR von 6,2%während des Prognosezeitraums
- Das Marktwachstum wird größtenteils durch die zunehmende Einführung fortschrittlicher diagnosischer Bildgebungssysteme und schnelle technologische Fortschritte in hochauflösenden Displaytechnologien in Krankenhäusern, diagnostischen Zentren und chirurgischen Einheiten in der Region gefördert.
- Darüber hinaus stellen steigende Gesundheitsausgaben, die Ausweitung der Gesundheitsinfrastruktur und die wachsende Nachfrage nach einer präzisen Echtzeit-Bildgebung in minimalinvasiven Verfahren medizinische Displays als kritischer Bestandteil moderner Gesundheitsversorgungssysteme fest. Diese konvergierenden Faktoren beschleunigen die Aufnahme von medizinischen Display-Lösungen, wodurch das Wachstum der Industrie deutlich erhöht wird
Marktgröße und Prognose:
- Marktwert (2025):875,06 Mio. USD
- Voraussichtlicher Marktwert (2033):1,415,90 Mio. USD
- Wettervorhersage CAGR (2026–2033):6.2%
Was sind die großen Takeaways des Asia-Pacific Medical Display Market
- Medizinische Displays, die eine hochauflösende digitale Visualisierung für diagnostische Bildgebung und klinische Anwendungen bieten, sind aufgrund ihrer verbesserten Bildklarheit, Diagnosegenauigkeit und nahtlosen Integration mit PACS und fortschrittlichen Bildgebungsmodalitäten immer wichtigere Komponenten moderner Gesundheitssysteme in Krankenhäusern und Diagnosezentren.
- Die zunehmende Nachfrage nach medizinischen Displays wird in erster Linie durch den schnellen Ausbau der Gesundheitsinfrastruktur, die zunehmende Einführung digitaler Radiologiesysteme und die zunehmende Nachfrage nach präziser, Echtzeit-Bildgebungsunterstützung bei komplexen diagnostischen und chirurgischen Eingriffen belastet.
- China dominierte den asiatisch-pazifischen medizinischen Display-Markt mit dem größten Umsatzanteil von 38,2% im Jahr 2025, gekennzeichnet durch große Krankenhausmodernisierung, starke staatliche Gesundheitsinvestitionen und weit verbreitete Bereitstellung von fortschrittlichen Bildgebungssystemen
- Indien wird voraussichtlich das am schnellsten wachsende Land auf dem medizinischen Display-Markt während der Prognosezeit aufgrund der schnellen Healthcare-Digitalisierung, steigender Anzahl von Diagnosezentren und der Erweiterung privater Krankenhausnetze sein.
- Das diagnostische Segment dominierte den asiatisch-pazifischen Medizindisplay-Markt mit einem Marktanteil von 60,4% im Jahr 2025, angetrieben durch starke Nutzung in der Radiologie, hohe Anforderungen an Graustufengenauigkeit und zunehmende Abhängigkeit von Hochleistungsdisplays für präzise klinische Interpretation
Report Scope und Asien-Pazifik Medical Display Marktsegmentierung
|
Attribute |
Asia-Pazifische medizinische Anzeige Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Asien-Pazifik
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert werden, auch eingehende Expertenanalysen, Patientenepidemiologie, Pipelineanalyse, Preisanalyse und regulatorische Rahmenbedingungen. |
Was sind die Asien-Pazifik Medical Display Market Trends
„Rising Adoption of High-Resolution Imaging and AI-Integrated Diagnostic Displays“
- Ein signifikanter und beschleunigter Trend im asiatisch-pazifischen medizinischen Displaymarkt ist die zunehmende Übernahme von ultrahochauflösenden Abbildungsdisplays, die mit AI-gestützten diagnostischen Tools in Radiologie, Pathologie und chirurgischen Anwendungen integriert sind und die Diagnostikgenauigkeit und Workflow-Effizienz in Gesundheitseinrichtungen verbessern
- Zum Beispiel, Barco Coronis Uniti und Eonis medizinische Displays sind weit verbreitet in fortgeschrittenen diagnostischen Umgebungen, bietet hohe Helligkeit, Grauwertigkeit und AI-gestützte Kalibrierungsmerkmale für gleichbleibende Bildqualität über klinische Workflows
- Die KI-Integration in medizinische Displays ermöglicht Funktionen wie automatisierte Bildverbesserung, intelligente Geräuschreduktion und Echtzeit-Anomalie, die Radiologen dabei unterstützen, Abnormitäten effizienter zu erkennen und das Diagnosevertrauen in komplexen Fällen zu verbessern
- Die nahtlose Integration medizinischer Displays mit PACS-, RIS- und Krankenhausinformationssystemen ermöglicht den zentralisierten Zugang zu bildgebenden Daten und ermöglicht es den Klinikern, Multimodalitätssscans zu vergleichen und effektiv innerhalb eines einheitlichen digitalen Gesundheitssystems zu kooperieren.
- Dieser Trend zu intelligenteren, hochpräzisen und vernetzten Diagnostik-Visualisierungssystemen ist die grundlegende Neuformulierung von klinischen Abbildungsstandards, wobei Unternehmen wie EIZO und LG fortgeschrittene AI-gestützte medizinische Monitore für Radiologie und chirurgische Anwendungen entwickeln
- Die Nachfrage nach fortschrittlichen medizinischen Displays mit AI-getriebener Bildgebungsunterstützung und überlegener Auflösung wächst in ganz Asien-Pazifik aufgrund steigender Gesundheits Digitalisierung, steigender Abbildungsmengen und wachsender Krankenhausinfrastruktur rapide.
- Die zunehmende Übernahme minimalinvasiver und bildgeführter chirurgischer Eingriffe ist eine weitere treibende Nachfrage nach chirurgischen medizinischen Displays, die eine Echtzeit-, verzerrungsfreie Visualisierung während komplexer Operationen ermöglichen
Asien-Pazifik Medical Display Market Dynamics
Fahrer
„Wachstumsnachfrage aufgrund der Ausweitung von Gesundheitswesen Infrastruktur und Rising Imaging-Verfahren“
- Die zunehmende Erweiterung der Gesundheitsinfrastruktur und das steigende Volumen der diagnostischen Bildgebungsverfahren in ganz Asien-Pazifik ist ein wichtiger Treiber für die erhöhte Nachfrage nach medizinischen Displays in Krankenhäusern, Diagnosezentren und Spezialkliniken
- So erweiterte das indische Gesundheitsministerium im März 2025 unter der Ayushman Bharat Digital Mission seine digitalen Gesundheitsinitiativen und beschleunigte die Einführung fortschrittlicher medizinischer Bildgebungs- und Anzeigesysteme in öffentlichen Gesundheitseinrichtungen.
- Da Gesundheitsanbieter zunehmend MRT-, CT- und digitale Radiographiesysteme übernehmen, werden medizinische Displays für eine genaue Visualisierung, eine Unterstützung der Früherkennung und eine verbesserte Behandlungsplanung unerlässlich.
- Darüber hinaus treibt die zunehmende Prävalenz von chronischen Krankheiten und alternden Populationen in Ländern wie Japan, China und Indien eine höhere Nachfrage nach fortschrittlicher Diagnostik-Bildgebung, eine weitere Steigerung der medizinischen Anzeige in klinischen Umgebungen
- Die zunehmende Notwendigkeit einer hochpräzisen Bildgebung in minimalinvasiven und bildgeführten Operationen ist auch die Annahme chirurgischer medizinischer Displays in Operationsräumen sowohl im öffentlichen als auch im privaten Gesundheitswesen.
- Steigende staatliche Investitionen in die digitale Gesundheitsinfrastruktur und Krankenhausmodernisierungsprojekte in Schwellenländern in Asien-Pazifik erweitern die installierte Basis fortschrittlicher medizinischer Bildgebungssysteme deutlich
- Die zunehmende Durchdringung von Telemedizin und Ferndiagnostik treibt auch die Nachfrage nach hochwertigen medizinischen Displays an, die eine genaue Bildverteilung und Beratung zwischen Fachkräften im Gesundheitswesen ermöglichen
Zurückhaltung/Challenge
„High Cost of Advanced Displays and Regulatory Compliance Complexity“
- Die hohen Kosten für fortgeschrittene medizinische Displaysysteme und strenge Anforderungen an die Einhaltung der Vorschriften stellen eine große Herausforderung für eine breitere Marktdurchdringung in preissensitiven Gesundheitseinrichtungen in Schwellenländern in Asien-Pazifik.
- Zum Beispiel benötigen High-End-Diagnostik-Grad-Displays mit fortschrittlicher Kalibrierung, KI-Funktionen und ultrahochaufgelösten Lösungen oft erhebliche Investitionen, was die Adoption für kleinere Krankenhäuser und Standalone-Diagnostikzentren erschwert.
- Für die Hersteller sind regulatorische Compliance-Standards wie DICOM-Kalibrierung, Medizinprodukte-Zertifizierungen und Qualitätssicherungsprotokolle von entscheidender Bedeutung, die Entwicklung Komplexität und die Marktzeit für neue Produkte zu erhöhen
- Zusätzlich erhöhen häufige Kalibrierungsanforderungen und Wartungskosten, die mit hochpräzisen Displays verbunden sind, die Gesamtkosten des Eigentums weiter und begrenzen die Annahme in kostenbelasteten Gesundheitseinstellungen
- Während Hersteller wie LG und Samsung kostengünstigere Modelle einführen, schränkt die wahrgenommene Prämie von medizinischen Displays die weit verbreitete Adoption in ländlichen und halbstädtischen Gesundheitseinrichtungen ein.
- Überwindung dieser Herausforderungen durch Kostenoptimierung, regulatorische Optimierung und Entwicklung skalierbarer Displaylösungen wird für ein nachhaltiges Marktwachstum in der Region Asien-Pazifik entscheidend sein
- Ein begrenztes Bewusstsein und technisches Know-how unter den Mitarbeitern des Gesundheitswesens in kleineren medizinischen Einrichtungen behindern auch die optimale Nutzung fortschrittlicher medizinischer Anzeigesysteme
- Darüber hinaus können Interoperabilitätsherausforderungen zwischen verschiedenen Abbildungssystemen und Displayplattformen die Integration verzögern und die operative Komplexität für Gesundheitsdienstleister erhöhen
Asien-Pazifik Medical Display Markt Scope
Der Markt wird auf Basis von Technologie, Panel-Größe, Betrachtungsmodus, Megapixel, Auflösung, Display-Typ, Abbildungstechnologie, Display-Farbe, Seitenverhältnis, Komponente, Anwendung, Endbenutzer und Verteilungskanal segmentiert.
- Von der Technik
Auf Basis der Technik wird der asiatisch-pazifische medizinische Displaymarkt in LED-Backlit LCD-Display, CCFL-Backlit LCD-Display, TFT LCD-Display und OLED-Display segmentiert. Das LED-Backlit LCD-Display-Segment dominierte den Markt mit dem größten Marktanteil von 60% im Jahr 2025, angetrieben durch seine überlegene Energieeffizienz, hohe Helligkeit und lange Betriebslebensdauer, so dass es sehr geeignet für den kontinuierlichen klinischen Einsatz in Krankenhäusern und diagnostischen Abbildungszentren. LED-Backlit-LCDs sind in der Radiologie und allgemein diagnostischen Anwendungen aufgrund gleichbleibender Bildqualität und geringerer Wartungsanforderungen weit verbreitet. Das Segment profitiert auch von einer starken Kompatibilität mit PACS-Systemen und einer breiten Verfügbarkeit über mehrere Preispunkte und unterstützt eine groß angelegte Übernahme in entwickelten und aufstrebenden asiatisch-pazifischen Gesundheitsmärkten.
Das OLED-Display-Segment wird erwartet, dass die schnellste Wachstumsrate von 22 % von 2026 bis 2033, die durch sein überlegenes Kontrastverhältnis, echte schwarze Rendering und verbesserte Farbgenauigkeit, die für fortgeschrittene diagnostische Bildgebung und chirurgische Visualisierung kritisch sind, bezeugt wird. OLED-Technologie wird zunehmend in High-End-Chirurgie- und Interventionsanwendungen eingesetzt, bei denen die Präzisionsbildgebung wesentlich ist. Die zunehmende Verschiebung in Richtung minimal-invasiver Verfahren und Echtzeit-Bild-geführte Chirurgie wird die OLED-Adoption weiter beschleunigen. Darüber hinaus sind kontinuierliche Verbesserungen in der OLED Haltbarkeit und Kostenreduzierung für eine breitere klinische Bereitstellung tragfähiger.
- Nach Größe des Panels
Auf Basis der Plattengröße wird der Markt in unter 22.9 Zoll Paneele, 23.0–32.0 Zoll Paneele, 27.0–41.9 Zoll Paneele und über 42 Zoll Paneele segmentiert. Das Segment 23.0–32.0-Zoll-Panel dominierte den Markt mit dem größten Umsatzanteil von 45 % im Jahr 2025, der durch seine optimale Balance zwischen Bildschirmgröße, Diagnosegenauigkeit und ergonomischer Usability in Radiologie und klinischen Prüfumgebungen angetrieben wird. Dieser Größenbereich ist in Krankenhäusern für Standard-Diagnostik-Workstations aufgrund seiner Fähigkeit, hochauflösende medizinische Bilder ohne Kompromisse bei der Workspace-Effizienz zu zeigen, weit verbreitet. Es unterstützt auch Multimodalitäts-Bildgebung, so dass es für allgemeine diagnostische Workflows über Abteilungen hinweg geeignet ist.
Das über 42-Zoll-Panel-Segment wird erwartet, dass die schnellste Wachstumsrate von 20% von 2026 bis 2033, angetrieben durch steigende Nachfrage nach großformatigen Bildgebung in Operationsräumen, multidisziplinäre Konsultationen und fortgeschrittene chirurgische Planung. Diese Displays ermöglichen eine gleichzeitige Visualisierung mehrerer Bildgebungsdatensätze, eine Verbesserung der klinischen Zusammenarbeit und Entscheidungsfindung. Die zunehmende Adoption in Hybrid-Betriebsräumen und Interventionssuiten erhöht die Nachfrage weiter. Darüber hinaus beschleunigen zunehmende Investitionen in die intelligente Krankenhausinfrastruktur in ganz Asien-Pazifik den Einsatz von großformatigen medizinischen Displays.
- Durch Ansichtsmodus
Auf Basis des Betrachtungsmodus wird der Markt in 2D und 3D segmentiert. Das 2D-Segment dominierte den Markt mit dem größten Umsatzanteil von 75 % im Jahr 2025, der durch seinen umfangreichen Einsatz in der Routinediagnostik-Bildgebung wie Röntgenstrahlen, CT-Scans und MRT-Interpretationen getrieben wurde. 2D-Displays bleiben aufgrund ihrer Wirtschaftlichkeit, Kompatibilität mit vorhandenen Abbildungssystemen und einer zuverlässigen Leistung in klinischen Workflows in den meisten Gesundheitseinrichtungen der Standard. Sie sind weit verbreitet in Radiologie-Abteilungen und diagnostischen Zentren in ganz Asien-Pazifik und unterstützen hochvolumige Abbildungsanforderungen.
Das 3D-Segment wird voraussichtlich die schnellste Wachstumsrate von 21% von 2026 bis 2033, angetrieben durch die zunehmende Adoption in der chirurgischen Planung, Onkologie und komplexen diagnostischen Verfahren. Die 3D-Visualisierung ermöglicht es den Klinikern, anatomische Strukturen besser zu interpretieren und die Verfahrensgenauigkeit zu verbessern. Die zunehmende Nutzung fortschrittlicher Bildgebungsmodalitäten und die wachsende Nachfrage nach minimalinvasiven Operationen unterstützen das Segmentwachstum weiter. Darüber hinaus werden technologische Fortschritte bei der Bereitstellung von Software und Display-Integration die 3D-Adoption in klinischen Umgebungen verbessern.
- Von Megapixel
Auf Basis von Megapixel wird der Markt in bis zu 2MP, 2.1–4MP, 4.1–8MP und über 8MP segmentiert. Das Segment 2.1–4MP dominierte den Markt mit dem größten Umsatzanteil von 50 % im Jahr 2025, der durch seinen weit verbreiteten Einsatz in der allgemeinen Diagnostik getrieben wurde, wo eine mäßig-hohe Auflösung für eine genaue Interpretation ausreicht. Dieses Segment bietet eine starke Balance zwischen Bildklarheit, Kosteneffizienz und Systemkompatibilität, so dass es die bevorzugte Wahl in mittleren Krankenhaus-Setups. Es wird umfassend in Radiologie, Ultraschall und Routine-Diagnostik-Workflows über Asien-Pazifik verwendet.
Das obige 8MP-Segment wird von 2026 bis 2033 die schnellste Wachstumsrate von 23 % beobachten, die durch eine zunehmende Nachfrage nach hochauflösender Bildgebung in fortschrittlichen Diagnostik- und Spezialanwendungen bedingt ist. Hohe Megapixel-Anzeigen sind essentiell, um feine anatomische Details in der Onkologie, Neurologie und komplexen chirurgischen Fällen zu erkennen. Die steigende Annahme von AI-gestützter Bildgebung und Präzisionsmedizin beschleunigt die Nachfrage weiter. Darüber hinaus fördert die Erweiterung von Kliniken und Forschungseinrichtungen den Einsatz hochauflösender medizinischer Displays.
- Auflösung
Auf der Grundlage der Auflösung wird der Markt in 4K, ultra Full HD, Full HD und andere segmentiert. Das Full-HD-Segment dominierte den Markt mit dem größten Umsatzanteil von 55% im Jahr 2025, der durch seine weit verbreitete Annahme in Routinediagnostik und klinischen Anwendungen aufgrund von Kosteneffizienz und ausreichender Bildklarheit für die Standard medizinische Bildgebung getrieben wurde. Full-HD-Displays werden häufig in allgemeinen Krankenhausumgebungen verwendet, wo eine High-End-Auflösung nicht immer erforderlich ist. Ihre Kompatibilität mit bestehenden Abbildungssystemen und geringeren Beschaffungskosten unterstützen die Dominanz in der Region weiter.
Das 4K-Segment wird von 2026 bis 2033 die schnellste Wachstumsrate von 22 % beobachten, die durch eine zunehmende Nachfrage nach hochpräzisen Bildgebungen in Radiologie, Chirurgie und Interventionsverfahren verursacht wird. 4K-Auflösung bietet eine verbesserte Detailsicht, verbesserte Diagnose-Konfidenz und chirurgische Genauigkeit. Die zunehmende Übernahme minimal invasiver und bildgeführter Verfahren erhöht die Nachfrage weiter. Darüber hinaus beschleunigen schnelle technologische Fortschritte und sinkende Kosten von 4K-Panels die Marktdurchdringung in Asien-Pazifik-Einrichtungen.
- Mit Anzeigetyp
Auf Basis des Display-Typs wird der Markt in Wandmontage, tragbare und modular segmentiert. Das wandmontierte Segment dominierte den Markt mit dem größten Umsatzanteil von rund 45–50% im Jahr 2025, angetrieben durch seinen umfangreichen Einsatz in Radiologie-Abteilungen, Operationsräumen und Diagnose-Zentren, wo feste Installation eine stabile Betrachtung und optimierte Workflow-Effizienz gewährleistet. Wandmontierte Displays sind für ihr platzsparendes Design und ihre konsequente Leistung in hochgradigen klinischen Umgebungen bevorzugt. Sie sind in die Krankenhausinfrastruktur in ganz Asien-Pazifik integriert.
Das tragbare Segment wird von 2026 bis 2033 die schnellste Wachstumsrate von 2026 bis 2033 beobachten, die durch die zunehmende Nachfrage nach Mobilität in der Notfallversorgung, der Point-of-Care-Diagnostik und der Fernversorgungsdienste getrieben wird. Portable Displays ermöglichen einen flexiblen bildgebenden Zugang in ICUs, Krankenwagen und ländlichen Gesundheitseinrichtungen. Die steigende Übernahme von Telemedizin- und Heimversorgungsdienstleistungen unterstützt die Segmenterweiterung. Darüber hinaus verbessern die Leichtbau- und Batterieeffizienz die Usability und Adoption.
- Durch Bildtechnik
Auf Basis der bildgebenden Technologie wird der Markt in Touchscreen, kratzfestes Frontglas, Failsafe-Modus, reinigungsfähige Optionen, Softglow & Spotview und andere segmentiert. Das kratzfeste Frontglassegment dominierte den Markt mit dem größten Umsatzanteil von 40 % im Jahr 2025, was durch seine Bedeutung bei der Aufrechterhaltung der Display Haltbarkeit, der Hygiene und der langfristigen Leistungsfähigkeit in klinischen Umgebungen bedingt ist. Es ist weit verbreitet in Krankenhäusern und diagnostischen Labors, wo häufige Reinigung und Sterilisation erforderlich sind. Diese Funktion gewährleistet die Konsistenz der Bildqualität bei gleichzeitiger Reduzierung der Wartungskosten.
Das Touchscreen-Segment wird voraussichtlich die schnellste Wachstumsrate von 21% von 2026 bis 2033, angetrieben durch die steigende Nachfrage nach intuitiven Benutzeroberflächen und schnellere Navigation in klinischen Workflows. Touch-fähige medizinische Displays verbessern die Betriebseffizienz durch direkte Interaktion mit bildgebenden Daten. Die steigende Adoption in chirurgischen Suiten und diagnostischen Zentren erhöht die Nachfrage weiter. Zusätzlich erhöht die Integration mit fortschrittlicher Bildgebungssoftware die Usability und Workflow-Geschwindigkeit.
- Von der Farbe anzeigen
Auf Basis der Displayfarbe wird der Markt in Farbe und Monochrom segmentiert. Das monochrome Segment dominierte den Markt mit dem größten Umsatzanteil von 60% im Jahr 2025, angetrieben durch seinen umfangreichen Einsatz in Radiologieanwendungen wie Mammographie und CT-Scan-Interpretation, wo Grauwertigkeit für die Diagnose kritisch ist. Monochrome Displays bieten eine höhere Helligkeit und eine bessere Kontrastauflösung, wodurch sie ideal für die Erkennung subtiler Anomalien sind. Sie bleiben weit verbreitet in diagnostischen Bildgebungszentren in ganz Asien-Pazifik.
Das Farbsegment wird voraussichtlich die schnellste Wachstumsrate von etwa 17–200% von 2026 bis 2033 beobachten, die durch zunehmenden Einsatz in Ultraschall-, Pathologie- und chirurgischen Visualisierungsanwendungen bedingt ist. Farbdisplays verbessern die Visualisierung von Geweben, Blutfluss und anatomischen Strukturen, verbessern die Diagnosegenauigkeit. Die zunehmende Adoption in Interventionsverfahren und Lehrkrankenhäusern unterstützt die Nachfrage weiter. Darüber hinaus verbessern Fortschritte in der Farbkalibriertechnologie die klinische Zuverlässigkeit.
- Von Aspect Ratio
Auf der Grundlage der Aspektquote wird der Markt in 16:9, 21:9 und 4:3 segmentiert. Das Segment 16:9 dominierte den Markt mit dem größten Umsatzanteil von 65% im Jahr 2025, angetrieben durch seine Kompatibilität mit Standard-Bildgebungssystemen, Widescreen-Anzeigefähigkeit und weit verbreitete Übernahme in der Krankenhaus-IT-Infrastruktur. Dieses Aspektverhältnis unterstützt eine effiziente Multi-Bild-Anzeige und eignet sich für Radiologie und diagnostische Workflows. Sie ist auch aufgrund ihrer Ausrichtung auf moderne digitale Bildgebungsstandards weit verbreitet.
Das Segment 21:9 wird voraussichtlich die schnellste Wachstumsrate von 18 % von 2026 bis 2033 beobachten, die durch die steigende Nachfrage nach ultrabreiten Displays in fortgeschrittenen diagnostischen Umgebungen und chirurgischen Planungsanwendungen getrieben wird. Der breitere Bildschirm ermöglicht eine gleichzeitige Betrachtung mehrerer bildgebender Datensätze, wodurch die klinische Workflow-Effizienz verbessert wird. Die zunehmende Adoption in Hybrid-Betriebsräumen und Forschungseinrichtungen treibt das Wachstum weiter voran. Darüber hinaus unterstützen verbesserte Visualisierungsfunktionen den Einsatz in komplexen Diagnosefällen.
- Von der Komponente
Auf Basis der Komponente wird der Markt in Hardware und Dienstleistungen segmentiert. Das Hardware-Segment dominierte den Markt mit dem größten Umsatzanteil von 85% im Jahr 2025, angetrieben durch starke Nachfrage nach medizinischen Display-Einheiten, Panels und integrierten Abbildungssystemen in Krankenhäusern und diagnostischen Zentren. Hardware bildet den Kern der medizinischen Display-Infrastruktur, was die meisten Beschaffungsausgaben ausmacht. Kontinuierliche technologische Upgrades in Display-Panels weitere Unterstützung Segment Dominanz.
Das Dienstleistungssegment wird voraussichtlich die schnellste Wachstumsrate von 22 % von 2026 bis 2033 beobachten, die durch die steigende Nachfrage nach Installations-, Kalibrierungs-, Wartungs- und Software-Integrationsdiensten bedingt ist. Regelmäßige Kalibrierdienste sind unerlässlich, um die Einhaltung medizinischer Bildgebungsstandards wie DICOM zu gewährleisten. Die zunehmende Übernahme von Managed Services in großen Krankenhausnetzen verstärkt das Wachstum. Darüber hinaus ist die zunehmende Komplexität von Abbildungssystemen die Nachfrage nach spezialisierter technischer Unterstützung.
- Anwendung
Auf der Grundlage der Anwendung wird der Markt in Beratung, diagnostische, chirurgische/interventionelle, Telegesundheit, Lehre/Praxis, fetale Überwachung, Zahnmedizin, Pflege, patientenbewährte Überwachung und andere segmentiert. Das diagnostische Segment dominierte den Markt mit dem größten Umsatzanteil von 60,4% im Jahr 2025, angetrieben durch umfangreiche Nutzung in Radiologie, Pathologie und bildgebenden Interpretations-Workflows. Diagnostische Displays sind für eine genaue Erkennung und Behandlung von Krankheiten unerlässlich, was sie zu einem Kernbestandteil der Gesundheitsinfrastruktur macht. Hohe Abbildungsvolumina in ganz Asien-Pazifik verstärken die Dominanz weiter.
Das operative/interventionelle Segment wird voraussichtlich die schnellste Wachstumsrate von 21 % von 2026 bis 2033 beobachten, die durch eine zunehmende Einführung minimalinvasiver und bildgeführter Verfahren bedingt ist. Diese Anwendungen erfordern Echtzeit-, hochpräzise Visualisierung für verbesserte chirurgische Ergebnisse. Die Erweiterung von Hybrid-Betriebsräumen und fortgeschrittenen chirurgischen Zentren erhöht die Nachfrage. Darüber hinaus beschleunigen steigende Investitionen in interventionelle Kardiologie und Onkologie das Segmentwachstum.
- Mit dem Endbenutzer
Auf der Grundlage des Endbenutzers wird der Markt in Krankenhäuser, Kliniken, Pflegeeinrichtungen, diagnostische Labore, bildgebende / Radiologielabore, Labore, Rehabilitationszentren und andere segmentiert. Das Segment Spitäler dominierte den Markt mit dem größten Umsatzanteil von 65% im Jahr 2025, angetrieben durch großflächige Annahme von fortschrittlichen Bildgebungssystemen, hohen Patientenzufluss und die Verfügbarkeit von spezialisierten Diagnoseabteilungen. Krankenhäuser sind primäre Benutzer von medizinischen Displays in der Radiologie, Chirurgie und Notfallversorgung Anwendungen. Starke staatliche und private Investitionen unterstützen die Dominanz weiter.
Das Segment der diagnostischen Labore wird von 2026 bis 2033 die schnellste Wachstumsrate von 20% beobachten, die durch die steigende Nachfrage nach spezialisierten bildgebenden Diagnostiken und die zunehmende Auslagerung von diagnostischen Diensten verursacht wird. Diese Einrichtungen benötigen hochpräzise Displays zur präzisen Bildauswertung in Pathologie, Radiologie und Labordiagnostik. Die rasche Expansion von eigenständigen Diagnoseketten und privaten Prüfzentren in ganz Asien-Pazifik beschleunigt die Nachfrage weiter. Der zunehmende Fokus auf präventive Gesundheitsversorgung und Früherkennung von Krankheiten erhöht auch die bildgebenden Volumen in diesen Einrichtungen. Darüber hinaus ist die Erreichbarkeit von mittleren medizinischen Displays erleichtert die Annahme kleinerer Diagnose-Setups.
- Durch den Verteilerkanal
Auf der Grundlage des Vertriebskanals wird der Markt in direkte Ausschreibungen, Einzelhandelsverkäufe und andere Segmente segmentiert. Das direkte Angebotssegment dominierte den Markt mit dem größten Umsatzanteil von 75 % im Jahr 2025, angetrieben durch Massenbeschaffung von Krankenhäusern, staatlichen Gesundheitsprogrammen und großen diagnostischen Netzwerken. Direkte Ausschreibungen gewährleisten standardisierte Preise, langfristige Angebotsvereinbarungen und die Einhaltung der Gesundheitsförderungspolitiken. Dieser Kanal ist in der öffentlichen Gesundheitsinfrastruktur in ganz Asien-Pazifik weit verbreitet.
Das Segment Einzelhandelsverkäufe wird voraussichtlich die schnellste Wachstumsrate von 18 % von 2026 bis 2033 beobachten, die durch die zunehmende Adoption von kleinen Kliniken, privaten diagnostischen Zentren und aufstrebenden Gesundheitseinrichtungen verursacht wird. Retail-Kanäle bieten einfachere Zugänglichkeit, schnellere Lieferung und flexible Einkaufsmöglichkeiten für Endbenutzer mit eingeschränkter Beschaffungsskala. Das zunehmende Eindringen von Online-Plattformen für medizinische Geräte und E-Commerce-Verteilung unterstützt auch die Segmenterweiterung. Die steigende Nachfrage nach kostengünstigen und mittleren medizinischen Displays in semi-urbanen und ländlichen Gesundheits-Einstellungen beschleunigt das Wachstum. Darüber hinaus verstärkt die Beteiligung des privaten Sektors an der Gesundheitsversorgung die Akzeptanz des Einzelhandelskanals.
Asien-Pazifik Medical Display Markt Regionale Analyse
- China dominierte den asiatisch-pazifischen medizinischen Display-Markt mit dem größten Umsatzanteil von 38,2% im Jahr 2025, gekennzeichnet durch große Krankenhausmodernisierung, starke staatliche Gesundheitsinvestitionen und weit verbreitete Bereitstellung von fortschrittlichen Bildgebungssystemen
- Healthcare-Anbieter in China schätzen die überlegene Bildklarheit, hochauflösende Diagnosegenauigkeit und nahtlose Integration medizinischer Displays mit PACS-, RIS- und AI-basierten Bildgebungsplattformen und ermöglichen effiziente und präzise klinische Workflows in den Bereichen Radiologie, Chirurgie und Spezialpflege.
- Diese weit verbreitete Adoption wird durch eine große Patientenbasis, steigende Prävalenz von chronischen Krankheiten, zunehmende Anzahl von tertiären Pflegekrankenhäusern und starke Präsenz inländischer und internationaler medizinischer Bildgebungshersteller unterstützt, wodurch China als führender Knotenpunkt für die medizinische Darstellung in Asien-Pazifik etabliert wird.
Die China Medical Display Markt Insight
China dominierte den asiatisch-pazifischen medizinischen Display-Markt mit dem größten Umsatzanteil von rund 38,2% im Jahr 2025, angetrieben durch große Krankenhauserweiterung, schnelle Digitalisierung der Gesundheitsinfrastruktur und starke staatliche Investitionen in fortschrittliche medizinische Bildgebungstechnologien. Healthcare-Anbieter in China schätzen medizinische Displays für ihre überlegene Bildklarheit, Diagnosegenauigkeit und nahtlose Integration mit AI-basierten Abbildungssystemen und Krankenhausinformationsnetzwerken. Diese weit verbreitete Adoption wird durch eine große Patientenpopulation, zunehmende Belastung chronischer Krankheiten und kontinuierliche Upgrades in tertiären Pflegekrankenhäusern unterstützt. Darüber hinaus stärken starke inländische Fertigungsfähigkeiten und technologische Fortschritte in der medizinischen Bildgebungstechnik Chinas Führung auf dem regionalen Markt.
Japan Medical Display Markt Insight
Der japanische Markt für medizinische Displays zeigt ein stetiges Wachstum aufgrund seines hochentwickelten Gesundheitssystems, der starken Betonung der Diagnosegenauigkeit und der frühzeitigen Einführung moderner Bildgebungstechnologien. Krankenhäuser und Diagnosezentren in Japan nutzen zunehmend hochauflösende medizinische Displays, die mit AI-gestützten diagnostischen Tools integriert sind, um die Radiologieeffizienz und die klinische Entscheidungsfindung zu verbessern. Die alternde Bevölkerung des Landes treibt die Nachfrage nach fortschrittlichen Bildgebungslösungen, insbesondere in Onkologie, Kardiologie und Neurologieanwendungen, deutlich voran. Darüber hinaus konzentriert sich Japan auf die Präzisionsmedizin und minimalinvasive Verfahren und beschleunigt die Einführung hochwertiger medizinischer Displaysysteme in allen Gesundheitseinrichtungen.
Indien Medical Display Markt Einblick
Der indische Medizindisplay-Markt verzeichnete 2025 die schnellste Wachstumsrate im asiatisch-pazifischen Bereich, die auf eine rasche Erweiterung der Gesundheitsinfrastruktur, eine zunehmende Digitalisierung der diagnostischen Dienste und steigende Investitionen in private Krankenhäuser und Bildgebungszentren zurückzuführen ist. Indiens expandierende mittlere Bevölkerung, wachsende Belastung chronischer Krankheiten und staatliche Initiativen zur Förderung der digitalen Gesundheitstransformation sind wichtige Wachstumstreiber. Medizinische Displays werden zunehmend in Radiologielabors, Diagnosezentren und Krankenhäusern übernommen, um die Abbildungsgenauigkeit und die betriebliche Effizienz zu verbessern. Darüber hinaus werden die Marktdurchdringung im ganzen Land durch intelligente Städte, erschwingliche Gesundheitslösungen und die Expansion der heimischen Medizinprodukteproduktion weiter beschleunigt.
Südkorea Medical Display Market Insight
Der medizinische Display-Markt in Südkorea erlebt ein stetiges Wachstum, das durch seine hochmoderne Gesundheitsinfrastruktur, ein starkes digitales Gesundheitsökosystem und eine rasche Einführung von AI-integrierten diagnostischen Abbildungssystemen getrieben wird. Krankenhäuser und Spezialkliniken im Land verlassen sich zunehmend auf hochauflösende medizinische Displays, um die Radiologie Interpretation, chirurgische Planung und Echtzeit-Klinik Entscheidungsfindung zu verbessern. Die Integration medizinischer Displays mit Krankenhausinformationssystemen und PACS-Plattformen verbessert die Workflow-Effizienz und diagnostische Präzision. Darüber hinaus unterstützen die starke Fertigungsbasis für die Elektronik in Südkorea und die kontinuierliche Innovation in Display-Technologien die Verfügbarkeit hochwertiger, hochwertiger medizinischer Bildgebungslösungen im Gesundheitswesen.
Welche sind die Top-Unternehmen in Asien-Pazifik Medical Display Market
Die Asia-Pacific Medical Display-Industrie wird in erster Linie von etablierten Unternehmen geführt, darunter:
- Barco NV(Belgien)
- EIZO Corporation(Japan)
- Siemens Healthineers AG(Deutschland)
- Koninklijke Philips N.V.(Niederlande)
- LG Electronics Inc.(Südkorea)
- Sony Group Corporation (Japan)
- NEC Corporation (Japan)
- Advantech Co., Ltd. (Taiwan)
- BenQ Medical Technology Corp. (Taiwan)
- FSN Medical Technologies (USA)
- NDS Chirurgische Bildgebung (US)
- Double Black Imaging Inc. (USA)
- Totoku Electric Co., Ltd. (Japan)
- Jusha Medical (China)
- Onyx Healthcare Inc. (Taiwan)
- Reshin Medical Display (China)
- Axiomtek Co., Ltd.
- Panasonic Corporation (Japan)
- KARL STORZ SE & Co. KG (Deutschland)
- Steris plc (USA)
Was sind die jüngsten Entwicklungen im asiatisch-pazifischen medizinischen Displaymarkt
- Im September 2025 führte LG Electronics seine fortschrittliche 31,5-Zoll 4K chirurgische medizinische Anzeige (32HS710S) ein, die für Operationsräume und Hybrid-Chirurgieumgebungen konzipiert wurde. Das Display verfügt über eine ultrahohe Auflösung, eine verbesserte Helligkeitsstabilität und einen Ausfall der Eingabeschaltung, um eine ununterbrochene Visualisierung bei kritischen Prozessen zu gewährleisten. Es ist für minimalinvasive Operationen optimiert, die eine hohe Präzisions-Bildgebung erfordern. Dieser Start stärkt die Position von LG im asiatisch-pazifischen Medizindisplay-Markt, indem er die wachsende Nachfrage nach fortschrittlichen chirurgischen Visualisierungslösungen in modernen Krankenhäusern anspricht
- Im August 2024 startete EIZO den RadiForce RX670, einen 30-Zoll-6-MP-medizinischen Diagnosemonitor für Radiologie- und Teleradiologie-Workflows. Das Display umfasst USB-C-Konnektivität, eine verbesserte Helligkeitsgleichmäßigkeit und DICOM-Kalibrierungsunterstützung für präzise Bildinterpretation. Es ist für lang anhaltende klinische Leseumgebungen in Krankenhäusern und Abbildungszentren optimiert. Dieses Produkt stärkt die Präsenz von EIZO in den asiatisch-pazifischen diagnostischen Bildgebungsmärkten, wo die Nachfrage nach hochpräzisen Displays rapide zunimmt
- Im Mai 2024 erweiterte Barco sein AI-powered Diagnostik-Display-Portfolio in der Region Asia-Pacific, um erweiterte 8MP hochauflösende Monitore für Radiologieanwendungen. Diese Displays integrieren intelligente Bildverarbeitung, um eine verbesserte Läsionserkennung und Diagnosegenauigkeit zu unterstützen. Das Upgrade verbessert auch die Workflow-Effizienz für Radiologen durch erweiterte Kalibrierung und Konsistenz. Diese Entwicklung spiegelt die zunehmende Einführung von KI-integrierten Diagnose-Anzeigesystemen in Krankenhäusern in Asien-Pazifik wider.
- Im April 2024 erhielt LG Electronics die FDA-Freigabe für das diagnostische medizinische 21HQ613D 5MP-Display, das einen breiteren Einsatz in regulierten Gesundheitsumgebungen ermöglicht. Der Monitor ist für Radiologieanwendungen wie CT, MRI und Röntgenbildgebung mit hoher Graustufengenauigkeit konzipiert. Die Zulassung verbessert das Glaubwürdigkeits- und Expansionspotenzial von LG in den asiatisch-pazifischen Märkten für medizinische Bildgebung. Es unterstützt die wachsende Krankenhausnachfrage nach zertifizierten Hochleistungsdiagnostikdisplays
- Im Oktober 2022 stellte EIZO das medizinische Display RadiForce MX243W vor, das auf die klinische Diagnostik und die Krankenhaus-Workflows abzielt. Der Monitor bietet DICOM Part 14 Compliance und stabile Helligkeit für eine genaue Bildwiedergabe. Es ist weit verbreitet in allgemeinen diagnostischen Umgebungen und Patientenüberwachung Anwendungen. Dieser Start trug zum Übergang zur digitalen Bildverarbeitungs-Adoption in den Einrichtungen der asiatisch-pazifischen Gesundheitsversorgung bei
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Inhaltsverzeichnis
1 EINLEITUNG
1.1 ZIELE DER STUDIE
1.2 MARKTDEFINITION
1.3 Übersicht über den Markt für medizinische Displays im asiatisch-pazifischen Raum
1.4 EINSCHRÄNKUNGEN
1.5 ABGEDECKTE MÄRKTE
2 MARKTSEGMENTIERUNG
2.1 ABGEDECKTE MÄRKTE
2.2 GEOGRAFISCHER UMFANG
2,3 JAHRE FÜR DIE STUDIE
2.4 WÄHRUNG UND PREISE
2.5 DBMR-Dreibeindatenvalidierungsmodell
2.6 MULTIVARIATE MODELLIERUNG
2.7 TECHNOLOGIE-LEBENSLINIENKURVE
2.8 PRIMÄRINTERVIEWS MIT WICHTIGEN MEINUNGSFÜHRERN
2.9 DBMR-Marktpositionsraster
2.1 Marktanwendungs-Abdeckungsraster
2.11 ANALYSE DES LIEFERANTENANTEILS
2.12 SEKUNDÄRQUELLEN
2.13 ANNAHMEN
3 ZUSAMMENFASSUNG
3.1 PESTEL
3.2 PORTERS FÜNF-KRÄFTE-MODELL
3.3 TECHNOLOGISCHE LANDSCHAFT AUF DEM MARKT FÜR MEDIZINISCHE DISPLAYS IM ASIEN-PAZIFISCHEN RAUM
3.3.1 ORGANISCHE LEUCHTDIODE (OLED)
3.3.2 LEUCHTDIODE (LED), TECHNOLOGIE
3.3.3 Flüssigkristallanzeige (LCD)
4 WERTSCHÄTZUNGSKETTENANALYSE: MARKT FÜR MEDIZINISCHE DISPLAYS IM ASIEN-PAZIFIK
5. Markt für medizinische Displays im asiatisch-pazifischen Raum: Vorschriften
6 MARKTÜBERSICHT
6.1 TREIBER
6.1.1 Der wachsende Trend zur minimalinvasiven Behandlung
6.1.2 WACHSENDE GESUNDHEITSINFRASTRUKTUR
6.1.3 STARKER ANSTIEG DER ANZAHL DER ZENTREN FÜR DIAGNOSTISCHE BILDGEBUNG
6.2 EINSCHRÄNKUNGEN
6.2.1 Zunahme der Nutzung generalüberholter medizinischer Displays
6.2.2 Die medizinische Gemeinschaft hat versucht, Vorteile zu ziehen
6.2.3 HOHE KOSTEN FÜR MEDIZINISCHE ANZEIGEGERÄTE
6.3 CHANCEN
6.3.1 STRATEGISCHE INITIATIVEN DER MARKTPLATZIERER
6.3.2 TECHNOLOGISCHE FORTSCHRITTE BEI MEDIZINISCHEN ANZEIGEINSTRUMENTEN
6.3.3 STEIGENDES VERFÜGBARES EINKOMMEN
6.4 HERAUSFORDERUNGEN
6.4.1 Mangel an qualifiziertem Fachwissen
6.4.2 STRENGE VORSCHRIFTEN
7. Markt für medizinische Displays im asiatisch-pazifischen Raum, nach Technologie
7.1 ÜBERSICHT
7,2-Zoll-LCD-Display mit LED-Hintergrundbeleuchtung
7,3 CCFL-LCD-DISPLAY MIT HINTERGRUNDBELEUCHTUNG
7,4 TFT-LCD-DISPLAY MIT HINTERGRUNDBELEUCHTUNG
7,5 OLED-DISPLAY
7.5.1 AMOLED
7.5.2 PMOLED
8. Markt für medizinische Displays im asiatisch-pazifischen Raum, nach Panelgröße
8.1 ÜBERSICHT
8,2 WENIGER ALS 22,9
8.2.1 LCD-DISPLAY MIT LED-HINTERGRUNDBELEUCHTUNG
8.2.2 CCFL-LCD-DISPLAY MIT HINTERGRUNDBELEUCHTUNG
8.2.3 TFT-LCD-DISPLAY MIT HINTERGRUNDBELEUCHTUNG
8.2.4 OLED-DISPLAY
8,3 23,0- 32,0
8.3.1 LCD-DISPLAY MIT LED-HINTERGRUNDBELEUCHTUNG
8.3.2 CCFL-LCD-DISPLAY MIT HINTERGRUNDBELEUCHTUNG
8.3.3 TFT-LCD-DISPLAY MIT HINTERGRUNDBELEUCHTUNG
8.3.4 OLED-DISPLAY
8,4 32,1-42,0
8.4.1 LCD-DISPLAY MIT LED-HINTERGRUNDBELEUCHTUNG
8.4.2 CCFL-LCD-DISPLAY MIT HINTERGRUNDBELEUCHTUNG
8.4.3 TFT-LCD-DISPLAY MIT HINTERGRUNDBELEUCHTUNG
8.4.4 OLED-DISPLAY
8,5 MEHR ALS 42
8.5.1 LCD-DISPLAY MIT LED-HINTERGRUNDBELEUCHTUNG
8.5.2 CCFL-LCD-DISPLAY MIT HINTERGRUNDBELEUCHTUNG
8.5.3 TFT-LCD-DISPLAY MIT HINTERGRUNDBELEUCHTUNG
8.5.4 OLED-DISPLAY
9. Markt für medizinische Displays im asiatisch-pazifischen Raum, nach Anzeigemodus
9.1 ÜBERSICHT
9.2 2D
9.3 3D
10. Markt für medizinische Displays im asiatisch-pazifischen Raum, nach Megapixeln
10.1 ÜBERSICHT
10.2 2.1-4MP
10.3 4.1-8MP
10.4 ÜBER 8MP
10,5 BIS ZU 2 MP
11 Markt für medizinische Displays im asiatisch-pazifischen Raum, nach Auflösung
11.1 ÜBERBLICK
11.2 4K
11,3 ULTRA FULL HD
11,4 FULL HD
11.5 SONSTIGES
12. Markt für medizinische Displays im asiatisch-pazifischen Raum, nach Displaytyp
12.1 ÜBERSICHT
12.2 WANDMONTAGE
12.3 TRAGBAR
12.4 MODULAR
13. Markt für medizinische Displays im asiatisch-pazifischen Raum, nach Displayfarbe
13.1 ÜBERSICHT
13.2 FARBE
13.2.1 LCD-DISPLAY MIT LED-HINTERGRUNDBELEUCHTUNG
13.2.2 CCFL-LCD-DISPLAY MIT HINTERGRUNDBELEUCHTUNG
13.2.3 TFT-LCD-DISPLAY MIT HINTERGRUNDBELEUCHTUNG
13.2.4 OLED-DISPLAY
13.3 MONOCHROM
13.3.1 LCD-DISPLAY MIT LED-HINTERGRUNDBELEUCHTUNG
13.3.2 CCFL-LCD-DISPLAY MIT HINTERGRUNDBELEUCHTUNG
13.3.3 TFT-LCD-DISPLAY MIT HINTERGRUNDBELEUCHTUNG
13.3.4 OLED-DISPLAY
14 Markt für medizinische Displays im asiatisch-pazifischen Raum, nach Komponenten
14.1 ÜBERSICHT
14.2 HARDWARE
14.2.1 ZUBEHÖR
14.2.2 SENSOREN
14.2.3 PANEELE
14.2.4 SONSTIGES
14.3 DIENSTLEISTUNGEN
14.3.1 BERATUNG
14.3.2 INSTALLATION
14.3.3 KUNDENDIENSTE
15. Markt für medizinische Displays im asiatisch-pazifischen Raum, nach Anwendung
15.1 ÜBERSICHT
15.2 DIAGNOSE
15.2.1 NACH TYP
15.2.1.1 ALLGEMEINE RADIOLOGIE
15.2.1.2 MAMMOGRAFIE
15.2.1.3 DIGITALE PATHOLOGIE
15.2.1.4 MULTIMODALITÄT
15.2.2 NACH PANELGRÖSSE
15.2.2.1 WENIGER ALS 22,9
15.2.2.2 23,0- 32,0
15.2.2.3 32,1-42,0
15.2.2.4 MEHR ALS 42
15.3 CHIRURGISCH/INTERVENTIONELL
15.3.1 NACH TYP
15.3.1.1 Herz-Kreislauf
15.3.1.2 ONKOLOGIE
15.3.1.3 Neurologie
15.3.1.4 Augenheilkunde
15.3.1.5 SONSTIGES
15.3.2 NACH PANELGRÖSSE
15.3.2.1 WENIGER ALS 22,9
15.3.2.2 23,0- 32,0
15.3.2.3 32,1-42,0
15.3.2.4 MEHR ALS 42
15.4 VOM PATIENTEN GETRAGENES ÜBERWACHUNGSGERÄT
15.5 BERATUNG
15.6 TELEGESUNDHEIT
15.6.1 NACH PANELGRÖSSE
15.6.1.1 WENIGER ALS 22,9
15.6.1.2 23,0- 32,0
15.6.1.3 32,1-42,0
15.6.1.4 MEHR ALS 42
15.7 LEHRE/PRAXIS
15.7.1 NACH PANELGRÖSSE
15.7.1.1 WENIGER ALS 22,9
15.7.1.2 23,0- 32,0
15.7.1.3 32,1-42,0
15.7.1.4 MEHR ALS 42
15.8 ZAHNMEDIZIN
15.8.1 NACH PANELGRÖSSE
15.8.1.1 WENIGER ALS 22,9
15.8.1.2 23,0- 32,0
15.8.1.3 32,1-42,0
15.8.1.4 MEHR ALS 42
15.9 POINT OF CARE
15.9.1 NACH PANELGRÖSSE
15.9.1.1 WENIGER ALS 22,9
15.9.1.2 23,0- 32,0
15.9.1.3 32,1-42,0
15.9.1.4 MEHR ALS 42
15.1 FETALE ÜBERWACHUNG
15.10.1 NACH PANELGRÖSSE
15.10.1.1 WENIGER ALS 22,9
15.10.1.2 23,0- 32,0
15.10.1.3 32,1-42,0
15.10.1.4 MEHR ALS 42
15.11 SONSTIGES
16 Markt für medizinische Displays im asiatisch-pazifischen Raum, nach Endverbraucher
16.1 ÜBERSICHT
16.2 KRANKENHÄUSER
16.2.1 NACH GEBIET
16.2.1.1 Operationssaal
16.2.1.2 Chirurgieeinheit
16.2.1.3 SONSTIGES
16.2.2 DURCH TECHNOLOGIE
16.2.2.1 LCD-DISPLAY MIT LED-HINTERGRUNDBELEUCHTUNG
16.2.2.2 CCFL-LCD-DISPLAY MIT HINTERGRUNDBELEUCHTUNG
16.2.2.3 TFT-LCD-DISPLAY MIT HINTERGRUNDBELEUCHTUNG
16.2.2.4 OLED-DISPLAY
16.2.3 KLINIKEN
16.2.3.1 LCD-DISPLAY MIT LED-HINTERGRUNDBELEUCHTUNG
16.2.3.2 CCFL-LCD-DISPLAY MIT HINTERGRUNDBELEUCHTUNG
16.2.3.3 TFT-LCD-DISPLAY MIT HINTERGRUNDBELEUCHTUNG
16.2.3.4 OLED-DISPLAY
16.2.4 PFLEGEEINRICHTUNGEN
16.2.4.1 LCD-DISPLAY MIT LED-HINTERGRUNDBELEUCHTUNG
16.2.4.2 CCFL-LCD-DISPLAY MIT HINTERGRUNDBELEUCHTUNG
16.2.4.3 TFT-LCD-DISPLAY MIT HINTERGRUNDBELEUCHTUNG
16.2.4.4 OLED-DISPLAY
16.2.5 DIAGNOSTISCHE LABORE
16.2.5.1 LCD-DISPLAY MIT LED-HINTERGRUNDBELEUCHTUNG
16.2.5.2 CCFL-LCD-DISPLAY MIT HINTERGRUNDBELEUCHTUNG
16.2.5.3 TFT-LCD-DISPLAY MIT HINTERGRUNDBELEUCHTUNG
16.2.5.4 OLED-DISPLAY
16.3 BILDGEBENDE/RADIOLOGISCHE LABORATORIEN
16.3.1 LABOR
16.3.1.1 LCD-DISPLAY MIT LED-HINTERGRUNDBELEUCHTUNG
16.3.1.2 CCFL-HINTERGRUNDBELEUCHTETES LCD-DISPLAY
16.3.1.3 TFT-LCD-DISPLAY MIT HINTERGRUNDBELEUCHTUNG
16.3.1.4 OLED-DISPLAY
16.3.2 REHABILITATIONSZENTREN
16.3.2.1 LCD-DISPLAY MIT LED-HINTERGRUNDBELEUCHTUNG
16.3.2.2 CCFL-LCD-DISPLAY MIT HINTERGRUNDBELEUCHTUNG
16.3.2.3 TFT-LCD-DISPLAY MIT HINTERGRUNDBELEUCHTUNG
16.3.2.4 OLED-DISPLAY
16.4 SONSTIGES
17 Markt für medizinische Displays im asiatisch-pazifischen Raum, nach Bildgebungstechnologie
17.1 ÜBERSICHT
17.2 TOUCHSCREEN
17.3 KRATZFESTES SCHRIFTGLAS
17.4 FAILSAFE-MODUS
17.5 REINIGUNGSOPTIONEN
17.6 SOFTGLOW & SPOTVIEW
17.7 SONSTIGES
18 Markt für medizinische Displays im asiatisch-pazifischen Raum, nach Seitenverhältnis
18.1 ÜBERSICHT
18.2 30.12.1899 16:09:00 Uhr
18.3 30.12.1899 21:09:00 Uhr
18.4 30.12.1899 04:03:00 Uhr
19 Markt für medizinische Displays im asiatisch-pazifischen Raum, nach Vertriebskanälen
19.1 ÜBERSICHT
19.2 DIREKTE AUSSCHREIBUNGEN
19.3 EINZELHANDELSUMSATZ
19.4 SONSTIGES
20 Markt für medizinische Displays im asiatisch-pazifischen Raum, nach Geographie
20.1 ASIEN-PAZIFIK
20.1.1 CHINA
20.1.2 JAPAN
20.1.3 SÜDKOREA
20.1.4 INDIEN
20.1.5 AUSTRALIEN
20.1.6 SINGAPUR
20.1.7 THAILAND
20.1.8 MALAYSIA
20.1.9 INDONESIEN
20.1.10 PHILIPPINEN
20.1.11 RESTLICHER ASIEN-PAZIFIK-RAUM
21 Markt für medizinische Displays im asiatisch-pazifischen Raum: Unternehmenslandschaft
21.1 UNTERNEHMENSAKTIENANALYSE: ASIEN-PAZIFIK
22 SWOT-ANALYSE
23 FIRMENPROFIL
23.1 ADVANTECH CO., LTD
23.1.1 UNTERNEHMENSÜBERSICHT
23.1.2 Umsatzanalyse
23.1.3 UNTERNEHMENSAKTIENANALYSE
23.1.4 PRODUKTPORTFOLIO
23.1.5 JÜNGSTE ENTWICKLUNGEN
23.2 HP ENTWICKLUNGSUNTERNEHMEN, LP
23.2.1 UNTERNEHMENSÜBERSICHT
23.2.2 Umsatzanalyse
23.2.3 UNTERNEHMENSAKTIENANALYSE
23.2.4 PRODUKTPORTFOLIO
23.2.5 JÜNGSTE ENTWICKLUNG
23.3 DELL INC.
23.3.1 UNTERNEHMENSÜBERSICHT
23.3.2 Umsatzanalyse
23.3.3 UNTERNEHMENSAKTIENANALYSE
23.3.4 PRODUKTPORTFOLIO
23.3.5 JÜNGSTE ENTWICKLUNGEN
23.4 ALPINION MEDICAL SYSTEMS CO., LTD
23.4.1 UNTERNEHMENSÜBERSICHT
23.4.2 UNTERNEHMENSAKTIENANALYSE
23.4.3 PRODUKTPORTFOLIO
23.4.4 JÜNGSTE ENTWICKLUNGEN
23.5 STERIS
23.5.1 UNTERNEHMENSÜBERSICHT
23.5.2 Umsatzanalyse
23.5.3 UNTERNEHMENSAKTIENANALYSE
23.5.4 PRODUKTPORTFOLIO
23.5.5 JÜNGSTE ENTWICKLUNG
23.6 AMPRONIX
23.6.1 UNTERNEHMENSÜBERSICHT
23.6.2 PRODUKTPORTFOLIO
23.6.3 JÜNGSTE ENTWICKLUNG
23.7 AXIOMTEK CO., LTD.
23.7.1 UNTERNEHMENSÜBERSICHT
23.7.2 Umsatzanalyse
23.7.3 PRODUKTPORTFOLIO
23.7.4 JÜNGSTE ENTWICKLUNG
23.8 BARCO
23.8.1 UNTERNEHMENSÜBERSICHT
23.8.2 Umsatzanalyse
23.8.3 PRODUKTPORTFOLIO
23.8.4 JÜNGSTE ENTWICKLUNGEN
23.9 BENQ
23.9.1 UNTERNEHMENSÜBERSICHT
23.9.2 PRODUKTPORTFOLIO
23.9.3 JÜNGSTE ENTWICKLUNGEN
23.1 COJE CO., LTD.
23.10.1 UNTERNEHMENSÜBERSICHT
23.10.2 PRODUKTPORTFOLIO
23.10.3 NEUESTE ENTWICKLUNGEN
23.11 EIZO INC (2021)
23.11.1 UNTERNEHMENSÜBERSICHT
23.11.2 Umsatzanalyse
23.11.3 PRODUKTPORTFOLIO
23.11.4 JÜNGSTE ENTWICKLUNG
23.12 FSN MEDIZINTECHNOLOGIEN.
23.12.1 UNTERNEHMENSÜBERSICHT
23.12.2 PRODUKTPORTFOLIO
23.12.3 JÜNGSTE ENTWICKLUNG
23.13 HISENSE MEDICAL EQUIPMENT CO, LTD (EINE TOCHTERGESELLSCHAFT DER HISENSE GROUP)
23.13.1 UNTERNEHMENSÜBERSICHT
23.13.2 Umsatzanalyse
23.13.3 PRODUKTPORTFOLIO
23.13.4 NEUE ENTWICKLUNG
23.14 KONINKLIJKE PHILIPS NV( 2021)
23.14.1 UNTERNEHMENSÜBERSICHT
23.14.2 Umsatzanalyse
23.14.3 PRODUKTPORTFOLIO
23.14.4 NEUESTE ENTWICKLUNG
23.15 LG DISPLAY CO., LTD.
23.15.1 UNTERNEHMENSÜBERSICHT
23.15.2 Umsatzanalyse
23.15.3 PRODUKTPORTFOLIO
23.15.4 NEUESTE ENTWICKLUNG
23.16 NANJING JUSHA COMMERCIAL & TRADING CO., LTD.
23.16.1 UNTERNEHMENSÜBERSICHT
23.16.2 PRODUKTPORTFOLIO
23.16.3 NEUESTE ENTWICKLUNGEN
23.17 NOVANTA INC. (2021)
23.17.1 UNTERNEHMENSÜBERSICHT
23.17.2 Umsatzanalyse
23.17.3 PRODUKTPORTFOLIO
23.17.4 NEUESTE ENTWICKLUNGEN
23,18 ONYX HEALTHCARE INC. (TOCHTERGESELLSCHAFT VON AAEON TECHNOLOGY INC.)
23.18.1 UNTERNEHMENSÜBERSICHT
23.18.2 Umsatzanalyse
23.18.3 PRODUKTPORTFOLIO
23.18.4 NEUESTE ENTWICKLUNGEN
23.19 PANASONIC HOLDINGS CORPORATION
23.19.1 UNTERNEHMENSÜBERSICHT
23.19.2 Umsatzanalyse
23.19.3 JÜNGSTE ENTWICKLUNG
23.2 QUEST MEDICAL, INC. (EINE TOCHTERGESELLSCHAFT DER ATRION CORPORATION)
23.20.1 UNTERNEHMENSÜBERSICHT
23.20.2 Umsatzanalyse
23.20.3 PRODUKTPORTFOLIO
23.20.4 JÜNGSTE ENTWICKLUNGEN
23.21 REIN MEDICAL GMBH
23.21.1 UNTERNEHMENSÜBERSICHT
23.21.2 PRODUKTPORTFOLIO
23.21.3 JÜNGSTE ENTWICKLUNGEN
23.22 SHARP NEC DISPLAY SOLUTIONS (2021)
23.22.1 UNTERNEHMENSÜBERSICHT
23.22.2 PRODUKTPORTFOLIO
23.22.3 JÜNGSTE ENTWICKLUNGEN
23.23 SHENZHEN BEACON DISPLAY TECHNOLOGY CO., LTD.
23.23.1 UNTERNEHMENSÜBERSICHT
23.23.2 PRODUKTPORTFOLIO
23.23.3 JÜNGSTE ENTWICKLUNG
23.24 SHENZHEN JLD DISPLAY EXPERT CO., LTD
23.24.1 UNTERNEHMENSÜBERSICHT
23.24.2 PRODUKTPORTFOLIO
23.24.3 JÜNGSTE ENTWICKLUNGEN
23.25 SIEMENS HEALTHCARE GMBH
23.25.1 UNTERNEHMENSÜBERSICHT
23.25.2 Umsatzanalyse
23.25.3 PRODUKTPORTFOLIO
23.25.4 NEUESTE ENTWICKLUNG
23.26 SONY GROUP CORPORATION
23.26.1 UNTERNEHMENSÜBERSICHT
23.26.2 Umsatzanalyse
23.26.3 PRODUKTPORTFOLIO
23.26.4 NEUESTE ENTWICKLUNG
23.27 TEGUAR COMPUTER
23.27.1 UNTERNEHMENSÜBERSICHT
23.27.2 PRODUKTPORTFOLIO
23.27.3 JÜNGSTE ENTWICKLUNGEN
24 FRAGEBOGEN
25 VERWANDTE BERICHTE
Tabellenverzeichnis
TABELLE 1: MARKT FÜR MEDIZINISCHE DISPLAYS IM ASIEN-PAZIFIK-RAUM, NACH TECHNOLOGIE, 2020–2029 (MILLIONEN USD)
TABELLE 2: MARKT FÜR MEDIZINISCHE LCD-DISPLAYS MIT LED-HINTERGRUNDBELEUCHTUNG IM ASIEN-PAZIFIK-RAUM, NACH REGION, 2020–2029 (MILLIONEN USD)
TABELLE 3: CCFL-HINTERGRUNDBELEUCHTETES LCD-DISPLAY IM ASIEN-PAZIFIK-RAUM AUF DEM MARKT FÜR MEDIZINISCHE DISPLAYS, NACH REGION, 2020–2029 (MILLIONEN USD)
TABELLE 4: TFT-LCD-DISPLAYS MIT HINTERGRUNDBELEUCHTUNG IM MARKT FÜR MEDIZINISCHE DISPLAYS IM ASIEN-PAZIFIK-RAUM, NACH REGION, 2020–2029 (MILLIONEN USD)
TABELLE 5: OLED-DISPLAYS IM MARKT FÜR MEDIZINISCHE DISPLAYS IM ASIEN-PAZIFIK-RAUM, NACH REGION, 2020–2029 (MILLIONEN USD)
TABELLE 6: OLED-DISPLAYTYPEN IM MARKT FÜR MEDIZINISCHE DISPLAYS IM ASIEN-PAZIFIK-RAUM, NACH TECHNOLOGIE, 2020–2029 (MILLIONEN USD)
TABELLE 7: MARKT FÜR MEDIZINISCHE DISPLAYS IM ASIEN-PAZIFIK-RAUM, NACH PANELGRÖSSE, 2020–2029 (MILLIONEN USD)
TABELLE 8: ASIEN-PAZIFIK – WENIGER ALS 22,9 % AM MARKT FÜR MEDIZINISCHE DISPLAYS, NACH REGION, 2020–2029 (MILLIONEN USD)
TABELLE 9: ASIEN-PAZIFIK – WENIGER ALS 22,9 % IM MARKT FÜR MEDIZINISCHE DISPLAYS, NACH TECHNOLOGIE, 2020–2029 (MILLIONEN USD)
TABELLE 10: ASIEN-PAZIFIK 23,0–32,0 IM MARKT FÜR MEDIZINISCHE DISPLAYS, NACH REGION, 2020–2029 (MILLIONEN USD)
TABELLE 11 ASIEN-PAZIFIK 23,0–32,0 IM MARKT FÜR MEDIZINISCHE DISPLAYS, NACH TECHNOLOGIE, 2020–2029 (MILLIONEN USD)
TABELLE 12 ASIEN-PAZIFIK 32,1–42,0 IM MARKT FÜR MEDIZINISCHE DISPLAYS, NACH REGION, 2020–2029 (MILLIONEN USD)
TABELLE 13 ASIEN-PAZIFIK 32,1–40,0 IM MARKT FÜR MEDIZINISCHE DISPLAYS, NACH TECHNOLOGIE, 2020–2029 (MILLIONEN USD)
TABELLE 14: ASIEN-PAZIFIK – MEHR ALS 42 % IM MARKT FÜR MEDIZINISCHE DISPLAYS, NACH REGION, 2020–2029 (MILLIONEN USD)
TABELLE 15: ASIEN-PAZIFIK: MEHR ALS 42 % IM MARKT FÜR MEDIZINISCHE DISPLAYS, NACH TECHNOLOGIE, 2020–2029 (MILLIONEN USD)
TABELLE 16: MARKT FÜR MEDIZINISCHE DISPLAYS IM ASIEN-PAZIFIK-RAUM, NACH ANSICHTSMODUS, 2020–2029 (MILLIONEN USD)
TABELLE 17: 2D-MARKT FÜR MEDIZINISCHE DISPLAYS IM ASIEN-PAZIFIK-RAUM, NACH REGION, 2020–2029 (MIO. USD)
TABELLE 18: 3D-MARKT FÜR MEDIZINISCHE DISPLAYS IM ASIEN-PAZIFIK-RAUM, NACH REGION, 2020–2029 (MILLIONEN USD)
TABELLE 19: MARKT FÜR MEDIZINISCHE DISPLAYS IM ASIEN-PAZIFIK-RAUM, NACH MEGAPIXEL, 2020–2029 (MILLIONEN USD)
TABELLE 20: ASIEN-PAZIFIK 2,1–4 MP IM MARKT FÜR MEDIZINISCHE DISPLAYS, NACH REGION, 2020–2029 (MILLIONEN USD)
TABELLE 21: ASIEN-PAZIFIK 4,1–8 MP IM MARKT FÜR MEDIZINISCHE DISPLAYS, NACH REGION, 2020–2029 (MILLIONEN USD)
TABELLE 22: ASIEN-PAZIFIK ÜBER 8 MP IM MARKT FÜR MEDIZINISCHE DISPLAYS, NACH REGION, 2020–2029 (MILLIONEN USD)
TABELLE 23 ASIEN-PAZIFIK – BIS ZU 2 MP AUF DEM MARKT FÜR MEDIZINISCHE DISPLAYS, NACH REGION, 2020–2029 (MILLIONEN USD)
TABELLE 24: MARKT FÜR MEDIZINISCHE DISPLAYS IM ASIEN-PAZIFIK-RAUM, NACH AUFLÖSUNG, 2020–2029 (MILLIONEN USD)
TABELLE 25: 4K im Markt für medizinische Displays im asiatisch-pazifischen Raum, nach Region, 2020–2029 (Mio. USD)
TABELLE 26: ULTRA FULL HD IM MARKT FÜR MEDIZINISCHE DISPLAYS IM ASIEN-PAZIFIK-RAUM, NACH REGION, 2020–2029 (MILLIONEN USD)
TABELLE 27: FULL HD IM MARKT FÜR MEDIZINISCHE DISPLAYS IM ASIEN-PAZIFIK-RAUM, NACH REGION, 2020–2029 (MILLIONEN USD)
TABELLE 28 ASIEN-PAZIFIK – ANDERE MARKTTEILNEHMER FÜR MEDIZINISCHE DISPLAYS, NACH REGION, 2020–2029 (MIO. USD)
TABELLE 29: MARKT FÜR MEDIZINISCHE DISPLAYS IM ASIEN-PAZIFIK-RAUM, NACH DISPLAYTYP, 2020–2029 (MILLIONEN USD)
TABELLE 30: MARKT FÜR WANDMONTAGE IM MEDIZINISCHEN RAUM IM ASIEN-PAZIFIK-RAUM, NACH REGION, 2020–2029 (MIO. USD)
TABELLE 31: MARKT FÜR TRAGBARE MEDIZINISCHE DISPLAYS IM ASIEN-PAZIFIK-RAUM, NACH REGION, 2020–2029 (MIO. USD)
TABELLE 32: MODULARE MEDIZINISCHE DISPLAYS IM ASIEN-PAZIFIK-RAUM, NACH REGION, 2020–2029 (MILLIONEN USD)
TABELLE 33: MARKT FÜR MEDIZINISCHE DISPLAYS IM ASIEN-PAZIFIK-RAUM, NACH DISPLAYFARBE, 2020–2029 (MILLIONEN USD)
TABELLE 34: Asien-Pazifik-Markt für Farben im medizinischen Display, nach Region, 2020–2029 (Mio. USD)
TABELLE 35: Asien-Pazifik-Markt für Farben im medizinischen Display, nach Technologie, 2020–2029 (Mio. USD)
TABELLE 36: MONOCHROM-MARKT FÜR MEDIZINISCHE DISPLAYS IM ASIEN-PAZIFIK-RAUM, NACH REGION, 2020–2029 (MILLIONEN USD)
TABELLE 37: MONOCHROMMARKT IM ASIEN-PAZIFIK-RAUM FÜR MEDIZINISCHE DISPLAYS, NACH TECHNOLOGIE, 2020–2029 (MILLIONEN USD)
TABELLE 38: MARKT FÜR MEDIZINISCHE DISPLAYS IM ASIEN-PAZIFIK-RAUM, NACH KOMPONENTE, 2020–2029 (MILLIONEN USD)
TABELLE 39: HARDWARE IM MARKT FÜR MEDIZINISCHE DISPLAYS IM ASIEN-PAZIFIK-RAUM, NACH REGION, 2020–2029 (MILLIONEN USD)
TABELLE 40: HARDWARE IM ASIEN-PAZIFIK-RAUM AUF DEM MARKT FÜR MEDIZINISCHE DISPLAYS, NACH KOMPONENTE, 2020–2029 (MILLIONEN USD)
TABELLE 41: DIENSTLEISTUNGEN IM MARKT FÜR MEDIZINISCHE DISPLAYS IM ASIEN-PAZIFIK-RAUM, NACH REGION, 2020–2029 (MIO. USD)
TABELLE 42: DIENSTLEISTUNGEN IM MARKT FÜR MEDIZINISCHE DISPLAYS IM ASIEN-PAZIFIK-RAUM, NACH KOMPONENTE, 2020–2029 (MIO. USD)
TABELLE 43: MARKT FÜR MEDIZINISCHE DISPLAYS IM ASIEN-PAZIFIK-RAUM, NACH ANWENDUNG, 2020–2029 (MILLIONEN USD)
TABELLE 44: DIAGNOSTIK IM MARKT FÜR MEDIZINISCHE DISPLAYS IM ASIEN-PAZIFIK-RAUM, NACH REGION, 2020–2029 (MILLIONEN USD)
TABELLE 45: DIAGNOSTIK IM MARKT FÜR MEDIZINISCHE DISPLAYS IM ASIEN-PAZIFIK-RAUM, NACH ANWENDUNG, 2020–2029 (MILLIONEN USD)
TABELLE 46 ASIEN-PAZIFIK NACH TYP IM MARKT FÜR MEDIZINISCHE DISPLAYS, NACH ANWENDUNG, 2020–2029 (MILLIONEN USD)
TABELLE 47 ASIEN-PAZIFIK NACH PANELGRÖSSE IM MARKT FÜR MEDIZINISCHE DISPLAYS, NACH ANWENDUNG, 2020–2029 (MILLIONEN USD)
TABELLE 48 MARKT FÜR CHIRURGISCHE/INTERVENTIONELLE MEDIZINISCHE DISPLAYS IM ASIEN-PAZIFIK-RAUM, NACH REGION, 2020–2029 (MIO. USD)
TABELLE 49: MARKT FÜR CHIRURGISCHE/INTERVENTIONELLE MEDIZINISCHE DISPLAYS IM ASIEN-PAZIFIK-RAUM, NACH ANWENDUNG, 2020–2029 (MILLIONEN USD)
TABELLE 50 ASIEN-PAZIFIK NACH TYP IM MARKT FÜR MEDIZINISCHE DISPLAYS, NACH ANWENDUNG, 2020–2029 (MILLIONEN USD)
TABELLE 51 ASIEN-PAZIFIK NACH PANELGRÖSSE IM MARKT FÜR MEDIZINISCHE DISPLAYS, NACH ANWENDUNG, 2020–2029 (MILLIONEN USD)
TABELLE 52: MARKT FÜR VON PATIENTEN GETRAGENE ÜBERWACHUNG AUF MEDIZINISCHEN DISPLAYS IM ASIEN-PAZIFIK-RAUM, NACH REGION, 2020–2029 (MIO. USD)
TABELLE 53: BERATUNG IM MARKT FÜR MEDIZINISCHE DISPLAYS IM ASIEN-PAZIFIK-RAUM, NACH REGION, 2020–2029 (MIO. USD)
TABELLE 54: TELEHEALTH IM MARKT FÜR MEDIZINISCHE DISPLAYS IM ASIEN-PAZIFIK-RAUM, NACH REGION, 2020–2029 (MILLIONEN USD)
TABELLE 55: TELEHEALTH IM MARKT FÜR MEDIZINISCHE DISPLAYS IM ASIEN-PAZIFIK-RAUM, NACH PANELGRÖSSE, 2020–2029 (MILLIONEN USD)
TABELLE 56: MARKT FÜR LEHRE/PRAXIS IM ASIEN-PAZIFIK-RAUM FÜR MEDIZINISCHE DISPLAYS, NACH REGION, 2020–2029 (MIO. USD)
TABELLE 57: MARKT FÜR LEHRE/PRAXIS IM ASIEN-PAZIFIK-RAUM FÜR MEDIZINISCHE DISPLAYS, NACH PANELGRÖSSE, 2020–2029 (MILLIONEN USD)
TABELLE 58: ASIEN-PAZIFIK – MARKT FÜR ZAHNMEDIZINISCHE DISPLAYS, NACH REGION, 2020–2029 (MILLIONEN USD)
TABELLE 59: ASIEN-PAZIFIK – ZAHNHEILKUNDE IM MARKT FÜR MEDIZINISCHE DISPLAYS, NACH PANELGRÖSSE, 2020–2029 (MILLIONEN USD)
TABELLE 60: POINT-OF-CARE-MARKT IM MEDIZINISCHEN DISPLAYRAUM IM ASIEN-PAZIFIK, NACH REGION, 2020–2029 (MILLIONEN USD)
TABELLE 61: POINT-OF-CARE-MARKT IM MEDIZINISCHEN DISPLAYRAUM IM ASIEN-PAZIFIK, NACH PANELGRÖSSE, 2020–2029 (MILLIONEN USD)
TABELLE 62: Markt für Fetalmonitoring auf medizinischen Displays im asiatisch-pazifischen Raum, nach Region, 2020–2029 (in Mio. USD)
TABELLE 63: Fötalmonitoring auf medizinischen Displays im asiatisch-pazifischen Raum, nach Panelgröße, 2020–2029 (in Mio. USD)
TABELLE 64 ASIEN-PAZIFIK – ANDERE MARKTTEILNEHMER FÜR MEDIZINISCHE DISPLAYS, NACH REGION, 2020–2029 (MILLIONEN USD)
TABELLE 65: MARKT FÜR MEDIZINISCHE DISPLAYS IM ASIEN-PAZIFIK-RAUM, NACH ENDBENUTZER, 2020–2029 (MILLIONEN USD)
TABELLE 66: KRANKENHÄUSER IM ASIEN-PAZIFIK-RAUM AUF DEM MARKT FÜR MEDIZINISCHE DISPLAYS, NACH REGION, 2020–2029 (MILLIONEN USD)
TABELLE 67: KRANKENHÄUSER IM ASIEN-PAZIFIK-RAUM AUF DEM MARKT FÜR MEDIZINISCHE DISPLAYS, NACH ENDBENUTZERN, 2020–2029 (MILLIONEN USD)
TABELLE 68 ASIEN-PAZIFIK NACH GEBIETEN IM MARKT FÜR MEDIZINISCHE DISPLAYS, NACH ENDBENUTZERN, 2020–2029 (MILLIONEN USD)
TABELLE 69 ASIEN-PAZIFIK NACH TECHNOLOGIE IM MARKT FÜR MEDIZINISCHE DISPLAYS, NACH TECHNOLOGIE, 2020–2029 (MILLIONEN USD)
TABELLE 70: KLINIKEN IM ASIEN-PAZIFIK-RAUM AUF DEM MARKT FÜR MEDIZINISCHE DISPLAYS, NACH REGION, 2020–2029 (MILLIONEN USD)
TABELLE 71: KLINIKEN IM ASIEN-PAZIFIK-RAUM AUF DEM MARKT FÜR MEDIZINISCHE DISPLAYS, NACH TECHNOLOGIE, 2020–2029 (MILLIONEN USD)
TABELLE 72: PFLEGEEINRICHTUNGEN IM ASIEN-PAZIFIK-RAUM AUF DEM MARKT FÜR MEDIZINISCHE DISPLAYS, NACH REGION, 2020–2029 (MIO. USD)
TABELLE 73: PFLEGEEINRICHTUNGEN IM ASIEN-PAZIFIK-RAUM AUF DEM MARKT FÜR MEDIZINISCHE DISPLAYS, NACH TECHNOLOGIE, 2020–2029 (MILLIONEN USD)
TABELLE 74: DIAGNOSELABORE IM ASIEN-PAZIFIK-RAUM AUF DEM MARKT FÜR MEDIZINISCHE DISPLAYS, NACH REGION, 2020–2029 (MILLIONEN USD)
TABELLE 75: DIAGNOSELABORE IM ASIEN-PAZIFIK-RAUM AUF DEM MARKT FÜR MEDIZINISCHE DISPLAYS, NACH TECHNOLOGIE, 2020–2029 (MILLIONEN USD)
TABELLE 76: BILDGEBUNG/RADIOLOGIELABOR IM ASIEN-PAZIFIK-RAUM IM MARKT FÜR MEDIZINISCHE DISPLAYS, NACH REGION, 2020–2029 (MIO. USD)
TABELLE 77: MARKT FÜR MEDIZINISCHE DISPLAYS IM ASIEN-PAZIFIK-RAUM, NACH REGION, 2020–2029 (MILLIONEN USD)
TABELLE 78: Labore im asiatisch-pazifischen Raum auf dem Markt für medizinische Displays, nach Technologie, 2020–2029 (Mio. USD)
TABELLE 79: REHABILITATIONSZENTREN IM ASIEN-PAZIFIK-RAUM AUF DEM MARKT FÜR MEDIZINISCHE DISPLAYS, NACH REGION, 2020–2029 (MIO. USD)
TABELLE 80: REHABILITATIONSZENTREN IM ASIEN-PAZIFIK-RAUM AUF DEM MARKT FÜR MEDIZINISCHE DISPLAYS, NACH TECHNOLOGIE, 2020–2029 (MILLIONEN USD)
TABELLE 81 ASIEN-PAZIFIK – ANDERE MARKTTEILNEHMER FÜR MEDIZINISCHE DISPLAYS, NACH REGION, 2020–2029 (MILLIONEN USD)
TABELLE 82: MARKT FÜR MEDIZINISCHE DISPLAYS IM ASIEN-PAZIFIK-RAUM, NACH BILDGEBUNGSTECHNOLOGIE, 2020–2029 (MILLIONEN USD)
TABELLE 83: TOUCHSCREEN-MARKT IM ASIEN-PAZIFIK-RAUM FÜR MEDIZINISCHE DISPLAYS, NACH REGION, 2020–2029 (MILLIONEN USD)
TABELLE 84: KRATZFESTES SCHRIFTGLAS IM ASIEN-PAZIFIK-MÄRKTEMARKT FÜR MEDIZINISCHE DISPLAYS, NACH REGION, 2020–2029 (MILLIONEN USD)
TABELLE 85: Ausfallsicherer Modus im Markt für medizinische Displays im asiatisch-pazifischen Raum, nach Region, 2020–2029 (Mio. USD)
TABELLE 86: REINIGUNGSOPTIONEN IM MARKT FÜR MEDIZINISCHE DISPLAYS IM ASIEN-PAZIFIK-RAUM, NACH REGION, 2020–2029 (MIO. USD)
TABELLE 87 SOFTGLOW & SPOTVIEW IM MARKT FÜR MEDIZINISCHE DISPLAYS IM ASIEN-PAZIFIK-RAUM, NACH REGION, 2020–2029 (MIO. USD)
TABELLE 88 ASIEN-PAZIFIK – ANDERE MARKTTEILNEHMER FÜR MEDIZINISCHE DISPLAYS, NACH REGION, 2020–2029 (MILLIONEN USD)
TABELLE 89: MARKT FÜR MEDIZINISCHE DISPLAYS IM ASIEN-PAZIFIK-RAUM, NACH SEITENVERHÄLTNIS, 2020–2029 (MIO. USD)
TABELLE 90 ASIEN-PAZIFIK 16:09 IM MARKT FÜR MEDIZINISCHE DISPLAYS, NACH REGION, 2020–2029 (MILLIONEN USD)
TABELLE 91 ASIEN-PAZIFIK 21:09 IM MARKT FÜR MEDIZINISCHE DISPLAYS, NACH REGION, 2020–2029 (MILLIONEN USD)
TABELLE 92 ASIEN-PAZIFIK 4:03 IM MARKT FÜR MEDIZINISCHE DISPLAYS, NACH REGION, 2020–2029 (MILLIONEN USD)
TABELLE 93: MARKT FÜR MEDIZINISCHE DISPLAYS IM ASIEN-PAZIFIK-RAUM, NACH VERTRIEBSKANAL, 2020–2029 (MIO. USD)
TABELLE 94: DIREKTE AUSSCHREIBUNGEN IM ASIEN-PAZIFIK-RAUM AUF DEM MARKT FÜR MEDIZINISCHE DISPLAYS, NACH REGION, 2020–2029 (MIO. USD)
TABELLE 95: EINZELHANDELSUMSATZ IM MARKT FÜR MEDIZINISCHE DISPLAYS IM ASIEN-PAZIFIK-RAUM, NACH REGION, 2020–2029 (MIO. USD)
TABELLE 96 ASIEN-PAZIFIK – ANDERE MARKTTEILNEHMER FÜR MEDIZINISCHE DISPLAYS, NACH REGION, 2020–2029 (MIO. USD)
Abbildungsverzeichnis
ABBILDUNG 1: MARKT FÜR MEDIZINISCHE DISPLAYS IM ASIEN-PAZIFIK-RAUM: SEGMENTIERUNG
ABBILDUNG 2: MEDIZINISCHE DISPLAYMARKT IM ASIEN-PAZIFISCHEN RAUM: DATENTRIANGULATION
ABBILDUNG 3: MEDIZINISCHE DISPLAYMARKT IM ASIEN-PAZIFIK-RAUM: DROC-ANALYSE
ABBILDUNG 4: MARKT FÜR MEDIZINISCHE DISPLAYS IM ASIEN-PAZIFIK-RAUM: ANALYSE DES ASIEN-PAZIFIK-RAUMS IM VERGLEICH ZWISCHEN DEN REGIONALEN MÄRKTEN
ABBILDUNG 5: MARKT FÜR MEDIZINISCHE DISPLAYS IM ASIEN-PAZIFIK-RAUM: UNTERNEHMENSFORSCHUNGSANALYSE
ABBILDUNG 6: MEDIZINISCHE DISPLAYMARKT IM ASIEN-PAZIFIK-RAUM: MULTIVARIATE MODELLIERUNG
ABBILDUNG 7 MARKT FÜR MEDIZINISCHE DISPLAYS IM ASIEN-PAZIFIK-RAUM: DEMOGRAFISCHE INTERVIEWS
ABBILDUNG 8: MEDIZINISCHE DISPLAYMARKT IM ASIEN-PAZIFIK: DBMR-MARKTPOSITIONSRASTER
ABBILDUNG 9 MARKT FÜR MEDIZINISCHE DISPLAYS IM ASIEN-PAZIFIK-RAUM: ABDECKUNGSRASTER FÜR MARKTANWENDUNGEN
ABBILDUNG 10 MARKT FÜR MEDIZINISCHE DISPLAYS IM ASIEN-PAZIFIK-RAUM: ANALYSE DER ANBIETERANTEILE
ABBILDUNG 11 MARKT FÜR MEDIZINISCHE DISPLAYS IM ASIEN-PAZIFIK-RAUM: SEGMENTIERUNG
ABBILDUNG 12: Der Anstieg der Generikaproduktion und der technologische Fokus auf medizinische Displays treiben den Markt für medizinische Displays im asiatisch-pazifischen Raum im Prognosezeitraum von 2022 bis 2029 an.
ABBILDUNG 13: DAS TECHNOLOGIESEGMENT WIRD 2022 UND 2029 VORAUSSICHTLICH DEN GRÖSSTEN ANTEIL AM MARKT FÜR MEDIZINISCHE DISPLAYS IM ASIEN-PAZIFISCHEN RAUM EINNEHMEN
ABBILDUNG 14: TREIBER, EINSCHRÄNKUNGEN, CHANCEN UND HERAUSFORDERUNGEN DES MARKT FÜR MEDIZINISCHE DISPLAYS IM ASIEN-PAZIFISCHEN RAUM
ABBILDUNG 15 MARKT FÜR MEDIZINISCHE DISPLAYS IM ASIEN-PAZIFIK-RAUM: NACH TECHNOLOGIE, 2021
ABBILDUNG 16 MARKT FÜR MEDIZINISCHE DISPLAYS IM ASIEN-PAZIFIK-RAUM: NACH TECHNOLOGIE, 2022–2029 (MILLIONEN USD)
ABBILDUNG 17 MARKT FÜR MEDIZINISCHE DISPLAYS IM ASIEN-PAZIFIK-RAUM: NACH TECHNOLOGIE, CAGR (2022–2029)
ABBILDUNG 18 MARKT FÜR MEDIZINISCHE DISPLAYS IM ASIEN-PAZIFIK-RAUM: NACH TECHNOLOGIE, LEBENSLINIENKURVE
ABBILDUNG 19 MARKT FÜR MEDIZINISCHE DISPLAYS IM ASIEN-PAZIFIK-RAUM: NACH PANELGRÖSSE, 2021
ABBILDUNG 20 MARKT FÜR MEDIZINISCHE DISPLAYS IM ASIEN-PAZIFIK-RAUM: NACH PANELGRÖSSE, 2022–2029 (MILLIONEN USD)
ABBILDUNG 21 MARKT FÜR MEDIZINISCHE DISPLAYS IM ASIEN-PAZIFIK: NACH PANELGRÖSSE, CAGR (2022–2029)
ABBILDUNG 22 MARKT FÜR MEDIZINISCHE DISPLAYS IM ASIEN-PAZIFIK: NACH PANELGRÖSSE, LIFELINE-KURVE
ABBILDUNG 23 MARKT FÜR MEDIZINISCHE DISPLAYS IM ASIEN-PAZIFIK-RAUM: NACH ANSICHTSMODUS, 2021
ABBILDUNG 24 MARKT FÜR MEDIZINISCHE DISPLAYS IM ASIEN-PAZIFIK-RAUM: NACH ANSICHTSMODUS, 2022–2029 (MILLIONEN USD)
ABBILDUNG 25 MARKT FÜR MEDIZINISCHE DISPLAYS IM ASIEN-PAZIFIK-RAUM: NACH ANSICHTSMODUS, CAGR (2022–2029)
ABBILDUNG 26 MARKT FÜR MEDIZINISCHE DISPLAYS IM ASIEN-PAZIFIK-RAUM: NACH ANSICHTSMODUS, LIFELINE-KURVE
ABBILDUNG 27 MARKT FÜR MEDIZINISCHE DISPLAYS IM ASIEN-PAZIFIK-RAUM: NACH MEGAPIXEL, 2021
ABBILDUNG 28 MARKT FÜR MEDIZINISCHE DISPLAYS IM ASIEN-PAZIFIK-RAUM: NACH MEGAPIXEL, 2022–2029 (MILLIONEN USD)
ABBILDUNG 29 MARKT FÜR MEDIZINISCHE DISPLAYS IM ASIEN-PAZIFIK: NACH MEGAPIXEL, CAGR (2022–2029)
ABBILDUNG 30 MARKT FÜR MEDIZINISCHE DISPLAYS IM ASIEN-PAZIFIK: NACH MEGAPIXEL, LIFELINE-KURVE
ABBILDUNG 31 MARKT FÜR MEDIZINISCHE DISPLAYS IM ASIEN-PAZIFIK-RAUM: NACH AUFLÖSUNG, 2021
ABBILDUNG 32 MARKT FÜR MEDIZINISCHE DISPLAYS IM ASIEN-PAZIFIK-RAUM: NACH AUFLÖSUNG, 2022–2029 (MILLIONEN USD)
ABBILDUNG 33 MARKT FÜR MEDIZINISCHE DISPLAYS IM ASIEN-PAZIFIK: NACH AUFLÖSUNG, CAGR (2022–2029)
ABBILDUNG 34 MARKT FÜR MEDIZINISCHE DISPLAYS IM ASIEN-PAZIFIK: NACH AUFLÖSUNG, LIFELINE-KURVE
ABBILDUNG 35 MARKT FÜR MEDIZINISCHE DISPLAYS IM ASIEN-PAZIFIK-RAUM: NACH DISPLAYTYP, 2021
ABBILDUNG 36 MARKT FÜR MEDIZINISCHE DISPLAYS IM ASIEN-PAZIFIK-RAUM: NACH DISPLAYTYP, 2022–2029 (MILLIONEN USD)
ABBILDUNG 37 MARKT FÜR MEDIZINISCHE DISPLAYS IM ASIEN-PAZIFIK-RAUM: NACH DISPLAYTYP, CAGR (2022–2029)
ABBILDUNG 38 MARKT FÜR MEDIZINISCHE DISPLAYS IM ASIEN-PAZIFIK-RAUM: NACH DISPLAYTYP, LIFELINE-KURVE
ABBILDUNG 39 MARKT FÜR MEDIZINISCHE DISPLAYS IM ASIEN-PAZIFIK-RAUM: NACH DISPLAYFARBE, 2021
ABBILDUNG 40 MARKT FÜR MEDIZINISCHE DISPLAYS IM ASIEN-PAZIFIK-RAUM: NACH DISPLAYFARBE, 2022–2029 (MILLIONEN USD)
ABBILDUNG 41 MARKT FÜR MEDIZINISCHE DISPLAYS IM ASIEN-PAZIFIK: NACH DISPLAYFARBE, CAGR (2022–2029)
ABBILDUNG 42 MARKT FÜR MEDIZINISCHE DISPLAYS IM ASIEN-PAZIFIK: NACH DISPLAYFARBE, LIFELINE-KURVE
ABBILDUNG 43 MARKT FÜR MEDIZINISCHE DISPLAYS IM ASIEN-PAZIFIK-RAUM: NACH KOMPONENTE, 2021
ABBILDUNG 44 MARKT FÜR MEDIZINISCHE DISPLAYS IM ASIEN-PAZIFIK-RAUM: NACH KOMPONENTE, 2022–2029 (MILLIONEN USD)
ABBILDUNG 45 MARKT FÜR MEDIZINISCHE DISPLAYS IM ASIEN-PAZIFIK-RAUM: NACH KOMPONENTE, CAGR (2022–2029)
ABBILDUNG 46 MARKT FÜR MEDIZINISCHE DISPLAYS IM ASIEN-PAZIFIK-RAUM: NACH KOMPONENTE, LEBENSLINIENKURVE
ABBILDUNG 47 MARKT FÜR MEDIZINISCHE DISPLAYS IM ASIEN-PAZIFIK-RAUM: NACH ANWENDUNG, 2021
ABBILDUNG 48 MARKT FÜR MEDIZINISCHE DISPLAYS IM ASIEN-PAZIFIK-RAUM: NACH ANWENDUNG, 2022–2029 (MILLIONEN USD)
ABBILDUNG 49 MARKT FÜR MEDIZINISCHE DISPLAYS IM ASIEN-PAZIFIK: NACH ANWENDUNG, CAGR (2022–2029)
ABBILDUNG 50 MARKT FÜR MEDIZINISCHE DISPLAYS IM ASIEN-PAZIFIK: NACH ANWENDUNG, LEBENSLINIENKURVE
ABBILDUNG 51 MARKT FÜR MEDIZINISCHE DISPLAYS IM ASIEN-PAZIFIK-RAUM: NACH ENDVERWENDER, 2021
ABBILDUNG 52 MARKT FÜR MEDIZINISCHE DISPLAYS IM ASIEN-PAZIFIK-RAUM: NACH ENDBENUTZER, 2022–2029 (MILLIONEN USD)
ABBILDUNG 53 MARKT FÜR MEDIZINISCHE DISPLAYS IM ASIEN-PAZIFIK-RAUM: NACH ENDBENUTZER, CAGR (2022–2029)
ABBILDUNG 54 MARKT FÜR MEDIZINISCHE DISPLAYS IM ASIEN-PAZIFIK-RAUM: NACH ENDBENUTZER, LIFELINE-KURVE
ABBILDUNG 55 MARKT FÜR MEDIZINISCHE DISPLAYS IM ASIEN-PAZIFIK-RAUM: NACH BILDGEBUNGSTECHNOLOGIE, 2021
ABBILDUNG 56 MARKT FÜR MEDIZINISCHE DISPLAYS IM ASIEN-PAZIFIK-RAUM: NACH BILDGEBUNGSTECHNOLOGIE, 2022–2029 (MILLIONEN USD)
ABBILDUNG 57 MARKT FÜR MEDIZINISCHE DISPLAYS IM ASIEN-PAZIFIK-RAUM: NACH BILDGEBUNGSTECHNOLOGIE, CAGR (2022–2029)
ABBILDUNG 58 MARKT FÜR MEDIZINISCHE DISPLAYS IM ASIEN-PAZIFIK-RAUM: NACH BILDGEBUNGSTECHNOLOGIE, LIFELINE-KURVE
ABBILDUNG 59 MARKT FÜR MEDIZINISCHE DISPLAYS IM ASIEN-PAZIFIK-RAUM: NACH BILDSEITENVERHÄLTNIS, 2021
ABBILDUNG 60 MARKT FÜR MEDIZINISCHE DISPLAYS IM ASIEN-PAZIFIK-RAUM: NACH SEITENVERHÄLTNIS, 2022–2029 (MILLIONEN USD)
ABBILDUNG 61 MARKT FÜR MEDIZINISCHE DISPLAYS IM ASIEN-PAZIFIK: NACH SEITENVERHÄLTNIS, CAGR (2022–2029)
ABBILDUNG 62 MARKT FÜR MEDIZINISCHE DISPLAYS IM ASIEN-PAZIFIK: NACH BILDSEITENVERHÄLTNIS, LIFELINE-KURVE
ABBILDUNG 63 MARKT FÜR MEDIZINISCHE DISPLAYS IM ASIEN-PAZIFIK-RAUM: NACH VERTRIEBSKANAL, 2021
ABBILDUNG 64 MARKT FÜR MEDIZINISCHE DISPLAYS IM ASIEN-PAZIFIK-RAUM: NACH VERTRIEBSKANAL, 2022–2029 (MILLIONEN USD)
ABBILDUNG 65 MARKT FÜR MEDIZINISCHE DISPLAYS IM ASIEN-PAZIFIK-RAUM: NACH VERTRIEBSKANAL, CAGR (2022–2029)
ABBILDUNG 66 MARKT FÜR MEDIZINDISPLAYS IM ASIEN-PAZIFIK-RAUM: NACH VERTRIEBSKANAL, LIFELINE-KURVE
ABBILDUNG 67 MARKT FÜR MEDIZINDISPLAYS IM ASIEN-PAZIFIK-RAUM: ÜBERSICHT (2021)
ABBILDUNG 68 MARKT FÜR MEDIZINISCHE DISPLAYS IM ASIEN-PAZIFIK-RAUM: NACH LÄNDERN (2021)
ABBILDUNG 69 MARKT FÜR MEDIZINISCHE DISPLAYS IM ASIEN-PAZIFIK-RAUM: NACH LÄNDERN (2022 UND 2029)
ABBILDUNG 70 MARKT FÜR MEDIZINISCHE DISPLAYS IM ASIEN-PAZIFIK-RAUM: NACH LÄNDERN (2021 UND 2029)
ABBILDUNG 71 MARKT FÜR MEDIZINISCHE DISPLAYS IM ASIEN-PAZIFIK-RAUM: NACH TECHNOLOGIE (2022–2029)
ABBILDUNG 72 MARKT FÜR MEDIZINISCHE DISPLAYS IM ASIEN-PAZIFIK: UNTERNEHMENSANTEIL 2021 (%)

Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.
Häufig gestellte Fragen












