


Marktsegmentierung für parenterale Verpackungen im asiatisch-pazifischen Raum nach Produkttyp (Ampullen, Fertigspritzen, Vials, Flaschen, Kartuschen, Beutel, gebrauchsfertige Systeme und Sonstige), Verpackungsart (parenterale Verpackungen in kleinen und großen Volumina), Auftragsart (kundenspezifische und Standardaufträge), Dosierungsart (Einzeldosis und Mehrfachdosierung), Vertriebskanal (Direktvertrieb, Apotheken/Medizinproduktehändler, E-Commerce und Sonstige), Therapiegebiete (Kardiologie/Stoffwechselerkrankungen, Gynäkologie/Geburtshilfe, Dermatologie, Endokrinologie und Stoffwechselerkrankungen, Gastroenterologie, Ophthalmologie, Schmerztherapie, seltene Erkrankungen, Infektionskrankheiten und Sonstige) und Endverbraucher (Pharmazeutische Hersteller, Krankenhäuser, Apotheken, Kliniken, ambulante Dienste, Auftragsforschungsinstitute und Sonstige) – Branchentrends und Prognose bis 2033
Was ist die asiatisch-pazifische Parenteral Packaging Market Size and Growth Rate
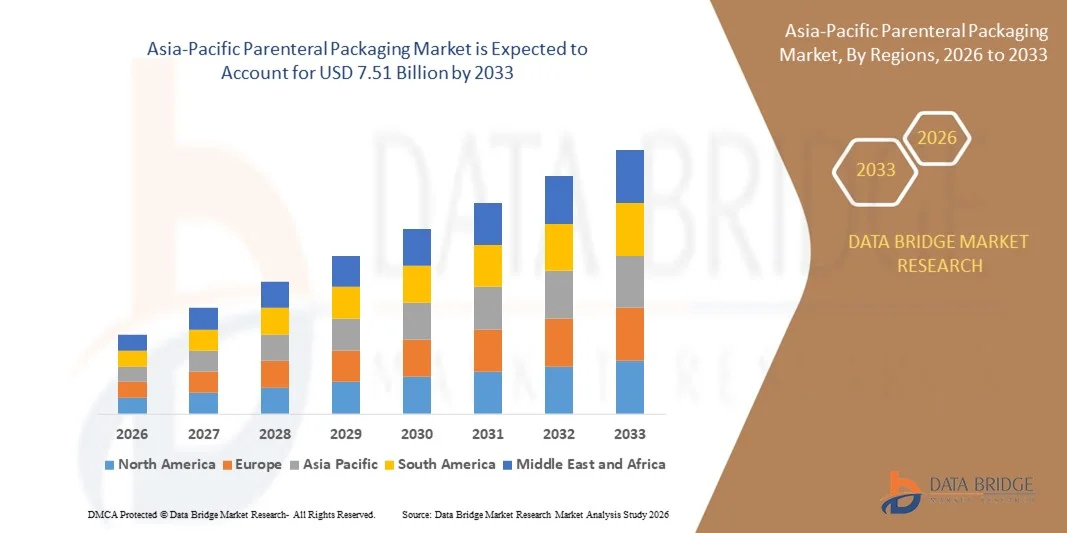
- Wie bei Data Bridge Market Research Analysis wurde die Größe des asiatisch-pazifischen Marktes für parenterale Verpackungen auf5.00 Milliarden USD in 2025und wird voraussichtlich erreichen7,51 Milliarden USD bis 2033, beiCAGR von 5,2%während des Prognosezeitraums
- Das Marktwachstum wird weitgehend von der steigenden Nachfrage nach sicheren, effizienten und fortschrittlichen Medikamentenliefersystemen sowie technologischen Fortschritten in Verpackungsmaterialien wie Glas, Polymer und cyclischen Olefinpolymeren gefördert, die eine verbesserte Arzneimittelstabilität und Patientensicherheit ermöglichen
- Die zunehmende Produktion und Verabreichung von Impfstoffen, Biologen und hochpotenzinjizierbaren Medikamenten treibt zudem die Notwendigkeit zuverlässiger, steriler und skalierbarer parenteraler Verpackungslösungen. Diese konvergierenden Faktoren beschleunigen die Einführung innovativer Verpackungsformate und erhöhen damit das Wachstum der Industrie deutlich
Marktgröße und Prognose
- Globaler Marktwert (2025):USD 5.00 Mrd
- Voraussichtlicher Marktwert (2033):7,51 Milliarden USD
- Wettervorhersage CAGR (2026–2033):5.2%
Asien-Pazifik Parenteral Packaging Market Analysis
- Parenteral-Verpackungen, einschließlich Fläschchen, vorgefüllte Spritzen, Ampullen und gebrauchsfertige Systeme, wird zu einem kritischen Bestandteil der modernen pharmazeutischen Herstellung und Gesundheitsversorgung aufgrund seiner Fähigkeit, die Medikamentensterilität zu erhalten, eine genaue Dosierung zu gewährleisten und die Biologik und Spezialdrogenverwaltung zu unterstützen
- Die steigende Nachfrage nach parenteraler Verpackung wird in erster Linie durch das Wachstum injizierbarer Therapien, zunehmende Prävalenzchronischund Infektionskrankheiten sowie eine steigende Vorliebe für vorgefüllte und gebrauchsfertige Formate, die die Patientensicherheit, die betriebliche Effizienz und die Einhaltung regulatorischer Standards verbessern
- China dominierte den elterlichen Verpackungsmarkt im Jahr 2025 aufgrund seiner umfangreichen pharmazeutischen Fertigungsbasis, der wachsenden Biologik und der Impfstoffproduktion und der Steigerung der Investitionen in die Infrastruktur im Gesundheitswesen
- Indien wird voraussichtlich das am schnellsten wachsende Land auf dem parenteralen Verpackungsmarkt während der Prognosezeit aufgrund steigender pharmazeutischer Produktion, wachsender Impfstoff- und Biologikproduktion und zunehmender Einführung fortgeschrittener injizierbarer Therapien sein.
- Das Segment Vials dominierte den Markt mit einem Marktanteil von 43,3% im Jahr 2025, aufgrund ihrer weit verbreiteten Verwendung injizierbaren Formulierungen und einer starken Kompatibilität mit automatisierten Füll- und Dichtungssystemen. Pharmazeutische Hersteller bevorzugen Fläschchen für ihre Fähigkeit, Sterilität und lange Haltbarkeit zu erhalten, um Sicherheit und Wirksamkeit von injizierbaren Medikamenten zu gewährleisten. Die Dominanz wird weiter unterstützt durch die umfangreiche Übernahme von Fläschchen in Impfstoffen, Biologen und therapeutischen Injektoren und die Verbesserung ihrer Nachfrage in Krankenhäusern und Kliniken. Vials bieten auch Flexibilität für Ein- und Mehrdosen-Formulierungen, die unterschiedliche klinische und kommerzielle Anforderungen erfüllen
Report Scope und Parenteral Packaging Market Segmentation
|
Attribute |
Parenteral Packaging Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Asien-Pazifik
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
|
Was ist der Haupttrend im asiatisch-pazifischen Parenteral Packaging Market
Wachsende Adoption von vorgefertigten und gebrauchsfertigen Parenteralsystemen
- Ein wesentlicher Trend auf dem parenteralen Verpackungsmarkt ist die zunehmende Einführung von vorgefüllten und gebrauchsfertigen Systemen, die durch den wachsenden Bedarf an patientenzentrierter Medikamentenlieferung und betrieblicher Effizienz im Gesundheitswesen bedingt sind. Diese Formate verbessern die Dosiergenauigkeit, reduzieren die Medikamentenfehler und vereinfachen die Verabreichung in Krankenhäusern, Kliniken und Pflegeumgebungen
- Zum Beispiel liefern BD (Becton, Dickinson und Company) und Terumo Pharmaceutical Solutions hochwertige vorgefüllte Spritzen und gebrauchsfertige Polymerspritzen, die für Impfstoffe, Biologik und Spezialspritzen weit verbreitet sind. Solche Lösungen verbessern die Drogensicherheit, optimieren die klinischen Arbeitsabläufe und stärken die Zuverlässigkeit der Hersteller auf den Märkten
- Die Einführung von vorgefüllten und gebrauchsfertigen Systemen steigt in Immunisierungsprogrammen und chronischem Krankheitsmanagement rasch an, wo die Minimierung der Vorbereitungszeit und der Kontaminationsrisiken kritisch ist. Dies ist die Positionierung der parenteralen Verpackung als Schlüsselanleger für eine sicherere, effizientere Gesundheitsversorgung
- Pharmazeutische Hersteller integrieren zunehmend fortschrittliche Abfüll- und Abdichttechnologien, um die großflächige Produktion von vorgefüllten und gebrauchsfertigen Systemen zu unterstützen, weiteres treibendes Marktwachstum
- Krankenhäuser und Krankenpflegedienste zeichnen sich durch einfache Handhabung, reduzierte Lageranforderungen und Kompatibilität mit automatisierten Dosiersystemen durch die Präferenz dieser Formate aus.
- Der wachsende Fokus auf Biologik und hochpotenzinjizierbare Therapien verstärkt die Nachfrage nach vorgefüllten und gebrauchsfertigen Verpackungen, da diese Formate die Produktintegrität gewährleisten, Sterilität bewahren und strenge regulatorische Standards erfüllen.
Asien-Pazifik Parenteral Packaging Market Dynamics
Fahrer
steigende Nachfrage nach Biologen und injizierbaren Therapien
- Die zunehmende Produktion und der Verbrauch von Biologik, Impfstoffen und hochpotenzinjizierbaren Medikamenten ist ein wichtiger Treiber für den parenteralen Verpackungsmarkt, da diese Therapien sichere, sterile und zuverlässige Verpackungslösungen erfordern, die die Medikamentenstabilität und Wirksamkeit bewahren
- Gerresheimer und SCHOTT Pharma bieten beispielsweise spezialisierte Fläschchen und polymerbasierte vorgefüllte Systeme für empfindliche Formulierungen, einschließlich mRNA-Impfstoffe und monoklonale Antikörper. Diese Lösungen verbessern die Produktsicherheit, erleichtern die Großverteilung und unterstützen eine effiziente Verwaltung in klinischen und hauspflegerischen Einstellungen
- Die steigende Prävalenz von chronischen Krankheiten, Infektionskrankheiten und Spezialtherapien ermutigt Gesundheitsdienstleister, injizierbare Behandlungen zu verabschieden, wodurch die Nachfrage nach qualitativ hochwertigen parenteralen Verpackungen erhöht wird
- Pharmaunternehmen investieren in innovative Verpackungslösungen, um strenge globale regulatorische Anforderungen zu erfüllen und gleichzeitig Patientensicherheit, betriebliche Effizienz und minimale Drogenverschwendung zu gewährleisten.
- Durch die Integration automatisierter Füll-, Dicht- und Inspektionstechnologien können die Hersteller die Produktion effizient skalieren, die wachsenden biologen Pipelines unterstützen und die Nachfrage nach gebrauchsfertigen und vorgefüllten Formaten erfüllen.
Zurückhaltung/Challenge
Hohe Fertigungs- und Regelkosten
- Der parenterale Verpackungsmarkt steht vor großen Herausforderungen aufgrund der hohen Kosten, die mit der Herstellung steriler, hochwertiger Verpackungssysteme verbunden sind, die strengen Regulierungsstandards in mehreren Regionen entsprechen
- So investieren Unternehmen wie Terumo Pharmaceutical Solutions und BD stark in fortgeschrittene Sterilisations-, Inspektions- und Qualitätskontrollprozesse, um den globalen Pharmakopeien-Anforderungen gerecht zu werden, was die Betriebskosten und Komplexität erhöht
- Die Sicherstellung der Medikamentenstabilität, Sterilität und Kompatibilität mit empfindlichen Biologen erfordert fortschrittliche Materialien, Präzisionstechnik und spezialisierte Ausrüstung, die Erhöhung der Produktionskosten und die Begrenzung der Kostenflexibilität
- Die sich ständig weiterentwickelnde Regulierungslandschaft in verschiedenen Ländern ergänzt die Compliance-Bürgschaft, die eine kontinuierliche Überwachung, Prüfung und Dokumentation zur Aufrechterhaltung der Marktzulassung erfordert.
- Skalierung der Produktion bei gleichbleibender Qualität, Vermeidung von Verunreinigungen und Einhaltung regulatorischer Standards bleibt eine kritische Einschränkung, Auswirkungen auf die Rentabilität und Begrenzung der Fähigkeit der Hersteller, Preise zu senken oder die Kapazität zu erweitern
Asien-Pazifik Parenteral Packaging Market Scope
Der Markt wird auf Basis von Typ, Verpackungstyp, Bestelltyp, Dosierungstyp, Verteilungskanal, therapeutischen Bereichen und Endverbraucher segmentiert.
- Typ
Auf Basis des Typs wird der parenterale Verpackungsmarkt in Ampullen, vorgefüllte Spritzen, Fläschchen, Flaschen, Patronen, Taschen, gebrauchsfertige Systeme und andere segmentiert. Das Segment Fläschchen dominierte den Markt mit dem größten Umsatzanteil im Jahr 2025, der durch den weit verbreiteten Einsatz in in injizierbaren Formulierungen und eine starke Kompatibilität mit automatisierten Füll- und Dichtungssystemen bedingt ist. Pharmazeutische Hersteller bevorzugen Fläschchen für ihre Fähigkeit, Sterilität und lange Haltbarkeit zu erhalten, um Sicherheit und Wirksamkeit von injizierbaren Medikamenten zu gewährleisten. Die Dominanz wird weiter unterstützt durch die umfangreiche Übernahme von Fläschchen in Impfstoffen, Biologen und therapeutischen Injektoren und die Verbesserung ihrer Nachfrage in Krankenhäusern und Kliniken. Vials bieten auch Flexibilität für Ein- und Mehrdosen-Formulierungen, die unterschiedliche klinische und kommerzielle Anforderungen erfüllen.
Das vorgefüllte Spritzensegment wird erwartet, dass das schnellste Wachstum von 2026 bis 2033 bezeugt wird, was durch die steigende Nachfrage nach geduldig-zentrischen Medikamentenlieferungen und die leichte Selbstverwaltung bedingt ist. So erweitern Unternehmen wie Becton Dickinson ihre vorgefüllten Spritzenangebote, um Biologik und monoklonale Antikörpertherapien zu unterstützen. Vorgefüllte Spritzen reduzieren Dosierfehler, verbessern Komfort und verbessern die Patienten-Compliance, wodurch sie in den häuslichen Gesundheits-Einstellungen immer mehr bevorzugt werden. Ihre Annahme wächst auch in Schwellenländern aufgrund einer kostengünstigen Herstellung und reduzierten Medikamentenverschwendung. Die Kombination aus Sicherheit, Komfort und regulatorischer Akzeptanz treibt die schnelle Expansion dieses Segments an.
- durch Verpackungsart
Auf der Grundlage der Verpackungsart wird der Markt in kleinere Mengen parenterale Verpackungen und große Mengen parenterale Verpackungen segmentiert. Kleinere Volumen parenterale Verpackung hielt den größten Marktanteil im Jahr 2025, angetrieben durch seine umfangreiche Anwendung in Impfstoffen, Insulin und Biologik, die genaue Dosierungen erfordern. Kleinere Behälter sorgen für ein reduziertes Kontaminationsrisiko und ermöglichen eine kontrollierte Verabreichung in klinischen und ambulanten Einstellungen. Krankenhäuser und Krankenpflegezentren bevorzugen kleinere Volumenformate für ihre einfache Handhabung, Lagerung und schnelle Verwaltung. Das Segment profitiert auch von technologischen Fortschritten in Glas- und Polymer-basierten Materialien, die die Arzneimittelstabilität und Verpackungsintegrität verbessern.
Große Volumen parenterale Verpackung wird erwartet, dass das schnellste Wachstum, unterstützt durch steigende Nachfrage in intravenösen Flüssigkeiten, parenterale Ernährung und großdosis Biologik. Zum Beispiel hat Fresenius Kabi sich darauf konzentriert, seine Reihe von großvolumigen Taschen für Infusionstherapien zu erweitern, die Versorgung mit Krankenhäusern und Pflegemärkten. Die großvolumige Verpackung verbessert die Effizienz bei der hochvolumigen Medikamenten-Administration und reduziert die Häufigkeit von Dosiereingriffen. Das Wachstum des chronischen Krankheitsmanagements und die kritischen Pflegeeinstellungen fördern die Nachfrage. Die Skalierbarkeit und Eignung für den Krankenhausgebrauch des Segments treiben seine schnelle Expansion voran.
- Nach Bestelltyp
Auf Basis des Bestelltyps wird der parenterale Verpackungsmarkt in kundenspezifische Bestellungen und Standardaufträge unterteilt. Standardaufträge dominierten den Markt im Jahr 2025, angetrieben durch hochvolumige pharmazeutische Produktion und Routine injizierbare Formulierungen. Standardisierte Verpackung sorgt für schnellere Produktion, geringere Kosten und einfachere regulatorische Compliance für Pharmahersteller. Diese Aufträge erfüllen die konsequente Marktnachfrage und erleichtern das globale Supply Chain Management. Das Segment profitiert von einer weit verbreiteten Adoption über Impfstoffe, Biologen und Kleinmoleküle, wodurch die Effizienz in Produktion und Vertrieb gesteigert wird.
Maßgeschneiderte Aufträge werden durch steigende Nachfrage nach personalisierten Medikamenten und Spezialbiologiken, die maßgeschneiderte Verpackungslösungen erfordern, am schnellsten wachsen. Zum Beispiel bietet West Pharmaceutical Services maßgeschneiderte Verpackungslösungen, um spezifische Anforderungen an die Arzneimittelverträglichkeit und Regulierung zu erfüllen. Maßgeschneiderte Verpackung verbessert die Patientensicherheit, reduziert die Drogenverschwendung und unterstützt Nischentherapiebereiche. Pharmaunternehmen entscheiden sich zunehmend für kundenspezifische Formate, um Produkte zu differenzieren und spezifische Endverbraucheranforderungen zu erfüllen. Das Wachstum des Segments wird durch die expandierende Biologik und Spezialstoffpipeline beschleunigt.
- Durch Dosierungsart
Auf Basis des Dosierungstyps wird der Markt in Einzeldosierung und Mehrfachdosierung segmentiert. Alleindosierung dominierte den Markt im Jahr 2025, angetrieben durch seine höhere Sicherheit, geringeres Kontaminationsrisiko und Komfort für die ambulante Verabreichung. Einzeldosenformate sind weit verbreitet für Impfstoffe, Insulin und hochpotenzfähige Biologik, die eine genaue Dosierung und minimale Verschwendung gewährleisten. Krankenhäuser und Kliniken bevorzugen Einzeldosenverpackungen, um die Handhabung zu vereinfachen und Fehler in der Medikamentenverwaltung zu reduzieren. Technologische Fortschritte in Materialien und Dichtungssystemen stärken die Dominanz dieses Segments weiter.
Mehrere Dosierungen werden erwartet, dass das schnellste Wachstum aufgrund der steigenden Nachfrage nach kostengünstigen Lösungen in hochvolumigen Behandlungen und Krankenhaus-basierte Verwaltung. Zum Beispiel unterstützen die Multi-Dosis-Flaschensysteme von BD chronische Krankheitsmanagement- und Massenimmunisationsprogramme. Multiple-Dosis-Formate reduzieren die Speicheranforderungen und die Gesamtbehandlungskosten unter Beibehaltung der Sterilität und Wirksamkeit. Das Segment wird zunehmend in kritischen Pflege- und großflächigen therapeutischen Anwendungen eingesetzt, wodurch die Markterweiterung vorangetrieben wird.
- Durch den Verteilerkanal
Auf Basis des Vertriebskanals wird der Markt in Direktverkäufe, medizinische Geschäfte/Apotheken, E-Commerce und andere segmentiert. Direkte Verkäufe dominierten den Markt im Jahr 2025, angetrieben durch starke Beziehungen zwischen Pharmaherstellern und Krankenhäusern, Kliniken und Vertragsforschungsorganisationen. Direkte Verteilung gewährleistet die Produktintegrität, die Einhaltung der Anforderungen an die Kältekette und die rechtzeitige Abgabe kritischer parenteraler Medikamente. Hersteller nutzen auch direkte Verkäufe, um die Kontrolle über Preise, Qualität und regulatorische Einhaltung zu halten.
E-Commerce wird mit dem schnellsten Wachstum bezeugt, unterstützt durch die zunehmende Einführung digitaler Plattformen für die pharmazeutische Beschaffung. So bieten McKesson Online-Vertriebskanäle Krankenhäuser und Apotheken einen einfachen Zugang zu parenteralen Verpackungsprodukten. E-Commerce bietet Bequemlichkeit, schnellere Auftragsabwicklung und breitere Produktsichtbarkeit, insbesondere in Schwellenländern. Der Ausbau der Online-Parfüm-Einzelhandels- und B2B-Beschaffungslösungen beschleunigt das Wachstum dieses Segments.
- Von Therapeutic Areas
Auf der Grundlage der therapeutischen Bereiche wird der Markt in Herz-Kreislauf-, Stoffwechsel-, Geburts-/Gynäkologie, Dermatologie, Endokrinologie und Stoffwechselerkrankungen, Gastroenterologie, Augenheilkunde, Schmerzmanagement, seltene Krankheiten, Infektionskrankheiten und andere segmentiert. Infektiöse Krankheiten dominierten den Markt im Jahr 2025, angetrieben durch hohe Nachfrage nach Impfstoffen und injizierbaren Antibiotika in entwickelten und Schwellenländern. Krankenhäuser, Kliniken und Impfprogramme bevorzugen Elternformate, um eine schnelle Wirksamkeit und kontrollierte Dosierung zu gewährleisten. Das Segment profitiert von staatlichen Immunisierungsinitiativen und zunehmendem Fokus auf infektiöses Krankheitsmanagement weltweit.
Seltene Krankheiten werden erwartet, dass das schnellste Wachstum, die durch steigende Entwicklung von Waisendrogen und Spezialbiologik, die präzise parenterale Lieferung. Zum Beispiel hat Novartis seine parenteralen Lösungen für seltene Krankheitstherapien erweitert, die Krankenhaus- und Hauspflegeverwaltung unterstützt. Der wachsende Fokus auf gezielte Therapien und personalisierte Medizin treibt die Nachfrage nach kleinvolumigen, hochpotenzfähigen injizierbaren Formaten. Das Wachstum dieses Segments wird durch regulatorische Anreize und erhöhte Investitionen in die Pipelines zur Behandlung seltener Krankheiten beschleunigt.
- Mit dem Endbenutzer
Auf der Grundlage des Endbenutzers wird der Markt zu Pharmaherstellern, Krankenhäusern, Spendern, Kliniken, Krankenstation, Vertragsforschungsorganisationen und anderen segmentiert. Krankenhäuser dominierten den Markt im Jahr 2025, angetrieben durch hohe Patientenmengen und umfangreiche Verwendung von parenteralen Medikamenten für kritische Pflege, Chirurgie und ambulante Behandlung. Krankenhäuser benötigen vielfältige Verpackungsformate, um Einzeldosen, Mehrdosen und großvolumige Therapien zu unterstützen und gleichzeitig Sterilität und regulatorische Compliance zu gewährleisten. Das Segment profitiert auch von einer schnellen Einführung fortschrittlicher Verpackungstechnologien und automatisierter Dosiersysteme.
Pharmazeutische Hersteller sollen durch die zunehmende Auslagerung von Verpackungsanforderungen und die Erweiterung der Biologik und der Impfstoffproduktion das schnellste Wachstum bezeugen. Zum Beispiel hat Pfizer seine parenteralen Verpackungen skaliert, um die globale Impfstoffnachfrage effizient zu erfüllen. Hersteller bevorzugen zunehmend vorgefüllte Spritzen, Fläschchen und gebrauchsfertige Systeme, um die Produktion und Verteilung zu optimieren. Der Fokus auf hochwertige, skalierbare Verpackungslösungen für neue Arzneimittelpipelines beschleunigt das Wachstum in diesem Segment.
Asien-Pazifik Parenteral Packaging Market Regionale Analyse
- China dominierte den parenteralen Verpackungsmarkt mit dem größten Umsatzanteil im Jahr 2025, der von seiner umfangreichen pharmazeutischen Fertigungsbasis, der wachsenden Biologik und der Impfstoffproduktion und der Erhöhung der Investitionen in die Infrastruktur im Gesundheitswesen angetrieben wird
- Robuste staatliche Unterstützung für pharmazeutische Innovation, verbunden mit steigender Nachfrage nach injizierbaren Therapien und Impfstoffen, verstärkt Chinas Führung auf dem regionalen Markt
- Die Präsenz führender Inlandsverpackungshersteller, Partnerschaften mit globalen Pharmaunternehmen sowie die Einführung fortschrittlicher und kostengünstiger Fläschchen, vorgefüllter Spritzen und gebrauchsfertiger Systeme konsolidieren Chinas dominante Position während der Prognosezeit. Ausbau der Kaltkettenlogistik, wachsende Krankenhaus- und Kliniknetze und zunehmende Übernahme von Biologik verstärkt die Marktdurchdringung in städtischen und halbstädtischen Gebieten
Japan Parenteral Verpackungsmarkt Einblick
Der Japan-Markt wird voraussichtlich von 2026 bis 2033 stetig wachsen, unterstützt von seinem fortgeschrittenen Pharma-Sektor, starkem Fokus auf Biologik und Spezialinjektionen und strenge Einhaltung regulatorischer Standards. Japanische Pharmaunternehmen übernehmen zunehmend vorgefüllte Spritzen, polymerbasierte Verpackungen und gebrauchsfertige Formate, um die Arzneimittelsicherheit, Dosiergenauigkeit und betriebliche Effizienz zu gewährleisten. Kontinuierliche FuE-Investitionen, technologische Innovation in Verpackungsmaterialien und Kooperationen mit globalen Verpackungsanbietern verstärken den stetigen Wachstumsausblick des Marktes. Japans Schwerpunkt auf Qualität, regulatorische Compliance und patientenzentrierten Lösungen unterstreicht seine starke regionale Positionierung.
Indien Parenteral Packaging Market Insight
Indien wird in den Jahren 2026–2033 den schnellsten CAGR im asiatisch-pazifischen parenteralen Verpackungsmarkt registrieren, der durch steigende pharmazeutische Produktion, wachsende Impfstoff- und Biologikproduktion und zunehmende Einführung fortschrittlicher injizierbarer Therapien gefördert wird. Die Ausweitung der Gesundheitsinfrastruktur, die Urbanisierung und die steigenden Mittelschichtpopulationen beschleunigen das Marktwachstum. Die Nachfrage nach erschwinglichen, einfach zu bedienenden vorgefüllten und gebrauchsfertigen Systemen ist besonders stark bei Krankenhäusern, Kliniken und Pflegeanbietern. Die Ausweitung des Einzelhandels, das Wachstum des E-Commerce und die Partnerschaften mit globalen Verpackungs- und Pharmamarken erhöhen die Zugänglichkeit. Regierungsinitiativen zur Unterstützung lokaler pharmazeutischer Produktions- und Impfprogramme sorgen für Indiens Entstehen als den am schnellsten wachsenden Markt in der Region.
Welche sind die Top-Unternehmen in Asien-Pazifik Parenteral Packaging Market
Die parenterale Verpackungsindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- SCHOTT AG(Deutschland)
- Smiths(US)
- WILCO AG(Schweiz)
- Genesis Packaging Technologies(US)
- Baxter(US)
- RONDO BURGDORF AG (Schweiz)
- ISOVOLTA AG (Austria)
- NNE (Dänemark)
- Tekni-Plex, Inc (USA)
- Catalent, Inc (USA)
- Wipak Group (Finnland)
- ProAmpac (USA)
- Nolato AB (Schweden)
- SiO2 Materials Science (US)
Neueste Entwicklungen in Asien-Pazifik Parenteral Packaging Market
- Im Dezember 2023 kündigte SCHOTT Pharma die Erweiterung seiner Tätigkeit durch die Errichtung einer neuen Produktionsstätte in Serbien an. Diese strategische Investition zielt darauf ab, die Produktionskapazität des Unternehmens deutlich zu erhöhen, um die steigende globale Nachfrage nach parenteraler Verpackung zu erfüllen. Die Entwicklung soll die Effizienz der Lieferkette verbessern, die Vorlaufzeiten reduzieren und die Wettbewerbsfähigkeit von SCHOTT in wichtigen internationalen Märkten stärken. Die neue Anlage unterstreicht auch das Engagement des Unternehmens, die wachsenden Pharma- und Biotech-Sektoren mit hochwertigen, zuverlässigen Verpackungslösungen zu unterstützen
- Im Jahr 2023 stellte Gerresheimer Cyclic Olefin Polymer (COP) Fläschchen vor, die speziell für empfindliche Biologen entwickelt wurden, einschließlich mRNA-basierter Medikamente. Diese Fläschchen bieten eine verbesserte Arzneimittelsicherheit, indem sie eine überlegene chemische Stabilität und eine reduzierte Interaktion mit hochpotenzhaltigen Formulierungen bieten und die Integrität der nächsten Generation therapeutischen Behandlungen gewährleisten. Die Innovation unterstützt den wachsenden Bedarf an fortschrittlichen Materialien in der parenteralen Verpackung und ermöglicht es Pharmaunternehmen, Herausforderungen im Zusammenhang mit der Biologik und der Impfstofflieferung zu bewältigen. Der Start verstärkt die Position von Gerresheimer als führender Anbieter von technologisch fortschrittlichen Verpackungslösungen auf dem Weltmarkt
- Im Jahr 2023 startete BD (Becton, Dickinson und Company) eine vorgefüllte Spülspritze mit einer integrierten Desinfektionseinheit, die darauf abzielt, die Arzneimittel-Administration in klinischen Einstellungen zu optimieren. Die Lösung verbessert die Betriebssicherheit durch Minimierung von Kontaminationsrisiken bei Injektionen und verbessert die Effizienz durch Reduzierung der für die Vorbereitung erforderlichen Schritte. Diese Innovation erweitert das BD-Portfolio im Bereich der parenteralen Verpackung und unterstützt Gesundheitsdienstleister bei der Bereitstellung sicherer und zuverlässiger Therapien, insbesondere in hochvolumigen Krankenhäusern und ambulanten Umgebungen
- In 2022 stellte Terumo Pharmaceutical Solutions (TPS) eine auf hochvolumige Biotech-Medikamente spezifisch zugeschnittene fertige Polymerspritze vor. Diese Entwicklung befasst sich mit kritischen Branchenherausforderungen wie der Aufrechterhaltung der Drogenstabilität, der Sicherstellung der Sterilität und der Aufnahme komplexer biologischer Formulierungen. Die Lösung bietet eine robuste und skalierbare Verpackungsoption für Pharmahersteller, die Position von TPS im wettbewerbsfähigen biopharmazeutischen Verpackungssegment zu stärken und eine effizientere Herstellung fortschrittlicher injizierbarer Therapien zu ermöglichen
- Im Jahr 2021 begann die SCHOTT AG mit dem Bau eines zweiten Schmelztanks für Pharmaglasschlauch, um die Produktionskapazität zu erweitern. Diese Expansion soll die steigende Nachfrage nach qualitativ hochwertigen parenteralen Glasverpackungen, insbesondere für Impfstoffe, Biologik und injizierbare Medikamente, erfüllen. Die zusätzliche Kapazität ermöglicht es SCHOTT, weltweite Pharmakunden besser zu bedienen und gleichzeitig die langfristige Wachstumsstrategie im Gesundheitswesen zu unterstützen. Die Initiative spiegelt die laufenden Investitionen des Unternehmens in die Infrastruktur wider, um Zuverlässigkeit, Präzision und Skalierbarkeit in Glasverpackungslösungen zu gewährleisten.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











