



Marktsegmentierung für Angioplastieballons in Europa nach Typ (Standardballon-Angioplastie, medikamentenbeschichtete Ballon-Angioplastie (DCB), Schneidballons, Scoring-Ballons und Stentgraft-Ballonkatheter), Material (Nylon, Polyurethan, Silikon-Urethan-Copolymere und andere), Ballontyp (semi-nachgiebig und nicht-nachgiebig), Indikation (Koronar-Angioplastie, Venen-Angioplastie, Karotis-Angioplastie, Nierenarterien-Angioplastie und periphere Angioplastie) und Endnutzer (Herzkatheterlabore, Krankenhäuser, Fachkliniken, ambulante Operationszentren und Diagnosezentren) – Branchentrends und Prognose bis 2033
Was ist die Europe Angioplasty Balloons Marktgröße und Wachstumsrate
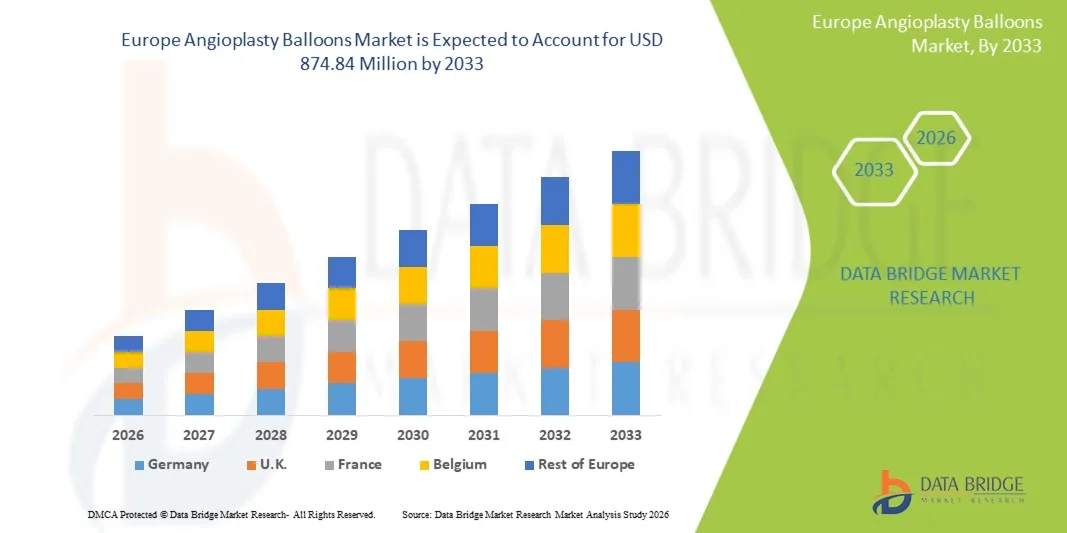
- Laut Data Bridge Market Research Analysis wurde die Marktgröße der Angioplastie-Ballons in Europa geschätzt795,22 Mio. USD im Jahr 2025und wird voraussichtlich erreichen874,84 Mio. USD bis 2033, beiCAGR von 1,2%während des Prognosezeitraums
- Das Marktwachstum wird größtenteils durch die zunehmende Prävalenz von Herz-Kreislauf-Erkrankungen, die zunehmende geriatrische Bevölkerung und kontinuierliche technologische Fortschritte bei minimalinvasiven Interventionsverfahren in ganz Europa, die die Behandlungsergebnisse und die Verfahrenseffizienz verbessern
- Die zunehmende Vorliebe für minimal invasive Operationen, die zunehmende Übernahme von Drogen- und Scoring-Ballons und eine starke Gesundheitsinfrastruktur in Ländern wie Deutschland, Frankreich und Großbritannien bilden Angioplastie-Ballons als kritische Komponente in der modernenHerz-KreislaufBehandlung. Diese konvergierenden Faktoren beschleunigen die Einführung fortschrittlicher Angioplastielösungen, wodurch das Marktwachstum deutlich gesteigert wird
Marktgröße und Prognose
- Globaler Marktwert (2025):795,22 Mio. USD
- Voraussichtlicher Marktwert (2033):874,84 Mio. USD
- Wettervorhersage CAGR (2026–2033):1.2%
Was sind die großen Takeaways Europas Angioplasty Balloons Market
- Angioplasty Ballons, die zur Dilatation von verengten oder blockierten Koronarien und peripheren Arterien verwendet werden, sind zunehmend kritische Bestandteile moderner Interventionskardiologieverfahren in Krankenhäusern und spezialisierten Herzzentren aufgrund ihrer minimalinvasiven Natur, Präzision und Integration mit fortgeschrittenen Kathetersystemen
- Die eskalierende Nachfrage nach Angioplastikballons wird in erster Linie durch die steigende Prävalenz von Herz-Kreislauf-Erkrankungen, die wachsende geriatrische Bevölkerung und kontinuierliche technologische Weiterentwicklungen in medikamentösen und Spezialballons, die Verfahrenserfolge und Patientenergebnisse verbessern
- Deutschland dominierte den Europa-Angioplastie-Ballonenmarkt mit dem größten Umsatzanteil von 28,4% im Jahr 2025, gekennzeichnet durch eine etablierte Gesundheitsinfrastruktur, eine hohe Einführung minimalinvasiver Verfahren und die Präsenz führender Medizinproduktehersteller
- Frankreich wird voraussichtlich das am schnellsten wachsende Land während des Prognosezeitraums sein, daGesundheitInvestitionen, steigendes Bewusstsein für die Herz-Kreislauf-Gesundheit und Erweiterung der Erstattungsdeckung für Interventionsverfahren
- Drug-Coated Balloon (DCB) Angioplasty Segment dominierte das EuropaAngioplastik BallonsMarkt mit einem Marktanteil von 47,8% im Jahr 2025, angetrieben durch seine bewährte Wirksamkeit bei der Verringerung der Restenose, wachsende klinische Adoption und Kompatibilität mit komplexen koronaren und peripheren Arterie Interventionen
Bericht Scope und Europa Angioplasty Ballons Marktsegmentierung
|
Attribute |
Europa Angioplasty Ballons Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Europa
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert werden, auch eingehende Expertenanalysen, Patientenepidemiologie, Pipelineanalyse, Preisanalyse und regulatorische Rahmenbedingungen. |
Was ist der Schlüsseltrend im Europa Angioplasty Balloons Market
„Innovation in medikamentösen und speziellen Ballons“
- Ein bedeutender und beschleunigter Trend im europäischen Angioplastie-Ballonsmarkt ist die zunehmende Übernahme von Drogen- und Spezial-Ballons, die Verfahrensergebnisse verbessern, Restenoseraten reduzieren und Patientenrückgewinnungszeiten verbessern
- So integriert die SeQuent® Bitte Neo DCB antiproliferative Beschichtung mit fortschrittlicher Kathetertechnologie, wodurch eine präzise arterielle Dilatation ermöglicht wird und gleichzeitig das Risiko einer Gefäßverkleinerung minimiert wird. Ebenso kann der RangerTM Drug-Coated Balloon für komplexe koronare Läsionen verwendet werden, was eine zuverlässige Leistung und eine verbesserte Langzeitpatenz bietet.
- Spezielle Balloninnovationen, wie z.B. Scoring- und Schneidballons, ermöglichen eine kontrollierte Plaque-Modifikation und eine bessere Gefäßerweiterung und reduzieren Traumata auf arterielle Wände. Zum Beispiel verwendet der AngioSculptTM Scoring Ballon ein schraubenlinienförmiges Nitinol Scoring-Element, um die Lumenzunahme während der Angioplastieverfahren zu optimieren.
- Die Integration mit Abbildungs- und Liefersystemen ermöglicht Interventionskardiolologen, höhere Präzision und verbesserte Verfahrenseffizienz zu erreichen. Durch fortgeschrittene Katheter-Designs können Ärzte knusprige Gefäße effektiver navigieren, die Behandlungserfolgsraten erhöhen
- Der Trend zu zielgerichteteren, effizienten und klinisch optimierten Ballons setzt die Erwartungen an interventionelle Kardiologieverfahren um. So entwickeln Unternehmen wie B. Braun in der nächsten Generation drogenbeschichtete Ballons mit verbesserter Beschichtungsuniformalität und Trackability
- Die Nachfrage nach fortgeschrittenen Ballons mit überlegenen Sicherheits- und Wirksamkeitsprofilen wächst sowohl in koronaren als auch peripheren Eingriffen rapide, da Krankenhäuser zunehmend bessere Patientenergebnisse und kostengünstige Verfahrenslösungen priorisieren
- Die zunehmende Übernahme von Remote-Prozedur-Überwachungs- und Datenanalysen in die interventionelle Kardiologie erhöht die Prozessplanung und Ballonauswahl, verbessert die Sicherheit und langfristige Ergebnisse für Patienten in europäischen Krankenhäusern
Europa Angioplasty Ballons Marktdynamik
Fahrer
„Rising Cardiovascular Disease Prevalence and Minimal Invasive Preference“
- Die zunehmende Prävalenz von Herz-Kreislauf-Erkrankungen in ganz Europa, verbunden mit einer wachsenden Vorliebe für minimal-invasive Verfahren, ist ein wesentlicher Treiber für die erhöhte Nachfrage nach Angioplastie-Ballons
- Zum Beispiel berichtete Medtronic im März 2025 Fortschritte bei medizinisch-beschichteten Ballonliefersystemen, die für komplexe koronare und periphere Eingriffe ausgelegt sind und verbesserte klinische Ergebnisse anstreben. Solche Entwicklungen von Schlüsselunternehmen dürften das Marktwachstum während der Prognosezeit vorantreiben
- Da Patientenpopulationen Alter und Koronare Arterienkrankheit häufiger werden, bieten Angioplastie Ballons effektive, weniger invasive Alternativen zur offenen Chirurgie, bieten schnellere Erholungszeiten und reduzierte Krankenhausaufenthalte
- Darüber hinaus ist die zunehmende Sensibilisierung von Gesundheitsdienstleistern über die Vorteile von Drogen- und Spezialballons eine bevorzugte Wahl für Routine- und komplexe Interventionen, die nahtlos mit modernen Herzpflegeprotokollen integriert
- Die Effizienz, Sicherheit und Verfahrensflexibilität zeitgenössischer Angioplastie-Ballons sowie Fortschritte in der Kathetertechnologie und der Medikamentenlieferung sind wichtige Faktoren, die ihre Annahme in europäischen Krankenhäusern und spezialisierten Herzzentren fördern
- Erhöhte Investitionen in Krankenhausinfrastruktur und Katheterisierungslabore in ganz Europa unterstützen die Einführung fortschrittlicher Ballontechnologien. So rüsten neue Herzzentren in Frankreich und Italien Interventionssuiten mit hochmodernen Ballonliefersystemen aus
- Strategische Partnerschaften zwischen Ballonherstellern und Kardiologiegesellschaften treiben klinische Bildungs- und Ausbildungsprogramme, verbessern Verfahrenskenntnisse und fördern eine breitere Einführung spezialisierter Ballontechnologien
Zurückhaltung/Challenge
„Kost- und Regulatorische Compliance-Hürden“
- Die hohen Gerätekosten und strengen regulatorischen Anforderungen stellen erhebliche Herausforderungen für eine breitere Akzeptanz von Angioplastie-Ballons in ganz Europa dar, was die Durchdringung in preissensitiven Gesundheitssystemen begrenzt.
- So haben z.B. hochkarätige Berichte über die Einschränkung der Verfahrenserstattung und unterschiedliche Zulassungsstandards in Ländern einige Krankenhäuser vorsichtig über Investitionen in Premium-Drogen- oder Spezialballons gemacht.
- Diese Bedenken durch eine bessere Kosteneffizienz, klare klinische Beweise und eine Angleichung an die europäischen Regulierungsleitlinien sind für eine größere Akzeptanz von entscheidender Bedeutung. Unternehmen wie Boston Scientific betonen klinische Studiendaten und regulatorische Compliance in ihrem Marketing, um Krankenhäuser und Kliniker zu beruhigen
- Darüber hinaus kann die Komplexität der Ausbildung von interventionellen Kardiolologen, um fortgeschrittene Ballon-Technologien verwenden, die Annahme verzögern, insbesondere in kleineren oder weniger spezialisierten Zentren, wodurch eine vorübergehende Barriere für das Marktwachstum
- Überwindung dieser Herausforderungen durch ärztliche Bildungsprogramme, kostenoptimierte Ballon-Designs und optimierte regulatorische Zulassungen werden für ein nachhaltiges Wachstum des europäischen Angioplastie-Ballonsmarktes von entscheidender Bedeutung sein.
- Die Variabilität der Krankenversicherungs- und Rückerstattungspolitiken in ganz Europa kann die Einführung von hochpreisigen Ballons verlangsamen, insbesondere in Osteuropa, wo die Finanzierung für fortgeschrittene Herzgeräte begrenzt ist
- Begrenzte langfristige klinische Ergebnisse Daten für neuere Spezialballons können Hesitation zwischen Klinikern und Krankenhaus-Beschaffungsteams erstellen. Zum Beispiel bevorzugen einige Zentren etablierte Ballontypen, bis ausreichende reale Beweise die Wirksamkeit und Sicherheit neuer Technologien validieren
Wie wird der Europe Angioplasty Balloons Market segmentiert
Der Markt wird auf der Grundlage von Art, Material, Ballontyp, Krankheitsanzeige und Endverbraucher segmentiert.
- Typ
Auf Basis des Typs wird der europäische Angioplastik-Ballonmarkt in Plain Old Balloon Angioplasty (POBA), Drug-Coated Balloon (DCB) Angioplasty, Cutting Balloons, Scoring Balloons und Stent Graft Balloon Catheter segmentiert. Das Segment Drug-Coated Balloon (DCB) dominierte den Markt mit dem größten Umsatzanteil von 47,8% im Jahr 2025, angetrieben durch seine bewährte Wirksamkeit bei der Reduzierung von Restenose, wachsender klinischer Adoption und Eignung für komplexe koronare und periphere Interventionen. Interventionskardiologe bevorzugen häufig DCBs für Hochrisikopatienten, da sie lokalisierte Medikamente an die arteriellen Wände liefern, ohne permanente Implantate zu verlassen. Das Segment profitiert auch von Innovationen in Beschichtungstechnologien und Liefersystemen, die die Verfahrensgenauigkeit verbessern. Krankenhäuser und Cath Labors in Deutschland, Frankreich und den USA nutzen regelmäßig DCBs, um ihre dominante Marktposition zu stärken. Die Erhöhung der klinischen Belege zur Unterstützung langfristiger Patientenergebnisse beschleunigt die Adoption weiter. Darüber hinaus fördern Partnerschaften zwischen Herstellern und Gesundheitseinrichtungen das Bewusstsein und die Ausbildung, die Segmentführung nachhaltig.
Das Segment Cutting Balloon wird erwartet, dass das schnellste Wachstum von 2026 bis 2033, durch steigende Adoption in komplexen Läsionsbehandlungen, einschließlich kalkulierten und fibrotischen Plaques. Schneiden Ballons bieten kontrollierte Scoring der Plaque, Verbesserung der Lumengewinn und Verfahrensergebnisse, während Trauma zu arteriellen Wänden zu reduzieren. Sie werden aufgrund von Präzision und Sicherheit zunehmend in Spezialkliniken und tertiären Herzzentren übernommen. Klinische Studien zeigen verbesserte Ergebnisse bei herausfordernden Läsionen weitere Unterstützung Markterweiterung. Die zunehmende Prävalenz von Herz-Kreislauf-Erkrankungen und alternden Bevölkerungen treibt die Nachfrage nach dem Zerschneiden von Ballons in ganz Europa an. Die Hersteller fokussieren sich auf Schneidballons der nächsten Generation mit verbesserten Liefer- und Sicherheitsprofilen und sorgen für ein anhaltendes Wachstum.
- Von Material
Auf Basis von Material wird der Markt zu Nylon-, Polyurethan-, Siliconurethan-Copolymeren und anderen segmentiert. Das Segment Nylon dominierte den Markt im Jahr 2025 aufgrund seiner ausgezeichneten Flexibilität, Trackability und Kompatibilität mit komplexer Katheternavigation. Nylonballons werden von interventionellen Kardiologen für tortige und verkalkte Gefäße sehr begünstigt und bieten zuverlässige Leistung über koronare und periphere Verfahren. Ihre Wirtschaftlichkeit und breite Verfügbarkeit machen sie für die meisten Krankenhäuser geeignet. Sie weisen auch eine gute Expansionskontrolle auf, wodurch Verfahrenskomplikationen reduziert werden. Kontinuierliche FuE hat die materielle Haltbarkeit und Sicherheit verbessert, die Dominanz weiter zu stärken. Die Adoption ist in Deutschland und Frankreich besonders hoch, wo fortgeschrittene Herzzentren auf Nylon-basierten Ballons für Routine- und komplexe Interventionen vertrauen.
Das Segment Silicone Urethan Co-Polymers wird erwartet, dass das schnellste Wachstum von 2026 bis 2033, angetrieben durch eine überlegene Compliance, verbesserte Drogenbeschichtungshaftung und verbesserte Sicherheitsprofile, beobachtet wird. Dieses Material ermöglicht eine präzise arterielle Expansion während der Minimierung von Gefäßtrauma, so dass es ideal für DCBs und Spezialballons. Die Nachfrage steigt in Krankenhäusern und Spezialkliniken, die fortschrittliche Lösungen für Hochrisikopatienten suchen. Innovation in Polymerformulierungen verbessert die Verfahrensergebnisse und reduziert Komplikationen. Das zunehmende Bewusstsein für Sicherheit und langfristige Wirksamkeit erhöht die Akzeptanz in ganz Europa. Hersteller fördern aktiv die Vorteile dieses Materials, um seinen klinischen Einsatz zu erweitern.
- Mit Ballon-Typ
Auf Basis des Ballontyps wird der Markt in semi-konforme und nicht-konforme Ballons segmentiert. Das Segment Semi-Compliant dominierte den Markt im Jahr 2025, da diese Ballons eine optimale Balance zwischen Flexibilität und Gefäßerweiterungssteuerung bieten, die für eine breite Palette von koronaren und peripheren Eingriffen geeignet ist. Sie entsprechen den unterschiedlichen Gefäßdurchmessern und navigieren knusprige Anatomien, wodurch Verfahrenskomplikationen reduziert werden. Die Kompatibilität mit DCBs, Scoring und Schneidballons verbessert die klinische Adoption weiter. Krankenhäuser und Cath Labs bevorzugen semi-konforme Ballons für Routineeingriffe. Kontinuierliche Innovation im Katheter- und Ballondesign stärkt ihr klinisches Nutzen. Ihre breite Verfügbarkeit und Wirtschaftlichkeit unterstützen die laufende Dominanz.
Das Non-Compliant-Segment wird voraussichtlich das schnellste Wachstum von 2026 bis 2033 beobachten, das durch seine Präzision in Hochdruckanwendungen und den Einsatz in der Nachdilation von gesäten Arterien getrieben wird. Nicht-konforme Ballons sind bei komplexen Läsionen kritisch, bei denen eine kontrollierte Dilation erforderlich ist, um den Gefäßbruch zu vermeiden. Ihre Annahme steigt in tertiären Herzzentren, die fortgeschrittene Interventionen durchführen. Verbesserte Materialtechnologie und Sicherheit verbessert das Marktwachstum. Das zunehmende Bewusstsein für die Verfahrensgenauigkeit der Kardiolologen beschleunigt die Nachfrage. Hersteller investieren in nicht-konforme Ballons der nächsten Generation mit erhöhter Lieferbarkeit und Trackability.
- Durch Krankheitsanzeige
Auf Basis der Krankheitsanzeige wird der Markt in koronäre Angioplastie, venöse Angioplastie, Carotid-Angioplastie, Nierenarterie-Angioplastie und periphere Angioplastie segmentiert. Das Segment Coronary Angioplasty dominierte den Markt im Jahr 2025, was die meisten Verfahren aufgrund der hohen Prävalenz der koronaren Arterienkrankheit in Europa ausmachte. Coronary Interventionen werden routinemäßig in Krankenhäusern und spezialisierten Kath Labors durchgeführt, mit Drogen-beschichteten und Spezialballons gut etabliert. Technologische Innovation, Rückerstattungsunterstützung und verbesserte Patientenergebnisse stärken die Führung des Segments. Erhöhung der Zahl der älteren Patienten treiben Prozedurvolumina. Klinische Richtlinien fördern weiterhin minimalinvasive koronare Eingriffe. Führende Hersteller fokussieren sich auf Produktportfolios, die auf koronare Verfahren zugeschnitten sind und die Dominanz erhalten.
Das Segment Peripheral Angioplasty wird das schnellste Wachstum von 2026 bis 2033 beobachten, das durch zunehmendes Auftreten peripherer Arterien, insbesondere bei älteren Menschen, verursacht wird. Periphere Eingriffe erfordern spezialisierte Ballons, einschließlich medikamentös beschichtete und scoring Arten, für komplexe Läsionen in Bein- und Armarterien. Das zunehmende Bewusstsein bei Ärzten und Patienten, kombiniert mit der Einführung minimalinvasiver Techniken, beschleunigt das Marktwachstum. Hersteller stellen fortgeschrittene Peripherieballons mit besserer Sicherheit und Trackability vor. Die Erweiterung der Infrastruktur in Spezialkliniken und Krankenhäusern unterstützt die Adoption. Steigende Fokus auf Patientenkomfort und reduzierte Krankenhausaufenthalte weitere Antriebe Nachfrage.
- Mit dem Endbenutzer
Auf der Grundlage des Endbenutzers wird der Markt in Cath-Labels, Krankenhäuser, Spezialkliniken, ambulatorische Chirurgiezentren und diagnostische Zentren segmentiert. Das Segment Hospitals dominierte den Markt im Jahr 2025, aufgrund großer Prozedurmengen, fortgeschrittener Infrastruktur und Präsenz von erfahrenen interventionellen Kardiologen. Krankenhäuser führen komplexe koronare und periphere Eingriffe durch und investieren stark in DCBs, Scoring und Schneidballons. Ein hoher Patientenfußfall, eine routinemäßige Einführung innovativer Verfahren und etablierter Herzprogramme tragen zum führenden Marktanteil bei. Kontinuierliche Ausbildung und klinische Ausbildung stärken die Verfahrensergebnisse. Krankenhäuser nutzen auch fortschrittliche Bild- und Liefersysteme, verstärken Dominanz.
Das Segment Specialty Clinics wird von 2026 bis 2033 mit dem schnellsten Wachstum rechnen, da kleinere Kliniken zunehmend minimalinvasive Eingriffe für gezielte Populationen annehmen. Spezialkliniken erweitern die Infrastruktur für periphere und koronare Eingriffe mit hochpräzisen, patientenspezifischen Ballontherapien. Steigende Herz-Kreislauf-Bewusstheit, Verfahrenseffizienz und kostengünstige Pflegemodelle treiben schnelle Annahme. Kliniken investieren in DCBs und schneiden/scoring Ballons für Nischenpatienten. Schulungsprogramme und Partnerschaften mit Herstellern unterstützen die klinische Expertise. Die zunehmende Patientenpräferenz für ambulante und pflegebedürftige Eingriffe stärkt das Wachstum.
Welche Region hält den größten Teil des Europa Angioplasty Ballons Markt
- Deutschland dominierte den Europa-Angioplastie-Ballonenmarkt mit dem größten Umsatzanteil von 28,4% im Jahr 2025, gekennzeichnet durch eine etablierte Gesundheitsinfrastruktur, eine hohe Einführung minimalinvasiver Verfahren und die Präsenz führender Medizinproduktehersteller
- Patienten und Krankenhäuser im Land hochwertig fortschrittliche Ballon-Technologien, wie medikamentöse, Schneide- und Scoring-Ballons, für ihre bewährte Wirksamkeit bei der Verringerung der Restenose, Verbesserung der Verfahrensergebnisse und Unterstützung minimalinvasiver koronare und peripherer Eingriffe
- Diese weit verbreitete Adoption wird durch hohe Gesundheitsausgaben, fortgeschrittene Herz-Kreislauf-Einrichtungen und starke klinische Expertise bei interventionellen Kardiologen unterstützt und Deutschland als primärer Markt für Angioplastik-Ballons in ganz Europa etabliert.
Deutschland Angioplasty Balloons Market Insight
Der deutsche Angioplastie-Ballonsmarkt eroberte 2025 den größten Umsatzanteil von 28,4%, der von etablierten Gesundheitsinfrastrukturen, hohen Verfahrensmengen und der Präsenz führender interventioneller Hersteller von Kardiologiegeräten angetrieben wurde. Krankenhäuser und spezialisierte Cath Labors priorisieren die Verwendung von fortschrittlichen Ballon-Technologien, einschließlich medikamentös beschichteten, Schneiden und Scoring Ballons, für komplexe koronare und periphere Interventionen. Der starke Fokus des Landes auf minimalinvasive Verfahren und laufende klinische Trainingsprogramme unterstützt die breite Akzeptanz. Darüber hinaus fördern die Rückzahlungspolitik und die Gesundheitsinitiativen den Einsatz innovativer Ballons in Krankenhäusern und Herzzentren. Kontinuierliche Investitionen in Forschung und Entwicklung sowie Partnerschaften zwischen Herstellern und Dienstleistern im Gesundheitswesen sind eine weitere Markterweiterung. Deutschlands Schwerpunkt auf Patientensicherheit und Verfahrenseffizienz sorgt für eine anhaltende Nachfrage nach Angioplastieballons in der ganzen Region.
Frankreich Angioplasty Ballons Markt Insight
Der französische Angioplastie-Ballonsmarkt erwartete, dass er 2025 bei einem bemerkenswerten CAGR wachsen konnte, der durch die zunehmende Herz-Kreislauf-Erkrankung und die zunehmende Sensibilisierung bei den Anbietern des Gesundheitswesens gefördert wurde. Krankenhäuser und spezielle Herzzentren übernehmen fortschrittliche Ballon-Technologien, einschließlich drogen- und semi-konforme Ballons, für koronare und periphere Eingriffe. Frankreichs Investitionen in Infrastruktur- und Ausbildungsprogramme im Gesundheitswesen verbessern die Verfahrenseffizienz und Adoptionsraten. Der zunehmende Fokus auf minimalinvasive Therapien, Patientensicherheit und langfristigen Ergebnissen unterstützt das Marktwachstum. Darüber hinaus fördern günstige Rückzahlungspolitiken den Einsatz hochpräziser Ballons in komplexen Fällen. Kooperationen zwischen Herstellern und medizinischen Einrichtungen fördern auch die klinische Ausbildung und Verfahrensannahme.
U.K. Angioplasty Ballons Markt Insight
Der US-amerikanische Angioplastie-Ballonenmarkt hielt 2025 einen Umsatzanteil von 15%, der von gut entwickelten Herzpflegeprogrammen, hohen Prozessvolumina und einer wachsenden Einführung minimalinvasiver Interventionen getrieben wurde. Krankenhäuser und Cath Labs nutzen zunehmend drogenbeschichtete und schneidende/scoring Ballons, um die Patientenergebnisse zu verbessern und Restenose zu reduzieren. Das Bewusstsein für Herz-Kreislauf-Erkrankungen bei Patienten und Klinikern trägt zur starken Nachfrage nach fortschrittlichen Ballontechnologien bei. Die robuste Gesundheitsinfrastruktur des Landes unterstützt neben laufenden klinischen Studien und medizinischer Ausbildung die Verfahrensgenauigkeit. Darüber hinaus sorgt die Adoption in öffentlichen und privaten Krankenhäusern für eine weit verbreitete Nutzung. Hersteller fördern aktiv fortschrittliche Ballon-Geräte, die das Marktwachstum in den USA weiter verbessert.
Italien Angioplasty Ballons Markt Insight
Der italienische Angioplastie-Ballonsmarkt trug 2025 8% des europäischen Marktes bei, der durch die Ausweitung der Gesundheitsinfrastruktur und die wachsende Prävalenz von koronaren und peripheren Arterien-Erkrankungen getrieben wurde. Krankenhäuser und Herzzentren nutzen zunehmend drogenbeschichtete, semi-konforme und Spezialballons für minimalinvasive Eingriffe. Der Fokus auf die Verbesserung des Verfahrenserfolgs und die Verringerung der Patientenrückgewinnungszeit unterstützt die Adoption. Klinische Aufklärungsprogramme und Schulungsinitiativen für interventionelle Kardiologe erhöhen die Nutzung in Krankenhäusern. Eine günstige Erstattungsregelung für koronare und periphere Verfahren ist auch die Ermutigung von Krankenhäusern, in fortgeschrittene Ballontechnologien zu investieren. Die Zusammenarbeit mit den Herstellern sorgt für eine kontinuierliche Versorgung innovativer Geräte und fördert die Marktdurchdringung.
Welche sind die Top-Unternehmen in Europa Angioplasty Balloons Markt
Die Europe Angioplasty Balloons Industrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Medtronic (Irland)
- Boston Scientific Corporation (USA)
- Abbott (USA)
- B. Braun SE (Deutschland)
- Terumo Corporation (Japan)
- BIOTRONIK SE & Co. KG (Deutschland)
- Kochen (US)
- Cordis (USA)
- Koninklijke Philips N.V. (Niederländische)
- BD (US)
- AngioDynamics, Inc. (USA)
- Merit Medical Systems, Inc. (USA)
- Teleflex Incorporated (US)
- Integer Holdings Corporation (USA)
- NATEC Medical Ltd. (Irland)
- ENDOCOR GmbH (Deutschland)
- Kardinal Health, Inc. (USA)
- Alvimedica Medical Technologies (Türkei)
- Hexacath (Frankreich)
- QT Vascular Ltd. (Singapur)
Was sind die jüngsten Entwicklungen in Europa Angioplasty Balloons Market
- Im Mai 2025 erhielt Medtronic erweiterte CE‐Mark-Indikationen für seinen PrevailTM-Drogen-beschichteten Ballon (DCB)-Katheter in Europa, einschließlich der Verwendung für komplexe Bifurkationsläsionen und breitere Koronararterie-Krankheitsbehandlungen. Diese Erweiterung baut auf der ursprünglichen europäischen Markteinführung auf und zeigt die zunehmende Einführung fortschrittlicher DCB-Technologien in komplexen Gefäßen in ganz Europa
- Im Mai 2025 kündigte Boston Scientific den Start des Sterling® SL PTA Balloon Dilatation Catheter in Europa an, der speziell für die periphere Angioplastie unter dem Messer mit einem niedrigen Spitzenprofil für eine verbesserte Lieferbarkeit und schnelle Deflation konzipiert wurde. Dieser Start unterstützt Ärzte bei der Behandlung peripherer Arterien mit minimalinvasiven Ballonoptionen
- Im Oktober 2023 präsentierte Boston Scientific auf der TCT-Konferenz klinische Leistungsdaten zu seinem Agent DCB, der den medikamentös beschichteten Ballon deutlich reduzierte Zielläsionsstörungen und myokardielle Infarkt gegenüber unbeschichteter Angioplastie in der In-Stent-Retenose unterstrich, wodurch die klinischen Auswirkungen moderner Ballontherapien, die jetzt in Europa über CE Mark verfügbar sind, untermauert wurden.
- Im Juli 2021 begann Medtronic nach CE-Mark-Zulassung den europäischen Rollout seines neuesten Prevail DCB-Katheters, der auf die Behandlung von Koronararterieerkrankungen, kleinen Gefäßerkrankungen und in-Stent-Retenose mit erhöhter Lieferbarkeit und Sicherheit abzielte, was die Entwicklung von Geräteinnovationen auf dem europäischen Markt widerspiegelt.
- Im Juli 2021 startete Medtronic formell den PrevailTM medikamentös beschichteten Ballonkatheter in Europa nach CE Mark-Zulassung, der Paclitaxel zu arteriellen Geweben liefert und bei perkutanem koronaren Eingriff verwendet wird, um eine Schlüsselprodukteinführung in die interventionelle Kardiologie-Gerätekategorie zu markieren
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











