



Marktsegmentierung für Auftaugeräte in der Zell- und Gentherapie in Europa nach Modalität (Tisch- und tragbare Geräte), Probenart (Zelltherapien und Gentherapien), Typ (manuelles und automatisches Auftausystem), Anwendung (Upstream- und Downstream-Prozesse), Endnutzer (Blutbanken und Transfusionszentren, Krankenhäuser und Diagnostiklabore, Forschungslabore und akademische Einrichtungen, Biotechnologie- und Pharmaindustrie, Nabelschnurblut- und Stammzellbanken, Genbanken und Sonstige), Vertriebskanal (Direktvergabe, Drittanbieter und Sonstige) – Branchentrends und Prognose bis 2033
Europa Zell- und Gentherapie-Messgeräte Marktgröße
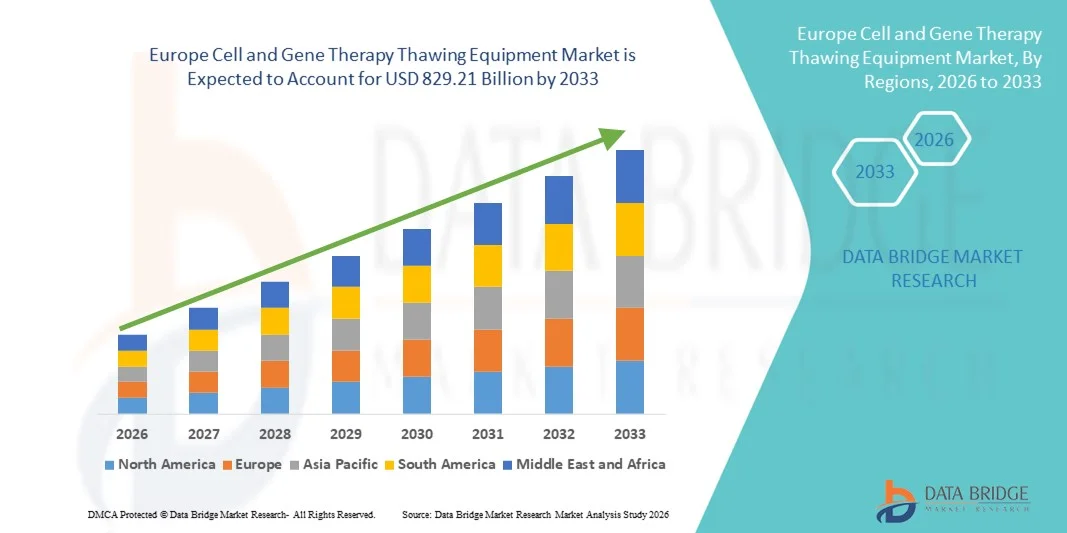
- Nach Data Bridge Market Research Analysis wurde die europäische Zell- und Gentherapie-Rohanlagenmarktgröße bewertet.305,37 Milliarden USD im Jahr 2025und wird voraussichtlich erreichen829,21 Milliarden USD bis 2033, beiCAGR von 13,30%während des Prognosezeitraums
- Das Marktwachstum wird weitgehend durch die rasche Expansion von Zell- und Gentherapie-Forschung und Kommerzialisierung, sowie kontinuierliche technologische Fortschritte in kontrollierten Auftausystemen, was zu einer verbesserten Temperaturgenauigkeit, reduzierten Zellschäden und verbesserten Prozessstandardisierung in klinischen und kommerziellen Fertigungseinstellungen führt
- Darüber hinaus steigt die Nachfrage nach sicheren, zuverlässigen und GMP-konformen Auftaulösungen inBiopharmazeutikaHerstellungs- und klinische Labore sind die Positionierung von Zell- und Gentherapie-Auftaugeräten als kritischer Bestandteil moderner regenerativer Arzneimittel-Workflows, wodurch das Gesamtwachstum des Marktes für Zell- und Gentherapie Thawing Equipment deutlich gesteigert wird.
Marktgröße und Prognose
- Globaler Marktwert (2025):305,37 Mrd. USD
- Voraussichtlicher Marktwert (2033):829,21 Mrd. USD
- Wettervorhersage CAGR (2026–2033):13.30%
Europa Zell- und Gentherapie-Messgeräte Marktanalyse
- Zell- und Gentherapie-Auftaugeräte, die darauf ausgelegt sind, kontrollierte, einheitliche und kontaminationsfreie Auftauung von kryokonservierten biologischen Materialien zu gewährleisten, werden aufgrund seiner Rolle bei der Aufrechterhaltung der Zelllebensfähigkeit und Produktintegrität zu einer wesentlichen Komponente in klinischen, Forschungs- und kommerziellen Zelltherapie-Workflows.
- Die eskalierende Nachfrage nach Zell- und Gentherapietaugeräten wird in erster Linie durch die rasche Expansion von Zell- und Gentherapie-Pipelines, die Erhöhung der klinischen Testaktivität und die zunehmende Einführung automatisierter, GMP-konformer Bioprozesslösungen zur Unterstützung skalierbarer und reproduzierbarer Fertigung angetrieben.
- Die USA dominierten den Zell- und Gentherapie-Taugerätemarkt mit dem größten Umsatzanteil von etwa 35,4% im Jahr 2025, unterstützt durch starke staatliche Finanzierung für fortgeschrittene Therapien, ein etabliertes Life Sciences-Ökosystem, Präsenz führender Zell- und Gentherapie-Entwickler, robuste klinische Forschungsinfrastruktur und frühzeitige Einführung von automatisierten und standardisierten Tautechnologien in Krankenhäusern und Biomanufacturing-Einrichtungen
- Deutschland wird voraussichtlich das am schnellsten wachsende Land im Markt für Zell- und Gentherapie-Auftaugeräte während der Prognosezeit sein, das von steigenden Investitionen in die biopharmazeutische Fertigung, der Expansion von Präzisionsmedizin-Initiativen, starkem CDMO-Präsenz, zunehmender klinischer Studienaktivitäten und der zunehmenden Einführung fortschrittlicher Zell- und Gentherapie-Technologien über Forschungsinstitute und Gesundheitsdienstleister angetrieben wird.
- Das Segment Zelltherapien entfiel auf den größten Marktanteil von 61,7% im Jahr 2025, der durch die wachsende Zahl zugelassener zellbasierter Therapien getrieben wurde.
Bericht Umfang und Zell- und Gentherapie Thawing Equipment Market Segmentation
|
Attribute |
Zell- und Gene-Therapie Thawing Equipment Key Market Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Europa
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen zu Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographischer Erfassung und großen Akteuren umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert werden, auch eingehende Expertenanalysen, Patientenepidemiologie, Pipelineanalyse, Preisanalyse und regulatorische Rahmenbedingungen. |
Europa Zell- und Gentherapie-Messgerätemarkttrends
Fortschritte in kontrollierten und automatisierten Technologien
- Ein prominenter und beschleunigter Trend im globalen Gentherapie-Taugerätemarkt ist die zunehmende Einführung automatisierter und präziser kontrollierbarer Tausysteme zur Aufrechterhaltung der Zell- und Vektor-Verfolgbarkeit bei der Post-Cryo-Reservierung. Da Gentherapien stark auf temperaturempfindliche virale Vektoren und modifizierte Zellen angewiesen sind, ist das durchgängige und reproduzierbare Auftauen sowohl in klinischen als auch in kommerziellen Einstellungen eine kritische Anforderung geworden.
- Die Hersteller konzentrieren sich zunehmend auf geschlossene und wasserfreie Trockentautechnologien, die Verschmutzungsrisiken minimieren und einen gleichmäßigen Wärmeübergang gewährleisten.
- Zum Beispiel hat Sartorius Trockentaulösungen für Zell- und Gentherapie-Workflows gefördert, um herkömmliche Wasserbäder zu ersetzen, während Cytivas TheraCube und die damit verbundenen kontrollierten Auftauplattformen zunehmend von CDMOs genutzt werden, um GMP-konforme virale Vektor- und Zellhandling-Prozesse zu unterstützen, Cross-Contaminationsrisiken zu reduzieren und operatorabhängige Variabilität
- Die Integration von Echtzeit-Temperaturüberwachungs-, programmierbaren Auftauprofilen und Datenerfassungsfunktionen erhöht die Prozesssteuerung und Rückverfolgbarkeit. Diese Funktionen ermöglichen Labors und biopharmazeutischen Unternehmen, Tau Protokolle über mehrere Standorte zu standardisieren, um eine gleichbleibende Produktqualität bei klinischen Studien und kommerzieller Produktion zu gewährleisten
- Darüber hinaus ist die zunehmende Umstellung auf punkt- und dezentrale Fertigungsmodelle die Nachfrage nach kompakten, tragbaren und einfach zu bedienenden Maschinen. Solche Systeme sind besonders wertvoll in Krankenhaus-Apotheken und klinischen Zentren, in denen Gentherapien unmittelbar vor der Patientenverwaltung hergestellt werden
- Dieser Trend zu sichereren, schnelleren und reproduzierbaren Auftaulösungen ist die Neuformulierung der operativen Standards im gesamten Gentherapie-Workflow und die Förderung kontinuierlicher Innovation durch Gerätehersteller, um den wachsenden Anforderungen der fortschrittlichen Biologikproduktion gerecht zu werden.
Europas Zell- und Gentherapie-Messgerätemarktdynamik
Fahrer
steigende Nachfrage durch schnelles Wachstum der Genetherapie Entwicklung und Kommerzialisierung
- Die rasche Erweiterung der Gentherapie-Forschung, klinische Studien und regulatorische Zulassungen ist ein wichtiger Treiber des Gentherapie-Taugerätemarktes. Da eine zunehmende Anzahl von Gentherapien von der Frühstadiumsentwicklung bis hin zu späten Studien und kommerziellen Start geht, verstärkt sich der Bedarf an zuverlässigen und standardisierten Auftaulösungen.
- So hat z.B. die Kommerzialisierung von FDA-genehmigten Gentherapien wie Zolgensma und Luxturna die Nachfrage nach streng kontrollierten Kalt-Ketten-Handling- und Auftausystemen in Krankenhäusern und Spezialbehandlungszentren erhöht, die Hersteller und CDMOs dazu veranlassen, validierte Auftaugeräte zum Schutz hochwertiger Therapien vor der Patientenverwaltung zu übernehmen.
- Genetherapien beinhalten oft hochwertige, temperaturempfindliche Materialien wie virale Vektoren und gentechnisch veränderte Zellen, wodurch präzises Auftauen wesentlich ist, um therapeutische Wirksamkeit und Patientensicherheit zu erhalten. Dies hat biopharmazeutische Unternehmen und Vertragsentwicklungs- und Fertigungsorganisationen (CDMOs) dazu geführt, in spezialisierte Taumaschinen zu investieren, die konsistente und validierte Workflows unterstützen
- Die zunehmende Prävalenz von genetischen Störungen, Onkologie-Indikationen und seltenen Krankheiten beschleunigt die Nachfrage nach Gentherapien und steigert indirekt die Einführung fortgeschrittener Auftausysteme über Forschungsinstitute, Produktionsstätten und klinische Zentren
- Die zunehmende Finanzierung von Regierungen und Privatinvestoren zur Unterstützung fortgeschrittener Therapiearzneimittel (ATMPs) verstärkt die Infrastrukturentwicklung und treibt damit die Beschaffung von dedizierten Gentherapie-Verarbeitungsausrüstungen voran, darunter auch von Auftausystemen
Zurückhaltung/Challenge
High Equipment Costs und Limited Standardization Across Facilities
- Die relativ hohen Kosten für spezialisierte Gentherapietaugeräte sind nach wie vor eine zentrale Herausforderung, insbesondere für kleine Biotechnologieunternehmen, akademische Forschungslabore und aufstrebende Marktteilnehmer. Im Vergleich zu herkömmlichen Auftaumethoden erfordern fortschrittliche automatisierte Systeme höhere Investitionen in der Vorreiterrolle, was die Akzeptanz bei kostenempfindlichen Anwendern begrenzen kann
- So setzen z.B. kleine Biotech-Startups und früheste akademische Spin-offs aufgrund der hohen Kapitalkosten von GMP-konformen Trockentausystemen oft manuelle oder halbautomatisierte Auftauansätze ein, die schwierig zu rechtfertigen sein können, bevor Therapien in späteste klinische Studien oder Kommerzialisierung voranschreiten.
- Darüber hinaus erschwert der Mangel an universeller Standardisierung in Auftauprotokollen über verschiedene Gentherapieprodukte und Fertigungsplattformen die Geräteauswahl und -umsetzung. Variabilität in Behälterformaten, Volumen und Temperaturanforderungen erfordert oft kundenspezifische Lösungen, erhöht die operative Komplexität
- Ausbildungsanforderungen und Integrationsherausforderungen innerhalb bestehender Fertigungsabläufe können auch als Barrieren wirken, insbesondere für Anlagen, die von herkömmlichen kryogenen Handhabungsmethoden auf vollautomatische Systeme übergehen.
- Um diese Herausforderungen zu überwinden, konzentrieren sich die Hersteller auf die Entwicklung skalierbarer, vielseitiger und kosteneffizienter Auftauplattformen sowie eine verbesserte Schulung und Validierung. Die Bewältigung der Erschwinglichkeit und Interoperabilität wird entscheidend sein, um eine breitere Annahme und nachhaltiges langfristiges Marktwachstum zu ermöglichen.
Europa Zell- und Gentherapie-Messgeräte Markt Scope
Der Markt wird auf der Grundlage von Modalität, Probe, Typ, Anwendung, Endbenutzer und Distributionskanal segmentiert.
- Von der Modalität
Auf der Grundlage der Modalität wird der Markt für Zell- und Gentherapie-Wägegeräte in Banktop- und tragbare Systeme segmentiert. Das Segment Banktop dominierte den Markt mit einem Umsatzanteil von 58,4% im Jahr 2025, angetrieben durch seinen weit verbreiteten Einsatz in kontrollierten Labor- und klinischen Umgebungen. Benchtop-Systeme bieten hohe Präzision, Temperaturgleichmäßigkeit und Reproduzierbarkeit, die für die Aufrechterhaltung der Zelllebensfähigkeit beim Auftauen entscheidend sind. Diese Systeme werden weitgehend in Krankenhäusern, Blutbanken und pharmazeutischen Fertigungsanlagen übernommen. Ihre Kompatibilität mit GMP-konformen Workflows verstärkt die Nachfrage weiter. Benchtop-Einheiten unterstützen eine hochvolumige Verarbeitung und eignen sich für groß angelegte klinische Studien. Die Integration mit automatisierten Zellprozesssystemen erhöht die Betriebseffizienz. Eine starke regulatorische Akzeptanz unterstützt auch die Dominanz. Hohe Genauigkeit reduziert Verschmutzungsrisiken. Kontinuierliche technologische Upgrades verbessern die Zuverlässigkeit. Qualifizierte Personalpräferenz erhöht die Adoption weiter. Die etablierte Infrastruktur in entwickelten Regionen verstärkt die Führung. Insgesamt, Zuverlässigkeit und Skalierbarkeit Laufwerk Dominanz.
Das tragbare Segment wird von 2026 bis 2033 die schnellste CAGR von 9,2% erleben, die durch eine zunehmende Nachfrage nach Point-of-Care und dezentralen Therapien angetrieben wird. Tragbare Systeme bieten Flexibilität für Nacht- und Feldanwendungen. Wachsende Annahme von personalisierten Zelltherapien Nachfrage nach Kraftstoffen. Diese Systeme ermöglichen ein schnelles Auftauen in Not- und Ferneinstellungen. Der Einsatz in klinischen Studien erhöht die Aufnahme. Kompaktes Design verbessert Mobilität und Bedienkomfort. Technologische Fortschritte erhöhen die Temperaturgenauigkeit. Der Ausbau der ambulanten Behandlungszentren unterstützt das Wachstum. Eine verstärkte Übernahme in Schwellenländern erhöht die Nachfrage. Wirtschaftlichkeit im Vergleich zu Tischplattensystemen unterstützt das Eindringen. Die Steigerung der Investitionen in die mobile Gesundheitsinfrastruktur beschleunigt die Annahme. Insgesamt treiben Portabilität und Komfort ein starkes CAGR-Wachstum an.
- Durch Probe
Auf Basis der Probe wird der Markt in Zelltherapien und Gentherapien segmentiert. Das Segment Zelltherapien entfiel auf den größten Marktanteil von 61,7% im Jahr 2025, der durch die wachsende Zahl der zugelassenen zellbasierten Therapien getrieben wurde. Eine hohe Nachfrage nach CAR-T und Stammzelltherapien trägt wesentlich zur Dominanz bei. Zelltherapien erfordern präzises Auftauen, um die Lebensfähigkeit und Funktionalität zu erhalten. Erhöhte klinische Anwendungen in der Onkologie und der regenerativen Medizin unterstützen das Wachstum. Die steigende Adoption in Krankenhäusern und Forschungszentren erhöht die Nachfrage. Starke Pipeline von Zelltherapieprodukten stärkt Marktanteil. Der häufige Einsatz in Blutbanken unterstützt die Dominanz weiter. Erweiterte Tau Protokolle verbessern klinische Ergebnisse. Regulatorische Genehmigungen erhöhen das Vertrauen. Die Erweiterung der Zelltherapie-Produktionsanlagen erhöht den Gerätebedarf. Investitionen in die Automatisierung unterstützen die Skalierbarkeit. Zusammenfassend halten diese Faktoren Führung.
Das Gentherapie-Segment wird mit dem schnellsten CAGR von 10,1% von 2026 bis 2033 wachsen, angetrieben durch schnelle Fortschritte in der Gentechnik. Die zunehmenden Zulassungen für genbasierte Behandlungen unterstützen die Nachfrage. Genetherapien erfordern kontrolliertes Auftauen, um Vektorstabilität zu erhalten. Ausweitung der klinischen Testaktivität Kraftstoffe Annahme. Die Investitionen in die Behandlung von seltenen Krankheiten beschleunigen das Wachstum. Verbesserte Auftaulösungen verbessern die Sicherheit und Wirksamkeit. Das wachsende Bewusstsein der Kliniker unterstützt die Aufnahme. Die Erweiterung der Genbanken erhöht den Geräteeinsatz. Partnerschaften zwischen Biotech-Unternehmen fördern Innovation. Regulatorische Unterstützung für die Gentherapie beschleunigt die Kommerzialisierung. Verbesserte Kalt-Ketten-Logistik unterstützt weiteres Wachstum. Diese Trends treiben kollektiv hohe CAGR.
- Typ
Auf Basis des Typs wird der Markt in manuelle Auftausysteme und automatische Auftausysteme segmentiert. Das Segment der automatischen Auftausysteme dominierte den Markt mit einem Umsatzanteil von 54,9% im Jahr 2025, was durch eine überlegene Konsistenz und einen reduzierten menschlichen Fehler verursacht wurde. Automatisierte Systeme gewährleisten eine präzise Temperaturregelung und standardisierte Auftauprotokolle. Hohe Adoption in GMP-konformen Einrichtungen unterstützt Dominanz. Diese Systeme reduzieren Verschmutzungsrisiken deutlich. Die zunehmende Vorliebe für die Automatisierung in der Biopharma-Produktion erhöht die Nachfrage. Die Integration mit der Prozessierung des geschlossenen Systems erhöht die Sicherheit. Reduzierte Arbeitsabhängigkeit verbessert die Effizienz. Hohe Durchsatzfähigkeit unterstützt die Großproduktion. Die starke Nachfrage von Pharmaunternehmen verstärkt die Führung. Regulatorische Körper bevorzugen automatisierte Prozesse. Die kontinuierliche Innovation verbessert die Systemleistung. Insgesamt treibt Automatisierung die Dominanz.
Das Segment Handtausysteme wird von 2026 bis 2033 bei der schnellsten CAGR von 8,6% wachsen, was durch Erschwinglichkeit und Einfachheit bedingt ist. Manuelle Systeme werden in kleinen Labors und akademischen Instituten weit verbreitet. Niedrige Investitionen unterstützen die Annahme. Die steigenden Forschungsaktivitäten in Schwellenländern erhöhen die Nachfrage. Flexibilität bei der Handhabung verschiedener Probentypen unterstützt das Wachstum. Mehr Schulungsprogramme verbessern die Nutzungsgenauigkeit. Die Einführung in die frühe klinische Forschung unterstützt die Expansion. Steigende Anzahl kleiner Biotech-Startups Nachfrage nach Kraftstoffen. Einfache Wartung unterstützt Präferenz. Tragbarkeitsvorteile verbessern den Einsatz weiter. Die zunehmende Dezentralisierung der Therapiebearbeitung unterstützt das Wachstum. Diese Faktoren führen zur CAGR-Erweiterung.
- Anwendung
Auf Basis der Anwendung wird der Markt in die vorgelagerte Verarbeitung und nachgelagerte Verarbeitung segmentiert. Das nachgelagerte Verarbeitungssegment hatte 2025 den größten Marktanteil von 57,3 %, was durch seine kritische Rolle bei der abschließenden Therapievorbereitung bedingt ist. Das genaue Auftauen während der Nachbearbeitung gewährleistet die Produktintegrität. Die zunehmende Kommerzialisierung von Zell- und Gentherapien erhöht die Nachfrage. Hohe Abhängigkeit vom kontrollierten Auftauen unterstützt Dominanz. Die Annahme in Fertigungsanlagen stärkt den Umsatzanteil. Stringent Qualitätskontrolle Anforderungen verbessern die Gerätenutzung. Fortgeschrittene nachgelagerte Workflows erfordern ein präzises Temperaturmanagement. Steigende Produktionsmengen erhöhen die Nutzungsfrequenz. Regulatorische Betonung auf Konsistenz unterstützt die Annahme. Die Integration mit füllfertigen Operationen erhöht die Nachfrage. Starke pharmazeutische Investitionen unterstützen Wachstum. Diese Faktoren halten Führung.
Das vorgelagerte Verarbeitungssegment soll mit dem schnellsten CAGR von 2026 bis 2033 von 9,0 % wachsen, was durch die Ausweitung der Forschungsaktivitäten bedingt ist. Eine frühzeitige Zellerweiterung erfordert ein zuverlässiges Auftauen. Erhöhung der FuE-Investitionen erhöht die Annahme. Das Wachstum in der akademischen Forschung unterstützt die Nachfrage. Die technologische Innovation verbessert die stromaufwärtige Effizienz. Steigende Anzahl von klinischen Studien fördert Wachstum. Automatisierungsintegration verbessert die Skalierbarkeit. Erhöhter Fokus auf Prozessoptimierung unterstützt die Expansion. Die wachsende Biotech-Start-Aktivität erhöht die Nachfrage. Die Annahme in der Fertigung im Pilotmaßstab erhöht die Nutzung. Eine verbesserte Reproduzierbarkeit unterstützt die Vorliebe. Insgesamt treibt die vorgelagerte Expansion das Wachstum von CAGR an.
- Mit dem Endbenutzer
Auf der Grundlage des Endverbrauchers wird der Markt in Blutbanken und Transfusionszentren, Krankenhäuser und diagnostische Labore, Forschungslabore und akademische Institute, Biotechnologie und Pharmaindustrie, Kabel- und Stammzellenbanken, Genbanken und andere segmentiert. Das Segment Biotechnologie und Pharmaindustrie dominierte den Markt mit einem Umsatzanteil von 36,8% im Jahr 2025, angetrieben durch die groß angelegte Therapieproduktion. Hochvolumige Produktion erfordert fortschrittliche Taumaschinen. Erhöhung der kommerziellen Genehmigungen unterstützen Dominanz. Investitionen in die Automatisierung erhöhen die Effizienz. Starke FuE-Pipelines treiben die Nachfrage. Globale Erweiterung der Produktionsanlagen erhöht die Annahme. Regulatorische Compliance erfordert präzises Auftauen. Hohe Kapitalverfügbarkeit unterstützt Geräte-Upgrades. Strategische Partnerschaften verbessern die Marktposition. Steigerung der Outsourcing-Aktivitäten unterstützen die Nutzung. Die kontinuierliche Prozessoptimierung hält Führung. Diese Faktoren halten Dominanz.
Das Segment Cord-Blut und Stammzellenbanken wird voraussichtlich bei der schnellsten CAGR von 9,4% von 2026 bis 2033 wachsen, die durch steigendes Bewusstsein für die Stammzellkonservierung getrieben wird. Die steigenden Geburtenraten in Schwellenregionen erhöhen die Lagernachfrage. Der zunehmende Einsatz in der regenerativen Medizin unterstützt die Annahme. Verbesserte Tautechnologien verbessern die Zelllebensfähigkeit. Regierungsinitiativen fördern Stammzellenbanken. Ausbau des privaten Bankensektors Der medizinische Tourismus fördert die Nachfrage. Technologische Fortschritte verbessern die betriebliche Effizienz. Die zunehmende Anwendung von klinischen Anwendungen ist die Nutzung. Erweiterung der Speicherinfrastruktur unterstützt CAGR. Das wachsende Verbraucherbewusstsein erhöht die Einschreibung. Diese Trends treiben starkes Wachstum.
- Durch den Verteilerkanal
Auf der Grundlage des Vertriebskanals wird der Markt in direkte Ausschreibungen, Drittanbieter und andere segmentiert. Das direkte Angebotssegment dominierte den Markt mit einem Umsatzanteil von 48,6% im Jahr 2025, angetrieben durch Massenbeschaffung von Krankenhäusern und Pharmaunternehmen. Direkte Beschaffung sorgt für Kosteneffizienz und Qualitätssicherung. Regierungsfinanzierte Institutionen bevorzugen Ausschreibungen. Langfristige Lieferverträge sorgen für Stabilität. Die Standardisierung der Geräte unterstützt die betriebliche Effizienz. Starke Lieferanten-Buder-Beziehungen verstärken die Dominanz. Großflächige Fertigungsanlagen setzen auf direkte Beschaffung. Ausschreibungsverfahren unterstützen regulatorische Compliance. Die Einbeziehung von Dienstleistungsvereinbarungen erhöht den Wert. Reduzierte Zwischenkosten unterstützen Präferenz. Hochvolumige Kauf-Laufwerke Dominanz. Diese Faktoren halten Führung.
Das Drittanbietersegment wird von 2026 bis 2033 mit dem schnellsten CAGR von 8,9 % wachsen, was durch den Ausbau der Reichweite in Schwellenmärkten bedingt ist. Händler erleichtern den Zugang zu kleinen und mittleren Einrichtungen. Lokale Präsenz verbessert die Service-Lieferung. Die wachsende private Gesundheitsinfrastruktur erhöht die Nachfrage. Flexible Einkaufsoptionen unterstützen Adoption. Verbesserte Logistik verbessern die Verfügbarkeit. Hersteller profitieren von reduzierter Betriebslast. Steigende Gesundheitsausgaben unterstützen Vertriebsnetze. Die zunehmende Anzahl von Biotech-Startups setzt auf Distributoren. After-Sales-Unterstützung verbessert die Kundenbindung. Die Markterweiterung in abgelegenen Regionen stärkt das Wachstum. Diese Faktoren führen zu einer starken CAGR-Erweiterung.
Europa Zell- und Gentherapie Sägeanlagen Markt Regionale Analyse
- Der Markt für Zell- und Gentherapietaugeräte in Europa wird während des Prognosezeitraums mit einem robusten CAGR wachsen, der durch die rasche Expansion des biopharmazeutischen Sektors, die Investitionen in die regenerative Medizin und die steigende klinische Adoption von zell- und genebasierten Therapien in der ganzen Region verursacht wird. Die europäischen Länder erleben ein stetiges Wachstum in der fortgeschrittenen Therapieforschung, unterstützt durch eine starke Regierungsfinanzierung, eine gut ausgebaute Gesundheitsinfrastruktur und die Erweiterung der Biomanufacturing-Fähigkeiten
- Die zunehmende Zahl der klinischen Studien und die Kommerzialisierung von zugelassenen Zell- und Gentherapien erhöht die Nachfrage nach zuverlässigen, präzisen und kontaminationsfreien Auftaugeräten, da kontrolliert kritisch ist, um die Zelllebensfähigkeit, Konsistenz und therapeutische Wirksamkeit sowohl in der Herstellungs- als auch in der klinischen Verabreichungsphase zu erhalten.
- Darüber hinaus beschleunigt die Entwicklung Europas als globaler Hub für biopharmazeutische Fertigungs- und Vertragsentwicklungsdienstleistungen die Einführung von standardisierten und GMP-konformen Auftaulösungen in Forschungslabors, CDMOs und Hospital-basierten Behandlungszentren, insbesondere als Automatisierungs- und Closed-Systemverarbeitung in fortschrittlichen Therapie-Workflows
U.K. Zell- und Gene-Therapie Thawing Equipment Market Insight
Der US-amerikanische Zell- und Gentherapietaugerätemarkt dominierte die europäische Region mit dem größten Umsatzanteil von etwa 35,4% im Jahr 2025, unterstützt durch eine starke staatliche Finanzierung für fortgeschrittene Therapien und ein etabliertes Life Sciences-Ökosystem. Das Vorhandensein führender Zell- und Gentherapie-Entwickler, kombiniert mit einer robusten klinischen Forschungsinfrastruktur, hat zu einem hohen Volumen an früh- und Spätstadien klinischen Versuchen geführt, die konsequente Nachfrage nach präzisen Auftaugeräten. Darüber hinaus erhöht die frühzeitige Einführung von automatisierten und standardisierten Auftautechnologien in Krankenhäusern, akademischen Forschungszentren und Biomanufakturanlagen die Prozesseffizienz und die Compliance. Der Fokus der U.K. auf Translationsforschung und Kommerzialisierung fortschrittlicher Therapien verstärkt weiterhin seine Führungsposition auf dem europäischen Markt.
Deutschland Zell- und Gene-Therapie Thawing Equipment Market Insight
Deutschland wird voraussichtlich während der Prognosezeit das am schnellsten wachsende Land im Zell- und Gentherapietauanlagenmarkt sein, das durch steigende Investitionen in die biopharmazeutische Fertigung und den Ausbau von Präzisionsmedizin-Initiativen angetrieben wird. Die starke CDMO-Präsenz und fortschrittliche Fertigungsinfrastruktur des Landes schaffen eine erhebliche Nachfrage nach skalierbaren und GMP-konformen Auftaulösungen, um sowohl inländische als auch internationale Therapieentwickler zu unterstützen. Die zunehmende klinische Testaktivität, verbunden mit der zunehmenden Einführung fortschrittlicher Zell- und Gentherapie-Technologien über Forschungsinstitute und Gesundheitsdienstleister, beschleunigt das Marktwachstum weiter. Deutschlands Schwerpunkt auf Qualität, Automatisierung und Prozessstandardisierung wird erwartet, dass die nachhaltige Übernahme von fortschrittlichen Taumaschinen vorangetrieben wird.
Europa Cell and Gene Therapie Thawing Equipment Market Share
Die Cell and Gene Therapy Thawing Equipment Industrie wird in erster Linie von etablierten Unternehmen geführt, darunter:
- Thermo Fisher Scientific (USA)
- GE HealthCare (USA)
- Cytiva (US)
- BioLife Solutions (USA)
- Sartorius (Deutschland)
- Merck KGaA (Deutschland)
- PHC Holdings Corporation (Japan)
- Panasonic Healthcare (Japan)
- Eppendorf (Deutschland)
- Helmer Scientific (USA)
- B Medizinische Systeme (Luxemburg)
- Brooks Automation (USA)
- Asymptote (USA)
- MedCision (China)
- Haier Biomedical (China)
Neueste Entwicklungen in Europa Zell- und Gentherapie Thawing Equipment Market
- Im März 2023 stellte BioLife Solutions, Inc. eine aktualisierte Version seines evo® Smart Thawing Systems vor, das mit Wireless-Konnektivität und einer verbesserten Benutzeroberfläche ausgestattet ist und eine Fernüberwachung und Rückverfolgbarkeit bei kryopreservierten Zelltherapien ermöglicht – eine wesentliche Verbesserung der Qualitätskontrolle und Compliance in klinischen und fertigungstechnischen Workflows
- Im Februar 2023 kündigte die Sartorius AG eine strategische Zusammenarbeit mit einem führenden europäischen biopharmazeutischen Unternehmen an, um eine vollständig geschlossene, automatisierte Auftaulösung für Stammzelltherapien zu entwickeln, die darauf abzielt, das Kontaminationsrisiko zu minimieren und die Taukonsistenz in der fortgeschrittenen Therapie zu verbessern
- Im Januar 2023 startete die Thermo Fisher Scientific Inc. ihr CryoMed Controlled-Rate Thawing System, das darauf abzielt, ein konsequentes Auftauen kritischer biologischer Proben mit hoher Reproduzierbarkeit zu gewährleisten und die Einhaltung der Vorschriften in der klinischen Forschung und den biopharma-tawing-Workflows zu unterstützen.
- Im April 2025 kündigte Thermo Fisher Scientific eine strategische Zusammenarbeit mit Miltenyi Biotec an, um automatisiertes Auftauen mit Zellverarbeitungs-Workflows für klinische Zelltherapien zu integrieren, um die gesamte Verarbeitungszeit zu reduzieren und die Zelllebensfähigkeit in der fortgeschrittenen Therapieproduktion zu verbessern
- Im Mai 2025, Stylus Medicine, ein Biotech-Start-up konzentrierte sich auf fortgeschrittene Therapie-Produktionstechnologien, erhöhte US-Dollar 85 Millionen in der Finanzierung - Unterstützung von Initiativen, die Innovationen rund um das Auftauen und Produktion Workflows, die Herausforderungen in der Zell- und Gentherapie-Lieferung ansprechen
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











