



Marktsegmentierung für interventionelle neurologische Geräte in Europa nach Produkttyp (Aneurysma-Coiling- und Embolisationsgeräte, zerebrale Ballonangioplastie- und Stentsysteme, Unterstützungssysteme und Neurothrombektomie-Geräte), Krankheitsbild (ischämische Schlaganfälle, zerebrale Aneurysmen, arteriovenöse Malformationen und Fisteln sowie Sonstige), Verfahren (Embolisation, Angioplastie, Neurothrombektomie und Sonstige) und Endnutzer (Krankenhäuser, neurologische Kliniken, ambulante Versorgungszentren und Sonstige) – Branchentrends und Prognose bis 2033
Was ist die Europe Interventional Neurology Devices Market Size and Growth Rate
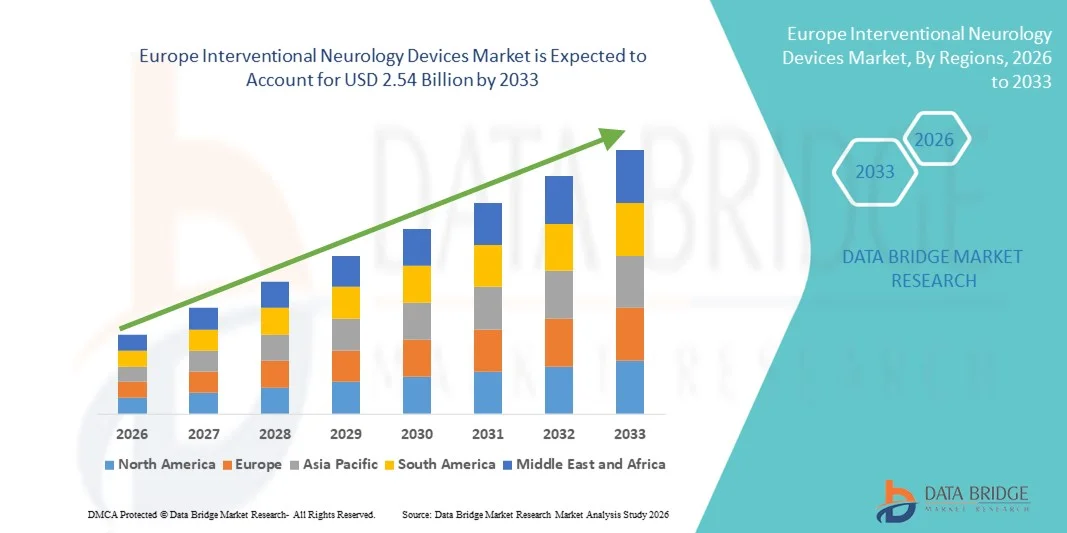
- Wie bei der Data Bridge Market Research Analyse wurde die Marktgröße für interventionelle Neurologiegeräte in Europa geschätzt1,35 Mrd. USD im Jahr 2025und wird voraussichtlich erreichen2,54 Milliarden USD bis 2033, beiCAGR von 8,25%während des Prognosezeitraums
- Das Marktwachstum wird größtenteils durch die steigende Prävalenz neurologischer Störungen wie Schlaganfall, Aneurysmen und intrakranialer Gefäßerkrankungen, verbunden mit der zunehmenden Einführung minimalinvasiver und bildgeführter Interventionsverfahren in Krankenhäusern und Spezialneuerzentren, gefördert.
- Darüber hinaus stellt eine zunehmende Patientenpräferenz für sicherere, präzisere und schnellere Erholungsbehandlungen zusammen mit kontinuierlichen technologischen Fortschritten in neurovaskulären Geräten wie Stents, Embolic Coils, Kathetern und Thrombektomiesystemen Interventions-Neurologie-Geräte als wesentliche Werkzeuge in der modernen neurovaskulären Versorgung her. Diese konvergierenden Faktoren beschleunigen die Aufnahme von Interventional Neurology Devices-Lösungen und erhöhen damit das Gesamtmarktwachstum deutlich
Marktgröße und Prognose
- Globaler Marktwert (2025):1,35 Mrd. USD
- Voraussichtlicher Marktwert (2033):2,54 Mrd. USD
- Wettervorhersage CAGR (2026-2033):8.25%
Was sind die großen Takeaways Europas Interventional Neurology Devices Market
- Interventionelle Neurologie-Geräte, einschließlich neurovaskulärer Stents, Embolienspulen, Thrombektomie-Geräte und Mikrokatheter, sind zunehmend lebenswichtige Bestandteile der modernen neurologischen Versorgung in Krankenhäusern und Spezial-Neurozentren aufgrund ihrer Fähigkeit, minimal invasive, präzise und effektive Behandlung von Schlaganfall, Aneurysmen und anderen cerebrovaskulären Störungen zu ermöglichen
- Die eskalierende Nachfrage nach interventionellen Neurologie-Geräten wird in erster Linie durch die steigende Prävalenz von zerebrovaskulären Erkrankungen, die zunehmende Annahme von bildgeführten und minimalinvasiven Verfahren, das wachsende Patientenbewusstsein und kontinuierliche technologische Fortschritte in neurovaskulären Geräten, die Sicherheit, Prozesserfolg und Erholungszeit verbessern, gefördert.
- Die USA dominierten den europäischen interventionellen Neurologie-Gerätemarkt mit dem größten Umsatzanteil von 28.5% im Jahr 2025, gekennzeichnet durch fortgeschrittene Gesundheitsinfrastruktur, hohe Übernahme minimalinvasiver neurovaskulärer Verfahren, starke Rückerstattungspolitiken und das Vorhandensein führender Krankenhäuser und neurointerventionaler Zentren, die Geräteauslastung durchführen
- Deutschland wird voraussichtlich das am schnellsten wachsende Land im europäischen interventionellen Neurologie-Gerätemarkt während der Prognosezeit sein, das durch steigenden Schlaganfall und Aneurysmen, zunehmende Investitionen in neurointerventionelle Technologien, die Einführung innovativer Thrombektomie- und Spulensysteme und die Ausweitung der Gesundheitsausgaben auf minimalinvasive Behandlungen getrieben wird.
- Das Segment Ischemic Strokes hielt 2025 den größten Umsatzanteil von 52,1%, was der hohen Prävalenz des Schlaganfalls bei älteren Menschen und der erhöhten Erkennung durch fortgeschrittene Bildgebung zuzuschreiben ist.
Report Scope und Interventional Neurology Devices Marktsegmentierung
|
Attribute |
Interventionelle Neurologie Geräte Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Europa
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen zu Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographischer Erfassung und großen Akteuren umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert werden, auch eingehende Expertenanalysen, Patientenepidemiologie, Pipelineanalyse, Preisanalyse und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Europa Interventional Neurology Devices Market
Rising Adoption von minimal-invasiven und bildorientierten Verfahren
- Ein großer und beschleunigter Trend im europäischen Interventions-Neurologie-Gerätemarkt ist die weit verbreitete Übernahme minimalinvasiver, bildgeführter neurovaskulärer Interventionen
- Diese Prozeduren, einschließlich endovaskulärer Thrombektomie, Aneurysm-Spule und Neurostenting, bieten reduziertes chirurgisches Trauma, kürzere Krankenhausaufenthalte und verbesserte Patientenergebnisse im Vergleich zur herkömmlichen offenen Chirurgie. Da Krankenhäuser versuchen, Effizienz und Patientenzufriedenheit zu optimieren, werden diese fortschrittlichen Techniken zunehmend bevorzugt
- So implementieren Deutschlands führende neurovaskuläre Zentren hochpräzise bildgeführte Navigationssysteme, die es Ärzten ermöglichen, Mikrocatheter während der Aneurysmenreparatur genau zu positionieren und das Risiko von Komplikationen zu reduzieren. Frühe klinische Daten zeigen, dass Patienten, die mit diesen fortgeschrittenen Interventionstechniken behandelt werden, schnellere Erholung und weniger neurologische Defizite nach dem Verfahren erfahren und das Vertrauen in diese Geräte steigern
- Darüber hinaus schafft die Integration von Hybrid-Betriebsräumen, die mit Echtzeit-Fluoroskopie, 3D-Angiographie und Navigationsbildgebung ausgestattet sind, neue Möglichkeiten für die Einführung anspruchsvoller Interventionsgeräte. Krankenhäuser in Frankreich und den Niederlanden investieren zunehmend in diese Hybrid-Setups, um komplexe Neurointerventionen sicherer und effizienter durchzuführen
- Der Trend wird auch durch steigende Nachfrage nach ambulanten Neurointerventionen unterstützt, bei denen minimalinvasive Ansätze schnelleren Umsatz ermöglichen und Kosten für Gesundheitssysteme senken
Europa Interventionelle Neurologie Geräte Marktdynamik
Fahrer
Wachsende Prävalenz von neurologischen Störungen und Stroke Incidence
- Der Haupttreiber des Marktes ist die steigende Prävalenz neurologischer Störungen, insbesondere ischämischer und hämorrhagischer Striche, Aneurysmen und arteriovenöser Fehlbildungen. Mit der alternden Bevölkerung in Europa steigt die Belastung der Gebärmutterhalserkrankungen weiter an und erfordert fortgeschrittene Interventionslösungen
- So wurden in einem Bericht der Europäischen Stroke-Organisation von 2024 über 1,2 Millionen Schlaganfallfälle in Deutschland und in den USA mit steigenden Überlebensraten die höhere Nachfrage nach Folgeinterventionsverfahren zur Vermeidung von Wiederauftreten
- Gesundheitsinitiativen, die auf die Früherkennung und das Management von Schlaganfällen und neurovaskulären Störungen abzielen, fördern auch das Marktwachstum. Öffentliche Sensibilisierungskampagnen und die weit verbreitete Einführung von Neuroimaging-Screening-Programmen führten zu höheren Referralraten für Interventionsverfahren
- Günstige Rückzahlungsrahmen in Schlüsselländern, einschließlich der USA und Deutschland, erleichtern die Krankenhausannahme von kostenintensiven Interventionseinrichtungen wie Durchfluss-Diverter-Stents, Embolisierungsspulen und Thrombektomiesystemen. Diese Politiken reduzieren finanzielle Barrieren und fördern Krankenhäuser, um in innovative Technologien zu investieren
- Technologische Fortschritte in Geräten sind ein weiterer wichtiger Treiber. Verbesserungen im Katheterdesign, Mikrokatheterflexibilität, Low-Profile-Liefersysteme und verbesserte Sichtbarkeit bei der Abbildung erhöhen die Verfahrenserfolge und Sicherheit, wodurch die Marktakzeptanz beschleunigt wird
- Die Integration von AI-gestützten Bildverarbeitungs- und robotisch unterstützten Navigationsplattformen verbessert die Präzision und Effizienz von Neurointerventionen, wodurch ein positiver Zyklus der Geräteakzeptanz und klinische Validierung entsteht
Zurückhaltung/Challenge
Hohe Gerätekosten, regulierende Hürden und geschulte Arbeitskräftemangel
- Trotz des Marktpotenzials behindern mehrere Herausforderungen ein schnelles Wachstum. Die hohen Kosten für fortgeschrittene interventionelle Neurologie-Geräte, wie MRI-kompatible Stents, neurovaskuläre Flussdiverter und AI-fähige Navigationssysteme, Grenzen der Adoption in kleineren Krankenhäusern oder haushaltsgebundenen Regionen
- Stringente europäische Regulierungsanforderungen, einschließlich CE-Kennzeichnung und Einhaltung der Medizinprodukteverordnung (MDR), können die Produktzulassungen verzögern und die Entwicklungs- und klinischen Prüfkosten erhöhen
- Zum Beispiel, im Jahr 2023, ein führender Hersteller von Flow-Diverter-Stents erlebte eine 12-Monats-Verzögerung in der CE-Zulassung aufgrund Zusätzlich klinischen Nachweisanforderungen, Postponing Markteintritt in mehreren EU-Ländern. Diese Faktoren beschränken manchmal die zeitnahe Einführung innovativer Geräte auf den Markt
- Eine weitere Schlüsselhaltung ist der Mangel an ausgebildeten neurointerventionalen Spezialisten. Während städtische Zentren Zugang zu qualifizierten Neurochirurgen und interventionellen Radiologen haben, fehlt es in ländlichen und halbstädtischen Regionen oft an ausreichend geschultem Personal, was die Reichweite fortgeschrittener Geräte begrenzt
- Die Einhaltung kontinuierlicher Schulungsprogramme für Ärzte und Techniker erhöht die Betriebskosten für Krankenhäuser, die die Einführung neuer Technologien verlangsamen können
- Dazu gehören auch verfahrenstechnische Risiken, die mit komplexen Neurointerventionen verbunden sind, Bedenken hinsichtlich der Langfristigkeit der Geräte und die Notwendigkeit robuster klinischer Nachweise nach dem Markt, um Gesundheitsdienstleister zu beruhigen
- Die Bewältigung dieser Herausforderungen erfordert strategische Initiativen wie kollaborative Arztausbildungsprogramme, kostengünstige Geräteentwicklung, Partnerschaften mit akademischen und Forschungseinrichtungen und optimierte regulatorische Wege für schnellere Zulassungen. Dies wird für ein nachhaltiges und inklusives Wachstum des Marktes in ganz Europa von entscheidender Bedeutung sein.
Wie wird der Europe Interventional Neurology Devices Market segmentiert
Der Markt wird auf der Grundlage von Produkttyp, Krankheit Pathologie, Verfahren und Endverbraucher segmentiert.
- Nach Produkttyp
Auf Basis des Produkttyps wird der Interventional Neurology Devices-Markt in Aneurysm Coiling and Embolization Devices, Cerebral Balloon Angioplasty and Stenting Systems, Support Devices und Neurothrombectomy Devices segmentiert. Das Segment Aneurysm Coiling and Embolization Devices dominierte den größten Marktanteil von 47,5% im Jahr 2025, der durch seinen weit verbreiteten Einsatz bei der Behandlung von zerebralen Aneurysmen und der Verhütung von Brüchen getrieben wurde. Krankenhäuser und Neurologie-Kliniken verlassen sich auf diese Geräte aufgrund ihrer minimal invasiven Natur, Präzision und Fähigkeit, die Patientenrettungszeit zu reduzieren. Technologische Innovationen wie abnehmbare Spulen und verbesserte Embolien haben die Verfahrenssicherheit und die Ergebnisse verbessert. Die wachsende Prävalenz von zerebralen Aneurysmen in alternden Populationen, verbunden mit zunehmendem Bewusstsein für endovaskuläre Verfahren, unterstützt die Annahme. Auch staatliche Initiativen zur Förderung fortgeschrittener Neurocare-Geräte, Rückerstattungssysteme und zur Erhöhung der Infrastruktur neurointerventionaler Suiten treiben die Nachfrage. Die Verfügbarkeit von Geräten in Europa und Nordamerika trägt zur Marktführerschaft bei.
Das Segment Neurothrombectomy Devices wird von 2026 bis 2033 die schnellste CAGR von 13,2% beobachten, die durch zunehmende Inzidenz von ischämischen Schlaganfällen weltweit und zunehmende Einführung von schnellen Klot-Retrieval-Prozeduren getrieben wird. Krankenhäuser und Hubzentren bevorzugen zunehmend neurothrombektomie-Geräte für ihre Wirksamkeit bei der Wiederherstellung des Blutflusses und der Verbesserung der Funktionsergebnisse. Das Bewusstsein für Schlaganfallbehandlungsrichtlinien, höhere Investitionen in schlagbereite Anlagen und die Annahme fortschrittlicher Bildgebung unterstützen die Wachstumstrajektorie. Die Marktausweitung wird auch durch Verbesserungen im Gerätedesign unterstützt, darunter kleinere Katheter, verbesserte Navigationssysteme und Sicherheitsfunktionen, wodurch sie für komplexe neurovaskuläre Fälle besser geeignet sind.
- Von der Krankheit Pathologie
Auf der Grundlage der Krankheitspathologie wird der Markt in Ischemic Strokes, Cerebral Aneurysms, Arteriovenous Malformationen und Fistulas und andere segmentiert. Das Segment Ischemic Strokes hielt 2025 den größten Umsatzanteil von 52,1%, was der hohen Prävalenz des Schlaganfalls bei älteren Menschen und der erhöhten Erkennung durch fortgeschrittene Bildgebung zuzuschreiben war. Krankenhäuser und spezialisierte Hubzentren verlassen sich stark auf Geräte für mechanische Thrombektomie und katheterbasierte Reperfusion. Frühe Eingriffe und minimalinvasive Verfahren reduzieren Behinderungen und Krankenhausaufenthaltsdauern, verstärken die Adoption. Das Bewusstsein der Patienten, die Verfügbarkeit von qualifizierten Neurologen und Gesundheitsinitiativen der Regierung verbessern das Wachstum. Die technologische Integration mit Bildgebung und digitaler Überwachung optimiert die Behandlungsplanung und die Nachbearbeitung.
Das Segment Arteriovenous Malformations and Fistulas wird von 2026 bis 2033 mit einem schnellsten CAGR von 12,5% bezeugt, das von zunehmendem Bewusstsein und einer frühen Diagnose angetrieben wird. Minimal invasive Einprägungstechniken für AVMs und Fistel werden aufgrund des reduzierten Risikos und der schnelleren Erholung im Vergleich zur offenen Chirurgie bevorzugt. Investitionen in neurointerventionelle Infrastruktur und spezialisierte Kliniken sowie Innovationen in Mikrocathetern und Embolien unterstützen eine rasche Annahme. Die zunehmende Inzidenz von vaskulären Fehlbildungen sowohl in der Kinder- als auch in der Erwachsenenpopulation fördert auch das Marktwachstum.
- Nach dem Verfahren
Auf der Grundlage des Verfahrens wird der Markt in Embolization, Angioplasty, Neurothrombektomie und andere segmentiert. Das Segment Embolization dominierte 2025 den größten Umsatzanteil von 49,8%, da es die bevorzugte Methode zur Behandlung von zerebralen Aneurysmen, AVMs und Fisteln ist. Krankenhäuser und Neurologie-Kliniken priorisieren die Verklebung aufgrund ihres minimalinvasiven Ansatzes, der verbesserten Patientensicherheit und der reduzierten Erholungszeit. Wachsendes Bewusstsein für zerebrovaskuläre Krankheitsbehandlungen, unterstützende Rückerstattungsrahmen und die Verfügbarkeit fortschrittlicher Embolisierungsvorrichtungen treiben Dominanz. Die Annahme fortschrittlicher Bildgebungsmodalitäten wie 3D-Angiographie und AI-gestützte Planung erhöht die Verfahrensgenauigkeit. Regulatorische Zulassungen für innovative Coils und Embolien in ganz Europa verstärken den Marktanteil weiter.
Das Segment Neurothrombektomie wird von 2026 bis 2033 die schnellste CAGR von 13,6% beobachten, die durch die Zunahme von ischämischen Schlaganfällen und eine breitere klinische Adoption von mechanischen Retrieval-Geräten betrieben wird. Krankenhäuser übernehmen Neurothrombektomie-Geräte aufgrund ihrer bewährten Wirksamkeit bei der Wiederherstellung des Hirnblutflusses und der Verbesserung des Überlebens und der Funktionsergebnisse. Steigende Investitionen in hubbereite Anlagen, aktualisierte Behandlungsrichtlinien und technologische Verbesserungen wie kleinere, fahrbare Katheter beschleunigen das Wachstum. Frühe Interventionskampagnen und Sensibilisierungsprogramme tragen auch zur Segmenterweiterung bei, insbesondere in entwickelten Ländern mit etablierten Schlaganfallnetzwerken.
- Mit dem Endbenutzer
Auf der Grundlage des Endverbrauchers wird der Markt in Krankenhäuser, Neurologie Kliniken, Ambulatory Care Centres und andere segmentiert. Das Segment Hospitals hielt 2025 den größten Umsatzanteil von 56,3 %, der von hohen Patientenmengen, fortschrittlicher Infrastruktur und der Verfügbarkeit von Interventionssuiten angetrieben wurde. Krankenhäuser bevorzugen umfassende Geräte-Portfolio, die Aneurysm, Schlaganfall und AVM-Behandlungen abdecken. Regierungsinitiativen, Erstattungen und qualifizierte Neurologen verstärken die Annahme. Große Krankenhäuser profitieren auch von der Integration von Skalen- und Multimodalitäts-Bildgebungen, die die Dominanz weiter unterstützen.
Das Segment Ambulatory Care Centres wird von 2026 bis 2033 die schnellste CAGR von 12,9 % beobachten, die durch die steigende Vorliebe ambulanter neurointerventionaler Verfahren bedingt ist. Minimal invasive Behandlungen und kürzere Erholungszeiten sind ideal für ambulante Einstellungen. Technologische Innovationen, die sichere und effiziente ambulante Verfahren ermöglichen, sowie eine erhöhte Verfügbarkeit tragbarer Bild- und Behandlungsgeräte unterstützen das Wachstum. Die Adoption durch private Neurologie-Praktiken und spezielle Pflegezentren beschleunigt die Markterweiterung weiter. Auch die Expansion in städtische und halbstädtische Regionen mit hoher Patientennachfrage trägt zu einem schnellen Wachstum bei.
Europa Interventionelle Neurologie Geräte Markt Regionale Analyse
- Der Markt für interventionelle Neurologie-Geräte in Europa wird in der gesamten Prognosezeit mit einem erheblichen CAGR expandiert, vor allem durch die steigende Prävalenz neurovaskulärer Störungen, wie Schlaganfall, zerebrale Aneurysmen und arteriovenöse Fehlbildungen, neben der wachsenden Nachfrage nach minimalinvasiven Behandlungsoptionen
- Fortschritte in der Gerätetechnik, einschließlich Thrombektomie-Geräte, Spulensysteme, Strömungsumlenker und AI-gestützte Navigationsplattformen, erhöhen die Prozessgenauigkeit und Patientenergebnisse, das weitere Wachstum des Marktes. Die zunehmenden Investitionen in digitale neurointerventionelle Plattformen, verbunden mit dem zunehmenden Bewusstsein der Gesundheitsdienstleister in Bezug auf Frühintervention und Vorsorge, unterstützen auch die Markterweiterung
- Darüber hinaus tragen die staatlichen Initiativen zur Förderung der Schlaganfallversorgung, der Alterung von Bevölkerungsgruppen und zur Erhöhung der Krankenhausinfrastruktur in ganz Europa dazu bei, diese Geräte sowohl im öffentlichen als auch im privaten Gesundheitsbereich weitgehend zu übernehmen.
US Interventional Neurology Devices Market Insight
Der US-Interventions-Neurologie-Gerätemarkt wird voraussichtlich während der Prognosezeit bei einem bemerkenswerten CAGR wachsen, der größtenteils durch fortgeschrittene Gesundheitsinfrastruktur, hohe Einführung minimalinvasiver neurovaskulärer Verfahren und starke Rückerstattungsrahmen verursacht wird. Das Vorhandensein führender Krankenhäuser und spezialisierter neuro-interventionaler Zentren sorgt für eine konsequente Ausnutzung innovativer Geräte, einschließlich Thrombektomie-Systeme, neurovaskuläre Spulen und Strömungsumlenker. Darüber hinaus unterstützt das zunehmende Bewusstsein für die frühzeitige Intervention im Schlaganfall- und Aneurysmenmanagement sowie robuste Trainingsprogramme für Neurointerventionalisten höhere Verfahrensvolumina. Die proaktiven Gesundheitspolitiken der USA und die zunehmende Einführung von AI-gestützten Abbildungs- und Navigationssystemen sollen das Marktwachstum weiter beschleunigen.
Deutschland Interventionelle Neurologie Geräte Markt Insight
Der deutsche Interventions-Neurologie-Gerätemarkt wird voraussichtlich während der Prognosezeit in Europa am schnellsten wachsen, was durch steigende Schlaganfälle und Aneurysmen, steigende Gesundheitsausgaben und erhebliche Investitionen in fortgeschrittene neurointerventionelle Technologien bedingt ist. Krankenhäuser und spezialisierte Zentren übernehmen zunehmend innovative Geräte, darunter Spulen-Einprägungssysteme, stentgestützte Thrombektomie-Geräte und AI-geführte Navigationsplattformen, Verbesserung der Verfahrenseffizienz und Patientensicherheit. Der Fokus Deutschlands auf minimalinvasive Behandlungsansätze, verbunden mit einer alternden Bevölkerung und einer wachsenden Gesundheitsinfrastruktur, fördert die weit verbreitete Übernahme dieser Geräte in städtischen und halbstädtischen Regionen. Darüber hinaus wird erwartet, dass Fördermaßnahmen, laufende klinische Studien und Investitionen in Ausbildungsprogramme für neurointerventionelle Spezialisten ein langfristiges Wachstum im Land erhalten.
Welche sind die Top-Unternehmen in Europa Interventional Neurology Devices Market
Die Interventional Neurology Devices Industrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Medtronic plc(Irland)
- Stryker Corporation (USA)
- Boston Scientific Corporation(US)
- Siemens Healthineers AG (Deutschland)
- Penumbra, Inc.(US)
- Terumo Corporation(Japan)
- MicroVention, Inc. (USA)
- Johnson & Johnson (USA)
- Cerenovus (USA)
- Balt Extrusion (Frankreich)
- Phenox GmbH (Deutschland)
- Kaneka Corporation (Japan)
- Asahi Intecc Co., Ltd. (Japan)
- NeuroIntervention AG (Schweiz)
- Pulse Medical Devices Ltd. (U.K.)
Was sind die jüngsten Entwicklungen in Europa Interventional Neurology Devices Market
- Im Juni 2025 kündigte InspireMD an, dass sein CGuard Prime Embolic Prevention System (EPS) CE-Kennzeichen-Zulassung im Rahmen der Europäischen Medizinprodukte-Verordnung (MDR) für den Einsatz in der Schlaganfallverhütung erhielt. Das CE Mark ermöglicht eine breitere Übernahme dieses Embolienschutzgeräts über europäische Gesundheitssysteme und bietet den Klinikern ein neues Werkzeug zur Reduzierung des Schlaganfallrisikos bei karotiden Eingriffen
- Im Mai 2025 startete Terumo Interventional Systems im Handel sein FDA-genehmigtes ROADSAVER Carotid Stent System in ausgewählten europäischen Märkten. Das ROADSAVER Stent System ist für den Einsatz mit dem Nanoparasol Embolic Protection System konzipiert und bietet eine minimalinvasive Lösung zur Behandlung von Carotid-Arterienstenose und erweiterte Therapiemöglichkeiten für Patienten mit hohem chirurgischen Risiko
- Im März 2025 startete Boston Scientific ein aktualisiertes FilterWire EZ Embolic Protection System in ausgewählten europäischen Märkten. Das aktualisierte System verfügt über eine 110-Mikron-Poren-Filterspitze, die entworfen wurde, um Embolienabfälle zu erfassen und gleichzeitig den Blutfluss zu erhalten, wodurch die Embolienschutzleistung im neurovaskulären Verfahren verbessert wird
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











