


Europäischer Markt für Lungenkrebschirurgie, nach Produkttyp (Chirurgische Instrumente, Überwachungs- und Visualisierungssystem, endochirurgische Geräte, robotergestützte Thoraxchirurgiesysteme und andere), chirurgisches Verfahren (Thorakotomie und minimalinvasive Chirurgie), Patiententyp (männlich und weiblich), Endbenutzer (Krankenhäuser, ambulante chirurgische Zentren, akademische und Forschungslabore, Spezialzentren für Krebsbehandlung und andere), Vertriebskanal (direkte Ausschreibung, Einzelhandelsverkauf, Online-Verkauf und andere) – Branchentrends und Prognose bis 2029.
Was ist die Europa Lung Cancer Surgery Markt Größe und Wachstum Rate
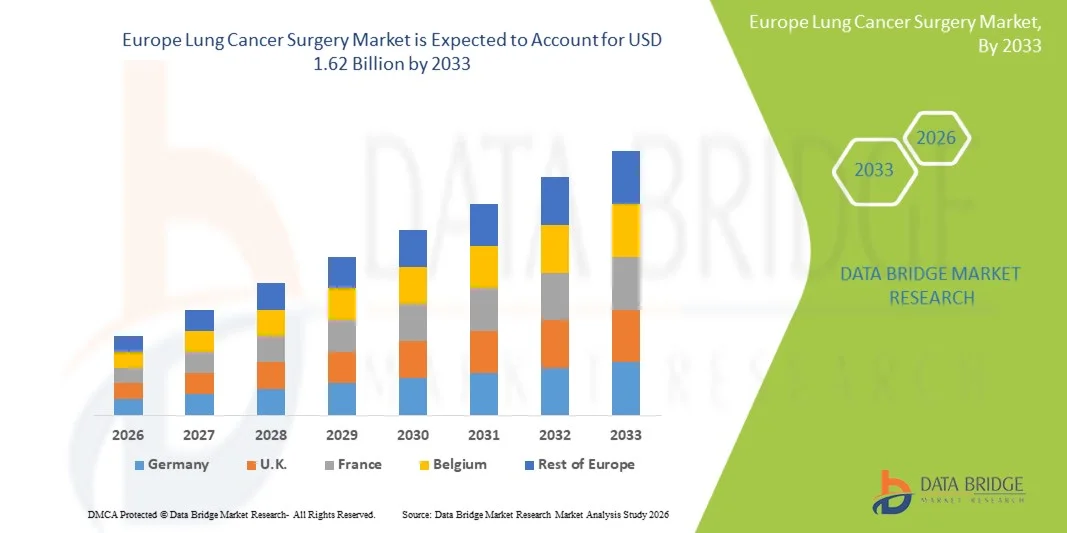
- Die Größe der europäischen Lungenkrebschirurgie wurde bei1,10 Mrd. USD im Jahr 2025und wird voraussichtlich erreichen1,62 Mrd. USD bis 2033, beiCAGR von 5,00%während des Prognosezeitraums
- Das Marktwachstum wird in erster Linie durch die steigende Prävalenz von Lungenkrebs in ganz Europa, die zunehmende Annahme minimalinvasiver chirurgischer Eingriffe wie Video-gestützte thorakoskopische Chirurgie (VATS) und robotisch-gestützte Chirurgie sowie kontinuierliche Fortschritte in chirurgischen Technologien angetrieben.
- Darüber hinaus sind wachsende Gesundheitsausgaben, ein verbesserter Zugang zu Frühdiagnostik-Screening-Programmen und eine zunehmende Vorliebe für präzise chirurgische Eingriffe die Positionierung von Lungenkrebschirurgie als kritischer Bestandteil der Krebsbehandlung in der ganzen Region. Diese kombinierten Faktoren beschleunigen die Nachfrage nach fortschrittlichen chirurgischen Lösungen, wodurch das Marktwachstum deutlich erhöht wird
Marktgröße und Prognose:
- Marktwert (2025):1,10 Mrd. USD
- Voraussichtlicher Marktwert (2033):1,62 Mrd. USD
- Wettervorhersage CAGR (2026–2033):5.00%
Was sind die großen Takeaways Europas Lung Cancer Surgery Market
- Lungenkrebschirurgie, die eine Reihe von chirurgischen Eingriffen umfasst, die von fortgeschrittenen Instrumenten und bildgebenden Systemen unterstützt werden, spielt eine wichtige Rolle bei der Behandlung von Lungenkrebs in ganz Europa, mit zunehmender Annahme von minimalinvasiven und technologiegetriebenen Ansätzen Verbesserung der chirurgischen Präzision und Patientenrettungsergebnisse
- Die eskalierende Nachfrage nach Lungenkrebschirurgie wird in erster Linie durch das steigende Auftreten von Lungenkrebs, das zunehmende Bewusstsein für die Frühdiagnose und die zunehmende Auslastung fortschrittlicher Technologien wie robotergestützter Thoraxchirurgiesysteme und endosurgischer Geräte angetrieben.
- Deutschland dominierte den Lungenkrebs-Chirurgie-Markt mit dem größten Umsatzanteil von 22,8% im Jahr 2025, gekennzeichnet durch fortgeschrittene Gesundheitsinfrastruktur, hohe Gesundheitsausgaben und ein starkes Netz von spezialisierten thorakalen Chirurgiezentren, mit dem Land bedeutende Verfahrensvolumina, die durch günstige Rückerstattungsrichtlinien und Früherkennungsprogramme unterstützt werden
- Polen wird voraussichtlich das am schnellsten wachsende Land im Lungenkrebschirurgiemarkt während der Prognosezeit sein, da die Gesundheitsinfrastruktur verbessert wird, die Investitionen in die Onkologieversorgung erhöht und die Einführung moderner chirurgischer Technologien steigt.
- Minimal invasive Chirurgie-Segment dominierte den Lungenkrebs-Chirurgiemarkt mit einem Marktanteil von 61.5% im Jahr 2025, angetrieben durch seine Vorteile wie reduzierten Krankenhausaufenthalt, niedrigere postoperative Komplikationen und schnellere Erholung im Vergleich zu traditionellen Thorakotomie-Verfahren
Bericht Scope und Europa Lung Cancer Surgery Marktsegmentierung
|
Attribute |
Europa Lung Cancer Surgery Key Market Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Europa
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert werden, auch eingehende Expertenanalysen, Patientenepidemiologie, Pipelineanalyse, Preisanalyse und regulatorische Rahmenbedingungen. |
Was sind die Europa Lung Cancer Surgery Market Trends
„Rising Adoption von minimal-invasive und robotisch-assisted Procedures“
- Ein bedeutender und beschleunigter Trend im europäischen Lungenkrebs-Chirurgiemarkt ist die zunehmende Einführung minimalinvasiver Techniken und robotisch unterstützter Thorax-Chirurgiesysteme, die operative Präzision und die Verbesserung der Patientenrückgewinnungsergebnisse im Gesundheitswesen
- So werden beispielsweise robotergestützte Plattformen in Krankenhäusern in Ländern wie Deutschland und Großbritannien zunehmend genutzt, so dass Chirurgen komplexe Lungenrektionen mit verbesserter Visualisierung und Präzision im Vergleich zu herkömmlichen offenen Operationen durchführen können.
- Die Integration fortschrittlicher Bildgebungs- und Navigationstechnologien in Lungenkrebschirurgie ermöglicht eine bessere Tumorlokalisierung und minimalinvasive Eingriffsstrategien, was zu reduzierten Komplikationen und kürzeren Krankenhausaufenthalten für Patienten mit chirurgischer Behandlung führt
- Die zunehmende Vorliebe für minimal-invasive Verfahren wie Video-gestützte thorakoskopische Chirurgie (VATS) erleichtert schnellere Erholungszeiten und verbesserte postoperative Ergebnisse, wodurch eine weit verbreitete Adoption sowohl bei Patienten als auch bei Gesundheitsdienstleistern
- Dieser Trend zu technologisch fortschrittlichen und weniger invasiven chirurgischen Lösungen ist die Umgestaltung von Behandlungsprotokollen und die Verbesserung der klinischen Ergebnisse in der Lungenkrebsversorgung in ganz Europa, wobei Krankenhäuser zunehmend in moderne chirurgische Systeme investieren
- Die Nachfrage nach fortschrittlichen chirurgischen Ansätzen, die Präzision verbessern, Traumata reduzieren und Überlebensergebnisse verbessern, wächst in ganz Europa stetig, da Gesundheitssysteme Innovation und Effizienz in der Krebsbehandlung priorisieren
- Die steigende Zahl der spezialisierten Brustchirurgiezentren in ganz Europa unterstützt die Einführung fortschrittlicher chirurgischer Techniken und trägt zur Gesamtmarkterweiterung bei
Europa Lung Krebschirurgie Marktdynamik
Fahrer
„Rising Lung Cancer Burden and Advances in Surgical Technologies“
- Die zunehmende Prävalenz von Lungenkrebs in ganz Europa, verbunden mit Fortschritten in chirurgischen Technologien, ist ein bedeutender Treiber für die wachsende Nachfrage nach Lungenkrebsoperationen
- So erweiterten im März 2025 mehrere europäische Gesundheitseinrichtungen die Einführung von robotergestützten thorakalen Chirurgiesystemen, um operative Ergebnisse zu verbessern und Erholungszeiten zu reduzieren und das Wachstum des gesamten Marktes zu unterstützen
- Da die Last des Lungenkrebses weiter ansteigt, liegt ein zunehmender Schwerpunkt auf der Frühdiagnose und dem zeitnahen chirurgischen Eingriff, der die Überlebensraten und die Behandlungseffizienz deutlich verbessert
- Darüber hinaus ermöglichen kontinuierliche Verbesserungen in chirurgischen Instrumenten, Visualisierungssystemen und endosurgischen Geräten präzisere und weniger invasive Eingriffe, wodurch die Akzeptanz von Patienten und chirurgische Erfolgsquoten erhöht werden
- Die Verfügbarkeit fortschrittlicher Infrastrukturen für die Gesundheitsversorgung und unterstützende Rückzahlungsrahmen in Schlüsselländern in Europa beschleunigen die Einführung von Lungenkrebschirurgielösungen sowohl im öffentlichen als auch im privaten Gesundheitswesen.
- Der zunehmende Fokus auf die Verbesserung der Patientenergebnisse, die Reduzierung von Krankenhausaufenthalten und die Verbesserung der operativen Effizienz treibt die Integration innovativer chirurgischer Technologien in ganz Europa voran
- Regierungsinitiativen und nationale Krebsbekämpfungsprogramme, die auf Früherkennung und Behandlung abzielen, verstärken die Nachfrage nach chirurgischen Interventionen in mehreren europäischen Ländern weiter
- Auch die wachsende alternde Bevölkerung, die für Lungenkrebs anfälliger ist, trägt wesentlich zur steigenden Nachfrage nach chirurgischen Behandlungsoptionen bei.
Zurückhaltung/Challenge
„High Cost of Advanced Surgical Systems und Limited Accessibility“
- Die hohen Kosten, die mit fortgeschrittenen chirurgischen Systemen verbunden sind, einschließlich robotergestützter thorakischer Chirurgie-Plattformen und spezialisierter Instrumente, stellt eine große Herausforderung für die breite Akzeptanz in allen Gesundheitseinrichtungen dar
- Zum Beispiel, kleinere Krankenhäuser und Gesundheitszentren in bestimmten Teilen Europas konfrontiert Haushaltszwänge, die ihre Fähigkeit, in hochwertige chirurgische Technologien und Infrastruktur für fortgeschrittene Lungenkrebs-Prozeduren zu investieren begrenzen
- Darüber hinaus können die Unterschiede in der Gesundheitsversorgung und der Verfügbarkeit von erfahrenen thorakischen Chirurgen in den Regionen die einheitliche Einführung fortgeschrittener chirurgischer Techniken behindern, insbesondere in weniger entwickelten Gesundheitssystemen
- Die Komplexität der chirurgischen Eingriffe und die Notwendigkeit einer spezialisierten Ausbildung und Kompetenz schaffen zudem Barrieren für die Einführung fortschrittlicher minimalinvasiver und robotergestützter Techniken in der Lungenkrebsbehandlung
- Während die technologischen Fortschritte die operativen Ergebnisse weiter verbessern, bleiben die hohen anfänglichen Investitions- und Wartungskosten, die mit diesen Systemen verbunden sind, ein Anliegen für Gesundheitsdienstleister und Politiker
- Die Bewältigung dieser Herausforderungen durch Kostenoptimierung, Schulungsprogramme und verbesserte medizinische Zugänglichkeit wird wesentlich sein, um eine breitere Akzeptanz und ein nachhaltiges Wachstum des Lungenkrebs-Chirurgiemarkts in Europa sicherzustellen.
- Längere regulatorische Genehmigungsverfahren für neue chirurgische Geräte und Systeme können den Markteintritt verzögern und die Verfügbarkeit moderner Technologien in bestimmten Ländern begrenzen
- Nachoperative Komplikationen und Einschränkungen der Patienten-Zulässigkeit für die Chirurgie in fortgeschrittenen Lungenkrebs-Fällen können auch das Gesamtvolumen der chirurgischen Eingriffe begrenzen
Europäischer Markt für Krebschirurgie
Der Markt wird auf Basis von Produkttyp, chirurgischem Eingriff, Patiententyp, Endbenutzer und Vertriebskanal segmentiert.
- Nach Produkttyp
Auf der Grundlage des Produkttyps wird der europäische Lungenkrebs-Chirurgiemarkt in chirurgische Instrumente, Überwachungs- und Visualisierungssystem, endosurgische Ausrüstung, robotisch unterstützte thorakische Chirurgiesysteme und andere segmentiert. Das Segment der Endochirurgie dominierte den Markt mit dem größten Umsatzanteil im Jahr 2025, der durch seinen umfangreichen Einsatz in minimalinvasiven Lungenkrebsverfahren wie der videogestützten thorakoskopischen Chirurgie (VATS) getrieben wurde. Diese Systeme ermöglichen eine präzise Tumorentfernung mit reduzierter Schnittgröße, was zu einer schnelleren Erholung und weniger Komplikationen führt. Krankenhäuser in ganz Europa setzen zunehmend auf fortgeschrittene endoskopische Werkzeuge für eine verbesserte Visualisierung und chirurgische Genauigkeit. Die zunehmende Vorliebe für minimalinvasive Techniken stärkt die Nachfrage nach diesen Systemen weiter. Darüber hinaus verbessern kontinuierliche technologische Fortschritte und Integration mit bildgebenden Plattformen ihre Wirksamkeit. Auch die weit verbreitete Verfügbarkeit und Wirtschaftlichkeit im Vergleich zu Robotersystemen tragen zur Dominanz bei.
Das Segment der robotergestützten thorakalen Chirurgiesysteme wird erwartet, dass die schnellste Wachstumsrate während des Prognosezeitraums beobachtet wird, was durch die zunehmende Übernahme von Roboterplattformen in komplexen thorakalen Prozeduren ausgelöst wird. Diese Systeme bieten verbesserte Geschicklichkeit, 3D-Visualisierung und verbesserte Präzision, so dass Chirurgen sehr empfindliche Operationen durchführen. Die steigende Zahl von Roboterchirurgieanlagen in führenden europäischen Krankenhäusern unterstützt dieses Wachstum. Darüber hinaus sind günstige klinische Ergebnisse und reduzierte postoperative Komplikationen ermutigen ihre Annahme. Auch Investitionen von Gesundheitsdienstleistern in fortgeschrittener chirurgischer Infrastruktur beschleunigen die Aufnahme. Der wachsende Fokus auf Präzisionsmedizin und technologische Innovation treibt dieses Segment weiter voran.
- Durch chirurgische Verfahren
Auf der Grundlage des chirurgischen Eingriffs wird der Markt in die Thorakotomie und minimalinvasive Chirurgie segmentiert. Das minimal-invasive Chirurgiesegment dominierte den Markt mit dem größten Umsatzanteil von 61.5% im Jahr 2025, angetrieben durch seine Vorteile wie reduzierten Krankenhausaufenthalt, minimalen Blutverlust und schnellere Erholungszeiten. Prozeduren wie die Mehrwertsteuer werden durch verbesserte klinische Ergebnisse zunehmend von Chirurgen und Patienten bevorzugt. Die zunehmende Einführung fortschrittlicher Bild- und Navigationstechnologien unterstützt zudem die Wirksamkeit minimalinvasiver Ansätze. Gesundheitssysteme in Europa fördern diese Verfahren aktiv, um die Gesamtbehandlungskosten und die Krankenhausbelastung zu reduzieren. Darüber hinaus steigt das Patientenbewusstsein in Bezug auf weniger invasive Behandlungsoptionen. Die wachsende Verfügbarkeit von qualifizierten Chirurgen, die in diesen Techniken ausgebildet sind, stärkt die Führung dieses Segments.
Das minimal-invasive Chirurgiesegment wird auch erwartet, dass das schnellste Wachstum während der Prognosezeit, aufgrund kontinuierlicher Fortschritte in chirurgischen Technologien und zunehmender Einführung von robotergestützten Techniken. Der Übergang von traditionellen offenen Operationen zu weniger invasiven Ansätzen beschleunigt in ganz Europa. Zu diesem Trend tragen verbesserte Erstattungsrichtlinien und staatliche Unterstützung für fortgeschrittene Behandlungsmethoden bei. Darüber hinaus erhöht die zunehmende Betonung auf geduldig-zentrische Pflege die Nachfrage nach Verfahren mit schneller Erholung und weniger Komplikationen. Die Erweiterung der spezialisierten Brustchirurgiezentren erleichtert die Adoption. Diese Faktoren treiben in diesem Segment zusammen ein starkes Wachstum.
- Nach Patiententyp
Auf Basis des Patiententyps wird der Markt in männlich und weiblich segmentiert. Das männliche Segment dominierte den Markt mit dem größten Umsatzanteil im Jahr 2025, vor allem aufgrund der höheren Prävalenz von Lungenkrebs bei Männern in Europa. Die historisch höheren Räucherraten bei den männlichen Bevölkerungen haben wesentlich zu erhöhten Inzidenzraten beigetragen. Dies führt zu einem größeren Volumen chirurgischer Eingriffe bei männlichen Patienten. Darüber hinaus hat die berufliche Exposition gegenüber Karzinogenen in bestimmten Branchen ein weiteres erhöhtes Risiko bei Männern. Gesundheitssysteme beobachten einen höheren Anteil männlicher Patienten mit Lungenkrebschirurgie. Frühe Diagnose-Initiativen identifizieren auch mehr Fälle in dieser demographischen. Diese Faktoren unterstützen gemeinsam die Dominanz des männlichen Segments.
Das weibliche Segment wird erwartet, dass das schnellste Wachstum während der Prognosezeit zu beobachten ist, die durch das steigende Auftreten von Lungenkrebs bei Frauen verursacht wird. Zu diesem Trend tragen zunehmende Raucherquoten in bestimmten Regionen und Umweltfaktoren bei. Verbesserte Sensibilisierung und Screening-Programme führen zu einer früheren Erkennung bei weiblichen Patienten. Darüber hinaus sind Fortschritte bei personalisierten Behandlungsansätzen ermutigende chirurgische Eingriffe bei Frauen. Gesundheitsdienstleister konzentrieren sich zunehmend auf geschlechtsspezifische Behandlungsstrategien. Die zunehmende Betonung auf präventive Gesundheitsversorgung und frühzeitige Diagnose unterstützt das Wachstum in diesem Segment.
- Mit dem Endbenutzer
Auf der Grundlage des Endverbrauchers wird der Markt in Krankenhäuser, ambulante chirurgische Zentren, akademische und Forschungslabore, Spezialkliniken für Krebsbehandlung und andere segmentiert. Das Segment Spitäler dominierte den Markt mit dem größten Umsatzanteil im Jahr 2025, der durch die Verfügbarkeit moderner operativer Infrastruktur und qualifizierter Fachkräfte im Gesundheitswesen verursacht wurde. Krankenhäuser dienen als primäre Zentren für komplexe Lungenkrebschirurgie, einschließlich minimalinvasiver und robotergestützter Verfahren. Das Vorhandensein von multidisziplinären Teams sorgt für umfassende Patientenversorgung und bessere Ergebnisse. Darüber hinaus tragen höhere Patientenzuflüsse und etablierte Rückerstattungssysteme zu ihrer Dominanz bei. Kontinuierliche Investitionen in moderne chirurgische Geräte verbessern die Krankenhausfähigkeiten weiter. Die Integration fortschrittlicher Diagnostik- und Behandlungstechnologien unterstützt auch ihre führende Position.
Das Spezialgebiet Krebsbehandlungszentren wird erwartet, dass das schnellste Wachstum während des Prognosezeitraums beobachtet wird, der durch die zunehmende Nachfrage nach spezialisierten Onkologie-Diensten getrieben wird. Diese Zentren konzentrieren sich ausschließlich auf die Krebsbehandlung, bieten erweiterte chirurgische Optionen und personalisierte Pflege. Die zunehmende Vorliebe für spezialisierte Behandlungseinrichtungen treibt den Patientenzufluss zu diesen Zentren. Darüber hinaus verbessern die Einführung moderner Technologien und die Beteiligung an der klinischen Forschung ihre Fähigkeiten. Die zunehmende Zusammenarbeit mit Forschungseinrichtungen unterstützt die Innovation in Behandlungsansätzen weiter. Der Schwerpunkt auf hochwertiger, patientenzentrierter Pflege beschleunigt das Wachstum in diesem Segment.
- Durch den Verteilerkanal
Auf der Grundlage des Vertriebskanals wird der Markt in Direktausschreibung, Einzelhandel, Online-Verkäufe und andere Segmente segmentiert. Das direkte Angebotssegment dominierte den Markt mit dem größten Umsatzanteil im Jahr 2025, angetrieben durch die Massenbeschaffung von chirurgischen Geräten und Systemen von Krankenhäusern und Gesundheitseinrichtungen. Regierungs- und private Gesundheitsorganisationen verlassen sich oft auf direkte Ausschreibungen, um hochwertige chirurgische Technologien zu wettbewerbsfähigen Preisen zu erwerben. Dieser Kanal gewährleistet zuverlässige Liefer- und langfristige Servicevereinbarungen mit Herstellern. Darüber hinaus unterstützt Großaufträge Kosteneffizienz und Standardisierung in allen Gesundheitseinrichtungen. Die starke Präsenz etablierter Lieferanten stärkt dieses Segment weiter. Die Vorliebe für den direkten Einkauf in institutionellen Einstellungen treibt seine Dominanz weiter an.
Das Online-Vertriebssegment wird erwartet, dass das schnellste Wachstum während des Prognosezeitraums durch eine zunehmende Digitalisierung in Beschaffungsprozessen getrieben wird. Healthcare-Anbieter übernehmen nach und nach Online-Plattformen für den Kauf chirurgischer Instrumente und Zubehör. Diese Plattformen bieten Komfort, Transparenz und Zugang zu einer Vielzahl von Produkten. Darüber hinaus profitieren kleinere Gesundheitseinrichtungen durch Online-Kanäle vom leichteren Zugang zu fortschrittlichen Geräten. Der wachsende Trend des E-Commerce im Gesundheitswesen unterstützt diesen Wandel. Verbesserte Logistik- und Supply-Chain-Netzwerke verbessern die Effizienz des Online-Verkaufs und tragen zu seinem schnellen Wachstum bei.
Europa Lung Krebs Chirurgie Markt Regionale Analyse
- Deutschland dominierte den Lungenkrebs-Chirurgie-Markt mit dem größten Umsatzanteil von 22,8% im Jahr 2025, gekennzeichnet durch fortgeschrittene Gesundheitsinfrastruktur, hohe Gesundheitsausgaben und ein starkes Netz von spezialisierten thorakalen Chirurgiezentren, mit dem Land bedeutende Verfahrensvolumina, die durch günstige Rückerstattungsrichtlinien und Früherkennungsprogramme unterstützt werden
- Healthcare-Anbieter im Land betonen stark minimalinvasive Verfahren, fortgeschrittene bildgebende Systeme und robotisch unterstützte Thoraxchirurgie, um klinische Ergebnisse zu verbessern und die Erholungszeit für Patienten mit Lungenkrebsbehandlung zu reduzieren
- Diese weit verbreitete Adoption wird weiter unterstützt durch etablierte Gesundheitsinfrastruktur, günstige Rückerstattungspolitik, eine starke Präsenz von spezialisierten Onkologiezentren und den wachsenden Fokus auf frühe Diagnose- und Präzisionsbehandlungsansätze, die Einführung von Lungenkrebschirurgie als kritischer Bestandteil der Krebsversorgung im Land
Deutschland Lung Cancer Surgery Market Insight
Der deutsche Lungenkrebs-Chirurgiemarkt soll sich während des Prognosezeitraums mit einem beträchtlichen CAGR ausweiten, der durch eine fortgeschrittene Gesundheitsinfrastruktur und eine hohe Einführung innovativer chirurgischer Technologien gefördert wird. Die starke Betonung Deutschlands auf Präzisionsmedizin und die frühe Krebsbehandlung fördert die Ausnutzung minimalinvasiver und robotergestützter Verfahren. Das Vorhandensein von spezialisierten Brustchirurgiezentren und Fachkräften unterstützt hohe Verfahrensvolumina im ganzen Land. Darüber hinaus sind günstige Rückzahlungspolitiken und kontinuierliche Investitionen in die Gesundheitsinnovation Schlüsselfaktoren für das Marktwachstum.
Frankreich Lung Cancer Surgery Market Insight
Der Markt für Lungenkrebschirurgie in Frankreich gewinnt aufgrund des starken öffentlichen Gesundheitssystems und des Bewusstseins für die Frühkrebsdiagnostik an Dynamik. Die Einführung fortschrittlicher chirurgischer Techniken, einschließlich minimalinvasiver Verfahren, trägt zu verbesserten Behandlungsergebnissen bei. Regierungsinitiativen, die auf Krebsbekämpfungs- und Screeningprogramme abzielen, unterstützen die operative Nachfrage weiter. Darüber hinaus verbessert die Integration fortschrittlicher bildgebender und chirurgischer Technologien die Effizienz und Genauigkeit von Lungenkrebschirurgen.
Italien Lung Krebs Chirurgie Markt Insight
Der Markt für Lungenkrebschirurgie in Italien erlebt ein stetiges Wachstum, das durch steigende Lungenkrebsfälle und Verbesserungen in der Gesundheitsinfrastruktur verursacht wird. Die zunehmende Übernahme minimalinvasiver chirurgischer Eingriffe und wachsende Investitionen in moderne medizinische Geräte unterstützen die Markterweiterung. Das Land beobachtet auch einen Anstieg in spezialisierten Krebsbehandlungszentren, die sich auf fortgeschrittene chirurgische Versorgung konzentrieren. Darüber hinaus tragen zunehmendes Bewusstsein und Früherkennungsinitiativen zu höheren chirurgischen Interventionsraten bei.
Polen Lung Cancer Surgery Market Insight
Der polnische Lungenkrebs-Chirurgiemarkt tritt als Wachstumssegment auf, das durch die Verbesserung der Gesundheitsinfrastruktur und die Erhöhung der Investitionen in die Onkologie-Pflege getrieben wird. Das Land erlebt eine allmähliche Verschiebung zu minimalinvasiven und technologisch fortgeschrittenen chirurgischen Eingriffen. Regierungsinitiativen zur Stärkung von Krebsbehandlungseinrichtungen und zur Ausweitung des Zugangs zur Frühdiagnose unterstützen die Markterweiterung. Darüber hinaus tragen zunehmendes Bewusstsein und zunehmender Zugang zu spezialisierter Versorgung zu höheren operativen Volumen bei, wobei Polen als ein wichtiger Wachstumsmarkt in der Region positioniert wird.
Welche sind die Top-Unternehmen in Europa Lung Cancer Surgery Market
Die europäische Lung Cancer Surgery-Branche wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Medtronic(Irland)
- Intuitive Chirurgische, Inc(US)
- Olympus Corporation(Japan)
- FUJIFILM Corporation(Japan)
- Ambu A/S(Dänemark)
- Teleflex Incorporated (US)
- Accuray Incorporated (USA)
- KARL STORZ SE & Co. KG (Deutschland)
- Richard Wolf GmbH (Deutschland)
- KLS Martin Group (Deutschland)
- Ackermann Instrumente GmbH (Deutschland)
- TROKAMED GmbH (Deutschland)
- asap endoskopische Produkte GmbH (Deutschland)
- Chirurgische Betriebe (US)
- AngioDynamics, Inc. (USA)
- Scanlan International, Inc. (USA)
- Sontec Instruments, Inc. (USA)
- FusionKraft (Deutschland)
- Lepu Medical Technology (Beijing) Co., Ltd. (China)
- )
Was sind die jüngsten Entwicklungen in Europa Lung Cancer Surgery Market
- Im Januar 2026 kündigte NHS England die Einführung eines großen Pilotprogramms an, das künstliche Intelligenz und robotergestützte Technologien integriert, um die Früherkennung und Diagnose von Lungenkrebs zu verbessern. Die Initiative nutzt KI, um Lungenscans und Roboterwerkzeuge zu analysieren, um präzise Biopsien zu führen, die Notwendigkeit wiederholter Verfahren zu reduzieren und einen früheren chirurgischen Eingriff zu ermöglichen
- Im August 2025 veröffentlichte das Akershus University Hospital Ergebnisse aus einer Studie über 200 aufeinanderfolgende, robotergestützte Thoraxchirurgie (RATS) Prozeduren, die verbesserte chirurgische Effizienz und reduzierte Komplikationsraten im Laufe der Zeit zeigen. Die Studie bestätigte, dass der Übergang von der traditionellen videogestützten thorakoskopischen Chirurgie (VATS) zu robotischen Ansätzen möglich ist und die klinischen Ergebnisse verbessert
- Im Mai 2025 veranstaltete die Europäische Gesellschaft für Thorakchirurgen ihre 33. Jahrestagung in Budapest, die führende Thoraxchirurgen und Onkologieexperten zusammenführte, um die Fortschritte bei der Lungenkrebschirurgie zu diskutieren. Die Veranstaltung konzentrierte sich auf Innovationen in minimalinvasiven und robotergestützten thorakischen Prozeduren sowie verbesserte perioperative Pflegestrategien
- Im März 2025 präsentierte das Institut Curie auf dem European Lung Cancer Congress, der in Paris stattfand, bedeutende Fortschritte bei personalisierten Behandlungsansätzen und multidisziplinären Strategien zur Lungenkrebsversorgung. Die Institution hob verbesserte Ergebnisse durch neoadjuvante Therapien und Echtzeit-Datenvalidierung von Behandlungsprotokollen hervor und verstärkte die zunehmende Integration von Präzisionsmedizin in der chirurgischen Onkologie
- Im Mai 2022 führte die European Society of Thoracic Surgeons spezialisierte Webinare durch, die sich auf robotische Lungenrektionen und fortgeschrittene thorakale chirurgische Techniken konzentrierten. Diese Bildungsinitiativen zielten darauf ab, das Chirurgen-Know-how in minimalinvasiven Verfahren zu verbessern und die Einführung von chirurgischen Technologien der nächsten Generation zu fördern. Das Programm unterstreicht die laufenden Bemühungen Europas, die chirurgische Pflegequalität in der Lungenkrebsbehandlung zu standardisieren und zu verbessern
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Inhaltsverzeichnis
1 EINLEITUNG
1.1 ZIELE DER STUDIE
1.2 MARKTDEFINITION
1.3 Überblick über den europäischen Markt für Lungenkrebschirurgie
1.4 EINSCHRÄNKUNGEN
1.5 ABGEDECKTE MÄRKTE
2 MARKTSEGMENTIERUNG
2.1 ABGEDECKTE MÄRKTE
2.2 GEOGRAFISCHER UMFANG
2,3 JAHRE FÜR DIE STUDIE
2.4 WÄHRUNG UND PREISE
2.5 DBMR-Dreibeindatenvalidierungsmodell
2.6 PRIMÄRINTERVIEWS MIT WICHTIGEN MEINUNGSFÜHRERN
2.7 MULTIVARIATE MODELLIERUNG
2.8 PRODUKTTYP LEBENSLINIENKURVE
2.9 DBMR-Marktpositionsraster
2.1 ANALYSE DES ANBIETERANTEILS
2.11 Marktanwendungs-Abdeckungsraster
2.12 SEKUNDÄRQUELLEN
2.13 ANNAHMEN
3 ZUSAMMENFASSUNG
4 PREMIUM-EINBLICKE
4.1 PESTEL
4.2 PORTERS FÜNF-KRÄFTE-MODELL
5 EPIDEMIOLOGIE
5.1 LUNGENKREBSINZIDENZ NACH LÄNDERN
5.2 BEHANDLUNGSRATE NACH GESCHLECHT
5.3 STERBLICHKEIT NACH GESCHLECHT
6 Vorschriften des europäischen Marktes für Lungenkrebschirurgie
7 MARKTÜBERSICHT
7.1 TREIBER
7.1.1 Erhöhte Prävalenz von Lungenkrebserkrankungen
7.1.2 TECHNOLOGISCHE FORTSCHRITTE IM GESUNDHEITSWESEN
7.1.3 Erhöhtes Bewusstsein für die Vorteile
7.1.4 REGIERUNGSINITIATIVEN ZUR UMSETZUNG VON SCREENING-PROGRAMMEN FÜR VERSCHIEDENE KRANKHEITEN
7.1.5 Anstieg der Luftverschmutzung und Zunahme des Rauchens
7.2 EINSCHRÄNKUNGEN
7.2.1 HOHE KOSTEN DER LUNGENKREBS-CHIRURGIE
7.2.2 Unzureichende Finanzierung von Krebs und damit verbundenen Erkrankungen
7.2.3 STRENGE REGULATORISCHE RAHMENBEDINGUNGEN
7.3 CHANCEN
7.3.1 Zunahme minimalinvasiver Techniken in der Lungenkrebschirurgie
7.3.2 STRATEGISCHE INITIATIVEN DER SCHLÜSSELAKTEURE
7.3.3 Steigerung der Forschungs- und Entwicklungsanstrengungen in der Gesundheitsbranche
7.4 HERAUSFORDERUNGEN
7.4.1 MANGEL AN FACHKRÄFTEN ONKOLOGEN
7.4.2 GESUNDHEITSRISIKO VON LUNGENKREBS-OPS
8. Europäischer Markt für Lungenkrebschirurgie, nach Produkttyp
8.1 ÜBERSICHT
8.2 CHIRURGISCHE INSTRUMENTE
8.2.1 HANDINSTRUMENTE
8.2.1.1 Hefter
8.2.1.2 Zange
8.2.1.3 ELEKTRISCHER HAKEN
8.2.1.4 Retraktoren
8.2.1.5 KLEMMEN
8.2.1.6 Schere
8.2.1.7 AUFZÜGE
8.2.1.8 Hämoclip-Applikatoren
8.2.1.9 ULTRASCHALLSKALPELL
8.2.1.10 Rippenscheren
8.2.1.11 SCHNEIDER
8.2.1.12 NADELHALTER
8.2.1.13 Trokar
8.2.1.14 SONSTIGES
8.2.2 MOTORISIERTE CHIRURGISCHE GERÄTE
8.2.2.1 FORTSCHRITTLICHE ENERGIEINSTRUMENTE
8.2.2.1.1 FORTGESCHRITTENE BIPOLARE INSTRUMENTE
8.2.2.1.2 SONSTIGES
8.2.2.2 GRUNDLEGENDE ENERGIEINSTRUMENTE
8.2.2.2.1 Bipolare Instrumente
8.2.2.2.2 MONOPOLARE INSTRUMENTE
8.3 ÜBERWACHUNGS- UND VISUALISIERUNGSSYSTEM
8.3.1 KAMERAS & VIDEOUNTERSTÜTZUNG
8.3.2 BRONCHOSKOP
8.3.3 ENDOSKOPISCHE TROKARE MIT OPTISCHER SICHT
8.3.4 THORAKOSKOPE
8.3.5 MEDIASTINOSKOP
8.3.6 SONSTIGES
8.4 ENDOCHIRURGISCHE AUSRÜSTUNG
8.5 ROBOTERASSISTIERTE CHIRURGIESYSTEME
8.6 SONSTIGES
9. Europäischer Markt für Lungenkrebschirurgie, nach chirurgischem Verfahren
9.1 ÜBERSICHT
9.2 Thorakotomie
9.2.1 LOBEKTOMIE
9.2.1.1 CHIRURGISCHE INSTRUMENTE
9.2.1.2 ÜBERWACHUNGS- UND VISUALISIERUNGSSYSTEME
9.2.1.3 ENDOCHIRURGISCHE AUSRÜSTUNG
9.2.1.4 Robotergestützte Thoraxchirurgiesysteme
9.2.1.5 SONSTIGES
9.2.2 Hülsenresektion
9.2.2.1 CHIRURGISCHE INSTRUMENTE
9.2.2.2 ÜBERWACHUNGS- UND VISUALISIERUNGSSYSTEME
9.2.2.3 ENDOCHIRURGISCHE AUSRÜSTUNG
9.2.2.4 Robotergestützte Thoraxchirurgiesysteme
9.2.2.5 SONSTIGES
9.2.3 SEGMENTEKTOMIE
9.2.3.1 CHIRURGISCHE INSTRUMENTE
9.2.3.2 ÜBERWACHUNGS- UND VISUALISIERUNGSSYSTEME
9.2.3.3 ENDOCHIRURGISCHE AUSRÜSTUNG
9.2.3.4 Robotergestützte Thoraxchirurgiesysteme
9.2.3.5 SONSTIGES
9.2.4 PNEUMONEKTOMIE
9.2.4.1 CHIRURGISCHE INSTRUMENTE
9.2.4.2 ÜBERWACHUNGS- UND VISUALISIERUNGSSYSTEME
9.2.4.3 ENDOCHIRURGISCHE AUSRÜSTUNG
9.2.4.4 Robotergestützte Thoraxchirurgiesysteme
9.2.4.5 SONSTIGES
9.2.5 SONSTIGES
9.3 MINIMALINVASIVE CHIRURGIEN
9.3.1 VIDEOASSISTIERTE THORAXIOCHIRURGIE (VATS)
9.3.1.1 CHIRURGISCHE INSTRUMENTE
9.3.1.2 ÜBERWACHUNGS- UND VISUALISIERUNGSSYSTEME
9.3.1.3 ENDOCHIRURGISCHE AUSRÜSTUNG
9.3.1.4 Robotergestützte Thoraxchirurgiesysteme
9.3.1.5 SONSTIGES
9.3.2 ROBOTERASSISTIERTE THORAKSURGIE (RATTEN)
9.3.2.1 CHIRURGISCHE INSTRUMENTE
9.3.2.2 ÜBERWACHUNGS- UND VISUALISIERUNGSSYSTEME
9.3.2.3 ENDOCHIRURGISCHE AUSRÜSTUNG
9.3.2.4 Robotergestützte Thoraxchirurgiesysteme
9.3.2.5 SONSTIGES
10 EUROPÄISCHER MARKT FÜR LUNGENKREBSCHIRURGIE, NACH PATIENTENTYP
10.1 ÜBERSICHT
10.2 MÄNNLICH
10.2.1 Geriatrie
10.2.1.1 Thorakotomie
10.2.1.2 MINIMAL INVASIVE CHIRURGIE
10.2.2 ERWACHSENE
10.2.2.1 Thorakotomie
10.2.2.2 MINIMAL INVASIVE CHIRURGIE
10.2.3 PÄDIATRIE
10.2.3.1 Thorakotomie
10.2.3.2 MINIMALINVASIVE CHIRURGIEN
10.3 WEIBLICH
10.3.1 Geriatrie
10.3.1.1 Thorakotomie
10.3.1.2 MINIMAL INVASIVE CHIRURGIE
10.3.2 ERWACHSENE
10.3.2.1 Thorakotomie
10.3.2.2 MINIMAL INVASIVE CHIRURGIE
10.3.3 PÄDIATRIE
10.3.3.1 Thorakotomie
10.3.3.2 MINIMAL INVASIVE CHIRURGIE
11 EUROPÄISCHER MARKT FÜR LUNGENKREBSCHIRURGIE, NACH VERTRIEBSKANAL
11.1 ÜBERBLICK
11.2 DIREKTE ANGEBOTE
11.3 EINZELHANDELSVERKÄUFE
11.4 ONLINE-VERKÄUFE
11.5 SONSTIGES
12. EUROPÄISCHER MARKT FÜR LUNGENKREBSCHIRURGIE, NACH ENDVERBRAUCHER
12.1 ÜBERSICHT
12.2 KRANKENHÄUSER
12.2.1 Öffentliche Krankenhäuser
12.2.2 PRIVATKRANKENHÄUSER
12.3 AMBULANTE CHIRURGISCHE ZENTREN
12.4 SPEZIALZENTREN FÜR KREBSBEHANDLUNG
12.5 WISSENSCHAFTLICHE UND FORSCHUNGSLABORATORIEN
12.6 SONSTIGES
13 EUROPÄISCHER MARKT FÜR LUNGENKREBSCHIRURGIE, NACH REGION
13.1 EUROPA
13.1.1 DEUTSCHLAND
13.1.2 FRANKREICH
13.1.3 Vereinigtes Königreich
13.1.4 ITALIEN
13.1.5 SPANIEN
13.1.6 RUSSLAND
13.1.7 TÜRKEI
13.1.8 BELGIEN
13.1.9 NIEDERLANDE
13.1.10 SCHWEIZ
13.1.11 RESTLICHES EUROPA
14 EUROPÄISCHER MARKT FÜR LUNGENKREBSCHIRURGIE: UNTERNEHMENSLANDSCHAFT
14.1 UNTERNEHMENSAKTIENANALYSE: EUROPA
15 SWOT-ANALYSE
16 FIRMENPROFILE
16.1 JOHNSON & JOHNSON SERVICES, INC.
16.1.1 UNTERNEHMENSÜBERSICHT
16.1.2 Umsatzanalyse
16.1.3 UNTERNEHMENSAKTIENANALYSE
16.1.4 PRODUKTPORTFOLIO
16.1.5 JÜNGSTE ENTWICKLUNGEN
16.2 ACCURAY INCORPORATED
16.2.1 UNTERNEHMENSÜBERSICHT
16.2.2 Umsatzanalyse
16.2.3 UNTERNEHMENSAKTIENANALYSE
16.2.4 PRODUKTPORTFOLIO
16.2.5 JÜNGSTE ENTWICKLUNGEN
16.3 INTUITIVE CHIRURGIE
16.3.1 UNTERNEHMENSÜBERSICHT
16.3.2 Umsatzanalyse
16.3.3 UNTERNEHMENSAKTIENANALYSE
16.3.4 PRODUKTPORTFOLIO
16.3.5 JÜNGSTE ENTWICKLUNGEN
16.4 FUJIFILM HOLDINGS CORPORATION
16.4.1 UNTERNEHMENSÜBERSICHT
16.4.2 Umsatzanalyse
16.4.3 UNTERNEHMENSAKTIENANALYSE
16.4.4 PRODUKTPORTFOLIO
16.4.5 JÜNGSTE ENTWICKLUNGEN
16.5 AMBU A/S.
16.5.1 UNTERNEHMENSÜBERSICHT
16.5.2 Umsatzanalyse
16.5.3 UNTERNEHMENSAKTIENANALYSE
16.5.4 PRODUKTPORTFOLIO
16.5.5 JÜNGSTE ENTWICKLUNGEN
16.6 ANGIODYNAMIK
16.6.1 UNTERNEHMENSÜBERSICHT
16.6.2 Umsatzanalyse
16.6.3 PRODUKTPORTFOLIO
16.6.4 JÜNGSTE ENTWICKLUNG
16.7 ACKERMANN
16.7.1 UNTERNEHMENSÜBERSICHT
16.7.2 PRODUKTPORTFOLIO
16.7.3 JÜNGSTE ENTWICKLUNGEN
16.8 ASAP ENDOSCOPIC PRODUCTS GMBH
16.8.1 UNTERNEHMENSÜBERSICHT
16.8.2 PRODUKTPORTFOLIO
16.8.3 JÜNGSTE ENTWICKLUNG
16.9 FUSIONKRAFT
16.9.1 UNTERNEHMENSÜBERSICHT
16.9.2 PRODUKTPORTFOLIO
16.9.3 JÜNGSTE ENTWICKLUNGEN
16.1 GEKEIMTE USA
16.10.1 UNTERNEHMENSÜBERSICHT
16.10.2 PRODUKTPORTFOLIO
16.10.3 JÜNGSTE ENTWICKLUNGEN
16.11 KLS MARTIN GROUP
16.11.1 UNTERNEHMENSÜBERSICHT
16.11.2 PRODUKTPORTFOLIO
16.11.3 JÜNGSTE ENTWICKLUNGEN
16.12 KARL STORZ SE & CO. KG
16.12.1 UNTERNEHMENSÜBERSICHT
16.12.2 PRODUKTPORTFOLIO
16.12.3 NEUE ENTWICKLUNG
16.13 LEPU MEDICAL TECHNOLOGY (BEIJING) CO., LTD.
16.13.1 UNTERNEHMENSÜBERSICHT
16.13.2 PRODUKTPORTFOLIO
16.13.3 NEUE ENTWICKLUNG
16.14 MEDTRONICS (2021)
16.14.1 UNTERNEHMENSÜBERSICHT
16.14.2 Umsatzanalyse
16.14.3 PRODUKTPORTFOLIO
16.14.4 NEUESTE ENTWICKLUNG
16.15 OLYMPUS CORPORATION
16.15.1 UNTERNEHMENSÜBERSICHT
16.15.2 Umsatzanalyse
16.15.3 PRODUKTPORTFOLIO
16.15.4 NEUESTE ENTWICKLUNGEN
16.16 RICHARD WOLF GMBH.
16.16.1 UNTERNEHMENSÜBERSICHT
16.16.2 PRODUKTPORTFOLIO
16.16.3 JÜNGSTE ENTWICKLUNGEN
16.17 CHIRURGISCHE BETEILIGUNGEN
16.17.1 UNTERNEHMENSÜBERSICHT
16.17.2 PRODUKTPORTFOLIO
16.17.3 JÜNGSTE ENTWICKLUNGEN
16.18 SONTEC INSTRUMENTS, INC.
16.18.1 UNTERNEHMENSÜBERSICHT
16.18.2 PRODUKTPORTFOLIO
16.18.3 NEUE ENTWICKLUNG
16.19 SCANLAN INTERNATIONAL
16.19.1 UNTERNEHMENSÜBERSICHT
16.19.2 PRODUKTPORTFOLIO
16.19.3 JÜNGSTE ENTWICKLUNGEN
16.2 TELEFLEX INCORPORATED
16.20.1 UNTERNEHMENSÜBERSICHT
16.20.2 Umsatzanalyse
16.20.3 PRODUKTPORTFOLIO
16.20.4 NEUESTE ENTWICKLUNG
16.21 TROKAMED GMBH.
16.21.1 UNTERNEHMENSÜBERSICHT
16.21.2 PRODUKTPORTFOLIO
16.21.3 JÜNGSTE ENTWICKLUNG
16.22 WEXLER CHIRURGISCH
16.22.1 UNTERNEHMENSÜBERSICHT
16.22.2 PRODUKTPORTFOLIO
16.22.3 JÜNGSTE ENTWICKLUNGEN
17 FRAGEBOGEN
18 VERWANDTE BERICHTE
Tabellenverzeichnis
TABELLE 1 DIE FOLGENDE TABELLE ZEIGT REGIONALE, ALTERSSTANDARDISIERTE INZIDENZRATEN PRO 100.000 NACH GESCHLECHT FÜR LUNGENKREBS BEI MÄNNERN UND FRAUEN IM JAHR 2020
TABELLE 2: EUROPÄISCHER MARKT FÜR LUNGENKREBSCHIRURGIE, NACH PRODUKTTYP, 2020–2029 (MILLIONEN USD)
TABELLE 3: EUROPÄISCHER MARKT FÜR CHIRURGISCHE INSTRUMENTE IM LUNGENKREBSBEREICH, NACH REGION, 2020–2029 (MILLIONEN USD)
TABELLE 4: EUROPÄISCHER MARKT FÜR CHIRURGISCHE INSTRUMENTE IM LUNGENKREBSBEREICH, NACH PRODUKTTYP, 2020–2029 (MILLIONEN USD)
TABELLE 5: EUROPÄISCHER MARKT FÜR HANDINSTRUMENTE IM LUNGENKREBSCHIRURGIE, NACH PRODUKTTYP, 2020–2029 (MILLIONEN USD)
TABELLE 6: EUROPÄISCHER MARKT FÜR HANDINSTRUMENTE IM LUNGENKREBSCHIRURGIE, NACH PRODUKTTYP, 2020–2029 (VOLUMEN IN TAUSEND EINHEITEN)
TABELLE 7: EUROPÄISCHER MARKT FÜR CHIRURGISCHE GERÄTE MIT MOTORISIERUNG FÜR DIE LUNGENKREBSCHIRURGIE, NACH TYP, 2020–2029 (MILLIONEN USD)
TABELLE 8: EUROPÄISCHER MARKT FÜR FORTSCHRITTLICHE ENERGIEINSTRUMENTE IN DER LUNGENKREBSCHIRURGIE, NACH TYP, 2020–2029 (MILLIONEN USD)
TABELLE 9: EUROPÄISCHER MARKT FÜR GRUNDLEGENDE ENERGIEINSTRUMENTE IN DER LUNGENKREBSCHIRURGIE, NACH TYP, 2020–2029 (MILLIONEN USD)
TABELLE 10: EUROPÄISCHER MARKT FÜR GRUNDLEGENDE ENERGIEINSTRUMENTE IN DER LUNGENKREBSCHIRURGIE, NACH TYP, 2020–2029 (VOLUMEN IN TAUSEND EINHEITEN)
TABELLE 11: EUROPÄISCHER MARKT FÜR ÜBERWACHUNGS- UND VISUALISIERUNGSSYSTEME IN DER LUNGENKREBSCHIRURGIE, NACH REGION, 2020–2029 (MILLIONEN USD)
TABELLE 12: EUROPÄISCHER MARKT FÜR ÜBERWACHUNGS- UND VISUALISIERUNGSSYSTEME IN DER LUNGENKREBSCHIRURGIE, NACH PRODUKTTYP, 2020–2029 (MILLIONEN USD)
TABELLE 13: EUROPÄISCHER MARKT FÜR ÜBERWACHUNGS- UND VISUALISIERUNGSSYSTEME IN DER LUNGENKREBSCHIRURGIE, NACH PRODUKTTYP, 2020–2029 (VOLUMEN IN TAUSEND EINHEITEN)
TABELLE 14: EUROPÄISCHER MARKT FÜR ENDOCHIRURGISCHE AUSRÜSTUNG IN DER LUNGENKREBSCHIRURGIE, NACH REGION, 2020–2029 (MILLIONEN USD)
TABELLE 15: EUROPÄISCHER MARKT FÜR ROBOTERASSISTIERTE THORAXCHIRURGIESYSTEME IM LUNGENKREBSCHIRURGIEBEREICH, NACH REGION, 2020–2029 (MILLIONEN USD)
TABELLE 16: EUROPA – ANDERE MARKTTEILNEHMER FÜR LUNGENKREBSCHIRURGIE, NACH REGION, 2020–2029 (MIO. USD)
TABELLE 17: EUROPÄISCHER MARKT FÜR LUNGENKREBSCHIRURGIE, NACH CHIRURGISCHEM VERFAHREN, 2020–2029 (MILLIONEN USD)
TABELLE 18 EUROPÄISCHER MARKT FÜR THORAKOTOMIE BEI LUNGENKREBS, NACH REGION, 2020–2029 (MILLIONEN USD)
TABELLE 19 EUROPÄISCHER MARKT FÜR THORAKOTOMIE BEI LUNGENKREBSCHIRURGIE, NACH ART, 2020–2029 (MILLIONEN USD)
TABELLE 20 EUROPÄISCHER MARKT FÜR LOBEKTOMIE BEI LUNGENKREBS, NACH PRODUKTTYP, 2020–2029 (MIO. USD)
TABELLE 21: EUROPÄISCHER MARKT FÜR SLEEVE-RESEKTIONEN IN DER LUNGENKREBSCHIRURGIE, NACH PRODUKTTYP, 2020–2029 (MIO. USD)
TABELLE 22 EUROPA: SEGMENTEKTOMIE IM MARKT FÜR LUNGENKREBSCHIRURGIE, NACH PRODUKTTYP, 2020–2029 (MILLIONEN USD)
TABELLE 23 EUROPÄISCHER MARKT FÜR PNEUMONEKTOMIE IN DER LUNGENKREBSCHIRURGIE, NACH PRODUKTTYP, 2020–2029 (MILLIONEN USD)
TABELLE 24 EUROPÄISCHER MARKT FÜR MINIMALINVASIVEN CHIRURGIE BEI LUNGENKREBS, NACH REGION, 2020–2029 (MILLIONEN USD)
TABELLE 25: EUROPÄISCHER MARKT FÜR MINIMALINVASIVEN CHIRURGIE BEI LUNGENKREBS, NACH ART, 2020–2029 (MILLIONEN USD)
TABELLE 26: EUROPÄISCHER MARKT FÜR VIDEOASSISTIERTE THORAKSURGIE (VATS) IM LUNGENKREBSCHIRURGIE, NACH PRODUKTTYP, 2020–2029 (MILLIONEN USD)
TABELLE 27 EUROPÄISCHER MARKT FÜR ROBOTERASSISTIERTE THORAKSURGIE (RATS) IM LUNGENKREBSCHIRURGIE-MARKT, NACH PRODUKTTYP, 2020–2029 (MILLIONEN USD)
TABELLE 28: EUROPÄISCHER MARKT FÜR LUNGENKREBSCHIRURGIE, NACH PATIENTENTYP, 2020–2029 (MILLIONEN USD)
TABELLE 29 EUROPÄISCHER MARKT FÜR LUNGENKREBSCHIRURGIE BEI MÄNNERN, NACH REGION, 2020–2029 (MILLIONEN USD)
TABELLE 30: EUROPÄISCHER MARKT FÜR LUNGENKREBSCHIRURGIE AN MÄNNERN, NACH PATIENTENTYP, 2020–2029 (MILLIONEN USD)
TABELLE 31 EUROPÄISCHER MARKT FÜR GERIATRIE-CHIRURGIE BEI LUNGENKREBS, NACH CHIRURGISCHEM VERFAHREN, 2020–2029 (MILLIONEN USD)
TABELLE 32: EUROPÄISCHER MARKT FÜR ERWACHSENE IM LUNGENKREBSBEREICH, NACH CHIRURGISCHEM VERFAHREN, 2020–2029 (MIO. USD)
TABELLE 33 EUROPÄISCHER MARKT FÜR PÄDIATRISCHE LUNGENKREBSCHIRURGIE, NACH CHIRURGISCHEM VERFAHREN, 2020–2029 (MILLIONEN USD)
TABELLE 34: EUROPÄISCHER MARKT FÜR FRAUEN IN DER LUNGENKREBSCHIRURGIE, NACH REGION, 2020–2029 (MILLIONEN USD)
TABELLE 35: EUROPÄISCHER MARKT FÜR FRAUEN IN DER LUNGENKREBSCHIRURGIE, NACH PATIENTENTYP, 2020–2029 (MILLIONEN USD)
TABELLE 36 EUROPÄISCHER MARKT FÜR GERIATRIE-CHIRURGIE BEI LUNGENKREBS, NACH CHIRURGISCHEM VERFAHREN, 2020–2029 (MILLIONEN USD)
TABELLE 37: EUROPÄISCHER MARKT FÜR ERWACHSENE IM LUNGENKREBSBEREICH, NACH CHIRURGISCHEM VERFAHREN, 2020–2029 (MILLIONEN USD)
TABELLE 38 EUROPÄISCHER MARKT FÜR PÄDIATRISCHE LUNGENKREBSCHIRURGIE, NACH CHIRURGISCHEM VERFAHREN, 2020–2029 (MILLIONEN USD)
TABELLE 39: EUROPÄISCHER MARKT FÜR LUNGENKREBSCHIRURGIE, NACH VERTRIEBSKANAL, 2020–2029 (MIO. USD)
TABELLE 40 EUROPÄISCHE DIREKTE AUSSCHREIBUNGEN IM MARKT FÜR LUNGENKREBSCHIRURGIE, NACH REGION, 2020–2029 (MIO. USD)
TABELLE 41: EUROPÄISCHER EINZELHANDELSUMSATZ IM MARKT FÜR LUNGENKREBSCHIRURGIE, NACH REGION, 2020–2029 (MIO. USD)
TABELLE 42 EUROPÄISCHE ONLINE-UMSÄTZE IM MARKT FÜR LUNGENKREBSCHIRURGIE, NACH REGION, 2020–2029 (MIO. USD)
TABELLE 43 EUROPÄISCHE ONLINE-UMSÄTZE IM MARKT FÜR LUNGENKREBSCHIRURGIE, NACH REGION, 2020–2029 (MIO. USD)
TABELLE 44: EUROPÄISCHER MARKT FÜR LUNGENKREBSCHIRURGIE, NACH ENDVERBRAUCHER, 2020–2029 (MILLIONEN USD)
TABELLE 45: EUROPÄISCHE KRANKENHÄUSER IM MARKT FÜR LUNGENKREBSCHIRURGIE, NACH REGION, 2020–2029 (MILLIONEN USD)
TABELLE 46: EUROPÄISCHE KRANKENHÄUSER IM MARKT FÜR LUNGENKREBSCHIRURGIE, NACH ART, 2020–2029 (MILLIONEN USD)
TABELLE 47: EUROPÄISCHE AMBULANTE CHIRURGISCHE ZENTREN IM MARKT FÜR LUNGENKREBSCHIRURGIE, NACH REGION, 2020–2029 (MIO. USD)
TABELLE 48 EUROPÄISCHE SPEZIALZENTREN FÜR KREBSBEHANDLUNG AUF DEM MARKT FÜR LUNGENKREBSCHIRURGIE, NACH REGION, 2020–2029 (MIO. USD)
TABELLE 49: EUROPÄISCHE AKADEMISCHE UND FORSCHUNGSLABORATORIEN IM MARKT FÜR LUNGENKREBSCHIRURGIE, NACH REGION, 2020–2029 (MILLIONEN USD)
TABELLE 50: EUROPA – ANDERE MARKTTEILNEHMER FÜR LUNGENKREBSCHIRURGIE, NACH REGION, 2020–2029 (MILLIONEN USD)
TABELLE 51: EUROPÄISCHER MARKT FÜR LUNGENKREBSCHIRURGIE, NACH LÄNDERN, 2020–2029 (MILLIONEN USD)
Abbildungsverzeichnis
ABBILDUNG 1 EUROPÄISCHER MARKT FÜR LUNGENKREBSCHIRURGIE: SEGMENTIERUNG
ABBILDUNG 2: EUROPÄISCHER MARKT FÜR LUNGENKREBSCHIRURGIE: GEOGRAFISCHER UMFANG
ABBILDUNG 3 EUROPÄISCHER MARKT FÜR LUNGENKREBSCHIRURGIE: DATENTRIANGULATION
ABBILDUNG 4: EUROPÄISCHER MARKT FÜR LUNGENKREBSCHIRURGIE: ÜBERSICHT
ABBILDUNG 5: EUROPÄISCHER MARKT FÜR LUNGENKREBSCHIRURGIE: BOTTOM-UP-ANSATZ
ABBILDUNG 6: EUROPÄISCHER MARKT FÜR LUNGENKREBSCHIRURGIE: TOP-DOWN-ANSATZ
ABBILDUNG 7 EUROPÄISCHER MARKT FÜR LUNGENKREBSCHIRURGIE: INTERVIEWS NACH REGION UND BEZEICHNUNG
ABBILDUNG 8 EUROPÄISCHER MARKT FÜR LUNGENKREBSCHIRURGIE: DBMR-MARKTPOSITIONSRASTER
ABBILDUNG 9 EUROPÄISCHER MARKT FÜR LUNGENKREBSCHIRURGIE: ANALYSE DER ANBIETERANTEILE
ABBILDUNG 10 EUROPÄISCHER MARKT FÜR LUNGENKREBSCHIRURGIE: ENDBENUTZERABDECKUNGSRASTER
ABBILDUNG 11 MARKTSEGMENTIERUNG FÜR LUNGENKREBSCHIRURGIE IN EUROPA
ABBILDUNG 12: Die zunehmende Häufigkeit von Krebserkrankungen, die Zunahme der Luftverschmutzung und der Anstieg des Rauchverhaltens werden voraussichtlich das Wachstum des europäischen Marktes für Lungenkrebschirurgie im Prognosezeitraum von 2022 bis 2029 vorantreiben.
ABBILDUNG 13: DAS SEGMENT CHIRURGISCHER INSTRUMENTE WIRD IN DEN JAHREN 2022 UND 2029 VORAUSSICHTLICH DEN GRÖSSTEN ANTEIL AM EUROPÄISCHEN MARKT FÜR LUNGENKREBSCHIRURGIE AUSMACHEN
ABBILDUNG 14 TREIBER, EINSCHRÄNKUNGEN, CHANCEN UND HERAUSFORDERUNGEN DES EUROPÄISCHEN MARKTES FÜR LUNGENKREBSCHIRURGIE
ABBILDUNG 15 EUROPÄISCHER MARKT FÜR LUNGENKREBSCHIRURGIE: NACH PRODUKTTYP, 2021
ABBILDUNG 16 EUROPÄISCHER MARKT FÜR LUNGENKREBSCHIRURGIE: NACH PRODUKTTYP, 2022–2029 (MILLIONEN USD)
ABBILDUNG 17 EUROPÄISCHER MARKT FÜR LUNGENKREBSCHIRURGIE: NACH PRODUKTTYP, CAGR (2022–2029)
ABBILDUNG 18 EUROPÄISCHER MARKT FÜR LUNGENKREBSCHIRURGIE: NACH PRODUKTTYP, LIFELINE-KURVE
ABBILDUNG 19 EUROPÄISCHER MARKT FÜR LUNGENKREBSCHIRURGIE: NACH CHIRURGISCHEM VERFAHREN, 2021
ABBILDUNG 20 EUROPÄISCHER MARKT FÜR LUNGENKREBSCHIRURGIE: NACH CHIRURGISCHEM VERFAHREN, 2022–2029 (MILLIONEN USD)
ABBILDUNG 21 EUROPÄISCHER MARKT FÜR LUNGENKREBSCHIRURGIE: NACH CHIRURGISCHEM VERFAHREN, CAGR (2022–2029)
ABBILDUNG 22 EUROPÄISCHER MARKT FÜR LUNGENKREBSCHIRURGIE: NACH CHIRURGISCHEM VERFAHREN, LIFELINE-KURVE
ABBILDUNG 23 EUROPÄISCHER MARKT FÜR LUNGENKREBSCHIRURGIE: NACH PATIENTENTYP, 2021
ABBILDUNG 24 EUROPÄISCHER MARKT FÜR LUNGENKREBSCHIRURGIE: NACH PATIENTENTYP, 2022–2029 (MILLIONEN USD)
ABBILDUNG 25 EUROPÄISCHER MARKT FÜR LUNGENKREBSCHIRURGIE: NACH PATIENTENTYP, CAGR (2022–2029)
ABBILDUNG 26 EUROPÄISCHER MARKT FÜR LUNGENKREBSCHIRURGIE: NACH PATIENTENTYP, LEBENSLINIENKURVE
ABBILDUNG 27 EUROPÄISCHER MARKT FÜR LUNGENKREBSCHIRURGIE: NACH VERTRIEBSKANAL, 2021
ABBILDUNG 28 EUROPÄISCHER MARKT FÜR LUNGENKREBSCHIRURGIE: NACH VERTRIEBSKANAL, 2022–2029 (MILLIONEN USD)
ABBILDUNG 29 EUROPÄISCHER MARKT FÜR LUNGENKREBSCHIRURGIE: NACH VERTRIEBSKANAL, CAGR (2022–2029)
ABBILDUNG 30 EUROPÄISCHER MARKT FÜR LUNGENKREBSCHIRURGIE: NACH VERTRIEBSKANAL, LIFELINE-KURVE
ABBILDUNG 31 EUROPÄISCHER MARKT FÜR LUNGENKREBSCHIRURGIE: NACH ENDVERBRAUCHER, 2021
ABBILDUNG 32 EUROPÄISCHER MARKT FÜR LUNGENKREBSCHIRURGIE: NACH ENDVERBRAUCHER, 2022–2029 (MILLIONEN USD)
ABBILDUNG 33 EUROPÄISCHER MARKT FÜR LUNGENKREBSCHIRURGIE: NACH ENDVERBRAUCHER, CAGR (2022–2029)
ABBILDUNG 34 EUROPÄISCHER MARKT FÜR LUNGENKREBSCHIRURGIE: NACH ENDVERBRAUCHER, LIFELINE-KURVE
ABBILDUNG 35 EUROPÄISCHER MARKT FÜR LUNGENKREBSCHIRURGIE: ÜBERSICHT (2021)
ABBILDUNG 36 EUROPÄISCHER MARKT FÜR LUNGENKREBSCHIRURGIE: NACH LÄNDERN (2021)
ABBILDUNG 37 EUROPÄISCHER MARKT FÜR LUNGENKREBSCHIRURGIE: NACH LÄNDERN (2022 UND 2029)
ABBILDUNG 38 EUROPÄISCHER MARKT FÜR LUNGENKREBSCHIRURGIE: NACH LÄNDERN (2021 UND 2029)
ABBILDUNG 39 EUROPÄISCHER MARKT FÜR LUNGENKREBSCHIRURGIE: NACH PRODUKTTYP (2022–2029)
ABBILDUNG 40 EUROPÄISCHER MARKT FÜR LUNGENKREBSCHIRURGIE: UNTERNEHMENSANTEIL 2021 (%)

Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











