



Marktsegmentierung für minimalinvasive chirurgische Instrumente in Europa nach Produkt (Handinstrumente, AufblasgeräteEndoskope , Schneideinstrumente, Führungsinstrumente, elektrochirurgische und elektrokauterische Instrumente sowie sonstige Instrumente), Operationsart (Herz-Thorax-Chirurgie, gastrointestinale Chirurgie, orthopädische Chirurgie, gynäkologische Chirurgie, kosmetische und bariatrische Chirurgie, urologische Chirurgie sowie sonstige Operationen) und Endnutzer (Krankenhäuser, ambulante Operationszentren und Kliniken) – Branchentrends und Prognose bis 2033
Was ist das Europa Minimal Invasive Surgische Instrumente Marktgröße und Wachstumsrate
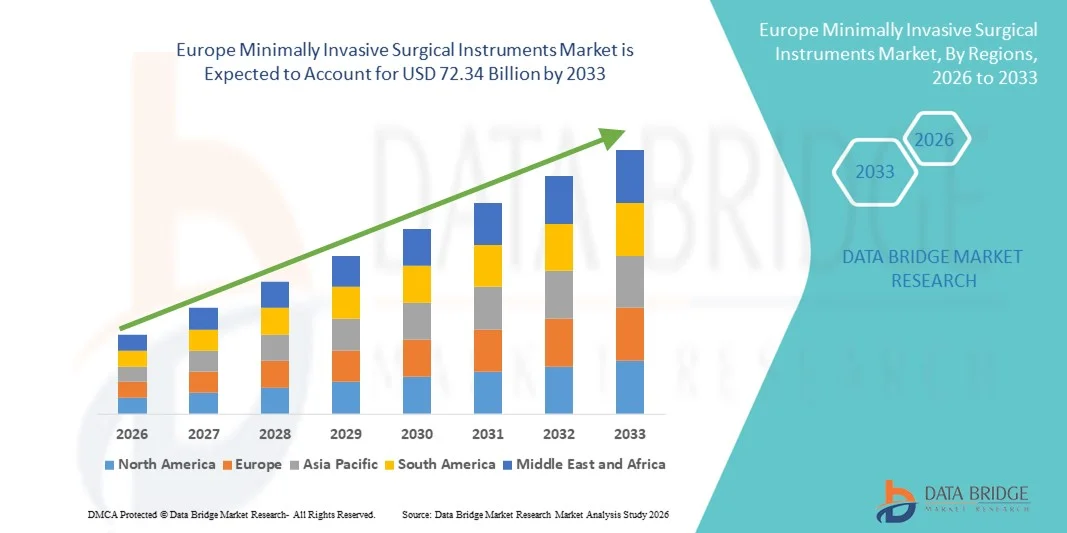
- Wie bei der Data Bridge Market Research Analyse wurde die Marktgröße für minimalinvasive chirurgische Instrumente in Europa geschätzt38,8 Milliarden USD im Jahr 2025und wird voraussichtlich erreichen72,34 Milliarden USD bis 2033, beiCAGR von 8,10%während des Prognosezeitraums
- Das Marktwachstum wird in erster Linie durch die zunehmende Einführung minimalinvasiver Verfahren in Krankenhäusern und ambulanten chirurgischen Zentren getrieben, da Patienten und Anbieter gleichermaßen Techniken bevorzugen, die Erholungszeiten, Krankenhausaufenthalte und allgemeine Gesundheitskosten reduzieren
- Kontinuierliche technologische Fortschritte bei chirurgischen Instrumenten, einschließlich der Integration von Robotik, verbesserter Bildgebung und Präzisionswerkzeugen, beschleunigen die Digitalisierung und Innovation in chirurgischen Praktiken
Marktgröße und Prognose
- Globaler Marktwert (2025):38,8 Mrd. USD
- Voraussichtlicher Marktwert (2033):72,34 Mrd. USD
- Wettervorhersage CAGR (2026-2033):8.10%
Was sind die großen Takeaways Europas Minimal Invasive Surgical Instruments Market
- Minimalinvasive chirurgische (MIS) Instrumente sind aufgrund ihrer Rolle bei der Reduzierung der Patientenerholungszeit, der Verringerung der Komplikationsrisiken und der Ermöglichung kosteneffizienter ambulanter und am selben Tag durchgeführter Verfahren immer wichtiger.
- Die europäische Nachfrage nach MIS-Instrumenten wird in erster Linie durch die steigende Prävalenz von chronischen Krankheiten, eine alternde Bevölkerung, kontinuierliche technologische Fortschritte (Robotic Assistance, fortgeschrittene Bildgebung, ergonomische Handheld-Tools) und günstige Rückzahlungsrahmen in entwickelten Märkten gefördert.
- Die USA dominierten den minimalinvasiven chirurgischen Instrumentenmarkt mit dem größten Umsatzanteil von 29,4% im Jahr 2025, unterstützt von fortschrittlicher Gesundheitsinfrastruktur, zunehmender Akzeptanz von robotergestützten und bildgeführten chirurgischen Systemen, hohes Volumen an minimalinvasiven Verfahren und starke Präsenz führender Hersteller von medizinischen Geräten. Die zunehmende Vorliebe für laparoskopische, endoskopische und robotische Operationen in NHS- und Privatkliniken verstärkt weiterhin die führende Position des Landes auf dem Markt
- Deutschland wird im Prognosezeitraum das am schnellsten wachsende Land im minimalinvasiven chirurgischen Instrumentenmarkt sein, das sich auf einen geschätzten CAGR von 8,9 % von 2026 bis 2033 ausdehnt, der durch die zunehmende Einführung von Präzisions-Chirurgietechnologien, zunehmende Investitionen in die Krankenhausmodernisierung, wachsende geriatrische Bevölkerung, die chirurgische Eingriffe erfordert, und starke staatliche Unterstützung für fortgeschrittene medizinische Technologieintegration
- Das Segment Handheld Instruments dominierte den Markt mit dem größten Umsatzanteil von 25,1% im Jahr 2025. Diese Führung ist auf ihre wesentliche Rolle in fast jedem minimalinvasiven Verfahren zurückzuführen, das orthopädische, gynäkologische, gastrointestinale und urologische Operationen umfasst
Report Scope und minimal invasive chirurgische Instrumente Marktsegmentierung
|
Attribute |
Minimal Invasive chirurgische Instrumente Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Europa
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert wurden, auch eingehende Expertenanalyse, Preisanalyse, Markenanteilsanalyse, Verbraucherumfrage, Demographieanalyse, Supply Chain Analyse, Wertschöpfungskettenanalyse, Rohstoff-/Verbrauchsübersicht, Herstellerauswahlkriterien, PESTLE Analyse, Porter Analysis und regulatorische Rahmenbedingungen. |
Was ist der entscheidende Trend im Europa Minimal Invasive Surgical Instruments Market
Verbesserte Konvergenz durch Robotik und digitale Integration
- Ein bedeutender und beschleunigender Trend im europäischen minimalinvasiven chirurgischen Instrumentenmarkt ist die Vertiefung der Integration mit fortschrittlichen Robotik-, computergestützten Navigations- und digitalen Bildgebungsplattformen. Diese Verschmelzung von Technologien erhöht die Chirurgenpräzision, reduziert die Betriebszeiten und verbessert die Patientenergebnisse
- So integrieren Robotergestützte MIS-Plattformen nahtlos mit hochauflösenden Abbildungs- und Navigationssystemen, wodurch Chirurgen hochkomplexe Verfahren mit verbesserter Geschicklichkeit und Kontrolle durchführen können. Ebenso werden laparoskopische Systeme der nächsten Generation mit digitalen Schnittstellen entwickelt, die Chirurgen Echtzeitführung bei kritischen Eingriffen anbieten
- Die Integration von maschinellem Lernen und Datenanalysen in MIS-Plattformen ermöglicht Funktionen wie chirurgische Workflow-Optimierung, vorausschauende Wartung von Instrumenten und intelligentes Feedback zur Instrumentennutzung. Zum Beispiel sind einige Roboter-MIS-Systeme in der Lage, von Prozessdaten zu lernen, um die Genauigkeit zu verbessern und die Entscheidungsunterstützung für Chirurgen zu verbessern
- Die nahtlose Integration von MIS-Instrumenten mit Krankenhausinformationssystemen (HIS) und digitalen Operationsräumen ermöglicht eine zentrale Kontrolle über verschiedene Aspekte chirurgischer Arbeitsabläufe. Durch eine einzige Schnittstelle können chirurgische Teams Instrumente, Bildgebung und Patientendaten gleichzeitig verwalten und eine einheitliche und effizientere chirurgische Umgebung schaffen
- Dieser Trend zu intelligenteren, intuitiven und vernetzten MIS-Lösungen ist die grundlegende Neuformulierung der Erwartungen an die Betriebsraumeffizienz und die Patientensicherheit. So entwickeln Unternehmen wie Intuitive Surgical, Medtronic und Johnson & Johnson fortschrittliche MIS-Systeme mit verbesserten Roboterfähigkeiten, verbesserter Ergonomie und erhöhter digitaler Vernetzung
- Die Nachfrage nach minimalinvasiven Instrumenten, die eine nahtlose Integration mit Robotik, digitalen Plattformen und datengetriebener Unterstützung bieten, wächst rasant in Krankenhäusern und ambulanten Chirurgiezentren, da Gesundheitsanbieter zunehmend Präzision, Effizienz und verbesserte klinische Ergebnisse priorisieren
Europa Minimal invasive chirurgische Instrumente Marktdynamik
Fahrer
Wachsende Notwendigkeit durch Rising-Präferenzen für minimale Invasive Verfahren
- Die zunehmende Prävalenz von chronischen Krankheiten und die steigende Nachfrage nach chirurgischen Eingriffen mit reduziertem Trauma, schnellere Erholungszeiten und kürzere Krankenhausaufenthalte sind wichtige Treiber, die das Wachstum des minimalinvasiven chirurgischen Instrumentenmarktes fördern
- Zum Beispiel kündigte Medtronic plc im April 2024 die Erweiterung seines minimalinvasiven chirurgischen Produktportfolios mit fortschrittlichen laparoskopischen Instrumenten an, um die Präzision zu verbessern und die Patientensicherheit zu verbessern. Solche Initiativen von führenden Unternehmen sollen das Marktwachstum während der Prognosezeit beschleunigen
- Da Patienten und Gesundheitsdienstleister die Vorteile minimalinvasiver Techniken, einschließlich reduzierter postoperativer Schmerzen, geringerer Infektionsrisiken und schnellere Rückkehr zu täglichen Aktivitäten, bewusst werden, steigt die Einführung fortgeschrittener chirurgischer Instrumente weiter an
- Darüber hinaus ist die Integration von Robotik, verbesserten Bildgebungssystemen und energiebasierten Geräten eine Neuformulierung chirurgischer Praktiken, wodurch minimalinvasive Instrumente integraler Bestandteil moderner Operationsräume sind
- Die Bequemlichkeit von reduzierten chirurgischen Komplikationen, höhere Effizienz für Chirurgen und verbesserte Patientenzufriedenheit sind wichtige Faktoren, die die Aufnahme von minimalinvasiven chirurgischen Instrumenten in Krankenhäusern, ambulatorischen Chirurgiezentren und Spezialkliniken fördern. Die wachsende Verfügbarkeit benutzerfreundlicher und kostengünstiger minimalinvasiver chirurgischer Geräte trägt weiter zur Markterweiterung bei
Zurückhaltung/Challenge
Hohe Kosten für Instrumente und eingeschränkte Erreichbarkeit in Schwellenregionen
- Die relativ hohen Kosten für fortgeschrittene minimalinvasive chirurgische Instrumente, insbesondere robotergestützte und energiebasierte Systeme, stellen eine große Herausforderung für eine breitere Akzeptanz dar. Krankenhäuser und Kliniken in Entwicklungsregionen kämpfen oft mit Haushaltszwängen, die das Eindringen solcher Technologien begrenzen
- So setzen viele Gesundheitseinrichtungen in Ländern mit niedrigem und mittlerem Einkommen aufgrund der für fortgeschrittene MIS-Systeme erforderlichen verbietenden Investitionen weiterhin auf traditionelle offene chirurgische Ansätze.
- Die Bewältigung dieser Herausforderungen durch kostengünstige Produktinnovationen, günstige Rückerstattungspolitiken und Schulungsprogramme für Chirurgen ist unerlässlich, um eine breite Akzeptanz zu gewährleisten. Unternehmen wie Stryker und Johnson & Johnson fokussieren sich auf die Entwicklung erschwinglicher Instrumenten-Portfolios und auf die Erweiterung von Ausbildungsinitiativen zur Verbesserung der Zugänglichkeit
- Darüber hinaus bleibt der Mangel an Fachkräften, die in minimalinvasiven Techniken ausgebildet sind, ein Hindernis, da diese Verfahren spezialisierte Fachkenntnisse und Ausrüstungshandling erfordern
- Während die Kosten der Instrumente mit technologischen Fortschritten allmählich abnehmen, bleiben die Erreichbarkeit und die Zugänglichkeit der Gesundheitsdienstleister in ressourcenschonenden Einstellungen drängen. Die Überwindung dieser Barrieren durch staatliche Unterstützung, öffentlich-private Partnerschaften und skalierbare Schulungsprogramme wird entscheidend für eine langfristige Marktentwicklung sein
Wie wird der Europa Minimal Invasive Surgical Instruments Market segmentiert
Der Markt wird auf Basis von Produkt, Surgery Type und End User segmentiert.
- Nach Produkt
Auf der Grundlage des Produkts wird der Markt für minimalinvasive chirurgische Instrumente in Handheld Instruments, Inflationsgeräte, chirurgische Scopes, Schneidinstrumente, Guiding Devices, Elektrochirurgische & Electrocautery Instruments und andere segmentiert. Das Segment Handheld Instruments dominierte den Markt mit dem größten Umsatzanteil von 25,1% im Jahr 2024. Diese Führung ist auf ihre wesentliche Rolle in fast jedem minimalinvasiven Verfahren zurückzuführen, das orthopädische, gynäkologische, gastrointestinale und urologische Operationen umfasst. Ihre Popularität beruht auf hoher Vielseitigkeit, ergonomischen Designs und der Fähigkeit, präzise Kontrolle bei kritischen chirurgischen Eingriffen zu liefern. Handheld-Instrumente sind auch kostengünstig im Vergleich zu Robotersystemen, sodass sie sowohl für entwickelte als auch für die Entwicklung von Gesundheitseinstellungen zugänglich sind. Ihre bewährte Verlässlichkeit und einfache Sterilisation unterstützen die großräumige Adoption in Krankenhäusern und Krankenstationen. Surgeons bevorzugen Handgeräte für ihre taktile Rückkopplung und Kompatibilität mit fortschrittlichen chirurgischen Systemen, die sie bei komplexen Operationen unverzichtbar machen. Darüber hinaus treiben kontinuierliche Produktinnovationen, wie Leichtbaumaterialien und verbesserte Griffausführungen, den Einsatz weiter voran. Die weltweit steigenden Patientenvolumina und die wachsende Nachfrage nach ambulanten Operationen sorgen dafür, dass Handgeräte ihre dominante Position beibehalten.
Das Segment Electrosurgical & Electrocautery Instruments wird von 2025 bis 2033 mit dem schnellsten CAGR von 10,3 % projiziert. Das Wachstum in diesem Segment wird von ihrer Fähigkeit angetrieben, sowohl Schneiden als auch Koagulation mit hoher Präzision durchzuführen, Blutverlust zu reduzieren und chirurgische Komplikationen zu minimieren. Elektrochirurgische Werkzeuge werden zunehmend in komplexen Prozeduren über Kardiologie, Orthopädie und Gastroenterologie übernommen, wo eine verstärkte Kontrolle der Gewebedesektion und Hämostasis kritisch ist. Ihre Integration mit energiebasierten Technologien bietet Chirurgen eine bessere Genauigkeit und verbessert die Patientensicherheit und -rückgewinnungsraten. Der Trend zu minimal-invasiven Verfahren, die eine effiziente Energielieferung erfordern, ist eine stärkere Abhängigkeit von elektrochirurgischen Systemen. Darüber hinaus erhöhen kontinuierliche Fortschritte wie bipolare Geräte, verbesserte Isolation und Integration mit Roboterplattformen die Wirksamkeit dieser Instrumente. Krankenhäuser und ASCs investieren zunehmend in elektrochirurgische Systeme als Teil der digitalen Operationssaal-Upgrades. Mit steigenden Prozedurmengen weltweit und Nachfrage nach reduziertem operativen Trauma wird dieses Segment in den kommenden Jahren rasch expandieren.
- Nach der Operation
Auf der Grundlage des chirurgischen Typs wird der Markt für Minimal Invasive chirurgische Instrumente in die Kardiothorakische Chirurgie, Gastrointestinale Chirurgie, Orthopädische Chirurgie, Gynäkologische Chirurgie, Kosmetische & Bariatric Chirurgie, Urologische Chirurgie und andere segmentiert. Das Segment Orthopädische Chirurgie dominierte den Markt mit einem Anteil von 24,1% im Jahr 2025. Diese Dominanz wird größtenteils durch die zunehmende Prävalenz von Muskel-Skelett-Erkrankungen, steigender geriatischer Bevölkerung und größerem Auftreten von sportbedingten Verletzungen angetrieben. Minimal invasive orthopädische Prozeduren, wie Arthroskopie, Knie- und Hüftersatz und Wirbelsäulenchirurgen, werden aufgrund ihrer Fähigkeit, Patientenrückgewinnungszeiten zu reduzieren, geringere Infektionsrisiken zu minimieren, weit verbreitet. Die Nachfrage nach gemeinsamen Ersatzverfahren steigt sowohl in entwickelten als auch in Schwellenländern deutlich an und trägt zu einem starken Segmentwachstum bei. Krankenhäuser und spezialisierte orthopädische Zentren bevorzugen zunehmend MIS-Instrumente, um die chirurgische Präzision zu verbessern und die Dauer der Krankenhausaufenthalte zu reduzieren. Darüber hinaus stärken zunehmend technologische Fortschritte in orthopädischen MIS-Werkzeugen, einschließlich kraftgestützter Handgeräte und Navigationssysteme, die Annahme weiter. Auch die ungünstige Rückzahlungspolitik und die steigende Patientenpräferenz für weniger invasive orthopädische Verfahren steigern dieses Segment. Gemeinsam sorgen diese Faktoren dafür, dass die orthopädische Chirurgie weiterhin der führende Beitrag zur Gesamtnachfrage von MIS-Instrumenten ist.
Das Segment Cardiothoracic Surgery wird voraussichtlich die schnellste CAGR von 9,1% von 2025 bis 2033 aufnehmen. Das Wachstum in diesem Segment wird durch die steigende europäische Belastung von Herz-Kreislauf-Erkrankungen gefördert, die die weltweit führende Todesursache bleibt. Die Verschiebung von traditionellen offenen Verfahren zu minimalinvasiven Herz-Kreislauf-Eingriffen beschleunigt sich aufgrund der Vorteile von reduziertem Trauma, kürzeren Erholungszeiten und niedrigeren Krankenhauskosten. Die Surgeons übernehmen zunehmend MIS-Techniken für Ventilersatz, Bypass-Krankheiten und Atrial-Fibrillationsbehandlungen. Die Integration von MIS-Instrumenten mit robotischen und bildgeführten Navigationssystemen verbessert die Prozesssicherheit und -genauigkeit. Die Steigerung des Patientenbewusstseins bei weniger invasiven Behandlungsoptionen trägt zu diesem Trend insbesondere in Regionen mit erweitertem Gesundheitszugang bei. Große medizinische Geräteunternehmen investieren stark in die Entwicklung fortschrittlicher cardiothoracic MIS-Tools, um diese wachsende Nachfrage zu erfüllen. Mit Regierungen und Gesundheitssystemen, die frühe Eingriffe für Herzpatienten priorisieren, wird erwartet, dass dieses Segment weltweit stark expandiert.
- Mit dem Endbenutzer
Auf der Grundlage des Endbenutzers wird der Markt für Minimal Invasive chirurgische Instrumente in Krankenhäuser und Ambulatory Surgery Centers & Clinics segmentiert.Das Segment Hospitals entfiel auf den größten Umsatzanteil von 69,5% im Jahr 2025. Krankenhäuser dominieren, da sie die Hauptzentren für hochkomplexe Operationen sind, die fortschrittliche minimalinvasive Werkzeuge erfordern. Ihre Infrastruktur ermöglicht die Integration von Robotersystemen, High-Definition-Bildgebung und digitalen Bediensuiten, wodurch günstige Bedingungen für die großflächige Übernahme von MIS-Instrumenten geschaffen werden. Krankenhäuser haben auch Zugang zu spezialisierten Chirurgen trainiert, um fortgeschrittene minimal-invasive Verfahren durchzuführen, die ihre Rolle als die führenden Endbenutzer stärkt. Darüber hinaus profitieren Krankenhäuser von starken Fördermechanismen, Rückerstattungsunterstützung und höheren Patientenzuflüssen für chronische und Notfallbedingungen, die eine Operation erfordern. Ihre Fähigkeit, Multi-Spezialitätsverfahren durchzuführen – orthopädische, kardiale, gynäkologische und bariatrische – nimmt ihren starken Marktanteil an. Darüber hinaus stärken Partnerschaften mit Medizinprodukten für klinische Studien und Innovation die Akzeptanz von MIS-Systemen im Krankenhaus. Diese Faktoren sichern die beherrschende Stellung des Krankenhaussegments auf dem europäischen Markt gemeinsam.
Das Segment Ambulatory Surgical Centers (ASCs) & Clinics wird voraussichtlich bei der schnellsten CAGR von 8,7% von 2025 bis 2033 wachsen. ASCs gewinnen aufgrund ihrer Fähigkeit, kostengünstige ambulante Operationen anzubieten und minimalinvasive Verfahren für Patienten zugänglich zu machen. Die zunehmende Nachfrage nach gängigen Operationen, kürzeren Erholungszeiten und niedrigeren Krankenhauskosten treibt den Wechsel in Richtung ASCs. Technologische Fortschritte ermöglichen nun eine breite Palette von MIS-Verfahren, einschließlich gastrointestinalen, orthopädischen und gynäkologischen Operationen, sicher außerhalb von Krankenhaus-Einstellungen durchgeführt werden. Eine günstige Versicherung und staatliche Unterstützung in vielen Regionen fördern diesen Übergang. Patienten bevorzugen auch zunehmend ASCs für ihre Bequemlichkeit, reduzierte Wartezeiten und patientenzentrierte Pflegeumgebungen. Der weltweit wachsende Trend der dezentralen Gesundheitsversorgung und des Ausbaus von ASC-Netzwerken trägt maßgeblich zum Segmentwachstum bei. Mit steigenden operativen Prozedur Volumen und Kostenoptimierung im Gesundheitswesen werden ASCs erwartet die am schnellsten wachsende Endbenutzergruppe im MIS-Instrumentenmarkt zu sein.
Europa Minimal Invasive chirurgische Instrumente Markt Regionale Analyse
- Europa dominierte den minimalinvasiven chirurgischen Instrumentenmarkt mit dem größten Umsatzanteil von 32,1% im Jahr 2025, unterstützt durch fortgeschrittene Gesundheitsinfrastruktur, frühzeitige Einführung von robotergestützten und bildgeführten chirurgischen Technologien und hohe Mengen an minimalinvasiven Verfahren in großen europäischen Volkswirtschaften
- Der Markt entfiel auf den Mehrheitsanteil innerhalb der Region, der durch eine starke Aufnahme von laparoskopischen, endoskopischen und robotergestützten Operationen in NHS und Privatkliniken getrieben wurde.
- Favorable Erstattungsrahmen, zunehmende Prävalenz chronischer Krankheiten, Erweiterung der geriatrischen Bevölkerung und kontinuierliche FuE-Investitionen führender Hersteller von Medizinprodukten verstärken die Marktführerschaft Europas weiter
U.K. Minimal Invasive chirurgische Instrumente Markt Insight
Der US-Markt für minimalinvasive chirurgische Instrumente dominierte den europäischen Markt mit dem größten Umsatzanteil von 29,4% im Jahr 2025, unterstützt durch fortgeschrittene Gesundheitsinfrastruktur, zunehmende Übernahme von robotergestützten und bildgeführten chirurgischen Systemen, hohes Volumen an minimalinvasiven Verfahren und starke Präsenz führender Hersteller von medizinischen Geräten. Die zunehmende Vorliebe für laparoskopische, endoskopische und robotische Operationen in NHS- und Privatkliniken verstärkt weiterhin die führende Position des Landes. Strukturierte chirurgische Pfade, technologische Integration in Operationssäle und die Verbesserung der Patientenrückgewinnungsergebnisse tragen zu einer anhaltenden Marktherrschaft bei.
Deutschland Minimal Invasive chirurgische Instrumenten Markt Insight
Der minimalinvasive chirurgische Instrumentenmarkt in Deutschland wird als das am schnellsten wachsende Land in Europa projiziert, das sich auf einen geschätzten CAGR von 8,9 % von 2026 bis 2033 ausdehnt, der durch die zunehmende Einführung von Präzisions-Chirurgie-Technologien, zunehmende Investitionen in die Krankenhausmodernisierung, wachsende geriatrische Bevölkerung, die chirurgische Eingriffe erfordert, und starke staatliche Unterstützung für fortgeschrittene medizinische Technologieintegration. Die Expansion von High-Tech-Chirurgiezentren und die zunehmende Nachfrage nach fortschrittlichen laparoskopischen und robotischen Systemen wird voraussichtlich das Marktwachstum im ganzen Land weiter beschleunigen.
Welche sind die Top Companies in Europe Minimally Invasive Surgical Instruments Market
Die Minimally Invasive Surgical Instruments Industrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Medtronic(Irland)
- Johnson & Johnson Services, Inc.(US)
- Stryker (USA)
- SAMMLUNG Nephe(USK)
- Abb.(US)
- B. Braun SE (Deutschland)
- VEREINIGTES Unternehmen(US)
- Boston Scientific Corporation oder seine Tochtergesellschaften. (US)
- Zimmer Biomet (USA)
- HOYA Corporation (Japan)
- KARL STORZ SE & Co. KG (Deutschland)
- Angewandte Medical Resources Corporation (USA)
Was sind die jüngsten Entwicklungen in Europa Minimal Invasive Surgical Instruments Market
- Im April 2023 gab Orthofix Medical Inc. die vollständige kommerzielle Einführung von zwei Zugangs-Retraktorsystemen bekannt, die für minimalinvasive Wirbelsäulen (MIS)-Verfahren entwickelt wurden, wodurch der chirurgische Zugang und die Präzision bei Wirbelsäulenoperationen verbessert werden
- Im August 2023 enthüllte Orthofix das 7D FLASH Navigationssystem Percutaneous Module 2.0 für minimalinvasive Chirurgie – erfolglos seine ersten U.S.-Fälle ausfüllen und MIS-Spinne-Navigationsfunktionen mit integrierter Implantatplanung und navigierten Werkzeugen erweitern
- Im Februar 2024 erhielt die Virtual Incision Corporation die FDA-Autorisierung für das MIRA Surgical System, das weltweit erste miniaturisierte robotergestützte Chirurgie (miniRAS)-Gerät, das für erwachsene Colektomie-Prozeduren freigegeben wurde – einen Durchbruch in kompakten Roboterplattformen für MIS
- Im Juni 2023 beendete Rob Surgical und Hospital Clínic die erste Serie von Patientenoperationen mit der Roboterplattform Bitrack und markierte einen wichtigen Meilenstein bei der Einführung neuer Robotersysteme innerhalb der urologischen minimalinvasiven Chirurgie.
- Im Juli 2025 startete SurGenTec das INSITE Sterile Chirurgie-Lesen-Kit, das für minimalinvasive SI Gelenkfusionsverfahren entwickelt wurde. Das System zielt darauf ab, das Infektionsrisiko zu reduzieren und gleichzeitig eine optimierte, kostengünstige Lösung für Chirurgen bereitzustellen
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











