



Marktsegmentierung für nicht-kleinzelligen Lungenkrebs in Europa nach Krebsart (Lungenadenokarzinom (LUAD), Plattenepithelkarzinom der Lunge (LUSC), großzelliges Karzinom und andere), Produkt (Reagenzien und Kits, Instrumente, Dienstleistungen und Software), Test (Bildgebende Verfahren, molekulare Tests, Biopsie, Sputumzytologie, Thoraxpunktion, Immunhistochemie und andere), Endnutzer (Krankenhäuser, klinische Labore, akademische Einrichtungen und andere) – Branchentrends und Prognose bis 2033
Europa Non-Small Cell Lung Krebs Diagnostics Marktgröße
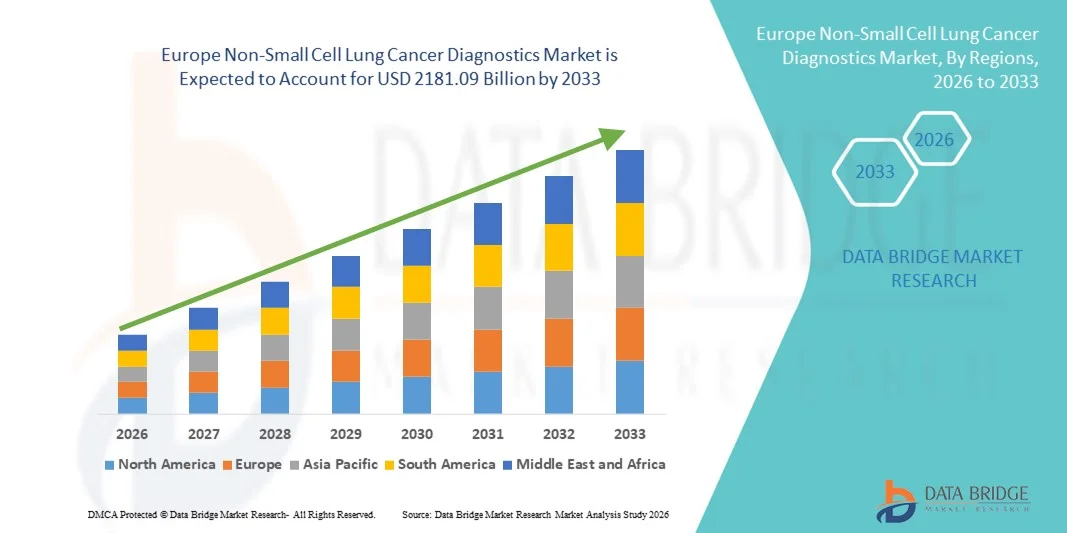
- Wie bei Data Bridge Market Research Analysis wurde die Marktgröße der europäischen nichtkleinen Lungenkrebsdiagnostik auf dem Markt geschätzt850.07 Milliarden USD in 2025und wird voraussichtlich erreichen2181,09 Milliarden USD bis 2033, beiCAGR von 12,50%während des Prognosezeitraums
- Das Marktwachstum wird größtenteils durch zunehmende Prävalenz von Lungenkrebs weltweit, Fortschritte in der Molekulardiagnostik und wachsendes Bewusstsein für Früherkennungs- und personalisierte Behandlungsansätze gefördert.
- Darüber hinaus stellt die steigende Nachfrage nach schnellen, präzisen und nicht-invasiven diagnostischen Lösungen in klinischen Einstellungen nicht-kleine Cell Lung Cancer (NSCLC) Diagnostics als kritische Komponente in der Onkologieversorgung fest. Diese konvergierenden Faktoren beschleunigen die Aufnahme von NSCLC Diagnostics-Lösungen, wodurch das Wachstum der Industrie deutlich erhöht wird
Marktgröße und Prognose
- Globaler Marktwert (2025):850,07 Mrd. USD
- Voraussichtlicher Marktwert (2033):2181,09 Mrd. USD
- Wettervorhersage CAGR (2026–2033):12.50%
Europa Non-Small Cell Lung Cancer Diagnostics Marktanalyse
- Non-Small Cell Lung Cancer (NSCLC) sind in der Onkologie-Betreuung aufgrund ihrer Fähigkeit, frühe Erkennung zu ermöglichen, gezielte Therapien zu führen und Patientenergebnisse zu verbessern
- Die zunehmende Nachfrage nach NSCLC-Diagnostik wird in erster Linie durch steigende Lungenkrebsprävalenz, wachsendes Bewusstsein für personalisierte Medizin und zunehmende Einführung fortschrittlicher molekularer Testtechnologien in klinischer Umgebung gefördert.
- U.K. dominierte den nichtkleinen Zell-Lungenkrebs-Diagnostik-Markt mit dem größten Umsatzanteil von etwa 39,8% im Jahr 2025, unterstützt durch fortgeschrittene Gesundheitsinfrastruktur, starke Onkologie-Forschungsprogramme und das Vorhandensein führender Diagnostikunternehmen. Die weit verbreitete Einführung moderner Diagnostiklösungen – einschließlich der flüssigen Biopsie, NGS und der Immunhistochemie – treibt mit fortwährenden Innovationen ein erhebliches Marktwachstum im Land an
- Deutschland wird im Prognosezeitraum das am schnellsten wachsende Land im nichtkleinzelligen Lungenkrebsdiagnostikmarkt sein, ein CAGR von rund 12,9% registriert, das durch steigende Lungenkrebs-Inzidenz, steigende Gesundheitsausgaben, Ausweitung der Onkologie-Infrastruktur und wachsendes Bewusstsein für die Früherkennung von Krankheiten gefördert wird
- Das Segment Lung Adenocarcinoma (LUAD) dominierte den größten Marktanteil von 46,5% im Jahr 2025, aufgrund seiner höheren Prävalenz bei NSCLC-Patienten weltweit, insbesondere in Nordamerika und Asien-Pazifik
Report Scope und Non-Small Cell Lung Cancer Diagnostics Marktsegmentierung
|
Attribute |
Non-Small Cell Lung Cancer Diagnostics Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Europa
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen zu Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographischer Erfassung und großen Akteuren umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert werden, auch eingehende Expertenanalysen, Patientenepidemiologie, Pipelineanalyse, Preisanalyse und regulatorische Rahmenbedingungen. |
Europa Non-Small Cell Lung Cancer Diagnostics Markttrends
Fortschritte in der gezielten Diagnostik und Präzisionsmedizin
- Ein wesentlicher Trend im europäischen NSCLC-Diagnostikmarkt ist die zunehmende Einführung fortschrittlicher molekularer und genomischer Testtechniken, um Präzisionsmedizin zu ermöglichen
- Technologien wie die Sequenzierung der nächsten Generation (NGS), die flüssige Biopsie und die Multiplex-PCR werden zunehmend in klinische Arbeitsabläufe integriert, um genetische Mutationen, handlungsfähige Biomarker und therapeutische Ziele frühzeitig und präzise zu erkennen.
- So startete Guardant Health im März 2023 seinen Guardant360® CDx-Flüssigbiopsietest in Europa und bietet eine minimalinvasive, umfassende genomische Profilierungslösung für Patienten mit fortgeschrittenem NSCLC. Diese Entwicklung unterstreicht den Wandel zu nicht-invasiven Diagnosen und personalisierten Behandlungsstrategien
- Darüber hinaus besteht ein zunehmender Fokus auf die Integration von Begleitdiagnostik mit gezielten Therapien, die es Onkologen ermöglicht, auf speziellen Biomarkern wie EGFR, ALK, KRAS und ROS1 Mutationen basierende Behandlungen zuzuordnen. Der Trend zu Multiplex-Tests und Point-of-Care-Diagnose-Geräten beschleunigt die Früherkennung, reduziert die Turnaround-Zeiten und verbessert die Behandlungsergebnisse
- Die Zusammenarbeit zwischen diagnostischen Unternehmen, Krankenhäusern und Forschungsinstituten fördert die Entwicklung innovativer Tests und Panels, die speziell für NSCLC-Patienten entwickelt wurden und eine höhere Empfindlichkeit und Spezifität in der Biomarker-Erkennung gewährleisten
Europa Non-Small Cell Lung Cancer Diagnostics Marktdynamik
Fahrer
Rising Incidence of Lung Cancer und Nachfrage nach Früherkennung
- Die eskalierende Prävalenz von Lungenkrebs weltweit, insbesondere NSCLC, ist ein primärer Treiber für das Marktwachstum. Die zunehmende Sensibilisierung von Fachleuten und Patienten im Gesundheitswesen über die Vorteile der Frühdiagnose und der personalisierten Behandlung führt zu einer weit verbreiteten Einführung fortschrittlicher diagnosischer Werkzeuge
- So erweiterte Roche im Juli 2022 seinen cobas EGFR Mutation Test v2 in Asia-Pacific, was eine schnelle und genaue Erkennung von EGFR Mutationen bei NSCLC-Patienten erleichtert. Solche Erweiterungen durch Schlüsselakteure werden voraussichtlich die Marktakzeptanz und das Wachstum vorantreiben
- Die Nachfrage wird weiter gestärkt durch zunehmende staatliche Initiativen und Gesundheitsprogramme zur Lungenkrebs-Screening und Früherkennung. Gesundheitsbehörden in Nordamerika, Europa und Asien-Pazifik implementieren nationale Screening-Programme, oft mit niedrig dosierten CT-Scans kombiniert mit molekularen Tests für Hochrisikopopulation
- Die Rising-Investitionen in R&D zur Biomarker-Identifizierung sowie die Einführung innovativer Diagnose-Kits und Plattformen verbessern die Genauigkeit und Effizienz der NSCLC-Erkennung. Die zunehmende Integration flüssiger Biopsie- und Gewebebiopsiemethoden bietet Klinikern flexible, weniger invasive Optionen zur Patientendiagnose und -überwachung
Zurückhaltung/Challenge
Hohe Kosten für Advanced Diagnostic Tests und eingeschränkte Zugänglichkeit
- Trotz technologischer Fortschritte bleiben die hohen Kosten der molekulardiagnostischen Tests eine bedeutende Barriere für die weit verbreitete Adoption, insbesondere in Entwicklungsregionen
- Ausrüstung, Reagenzien und spezialisiertes Laborpersonal tragen zu erhöhten Preisen bei, wodurch der Zugang für kleinere Gesundheitseinrichtungen und Patienten mit niedrigem Einkommen schwierig wird
- Zum Beispiel, Berichte von 2023 hob hervor, dass umfassende NGS-Panels über USD 3.000 pro Test in den USA kosten könnten, begrenzen die Adoption unter ambulanten Kliniken und Gemeinschaftskliniken. Solche Kostenerwägungen können eine rasche Marktdurchdringung in preissensitiven Regionen behindern
- Darüber hinaus können regulatorische Zulassungen und Erstattungsprobleme in verschiedenen Ländern die Einführung neuer Diagnostik verlangsamen. Variabilität in der Versicherungsdeckung, fehlende standardisierte Richtlinien und begrenzte Rückzahlungsrichtlinien für fortgeschrittene molekulare Tests können Krankenhäuser von der Implementierung von High-End-Diagnoseplattformen abschrecken
- Diese Barrieren durch strategische Partnerschaften, Preismodelle, regionale Verteilungserweiterung und staatliche Initiativen für subventionierte Tests werden entscheidend sein, um eine breitere Annahme und ein anhaltendes Marktwachstum zu gewährleisten.
Europa Non-Small Cell Lung Cancer Diagnostics Markt Scope
Der Markt wird auf der Grundlage von Krebstyp, Produkt, Test und Endverbraucher segmentiert.
- Mit Krebstyp
Auf der Grundlage des Krebstyps wird der Non-Small Cell Lung Cancer Markt in Lung Adenocarcinoma (LUAD), Lung Squamous Cell Carcinoma (LUSC), Large Cell Carcinoma und andere segmentiert. Das Segment Lung Adenocarcinoma (LUAD) dominierte den größten Marktanteil von 46,5% im Jahr 2025 aufgrund seiner höheren Prävalenz bei NSCLC-Patienten weltweit, insbesondere in Nordamerika und Asien-Pazifik. Die Dominanz wird durch die Verfügbarkeit gezielter Therapien wie EGFR und ALK-Inhibitoren durch umfangreiche Forschungs- und klinische Schwerpunkte auf LUAD weiter unterstützt. Die Sensibilisierung für die frühe Diagnose, unterstützt von staatlichen Screening-Programmen und Versicherungen, hat die Annahme von LUAD-spezifischen molekularen Testkits erhöht. Krankenhäuser und klinische Labore investieren in fortschrittliche diagnostische Lösungen, wie die Sequenzierung der nächsten Generation (NGS) und PCR-basierte Assays, um LUAD frühzeitig zu erkennen. Auch die zunehmende Inzidenz bei Nichtrauchern hat die Notwendigkeit einer routinemäßigen Diagnoseüberwachung erweitert. Darüber hinaus tragen LUADs höhere Prävalenz bei Frauen und deren Verbindung mit personalisierten Therapien zu einer robusten Nachfrage bei. Die Verfügbarkeit von validierten Biomarkern, verbunden mit der Annahme von flüssigen Biopsien, stärkt das Umsatzwachstum.
Das Segment Large Cell Carcinoma wird von 2026 bis 2033 mit 22,1 % am schnellsten CAGR bezeugt, was durch steigende Identifizierung seltener und aggressiver NSCLC-Subtypen bedingt ist. Fortgeschrittene molekulare Profiling-Techniken, einschließlich NGS und Immunhistochemie, ermöglichen eine genaue Erkennung des großen Zellkarzinoms, was zu einer erhöhten Akzeptanz in Forschung und klinischen Einstellungen führt. Pharmaunternehmen arbeiten mit diagnostischen Laboren zusammen, um gezielte Therapien speziell für Großzellkarzinompatienten zu entwickeln. Das Wachstum des Segments wird durch die Ausweitung des Bewusstseins für seltene NSCLC-Subtypen, die Erhöhung der Finanzierung für die Onkologieforschung und die steigende Nutzung der personalisierten Medizin gefördert. Früherkennung, verbunden mit verbesserten Patientenergebnissen, ist die Förderung von Gesundheitsdienstleistern, in diagnostische Infrastruktur zu investieren. Aufstrebende Märkte sehen aufgrund steigender Prävalenz und staatlicher Gesundheitsinitiativen eine höhere Aufnahme.
- Nach Produkt
Auf Basis des Produkts wird der Non-Small Cell Lung Cancer Markt in Reagenzien und Kits, Instruments und Services & Softwares segmentiert. Das Segment Reagents and Kits hielt 2025 den größten Marktanteil von 48,7%, was durch die weit verbreitete Einführung von molekulardiagnostischen Panels, PCR-Kits und immunhistochemischen Reagenzien für NSCLC-Tests verursacht wurde. Eine hohe wiederkehrende Nachfrage nach diesen Verbrauchsmaterialien gewährleistet einen stetigen Umsatz, insbesondere in Krankenhäusern und klinischen Labors. Das Segment profitiert von standardisierten Workflows und Automatisierungskompatibilität, die den Durchsatz verbessern und manuelle Fehler reduzieren. Der wachsende Fokus auf gezielte Therapieauswahl für NSCLC-Patienten, verbunden mit zunehmender Prävalenz des Frühstadiums Lungenkrebs, erhöht die Nachfrage weiter. Das Marktwachstum wird durch die Ausweitung der Erstattungsdeckung, das zunehmende Bewusstsein für biomarkerbasierte Behandlung und die Integration mit automatisierten Diagnoseplattformen unterstützt. Das Segment profitiert auch von der Verfügbarkeit von Multiplex-Testlösungen, die eine gleichzeitige Detektion mehrerer Mutationen ermöglichen, die Diagnoseeffizienz und Genauigkeit verbessern.
Das Segment Services & Softwares wird voraussichtlich die schnellste CAGR von 2026 bis 2033 von 23.5% erleben, die durch die zunehmende Übernahme von AI-fähigen diagnostischen Lösungen, Cloud-basierten Plattformen und Telepathologie-Diensten angetrieben wird. Krankenhäuser und Labore nutzen digitale Pathologie-Software für eine schnellere Interpretation von molekularen Daten und automatisierte Berichterstattung. Kooperationen zwischen IT-Unternehmen und diagnostischen Laboren zur Unterstützung von Bioinformatik und Echtzeitüberwachung von Patientendaten fördern das Segmentwachstum. Die steigende Nachfrage nach Ferndiagnostik und virtuellen Beratungsplattformen in der Onkologie ist auch die Annahme von Kraftstoffen. Darüber hinaus verbessern regulatorische Genehmigungen und Investitionen in Präzisionsmedizin Initiativen die Aufnahme fortschrittlicher Softwarelösungen. Das Segment gewinnt die Traktion in entwickelten und aufstrebenden Märkten, unterstützt durch steigende Fokus auf Datenanalyse, personalisierte Behandlungsplanung und verbesserte Patientenergebnisse.
- Durch Test
Auf der Grundlage des Tests wird der Non-Small Cell Lung Cancer Markt in Imaging Test, Molecular Test, Biopsy, Sputum Cytology, Thoracentesis, Immunhistochemie und andere segmentiert. Das Segment Molecular Test dominierte den größten Marktanteil von 45,3% im Jahr 2025, aufgrund der zunehmenden Einführung von NGS, PCR-basierten Diagnostik und flüssigen Biopsietechnologien. Molekulare Tests sind für die Identifizierung von EGFR, ALK, KRAS und ROS1-Mutationen von entscheidender Bedeutung, die gezielte Therapieentscheidungen führen. Krankenhäuser und klinische Labore implementieren zunehmend molekulare Tests als Standardpraxis für die NSCLC-Diagnostik. Das Wachstum wird durch personalisierte Medizininitiativen, Versicherungsrückerstattung und regulatorische Ermutigung zur Begleitdiagnostik weiter unterstützt. Molekulartests bieten zudem eine hohe Empfindlichkeit und Spezifität, die eine frühzeitige Erkennung und Überwachung der Behandlungsreaktion ermöglicht.
Das Untersegment Liquid Biopsy & Thoracentesis wird voraussichtlich die schnellste CAGR von 24,1 % von 2026 bis 2033 erleben, die von der nicht-invasiven Natur dieser Verfahren angetrieben wird und eine Echtzeitüberwachung und minimale Patientenbeschwerden ermöglicht. Die Adoption wird durch Fortschritte in der zirkulierenden Tumor-DNA (ctDNA)-Analyse, AI-assisted Interpretation und Integration mit personalisierten Behandlungsprogrammen unterstützt. Pharmazeutische und diagnostische Unternehmen investieren stark in die flüssige Biopsieentwicklung, insbesondere für NSCLC-Patienten mit schwer zu biopsyischen Tumoren. Das Segment expandiert in klinischen Studien und Onkologiezentren, insbesondere in Regionen, die sich auf Präzisionsmedizin und Frühkrebserkennung konzentrieren.
- Von End-User
Auf Basis des Endverbrauchers wird der Non-Small Cell Lung Cancer Markt in Krankenhäuser, Klinische Laboratorien, akademische Institute und andere segmentiert. Das Segment Hospitals entfiel auf den größten Marktanteil von 50,2% im Jahr 2025, aufgrund umfassender Diagnostikdienste, der Integration fortschrittlicher Bildgebungs-, Biopsie- und molekularer Testeinrichtungen sowie der Verfügbarkeit von qualifizierten Onkologen und Pathologen. Krankenhäuser sind die bevorzugte Wahl für Patienten, die eine rechtzeitige und genaue NSCLC-Diagnostik suchen, sowie für früheste Screening-Programme. Das Vorhandensein von fortschrittlichen diagnostischen Geräten und hauseigenen Laboren ermöglicht eine schnelle Test- und Behandlungsplanung, die Patientenergebnisse zu verbessern. Erhöhung der staatlichen Initiativen und Investitionen in die Infrastruktur im Gesundheitswesen erhöhen die Krankenhausannahme.
Das Segment Academic Institutes wird von 2026 bis 2033 am schnellsten CAGR von 21,8% erleben, die von wachsenden Forschungsinitiativen in der NSCLC-Diagnostik, klinischen Studien und der Entwicklung innovativer Testlösungen angetrieben werden. Wissenschaftliche Zentren arbeiten zunehmend mit Biotech- und Pharmaunternehmen für Translationsforschung, Biomarker-Entdeckung und Präzisions-Onkologie-Programme zusammen. Die Förderung der Lungenkrebsforschung, verbunden mit staatlichen Zuschüssen, hat die akademische Übernahme von molekulardiagnostischen Plattformen deutlich beschleunigt. Die akademischen Institute spielen auch eine entscheidende Rolle bei der Entwicklung neuartiger Diagnostik-Kits und der Unterstützung von Schulungsprogrammen für medizinische Fachkräfte.
Europa Non-Small Cell Lung Cancer Diagnostics Markt Regionale Analyse
- Der europäische Markt für nicht-kleine Zell-Lungenkrebs-Diagnostik wird in der Vorausschätzungsperiode in einem wesentlichen CAGR expandiert, vor allem durch zunehmende Lungenkrebs-Inzidenz, zunehmendes Bewusstsein für die Frühdiagnose und unterstützende Gesundheitspolitik der Regierung
- Länder wie die U.K. und Deutschland zeugen von der starken Annahme von molekularen Tests, Biomarker Profiling
- Präzisions-Onkologie-Lösungen in klinischen Laboren, Krankenhäusern und Forschungszentren, die die Gesamtnachfrage nach NSCLC-Diagnostiktechnologien verbessern
U.K. Non-Small Cell Lung Cancer Diagnostics Market Insight
Der US-amerikanische Markt für nichtkleine Zell-Lungenkrebs-Diagnostik dominierte Europa mit dem größten Umsatzanteil von etwa 39,8% im Jahr 2025, unterstützt durch fortgeschrittene Gesundheitsinfrastruktur, starke Onkologie-Forschungsprogramme und das Vorhandensein führender Diagnostikunternehmen. Die weit verbreitete Annahme moderner diagnosischer Lösungen – einschließlich der flüssigen Biopsie, der Sequenzierung der nächsten Generation (NGS) und der Immunhistochemie – treibt unter ständigen Innovationen ein erhebliches Marktwachstum im Land an. Nationale Krebs-Screening-Programme und die zunehmende Implementierung von biomarkergetriebenen Therapieansätzen fördern sowohl öffentliche als auch private Gesundheitsanbieter, um hochmoderne NSCLC-Diagnoselösungen zu übernehmen.
Deutschland Non-Small Cell Lung Cancer Diagnostics Market Insight
Der deutsche Markt für nichtkleinzellige Lungenkrebsdiagnostik wird voraussichtlich während der Prognosezeit das am schnellsten wachsende Land in Europa sein, das eine CAGR von rund12.9%. Wachstum wird durch steigende Lungenkrebs-Inzidenz, steigende Gesundheitsausgaben, Erweiterung der Onkologie-Infrastruktur und wachsendes Bewusstsein für die Früherkennung von Krankheiten gefördert. Die Annahme fortschrittlicher Diagnostik wie NGS, flüssiger Biopsie und Multiplex-Immunoassays in Krankenhäusern und Forschungseinrichtungen beschleunigt die Früherkennung und Verbesserung der Patientenergebnisse. Darüber hinaus unterstützt Deutschlands starker Schwerpunkt auf Präzisionsmedizin und Investitionen in die Onkologieforschung die rasche Aufnahme von NSCLC-Diagnostiktechnologien im ganzen Land.
Europa Non-Small Cell Lung Cancer Diagnostics Marktanteil
Die Non-Small Cell Lung Cancer Diagnostics Industrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Roche Diagnostics (Schweiz)
- Thermo Fisher Scientific (USA)
- Abbott (USA)
- F. Hoffmann-La Roche AG (Schweiz)
- Qiagen (Niederlande)
- Illumina (US)
- Agilent Technologies (USA)
- Hologic (USA)
- Bio-Rad Laboratories (USA)
- Siemens Healthineers (Deutschland)
- Becton Dickinson (USA)
- PerkinElmer (USA)
- Gesundheitsschutz (US)
- Stiftungsmedizin (USA)
- Myriad Genetics (USA)
- Labor Corporation of America (USA)
- Genomische Gesundheit (US)
- Epigenomics AG (Deutschland)
- Luminex Corporation (USA)
- Invitae Corporation (USA)
Neueste Entwicklungen in Europa Non-Small Cell Lung Cancer Diagnostics Market
- Im Mai 2025 wurde das NHS in England zum ersten Gesundheitsdienst der Welt, um einen routinemäßigen "flüssigen Biopsie" Bluttest für Lungenkrebspatienten auszurollen, der es ermöglicht, genomische Tests der zirkulierenden Tumor-DNA (ctDNA) zu ermöglichen, personalisierte Behandlungsentscheidungen zu führen und den Zugang zur gezielten Therapie im Vergleich zu herkömmlichen Biopsie-Workflows zu beschleunigen. Der Test erkennt Tumor-DNA-Fragmente im Blut und wurde in NHS-Krankenhäusern nach Pilotstudien zur Verfügung gestellt, die zeigen, dass es Ergebnisse deutlich schneller liefern kann als Gewebe-Biopsien, helfen bis zu 15.000 Lungenkrebs-Patienten jährlich rechtzeitig erhalten, gezielte Behandlung
- Im Juni 2025 wurde die flüssige Biopsie für Lungen- und Brustkrebs routinemäßig über den National Health Service (NHS) in England verfügbar und bietet einen breiten Zugang zu ctDNA-Tests als Teil der Standard-Genom-Diagnostik für NSCLC und andere Krebse. Dieser „Bluttest zuerst“-Ansatz ermöglicht es den Klinikern, früher handlungsfähige Mutationen zu erkennen, oft die Notwendigkeit von invasiven Gewebebiopsien zu reduzieren und schnellere Behandlungsentscheidungen für Patienten mit Verdacht auf Lungenkrebs zu unterstützen
- Im November 2025 räumte die FDA Thermo Fisher Scientifics Oncomine Dx Target Test als Begleitdiagnostik zur Identifizierung von Patienten mit HER2 TKD‐mutant NSCLC, die für sevabertinib (HYRNUOTM) in Frage kommen, um die kritische Rolle von NGS-basierten Tests bei passenden Patienten mit gezielten Therapien bei fortgeschrittenem Lungenkrebs weiter zu stärken. Diese regulatorische Entscheidung unterstreicht die wachsende Abhängigkeit von genomischen Sequenzierungsplattformen in routinemäßigen NSCLC-Diagnostik-Workflows
- Im November 2025 erhielt Thermo Fisher Scientific die FDA-Zulassung für seinen Oncomine Dx Target Test als Begleitdiagnostik, um die neu zugelassene Bayer-Therapie HYRNUO (sevabertinib) für fortgeschrittene NSCLC-Patienten mit HER2-Mutationen zu unterstützen, die eine präzise Patientenidentifizierung und personalisierte Behandlungspläne auf Basis von Tumorgenetikprofilen ermöglicht. Diese erweiterte Nutzung der Oncomine Dx-Plattform erweitert den Zugang zur gezielten Pflege für eine Teilmenge von NSCLC-Patienten
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











