



Marktsegmentierung für Stomaversorgungsprodukte in Europa nach Produkt (Beutel und Zubehör), Operationsart (Ileostomiebeutel, Kolostomiebeutel und Urostomiebeutel), Form der Hautbarriere (flach und konvex), Systemtyp (einteiliges und zweiteiliges System) und Endnutzer ( ambulante Operationszentren , Krankenhäuser, häusliche Pflege und Sonstige) – Branchentrends und Prognose bis 2033
Was ist die Europa Ostomy Devices Marktgröße und Wachstumsrate
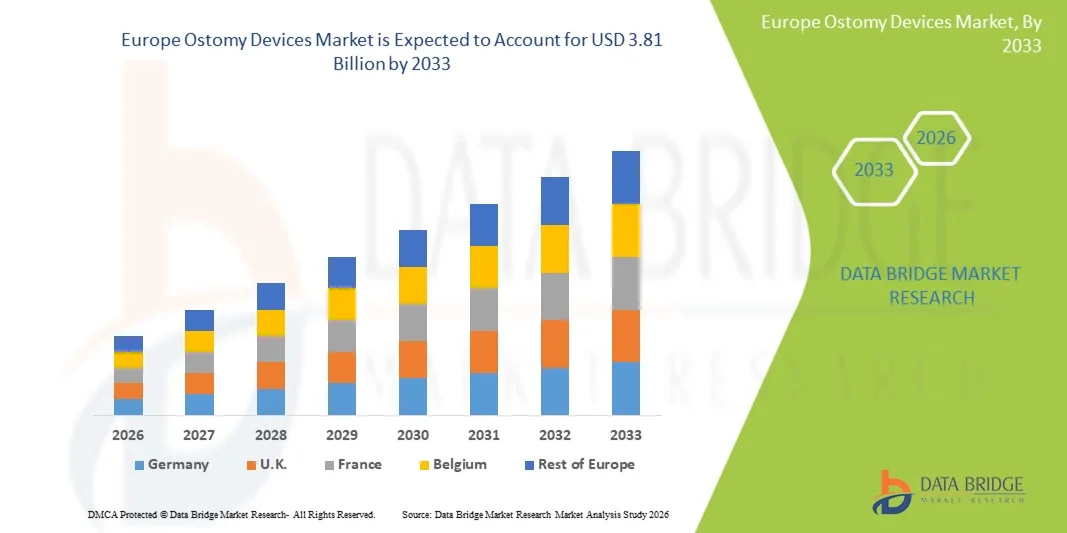
- Die europäische Ostomy Devices Marktgröße wurde nach Data Bridge Market Research Analysis geschätzt2,1 Mrd. USD im Jahr 2025und wird voraussichtlich erreichen3,81 Milliarden USD bis 2033, beiCAGR von 7,70%während des Prognosezeitraums
- Das Marktwachstum wird größtenteils durch die zunehmende Prävalenz vonGastrointestinalStörungen, Dickdarmkrebs und andere Bedingungen, die Ostomychirurgen erfordern, führen zu einer steigenden Nachfrage nach effektivenostomie-Geräten in Krankenhaus- und Heimpflege-Einstellungen
- Darüber hinaus werden zunehmendes Bewusstsein für postchirurgische Pflege, Weiterentwicklungen im ostomy Gerätedesign für erhöhten Komfort und die steigende Vorliebe für bequeme, benutzerfreundliche und hautfreundliche Lösungen moderne ostomy Geräte als wesentliche Werkzeuge in der Patientenversorgung etabliert. Diese konvergierenden Faktoren beschleunigen die Aufnahme von ostomy-Geräte-Lösungen, wodurch das Marktwachstum deutlich erhöht
Marktgröße und Prognose
- Globaler Marktwert (2025):2,1 Mrd. USD
- Voraussichtlicher Marktwert (2033):3,81 Milliarden USD
- Wettervorhersage CAGR (2026–2033):7.70%
Was sind die großen Takeaways Europas Ostomy Devices Market
- Ostomy-Geräte, einschließlich Kolostomie, Isotomie und Urostomie-Geräte, sind in der modernen Gesundheitsversorgung aufgrund ihrer Rolle bei der Verbesserung der postchirurgischen Lebensqualität, der Verbesserung des Patientenkomforts und der besseren Verwaltung von gastrointestinalen und urinären Bedingungen immer wichtiger.
- Die eskalierende Nachfrage nach ostomy-Geräten wird in erster Linie durch die steigende Prävalenz von Dickdarmkrebs, entzündliche Darmkrankheit und andere Bedingungen, die ostomy-Prozeduren erfordern, sowie wachsendes Bewusstsein für postoperative Pflege und Präferenz für benutzerfreundliche, hautfreundliche und diskrete Lösungen
- Die USA dominierten den Europa Ostomy Devices Market mit dem größten Umsatzanteil von etwa 38,7% im Jahr 2025, unterstützt durch fortschrittliche Gesundheitsinfrastruktur, hohes Patientenbewusstsein und die Präsenz führender Hersteller und Händler in der Region
- Deutschland wird voraussichtlich die am schnellsten wachsende Region im Europa-Ostomy Devices-Markt während der Prognosezeit sein, mit einer prognostizierten Wachstumsrate von 8,3% CAGR, die durch die zunehmende Annahme moderner ostomy care-Lösungen, staatlicher Gesundheitsinitiativen und steigender geriatischer Bevölkerungen angetrieben wird.
- Das Segment Bags dominierte den größten Marktanteil von 56,8% im Jahr 2025, angetrieben durch hohe Adoption bei Patienten, die eine langfristige ostomie Pflege benötigen
Report Scope und Europa Ostomy Devices Marktsegmentierung
|
Attribute |
Ostomy Geräte Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Europa
|
|
Key Market Players |
•ConvaTec Group Plc(USK) |
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen zu Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographischer Erfassung und großen Akteuren umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert werden, auch eingehende Expertenanalysen, Patientenepidemiologie, Pipelineanalyse, Preisanalyse und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Europa Ostomy Devices Market
„Steigende Annahme von fortschrittlichen und benutzerfreundlichen Ostomy-Lösungen„
- Ein prominenter Trend im globalen Europa Ostomy Devices Market ist die zunehmende Annahme fortschrittlicher, einfach zu bedienender und patientenzentrierter Produkte
- Dazu gehören Innovationen wie leichte Beutel, hautfreundliche Klebstoffe, Geruchskontrolltechnik und anpassbare Barriereoptionen, die den Patientenkomfort und die Lebensqualität verbessern
- So führte Hollister Incorporated im Jahr 2024 eine neue Linie von geschlossenen Ostomy-Pouches mit fortschrittlichen hydrokolloiden Hautbarrieren ein, die eine bessere Haftung und eine Verringerung der Hautirritation für langfristige Benutzer bietet. Solche Innovationen helfen Patienten dabei, ihre Bedingungen diskreter und zuversichtlicher zu verwalten
- Der Trend wird weiter unterstützt durch wachsendes Bewusstsein bei Patienten und Gesundheitsdienstleistern über die Bedeutung der Ostomie- und postoperativen Rehabilitation. Patientenerziehungsprogramme und digitale Plattformen, die Leitlinien für das ostomy-Management bieten, tragen zu fundierten Produktwahlen und zur zunehmenden Adoption bei
- Darüber hinaus steigt der Anstieg der Gesundheitsversorgung undTelemedizinhat die Verwendung von tragbaren und bequemenostomy-Lösungen gefördert, so dass Patienten ihre täglichen Aktivitäten mit minimaler Störung zu halten
Europa Ostomy Devices Marktdynamik
Fahrer
„Erhöhte Prävalenz von gastrointestinalen Störungen und nachchirurgischen Bedürfnissen“
- Die zunehmende Prävalenz von Dickdarmkrebs, entzündliche Darmkrankheit (IBD), Morbus Crohn und anderen gastrointestinalen Bedingungen ist ein wichtiger Treiber für den Europa Ostomy Devices Market
- Eine höhere Anzahl von Operationen, einschließlich Kolostomie, Ileostomie und Urostomie Verfahren, führt zu einer steigenden Nachfrage nach qualitativ hochwertigen ostomy Pflegeprodukten
- Zum Beispiel berichtete der National Health Service (NHS) in den USA im Jahr 2025 einen signifikanten Anstieg der Dickdarmchirurgie, was die Notwendigkeit von fortgeschrittenen ostomy Pouches, Hautbarrieren und Support-Accessoires antreibt. Hersteller reagieren mit einer Reihe von Produkten, die auf verschiedene Patientenbedürfnisse zugeschnitten sind, einschließlich Kinder-, Erwachsenen- und älteren Bevölkerungsgruppen
- Darüber hinaus sind verbesserte postoperative Pflegeprotokolle und verbessertes Bewusstsein für ostomy Maintenance-Praktiken ermutigen Patienten, moderne und spezialisierte ostomy-Geräte zu übernehmen. Dies sorgt für bessere Hygiene, reduzierte Komplikationen und verbesserte Gesamtergebnisse
- Die zunehmende Rolle von Gesundheitsdienstleistern und Patientenunterstützungsprogrammen, einschließlich Beratung und Heimlieferung von ostomy liefert, ist das weitere Wachstum des Marktes, indem diese Geräte für Patienten zugänglicher und bequemer gemacht werden
Zurückhaltung/Challenge
„Hohe Kosten und begrenzte Aufmerksamkeit in Schwellenländern„
- Trotz des Marktwachstums können die relativ hohen Kosten für Premium-Ostomy-Geräte die Adoption beschränken, insbesondere in Entwicklungsländern oder bei preisempfindlichen Patienten. Fortgeschrittene Merkmale wie Geruchskontrollsysteme, erweiterte Verschleißkleber und spezialisierte Barrieren kommen oft zu einem höheren Preis im Vergleich zu Standardprodukten
- Eine Studie, die im Jahr 2024 in Südostasien durchgeführt wurde, zeigte, dass viele Patienten aufgrund der Erschwinglichkeitsbedenken für Grund-ostomie-Lösungen entschieden haben, trotz der Verfügbarkeit fortschrittlicher Geräte
- Eine weitere Herausforderung ist das begrenzte Bewusstsein für die richtige Ostomie-Pflege und Produktoptionen in Schwellenregionen. Patienten können keinen Zugang zu geschulten Gesundheitsberufen, Bildungsressourcen oder unterstützende postchirurgische Beratung, die die Einhaltung und Zufriedenheit beeinflussen können
- Die Bewältigung dieser Herausforderungen erfordert die Entwicklung von kostengünstigen ostomy-Geräten, Patienten-Bildungskampagnen und Partnerschaften zwischen Gesundheitsdienstleistern und Herstellern, um die Zugänglichkeit zu erhöhen. Initiativen wie kostengünstige Beutelprogramme und gemeinschaftsbasierte Schulungen helfen, diese Barrieren zu überwinden und das langfristige Marktwachstum zu unterstützen
- Regulatorische Herausforderungen und Variationen der Rückerstattungspolitiken in verschiedenen Ländern können auch die Marktdurchdringung einschränken, wodurch Hersteller komplexe Compliance- und Preisrahmen navigieren müssen, um global zu erweitern
Wie wird der Hormon-Ersatztherapie-Markt segmentiert
Der Markt wird auf der Grundlage von Produkt, chirurgischer Art, Form der Hautbarriere, Systemtyp und Endbenutzer segmentiert.
• Nach Produkt
Auf Basis des Produkts wird der Europe Ostomy Devices Market in Taschen und Zubehör segmentiert. Das Segment Bags dominierte den größten Marktanteil von 56,8% im Jahr 2025, angetrieben durch hohe Adoption bei Patienten, die eine langfristige ostomie Pflege benötigen. Taschen sind essentiell für die tägliche Abfallentnahme, und ihre Qualität und Komfort beeinflussen direkt die Patienten Compliance und Zufriedenheit. Das Segment profitiert von Innovationen wie Geruchskontrolle, leckdichten Designs und hautfreundlichen Materialien. Die zunehmende Prävalenz von Dickdarmkrebs, entzündliche Darmkrankheit und Harndiversionschirurgen unterstützt die konsequente Nachfrage. Die Verfügbarkeit von vorgeschnittenen und anpassbaren Taschen erhöht die Benutzerfreundlichkeit für Patienten. Sensibilisierungs- und Patientenerziehungsprogramme tragen zum Segmentwachstum bei. Technologische Verbesserungen in der Haftung und Haltbarkeit verstärken die Annahme. Krankenhäuser und Heimpflegeanbieter bevorzugen zuverlässige Beutelsysteme für die Patientensicherheit. Kontinuierliche Fortschritte in geduldenzentrierten Designs halten Marktherrschaft. Insgesamt bleibt das Segment Bags das Rückgrat von ostomy care Produkten.
Das Segment Accessoires wird von 2026 bis 2033 am schnellsten CAGR von 18,9 % bezeugt, das durch steigende Nachfrage nach Zusatzprodukten wie Barriereringen, Klebstoffen, Hautschutzmitteln und Reinigungstüchern getrieben wird. Zubehör verbessern den Patientenkomfort und reduzieren Komplikationen wie Hautreizungen und Leckage. Das Segment profitiert von der Erhöhung des Patientenbewusstseins und Empfehlungen von Gesundheitsexperten. Die Ausweitung der Pflegedienste und der ambulanten Einrichtungen unterstützt das Wachstum. Innovative Zubehör-Kits, die mehrere Produkte kombinieren, verbessern den Komfort. Die zunehmende Annahme personalisierter Pflegeroutinen beschleunigt die Nachfrage. Auch die Zugänglichkeit durch Online- und Einzelhandelskanäle trägt zur Segmenterweiterung bei. Der zunehmende Einsatz von Zubehör für die postoperative Pflege stärkt das Marktpotenzial. Kontinuierliche FuE in hautfreundlichen Materialien fördert die Annahme. Die zunehmende chronische Krankheitsprävalenz führt zu einem langfristigen Zusatzkonsum. Insgesamt wird erwartet, dass dieses Segment im Prognosezeitraum rasch wächst.
• Durch Chirurgie
Der Europe Ostomy Devices Market wird auf der Grundlage von Operationen in Ileostomy Drainage Bags, Colostomy Drainage Bags und Urostomy Drainage Bags segmentiert. Das Segment Colostomy Drainage Bags hielt den größten Marktanteil von 44,3% im Jahr 2025, angetrieben durch die hohe Prävalenz von Dickdarmkrebs und Diverticulitis erfordert Kolostomie Verfahren. Colostomy Taschen werden aufgrund ihrer Effizienz bei der Verwaltung von fecal-Ausgang und der Minimierung von Hautkomplikationen weit verbreitet. Das Segment profitiert von technologischen Innovationen in der Beutelhaftung, Geruchskontrolle und Komfort. Hospital Adoption und Pflegeprogramme verbessern Marktdurchdringung. Standardisierte Produktdesigns und Verfügbarkeit in mehreren Größen unterstützen weiteres Wachstum. Steigende Patientenerziehung und Unterstützungsprogramme tragen zur Segmentannahme bei. Gesundheitsexperten priorisieren zuverlässige und einfach zu bedienende Kolostomiesysteme. Die zunehmenden chirurgischen Eingriffe stärken das Segment global. Patienten bevorzugen diskrete und komfortable Designs, Fahrbedarf. Kontinuierliche Innovation und Produktbewusstsein halten Dominanz.
Das Segment Ileostomy Drainage Bags wird voraussichtlich die schnellste CAGR von 19,4% von 2026 bis 2033, die durch zunehmende Fälle von Crohn-Krankheit, ulcerativer Colitis und Darmsperrungen ausgelöst wird, beobachten. Ileostomy Prozeduren werden zunehmend durch frühe Diagnose und chirurgische Fortschritte durchgeführt. Das Segment profitiert von verbesserten Beutelsystemen, die Leckage reduzieren und den Patientenkomfort verbessern. Die Sensibilisierung bei Patienten und Pflegepersonen unterstützt die Adoption. Krankenhäuser und Pflegezentren erweitern die Unterstützung für die postoperative Pflege. Technologische Verbesserungen in Leichtbau und diskreten Designs verbessern die Usability. Die wachsende Zahl der ambulanten Operationen erhöht die Nachfrage. Personalisierte Pflegepläne Laufwerk Zubehör und Beutel Verkauf. Fortschritte in einteiligen und zweiteiligen Systemen verbessern die Adoption. Kontinuierliche FuE in geduldenzentrierten Lösungen beschleunigt das Wachstum.
• Durch die Form der Hautbarriere
Aufgrund der Form der Hautbarriere wird der Europe Ostomy Devices Market in Flat und Convex segmentiert. Das Segment Flache Hautbarriere entfiel auf den größten Marktanteil von 52,6% im Jahr 2025, was durch seine Eignung für Patienten mit normalen peristomalen Konturen und einfache Anwendung getrieben wurde. Flache Barrieren werden aufgrund ihres Komforts, der Erschwinglichkeit und der Kompatibilität mit den meisten Beutelsystemen bevorzugt. Krankenhäuser und Heimpflege-Anbieter empfehlen oft flache Barrieren für Routine-Ostomy-Management. Das Segment profitiert von einer breiten Verfügbarkeit in mehreren Größen und Materialien. Patientenpräferenz für leichte und diskrete Designs erhöht die Annahme. Die zunehmende Anzahl von postoperativen Pflegeprogrammen trägt zur Segmentnachfrage bei. Technologische Verbesserungen in der Klebstoffqualität unterstützen die Hautgesundheit. Die Bildung auf der richtigen Barriereauswahl sorgt für eine konsequente Nutzung. Healthcare-Anbieter empfehlen flache Barrieren für neue Ostomy-Patienten. Insgesamt halten flache Barrieren eine starke Marktherrschaft.
Das Segment Convex-Hautbarriere wird erwartet, dass die schnellste CAGR von 2026 bis 2033 von 2026 bis 2033 beobachtet wird, die durch die wachsende Zahl von Patienten mit zurückgezogenen oder unebenen peristomalen Oberflächen, die zusätzliche Unterstützung erfordern, befeuert wird. Convex Barrieren verbessern die Haftung und minimieren Leckage, um einen besseren Patientenkomfort zu gewährleisten. Das Segment profitiert von technologischen Fortschritten in flexiblen und hautfreundlichen konvexen Designs. Erhöhtes Bewusstsein bei Chirurgen und Patienten unterstützt die Adoption. Krankenhäuser und Pflegedienste nutzen zunehmend konvexe Barrieren für komplexe Fälle. Produktinnovationen wie einstellbare Konvexität verbessern die Bedienbarkeit. Die Erhöhung der chronischen Krankheitsprävalenz führt zu einer langfristigen Nachfrage. Patientenerziehung und Unterstützungsprogramme tragen zum Wachstum bei. Verbesserte klinische Ergebnisse stärken die Marktpräferenz. Insgesamt werden konvexe Barrieren während der Prognosezeit rasch wachsen.
• Nach Systemtyp
Der Europe Ostomy Devices Market wird auf Basis des Systemtyps in einteiliges System und zweiteiliges System segmentiert. Das Segment One-Stück-System dominierte den größten Marktanteil von 49,1% im Jahr 2025, angetrieben durch einfache Bedienung und leichtes Design geeignet für neue Ostomy-Patienten. Einteilige Systeme integrieren die Tasche und die Hautbarriere, reduzieren Anwendungskomplexität und verbessern den Patientenkomfort. Das Segment profitiert von technologischen Innovationen in Klebstoffen und Geruchskontrolle. Krankenhäuser und Heimpflegeanbieter empfehlen oft einteilige Systeme für das Routinemanagement. Verfügbarkeit in mehreren Größen unterstützt Adoption. Patientenpräferenz für diskrete und komfortable Produkte stärkt die Nachfrage. Kontinuierliche FuE im Produktkomfort hält Marktherrschaft. Schulungsprogramme für Patienten und Pflegekräfte fördern die Nutzung. Die breite Akzeptanz in der Ambulanz unterstützt das Wachstum. Insgesamt bleiben einteilige Systeme für viele Patienten die bevorzugte Wahl.
Das Zwei-Stück-System-Segment wird erwartet, dass die schnellsten CAGR von 19,7% von 2026 bis 2033, die durch die Flexibilität der Wickelbeutel ohne die Hautbarriere, die Hautreizung zu reduzieren. Zweiteilige Systeme sind bevorzugt für Patienten, die häufige Beutelwechsel oder komplexe Stomas erfordern. Technologische Fortschritte bei Kopplungsmechanismen verbessern die Usability. Die zunehmende Sensibilisierung der Gesundheitsdienstleister unterstützt die Adoption. Krankenhäuser und Pflegeprogramme empfehlen zunehmend zweiteilige Systeme für Langzeitpflege. Anpassbare Optionen erhöhen die Patientenzufriedenheit. Rising postoperative Pflegeverfahren treiben Segmentwachstum. Verbesserte Patientenergebnisse fördern die Vorliebe für zweiteilige Systeme. Die Erweiterung von Spezial-Pflegezentren beschleunigt die Adoption. Insgesamt wird erwartet, dass dieses Segment schnell wächst.
• Von End-User
Auf Basis des Endverbrauchers wird der Europe Ostomy Devices Market in Ambulatory Surgical Centers, Hospitals, Home Care, and Others segmentiert. Das Segment Hospitals dominierte 2025 den größten Marktanteil von 55,4%, der durch einen hohen Patientenzufluss für Ostomiechirurgie und postoperative Pflege verursacht wurde. Krankenhäuser bieten umfassende Betreuung, einschließlich Patientenerziehung, Produktauswahl und Nachsorge, Unterstützung für eine starke Produktnachfrage. Das Segment profitiert von fortschrittlichen Beschaffungssystemen und dem Massenkauf. Krankenhäuser setzen auch neue Technologien wie einteilige und zweiteilige Systeme ein. Die zunehmende Prävalenz von Farb- und Harnwegebedingungen erhöht die Ausnutzung. Partnerschaften mit Herstellern sorgen für eine gleichbleibende Versorgung. Klinische Richtlinien, die erstklassige Geräte empfehlen, unterstützen Krankenhaus Adoption. Healthcare professionelle Empfehlungen beeinflussen die Patientenpräferenz. Insgesamt bleiben Krankenhäuser das primäre Endbenutzersegment.
Das Home Care-Segment wird von 2026 bis 2033 am schnellsten CAGR von 20,5% bezeugt, was durch den zunehmenden Trend der postoperativen Pflege zu Hause und Patientenpräferenz für unabhängiges Management bedingt ist. Die Adoption der Heimpflege wird durch Telemedizin-Beratungen und Pflegepersonal-Ausbildung unterstützt. Die Patienten profitieren von einfach zu bedienenden Produkten und der Zugänglichkeit von Lieferungen durch Einzelhandel und Online-Kanäle. Steigendes Bewusstsein für ostomy Pflege und Komfort treibt Segmentwachstum. Technologische Innovationen wie Leichtbau und diskrete Produkte verbessern die Heimnutzbarkeit. Die Erweiterung der Heimversorgungsdienstleistungen unterstützt weltweit die Nachfrage. Die zunehmende chronische Krankheitsprävalenz beschleunigt die Adoption. Home Care Monitoring Systeme ergänzen die Produktnutzung. Das Segment wird voraussichtlich während der Prognosezeit rasch wachsen.
Welche Region hält den größten Teil des Europas Ostomy Devices Market
- Der Europe Ostomy Devices Market wird in der gesamten Vorausschätzungsperiode auf einem beträchtlichen CAGR expandieren, vor allem durch robuste Gesundheitssysteme, zunehmendes Patientenbewusstsein und staatliche Initiativen zur Unterstützung der postoperativen Versorgung
- Die Verstädterung und das steigende Auftreten von Magen-Darm-Erkrankungen treiben auch die Nachfrage nach fortschrittlichen ostomy-Lösungen in Krankenhaus- und Heimpflege-Einstellungen. Im Jahr 2025 startete Coloplast biologisch abbaubare ostomy pouches in Deutschland und Frankreich und sorgte für besseren Komfort und Nachhaltigkeit, die von Patienten und Gesundheitsdienstleistern gut aufgenommen wurde
- Die Verfügbarkeit von Schulungsprogrammen und Patientenschulkampagnen in ganz Europa hat die Adoption weiter gestärkt
U.K. Europa Ostomy Devices Market Insight
Der U.K. Europe Ostomy Devices Market dominierte den European Europe Ostomy Devices Market mit dem größten Umsatzanteil von rund 38,7% im Jahr 2025, unterstützt von fortschrittlicher Gesundheitsinfrastruktur, hohem Patientenbewusstsein und einer starken Präsenz führender Hersteller und Händler. Zum Beispiel hat der National Health Service (NHS) 2025 mit den großen ostomy Geräteherstellern zusammengearbeitet, um einen zeitnahen Zugang zu modernen ostomy Beuteln und Zubehör für postoperative Patienten zu gewährleisten. Die Politik der staatlichen Erstattung und Bildungsinitiativen zur Förderung einer angemessenen ostomie Pflege haben wesentlich zur Annahme moderner Geräte beigetragen, die Patientenqualität des Lebens und postoperative Ergebnisse zu verbessern.
Deutschland Europa Ostomy Devices Marktaufsicht
Der Deutschland Europe Ostomy Devices Market wird voraussichtlich im Prognosezeitraum mit 8,3% CAGR ausbauen, was durch die zunehmende Sensibilisierung für die richtige postchirurgische Betreuung und die Nachfrage nach technologisch fortschrittlichen und patientenfreundlichen Lösungen bedingt ist. Im Jahr 2025 führte B. Braun spezialisierte ostomy Produkte für ältere Patienten ein und bietet einen verbesserten Hautschutz und Komfort, der die Marktaufnahme beschleunigte. Deutschlands Schwerpunkt auf Gesundheitsinnovation, robuste Krankenhausinfrastruktur und die steigende geriatrische Bevölkerung tragen zu einem stetigen Marktwachstum bei.
Welche sind die Top-Unternehmen im Hormonersatz-Therapiemarkt
Die Ostomy Devices-Industrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
• ConvaTec Group Plc (U.K.)
• Hollister Incorporated (USA)
•B. Braun S.E.
• Hollister Limited (Kanada)
• Marlen Manufacturing & Supply, Inc. (USA)
• Salts Healthcare Ltd. (U.K.)
•Nitto Denko Corporation (Japan)
• Medline Industries, Inc. (USA)
•Flexicare Medical Ltd. (U.K.)
• StomaSense Inc. (USA)
• Welland Medical Ltd. (U.K.)
•Omega Healthcare Ltd. (Indien)
Was sind die neuesten Entwicklungen in Europa Ostomy Devices Market
- Im Juni 2021 startete Welland Medical Limited, ein Anbieter von ostomy care-Produkten, seine Aurum Plus ostomy Pouch-Range, mit geschlossenen, abflussbaren und urostomy-Optionen in verschiedenen Größen konzentriert auf verbesserte Komfort und Hautgesundheit für Ostomate
- Im Februar 2024 kündigte Coloplast A/S eine Vertriebspartnerschaft mit Medline Industries an, um die Verfügbarkeit seiner ostomy care Produktpalette in den Vereinigten Staaten zu erweitern, die Marktreichweite und den Zugang für die Patientenversorgung zu stärken
- Im Mai 2024 sicherte Coloplast die Rückerstattungszulassung im Vereinigten Königreich für das digitale Leckagemeldesystem Heylo – die weltweit erste sensorgestützte Lösung, die darauf abzielt, potenzielle Leckagen frühzeitig zu erkennen – und erweiterte auch das SenSura Mio ostomy Sortiment mit zwei neuen Produkten und verstärkte seine Innovationspipeline unter seiner Strategie Strive25
- Im Juli 2024 stellte Revel, eine Marke für ostomy care, ihr erstes Produkt „It’s in the Bag“ vor, ein mit der LiquiGlide-Technologie entwickeltes deodorierendes Gleitmittel, um selbstschmierende, rutschige Beuteloberflächen zu schaffen, die die Benutzerfreundlichkeit und Geruchskontrolle für Ostomate verbessern
- Im Oktober 2024 startete Hollister Incorporated seine Advanced Stomahesive Barrier-Linie mit verbesserter Haftung, längerer Verschleißzeit und verbessertem Hautschutz, wobei die wichtigsten Benutzerbelange rund um Leckage und peristomale Reizungen angesprochen wurden.
- Im Mai 2025 sicherte Salts Healthcare Ltd einen großen Vertrag mit NHS England, um eine umfassende Palette von ostomy Care-Produkten — einschließlich Beuteln, Barrieren und Zubehör — in ganz Großbritannien zu liefern, seine kommerziellen Footprint in einem großen nationalen Gesundheitssystem
- Im August 2025 berichtete Coloplast über ein anhaltend starkes organisches Wachstum im Portfolio von SenSura Mio, wobei die konvexen und konkaven Produktvarianten den Umsatz in ganz Europa und in den USA vorantreiben und die nachhaltige Marktakzeptanz der nächsten Generation von ostomy care-Produkten hervorhebt
- Im August 2025 stellte die globale Marktanalyse fest, dass die Hersteller zwischen 2023 und 2025 über 1.300 neue Stompflegeprodukte eingeführt haben, einschließlich Beutel und Zubehör der nächsten Generation mit hypoallergenen Klebstoffen, Geruchskontrollfiltern und biologisch abbaubaren Materialien zur Verbesserung des Patientenkomforts und der Nachhaltigkeit
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











