



Marktsegmentierung für Spirometer in Europa nach Produkttyp (Tisch-, Hand- und PC-basierte Spirometer), Technologie (Volumen-, Durchfluss- und Peak-Flow-Spirometer), Messmechanismus (Durchfluss- und Peak-Flow-Spirometer), Erkrankung (Asthma, Bronchitis, Emphysem, chronisch obstruktive Lungenerkrankung, Lungenkrebs u. a.), Einwegkomponenten (Filter, Sensoren und Schläuche), Anwendung (Diagnostik und Therapie), Endnutzer (Krankenhäuser, Kliniken und häusliche Pflege) und Vertriebskanal (freier Verkauf und Direktvertrieb) – Branchentrends und Prognose bis 2033
Was ist die Europa Spirometer Marktgröße und Wachstumsrate
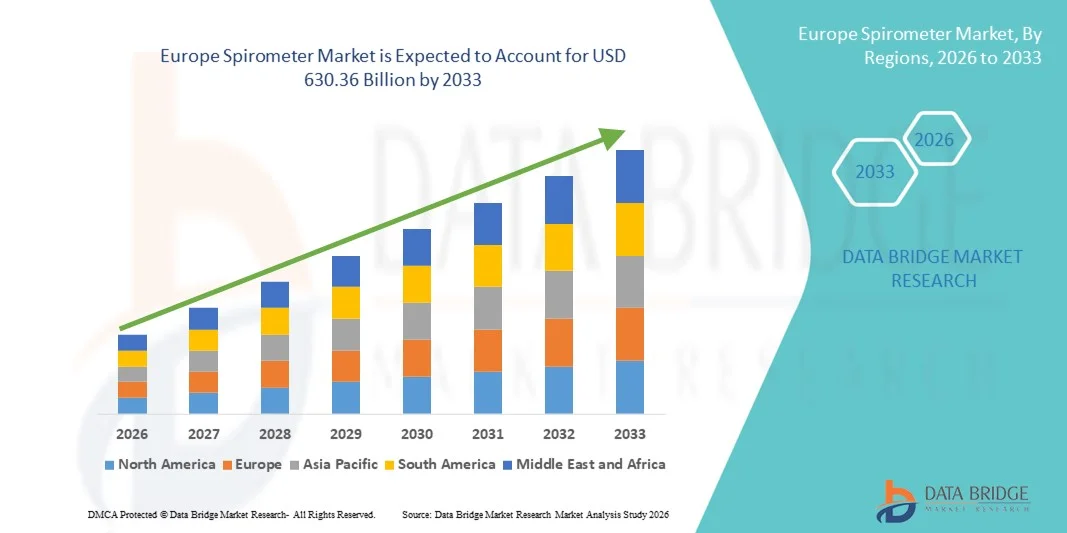
- Wie bei Data Bridge Market Research Analysis wurde die Marktgröße des europäischen Spirometers geschätzt312,90 Mrd. USD im Jahr 2025und wird voraussichtlich erreichen630,36 Milliarden USD bis 2033, beiCAGR von 9,15%während des Prognosezeitraums
- Das Marktwachstum wird größtenteils durch die steigende Prävalenz von Atemwegserkrankungen wie chronisch obstruktive Lungenerkrankungen (COPD), Asthma und anderen Lungenerkrankungen sowie zunehmendes Bewusstsein in Bezug auf die Früherkennung und Lungenfunktionsüberwachung gefördert, was zu einer höheren Akzeptanz von Spirometerlösungen in Krankenhäusern, Kliniken und diagnostischen Zentren führt.
- Darüber hinaus stellt eine zunehmende Patientenpräferenz für präzise, einfach zu bedienende und tragbare Atemüberwachungsgeräte, gekoppelt mit kontinuierlichen technologischen Fortschritten wie Digital-spirometer, Handgeräte und Konnektivität mit elektronischen Gesundheitsakten (EHR) und mobilen Gesundheitsapps, Spirometerlösungen als wesentliche Werkzeuge in der modernen Lungenpflege her. Diese konvergierenden Faktoren beschleunigen die Aufnahme von Spirometer-Lösungen und erhöhen damit das Gesamtmarktwachstum deutlich
Marktgröße und Prognose
Globaler Marktwert (2025):312,90 Mrd. USD
Voraussichtlicher Marktwert (2033):630,36 Mrd. USD
Wettervorhersage CAGR (2026–2033):9.15%
Europa Spirometer Marktanalyse
- Spirometer, einschließlich Hand-, Desktop- und Digital-Spirometrie-Geräte, sind zunehmend lebenswichtige Bestandteile der modernen Lungenpflege in Krankenhäusern, Kliniken und diagnostischen Zentren aufgrund ihrer Fähigkeit, Lungenfunktion genau zu messen, Atembedingungen zu überwachen und die Frühdiagnose und Behandlungsplanung zu unterstützen
- Die eskalierende Nachfrage nach Spirometern wird in erster Linie durch die steigende Prävalenz von Atemwegserkrankungen wie COPD, Asthma und Zystische Fibrose, zunehmendes Bewusstsein für Lungengesundheit, zunehmende Akzeptanz von digitalen und angeschlossenen Spirometrie-Geräten und technologische Fortschritte, die tragbare, benutzerfreundliche und AI-assisted Lungenfunktionstests ermöglichen
- Der US-amerikanische Markt dominierte den Spirometer-Markt mit dem größten Umsatzanteil von 29,6% im Jahr 2025, gekennzeichnet durch fortgeschrittene Gesundheitsinfrastruktur, starke Betonung auf Frührespirations-Erkrankungen-Diagnostik, hohe Einführung digitaler und tragbarer Spirometrie-Lösungen und robuste Präsenz spezialisierter Lungenkliniken
- Deutschland wird voraussichtlich das am schnellsten wachsende Land in derSpirometerMarkt während der Prognosezeit, getrieben durch zunehmende Prävalenz von Atemwegserkrankungen, steigende geriatrische Bevölkerung, Erweiterung von Investitionen in die Lungendiagnostik und wachsende Einführung von tragbaren und angeschlossenen Spirometrie-Geräten in Krankenhäusern und Heimpflege-Einstellungen
- Das Segment Diagnostics dominierte den größten Marktanteil von 53,5% im Jahr 2025, der durch seinen umfangreichen Einsatz bei der Diagnose von Atembedingungen wie Asthma, COPD, Bronchitis und Emphysem in Krankenhäusern und Kliniken verursacht wurde.
Report Scope und Spirometer Marktsegmentierung
|
Attribute |
Spirometer Key Market Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Europa
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen zu Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographischer Erfassung und großen Akteuren umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert werden, auch eingehende Expertenanalysen, Patientenepidemiologie, Pipelineanalyse, Preisanalyse und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im europäischen Spirometermarkt
Verbesserte Konvergenz durch technologische Fortschritte
- Ein signifikanter und beschleunigender Trend im europäischen Spirometermarkt ist die Integration fortschrittlicher digitaler Technologien, einschließlich tragbarer Spirometriegeräte, AI-gestützte Diagnosealgorithmen und Cloud-basierte Patientenüberwachungsplattformen. Diese Innovationen verbessern deutlich die Benutzerfreundlichkeit, die Genauigkeit der Lungenfunktionstests und die Fähigkeit der Remote-Patientenverwaltung
- So ermöglicht das MIR Spirobank Smart Gerät Gesundheitsexperten, Patienten-Spirometriedaten mit mobilen Anwendungen und Cloud-Plattformen zu verbinden, was eine Echtzeitüberwachung der Lungenfunktion bei Patienten mit Asthma oder COPD ermöglicht. Ebenso bietet ndd Medical Technologies’ EasyOne Air eine kabellose Anbindung und integrierte Berichterstattung, wodurch der nahtlose Workflow sowohl in Krankenhaus- als auch in Heimeinstellungen erleichtert wird. Diese Innovationen verbessern die Patienten-Compliance und die klinische Effizienz und ermöglichen Telegesundheitsdienstleistungen in ganz Europa
- Die Annahme von AI-gestützten Analytik in Spirometrie-Geräten ermöglicht eine automatisierte Interpretation von Testergebnissen, Früherkennung von Lungenanomalien und personalisierte Patientenführung. Zum Beispiel bieten einige moderne Spirometer vorausschauende Warnungen für die abnehmende Lungenfunktion basierend auf historischen Patientendaten, was die präventive Pflege verbessert
- Darüber hinaus ermöglicht die Entwicklung von tragbaren und batteriebetriebenen Spirometern eine größere Mobilität und Nutzung in fernen oder ambulanten Einstellungen und erweitert den Zugang zu pulmonaler Diagnostik in unterservierten Regionen. Integration mit elektronischen Gesundheitsdaten (EHR) sorgt für zentrales Datenmanagement, optimierte Folgemaßnahmen und verbessert die Kontinuität der Pflege
- Die zunehmende Betonung der patientenzentrierten Pflege, sowie der Anstieg chronischer Atemwegserkrankungen und die wachsende Nachfrage nach hausbasierten Überwachungslösungen, spiegeln die klinischen Erwartungen und Innovationen im Spirometersegment um. Daher investieren Unternehmen wie ndd Medical Technologies und MIR in Cloud-fähige, AI-gestützte und tragbare Spirometerlösungen, um diesen wachsenden Anforderungen gerecht zu werden.
- Die Nachfrage nach technologisch fortschrittlichen, präzisen und benutzerfreundlichen Spirometern wächst rasant über Krankenhäuser, Kliniken und Heimpflege, da Gesundheitsdienstleister zunehmend Bequemlichkeit, Workflow-Effizienz und datengesteuerte Patientenversorgung priorisieren.
Europa Spirometer Marktdynamik
Fahrer
Rising Prevalence of Respiratory Disorders and Increasing Adoption of Digital Diagnostics
- Die zunehmende Prävalenz chronischer Atemwegserkrankungen, darunter Asthma, chronisch obstruktive Lungenerkrankungen (COPD) und zystische Fibrose, ist ein Haupttreiber des europäischen Spirometermarktes. Nach Angaben der Europäischen Stiftung für Lung leiden Millionen Europäer unter diesen Bedingungen, was zu einem wachsenden Bedarf an regelmäßiger Lungenfunktionsüberwachung führt.
- So startete MIR Medical im Februar 2024 ein aktualisiertes Spirobank Smart-Modell mit integriertem Telemonitoring und AI-assisted Reporting, das die Remote-Management von COPD-Patienten unterstützt. Diese Initiative verdeutlicht, wie Innovationen in der digitalen Spirometrie sowohl die klinische Adoption als auch das Patientenengagement vorantreiben
- Darüber hinaus trägt die zunehmende Sensibilisierung der Gesundheitsdienstleister bei der Früherkennung und kontinuierlichen Überwachung der Atembedingungen zu einer erhöhten Nachfrage nach Spirometriegeräten bei. Krankenhäuser und Kliniken implementieren zunehmend digitale und tragbare Spirometer, um die Diagnosegenauigkeit zu verbessern und die klinische Arbeitsbelastung zu reduzieren
- Auch staatliche Initiativen zur Förderung der präventiven Atemversorgung sowie der Rückzahlungspolitik für diagnostische Verfahren beschleunigen das Marktwachstum. Der wachsende Trend der telemedizinischen und hausbasierten Gesundheitsüberwachung macht tragbare und vernetzte Spirometer zu einem unverzichtbaren Werkzeug für die Patientenversorgung
Zurückhaltung/Challenge
Hohe anfängliche Kosten und Datensicherheit
- Hohe Akquisitionskosten für fortgeschrittene Spirometer-Geräte, insbesondere mit KI-Analysen, Cloud-Konnektivität und integrierter Software, können eine Barriere für kleine Kliniken und Heimpflege-Anbieter in preissensitiven Regionen sein
- Zum Beispiel haben einige Krankenhäuser in Osteuropa trotz der klinischen Vorteile die Modernisierung von AI-fähigen Spirometern aufgrund von Budgetzwängen verzögert. In ähnlicher Weise, während tragbare Geräte Komfort bieten, kommen sie oft mit einem höheren Kosten im Vorfeld als herkömmliche Tischplattenspirometer
- Die Datenschutz- und Cybersicherheit in Cloud-fähigen Spirometersystemen stellt eine zusätzliche Herausforderung dar. Gesundheitsdienstleister sind zunehmend darauf bedacht, sensible Patientendaten digital zu speichern, insbesondere bei Fernüberwachungs- und Telegesundheitsanwendungen. In einem Bericht von 2023 wurden Schwachstellen in bestimmten Cloud-gekoppelten medizinischen Geräten hervorgehoben, die Krankenhäuser dazu veranlassen, in sichere Plattformen und robuste Verschlüsselungsprotokolle zu investieren.
- Während die Kosten allmählich sinken und benutzerfreundliche Modelle in den Markt gelangen, werden Prämien für erweiterte Funktionen immer noch in kleineren Kliniken und ambulanten Zentren begrenzt. Die Gewährleistung der Erreichbarkeit ohne Kompromisse bei der Datensicherheit wird entscheidend sein, um ein langfristiges Wachstum im europäischen Spirometermarkt zu erhalten.
- Überwindung dieser Herausforderungen durch verstärkte Cyber-Sicherheitsmaßnahmen, klinische Ausbildung, Patientenausbildung und die Entwicklung kostengünstiger Geräte wird entscheidend sein, um die Marktdurchdringung über verschiedene Gesundheitseinstellungen zu erweitern
Europa Spirometer Markt Scope
Der Markt wird auf der Grundlage von Typ, Technologie, Mechanismus, Krankheit, Einwegkomponenten, Anwendung, Endverbraucher und Vertriebskanal segmentiert.
- Nach Produkttyp
Auf Basis des Produkttyps wird der Spirometer-Markt in Tisch-Top Spirometer, Hand-Held Spirometer und PC-basierte Spirometer segmentiert. Das Segment Table-Top Spirometer dominierte den größten Marktanteil von 46,8% im Jahr 2025, aufgrund seiner Genauigkeit bei der Messung von Lungenvolumen, Durchflussraten und umfassenden Atemparametern. Krankenhäuser und Diagnosezentren bevorzugen diese Geräte für Routine-Check-ups, präoperative Bewertungen und chronische Krankheitsüberwachung. Die Fähigkeit, mit Patientenmanagement-Software und elektronischen medizinischen Aufzeichnungen zu integrieren, erhöht die Workflow-Effizienz. Fortgeschrittene Funktionen wie Echtzeit-Datenvisualisierung, Multitest-Funktionalität und Langzeit-Trend-Analyse-Laufwerk Annahme. Wachsende Prävalenz von chronischen Atemwegserkrankungen wie Asthma und COPD erfordern weitere Kraftstoffe. Große Screening-Programme in Kliniken und Krankenhäusern verstärken ihre dominante Position. Die Integration mit AI-gestützten Diagnoseplattformen ist ein aufstrebender Trend. Technologische Upgrades und robuste Kalibrierung sorgen für gleichbleibende Zuverlässigkeit. Das Segment wird von etablierten europäischen Vertriebskanälen im Gesundheitswesen und einer starken After-Sales-Unterstützung unterstützt.
Das Segment Hand-Held Spirometer wird voraussichtlich die schnellste CAGR von 12.5% von 2026 bis 2033 erleben, die durch steigende Nachfrage nach tragbaren und punktuellen Atemtests angetrieben wird. Leichte, kompakte Designs ermöglichen den Einsatz in Kliniken, Heimpflege und Fernüberwachung. Telemedizin-Initiativen und hausbasierte Monitoring-Programme sind wichtige Adoptionstreiber. Sofortige Auslesungen und Smartphone-Kompatibilität verbessern den Patientenkomfort. Erschwinglichkeit im Vergleich zu Tischsystemen fördert den Einsatz in kleineren Kliniken und ländlichen Gebieten. Das wachsende Bewusstsein für präventive Atemversorgung unterstützt die Adoption. Die Erweiterung von schulischen und betrieblichen Screening-Programmen erfordert Kraftstoffe. Tragbare Spirometer werden zunehmend mit digitalen Gesundheitsplattformen integriert. Geringer Wartungsbedarf und einfache Kalibrierung verbessern den Appell. Healthcare-Profis schätzen sie für Not- und Nachtbewertungen. Die zunehmende Prävalenz chronischer Atemwegserkrankungen bei alternden Populationen unterstützt das Wachstum. Insgesamt machen zunehmende Bequemlichkeit und Wirtschaftlichkeit Handspirometer zum am schnellsten wachsenden Segment.
- Von der Technik
Auf Basis der Technik wird der Markt in Volumenmess Spirometer, Durchflussmess Spirometer und Peak Flow Meter segmentiert. Das Segment Volume Measurement Spirometer dominierte 2025 den größten Marktanteil von 44,3%, bevorzugt für präzise Lungenvolumenmessungen in Krankenhäusern und Kliniken. Es ist entscheidend für die Diagnose von restriktiven und obstruktiven Störungen. Die Integration mit EMR-Systemen, der digitalen Berichterstattung und der Trendanalyse verbessert das Patientenmanagement. Hohe Zuverlässigkeit, Wiederholbarkeit und fortgeschrittenKalibrierungFunktionen unterstützen den klinischen Einsatz. Große Gesundheitseinrichtungen nutzen Volumenspirometer für präoperative und chronische Erkrankungen. Das Segment profitiert von Sensibilisierungsprogrammen, die die Früherkennung von Atemstörungen betonen. Die zunehmende Einführung digitaler Gesundheitstechnologien verstärkt die Nachfrage. Forschung und wissenschaftliche Einrichtungen tragen ebenfalls zur Adoption bei. Multi-Parameter-Fähigkeiten machen es für umfassende Diagnostik geeignet. Krankenhäuser bevorzugen diese Systeme für ihre überlegene Bildqualität und Softwareintegration. Regulatorische Genehmigungen und Normung verstärken die Dominanz weiter.
Das Segment Peak Flow Meter wird von 2026 bis 2033 am schnellsten CAGR von 13,1 % erleben, das von der hauseigenen Überwachung des Asthmamanagements getragen wird. Kompakte, kostengünstige und tragbare Designs unterstützen die tägliche Selbstüberwachung. Die Integration mit mobilen Apps und Telegesundheitsplattformen treibt die Adoption an. Schulvorsorgeprogramme und präventive Pflegeinitiativen erhöhen die Nachfrage weiter. Patienten mit chronischen Atembedingungen finden Spitzenflussmesser bequem und einfach zu bedienen. Das verstärkte Bewusstsein für Asthma-Aktionspläne trägt zum Wachstum bei. Die zunehmende Prävalenz von COPD und anderen obstruktiven Krankheiten unterstützt die Aufnahme. Hersteller innovieren mit drahtloser Konnektivität und Datenerfassung. Das Wachstum ist am stärksten bei der Pflege und den Gesundheitseinstellungen der Gemeinschaft. Einfachheit und Erschwinglichkeit machen Spitzenflusszähler für Erstanwender attraktiv. Die Sensibilisierung für die digitale Gesundheit stärkt die Annahme. Insgesamt wächst das Segment aufgrund der Bequemlichkeit und Zugänglichkeit schnell.
- Von der Mechanik
Auf Basis des Mechanismus wird der Markt in Flow-Sensing Spirometer und Peak Flow Meters segmentiert. Flow-Sensing Spirometer dominierten den größten Marktanteil von 48,7% im Jahr 2025, bevorzugt in Krankenhäusern und Spezialkliniken zur präzisen Messung von Zwangsexpirationsvolumen und Spitzenstrom. Digitales Echtzeit-Feedback, automatische Kalibrierung und Datenintegration mit EMRs verstärken die Adoption. Diese Geräte unterstützen die Früherkennung und das Management chronischer Atemwegserkrankungen. Umfassende Lungenbeurteilungen und hohe Patientenmengen stärken die Krankenhausannahme. Standardisierte Prüfprotokolle und einheitliche Messgenauigkeit sind entscheidende Faktoren. Technologische Upgrades und Software-Kompatibilität verbessern das klinische Nutzen. Regulatorische Compliance- und Qualitätszertifizierungen sorgen für Zuverlässigkeit. Multi-Parameter-Testfähigkeiten erhöhen Nutzen in der Diagnose. Professionelle Schulungs- und Supportleistungen verbessern die Usability. Klinische Studien und Forschungseinrichtungen tragen zur Marktstabilität bei. Das Segment ist in ganz Europa für Genauigkeit und Zuverlässigkeit vertraut.
Peak Flow Meter werden erwartet, dass die schnellsten CAGR von 12,8% von 2026 bis 2033, angetrieben von der Homecare Adoption, Asthma Management Programme, und schulische Screening-Initiativen. Leichte, tragbare und kostengünstige Designs ermöglichen eine häufige Überwachung. Telemedizin und Fernüberwachungsprogramme sind wichtige Adoptionstreiber. Benutzerfreundliche Designs verbessern die Patientenkonformität. Die Integration mit mobilen Apps verbessert die Datenverfolgung. Präventive Gesundheitsinitiativen in europäischen Ländern beschleunigen das Wachstum. Hersteller innovieren mit digitalen Verbindungsfunktionen. Gesundheitsprogramme der Gemeinschaft tragen zur Annahme bei. Das zunehmende Bewusstsein bei Patienten und Pflegekräften unterstützt eine schnelle Aufnahme. Die Erreichbarkeit in ländlichen und halbstädtischen Gebieten treibt die Expansion voran. Insgesamt sind Peak Flow Meter das am schnellsten wachsende Mechaniksegment.
- Durch Krankheit
Auf der Grundlage der Krankheit wird der Markt in Asthma, Bronchitis, Emphysema, COPD, Lung Cancer und andere segmentiert. Das Segment Asthma dominierte 2025 durch hohe Prävalenz bei Kindern und Erwachsenen den größten Marktanteil von 41,6%. Spirometrie ist für Diagnose, Überwachung und Management kritisch. Krankenhäuser, Kliniken und Diagnosezentren verlassen sich auf eine genaue Asthma-Erkennung. Präventive Pflegeprogramme und schulische Screening stärken die Adoption. Awareness-Kampagnen betonen frühe Erkennung und richtige Behandlung. Die Integration mit digitalen Gesundheitsplattformen erleichtert die Patientenüberwachung. Wiederkehrende Bewertungen und das chronische Krankheitsmanagement unterstützen die konsequente Nutzung. Versicherungsrückerstattungsrahmen fördern die Prüfung. Langfristiges Trend-Tracking für Patienten verbessert die klinischen Ergebnisse. Regierungsinitiativen und Gesundheitskampagnen stärken die Dominanz. Das Wachstum wird durch zunehmende Inzidenz und öffentliches Bewusstsein getrieben.
Das COPD-Segment wird voraussichtlich die schnellste CAGR von 2026 bis 2033 von 13,4% erleben, die durch steigende Prävalenz bei alternden Bevölkerungen und Rauchern getrieben wird. Früherkennungsprogramme und hausbasierte Überwachungsinitiativen sind wichtige Treiber. Telehealth Integration unterstützt Selbstverwaltung. Das Bewusstsein für den Krankheitsverlauf fördert häufige Tests. Die Adoption in ländlichen und gemeinschaftlichen Gesundheitszentren beschleunigt das Wachstum. Kompakte Geräte und die Erreichbarkeit erhöhen die Zugänglichkeit. Digitale Berichterstattung und Remote-Beratung verbessern die Adoption. Unterstützung von Atemtherapieprogrammen treibt die Nutzung. Die zunehmende Inzidenz weltweit und innerhalb Europas verstärkt die Expansion. Insgesamt ist die COPD-Spirometrieüberwachung das am schnellsten wachsende Krankheitssegment.
- Durch Einwegkomponenten
Auf Basis von Einwegkomponenten wird der Markt in Filter, Sensoren und Röhren segmentiert. Das Segment Filters dominierte 2025 den größten Marktanteil von 49,2%, was für die Vermeidung von Kreuzkontaminationen und die Sicherstellung der Patientensicherheit in Krankenhäusern und Kliniken wesentlich ist. Regulatorische Mandate, Hygienebedenken und routinemäßige Krankenhausprotokolle unterstützen die Annahme. Hoher Umsatz in Krankenhäusern und Kliniken sorgt für eine konsequente Nachfrage. Einwegfilter erhalten Geräteleistung und Zuverlässigkeit. Zulieferunternehmen bieten Großaufträge für Gesundheitseinrichtungen. Das zunehmende Bewusstsein für die Infektionskontrolle stärkt das Wachstum. Standardisierung und Zertifizierung verstärken das klinische Vertrauen. Krankenhäuser priorisieren hochwertige Filter, um die europäischen Vorschriften für medizinische Geräte zu erfüllen. Weit verbreitete Adoption in Diagnose- und Forschungszentren unterstützt Dominanz.
Das Segment Sensors wird von 2026 bis 2033 die schnellste CAGR von 12,7% erleben, die durch technologische Fortschritte, Integration mit tragbaren Spirometern und Echtzeitüberwachungsfunktionen angetrieben wird. Sensorminiaturisierung und verbesserte Empfindlichkeit erhöhen die Gerätegenauigkeit. Das Wachstum wird durch die Annahme von Heimpflege, Kliniken und Telemedizin unterstützt. Neue Produkteinführungen und Innovationen in der Sensortechnologie treiben die Nachfrage. Die Integration mit mobilen Anwendungen und die FernDatenübertragung beschleunigt das Wachstum.
- Anwendung
Auf Basis der Anwendung wird der Markt in Diagnostik und Therapeutik segmentiert. Das Segment Diagnostics dominierte den größten Marktanteil von 53,5% im Jahr 2025, der durch seinen umfangreichen Einsatz bei der Diagnose von Atembedingungen wie Asthma, COPD, Bronchitis und Emphysema in Krankenhäusern und Kliniken getrieben wurde. Krankenhäuser verlassen sich auf diagnostische Spirometrie für präoperative Auswertungen, chronisches Krankheitsmanagement und pulmonale Funktionsüberwachung. Standardisierte Protokolle sorgen für Wiederholbarkeit und Konsistenz der Ergebnisse. Die Integration mit elektronischen Gesundheitsdaten verbessert die klinische Entscheidungsfindung. Große Patientenmengen in Krankenhäusern, Kliniken und Diagnosezentren verstärken die Adoption. Fortgeschrittene Geräte enthalten nun Funktionen wie AI-basierte Analyse, Trendverfolgung und vorausschauende Atemeinsichten. Präventive Pflegeinitiativen und Gesundheits-Screening-Programme der Regierung treiben die Nachfrage weiter an. Wissenschaftliche und Forschungseinrichtungen nutzen Spirometrie für klinische Studien und langfristige Atemwegsforschung. Versicherungsrückerstattungen unterstützen die Adoption im privaten Gesundheitswesen. Gerätehersteller konzentrieren sich auf softwarefähige Diagnosen für eine verbesserte Genauigkeit und Berichterstattung. Europäische Krankenhäuser priorisieren zuverlässige und hochdurchsatzfähige Systeme.
Das Therapeutics-Segment wird erwartet, dass die schnellste CAGR von 2026 bis 2033, die durch zunehmende Verwendung in Lungenrehabilitationsprogrammen, Atemtherapie und Telegesundheit Interventionen. Krankenhäuser und Pflegedienste nutzen therapeutische Spirometer für geführte Atemübungen und postoperative Pflege. Home-basierte therapeutische Überwachung ermöglicht Patienten mit chronischen Lungenerkrankungen, ihre Bedingungen selbst zu verwalten. Geräte, die Therapieprotokolle mit digitalen Plattformen integrieren, verbessern die Einhaltung. Atemtherapeuten und Gesundheitsdienstleister empfehlen therapeutische Spirometer für Rehabilitations- und Trainingsprogramme. Die zunehmende Prävalenz chronischer Atemwegserkrankungen wie COPD und Asthma beschleunigt das Marktwachstum. Tragbare therapeutische Geräte erweitern die Zugänglichkeit in ländlichen und halbstädtischen Regionen. Die kontinuierliche Überwachung über angeschlossene Apps verbessert das Patientenengagement. Telemedizin-Initiativen treiben die Adoption in der Pflege. Kostengünstige Designs machen sie für den weit verbreiteten Einsatz geeignet. Die Integration mit anderen Lungentherapiegeräten unterstützt multifunktionales Programm. Hersteller investieren in ergonomische Designs und fortschrittliche Feedback-Mechanismen. Insgesamt erweitern sich die therapeutischen Anwendungen durch patientenzentrierte Pflegemodelle schnell.
- Von End-User
Auf der Grundlage des Endverbrauchers wird der Markt in Krankenhäuser, Kliniken und Heimpflege segmentiert. Krankenhäuser dominierten den größten Marktanteil von 55,8% im Jahr 2025, auf hohe Patientenvolumen, fortgeschrittene Atemversorgungsabteilungen und die Einführung von anspruchsvollen digitalen Spirometriesystemen zurückzuführen. Krankenhäuser führen umfangreiche Screenings, präoperative Bewertungen und chronische Krankheitsüberwachung durch. Investitionen in qualifizierte Atemwegstherapeuten und Atemwegsversorgungsinfrastruktur unterstützen eine konsequente Adoption. Die Integration mit IT-Systemen im Krankenhaus und elektronischen medizinischen Aufzeichnungen verbessert die Workflow-Effizienz und das Patientendatenmanagement. Die Standardisierung von Prüfprotokollen gewährleistet zuverlässige und wiederholbare Messungen. Krankenhäuser bevorzugen Geräte mit Multiparameter-Funktionen, AI-gestützte Analyse und robuste Wartungsunterstützung. Klinische Studien und Forschungsanwendungen verstärken den Einsatz weiter. Hohe Durchsatz- und Langzeitstabilität verbessern die Betriebseffizienz. Staatliche und private Gesundheitsförderung stärken die Marktdurchdringung. Präventive Pflegeprogramme tragen zur Routinenutzung bei. Gegründete Beschaffungskanäle gewährleisten eine zuverlässige Versorgung.
Das Homecare-Segment wird von 2026 bis 2033 die schnellste CAGR von 13,5% erleben, die durch das zunehmende Bewusstsein der Patienten für die Atemgesundheit und die steigende Prävalenz chronischer Lungenerkrankungen verursacht wird. Home-basierte Monitoring-Programme ermöglichen es Patienten, Asthma, COPD und andere Bedingungen remote zu verwalten. Die Integration mit Telemedizin-Plattformen und mobilen Apps ermöglicht den Echtzeit-Datenaustausch mit Gesundheitsdienstleistern. Erschwingliche, kompakte und benutzerfreundliche Geräte fördern die Adoption in den häuslichen Einstellungen. Die Überwachung der Pflege hilft, Krankenhausbesuche zu reduzieren und die Patienten Compliance zu verbessern. Remote Monitoring-Funktionen, kombiniert mit Trendanalyse, unterstützen personalisierte Betreuung. Die Bevölkerungsalterung und die zunehmende chronische Krankheitslast in Europa verstärken die Nachfrage. Gesundheitsinitiativen der Gemeinschaft fördern den Einsatz bei Risikopatienten. Geräteinnovationen, die sich auf Portabilität, drahtlose Konnektivität und geringe Wartung konzentrieren, beschleunigen die Annahme. Bildungsprogramme für Heimanwender stärken das Wachstum weiter. Die Verfügbarkeit durch Online- und Einzelhandelskanäle unterstützt eine schnelle Markterweiterung.
- Durch den Verteilerkanal
Auf Basis des Vertriebskanals wird der Markt in Over the Counter and Direct Tender segmentiert. Das Segment Direct Tender dominierte den größten Umsatzanteil von 51,2% im Jahr 2025, angetrieben durch Massenbeschaffung von Krankenhäusern, Kliniken und diagnostischen Zentren. Große Gesundheitseinrichtungen bevorzugen direkte Angebote für zuverlässige Versorgung, Post-Sales-Service und Garantieunterstützung. Großaufträge sorgen für Kosteneffizienz, optimierte Logistik und starke Lieferantenbeziehungen. Krankenhäuser und Diagnosezentren priorisieren Geräte mit gleichbleibender Leistung und hohem Durchsatz. Langfristige Wartungsvereinbarungen stärken die Annahme. Staatliche Beschaffungsprogramme und institutionelle Ausschreibungen unterstützen eine stabile Marktnachfrage. Hochwertige digitale Spirometrie-Geräte werden häufig über Angebote verteilt. Regulatorische Compliance und Einhaltung europäischer Gesundheitsstandards stärken das Vertrauen. Akademikern und Forschungseinrichtungen bewerben sich auch über Angebote. Die Integration in die IT-Infrastruktur des Krankenhauses ist durch direkte Beschaffung machbar. Klinische Trainings- und Supportpakete verbessern die betriebliche Effizienz.
Das Segment Over the Counter wird voraussichtlich die schnellste CAGR von 2026 bis 2033 von 12,6% erleben, die durch steigende Nachfrage nach Heimgebrauch und persönlichen Spirometern getrieben wird. Die Einzelhandelsverfügbarkeit durch Apotheken, E-Commerce-Plattformen und medizinische Lieferläden erhöht die Zugänglichkeit. Pflege- und Patienten-Selbstüberwachungsprogramme sind wichtige Wachstumstreiber. Kompakte und erschwingliche Spirometer appellieren an individuelle Verbraucher und Pflegekräfte. Das zunehmende Bewusstsein für die Atmungsgesundheit und die chronische Krankheitsüberwachung fördert die Annahme. Die Integration mit mobilen Apps und Cloud-Plattformen unterstützt das Nutzerengagement. Tragbare Designs und benutzerfreundliche Schnittstellen verbessern den Komfort. Die wachsenden Telemedizindienste stärken die Nutzung in abgelegenen Regionen. Bewusstseinskampagnen über Asthma und COPD tragen zur Markterweiterung bei. Insgesamt sorgt die OTC-Verteilung für ein schnelles Eindringen in nicht-institutionelle Endverbraucher.
Europa Spirometer Markt Regionale Analyse
- Der europäische Spirometermarkt soll sich während der gesamten Vorausschätzungsperiode in einem beträchtlichen CAGR ausweiten, vor allem durch die steigende Prävalenz chronischer Atemwegserkrankungen, das Bewusstsein für die Frühdiagnose und die wachsende Nachfrage nach technologisch fortschrittlichen und tragbaren Lungenüberwachungsgeräten.
- Die Region erlebt eine zunehmende Einführung digitaler und vernetzter Spirometrielösungen, die sowohl Krankenhaus- als auch Heim-basierte Patientenüberwachung ermöglicht. Darüber hinaus ist die wachsende geriatrische Bevölkerung, verbunden mit zunehmender Luftverschmutzung und lebenswichtigen Atemgefahren, die Nachfrage nach präzisen und benutzerfreundlichen diagnostischen Werkzeugen weiter auszubauen
- Ein signifikantes Wachstum wird in Krankenhäusern, Spezialkliniken und Heimpflege-Einstellungen beobachtet, wobei sowohl tragbare als auch Tisch-Spirometer in Routine-Respirationsprogramme integriert werden
U.K. Spirometer Markt Einblick
Der Spirometer-Markt der USA wird voraussichtlich während der Prognosezeit mit einem bemerkenswerten CAGR wachsen, der durch eine fortgeschrittene Gesundheitsinfrastruktur, eine starke Betonung auf die Diagnose der Frührespirationserkrankungen und eine hohe Adoptionsrate von digitalen und tragbaren Spirometrie-Geräten verursacht wird. Das Vorhandensein spezialisierter Lungenkliniken, verbunden mit staatlichen Screening-Programmen für Asthma und COPD, fördert die weit verbreitete Verwendung von Spirometrie-Tests sowohl in der Stadt als auch in der ländlichen Bevölkerung. Darüber hinaus verfügt die U.K. über eine robuste Rückzahlungspolitik für diagnostische Verfahren, die die Zugänglichkeit für fortgeschrittene Spirometer-Geräte in Krankenhäusern und ambulanten Pflegezentren verbessert. Die zunehmende Integration von tragbaren Spirometern in die Telegesundheits- und Heimpflegedienste treibt auch die patientenzentrierte Überwachung und das kontinuierliche Krankheitsmanagement voran und unterstützt das Marktwachstum. Die USA dominierten den europäischen Spirometermarkt mit dem größten Umsatzanteil von 29,6% im Jahr 2025, was eine starke klinische Adoption und technologische Bereitschaft widerspiegelte.
Deutschland Spirometer Markt Einblick
Der deutsche Spirometermarkt soll sich während der Prognosezeit bei einem beträchtlichen CAGR ausweiten, der durch eine steigende Prävalenz von Atemstörungen, wachsender geriatischer Bevölkerung und zunehmende Investitionen in die Pulmondiagnostik gefördert wird. Die gut ausgebaute Gesundheitsinfrastruktur Deutschlands und die Betonung der präventiven Diagnostik fördern die Einführung von sowohl tragbaren als auch vernetzten Spirometrielösungen in Krankenhäusern, Kliniken und Pflegeeinrichtungen. Die zunehmende Verfügbarkeit von fortschrittlichen digitalen Spirometern, die oft mit elektronischen Gesundheitsdaten und Cloud-basierten Überwachungsplattformen integriert sind, unterstützt die Früherkennung und kontinuierliche Verwaltung von Bedingungen wie Asthma, COPD und interstitialen Lungenerkrankungen. Darüber hinaus erleichtert der Fokus des Landes auf Forschung, Innovation und technologisch fortschrittliche Gesundheitseinrichtungen die Einführung von AI-gestützten Interpretations- und vernetzten Spirometrielösungen, insbesondere in städtischen medizinischen Zentren. Deutschland wird voraussichtlich während der Prognosezeit das am schnellsten wachsende Land im europäischen Spirometer-Markt sein, das durch erhöhtes klinisches Bewusstsein, unterstützende Gesundheitsausgaben und steigende Akzeptanz von tragbaren und angeschlossenen Geräten für die Patientenüberwachung getrieben wird.
Europa Spirometer Marktanteil
Die Spirometer-Industrie wird in erster Linie von etablierten Unternehmen geführt, darunter:
- Philips Healthcare (Niederlande)
- NDD Medical Technologies (Schweiz)
- Medtronic plc (Irland)
- Contec Medical Systems Co., Ltd. (China)
- Vitalograph Ltd. (U.K.)
- MIR Medical International Research (Italien)
- nSpire Health, Inc. (USA)
- COSMED Srl (Italien)
- Omron Healthcare Co., Ltd. (Japan)
- Schiller AG (Schweiz)
- MIR SpA (Italien)
- Pulmotrack, Inc. (USA)
- Trivitron Healthcare Pvt. Ltd. (Indien)
- COSMED USA, Inc. (USA)
Neueste Entwicklungen in Europa Spirometer Markt
- Im November 2021 startete Cipla Ltd. Spirofy, Indiens erste Pneumotach-basierte tragbare Wireless-spirometer auf dem Welt COPD Day, entworfen, um COPD und obstruktive Airway-Krankheit Diagnose zu vereinfachen und zu stärken, eine signifikante frühe Einführung fortschrittlicher tragbarer Spirometrie-Technologie in Schwellenländern
- Im September 2022 kooperierte RxCap, Inc. mit ZEPHYRx, die Online-Spirometrieplattform von ZEPHYRx mit dem Fernüberwachungssystem von RxCap zu integrieren, so dass Unternehmenskunden und Gesundheitsdienstleister die Lungengesundheit bei Patienten mit schweren Atemwegserkrankungen fern überwachen und die Rolle der angeschlossenen Spirometrie im Tele-Gesund- und chronischen Krankheitsmanagement erweitern
- Im Februar 2025 trat Clario in eine strategische Zusammenarbeit mit ArtiQ ein, um AI‐powered Analytics in Spirometrie-Geräte zu integrieren, die darauf abzielen, die Genauigkeit der Remote-Patientenüberwachung zu verbessern und das Nutzen von Spirometern in klinischen Studien und digitalen Atemwegsversorgungsplattformen weltweit zu verbessern.
- Im Juli 2025 startete Philips Healthcare sein tragbares Beatmungsmessgerät der nächsten Generation, das für die primäre Pflege und hausbasierte Diagnostik konzipiert ist, den Zugang zu erschwinglichen, hochwertigen Atemtests erweitert und eine breitere Einführung von Spirometrie über traditionelle klinische Einstellungen hinaus unterstützt.
- Im Oktober 2025 führte Norav Medical das fortgeschrittene MiniSpiro-spirometer mit Echtzeit-Testfähigkeiten, automatischer BTPS-Konvertierung, nahtloser EHR/EMR-Konnektivitätsunterstützung und pädiatrischen Modus ein, um die Präzisionsdiagnostik zu verbessern und den klinischen Workflow in Krankenhäusern und Kliniken zu verbessern.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











