



Marktsegmentierung für chirurgische Bildgebung in Europa nach Technologie (Bildverstärker-C-Bögen, Flachbilddetektor-C-Bögen), Anwendung (Orthopädie und Traumatologie, Neurochirurgie, Herz-Kreislauf-Chirurgie, Gastrointestinalchirurgie und sonstige Anwendungen), Produkt (Mobile C-Bögen, Mini-C-Bögen, Endoskopie, Laparoskopie, Angiographie, chirurgische Navigationssysteme und Sonstige), Modalität ( MRT , Röntgen, Computertomographie, optische Bildgebung, Nuklearmedizin und Ultraschall), Endnutzer (Krankenhäuser, Kliniken und Sonstige) – Branchentrends und Prognose bis 2033
Europa Chirurgische Bildgebung Marktgröße
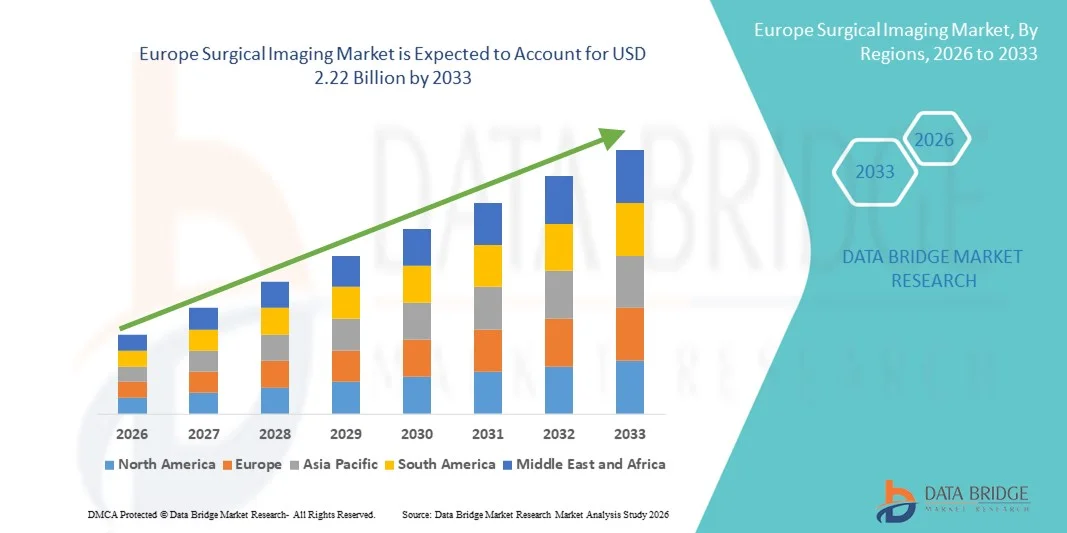
- Nach der Data Bridge Market Research Analysis wurde die Marktgröße für chirurgische Bildgebung in Europa geschätzt1,55 Milliarden USD im Jahr 2025und wird voraussichtlich erreichen2,22 Milliarden USD bis 2033, beiCAGR von 4,60%während des Prognosezeitraums
- Das Marktwachstum wird größtenteils durch die zunehmende Einführung fortschrittlicher Bildverarbeitungstechnologien und technologischer Innovationen in chirurgischen Eingriffen gefördert, was zu einer verbesserten Präzision, reduzierten Betriebszeiten und besseren Patientenergebnissen führt.
- Darüber hinaus beschleunigen steigende Nachfrage nach minimalinvasiven Operationen, wachsende Investitionen in moderne Gesundheitsinfrastruktur und die Notwendigkeit einer Intraoperativen Echtzeit-Bildgebung die Aufnahme von chirurgischen Imaging-Lösungen, wodurch das Wachstum der Industrie deutlich gesteigert wird.
Marktgröße und Prognose
- Globaler Marktwert (2025):1,55 Milliarden USD
- Voraussichtlicher Marktwert (2033):2,22 Mrd. USD
- Wettervorhersage CAGR (2026–2033):4.60%
Europa Chirurgische Imaging Marktanalyse
- Chirurgische Bildgebungssysteme, die Echtzeit-Visualisierung und intraoperative Führung während chirurgischer Eingriffe bieten, sind immer wichtiger für die Verbesserung der Präzision, die Reduzierung der Betriebszeiten und die Verbesserung der Patientenergebnisse in Krankenhäusern und Spezialchirurgiezentren.
- Die eskalierende Nachfrage nach chirurgischer Bildgebung wird in erster Linie durch die steigende Annahme von minimalinvasiven Verfahren, die Erhöhung der Investitionen in die Gesundheitsinfrastruktur und die zunehmende Vorliebe für fortschrittliche Bildgebungslösungen, die sicherere, effizientere Operationen ermöglichen
- Die USA dominierten den Chirurgischen Imaging-Markt mit dem größten Umsatzanteil von 28,9 % im Jahr 2025, der durch eine hohe Einführung fortschrittlicher intraoperativer Bildgebungstechnologien, etablierter Gesundheitsinfrastruktur und eine starke Präsenz führender Hersteller von Medizinprodukten angetrieben wurde. Das Land entfiel auf einen beträchtlichen Teil der regionalen Einnahmen aufgrund des weit verbreiteten Einsatzes intraoperativer MRT-, CT- und fortgeschrittener Fluoroskopiesysteme in tertiären Krankenhäusern und spezialisierten chirurgischen Zentren.
- Kanada wird im Prognosezeitraum das am schnellsten wachsende Land im Surgischen Bildverarbeitungsmarkt sein, das sich mit einem CAGR von 8,7% von 2026 bis 2033 ausdehnt, unterstützt durch zunehmende Investitionen in die Krankenhausmodernisierung, steigende Übernahme minimalinvasiver Operationen, Erweiterung der erweiterten operativen Rauminfrastruktur und günstige staatliche Gesundheitsinitiativen zur Förderung der Integration der Medizintechnik
- Das Segment Bildverstärkung C-Arme dominierte 2025 den größten Marktanteil von 46,3 %, aufgrund ihrer langjährigen Präsenz in Krankenhäusern und der etablierten Zuverlässigkeit für die intraoperative Abbildung
Report Scope und Surgische Imaging Marktsegmentierung
|
Attribute |
Chirurgische Imaging Key Market Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Europa
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen zu Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographischer Erfassung und großen Akteuren umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert werden, auch eingehende Expertenanalysen, Patientenepidemiologie, Pipelineanalyse, Preisanalyse und regulatorische Rahmenbedingungen. |
Europa Chirurgische Imaging Market Trends
Verbesserte Konvenience durch fortschrittliche chirurgische Bildgebungssysteme
- Ein bedeutender und beschleunigter Trend im europäischen Markt für chirurgische Bildgebung ist die zunehmende Einführung hochauflösender Bildgebungstechnologien, Echtzeit-Intraoperative Visualisierung und integrierter Bildgebungsplattformen
- Diese Innovationen verbessern die chirurgische Präzision, reduzieren die Betriebszeit und verbessern die Patientenergebnisse über mehrere Spezialgebiete wie Neurochirurgie, Orthopädie und Herz-Kreislauf-Chirurgie
- So haben beispielsweise Krankenhäuser wie die Mayo-Klinik und die Cleveland-Klinik intraoperative CT- und MRT-Systeme implementiert, die es Chirurgen ermöglichen, die Anatomie in Echtzeit zu visualisieren und bei komplexen Verfahren genauere Entscheidungen zu treffen.
- Moderne bildgebende Systeme ermöglichen nun eine nahtlose Integration mehrerer bildgebender Modalitäten – wie MRT, CT und Fluoroskopie – in einen einzigen chirurgischen Arbeitsablauf, die Verbesserung der Genauigkeit und Effizienz in den Operationsräumen
- Der Trend zur multimodalen Bildgebung und digitalen Integration setzt die operativen Erwartungen um, was zu einer breiteren Übernahme fortschrittlicher Bildgebungsplattformen sowohl in öffentlichen als auch in privaten Gesundheitseinrichtungen führt.
- So entwickeln Unternehmen wie Siemens Healthineers und GE Healthcare in der nächsten Generation chirurgische Bildgebungslösungen, die High-Definition-Visualisierung, fortschrittliche Softwareanalysen und ergonomische Designs kombinieren, die auf Operationsräume zugeschnitten sind
- Die Nachfrage nach fortschrittlichen chirurgischen Bildgebungssystemen wächst rasant über Krankenhäuser, Spezial-Chirurgiezentren und Forschungsinstitute, da Gesundheitsdienstleister zunehmend die Patientensicherheit, die betriebliche Effizienz und die klinische Genauigkeit priorisieren
Europa Chirurgische Bildgebung Marktdynamik
Fahrer
steigende Nachfrage nach Präzisionschirurgie und minimal-invasive Verfahren
- Die wachsende Vorliebe für minimalinvasive und bildgeführte Operationen, verbunden mit zunehmenden chirurgischen Volumen und komplexen Prozeduren, ist ein wichtiger Treiber des Marktwachstums
- Zum Beispiel, im Jahr 2025, Johns Hopkins Hospital integrierte hochauflösende laparoskopische Bildgebung und 3D-Navigationssysteme in seinen chirurgischen Suiten, Verbesserung der Ergebnisse in der Onkologie und Herz-Kreislaufchirurgie
- Krankenhäuser und Operationszentren investieren in fortgeschrittene bildgebende Systeme, um intraoperative Fehler zu reduzieren, Prozedurzeiten zu verkürzen und postoperative Erholung zu verbessern
- Die zunehmende Übernahme digitaler und robotergestützter Operationen, verbunden mit dem Fokus der Gesundheitsdienstleister auf Präzision und Effizienz, treibt den Markt für chirurgische Bildgebung weiter voran
- Ausbau der operativen Infrastruktur, staatliche Finanzierung für die Krankenhausmodernisierung und zunehmendes Bewusstsein für fortgeschrittene Bildverarbeitungsvorteile unter den Klinikern fördern das Marktwachstum
Zurückhaltung/Challenge
Hohe Kapitalanlage und operative Komplexität
- Hohe anfängliche Investitionskosten für fortgeschrittene bildgebende Geräte, zusammen mit Betriebs- und Wartungskosten, können Herausforderungen für Krankenhäuser und kleinere chirurgische Zentren stellen, Begrenzung der Adoption in bestimmten Regionen
- So übertrafen die Kosten für die Installation eines Hybrid-Betriebsraums, der mit intraoperativen CT- und Angiographiesystemen in einem mittelständischen Krankenhaus in Kanada ausgestattet ist, 5 Millionen Dollar, wodurch es für kleinere Anlagen schwierig war, diese Technologien anzunehmen.
- Darüber hinaus erfordert die Komplexität des Betriebs und der Integration mehrerer Bildgebungsmodalitäten qualifizierte Techniker und Chirurgen, die in fortgeschrittenen Workflows trainiert werden, was die Implementierung verlangsamen kann
- Eine begrenzte Erstattungspolitik für bestimmte High-End-Bildgebungsverfahren in Entwicklungsregionen kann die Annahme auch behindern, insbesondere für teure oder hochspezialisierte Systeme
- Die Überwindung dieser Herausforderungen durch kostengünstige Systemdesigns, umfassende Schulungsprogramme und staatliche oder private Förderinitiativen wird wesentlich sein, um eine breitere Anwendung und ein nachhaltiges Wachstum der chirurgischen Bildgebungstechnologien zu gewährleisten.
Europa Chirurgischer Bildverarbeitungsmarkt
Der Markt wird auf Basis von Technologie, Anwendung, Produkt, Modalität und Endverbraucher segmentiert.
- Von der Technik
Auf Basis der Technik wird der Markt in Bildverstärker C-Arme und Flachplattendetektor C-Arme segmentiert. Das Segment Bildverstärkung C-Arme dominierte 2025 den größten Marktanteil von 46,3 %, aufgrund ihrer langjährigen Präsenz in Krankenhäusern und der etablierten Zuverlässigkeit für die intraoperative Bildgebung. Diese Systeme bieten hochauflösende Fluoroskopie, die für orthopädische, traumatische und kardiovaskuläre Chirurgie geeignet ist. Physician Vertrautheit und einfache Integration mit bestehenden chirurgischen Suiten erhöhen die Annahme. Das Segment profitiert von der Wirtschaftlichkeit gegenüber neueren Technologien. Die Kompatibilität mit chirurgischen Multi-Spezial-Workflows verstärkt die Nachfrage. Schulungsprogramme für Chirurgen verbessern das klinische Vertrauen. Starke Rückzahlungspolitiken unterstützen die Krankenhausbeschaffung. Wartungs Einfachheit und Verfügbarkeit von renovierten Einheiten erhöhen die Annahme. Expanding orthopädischen und traumachirurgischen Volumen nachhaltig Auslastung. Regulatorische Genehmigungen erleichtern den Einsatz. Die Integration mit chirurgischen Navigationswerkzeugen erweitert klinische Anwendungen. Neue digitale Verbesserungen verbessern die Bildqualität. Das Segment bleibt in privaten und öffentlichen Krankenhäusern bevorzugt.
Das flache Panel-Detektor-C-Arms-Segment wird erwartet, dass die schnellsten CAGR von 12,9% von 2026 bis 2033, angetrieben durch eine überlegene Abbildungsauflösung und niedrigere Bestrahlung. Die zunehmende Adoption in minimal invasiven Verfahren fördert das Wachstum. Krankenhäuser investieren zunehmend in Flachplattensysteme für präzisionsgeführte Operationen. Die Integration mit 3D-Bildgebung und Navigation unterstützt komplexe Eingriffe. Technologische Verbesserungen der Detektorempfindlichkeit verbessern die klinische Genauigkeit. Die Erweiterung von Spezial-Chirurgiezentren beschleunigt die Annahme. Günstige Rückzahlungsrichtlinien für High-Tech-Imaging-Laufwerkskäufe. Erhöhung des Bewusstseins bei Chirurgen in Bezug auf fortgeschrittene Bildgebung Vorteile Annahme. Mobile Flat Panel Einheiten bieten Flexibilität in ORs. Kontinuierliche FuE in Software- und Bildverarbeitungsalgorithmen verbessert die Leistung. Surgeons bevorzugen Flachplattensysteme zur Echtzeit-Visualisierung. Die Patientennachfrage nach minimalinvasiven Verfahren unterstützt das Wachstum. Partnerschaften zwischen Krankenhäusern und Herstellern erleichtern einen schnelleren Einsatz.
- Anwendung
Auf der Grundlage der Anwendung wird der Markt in orthopädische und traumachirurgische Operationen, Neurochirurgie, Herz-Kreislauf-, Magen-Darm- und andere Anwendungen segmentiert. Das Segment orthopädische und traumachirurgische Operationen dominierte 2025 den größten Marktanteil von 42,7%, aufgrund der hohen Prävalenz von Frakturen, Gelenkersatz und Muskelerkrankungen in Nordamerika. Krankenhäuser verwenden C-Armeen für intraoperative Bildgebung während der Frakturfixierung und Wirbelsäulenprozeduren. Hohe chirurgische Volumen in orthopädischen Abteilungen halten Adoption. Rückerstattung Deckung unterstützt Akquisition. Surgeons bevorzugen Echtzeit-Bildgebung für komplexe Eingriffe. Die Ausweitung der ambulanten orthopädischen Zentren erhöht die Marktdurchdringung. Technologische Upgrades in C-Armen verbessern die Präzision. Schulungsprogramme verbessern die klinischen Fähigkeiten. Die Integration mit Navigationswerkzeugen stärkt die Ergebnisse. Mehrspezialkliniken profitieren von flexiblen bildgebenden Anwendungen. Die Nachfrage wird weiter von einer alternden Bevölkerung und Sportverletzungen angetrieben. Tragbare C-Armee verbessern die Nutzbarkeit der Punktpflege.
Das Segment Neurochirurgie wird erwartet, dass das schnellste CAGR von 2026 bis 2033 von 13,5% beobachtet wird, was durch eine steigende Nachfrage nach minimalinvasiven Gehirn- und Wirbelsäulenchirurgen verursacht wird. Hochauflösende Bildgebung sorgt für eine präzise Visualisierung neuronaler Strukturen. Spezielle neurochirurgische Zentren erweitern sich und treiben Adoption. Die Integration mit Navigation und intraoperativem MRT erhöht die chirurgische Genauigkeit. Technologische Fortschritte reduzieren Komplikationsraten. Schulungsprogramme erhöhen die Akzeptanz bei Neurochirurgen. Staatliche Erstattung für fortgeschrittene Verfahren unterstützt Wachstum. Patientenpräferenz für minimalinvasive Techniken beschleunigt die Aufnahme. Krankenhäuser investieren in modernste Bildgebung, um die Ergebnisse zu verbessern. Die Kompatibilität mit Flachbildschirm und mobilen Systemen erhöht die Flexibilität. Erhöhte Prävalenz neurologischer Störungen unterstützt die Nachfrage. Die Zusammenarbeit zwischen Herstellern und akademischen Institutionen erleichtert Innovation.
- Nach Produkt
Auf Basis des Produkts wird der Markt in mobile C-Arme, Mini C-Arme, Endoskopie, Laparoskopie, Angiographie, chirurgische Navigationssysteme und andere segmentiert. Das mobile C-Arme-Segment dominierte den größten Marktanteil von 44,1% im Jahr 2025, aufgrund der Portabilität, der Benutzerfreundlichkeit und der Integration mit mehreren chirurgischen Eingriffen. Krankenhäuser profitieren von einem flexiblen Einsatz in allen Betriebsräumen. Wirtschaftlichkeit im Vergleich zu festen Systemen stärkt die Annahme. Multi-Spezialanwendung erhöht die Marktdurchdringung. Wartungs- und Serviceunterstützung sind weit verbreitet. Erweiterung der ambulanten chirurgischen Zentren treibt die Annahme. Hohe Verfahrensvolumina in orthopädischen, traumatischen und kardiovaskulären Operationen führen zur Nachfrage. Benutzerfreundliche Schnittstellen verbessern die Workflow-Effizienz. Regulatorische Genehmigungen unterstützen Akquisition. Renovierte Mobilgeräte erweitern den Zugang in kleineren Krankenhäusern. Die Integration mit Navigationswerkzeugen verbessert die Präzision. Technologische Upgrades verbessern die Bildqualität. Krankenhäuser bevorzugen weiterhin mobile Einheiten für Flexibilität.
Das Segment Operationsnavigationssysteme wird von 2026 bis 2033 mit 13,2 % am schnellsten CAGR bezeugt, was durch die zunehmende Vorliebe von präzisionsgeführten Operationen getrieben wird. Die Adoption wird durch komplexe orthopädische, neurochirurgische und kardiovaskuläre Verfahren beschleunigt. Die Integration mit intraoperativer Bildgebung verbessert die Genauigkeit. Günstige Erstattungsrichtlinien unterstützen Einkäufe. Surgeon Training und Vertrautheit verbessern die Annahme. Erweiterung der Spezialzentren fördert die Aufnahme. Zusammenarbeit zwischen Herstellern und Krankenhäusern erleichtern den Einsatz. Technologische Weiterentwicklungen verbessern die Usability der Software. Die Patientennachfrage nach sichereren, minimalinvasiven Verfahren fördert die Nutzung. Krankenhäuser investieren in Navigationssysteme für verbesserte Ergebnisse. Die Integration mit robotergestützten Operationen unterstützt das Marktwachstum. Kontinuierliche Software- und Hardware-Upgrades verbessern die Funktionalität. Das zunehmende Bewusstsein für klinische Vorteile führt zur Annahme.
- Von der Modalität
Auf Basis der Modalität wird der Markt in MRT, Röntgen, berechnete Tomographie, optische, nukleare Bildgebung und Ultraschall segmentiert. Das X-ray-Segment dominierte 2025 aufgrund seiner Wirtschaftlichkeit, der breiten Verfügbarkeit und der intraoperativen Vielseitigkeit den größten Marktanteil von 45,6%. Krankenhäuser verwenden häufig Röntgen-C-Arme für orthopädische, Trauma und Herz-Kreislauf-Verfahren. Die Kompatibilität mit mobilen und festen Systemen erhöht die Akzeptanz. Starke Rückerstattung und regulatorische Genehmigungen unterstützen das Eindringen. Hohe Patientenvolumen erfordern. Schulungsprogramme verbessern den Wirkungsgrad. Technologische Upgrades verbessern die Auflösung und reduzieren die Strahlung. Die Integration mit chirurgischen Workflows sorgt für Effizienz. Renovierte Einheiten erhöhen die Zugänglichkeit. Die Ausweitung der chirurgischen Abteilungen hält Wachstum. Zuverlässige Bildgebung verstärkt die klinikische Vorliebe. Krankenhäuser investieren kontinuierlich in Röntgen-C-Armee, um hohe Prozessbelastungen zu unterstützen.
Das MRI-Segment wird voraussichtlich die schnellste CAGR von 12,8% von 2026 bis 2033 bezeugen, die durch eine wachsende Adoption in neurochirurgischen und kardiovaskulären Interventionen getrieben wird. MRI-kompatible Abbildungssysteme ermöglichen eine detaillierte Weichgewebe-Visualisierung. Die Ausweitung spezialisierter Krankenhäuser beschleunigt den Einsatz. Die Integration mit Navigations- und Planungswerkzeugen verbessert die Präzision. Minimal invasive Verfahren Präferenz Kraftstoffe Wachstum. Staatliche Finanzierung und Erstattung fördern den Erwerb. Technologische Fortschritte verbessern die Bildklarheit und die betriebliche Effizienz. Surgeon Bewusstsein unterstützt Adoption. Die Zusammenarbeit mit Anbietern erleichtert die OR-Bereitstellung. Advanced MRI reduziert Komplikationen und fördert den Einsatz. Schulungsprogramme gewährleisten einen effektiven Betrieb. Die steigende Nachfrage nach präziser intraoperativer Bildgebung treibt das Wachstum an.
- Mit dem Endbenutzer
Auf der Grundlage des Endverbrauchers wird der Markt in Krankenhäuser, Kliniken und andere segmentiert. Das Segment Spitäler dominierte 2025 den größten Marktanteil von 48,2% aufgrund hoher operativer Volumen und etablierter Infrastruktur. Krankenhäuser setzen mehrere bildgebende Modalitäten für orthopädische, kardiovaskuläre und Neurochirurgie ein. Kaufkraft ermöglicht den Erwerb von High-End C-Armen. Multi-Spezial-Chirurgiezentren verbessern die Auslastung. Erstattungspolitiken unterstützen die Beschaffung. Die Verfügbarkeit von geschultem Personal gewährleistet einen effektiven Betrieb. Kontinuierliche Upgrades verbessern die klinischen Ergebnisse. Trauma- und orthopädische Einheitserweiterung hält Nachfrage. Die Integration mit Navigationssystemen erhöht die Genauigkeit. Forschung und klinische Studien fördern die Annahme. Partnerschaften mit Herstellern unterstützen den Zugang zu Innovationen. Hoher Patientendurchsatz rechtfertigt mehrere Anlagen.
Ambulatorische chirurgische Zentren werden erwartet, dass die schnellsten CAGR von 13,7% von 2026 bis 2033, angetrieben durch steigende ambulante und minimalinvasive Verfahren. Mobile und kompakte Bildgebungslösungen passen zu begrenztem OR-Raum. Die Erhöhung der orthopädischen, kardiovaskulären und neurochirurgischen Prozeduren für die Tagespflege erhöht die Adoption. Eine günstige Rückerstattung unterstützt die Beschaffung. Die Integration mit tragbaren C-Armen verbessert die Verfahrenseffizienz. Die Mitarbeiterausbildung verbessert die bildgebende Kompetenz. Die Erweiterung der ambulanten Netzwerke treibt den Einsatz von Geräten an. Patientenpräferenz für schnellere Erholung und kürzere Aufenthalte Kraftstoffbedarf. Technologische Fortschritte reduzieren den Footprint und verbessern die Usability. Herstellerpartnerschaften ermöglichen zeitnahe Upgrades. Das Bewusstsein für fortgeschrittene Bildverarbeitungsvorteile fördert die Annahme. Das wachsende Prozedurvolumen hält eine stetige Markterweiterung aufrecht.
Europa Chirurgische Bildgebung Markt Regionale Analyse
- Europa dominierte den chirurgischen bildgebenden Markt mit dem größten Umsatzanteil von 41,5% im Jahr 2025, angetrieben durch fortgeschrittene Gesundheitsinfrastruktur, steigende Annahme von minimalinvasiven chirurgischen Eingriffen, und eine starke Präsenz führender Medizinproduktehersteller. Krankenhäuser und Spezial-Chirurgiezentren in der ganzen Region investieren zunehmend in hochauflösende intraoperative Bildgebungssysteme, chirurgische Navigationswerkzeuge und integrierte Bildgebungsplattformen, um die chirurgische Präzision zu verbessern und die Patientenergebnisse zu verbessern
- So haben führende Krankenhäuser in den USA fortgeschrittene intraoperative CT- und MRT-Systeme implementiert, um die Präzision in der Neurochirurgie, orthopädischen und kardiovaskulären Prozeduren zu verbessern und die Führungsposition des Landes in Europa zu stärken.
- Das Wachstum der Region wird durch hohe FuE-Investitionen, regulatorische Unterstützung für innovative Bildgebungstechnologien und einen etablierten Erstattungsrahmen unterstützt, der eine rasche Einführung von chirurgischen Bildgebungslösungen der nächsten Generation ermöglicht
US Surgical Imaging Market Insight
Der US-Achirurgische Bildgebungsmarkt dominierte 2025 den europäischen Chirurgischen Bildgebungsmarkt, der 28,9 % des gesamten regionalen Umsatzes ausmachte. Das Wachstum wird durch eine hohe Einführung fortschrittlicher intraoperativer Bildgebungstechnologien, etablierter Gesundheitsinfrastruktur und starke Präsenz führender Hersteller von Medizinprodukten vorangetrieben. Der breite Einsatz von intraoperativen MRT-, CT- und fortschrittlichen Fluoroskopiesystemen in Tertiärkliniken und Spezialchirurgiezentren erhöht die Verfahrensgenauigkeit deutlich. Die zunehmende Integration von multimodalen Bildgebungssystemen und digitalen Operationsräumen unterstützt die anhaltende Marktherrschaft in den USA.
Kanada Chirurgische Bildgebung Markt Einblick
Der chirurgische bildgebende Markt in Kanada wird im Prognosezeitraum das am schnellsten wachsende Land sein, das sich mit einem CAGR von 8,7% von 2026 bis 2033 ausdehnt, unterstützt durch die Erhöhung der Investitionen in die Krankenhausmodernisierung, die zunehmende Übernahme minimalinvasiver Operationen, die Erweiterung der erweiterten operativen Rauminfrastruktur und günstige staatliche Gesundheitsinitiativen zur Förderung der medizinischen Technologieintegration. Die steigenden Ausgaben im Gesundheitswesen, der verbesserte Zugang zu fortschrittlichen Bildgebungssystemen in öffentlichen Krankenhäusern und weitere Investitionen in Präzisions-Chirurgietechnologien sollen das Marktwachstum in ganz Kanada beschleunigen.
Europa Chirurgische Bildgebung Marktanteil
Die Chirurgische Imaging-Industrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Siemens Healthineers (Deutschland)
- GE Healthcare (USA)
- Philips Healthcare (Niederlande)
- Cannon Medical Systems (Japan)
- Ziehm Imaging (Deutschland)
- Hologic (USA)
- Shimadzu Corporation (Japan)
- Geplant (Finnland)
- OrthoScan (USA)
- Medtronic (Irland)
- Brainlab (Deutschland)
- Invivo (USA)
- KV Technologies (Frankreich)
- Stryker (USA)
- DePuy Synthes (Schweiz)
- Samsung Medison (Südkorea)
- Braun (Deutschland)
- Fujifilm Holdings (Japan)
- Toshiba Medical Systems (Japan)
- Carestream Health (US)
Neueste Entwicklungen in Europa
- Im März 2023 kündigte Philips die Einführung seines mobilen C‐Arm-Chirurgie-Bildungssystems Zenition 10 an, das für hochwertige fluoroskopische Abbildungen und verbesserte Ergonomie für eine breite Palette von chirurgischen Spezialitäten, einschließlich Orthopädie, Trauma und Wirbelsäulenverfahren, entwickelt wurde. Der Start erweiterte das mobile Bildgebungsportfolio des Unternehmens mit einem System zur Verbesserung der intraoperativen Visualisierung und Workflow-Effizienz.
- Im März 2024 erhielt Siemens Healthineers FDA-Freigabe für seine CIARTIC Move mobile C‐arm-Plattform, ein Bildgebungssystem der nächsten Generation mit autonomer Fahrfunktionalität. Die Technologie zielt darauf ab, intraoperative Bildgebungs-Workflows zu optimieren, indem sie bestimmte Funktionen automatisiert, die Konsistenz der Bildaufnahme verbessert und die Betriebszeiten über orthopädische, traumatische und spinechirurgische Eingriffe reduziert.
- Im April 2024 stellte Karl Storz SE & Co. KG seine IMAGE1 S 4U 3D Visualisierungsplattform mit nativer 3D-Bildgebung für endoskopische Verfahren vor. Entwickelt, um die Bildqualität und Tiefenwahrnehmung bei minimalinvasiven Operationen zu verbessern, unterstützt das System verbesserte Verfahrensgenauigkeit und Chirurgenergonomie
- Im Mai 2024 kündigte Intuitive Surgical die Integration fortschrittlicher 3D-Bildgebungsfähigkeiten in seine da Vinci Roboter-Chirurgie-Plattform an, um die Tiefenwahrnehmung und Gewebedifferenzierung für Chirurgen zu verbessern, die komplexe robotergestützte Verfahren durchführen, insbesondere in der Urologie, Gynäkologie und der allgemeinen Chirurgie
- Im Juni 2024 erhielt die Brainlab AG die FDA-Zulassung für ihr chirurgisches Navigationssystem Mixed Reality, das es Chirurgen ermöglicht, mit 3D anatomischen Modellen unter Verwendung von Gestensteuerungen und holographischer Visualisierung während des Betriebs zu interagieren – ein wesentlicher Schritt in Richtung einer erweiterten realitätsverstärkten bildgeführten Chirurgie
- Im Juli 2025 startete die X‐EIZO Corporation das OP-Feldkamerasystem CuratOR SC431 mit 4K 60p Bildaufnahme und erweiterter Bildstabilisierung für eine überlegene intraoperative Visualisierung, die mit chirurgischen Monitoren und Recordern integriert ist und eine deutlichere Abbildung für Chirurg-Teams während komplexer Prozeduren ermöglicht.
- Im Mai 2025 stellte **GE HealthCare Technologies CleaRecon DL, eine AI-basierte 3D-Rekonstruktionstechnologie für die CT-Imaging von Cone‐beam (CBCT) vor, die die Bildqualität und das Detail während der Eingriffsprozesse verbessert, genauere chirurgische Navigation und Entscheidungsfindung unterstützt
- Im Mai 2025 hat Philips mit Polarean zusammengearbeitet, um fortgeschrittene hyperpolarisierte Xenon MRT-Bildgebung (XENOVIEW) in Philips’ 3.0 T MRI-Plattformen zu integrieren und die Technologie zur Verbesserung der funktionellen Bildgebung in der chirurgischen Planung, insbesondere für Lungen- und Thoraxverfahren, zu positionieren.
- Im April 2025 startete **Canon Medical Systems Corporation eine integrierte Hybrid-Bildgebungs- und -navigationsplattform, die 3D-C‐Arm- und Fluorskopie-Module kombiniert, die auf minimalinvasive Verfahren zugeschnitten sind und Chirurgen einheitliche Bildgebungsunterstützung bietet, die die Verfahrensgenauigkeit erhöht und die Betriebszeiten reduziert
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











