


Globaler Markt für 12-Kanal-Elektrokardiogramme (EKG), nach Produkt (Ruhe-EKG, Stress-EKG, mobiles Herztelemetriegerät, implantierbarer Loop-Recorder ), nach Typ (präkordial, unipolar und bipolar), nach Anwendung (Heimgebrauch, Krankenhaus) – Branchentrends und Prognose bis 2029.
Was ist das 12 Channel Electrocardiogram (ECG) Marktgröße und Wachstumsrate
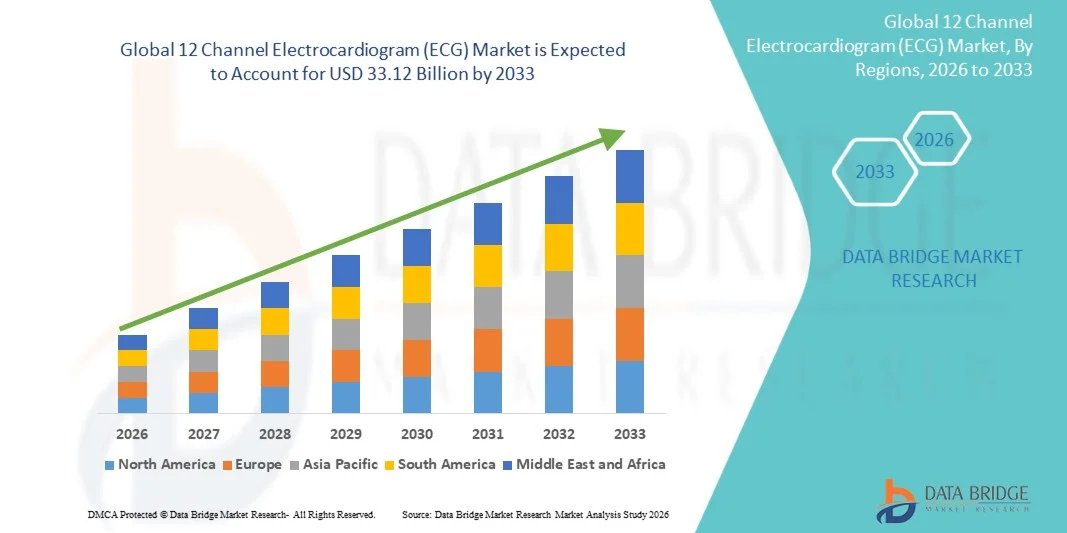
- Die weltweite 12-Kanal-Elektrokardiogramm (ECG)-Marktgröße wurde nach der Data Bridge Market Research Analyse bewertet.14,17 Milliarden USD in 2025und wird voraussichtlich erreichen33,12 Milliarden USD bis 2033, beiCAGR von 11,20%während des Prognosezeitraums
- Das Marktwachstum wird größtenteils durch die zunehmende Prävalenz von Herz-Kreislauf-Erkrankungen und die wachsende Nachfrage nach einer genauen und frühen Herz-Kreis-Diagnose sowie technologische Fortschritte bei medizinischen Geräten, die zu einer breiteren Einführung von 12 Kanal-Elektrokardiogramm-Systemen (ECG) in Gesundheitseinstellungen führen
- Die zunehmende Fokussierung auf präventive Gesundheitsversorgung, die Erweiterung der Gesundheitsinfrastruktur und die zunehmende Nutzung fortschrittlicher Diagnosegeräte in Krankenhäusern und Kliniken stellen die ECG-basierte Herzüberwachung als Standard-Diagnostik-Tool fest. Diese konvergierenden Faktoren beschleunigen die Aufnahme von 12 Channel Electrocardiogram (ECG)-Lösungen, wodurch das Wachstum der Industrie deutlich gesteigert wird
Marktgröße und Prognose
- Globaler Marktwert (2025):14,17 Milliarden USD
- Voraussichtlicher Marktwert (2033):33,12 Mrd. USD
- Wettervorhersage CAGR (2026-2033):11.20%
Was sind die großen Takeaways von 12 Channel Electrocardiogram (ECG) Market
- 12 Channel Electrocardiogram (ECG) Systeme, die eine fortschrittliche multi-Blei Herz-Überwachung für die genaue Erkennung von Herzfehlern bieten, sind aufgrund ihrer hohen Präzision, Echtzeit-Überwachung Fähigkeiten und einer verbesserten diagnostischen Effizienz immer wichtigere Komponenten moderner Diagnose- und Notfallversorgungseinstellungen in Krankenhäusern, Kliniken und Spezialzentren.
- Die eskalierende Nachfrage nach 12 Channel-ECG-Systemen wird in erster Linie durch die steigende Prävalenz von Herz-Kreislauf-Erkrankungen, die zunehmende geriatrische Bevölkerung und die zunehmende Vorliebe für die frühe und genaue Herzdiagnose sowie kontinuierliche technologische Fortschritte in digitalen EKG-Geräten und Krankenhausüberwachungssystemen gefördert.
- Nordamerika dominierte den 12-Kanal-Elektrokardiogramm (ECG)-Markt mit dem größten Umsatzanteil von etwa 41,3% im Jahr 2025, gekennzeichnet durch fortgeschrittene Gesundheitsinfrastruktur, hohe Einführung digitaler Diagnostiktechnologien und starke Präsenz führender Medizinproduktehersteller, mit den US-Assistenten, die einen erheblichen Einsatz von 12-Kanal-ECG-Systemen in Krankenhäusern und Herzpflegezentren beobachten.
- Asia-Pacific wird erwartet, dass die am schnellsten wachsende Region im 12 Channel Electrocardiogram (ECG) Markt während der Prognosezeit durch steigende Gesundheitsinvestitionen, wachsendes Bewusstsein für Herz-Kreislauf-Erkrankungen, Erweiterung der Krankenhausinfrastruktur und zunehmende Übernahme fortschrittlicher Diagnosegeräte
- Das Krankenhaussegment entfiel auf den größten Marktanteil von 71,6% im Jahr 2025, angetrieben durch hohe Patientenzuflüsse, fortgeschrittene diagnostische Infrastruktur und breite Verfügbarkeit von EKG-Systemen in klinischen Einstellungen
Report Scope und 12 Channel Electrocardiogram (ECG) Marktsegmentierung
|
Attribute |
12 Kanal Elektrokardiogramm (ECG) Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen zu Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographischer Erfassung und großen Akteuren umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert werden, auch eingehende Expertenanalysen, Patientenepidemiologie, Pipelineanalyse, Preisanalyse und regulatorische Rahmenbedingungen. |
Was ist der Schlüsseltrend im 12 Channel Electrocardiogram (ECG) Markt
„Fortschritte in der digitalen Kardiologie und erweiterten ECG-Überwachungssysteme„
- Ein signifikanter und beschleunigender Trend im globalen 12 Channel Electrocardiogram (ECG) Markt ist die zunehmende Übernahme fortschrittlicher digitaler Kardiologielösungen und hochpräziser ECG-Überwachungssysteme. Diese Systeme verbessern die Diagnosegenauigkeit und ermöglichen eine schnellere Erkennung von Herz-Kreislauf-Anomalien
- So werden moderne 12-Kanal-ECG-Geräte in Krankenhäusern und diagnostischen Zentren weit verbreitet, um umfassende Herz-Elektroaktivität zu erfassen, die Früherkennung von Bedingungen wie Arrhythmien, Myokardinfarkt und Leitungsstörungen unterstützen.
- Integration fortschrittlicher Signalverarbeitungstechnologien verbessert die Klarheit der Wellenform, reduziert Geräuschstörungen und verbessert die Interpretationsgenauigkeit für Kliniker
- Darüber hinaus erweitert sich die Einführung von tragbaren und benutzerfreundlichen ECG-Systemen und ermöglicht einen breiteren Einsatz in Krankenpflege-Einstellungen und Notfallreaktionssszenarien
- Der zunehmende Einsatz von digitalen Gesundheitsdaten und die Vernetzung mit Krankenhausinformationssystemen verbessert das Datenmanagement und ermöglicht eine effiziente Patientenüberwachung in Gesundheitsnetzwerken
- Dieser Trend hin zu genaueren, effizienteren und digitalisierten Herzdiagnostiken ist eine signifikante Neuformulierung der klinischen Arbeitsabläufe und eine Stärkung des globalen 12 Channel Electrocardiogram (ECG) Marktes
12 Channel Electrocardiogram (ECG) Marktdynamik
Fahrer
„Rising Prevalence of Cardiovascular Diseases and Growing Diagnostic Demand“
- Die zunehmende globale Belastung von Herz-Kreislauf-Erkrankungen (CVDs) ist ein wichtiger Treiber für das Wachstum des 12 Channel Electrocardiogram (ECG) Marktes
- So treiben z.B. steigende Zustände wie koronare Arterienkrankheit, Arrhythmien und Herzinsuffizienz eine höhere Nachfrage nach präzisen und frühen diagnostischen Werkzeugen in Krankenhäusern und diagnostischen Zentren weltweit.
- Die zunehmende Sensibilisierung bei Patienten und Gesundheitsdienstleistern in Bezug auf die Frühdiagnose und präventive Herzpflege unterstützt die Markterweiterung
- Darüber hinaus erhöhen die Ausgaben für die Gesundheitsversorgung und die Verbesserung der Gesundheitsinfrastruktur, insbesondere in Schwellenländern, den Zugang zu fortschrittlichen ECG-Systemen
- Der Ausbau von Notfalldiensten und Herzeinheiten fördert auch die Einführung von mehrkanaligen ECG-Geräten zur schnellen und zuverlässigen Diagnose
- Der zunehmende Fokus auf präventive Gesundheitsversorgung und routinemäßige Herz-Screening trägt zu einem anhaltenden Marktwachstum weltweit bei
Zurückhaltung/Challenge
„Hohe Gerätekosten und eingeschränkter Zugriff in Low-Resource-Einstellungen„
- Die relativ hohen Kosten für fortgeschrittene 12-Kanal-Elektrokardiogramme (ECG)-Systeme im Vergleich zu Basis-ECG-Geräten sind nach wie vor eine zentrale Herausforderung für das Marktwachstum, insbesondere in preis- und Entwicklungsregionen.
- Viele Gesundheitseinrichtungen in Low-Ressource-Einstellungen sind mit Budget-Zwängen konfrontiert und begrenzen ihre Fähigkeit, in fortgeschrittene diagnostische Geräte zu investieren. So verlassen sich z.B. ländliche Krankenhäuser und kleine Kliniken in mehreren Entwicklungsländern häufig auf Basis von Ein- oder 3-Kanal-ECG-Systemen aufgrund von Erschwinglichkeitsproblemen, wodurch der Zugang zu detaillierteren Herzdiagnostik eingeschränkt wird.
- Darüber hinaus kann die Anforderung von geschulten Fachkräften im Gesundheitswesen, fortgeschrittene EKG-Daten zu betreiben und zu interpretieren, die Annahme in Bereichen mit Mangel an qualifiziertem Personal begrenzen
- Variabilität in der Gesundheitsinfrastruktur und ungleichmäßige Verteilung fortgeschrittener diagnosischer Einrichtungen schränken die weit verbreitete Nutzung weiter ein
- Wartungskosten und die Notwendigkeit einer regelmäßigen Kalibrierung von EKG-Geräten können auch die Gesamtbetriebslast für Gesundheitsdienstleister erhöhen
- Die Bewältigung dieser Herausforderungen durch kostengünstige Geräteentwicklung, verbesserte Gesundheitsförderung und Schulungsprogramme für medizinische Fachkräfte wird für ein nachhaltiges Marktwachstum unerlässlich sein
Wie wird das 12 Channel Electrocardiogram (ECG) Marktsegmentiert
Der Markt wird auf der Grundlage von Produkt, Typ und Anwendung segmentiert.
• Nach Produkt
Auf Basis des Produkts wird der 12-Kanal-Elektrokardiogramm (ECG)-Markt in ruhende ECG-, Stress-ECG-, mobile Herz-Telemetrie (MCT)-Geräte und implantierbare Schleifenschreiber segmentiert. Das restliche ECG-Segment dominierte den größten Marktanteil von 46,8% im Jahr 2025, der durch seinen weit verbreiteten Einsatz in routinemäßigen Herz-Screening und diagnostischen Bewertungen in Krankenhäusern und Kliniken getrieben wurde. Die Wiederherstellung von ECG-Systemen gilt als erstes Diagnosewerkzeug zur Erkennung von Arrhythmien, Myokardinfarkt und anderen Herzinfarkten. Ihre Wirtschaftlichkeit und einfache Bedienung stärken die Akzeptanz in entwickelten und aufstrebenden Gesundheitssystemen weiter. Die zunehmende Prävalenz von Herz-Kreislauf-Erkrankungen und steigende präventive Screening-Programme tragen auch zur Segmentherrschaft bei. Technologische Fortschritte wie die digitale EKG-Integration und tragbare Systeme verbessern die Usability. Der wachsende Patientenzufluss in Not- und Ambulanzabteilungen unterstützt die Nachfrage weiter. Zudem stärken starke Krankenhausinfrastruktur und Arztpräferenz ihre führende Position. Das Segment profitiert weiterhin von einer groß angelegten Bereitstellung in primären Gesundheitseinstellungen.
Die mobile Herz-Telemetrie (MCT)-Geräte-Segment wird erwartet, dass die schnellste CAGR von 12,4% von 2026 bis 2033, angetrieben durch die steigende Nachfrage nach kontinuierlicher und Echtzeit-Cardiac-Überwachung. MCT-Geräte ermöglichen eine Remote-Patienten-Überwachung und verbessern die Früherkennung von intermittierenden Arrhythmien, die nicht in Standard-ECG-Tests auftreten können. Die zunehmende Übernahme von Telekardiologie und hausbasierten Überwachungslösungen beschleunigt das Segmentwachstum. Die zunehmende geriatrische Bevölkerung und die Herz-Kreislauf-Erkrankung belasten die Nachfrage weiter. Technologische Fortschritte in der drahtlosen Kommunikation und Cloud-basierten Analyse verbessern die Geräteeffizienz. Die zunehmende Vorliebe für die ambulante Herzpflege verringert die Krankenhausabhängigkeit. Darüber hinaus übernehmen Gesundheitsdienstleister zunehmend Fernüberwachung, um die Rückübernahmequoten zu reduzieren. Die Ausweitung der Versicherungsdeckung für Remote-Diagnose-Geräte erhöht die Adoption. Da die digitale Gesundheitsversorgung expandiert, werden MCT-Geräte mit einer starken globalen Aufnahme rechnen.
• nach Typ
Der 12-Kanal-Elektrokardiogramm (ECG)-Markt wird auf Basis des Typs in Vorspuren, unipolare Leads und bipolare Leads segmentiert. Das Segment Precordial Leads dominierte den größten Marktanteil von 51,3% im Jahr 2025, angetrieben von seiner kritischen Rolle bei der Bereitstellung detaillierter horizontaler Ebenen Ansichten von Herz-Elektroaktivität. Precordial Leads sind unerlässlich, um Myokardinfarkt, ventrikuläre Hypertrophie und ischämische Herzerkrankungen zu erkennen. Ihr weit verbreiteter Einsatz in Standard- 12-Blei-ECG-Konfigurationen macht sie in der klinischen Diagnostik unverzichtbar. Erhöhung der Herz-Kreislauf-Erkrankung Prävalenz und routinemäßige Herz-Screening-Programme weitere Antriebssegment Nachfrage. Krankenhäuser und diagnostische Zentren sind weit verbreitet auf Precordial Leads für eine genaue Lokalisierung von Herzfehlern. Technologische Verbesserungen in der Elektrodengestaltung und Signalgenauigkeit verbessern die Diagnoseleistung. Auch wachsende Notversorgungszulassungen unterstützen die Nutzung. Darüber hinaus verstärkt die Arztpräferenz für standardisierte Diagnoseprotokolle die Dominanz. Das Segment profitiert weiterhin von einer starken weltweiten klinischen Adoption.
Das bipolare Leads-Segment wird voraussichtlich die schnellste CAGR von 9,8% von 2026 bis 2033 erleben, die durch verbesserte Signalklarheit und verbesserte Diagnosegenauigkeit bei der Herzüberwachung angetrieben wird. Bipolare Leitungen werden zunehmend in fortgeschrittenen EKG-Systemen zur besseren Unterscheidung elektrischer Aktivität zwischen zwei Elektroden eingesetzt. Die steigende Nachfrage nach genauer Arrhythmie-Erkennung erhöht die Adoption. Technologische Fortschritte bei der digitalen Signalverarbeitung verbessern die Wellenforminterpretation. Der zunehmende Einsatz in tragbaren und tragbaren ECG-Systemen unterstützt das Wachstum weiter. Die Erforschung der Elektrophysiologie treibt auch Innovationen voran. Der wachsende Fokus auf die frühe Diagnose von Herzerkrankungen beschleunigt die klinische Anwendung. Krankenhäuser integrieren zunehmend fortschrittliche Lead-Systeme in ECG-Geräte. Da sich die Präzisionsdiagnostik ausdehnt, werden mit bipolaren Bleisystemen schnell wachsen.
• Durch Anwendung
Auf Basis der Anwendung wird der 12 Channel Electrocardiogram (ECG)-Markt in Heim- und Krankenhausnutzung segmentiert. Das Krankenhaussegment entfiel auf den größten Marktanteil von 71,6% im Jahr 2025, angetrieben durch hohe Patientenzuflüsse, fortgeschrittene diagnostische Infrastruktur und breite Verfügbarkeit von EKG-Systemen in klinischen Einstellungen. Krankenhäuser dienen als primäre Zentren für Herz-Kreislauf-Diagnostik, Notfall- und postoperative Überwachung. Die zunehmende Prävalenz von Herz-Kreislauf-Erkrankungen treibt die EKG-Adoption in Krankenhäusern deutlich an. Verfügbarkeit von Fachkräften im Gesundheitswesen sorgt für eine genaue Interpretation der ECG-Ergebnisse. Die Integration von ECG-Systemen mit Krankenhausinformationssystemen verbessert die Effizienz des Workflows. Auch steigende Notaufnahmen für Herzereignisse tragen zur Nachfrage bei. Staatliche Investitionen in die Gesundheitsinfrastruktur stärken die Krankenhausdiagnostik. Darüber hinaus unterstützen kontinuierliche Überwachungsanforderungen in kritischen Pflegeeinheiten die Segment Dominanz weiter. Das Segment profitiert von einem starken institutionellen Beschaffungs- und Erstattungsrahmen.
Das Segment der Heimnutzung wird von 2026 bis 2033 mit 13,1 % am schnellsten CAGR bezeugt, was durch die zunehmende Einführung von Fernpatientenüberwachungs- und Telegesundheitslösungen bedingt ist. Die zunehmende Vorliebe für hausbasierte Herzpflege verringert die Abhängigkeit von Krankenhausbesuchen. Portable und benutzerfreundliche EKG-Geräte machen Hausüberwachung zugänglicher. Die steigende geriatrische Bevölkerung und chronische Herzerkrankungen treiben die Nachfrage nach. Fortschritte bei der Wearable ECG-Technologie und der Smartphone-Integration beschleunigen die Adoption. Das zunehmende Bewusstsein für die präventive Gesundheitsversorgung fördert die frühzeitige Selbstüberwachung. Healthcare-Anbieter empfehlen zunehmend die Heim-ECG-Überwachung für Hochrisikopatienten. Die Erweiterung der digitalen Gesundheitsplattformen und der Telekardiologie unterstützt das Wachstum. Die Versicherungsdeckung für Heimdiagnosegeräte verbessert auch die Zugänglichkeit. Da sich die Gesundheitsversorgung in Richtung dezentraler Versorgung verlagert, wird erwartet, dass die Nutzung der privaten EKG rasch zunimmt.
Welche Region hält den größten Anteil des 12-Kanal-Elektrokardiogramms (ECG)-Markt
- Nordamerika dominierte den 12 Channel Electrocardiogram (ECG) Markt mit dem größten Umsatzanteil von etwa 41,3% im Jahr 2025, gekennzeichnet durch fortschrittliche Gesundheitsinfrastruktur, hohe Einführung digitaler Diagnostiktechnologien und eine starke Präsenz führender Hersteller von Medizinprodukten
- Die Region profitiert von etablierten Krankenhausnetzwerken, einer frühzeitigen Integration fortschrittlicher Herz-Überwachungssysteme und einem zunehmenden Fokus auf präventive Herz-Kreislauf-Pflege
- Die zunehmende Prävalenz von Herz-Kreislauf-Erkrankungen und die starke Betonung der Frühdiagnostik unterstützen die Markterweiterung. Darüber hinaus stärken kontinuierliche technologische Fortschritte in ECG-Systemen und die Integration mit digitalen Gesundheitsplattformen die Übernahme von 12 Channel ECG-Geräten in ganz Nordamerika
US 12 Channel Electrocardiogram (ECG) Market Insight
Der US 12 Channel Electrocardiogram (ECG) Markt eroberte den größten Umsatzanteil in Nordamerika im Jahr 2025, der durch den weit verbreiteten Einsatz fortschrittlicher Herzdiagnostiksysteme in Krankenhäusern, Spezialkliniken und Herzpflegezentren angetrieben wurde. Das Land ist an der Spitze der Annahme digitaler und AI-fähige ECG-Lösungen, die Verbesserung der Diagnosegenauigkeit und Workflow-Effizienz. Starke Investitionen in die Gesundheitsinfrastruktur und das Vorhandensein führender Medizinprodukteunternehmen beschleunigen Innovation und Adoption.
Europa 12 Channel Electrocardiogram (ECG) Marktaufsicht
Der Europa 12-Kanal-Elektrokardiogramm (ECG)-Markt wird in der Vorausschätzungsperiode zu einem erheblichen CAGR ausgebaut, unterstützt durch die zunehmende Belastung von Herz-Kreislauf-Erkrankungen und starken Gesundheitsvorschriften zur Frühdiagnose. Regierungen in der gesamten Region investieren in die Modernisierung der Gesundheitsinfrastruktur und den Ausbau des Zugangs zu fortschrittlichen Diagnosewerkzeugen. Zudem trägt die steigende Einführung digitaler Gesundheitssysteme zum Marktwachstum bei.
US 12 Channel Electrocardiogram (ECG) Market Insight
Der US 12 Channel Electrocardiogram (ECG) Markt wird voraussichtlich mit einem bemerkenswerten CAGR wachsen, der von einer starken öffentlichen Gesundheitsinfrastruktur und zunehmendem Fokus auf Herz-Kreislauf-Krankheitsmanagement angetrieben wird. Der National Health Service (NHS) übernimmt aktiv fortschrittliche EKG-Systeme, um die Diagnostikeffizienz und die Patientenergebnisse zu verbessern. Darüber hinaus unterstützt das wachsende Bewusstsein für Herzgesundheit frühzeitige Screening-Initiativen.
Deutschland 12 Channel Electrocardiogram (ECG) Marktaufsicht
Der Deutschland 12 Channel Electrocardiogram (ECG)-Markt soll sich mit einem beträchtlichen CAGR ausweiten, der vom starken Medizintechnik-Sektor des Landes betrieben wird und die Innovation in der Gesundheitsdiagnostik betont. Deutschlands fortgeschrittene Krankenhausinfrastruktur und der Fokus auf Präzisionsmedizin sind ermutigend, leistungsstarke ECG-Systeme zu implementieren. Die zunehmende Investition in digitale Gesundheitslösungen unterstützt das Marktwachstum weiter.
Asien-Pazifik 12 Kanal Elektrokardiogramm (ECG) Markt Einblick
Der asiatisch-pazifische 12-Kanal-Elektrokardiogramm (ECG)-Markt wird während des Prognosezeitraums auf dem schnellsten CAGR wachsen, angetrieben durch steigende Gesundheitsinvestitionen, wachsendes Bewusstsein für Herz-Kreislauf-Erkrankungen, Erweiterung der Krankenhausinfrastruktur und zunehmende Übernahme fortschrittlicher Diagnosegeräte. Die große Patientenpopulation der Region und die Verbesserung des Zugangs zu Gesundheitsdiensten sorgen für eine starke Nachfrage nach einer frühzeitigen und präzisen Herzdiagnostik. Regierungsinitiativen zur Stärkung der Gesundheitssysteme beschleunigen die Markterweiterung.
Japan 12 Channel Electrocardiogram (ECG) Marktaufsicht
Der Japan 12 Channel Electrocardiogram (ECG) Markt gewinnt aufgrund des fortschrittlichen Gesundheitssystems und des starken Fokus auf hochwertige medizinische Diagnostik an Dynamik. Die zunehmende Nutzung digitaler ECG-Systeme in Krankenhäusern und Kliniken verbessert die Effizienz der Herzpflege. Darüber hinaus treibt Japans alternde Bevölkerung die Nachfrage nach kontinuierlichen Herzüberwachungs- und Früherkennungslösungen.
China 12 Kanal Elektrokardiogramm (ECG) Marktaufsicht
Der China 12 Channel Electrocardiogram (ECG)-Markt entfiel 2025 auf den größten Umsatzanteil im asiatisch-pazifischen Bereich, der der schnellen Entwicklung der Gesundheitsinfrastruktur, der wachsenden Prävalenz von Herz-Kreislauf-Erkrankungen und der zunehmenden Einführung fortschrittlicher Diagnostiktechnologien zuzuschreiben ist. Die Ausweitung der Krankenhausnetze und die staatliche Unterstützung für die Modernisierung der Gesundheitsversorgung erhöhen die Nachfrage. Darüber hinaus machen starke inländische medizinische Gerätefertigungsfunktionen ECG-Systeme zugänglicher und erschwinglicher.
Welche sind die Top-Unternehmen im 12 Channel Electrocardiogram (ECG) Markt
Die 12 Channel Electrocardiogram (ECG) Industrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- GE HealthCare(US)
- Philips Healthcare (Niederlande)
- Siemens Healthineers AG(Deutschland)
- Nihon Kohden Corporation(Japan)
- Schiller AG (Schweiz)
- Mindray Medical International(China)
- Fukuda Denshi Co., Ltd. (Japan)
- BPL Medical Technologies(Indien)
- EDAN Instruments, Inc. (China)
- Welch Allyn (USA)
- Mortara Instrument, Inc. (USA)
- Spacelabs Healthcare (USA)
- Baxter International Inc. (USA)
- Hill-Rom Holdings (USA)
- Drägerwerk AG (Deutschland)
- OSI Systems, Inc. (USA)
- Cardiac Science Corporation (USA)
- AliveCor, Inc. (USA)
- Biotronik SE & Co. KG (Deutschland)
- Konica Minolta Healthcare (Japan)
Was sind die neuesten Entwicklungen im Global 12 Channel Electrocardiogram (ECG) Markt
- Im Juni 2021 führte Philips eine vollbediente EKG-Lösung für dezentrale klinische Studien zu Hause mit 12 Leads ein. Die Lösung ermöglichte die Erfassung von EKG-Daten außerhalb von klinischen Einstellungen und integrierte Cloud-basierte Analytik zur fernen Herz-Überwachung, deutlich fortschreitende ambulante und hausbasierte Herz-Diagnostik
- Im Juli 2022 beschleunigten Forscher und Medizintechnikentwickler Fortschritte bei AI-fähigen 12-Blei ECG-Interpretationssystemen, die sich auf die Verbesserung der Arrhythmie-Erkennung und der frühen Herz-Kreislauf-Erkrankung Diagnose mit maschinellen Lernmodellen, die auf großen ECG-Datensätzen ausgebildet sind. Diese Entwicklungen haben die klinischen Entscheidungsunterstützungsfähigkeiten in ECG-Systemen gestärkt
- Im Juni 2023 erweiterte GE HealthCare seine digitale EKG-Ökosystemintegration und verstärkt die Interoperabilität zwischen 12 führenden EKG-Geräten und Krankenhausinformationssystemen zur Verbesserung der Workflow-Effizienz und der Echtzeit-Cardiac-Datenaustausch in klinischen Umgebungen
- Im Februar 2024 konzentrierten sich die Forschungsfortschritte auf tragbare und verschleißfähige EKG-Technologien, die in der Lage sind, 12 führende EKG-Signale aus reduzierten Lead-Systemen zu rekonstruieren, die Patientenmobilität zu verbessern und gleichzeitig die diagnostische Qualität der Herz-Überwachung zu gewährleisten
- Im Juli 2024 demonstrierte der globale Forschungsfortschritt die zunehmende Nutzung von Tief- und Mehrkanal-ECG-Rekonstruktionsmodellen, die die Umwandlung von Einzel-Blei-ECG-Daten in klinisch gültige 12-Blei-ECG-Ausgänge ermöglichten und die Fähigkeit zur Fernüberwachung von Herz-Kreislauf-Funktionen deutlich erweiterte
- Im Juli 2025 startete Philips den ECG AI Marketplace, eine digitale Plattform, die mehrere FDA-geklärte AI-Algorithmen in sein ECG-Ökosystem integriert. Die Plattform verbessert die Früherkennung von Herz-Bedingungen, einschließlich reduzierter Auswurffraktionen und Arrhythmien, indem Kliniker Zugang zu KI-gestützten ECG-Interpretationswerkzeugen innerhalb von Standard-Workflows ermöglichen
- Im August 2025 wurden branchenweite Fortschritte bei der KI-gestützten EKG-Interpretation und Diagnoseautomatisierung gemeldet, mit einer verstärkten Einführung von maschinellen Lernalgorithmen in 12-Leit-EKG-Systemen zur Verbesserung der Früherkennung von Herz-Kreislauf-Erkrankungen und zur Verringerung von Diagnoseverzögerungen in Krankenhauseinstellungen
- Im September 2025 führte die Spitzenforschung diffusionsbasierte Modelle für die 12-Blei ECG-Rekonstruktion aus verschleißfähigen Signalen ein, was die Genauigkeit der ECG-Synthese deutlich verbessert und skalierbare ambulantere Herz-Überwachungslösungen ermöglicht
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











