


Globaler Markt für aktive Schutzsysteme, nach Plattform (luftgestützt, landgestützt, Marine), Typ (Hard-Kill-System, Soft-Kill-System), Endbenutzer (Verteidigung, Heimatschutz), Land (USA, Kanada, Mexiko, Brasilien, Argentinien, Restliches Südamerika, Deutschland, Italien, Großbritannien, Frankreich, Spanien, Niederlande, Belgien, Schweiz, Türkei, Russland, Restliches Europa, Japan, China, Indien, Südkorea, Australien, Singapur, Malaysia, Thailand, Indonesien, Philippinen, Restlicher asiatisch-pazifischer Raum, Saudi-Arabien, Vereinigte Arabische Emirate, Südafrika, Ägypten, Israel, Restlicher Naher Osten und Afrika) Branchentrends und Prognose bis 2028.
Was ist die Active Protection System Marktgröße und Übersicht
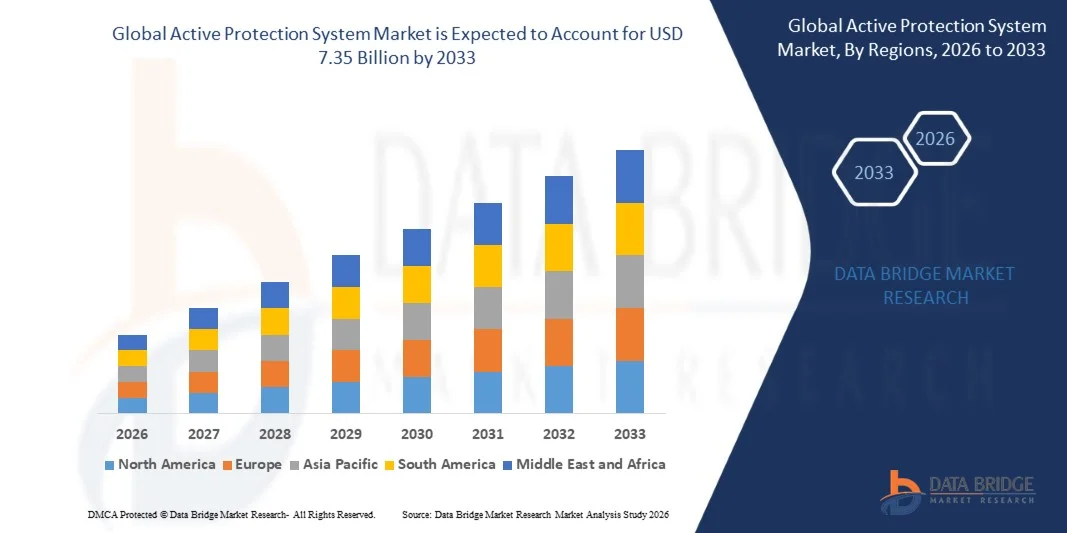
- Wie pro Data Bridge Market Research Analysis wurde die globale Marktgröße für aktive Schutzsysteme geschätzt4,95 Milliarden USD in 2025und wird voraussichtlich erreichen7,35 Milliarden USD bis 2033, beiCAGR von 5,05 %während des Prognosezeitraums
- Das Marktwachstum wird größtenteils durch steigende Verteidigungsmodernisierungsprogramme, zunehmende Nachfrage nach Panzerfahrzeugen mit fortschrittlichen Bedrohungsminderungsfähigkeiten und die wachsende Notwendigkeit, militärische Vermögenswerte vor geführten Raketen und RPG-Angriffen zu schützen
- Annahme fortschrittlicher Sensortechnologien auf RadarbasisGefahrenmeldesysteme, und die Integration mit fahrzeugfesten Gegenmaßnahmen ist eine weitere Markterweiterung
Marktgröße und Prognose
Globaler Marktwert (2025):4,95 Mrd. USD
Voraussichtlicher Marktwert (2033):7,35 Mrd. USD
Wettervorhersage CAGR (2026–2033):5.05%
Was sind die großen Takeaways des Active Protection System Market
- Der Markt zeigt kontinuierliche technologische Innovationen, darunter laserbasierte Interceptoren, modulare APS-Designs und vernetzte Schutzlösungen für Echtzeit-Bedrohungsreaktion
- Hauptakteure konzentrieren sich auf strategische Partnerschaften, Verteidigungsverträge und FuE-Investitionen, um die Systemgenauigkeit zu verbessern, die Reaktionszeiten zu reduzieren und die Adoption über beide Panzerfahrzeuge und kritische militärische Infrastruktur zu erweitern
- Nordamerika dominierte den aktiven Protektionssystem (APS)-Markt mit dem größten Umsatzanteil von 38,2% im Jahr 2025, angetrieben durch wachsende Verteidigungsmodernisierungsprogramme, erhöhte Beschaffung von Panzerfahrzeugen und steigende Investitionen in fortschrittliche Bedrohungsminderungstechnologien
- Asien-Pazifik-Region wird die höchste Wachstumsrate in der globalenaktives SchutzsystemMarkt, angetrieben durch den Ausbau von Verteidigungsbudgets, schnelle Modernisierung von gepanzerten Flotten, zunehmende regionale Sicherheitsbedenken und steigende Übernahme von sowohl hart-kill- als auch weich-kill-APS-Technologien in Ländern wie China, Indien und Japan
- Das Land-basierte Segment hielt den größten Marktanteil im Jahr 2025, angetrieben durch den weit verbreiteten Einsatz von APS auf Tanks, gepanzerten Personalträgern und mobilen Kommandofahrzeugen. Landbasierte APS verbessert die Überlebensfähigkeit der Fahrzeuge gegen geführte Raketen und RPG-Angriffe und bietet Echtzeit-Drohungserkennungs- und Abhörfähigkeiten, was es zu einer bevorzugten Wahl für moderne Militaritäten macht
Report Scope und Active Protection System Market Segmentation
|
Attribute |
Schlüssel zum SchutzsystemMarkteinsichten |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
•Rheinmetall AG(Deutschland) • Artis, LLC (USA) |
|
Marktmöglichkeiten |
• Steigende Adoption von fortschrittlichen Sensor-basierten Schutzsystemen |
|
Daten Infos zum Wert hinzugefügt |
Neben den Markteinblicken wie Marktwert, Wachstumsrate, Marktsegmente, geographischer Erfassung, Marktteilnehmer und Marktszenario umfasst der vom Data Bridge Market Research Team kuratierte Marktbericht eine tiefgreifende Expertenanalyse, Import/Export-Analyse, Preisanalyse, Produktionsverbrauchsanalyse und pestle-Analyse. |
Was ist der Haupttrend im Active Protection System Market
„Die steigende Nachfrage nach verbesserter Fahrzeugüberlastbarkeit und Bedrohungsminderung“
• Die zunehmende Fokussierung auf gepanzerte Fahrzeugsicherheit und Echtzeit-Drohungsneutralisation bildet den aktiven Schutzsystemmarkt (APS), da Verteidigungskräfte zunehmend Systeme bevorzugen, die ankommende Bedrohungen wie RPGs und Panzerraketen erkennen, abfangen und neutralisieren können. Die APS-Adoption gewinnt aufgrund ihrer Fähigkeit, die Fahrzeugüberlebensfähigkeit zu verbessern, ohne die Mobilität oder die Betriebsbereitschaft zu beeinträchtigen. Dieser Trend stärkt den Einsatz in militärischen Bodenfahrzeugen und ermutigt die Hersteller, mit fortschrittlichen Sensoren, Interceptoren und modularen Lösungen zu innovieren, um den wachsenden Verteidigungsbedarf zu decken.
• Das zunehmende Bewusstsein um die Sicherheit von Schlachtfeld, den Kraftschutz und die betriebliche Effizienz hat die Nachfrage nach aktiven Schutzsystemen in Panzerfahrzeugen, Tanks und mobilen Befehlseinheiten beschleunigt. Verteidigungsorganisationen suchen weltweit Systeme, die mit bestehenden Plattformen integriert werden können und gleichzeitig schnelle Antworten auf Bedrohungen bieten und Hersteller dazu veranlassen, in FuE für hochgenaue Sensoren und Gegenmaßnahmentechnologien zu investieren
• Moderne Trends in der Kriegsführung und Verteidigungsmodernisierung beeinflussen die Beschaffungsentscheidungen, wobei militärische Agenturen die fortschrittliche Radarerkennung, modulare APS-Designs und die Integration mit Fahrzeugsystemen betonen. Diese Faktoren helfen Verteidigungskräften dabei, die Überlebensfähigkeit zu verbessern, operative Widerstandsfähigkeit zu schaffen und strategische Fähigkeiten zu stärken, während sie die Annahme auf globalen Verteidigungsmärkten vorantreiben
• Im Jahr 2025 erweiterten Rheinmetall in Deutschland und Raytheon Technologies in den USA ihre APS-Angebote für gepanzerte Fahrzeuge durch die Integration von laserbasierten Interceptoren und vernetzten Bedrohungserkennungssystemen. Diese Entsendungen wurden in Reaktion auf zunehmende Schlachtfeld-Bedrohungen und Modernisierungsprogramme eingeführt, mit Installationen über Kampf- und Unterstützungsfahrzeuge. Die Systeme wurden auch vermarktet, um höhere Missionserfolgsquoten zu ermöglichen und Fahrzeugverluste zu reduzieren, die Effizienz der Verteidigung zu verbessern
• Während die Nachfrage nach APS wächst, hängt die anhaltende Marktausweitung von kontinuierlicher technologischer Innovation, Kostenoptimierung und Aufrechterhaltung schneller Reaktionsfähigkeiten unter unterschiedlichen Schlachtfeldbedingungen ab. Die Hersteller konzentrieren sich auch auf die Verbesserung der Modularität, Interoperabilität und die Entwicklung von Lösungen der nächsten Generation, die Genauigkeit, Geschwindigkeit und Zuverlässigkeit für eine breitere militärische Adoption ausgleichen
Active Protection System Market Dynamics
Fahrer
„Erhöhung der Betonung auf die Überlebensfähigkeit von Fahrzeugen und Bedrohungen“
• Rising Defense Modernization Programme und zunehmende Investitionen in Panzerfahrzeuge sind wichtige Treiber für den aktiven Schutzsystemmarkt. Militäre integrieren zunehmend APS, um die Überlebensfähigkeit von Schlachtfeldern zu verbessern, hochwertige Vermögenswerte zu schützen und die Effizienz der Mission zu verbessern
• Erweiterung von Anwendungen in Tanks, gepanzerten Personalträgern und mobilen Kommandofahrzeugen beeinflussen das Marktwachstum. APS verbessert Echtzeit-Drohungserkennung, Wahrnehmungsfähigkeit und Situationsbewusstsein und ermöglicht Verteidigungskräften, modernen Kampf- und Sicherheitsanforderungen gerecht zu werden
• Verteidigungsorganisationen fördern die Adoption von APS durch Beschaffungsverträge, Modernisierungsinitiativen und Integration mit fortschrittlichen Radar- und Gegenmaßnahmensystemen. Diese Bemühungen werden von geopolitischen Spannungen und dem wachsenden Bedarf an operativer Effizienz unterstützt, die Zusammenarbeit zwischen Verteidigungsunternehmern und Systemintegratoren fördern
• Im Jahr 2023 berichtete Lockheed Martin in den USA und MBDA in Europa über eine verstärkte Einbindung von APS in Hauptschlachtbecken und Panzerfahrzeuge. Diese Erweiterung folgte der steigenden Nachfrage nach Fahrzeugüberlebensfähigkeit gegen geführte Raketen und RPG-Bedrohungen, Fahrwiederholverträge und System-Upgrades. Beide Unternehmen betonten auch die Integration mit Radarsensoren und Interceptoren zur Stärkung der operativen Wirksamkeit
• Obwohl steigende Verteidigungsmodernisierungsprogramme das Wachstum unterstützen, hängt die breitere Annahme von Kostenoptimierung, Technologieskalierbarkeit und Integrationsfähigkeiten ab. Investitionen in FuE, fortschrittliche Sensorentwicklung und effiziente Produktionsprozesse werden entscheidend sein, um die globale Nachfrage zu erfüllen und Wettbewerbsvorteile zu erhalten.
Zurückhaltung/Challenge
„Hochkosten- und komplexe Integrationsanforderungen“
• Die relativ hohen Kosten für aktive Schutzsysteme im Vergleich zu konventionellen Verteidigungslösungen sind nach wie vor eine zentrale Herausforderung, die die Annahme von haushaltsbedingten Verteidigungskräften begrenzt. Hohe FuE-Aufwendungen, fortschrittliche Sensorik und Interceptor-Entwicklung tragen zu erhöhten Systempreisen bei
• Integrationskomplexitäten bleiben von Bedeutung, insbesondere für die Umrüstung von APS auf bestehende Fahrzeuge, die umfangreiche Fahrzeugänderungen, Software-Updates und Personalschulungen erfordern können. Diese Faktoren beschränken die Annahme in älteren Flotten oder kleinere Verteidigungsbudgets
• Lieferkette und Produktionsherausforderungen beeinflussen auch das Marktwachstum, da APS-Komponenten eine hochpräzise Herstellung und Einhaltung strenger militärischer Standards erfordern. Die Anforderungen an die logistische Komplexität und Systemtests erhöhen die Betriebszeit und die Einsatzkosten
• So berichteten beispielsweise im Jahr 2024 Verteidigungsorganisationen in Südostasien aufgrund hoher Beschaffungskosten, Integrationsherausforderungen und begrenzter technischer Expertise eine langsamere Aufnahme von APS. Installations- und Kalibrierungsanforderungen für gepanzerte Fahrzeuge auch verzögerte Bereitstellung, was die Betriebsbereitschaft betrifft
• Überwindung dieser Herausforderungen erfordert kostengünstige Produktion, modulare Designs und eine verbesserte Integrationsunterstützung für Verteidigungskunden. Die Zusammenarbeit mit Systemintegratoren, Verteidigungsunternehmern und Forschungseinrichtungen kann dazu beitragen, das langfristige Wachstumspotenzial des globalen aktiven Schutzsystemmarktes zu entsperren. Darüber hinaus wird die Entwicklung skalierbarer, interoperabler Lösungen und die Stärkung von Wartungs- und Support-Netzwerken für die weit verbreitete Adoption unerlässlich sein.
Wie wird der Active Protection System Market segmentiert
Der Markt wird auf Basis von Plattform, Typ und Endbenutzer segmentiert.
• Mit Plattform
Auf Basis der Plattform wird der aktive Schutzsystemmarkt (APS) in Airborne, Land-basierte und Marine segmentiert. Das Land-basierte Segment hielt den größten Marktanteil im Jahr 2025, angetrieben durch den weit verbreiteten Einsatz von APS auf Tanks, gepanzerten Personalträgern und mobilen Kommandofahrzeugen. Landbasierte APS verbessert die Überlebensfähigkeit der Fahrzeuge gegen geführte Raketen und RPG-Angriffe und bietet Echtzeit-Drohungserkennungs- und Abhörfähigkeiten, was es zu einer bevorzugten Wahl für moderne Militaristen macht.
Das Segment Airborne wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 beobachten, die durch die zunehmende Notwendigkeit von Bedrohungsbegrenzungssystemen auf Helikoptern und unbemannten Luftfahrzeugen (UAVs) ausgelöst wird. Airborne APS bietet Schutz vor Raketen und bodenbasierten Bedrohungen bei gleichzeitiger betrieblicher Mobilität und Geschwindigkeit. Seine Annahme steigt aufgrund von Fortschritten in Leichtbau-Interceptoren, Radarsensoren und Integration mit Flugzeug-Avionics-Systemen.
• nach Typ
Auf Basis des Typs wird der Markt in Hard Kill System und Soft Kill System segmentiert. Das Hard Kill System Segment hielt den größten Umsatzanteil im Jahr 2025 aufgrund seiner Fähigkeit, ankommende Geschosse physisch abzufangen und zu neutralisieren, wodurch ein hoher Schutz für gepanzerte Fahrzeuge gewährleistet ist. Diese Systeme werden zunehmend in den Hauptkampftanks und Kampffahrzeugen zur Verbesserung der Überlebensfähigkeit des Schlachtfelds übernommen.
Das Segment Soft Kill System soll das schnellste Wachstum von 2026 bis 2033 beobachten, das von steigender Nachfrage nach elektronischen Gegenmaßnahmen, Jamming-Technologien und decoy-basierten Lösungen angetrieben wird. Soft Kill APS ist besonders bevorzugt für Stealth-Operationen und Szenarien, bei denen eine nicht-kinetische Bedrohungsmilderung erforderlich ist, und bietet kostengünstige und skalierbare Schutzoptionen.
• Von End-User
Auf der Grundlage des Endverbrauchers wird der Markt in Verteidigung und Heimatsicherheit segmentiert. Das Segment Defence hielt den größten Marktanteil im Jahr 2025, der durch umfangreiche Modernisierungsprogramme, steigende geopolitische Spannungen und verstärkte Investitionen in gepanzerte Fahrzeugflotten über globale militärische Kräfte angetrieben wurde. Verteidigungsorganisationen priorisieren APS, um kritische Vermögenswerte und Personal in hochdreiten Umgebungen zu schützen.
Das Segment Homeland Security wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 beobachten, die von steigenden Sicherheitsbedenken, Grenzschutzanforderungen und zunehmender Übernahme von APS auf mobilen Sicherheitsplattformen angetrieben wird. Die zunehmende Notwendigkeit, kritische Infrastruktur, staatliche Einrichtungen und strategische Verkehrseinheiten zu schützen, erhöht den APS-Einsatz bei den Heimatschutzbehörden weltweit.
Regionale Analyse des Marktes für Schutzsysteme
• Nordamerika dominierte den aktiven Schutzsystem (APS) Markt mit dem größten Umsatzanteil von 38,2% im Jahr 2025, angetrieben durch wachsende Verteidigungsmodernisierung Programme, erhöhte Beschaffung von Panzerfahrzeugen und steigende Investitionen in fortschrittliche Bedrohungsminderungstechnologien
• Verteidigungsorganisationen in der Region hochwertig Erkennung von Bedrohungen in Echtzeit, schnelle Wahrnehmungsfähigkeiten und Integration mit bestehenden Fahrzeugsystemen, Verbesserung der Überlebens- und Betriebseffizienz
• Diese weit verbreitete Adoption wird durch hohe Verteidigungsbudgets, fortschrittliche militärische Infrastruktur und zunehmende geopolitische Spannungen unterstützt, indem APS als kritische Lösung für den Schutz von Personal und hochwertigen Vermögenswerten geschaffen wird
US Active Protection System Market Insight
Der US-amerikanische APS-Markt eroberte 2025 den größten Umsatzanteil in Nordamerika, der von umfangreichen gepanzerten Fahrzeugflotten und laufenden Verteidigungsmodernisierungsprogrammen betrieben wurde. Die zunehmende Betonung der Überlebensfähigkeit gegen geführte Raketen und RPG-Angriffe treiben die Adoption über die wichtigsten Schlachttanks, die bewaffneten Personalträger und die mobilen Kommandoeinheiten. Der Fokus des US-Militärs auf die Integration fortschrittlicher Radarsensoren, hart- und weich-kill-Systeme und vernetzter Gegenmaßnahmen treibt den Markt weiter aus. Darüber hinaus unterstützen laufende FuE- und Verteidigungsverträge kontinuierliche Innovation und stärken den US-amerikanischen APS-Markt.
Europa Active Protection System Market Insight
Der Europa-APS-Markt wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 beobachten, vor allem durch die Erhöhung der Verteidigungsausgaben, die Modernisierung der Panzerflotten und die strengen militärischen Sicherheitsanforderungen. Die europäischen Militaristen betonen die Überlebensfähigkeit der Fahrzeuge, modulare APS-Lösungen und die Integration mit fortschrittlichen Sensor- und Radartechnologien. Die Erhöhung geopolitischer Spannungen und Investitionen in autonome und vernetzte Plattformen fördern die Adoption. Länder in der ganzen Region rüsten Tanks und Kampffahrzeuge mit APS aus, um die Effizienz und Betriebsbereitschaft der Mission zu verbessern.
US Active Protection System Market Insight
Der US-amerikanische APS-Markt wird voraussichtlich ein starkes Wachstum von 2026 bis 2033 beobachten, das von der Modernisierung von gepanzerten Einheiten und der Notwendigkeit fortgeschrittener Bedrohungsbegrenzungsfunktionen angetrieben wird. Erhöhte Sicherheitsbedenken und der Wunsch, militärisches Personal und Vermögenswerte zu schützen, veranlassen sowohl harte als auch weiche Systeme. Die robuste Verteidigungsinfrastruktur des Landes, die Betonung auf FuE, und die Zusammenarbeit mit globalen Verteidigungsunternehmern werden erwartet, um die Markterweiterung zu erhalten.
Deutschland Active Protection System Markt Einblick
Der deutsche APS-Markt wird von 2026 bis 2033 mit einem deutlichen Wachstum rechnen, das durch das zunehmende Bewusstsein für digitale Verteidigungstechnologien und die Nachfrage nach technologisch fortschrittlichen, umweltbewussten Lösungen getrieben wird. Deutschlands gut entwickelte Verteidigungsindustrie, Fokus auf Innovation und Investitionen in gepanzerte Fahrzeug-Upgrades fördern die APS-Adoption. Die Integration mit fahrzeugmontierten Sensoren und automatisierten Bedrohungsreaktionssystemen ist zunehmend verbreitet, wobei hochpräzise, zuverlässige Schutzlösungen mit nationalen Verteidigungsprioritäten bevorzugt werden.
Asien-Pazifik Active Protection System Market Insight
Der asiatisch-pazifische APS-Markt wird erwartet, dass die schnellste Wachstumsrate von 2026 bis 2033, angetrieben durch zunehmende Verteidigungsmodernisierungsprogramme, steigende Militärbudgets und Beschaffung von gepanzerten und taktischen Fahrzeugen in Ländern wie China, Indien und Japan. Der Fokus der Region auf Grenzsicherheit, Kraftschutz und Modernisierung mobiler Verteidigungsplattformen erhöht die APS-Bereitstellung. Darüber hinaus verbessern die wachsenden inländischen Verteidigungsproduktionsfähigkeiten und die lokale Produktion von APS-Komponenten die Erreichbarkeit und Zugänglichkeit und ermöglichen eine breitere Übernahme durch militärische Kräfte.
Japan Active Protection System Market Insight
Der japanische APS-Markt wird durch die Betonung der High-Tech-Verteidigungslösungen, die Modernisierung der Panzereinheiten und den verstärkten Fokus auf Heimat und Grenzsicherheit von 2026 bis 2033 ein starkes Wachstum erwarten. Die Adoption wird durch Integration mit fortschrittlichen Sensortechnologien, UAV-Drohungsüberwachung und fahrzeuggebundenen Abhörsystemen angetrieben. Der proaktive Ansatz des Landes zur Modernisierung von Hauptschlachttanks und Panzerfahrzeugen unterstützt den APS-Markt, insbesondere zum Schutz von strategischen und hochwertigen Vermögenswerten.
China Active Protection System Markt Insight
Der China APS-Markt entfiel im Jahr 2025 auf den größten Umsatzanteil in Asien-Pazifik, der auf eine rasche Modernisierung seiner gepanzerten Flotten, steigende Verteidigungsausgaben und eine hohe Übernahme fortschrittlicher Bedrohungserkennungs- und Minderungssysteme zurückzuführen war. China rüstet Hauptkampftanks, Infanterie-Kampffahrzeuge und mobile Verteidigungseinheiten mit hart- und weich-qualifizierten APS aus, um die Überlebensfähigkeit zu verbessern. Der Fokus des Landes auf Selbsteinhaltung in Verteidigungstechnologien, die Entwicklung von inländischen APS-Herstellern und die Integration mit modernen Kampfplattformen sind Schlüsselfaktoren, die das Marktwachstum fördern.
Marktanteil des aktiven Schutzsystems
Die Active Protection System Industrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
•Rheinmetall AG(Deutschland)
•Saab AB(Schweden)
• Raytheon Company (USA)
• Israelische Militärindustrie (Israel)
• Rafael Advanced Defense Systems Ltd. (Israel)
•Artis, LLC(US)
• Airbus Group (Niederlande)
• KBM (Russland)
• Aselsan A.S. (Türkei)
•Safran(Frankreich)
• Lockheed Martin Corporation (USA)
• BAE Systems plc (USA)
• Northrop Grumman Corporation (USA)
• Thales Group (Frankreich)
• General Dynamics Corporation (US)
Neueste Entwicklungen im Global Active Protection System Market
- Im November 2025 kündigte Rafael Advanced Defense Systems (Israel) eine Zusammenarbeit mit einem führenden Technologieunternehmen an, um elektronische Kriegsführungen und aktive Schutzsysteme der nächsten Generation zu entwickeln. Die Initiative zielt darauf ab, die Gegenmaßnahmen gegenüber aufstrebenden Bedrohungen zu verbessern, die operative Wirksamkeit zu verbessern und die Position des Unternehmens im globalen Verteidigungsmarkt zu stärken. Diese Entwicklung soll Innovationen in integrierten elektronischen Warfare-Lösungen vorantreiben und die Adoption über mehrere Verteidigungsplattformen erweitern
- Im Oktober 2025 entwarf Northrop Grumman (USA) ein neues aktives Schutzsystem für gepanzerte Fahrzeuge mit KI- und maschinellen Lerntechnologien. Dieser Start verbessert die Überlebensfähigkeit, beschleunigt die Reaktionszeiten der Bedrohung und verstärkt die Führung des Unternehmens in fortschrittlichen Fahrzeugschutzlösungen. Das System befasst sich mit der wachsenden Nachfrage nach intelligenten Verteidigungsmaßnahmen und unterstützt Modernisierungsprogramme in Militären weltweit
- Im September 2025 hat die Thales Group (Frankreich) einen großen Vertrag mit einer europäischen Nation für die Versorgung von fortschrittlichen aktiven Schutzsystemen gesichert. Das Abkommen stärkt die Präsenz von Thales auf dem europäischen Verteidigungsmarkt, steigert die Einnahmen und verstärkt seinen Ruf als vertrauenswürdiger Lieferant von Hochleistungs-Drohungssystemen. Der Vertrag zeigt auch die steigende Bedeutung von APS in modernen gepanzerten Fahrzeugflotten.
- Im März 2025 unterzeichnete Saab AB (Schweden), in Partnerschaft mit der ukrainischen Verteidigungsfirma Radionix, ein Memorandum of Understanding zur Zusammenarbeit an Sensoren und Verteidigungselektronik. Die Partnerschaft zielt darauf ab, fortschrittliche Sensorsysteme für eine verbesserte Bedrohungserkennung und einen gepanzerten Fahrzeugschutz zu entwickeln und zu pflegen, die Verteidigungsfähigkeit der Ukraine zu verbessern und regionale Sicherheitsinitiativen zu unterstützen
- Die HENSOLDT AG (Deutschland) hat im Februar 2025 einen Vertrag von 17,6 Mio. EUR (USD 18,4 Mio.) des Bundesamtes für Bundeswehrausrüstung, Informationstechnik und In-Service-Unterstützung (BAAINBw) zur Entwicklung eines optischen Detektionssystem-Demonstrators Odaeon abgesichert. Die Verwendung der Jammer Head 2 -Technologie innerhalb des multifunktionalen Selbstschutzsystems (MUSS) wird erwartet, dass der Demonstrator das Situationsbewusstsein, die Bedrohungserkennung und die Gegenmaßnahmeneffizienz verbessern und die Technologieführerschaft von HENSOLDT in Fahrzeugschutzsystemen stärken wird.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Inhaltsverzeichnis
1 EINLEITUNG
1.1 ZIELE DER STUDIE
1.2 MARKTDEFINITION
1.3 ÜBERSICHT ÜBER DEN GLOBALEN MARKT FÜR AKTIVE SCHUTZSYSTEME
1.4 WÄHRUNG UND PREISE
1.5 EINSCHRÄNKUNG
1.6 ABGEDECKTE MÄRKTE
2 MARKTSEGMENTIERUNG
2.1 WICHTIGSTE ERGEBNISSE
2.2 ERREICHUNG DER GLOBALEN MARKTGRÖSSE FÜR AKTIVE SCHUTZSYSTEME
2.2.1 LIEFERANTENPOSITIONIERUNGSRASTER
2.2.2 TECHNOLOGIE-LEBENSLINIENKURVE
2.2.3 MARKTFÜHRER
2.2.4 MULTIVARIATE MODELLIERUNG
2.2.5 MESSSTANDARDS
2.2.6 TOP-TO-BOTTOM-ANALYSE
2.2.7 ANALYSE DES LIEFERANTENANTEILS
2.2.8 VOLUMENDATEN
2.2.9 DATENPUNKTE AUS WICHTIGEN PRIMÄRINTERVIEWS
2.2.10 DATENPUNKTE AUS WICHTIGEN SEKUNDÄRDATENBANKEN
2.3 GLOBALER MARKT FÜR AKTIVE SCHUTZSYSTEME: FORSCHUNGSÜBERSICHT
2.4 ANNAHMEN
3 MARKTÜBERSICHT
3.1 TREIBER
3.2 EINSCHRÄNKUNGEN
3.3 CHANCEN
3.4 HERAUSFORDERUNGEN
4 ZUSAMMENFASSUNG
5 PREMIUM-EINBLICKE
6 AUSWIRKUNGEN DER COVID-19-PANDEMIE AUF DEN MARKT
6.1 ANALYSE DER AUSWIRKUNGEN VON COVID-19 AUF DEN MARKT
6.2 NACH COVID-19 UND DER REGIERUNGSINITIATIVE ZUR BELEBUNG DES MARKTES
6.3 STRATEGISCHE ENTSCHEIDUNGEN FÜR HERSTELLER NACH COVID-19, UM WETTBEWERBSFÄHIGE MARKTANTEILE ZU GEWINNEN
6.4 PREISEINFLÜGE
6.5 AUSWIRKUNGEN AUF DIE NACHFRAGE
6.6 AUSWIRKUNGEN AUF DIE LIEFERKETTE
6.7 SCHLUSSFOLGERUNG
7 GLOBALER MARKT FÜR AKTIVE SCHUTZSYSTEME, NACH PLATTFORM
7.1 ÜBERSICHT
7.2 LANDGESTÜTZT
7.2.1 KAMPFPANZER (MBT)
7.2.2 LICHTGESCHÜTZTE FAHRZEUGE (LPV)
7.2.3 AMPHIBISCHE GEPANZERTE FAHRZEUGE (AAV)
7.2.4 Minenresistenter Hinterhaltschutz (MRAP)
7.2.5 Schützenpanzer
7.2.6 Gepanzerter Mannschaftstransportwagen (APC)
7.2.7 SONSTIGES
7.3 LUFTGELEGT
7.3.1 KAMPFFLUGZEUGE
7.3.2 HUBSCHRAUBER
7.3.3 Flugzeuge für Spezialeinsätze
7.3.4 SONSTIGES
7.4 MARINE
7.4.1 U-BOOT
7.4.2 Fregatten
7.4.3 ZERSTÖRER
7.4.4 Flugzeugträger
7.4.5 SONSTIGES
8 GLOBALER MARKT FÜR AKTIVE SCHUTZSYSTEME, NACH TÖTUNGSSYSTEMTYP
8.1 ÜBERSICHT
8.2 SOFT-KILL-SYSTEM
8.2.1 ELEKTROOPTISCHER STÖRER
8.2.2 Radar-Köder
8.2.3 Infrarot-Köder
8.2.4 SONSTIGES
8.3 HARD-KILL-SYSTEM
8.3.1 RAKETENBASIERT
8.3.2 LEICHTE WAFFENVERTEIDIGUNG
8.3.3 GERICHTETE ENERGIE
8.3.4 SONSTIGES
8.4 REAKTIVE PANZERUNG
9 GLOBALER MARKT FÜR AKTIVE SCHUTZSYSTEME, NACH TYP
9.1 ÜBERSICHT
9.2 Infrarot-Köder
9.3 Radar-Köder
9.4 GERICHTETE ENERGIE
9.5 ELEKTROOPTISCHE STÖRER
9.6 LEICHTE WAFFENVERTEIDIGUNG
9.7 RAKETENBASIERT
10 GLOBALER MARKT FÜR AKTIVE SCHUTZSYSTEME, NACH ENDBENUTZER
10.1 ÜBERSICHT
10.2 VERTEIDIGUNG
10.2.1 SOFT-KILL-SYSTEM
10.2.2 HARD-KILL-SYSTEM
10.2.3 REAKTIVE PANZERUNG
10.3 Innere Sicherheit
10.3.1 SOFT-KILL-SYSTEM
10.3.2 HARD-KILL-SYSTEM
10.3.3 REAKTIVE PANZERUNG
10.4 SONSTIGES
11 GLOBALER MARKT FÜR AKTIVE SCHUTZSYSTEME, NACH REGIONEN
11.1 GLOBALER MARKT FÜR AKTIVE SCHUTZSYSTEME (ALLE OBEN ANGEGEBENE SEGMENTIERUNGEN WERDEN IN DIESEM KAPITEL NACH LÄNDERN DARGESTELLT)
11.1.1 Nordamerika
11.1.1.1. USA
11.1.1.2. KANADA
11.1.1.3. MEXIKO
11.1.2 EUROPA
11.1.2.1. DEUTSCHLAND
11.1.2.2. FRANKREICH
11.1.2.3. Vereinigtes Königreich
11.1.2.4. ITALIEN
11.1.2.5. SPANIEN
11.1.2.6. RUSSLAND
11.1.2.7. TÜRKEI
11.1.2.8. BELGIEN
11.1.2.9. NIEDERLANDE
11.1.2.10. SCHWEIZ
11.1.2.11. RESTLICHES EUROPA
11.1.3 ASIEN-PAZIFIK
11.1.3.1. JAPAN
11.1.3.2. CHINA
11.1.3.3. SÜDKOREA
11.1.3.4. INDIEN
11.1.3.5. AUSTRALIEN
11.1.3.6. SINGAPUR
11.1.3.7. THAILAND
11.1.3.8. MALAYSIA
11.1.3.9. INDONESIEN
11.1.3.10. PHILIPPINEN
11.1.3.11. RESTLICHER ASIEN-PAZIFIK-RAUM
11.1.4 SÜDAMERIKA
11.1.4.1. BRASILIEN
11.1.4.2. ARGENTINIEN
11.1.4.3. RESTLICHES SÜDAMERIKA
11.1.5 NAHER OSTEN UND AFRIKA
11.1.5.1. SÜDAFRIKA
11.1.5.2. ÄGYPTEN
11.1.5.3. Saudi-Arabien
11.1.5.4. Vereinigte Arabische Emirate
11.1.5.5. ISRAEL
11.1.5.6. RESTLICHER NAHER OSTEN UND AFRIKA
11.2 WICHTIGE PRIMÄRE ERKENNTNISSE: NACH WICHTIGSTEN LÄNDERN
12 GLOBALER MARKT FÜR EINWEG-SENSOREN FÜR MEDIZINISCHE GERÄTE, UNTERNEHMENSLANDSCHAFT
12.1 UNTERNEHMENSAKTIENANALYSE: GLOBAL
12.2 UNTERNEHMENSAKTIENANALYSE: NORDAMERIKA
12.3 UNTERNEHMENSAKTIENANALYSE: EUROPA
12.4 UNTERNEHMENSAKTIENANALYSE: ASIEN-PAZIFIK
12.5 FUSIONEN UND ÜBERNAHMEN
12.6 NEUE PRODUKTENTWICKLUNG UND ZULASSUNGEN
12.7 ERWEITERUNGEN
12.8 ÄNDERUNGEN DER VORSCHRIFTEN
12.9 PARTNERSCHAFTEN UND ANDERE STRATEGISCHE ENTWICKLUNGEN
13 GLOBALER MARKT FÜR AKTIVE SCHUTZSYSTEME, FIRMENPROFIL
13.1 RHEINMETALL AG
13.1.1 UNTERNEHMENSÜBERSICHT
13.1.2 Umsatzanalyse
13.1.3 PRODUKTPORTFOLIO
13.1.4 GEOGRAFISCHE PRÄSENZ
13.1.5 JÜNGSTE ENTWICKLUNGEN
13.2 RAYTHEON COMPANY
13.2.1 UNTERNEHMENSÜBERSICHT
13.2.2 Umsatzanalyse
13.2.3 PRODUKTPORTFOLIO
13.2.4 GEOGRAFISCHE PRÄSENZ
13.2.5 JÜNGSTE ENTWICKLUNGEN
13.3 SAAB AB
13.3.1 UNTERNEHMENSÜBERSICHT
13.3.2 Umsatzanalyse
13.3.3 PRODUKTPORTFOLIO
13.3.4 GEOGRAFISCHE PRÄSENZ
13.3.5 JÜNGSTE ENTWICKLUNGEN
13.4 ASELSAN AS
13.4.1 UNTERNEHMENSÜBERSICHT
13.4.2 Umsatzanalyse
13.4.3 PRODUKTPORTFOLIO
13.4.4 GEOGRAFISCHE PRÄSENZ
13.4.5 JÜNGSTE ENTWICKLUNGEN
13.5 RAFAEL ADVANCED DEFENSE SYSTEMS LTD.
13.5.1 UNTERNEHMENSÜBERSICHT
13.5.2 Umsatzanalyse
13.5.3 PRODUKTPORTFOLIO
13.5.4 GEOGRAFISCHE PRÄSENZ
13.5.5 JÜNGSTE ENTWICKLUNGEN
13.6 ARTIS, LLC
13.6.1 UNTERNEHMENSÜBERSICHT
13.6.2 Umsatzanalyse
13.6.3 PRODUKTPORTFOLIO
13.6.4 GEOGRAFISCHE PRÄSENZ
13.6.5 JÜNGSTE ENTWICKLUNGEN
13.7 AIRBUS GROUP
13.7.1 UNTERNEHMENSÜBERSICHT
13.7.2 Umsatzanalyse
13.7.3 PRODUKTPORTFOLIO
13.7.4 GEOGRAFISCHE PRÄSENZ
13.7.5 JÜNGSTE ENTWICKLUNGEN
13,8 KB
13.8.1 UNTERNEHMENSÜBERSICHT
13.8.2 Umsatzanalyse
13.8.3 PRODUKTPORTFOLIO
13.8.4 GEOGRAFISCHE PRÄSENZ
13.8.5 JÜNGSTE ENTWICKLUNGEN
13.9 Israelische Militärindustrie
13.9.1 UNTERNEHMENSÜBERSICHT
13.9.2 Umsatzanalyse
13.9.3 PRODUKTPORTFOLIO
13.9.4 GEOGRAFISCHE PRÄSENZ
13.9.5 JÜNGSTE ENTWICKLUNGEN
13.1 SAFRAN ELECTRONICS & DEFENSE
13.10.1 UNTERNEHMENSÜBERSICHT
13.10.2 Umsatzanalyse
13.10.3 PRODUKTPORTFOLIO
13.10.4 GEOGRAFISCHE PRÄSENZ
13.10.5 JÜNGSTE ENTWICKLUNGEN
13.11 LEONARDO SPA
13.11.1 UNTERNEHMENSÜBERSICHT
13.11.2 Umsatzanalyse
13.11.3 PRODUKTPORTFOLIO
13.11.4 GEOGRAFISCHE PRÄSENZ
13.11.5 JÜNGSTE ENTWICKLUNGEN
13.12 BAE-SYSTEME
13.12.1 UNTERNEHMENSÜBERSICHT
13.12.2 Umsatzanalyse
13.12.3 PRODUKTPORTFOLIO
13.12.4 GEOGRAFISCHE PRÄSENZ
13.12.5 JÜNGSTE ENTWICKLUNGEN
13.13 THALES-GRUPPE
13.13.1 UNTERNEHMENSÜBERSICHT
13.13.2 Umsatzanalyse
13.13.3 PRODUKTPORTFOLIO
13.13.4 GEOGRAFISCHE PRÄSENZ
13.13.5 JÜNGSTE ENTWICKLUNGEN
13.14 GENERAL DYNAMICS CORPORATION
13.14.1 UNTERNEHMENSÜBERSICHT
13.14.2 Umsatzanalyse
13.14.3 PRODUKTPORTFOLIO
13.14.4 GEOGRAFISCHE PRÄSENZ
13.14.5 JÜNGSTE ENTWICKLUNGEN
13.15 KONGSBERG
13.15.1 UNTERNEHMENSÜBERSICHT
13.15.2 Umsatzanalyse
13.15.3 PRODUKTPORTFOLIO
13.15.4 GEOGRAFISCHE PRÄSENZ
13.15.5 NEUESTE ENTWICKLUNGEN
13.16 ROSTEC STATE CORPORATION
13.16.1 UNTERNEHMENSÜBERSICHT
13.16.2 Umsatzanalyse
13.16.3 PRODUKTPORTFOLIO
13.16.4 GEOGRAFISCHE PRÄSENZ
13.16.5 NEUESTE ENTWICKLUNGEN
13.17 LOCKHEED MARTIN CORPORATION
13.17.1 UNTERNEHMENSÜBERSICHT
13.17.2 UMSATZANALYSE
13.17.3 PRODUKTPORTFOLIO
13.17.4 GEOGRAFISCHE PRÄSENZ
13.17.5 NEUESTE ENTWICKLUNGEN
13.18 NORTHROP GRUMMAN CORPORATION
13.18.1 UNTERNEHMENSÜBERSICHT
13.18.2 UMSATZANALYSE
13.18.3 PRODUKTPORTFOLIO
13.18.4 GEOGRAFISCHE PRÄSENZ
13.18.5 NEUESTE ENTWICKLUNGEN
13.19 ELBIT SYSTEMS LTD.
13.19.1 UNTERNEHMENSÜBERSICHT
13.19.2 Umsatzanalyse
13.19.3 PRODUKTPORTFOLIO
13.19.4 GEOGRAFISCHE PRÄSENZ
13.19.5 JÜNGSTE ENTWICKLUNGEN
13.2 TATA ADVANCED SYSTEMS LIMITED
13.20.1 UNTERNEHMENSÜBERSICHT
13.20.2 Umsatzanalyse
13.20.3 PRODUKTPORTFOLIO
13.20.4 GEOGRAFISCHE PRÄSENZ
13.20.5 JÜNGSTE ENTWICKLUNGEN
HINWEIS: DIE PROFILIERTEN UNTERNEHMEN SIND KEINE ERSCHLIESSENDE LISTE UND ENTSPRECHEN DEN ANFORDERUNGEN UNSERER VORHERIGEN KUNDEN. WIR PROFILIEREN MEHR ALS 100 UNTERNEHMEN IN UNSERER STUDIE. DAHER KANN DIE LISTE DER UNTERNEHMEN AUF ANFRAGE GEÄNDERT ODER ERSETZT WERDEN.
14 JÜNGSTE ENTWICKLUNGEN BERICHTE
15 FRAGEBOGEN
16 ÜBER DATA BRIDGE MARKET RESEARCH

Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











