


Segmentierung des globalen Marktes für Luft- und Raumfahrtventile nach Ventiltyp (Ventile für Wasser- und Abwassersysteme, Schmiersysteme, pneumatische Systeme, Eis- und Regenschutzsysteme, Klimaanlagen, Hydrauliksysteme und Treibstoffsysteme), Material (Titan, Aluminium, korrosionsbeständiger Stahl u. a.), Mechanismus (Kugel- und Kegelventile, Klappenventile, Pilotventile, Tellerventile u. a.), Luftfahrt (Geschäfts- und Allgemeine Luftfahrt, Militärluftfahrt und Zivilluftfahrt) und Endnutzer (Erstausrüster (OEM) und Ersatzteilmarkt) – Branchentrends und Prognose bis 2033
Was ist die Global Aerospace Valves Marktgröße und Wachstumsrate
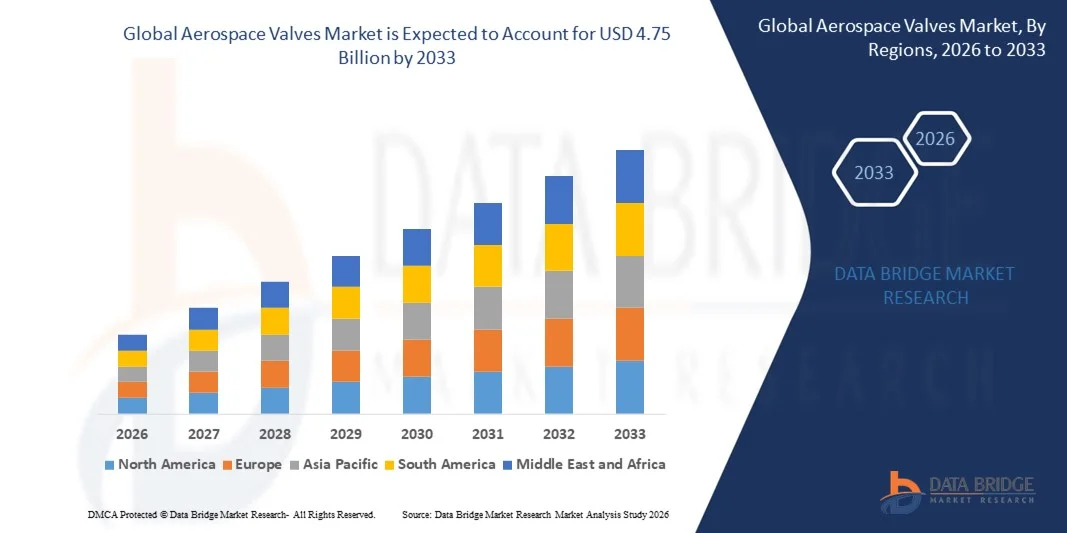
- Nach Data Bridge Market Research Analysis wurde die globale Marktgröße für Luft- und Raumfahrtventile bewertet.3,12 Mrd. USD im Jahr 2025und wird voraussichtlich erreichen4,75 Milliarden USD bis 2033, beiCAGR von 5,40%während des Prognosezeitraums
- Wichtige Faktoren, die erwartet werden, das Wachstum des Marktes für Luft- und Raumfahrtventile in der Vorausschätzungsperiode zu steigern, sind der Anstieg der Flugzeuglieferungen und der Rückgang der Ersatzrotationen der Luft- und Raumfahrtventile
- Darüber hinaus sind der Anstieg des Bedarfs an Leichtbauventilen durch die meisten Fluggesellschaften und die Zunahme des Passagierverkehrs ein paar Faktoren, die das Wachstum des Luft- und Raumfahrtventilmarktes fördern
Marktgröße und Prognose
- Globaler Marktwert (2025):3,12 Mrd. USD
- Voraussichtlicher Marktwert (2033):4,75 Milliarden USD
- Wettervorhersage CAGR (2026–2033):5.40%
Was sind die großen Takeaways des Aerospace Valves Market
- Der Anstieg der Elektrifizierung von Flugzeugsystemen und die derzeitigen Rückschlüsse auf die Flugzeuglieferungen werden weiter erwartet, um das Wachstum des Markts für Luft- und Raumfahrtventile in der Frist zu behindern
- Darüber hinaus bietet die Einführung von Leichtbauventilen in den kommenden Jahren weitere Möglichkeiten für das Wachstum des Marktes für Luft- und Raumfahrtventile. Der Ausbau der operativen Wirksamkeit von Luft- und Raumfahrtventilen könnte jedoch in naher Zukunft weitere Hindernisse für das Wachstum des Marktes für Luft- und Raumfahrtventile schaffen.
- Nordamerika dominierte den Markt für Luft- und Raumfahrtventile mit einem Umsatzanteil von 40,7% im Jahr 2025, angetrieben durch starke Flugzeugherstellung Präsenz, umfangreiche Verteidigungsausgaben und kontinuierliche technologische Fortschritte in den USA und Kanada
- Asia-Pacific wird die schnellste CAGR von 10,8% von 2026 bis 2033, angetrieben durch schnelle Expansion von Flugzeugflotten, zunehmende Verteidigungsbudgets und starkes Wachstum in der heimischen Flugzeugfertigung in China, Japan, Indien und Südkorea
- Das Segment Aerospace Fuel System Valves dominierte den Markt mit einem Anteil von 29,8% im Jahr 2025, der von ihrer entscheidenden Rolle bei der Regulierung des Kraftstoffflusses, der Aufrechterhaltung der Motoreffizienz und der Sicherstellung der operativen Sicherheit in gewerblichen und militärischen Luftfahrzeugen angetrieben wird.
Report Scope und Aerospace Valves Marktsegmentierung
|
Attribute |
Luft- und Raumfahrtventile |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert wurden, auch eingehende Expertenanalyse, Preisanalyse, Markenanteilsanalyse, Verbraucherumfrage, Demographieanalyse, Supply Chain Analyse, Wertschöpfungskettenanalyse, Rohstoff-/Verbrauchsübersicht, Herstellerauswahlkriterien, PESTLE Analyse, Porter Analysis und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Luft- und Raumfahrtventilmarkt
Verschiebliche Verschiebbarkeit von Leicht-, Elektro- und Smart Aerospace Ventilen
- Der Markt für Luft- und Raumfahrtventile zeigt eine starke Einführung von leichten, kompakten und leistungsfähigen Ventilsystemen zur Unterstützung moderner hydraulischer, Kraftstoff-, pneumatischer und umwelttechnischer Steuerungen
- Hersteller stellen elektrisch betätigte und intelligente Ventile ein, die mit Sensoren und digitalen Steuergeräten integriert sind, um die Präzisionsflussregelung, Zustandsüberwachung und Echtzeit-Leistungsdiagnose zu verbessern
- Die wachsende Nachfrage nach kraftstoffeffizienten Flugzeugen, reduzierten Emissionen und Gewichtsoptimierung beschleunigt den Austausch traditioneller Hydrauliksysteme mit fortschrittlichen elektromechanischen Ventiltechnologien
- So erweitern beispielsweise Unternehmen wie Parker Hannifin, Honeywell International, Eaton und Moog Inc. ihre Luft- und Raumfahrt-Ventil-Portfolios mit digital gesteuerten, leichten und hochbelastbaren Lösungen.
- Die zunehmende Entwicklung von Flugzeugen der nächsten Generation, UAVs und Elektroantriebsplattformen treibt den Bedarf an Hochdruck-, korrosionsbeständigen und temperaturtoleranten Ventilsystemen an
- Da Flugzeugarchitekturen mehr elektrische und digital integriert werden, bleiben Luft- und Raumfahrtventile für sichere Fluidsteuerung, Systemeffizienz und fortgeschrittene Flugvorgänge kritisch
Was sind die Schlüsseltreiber des Luft- und Raumfahrtventilmarktes
- Steigende globale Flugzeugproduktions- und Flottenmodernisierungsprogramme erhöhen die Nachfrage nach fortschrittlichen Kraftstoffsteuerungs-, Hydraulik- und pneumatischen Ventilsystemen
- So erweiterten 2025 führende Luftfahrtunternehmen wie Crane Aerospace & Electronics und ITT Inc. ihre leistungsstarken Ventilangebote, um kommerzielle und Verteidigungsflugzeuge der nächsten Generation zu unterstützen
- Wachsende Investitionen in die militärische Luftfahrt, die Raumexploration und unbemannte Luftsysteme stärken die Nachfrage nach hochzuverlässigen und präzisen Ventilen
- Fortschritte bei der additiven Fertigung, fortschrittliche Legierungen und Verbundwerkstoffe verbessern die Haltbarkeit, reduzieren das Gewicht und verbessern die Widerstandsfähigkeit gegen extreme Druck- und Temperaturbedingungen
- Die zunehmende Fokussierung auf Sicherheitsstandards für Flugzeuge, regulatorische Compliance und vorausschauende Wartungssysteme treibt die Integration von intelligenten Monitoring-fähigen Ventiltechnologien voran
- Unterstützt durch anhaltendes Wachstum in globalen Flugreisen, Verteidigungsbudgets und Flugzeugelektrifizierungsinitiativen wird erwartet, dass der Markt für Luft- und Raumfahrtventile eine stetige langfristige Expansion zeigt
Welchen Faktor hat das Wachstum des Marktes für Luft- und Raumfahrtventile
- Hohe Fertigungs- und Zertifizierungskosten im Zusammenhang mit Materialien in der Luft- und Raumfahrt und strengen Zulassungen für die Luftfahrt begrenzen den Eintrag für kleine Lieferanten
- Zum Beispiel, während 2024–2025, Schwankungen der Rohstoffpreise wie Titan und Speziallegierungen, zusammen mit Lieferkettenstörungen, erhöhte Produktionskosten für mehrere globale Ventilhersteller
- Komplexe Integrationsanforderungen in modernen Flugzeughydraulik- und Kraftstoffsystemen erfordern hochspezialisiertes Engineering-Know-how und strenge Prüfverfahren
- Lange Produktentwicklungszyklen und strenge Compliance-Standards von Luftfahrtbehörden verlängern Zeit-zu-Markt für neue Ventiltechnologien
- Wettbewerb durch integrierte Fluidsteuerungsmodule und alternative Systemarchitekturen schafft Preisdruck und technologische Herausforderungen
- Um diese Zwänge anzugehen, konzentrieren sich Unternehmen auf Leichtstoffinnovation, digitale Überwachungsfunktionen, optimierte Zertifizierungsprozesse und strategische OEM-Partnerschaften, um die globale Einführung fortschrittlicher Luft- und Raumfahrtventilsysteme zu stärken
Wie wird der Aerospace Valves Market segmentiert
Der Markt wird auf der GrundlageVentile Typ, Material, Mechanismus, Luftfahrt und Endverbraucher.
- von Valves
Auf Basis von Ventilen wird der Markt für Luft- und Raumfahrtventile in Luft- und Wasser- und Abfallsystemventile, Luft- und Raumfahrtschmiersysteme Ventile, Luft- und Luft- und Luft- und Luft- und Raumfahrt-Systemventile, Luft- und Raumfahrtklimaventile, Luft- und Raumfahrthydraulische Systemventile und Luft- und Raumfahrt-Brennsystemventile segmentiert. Das Segment Aerospace Fuel System Valves dominierte den Markt mit einem Anteil von 29,8% im Jahr 2025, der von ihrer entscheidenden Rolle bei der Regulierung des Kraftstoffflusses, der Aufrechterhaltung der Motoreffizienz und der Sicherstellung der Betriebssicherheit in kommerziellen und militärischen Flugzeugen angetrieben wurde. Die zunehmende Produktion von Flugzeugen und die Modernisierung von Motoren verstärkt weiterhin die Nachfrage.
Das Segment Aerospace Hydraulic System Valves wird von 2026 bis 2033 am schnellsten CAGR wachsen, unterstützt durch steigende Elektrifizierung von Flugzeugsystemen, Erweiterung von Flugsteuerungstechnologien und wachsende Nachfrage nach Hochdruck-, Leichtbauhydraulikkomponenten.
- Von Material
Auf der Grundlage von Material wird der Markt in Titan, Aluminium, korrosionsbeständigen Stahl und andere segmentiert. Das Segment Titanium dominierte den Markt mit einem Anteil von 37,6% im Jahr 2025, aufgrund seines überlegenen Festigkeits-zu-Gewichts-Verhältnisses, hoher Korrosionsbeständigkeit und der Fähigkeit, extremen Temperaturen und Drücken in Luft- und Raumfahrtumgebungen standzuhalten. Titan-Ventile sind in kritischen Flugzeugsystemen weit verbreitet, wo Haltbarkeit und Gewichtsoptimierung essentiell sind.
Das Aluminium-Segment wird mit dem schnellsten CAGR von 2026 bis 2033 wachsen, angetrieben durch die zunehmende Betonung auf Leichtbau-Flugzeugstrukturen, Kosteneffizienz und verbesserte Kraftstoffwirtschaft in Flugzeugprogrammen der nächsten Generation.
- Von der Mechanik
Auf der Grundlage des Mechanismus wird der Markt für Luft- und Raumfahrtventile in Ball- und Steckerventile, Flapper-Düsenventile, Pilotventile, Poppet Ventile und andere segmentiert. Das Segment Ball and Plug Valves dominierte den Markt mit einem Anteil von 32,4% im Jahr 2025, unterstützt durch einfaches Design, zuverlässige Abdichtungsfähigkeit und Eignung für Hochdruck-Aerospace-Flüssigkeitskontrollsysteme. Ihre Langlebigkeit und geringe Wartungsanforderungen machen sie weit verbreitet über Kraftstoff- und Hydraulikanwendungen.
Das Segment Poppet Valves wird voraussichtlich von 2026 bis 2033 am schnellsten CAGR wachsen und durch steigende Nachfrage nach präziser Durchflusskontrolle, schnellen Reaktionsmechanismen und gesteigerter Leistung in modernen Flugzeugsystemen angetrieben.
- Von Luftfahrt
Auf der Grundlage der Luftfahrt wird der Markt in Business und General Aviation, Military Aviation und Commercial Aviation segmentiert. Das Segment Commercial Aviation dominierte den Markt mit einem Anteil von 45,1% im Jahr 2025, angetrieben durch den Ausbau des globalen Passagierverkehrs, die Expansion der Flugzeugflotte und die steigenden MRO-Aktivitäten. Kommerzielle Flugzeuge benötigen ein großes Volumen fortschrittlicher Ventilsysteme zur Unterstützung von Kraftstoff-, Hydraulik- und Umweltkontrollen.
Das Segment Military Aviation wird von 2026 bis 2033 am schnellsten CAGR wachsen, unterstützt durch steigende Verteidigungsbudgets, Kampfflugzeugprogramme der nächsten Generation, UAV-Entwicklung und Modernisierung militärischer Flugzeugflotten.
- Von End-User
Auf Basis des Endverbrauchers wird der Markt für Luft- und Raumfahrtventile in Original Equipment Manufacturer (OEM) und Aftermarket segmentiert. Das OEM-Segment dominierte den Markt mit einem Anteil von 58,3% im Jahr 2025, angetrieben durch die Erhöhung neuer Flugzeuglieferungen, Integration fortschrittlicher Ventiltechnologien und langfristige Lieferverträge mit Flugzeugherstellern.
Das Segment Aftermarket wird von 2026 bis 2033 mit dem schnellsten CAGR wachsen, das von wachsenden globalen Flugzeugflotten, steigenden Wartungszyklen, Ersatznachfrage und strengen regulatorischen Compliance-Anforderungen für die Sicherheit und Leistungsfähigkeit der Luftfahrt betrieben wird.
Welche Region hält den größten Teil des Marktes für Luft- und Raumfahrtventile
- Nordamerika dominierte den Markt für Luft- und Raumfahrtventile mit einem Umsatzanteil von 40,7% im Jahr 2025, angetrieben durch starke Flugzeugherstellung Präsenz, umfangreiche Verteidigungsausgaben und kontinuierliche technologische Fortschritte in den USA und Kanada. Hohe Produktion von kommerziellen Flugzeugen, Militärjets, UAVs und Raumsystemen treibt die Nachfrage nach fortschrittlichen Kraftstoff-, Hydraulik-, Pneumatik- und Umweltsteuerventilen in OEM- und MRO-Anlagen weiter an
- Führende Luftfahrthersteller und Komponentenlieferanten in Nordamerika stellen leichte, korrosionsbeständige und elektronisch betätigte Ventilsysteme ein, die die technologische Führung der Region stärken. Kontinuierliche Investitionen in Flugzeugprogramme der nächsten Generation, Raumexplorationsmissionen und Elektrifizierungsinitiativen für Flugzeuge unterstützen langfristige Markterweiterung
- Starke regulatorische Rahmenbedingungen, hohe FuE-Ausgaben und das Vorhandensein großer Flugzeuge OEMs verstärken die regionale Marktherrschaft
US Luft- und Raumfahrtventile Markt Einblick
Die USA sind der größte Beitrag in Nordamerika, unterstützt durch die Anwesenheit von großen Flugzeugherstellern, Verteidigungsunternehmern und fortschrittlichen Luftfahrt-Komponenten-Lieferanten. Die zunehmende Produktion von Nutzfahrzeugen der nächsten Generation, von Kampfflugzeugen, von Rotorfahrzeugen und von Raumfahrtfahrzeugen treibt die Nachfrage nach leistungsstarken Ventilsystemen nachhaltig an. Steigende Investitionen in Elektroflugzeuge, unbemannte Luftsysteme und Raumprogramme beschleunigen die Einführung von Leichtbau- und intelligenten Ventiltechnologien weiter. Starke MRO-Infrastruktur und langfristige Verteidigungsmodernisierungsinitiativen stärken weiterhin das Marktwachstum im ganzen Land.
Kanada Luft- und Raumfahrtventile Markt Einblick
Kanada trägt aufgrund seiner starken Cluster in der Luft- und Raumfahrtindustrie und der Beteiligung an globalen Flugzeuglieferketten deutlich zum regionalen Wachstum bei. Die zunehmende Produktion von regionalen Düsen, Geschäftsflugzeugen und Flugzeugkomponenten unterstützt die stetige Nachfrage nach Hydraulik- und Kraftstoff-Systemventilen. Regierungsgestützte Luft- und Raumfahrtinnovationsprogramme und steigender Fokus auf nachhaltige Luftfahrttechnologien erhöhen die Einführung fortschrittlicher Ventilsysteme in kommerziellen und Verteidigungsanwendungen weiter.
Markt für Luft- und Raumfahrt in Asien
Asia-Pacific wird die schnellste CAGR von 10,8% von 2026 bis 2033, angetrieben durch schnelle Expansion von Flugzeugflotten, zunehmende Verteidigungsbudgets und starkes Wachstum in der heimischen Flugzeugfertigung in China, Japan, Indien und Südkorea. Die Steigerung des Fluggastverkehrs und der Infrastrukturentwicklung beschleunigen die Beschaffung neuer Nutzfahrzeuge. Wachsende Investitionen in in indigene Kampfjet-Programme, UAV-Entwicklung und Raumexploration stimulieren die Nachfrage nach leistungsstarken Luft- und Raumfahrtventilsystemen in der gesamten Region.
China Luft- und Raumfahrtventile Markt Einblick
China ist der größte Beitrag in Asien-Pazifik, unterstützt durch den Ausbau von kommerziellen Flugzeugprogrammen, starke Verteidigungsmodernisierung Bemühungen und zunehmende Investitionen in die Raumfahrt. Die Entwicklung indigener Flugzeugplattformen und Motortechnologien treibt die Nachfrage nach fortschrittlichen Kraftstoff- und Hydraulikventilsystemen an. Regierungsgestützte Produktionsinitiativen und starke Inlandslieferketten stärken die Markterweiterung weiter.
Japan Luft- und Raumfahrtventile Markt Einblick
Japan zeigt ein stetiges Wachstum, das durch fortschrittliche Luft- und Raumfahrt-Engineering-Funktionen und starke Beteiligung an globalen Flugzeugprogrammen unterstützt wird. Der zunehmende Fokus auf hochpräzisen Fertigungs-, Leichtbau- und Sicherheitsanforderungen treibt die Nachfrage nach hochwertigen Luft- und Raumfahrtventiltechnologien. Weitergehende Verteidigungs-Upgrades und Beteiligung an Kampfprogrammen der nächsten Generation verstärken das Marktwachstum.
Indien Luft- und Raumfahrtventile Markt Einblick
Indien ist aufgrund steigender Verteidigungsaufträge, indigener Flugzeugentwicklungsprogramme und der Erweiterung der MRO-Infrastruktur als Wachstumsmarkt aufgetreten. Regierungsinitiativen zur Förderung des innerstaatlichen Luft- und Raumfahrtbaus und der wachsenden Beteiligung an globalen Lieferketten beschleunigen die Nachfrage nach fortschrittlichen Luft- und Raumfahrtventilen in militärischen und kommerziellen Segmenten.
Südkorea Luft- und Raumfahrtventile Markt Einblick
Südkorea trägt maßgeblich durch die zunehmende Entwicklung von indigenen Kampfflugzeugen, UAV-Systemen und Raumfahrtprogrammen bei. Die steigenden Verteidigungsbudgets und die Erweiterung der Kapazitäten für die Luft- und Raumfahrtindustrie sind die Forderung nach präzisen Ventilsystemen. Technologische Innovation und Zusammenarbeit mit globalen Luftfahrtunternehmen unterstützen weiterhin das langfristige regionale Wachstum.
Welche sind die Top-Unternehmen im Aerospace Valves Market
Die Luft- und Raumfahrtventilindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Parker Hannifin Corp. (USA)
- Eaton (Irland)
- Honeywell International Inc.(US)
- Zodiac Aerospace (Frankreich)
- Woodward, Inc.(US)
- AeroControlex(US)
- Crane Aerospace & Electronics (USA)
- Moog Inc. (USA)
- Liebherr (Schweiz)
- ITT Inc. (USA)
- Porvair Filtration Group (US)
- Crissair, Inc. (USA)
- CIRCOR International, Inc. (USA)
- Dynex/Rivett Inc. (USA)
- Meggitt PLC (US)
- LAKSHMI TECHNOLOGIE UND INDUSTRIES (Indien)
- Valcor Engineering Corporation (USA)
- United Technologies Corporation (USA)
- Triumph Group, Inc. (USA)
- Sitec Aerospace GmbH (Deutschland)
Was sind die jüngsten Entwicklungen im Global Aerospace Valves Market
- Im Januar 2025 beauftragte Aerolloy Technologies seinen ersten Vacuum Arc Remelting-Ofen zur inländischen Herstellung von luft- und qualitätsgerechten Titanlegierungen, zur Stärkung der lokalen Produktion von leichten, leistungsfähigen Materialien für Flugzeugtriebwerke und Gasturbinen sowie zur Verringerung der Abhängigkeit von Importen und zur Verbesserung der Supply-Chain-Resilienz im Luft- und Raumfahrt-Komponenten-Markt.
- Im November 2024 wurde unter simulierten Raketenflugbedingungen ein neu entwickeltes servogetriebenes Leichtverriegelungsventil erfolgreich getestet, eine kompakte und gewichtseffiziente Alternative zu konventionellen motorbasierten Systemen eingeführt und gleichzeitig eine verbesserte Zuverlässigkeit in schwankenden Temperatur- und Druckumgebungen gewährleistet, was letztlich die Antriebseffizienz und die Präzisionsflüssigkeitsregelung für die nächsten Generationen von Luft- und Raumfahrtanwendungen voranbringt.
- Im Juni 2024 führte Honeywell International ein für Trainerflugzeuge konzipiertes, additives Druckregelventil ein, das die zunehmende Einführung digitaler Produktionstechnologien und fortschrittlicher Materialien zur Erzielung leichter, komplexer und langlebiger Luft- und Raumfahrtkomponenten unter gleichzeitiger Reduzierung der Produktionszeitalitäten beweist und dadurch die Modernisierung von Luft- und Raumfahrtprozessen beschleunigt.
- Im November 2022 sicherte die Triumph Group einen Vertrag von Lockheed Martin zur Herstellung von Bremsventilbaugruppen für die F-16 Fighting Falcon-Flugzeuge und verpflichtete sich, Produktionshardware und operative Unterstützung zu liefern und so ihre Position in der militärischen Flugzeugbau- und langfristigen Verteidigungsversorgungsprogramme zu stärken
- Im August 2022 hat Marsh Brothers Aviation eine vierjährige Vereinbarung mit Luftfahrtunternehmen getroffen, um nach Lösung der Herausforderungen der Lieferkette angepasste Flugzeugsitz-Aktorventile zu liefern, Wartungs-, Reparatur- und Überholvorgänge für private und kommerzielle Flugzeugsitzsysteme zu unterstützen und gleichzeitig die Zuverlässigkeit und Kontinuität innerhalb der Luft- und Raumfahrt-Nachmarkt-Versorgungskette zu stärken.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











