


Globaler Markt für die Behandlung der Alzheimer-Krankheit, nach Wirkstoffklasse (Cholinergika, Memantin , Kombinationspräparate, Acetylcholinesterase-(AChE)-Hemmer und Immunglobuline), Vertriebskanal (Krankenhausapotheke, Einzelhandelsapotheke und Online-Verkauf), Land (USA, Kanada, Mexiko, Peru, Brasilien, Argentinien, übriges Südamerika, Deutschland, Italien, Großbritannien, Frankreich, Spanien, Niederlande, Belgien, Schweiz, Türkei, Russland, Ungarn, Litauen, Österreich, Irland, Norwegen, Polen, übriges Europa, Japan, China, Indien, Südkorea, Australien, Singapur, Malaysia, Thailand, Indonesien, Philippinen, Vietnam, übriges Asien-Pazifik, Südafrika, Saudi-Arabien, VAE, Kuwait, Israel, Ägypten, übriger Naher Osten und Afrika) Branchentrends und Prognose bis 2029.
Was ist die Alzheimer-Krankheits- und Wachstumsrate
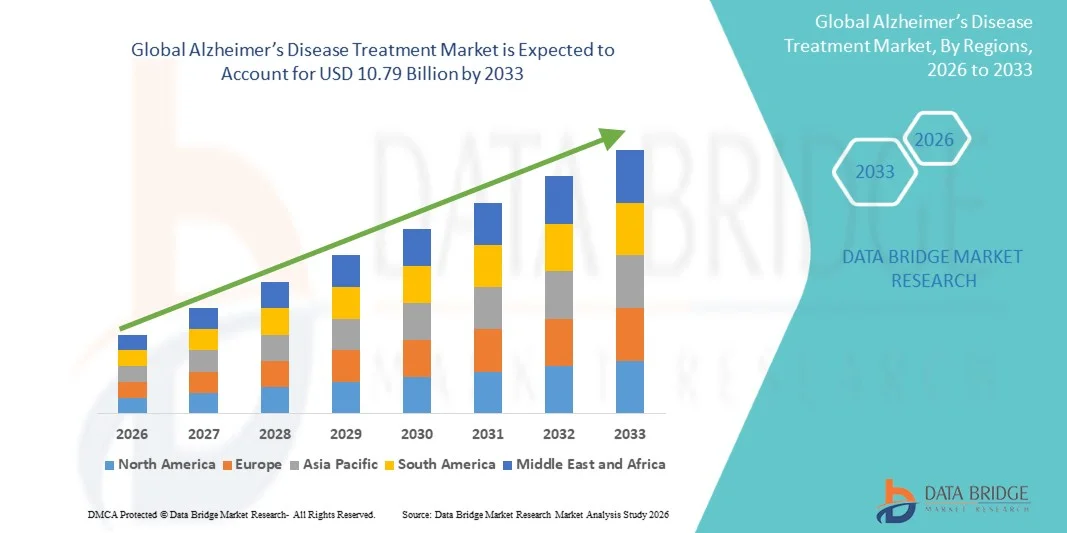
- Wie pro Data Bridge Market Research Analysis wurde die globale Alzheimer-Krankheitsbehandlungsmarktgröße bewertet5,50 Milliarden USD in 2025und wird voraussichtlich erreichen10,79 Milliarden USD bis 2033, beiCAGR von 8,79%während des Prognosezeitraums
- Das Marktwachstum wird größtenteils durch die steigende Prävalenz der Alzheimer-Krankheit, die zunehmende geriatrische Bevölkerung und das zunehmende Bewusstsein für die Frühdiagnose und Behandlung neurodegenerativer Erkrankungen gestärkt, was zu einer stärkeren Einführung fortschrittlicher Alzheimer-Krankheitsbehandlungslösungen im Gesundheitswesen führt
- Darüber hinaus stellt die zunehmende Nachfrage nach krankheitsmodifizierenden Therapien, unterstützenden Pflegemedikamenten und innovativen Biologen, verbunden mit kontinuierlichen Fortschritten in der Neurowissenschaftsforschung und der Präzisionsmedizin, die Alzheimer-Krankheitsbehandlung als kritischer Schwerpunktbereich im modernen Gesundheitswesen fest. Diese konvergierenden Faktoren beschleunigen die Aufnahme von Alzheimer-Krankheits-Behandlungslösungen, wodurch das Marktwachstum deutlich erhöht wird
Marktgröße und Prognose
Globaler Marktwert (2025):5,50 Mrd. USD
Voraussichtlicher Marktwert (2033):10,79 Mrd. USD
Wettervorhersage CAGR (2026–2033):8.79%
Was sind die großen Takeaways des Alzheimer-Krankheits-Behandlungsmarktes
- Alzheimer-Krankheitsbehandlungslösungen, einschließlich symptomatische Therapien, krankheitsmodifizierende Medikamente, Biologik und unterstützende Pflegemedikamente, sind aufgrund der wachsenden Demenzbelastung und der dringenden Notwendigkeit, den kognitiven Rückgang zu verlangsamen und die Lebensqualität der Patienten zu verbessern
- Die eskalierende Nachfrage nach der Alzheimer-Krankheitsbehandlung wird in erster Linie von der schnell wachsenden alternden Bevölkerung, steigender Prävalenz neurodegenerativer Erkrankungen, zunehmendem Bewusstsein in Bezug auf die Frühdiagnostik und wachsende Investitionen in die neurowissenschaftliche Arzneimittelentwicklung und biomarkerbasierte Pflege gefördert
- Nordamerika dominierte den Alzheimer-Krankheits-Behandlungsmarkt mit dem größten Umsatzanteil von 45.18% im Jahr 2025, gekennzeichnet durch fortgeschrittene Gesundheitsinfrastruktur, starke Rückerstattungssysteme, hohe Diagnoseraten und eine robuste Präsenz führender Pharmaunternehmen, wobei die USA erhebliches Wachstum durch neue biologische Zulassungen und erweiterte Speicherversorgungsdienstleistungen erleben
- Asia-Pacific wird erwartet, dass die am schnellsten wachsende Region im Alzheimer-Krankheits-Behandlungsmarkt während der Prognosezeit aufgrund der steigenden Lebenserwartung, der Verbesserung des Gesundheitszugangs, des steigenden Demenzbewusstseins und der wachsenden Investitionen in die neurologische Versorgung in Schwellenländern
- Das Acetylcholinesterase-Segment (AChE) dominierte den größten Marktanteil von 38,9% im Jahr 2025, angetrieben durch ihre langjährige Verwendung als First-Line-Symptomatik-Behandlung für milde bis mäßige Alzheimer-Krankheit
Bericht Umfang und Alzheimer Krankheit Behandlung Marktsegmentierung
|
Attribute |
Alzheimer-Krankheit Behandlung Schlüsselmarkt Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen zu Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographischer Erfassung und großen Akteuren umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert werden, auch eingehende Expertenanalysen, Patientenepidemiologie, Pipelineanalyse, Preisanalyse und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Alzheimer-Krankheits-Behandlungsmarkt
„Verbesserter Fokus auf krankheitsverändernde Therapien und Frühdiagnose„
- Ein signifikanter und beschleunigter Trend im globalen Alzheimer-Krankheits-Behandlungsmarkt ist der wachsende Fokus auf krankheitsmodifizierende Therapien, biomarkerbasierte Diagnose und personalisierte Therapieansätze, die darauf abzielen, den Krankheitsverlauf zu verlangsamen, anstatt nur Symptome zu verwalten. Diese Verschiebung verwandelt das klinische Management der Alzheimer-Krankheit weltweit
- So helfen die Einführung von antiamyloiden monoklonalen Antikörpertherapien und der erweiterte Einsatz von PET-Bildgebung und blutbasierten Biomarkern den Klinikern, in früheren Phasen des kognitiven Rückgangs förderfähige Patienten zu identifizieren.
- Fortschritte in der Neurowissenschaften Forschung, Präzisionsmedizin und digitalen kognitiven Bewertungstools verbessern die Behandlungsplanung und Überwachung der Patientenergebnisse
- Die zunehmende Zusammenarbeit zwischen Pharmaunternehmen, akademischen Institutionen und Regulierungsbehörden beschleunigt Innovationen in der Alzheimer-Therapie der nächsten Generation
- Dieser Trend hin zu früherer Intervention und gezielter Behandlung besteht darin, die Erwartungen für das langfristige Krankheitsmanagement und die Lebensqualität der Patienten neu zu gestalten.
- Die Nachfrage nach innovativen Alzheimer-Therapien steigt stetig in Krankenhäusern, Neurologiezentren und Spezial-Memory-Kliniken, da die Bewusstseins- und Diagnoseraten zunehmen
Alzheimer-Krankheit Behandlung Marktdynamik
Fahrer
„Wachstum aufgrund der steigenden Prävalenz von Dementia und Aging Population“
- Die zunehmende globale Prävalenz der Alzheimer-Krankheit und anderer Dementias, kombiniert mit schnell alternden Populationen, ist ein wichtiger Treiber für das Wachstum des Alzheimer-Krankheits-Behandlungsmarktes
- So zeigen beispielsweise Länder mit zunehmenden älteren Bevölkerungen wie Japan, Deutschland und den Vereinigten Staaten eine höhere Zahl von Alzheimer-Patienten, wodurch eine starke Nachfrage nach effektiven Therapien und unterstützenden Pflegelösungen entsteht
- Längere Lebenserwartung und steigende Häufigkeit altersbedingter neurologischer Störungen erhöhen den Patientenpool weltweit deutlich
- Das wachsende öffentliche Bewusstsein, verbesserte Screening-Programme und ein besserer Zugang zur neurologischen Versorgung unterstützen auch die frühere Diagnose und Therapieaufnahme
- Darüber hinaus erhöhen Regierungen und Gesundheitsorganisationen Investitionen in Demenzforschung, Pflegeinfrastruktur und Betreuungsprogramme
Zurückhaltung/Challenge
„Hohe Behandlungskosten und begrenzte Curative Optionen„
- Die hohen Kosten für innovative biologische Therapien, diagnostische Bildgebung und langfristiges Patientenmanagement sind nach wie vor eine große Herausforderung für eine breite Marktakzeptanz, vor allem in unteren Einkommensregionen
- Zum Beispiel können vor kurzem eingeführte monoklonale Antikörper-Behandlungen aufgrund von Rückerstattungsbarrieren, Infusions-Überwachungsanforderungen und Bereitstellungsbedenken für Patienten und Anbieter in einigen Ländern eingeschränkt aufgenommen werden.
- Trotz der Fortschritte in der Forschung, bieten viele derzeit verfügbare Therapien bescheidene symptomatische Vorteile statt vollständige Krankheitsumkehr oder Heilung
- Komplexe Diagnosewege, Pflegelast und Bedenken bezüglich Nebenwirkungen bestimmter fortgeschrittener Behandlungen können die Adoption der Behandlung weiter begrenzen
- Die Überwindung dieser Herausforderungen durch preisgünstige Therapeutika, vereinfachte Diagnostik, stärkere Erstattungsrahmen und anhaltende FuE-Investitionen werden für ein nachhaltiges Marktwachstum von entscheidender Bedeutung sein.
Wie wird der Alzheimer-Krankheitsmarkt segmentiert
Der Markt wird auf Basis von Drogenklasse und Verteilungskanal segmentiert.
• Durch Drogenklasse
Auf Basis der Medikamentenklasse wird der Alzheimer-Krankheits-Behandlungsmarkt zu cholinergischen, memantinischen, kombinierten Medikamenten, Acetylcholinesterase (AChE)-Inhibitoren und Immunglobulinen segmentiert. Das Acetylcholinesterase-Segment (AChE) dominierte den größten Marktanteil von 38,9% im Jahr 2025, getrieben von ihrer langjährigen Verwendung als erstklassige symptomatische Behandlung für milde bis mäßige Alzheimer-Krankheit. Medikamente in dieser Kategorie sind weit verschrieben, um die Wahrnehmung, Gedächtnis und tägliche Funktion durch die Erhöhung der Acetylcholinspiegel im Gehirn zu verbessern. Die starke Arztpraxis, die breite klinische Akzeptanz und die Verfügbarkeit mehrerer Marken- und Generika unterstützt weiterhin die Segmentführung. Die wachsende ältere Bevölkerung und die zunehmende Diagnostik erhöhen den Patientenbedarf weltweit. Diese Therapien sind in der Regel in Langzeitbehandlung Regimen enthalten, wodurch konsistente verschreibungspflichtige Volumen. Eine günstige Erstattung in mehreren entwickelten Märkten trägt ebenfalls zur Dominanz bei. Krankenhäuser und Neurologen verlassen sich aufgrund ihres bewährten Wirksamkeitsprofils weiterhin auf diese Medikamente. Kontinuierliche Patientenüberwachungsprogramme helfen dabei, die Einhaltungsraten zu verbessern. Die Ausweitung des Gesundheitsbewusstseins in Schwellenländern unterstützt die Adoption weiter. Das Segment bleibt trotz der Einführung neuer Therapien sehr wichtig. Eine stabile Nachfrage wird während des gesamten Prognosezeitraums erwartet.
Das Immunglobulins-Segment wird von 2026 bis 2033 am schnellsten CAGR von 13,6% bezeugen, das durch steigende Konzentration auf krankheitsmodifizierende Therapien und fortgeschrittene biologische Therapieansätze getrieben wird. Die zunehmende Forschung zu amyloid-targeting und neuroinflammationsbasierten Therapien beschleunigt Investitionen in diese Kategorie. Biopharmazeutische Unternehmen erweitern klinische Pipelines für innovative monoklonale und immunglobulinbasierte Produkte. Die zunehmenden regulatorischen Zulassungen neuer Behandlungen verbessern das Marktvertrauen. Die Erhöhung der Gesundheitsausgaben für neurodegenerative Erkrankungen unterstützt auch die Adoption. Spezielle Pflegezentren integrieren zunehmend fortschrittliche Therapien in Behandlungspläne. Starker unmet klinischer Bedarf zur Verlangsamung des Krankheitsverlaufs bleibt ein wichtiger Wachstumstreiber. Die Prämienpreise und die Ausweitung der Rückzahlungswege werden erwartet, um die Einnahmen zu erhöhen. Kontinuierliche Innovation wird eine rasche Segmenterweiterung über den Prognosezeitraum ermöglichen.
• Durch den Verteilerkanal
Auf der Basis des Vertriebskanals wird der Alzheimer-Krankheits-Behandlungsmarkt in Krankenhaus-Apotheke, Einzelhandels-Apotheke und Online-Verkäufe segmentiert. Der Einzelhandels-Apotheke-Segment entfiel auf den größten Marktanteil von 46,7% im Jahr 2025, angetrieben durch das hohe Volumen von chronischen Rezepten, die durch Nachbarschafts-Apotheken und Kettendrogengeschäfte gefüllt. Alzheimer-Patienten benötigen oft Langzeit-Medikament-Refills und machen Einzelhandels-Apotheken zu einem bequemen und zugänglichen Kanal für Pflegepersonen und Familien. Starke geografische Präsenz, pharmakistische Unterstützung und routinemäßige Nachfülldienste stärken weiterhin die Segmentherrschaft. Die Verfügbarkeit von gebrandmarkten und generischen kognitiven Therapien unterstützt auch den verschreibungspflichtigen Verkehr. Einzelhandelsgeschäfte bieten oft Beratung in Bezug auf Dosierungspläne und Compliance-Management. Zunehmende alternde Bevölkerung und steigende Heimpflegemodelle tragen zum Wachstum bei. Partnerschaften zwischen Apothekenketten und Gesundheitsdienstleistern verbessern den Zugang zu Arzneimitteln weiter. Die Versicherungsdeckung und die Rückzahlungsabwicklung an den Einzelhandelszählern ergänzen den Komfort. Auch die Ausweitung der Gesundheitsdienste der Gemeinschaft profitiert von diesem Segment. Die anhaltende rekursierende Rezeptnachfrage hält weltweit einen Umsatz fest. Das Segment wird voraussichtlich während des Prognosezeitraums Führung behalten.
Das Online-Vertriebssegment wird voraussichtlich die schnellste CAGR von 14,2% von 2026 bis 2033, angetrieben durch die wachsende digitale Gesundheits-Adoption und Caregiver-Präferenz für bequeme Home-Lieferdienste. E-Apotheke-Plattformen bieten automatische Nachfüll-Abonnements, wettbewerbsfähige Preise und türschrittmedizinischen Zugang für ältere Patienten. Eine zunehmende Smartphone-Pension und Telemedizin Konsultationen beschleunigen Online-Verschreibungskäufe. Caregivers schätzen die Fähigkeit, wiederkehrende Medikamentenaufträge fern zu verwalten. Die Erweiterung der lizenzierten E-Apothekennetze verbessert das Vertrauen und die Zugänglichkeit. Rabatte und Loyalitätsprogramme ziehen die Verbraucher weiter an. Bessere Logistik und temperaturgesteuerte Liefersysteme unterstützen empfindliche Medikamente. Die steigende Nachfrage in städtischen und halbstädtischen Märkten steigt weiter an. Die fortschreitende digitale Transformation im Gesundheitswesen wird eine starke zukünftige CAGR unterstützen.
Welche Region hält den größten Teil des Alzheimer-Krankheitsbehandlungsmarktes
- Nordamerika dominierte den Alzheimer-Krankheits-Behandlungsmarkt mit dem größten Umsatzanteil von 45.18% in 2025
- Charakterisiert durch fortgeschrittene Gesundheitsinfrastruktur, starke Rückerstattungssysteme, hohe Diagnoseraten und eine robuste Präsenz führender Pharmaunternehmen
- Erleben von erheblichem Wachstum, das durch neue biologische Genehmigungen und Erweiterung von Gedächtnispflegediensten verursacht wird
US Alzheimer Krankheit Behandlung Markt Insight
Der US-Markt für Alzheimer-Krankheitsbehandlung eroberte den größten Umsatzanteil in Nordamerika im Jahr 2025, unterstützt durch hohes Bewusstsein in Bezug auf die Früherkennung, fortgeschrittene Gesundheitseinrichtungen und starke Einführung sowohl symptomatischer als auch krankheitsmodifizierender Therapien. Das Land profitiert von einem etablierten Pharma-Ökosystem, günstigen Rückerstattungsrahmen und zunehmenden Investitionen in die klinische Forschung. Darüber hinaus verstärkt die Expansion von Speicher-Pflegezentren, Caregiver-Supportprogrammen und digitalen Monitoring-Lösungen weiterhin das Marktwachstum.
Europa Alzheimer-Krankheitsmarkt Einblick
Der Markt für Alzheimer-Krankheitsbehandlung in Europa wird in der gesamten Vorausschätzungsperiode mit einem beträchtlichen CAGR ausgebaut, vor allem durch die alternde Bevölkerung der Region, die zunehmende Prävalenz von Demenz und die zunehmende Betonung der Frühdiagnose und des Patientenmanagements. Regierungsgestützte Gesundheitssysteme und zunehmende Investitionen in neurologische Forschung unterstützen die Zugänglichkeit der Behandlung. Die Nachfrage nach innovativen therapeutischen und unterstützenden Pflegeleistungen trägt auch zur Markterweiterung in der gesamten Region bei.
U.K. Alzheimer Krankheit Behandlung Markt Insight
Der Markt für Alzheimer-Krankheitsbehandlung in den USA wird voraussichtlich während der Prognosezeit mit einer bemerkenswerten CAGR wachsen, die von zunehmenden Demenz-Bewusstseinskampagnen, einer robusten öffentlichen Gesundheitsfürsorge und einer steigenden Nachfrage nach Früherkennungsdiensten angetrieben wird. Der Fokus des Landes auf gemeindebasierte Altenpflege- und Gedächtniskliniken beschleunigt die Einführung von Behandlungslösungen. Darüber hinaus sollen weitere Forschungskooperationen und ein verbesserter Zugang zur Fachpflege das Wachstum unterstützen.
Deutschland Alzheimer-Krankheitsmarkt Insight
Der Markt für Alzheimer-Krankheitsbehandlung in Deutschland soll sich während der Prognosezeit mit einer beträchtlichen CAGR ausweiten, die durch eine starke Gesundheitsinfrastruktur, steigende ältere Bevölkerung und zunehmende Konzentration auf fortgeschrittene neurologische Behandlungen bewirtschaftet wird. Deutschlands führendes Unternehmen in der pharmazeutischen Innovations- und Gesundheitstechnologie unterstützt die Übernahme neuartiger Therapeutika und diagnostische Werkzeuge. Auch die Nachfrage nach langfristigen Pflegeeinrichtungen und hausbasierten Pflegelösungen trägt zur Marktentwicklung bei.
Asien-Pazifik Alzheimer Krankheit Behandlung Markt Insight
Der asiatisch-pazifische Alzheimer-Krankheits-Behandlungsmarkt ist bereit, während der Prognosezeit von 2026 bis 2033 mit dem schnellsten CAGR zu wachsen, angetrieben durch schnell alternde Bevölkerungen, steigende Gesundheitsausgaben und steigende Anerkennung von Demenz-bedingten Störungen in Ländern wie China, Japan und Indien. Die Ausweitung der Gesundheitsversorgung, des verbesserten diagnostischen Zugangs und der Regierungsinitiativen, die auf die ältere Pflege ausgerichtet sind, beschleunigen die Nachfrage nach der Behandlung. Die wachsende Präsenz von Pharmaherstellern in der Region unterstützt weiterhin das Marktwachstum.
Japan Alzheimer Krankheit Behandlung Markt Insight
Der Markt für Alzheimer-Krankheitsbehandlung in Japan gewinnt an Dynamik aufgrund des schnell wachsenden demografischen Profils, des starken Gesundheitssystems und des hohen Bewusstseins für die kognitive Gesundheit. Japan hat erhebliche Nachfrage nach fortgeschrittenen Therapeutika, langfristigen Altenpflegediensten und Assistenztechnologien für Demenzpatienten. Darüber hinaus wird eine weitere Innovation in der neurologischen Drogenentwicklung erwartet, um den Markt zu stärken.
China Alzheimer Krankheit Behandlung Markt Insight
Der Markt für die Behandlung von Krankheiten in China entfiel auf den größten Marktanteil im asiatischen Pazifik im Jahr 2025, der der großen alternden Bevölkerung des Landes, steigenden Investitionen im Gesundheitswesen und wachsendem Bewusstsein für das Demenzmanagement zugeschrieben wurde. Die Ausweitung von Krankenhäusern, Altenpflegezentren und neurologischen Behandlungen erhöht den Patientenzugang zu Therapien. Darüber hinaus sind die unterstützenden Reformen im Gesundheitswesen und die zunehmende inländische pharmazeutische Fähigkeiten wichtige Faktoren, die den Markt in China fördern.
Welche sind die Top-Unternehmen im Alzheimer-Krankheitsbehandlungsmarkt
Die Alzheimer-Krankheitsbehandlungsindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Pfizer Inc(US)
- Eli Lilly und Firma(US)
- Biogen Inc. (USA)
- Eisai Co., Ltd(Japan)
- Novartis AG(Schweiz)
- Roche Holding AG (Schweiz)
- Merck & Co., Inc. (USA)
- AstraZeneca plc (USA)
- AbbVie Inc. (USA)
- Johnson & Johnson (USA)
- H. Lundbeck A/S (Dänemark)
- Takeda Pharmaceutical Company Limited (Japan)
- Bristol Myers Squibb (USA)
- Sanofi S.A. (Frankreich)
- Otsuka Pharmaceutical Co., Ltd. (Japan)
- AC Immune SA (Schweiz)
- Denali Therapeutics Inc. (USA)
- Alnylam Pharmaceuticals, Inc. (USA)
- TauRx Pharmaceuticals Ltd.
- Athira Pharma, Inc. (USA)
Was sind die neuesten Entwicklungen im Alzheimer-Krankheitsbehandlungsmarkt
- Im Juni 2021 erteilte die US Food and Drug Administration (FDA) der Aducanumab (Aduhelm) eine beschleunigte Zulassung, die erste krankheitsmodifizierende Therapie, die in fast zwei Jahrzehnten Amyloid Beta Plaques in der Alzheimer-Krankheit anvisiert. Diese Genehmigung markierte eine große Verschiebung gegenüber krankheitsmodifizierenden Behandlungen statt nur symptomatischen Managements
- Im Januar 2023 erteilte die FDA eine beschleunigte Zulassung zu Lecanemab (Leqembi) für die frühe Alzheimer-Krankheit, basierend auf ihrer Fähigkeit, amyloide Plaques und langsamen kognitiven Rückgang in klinischen Studien zu reduzieren. Dies war ein Durchbruch in der antiamyloid monoklonalen Antikörpertherapie
- Im Juli 2023 konvertierte die FDA Lecanemab (Leqembi) von der beschleunigten Zulassung zur traditionellen vollständigen Zulassung, so dass es das erste vollständig zugelassene Medikament, das gezeigt wird, um den Fortschritt der Alzheimer-Krankheit zu verlangsamen, indem es die zugrunde liegende Pathologie anvisiert
- Im Juli 2024 genehmigte die FDA Donanemab (Kisunla) für die frühe symptomatische Alzheimer-Krankheit und lieferte eine weitere Amyloid-Targeting-Therapie, die klinisch aussagekräftige Verlangsamung des Krankheitsverlaufs in Phase-III-Studien zeigte.
- Im November 2024 erhielt Lecanemab regulatorische Zulassungen in weiteren globalen Märkten, darunter Südkorea und Mexiko, und erweiterte den Zugang zur krankheitsmodifizierenden Alzheimer-Therapie über die USA hinaus.
- Im Oktober 2025 genehmigte Health Canada Lecanemab (Leqembi) für die frühe Alzheimer-Krankheit und markiert eine weitere globale Einführung von Anti-Amyloid-Therapien, die den Krankheitsverlauf ansprechen, anstatt Symptome
- Im August 2025 aktualisierte die US-FDA die Anleitung für die Lecanemab-Wartungstherapie und ermöglichte eine kontinuierliche Dosierung nach der Erstbehandlung, um amyloid Reduktion und langfristigen klinischen Nutzen bei frühen Alzheimer-Patienten zu erhalten
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Inhaltsverzeichnis
1 EINLEITUNG
1.1 Ziele der Studie
1.2 MARKTDEFINITION
1.3 ÜBERBLICK ÜBER DEN GLOBALEN MARKT FÜR DIE BEHANDLUNG DER ALZHEIMER-KRANKHEIT
1.4 WÄHRUNG UND PREISE
1.5 BESCHRÄNKUNG
1.6 ABGEDECKTE MÄRKTE
2. Marktsegmentierung
2.1 WICHTIGSTE ERKENNTNISSE
2.2 Erreichen der globalen Marktgröße für die Behandlung der Alzheimer-Krankheit
2.2.1 Lieferantenpositionierungsraster
2.2.2 Technologie-Lebenszykluskurve
2.2.3 Datenvalidierungsmodell für Stativ
2.2.4 MARKTÜBERSICHT
2.2.5 Multivariate Modellierung
2.2.6 Analyse von oben nach unten
2.2.7 Herausforderungsmatrix
2.2.8 Anwendungsabdeckungsraster
2.2.9 MESSSTANDARDS
2.2.10 ANALYSE DER ANBIETERANTEILSVERHÄLTNISSE
2.2.11 EPIDEMIOLOGISCHE MODELLIERUNG
2.2.12 DATENPUNKTE AUS WICHTIGEN PRIMÄRINTERVIEWS
2.2.13 DATENPUNKTE AUS WICHTIGEN SEKUNDÄRDATENBANKEN
2.3 WELTWEITER MARKT FÜR DIE BEHANDLUNG DER ALZHEIMER-KRANKHEIT: FORSCHUNGSÜBERSICHT
2.4 ANNAHMEN
3. ZUSAMMENFASSUNG
4 PREMSUM-EINBLICKE
4.1 Porters Fünf-Kräfte-Modell
4.2 PESTEL-ANALYSE
5 EPIDEMIOLOGIE
5.1 Häufigkeit aller Fälle nach Geschlecht
5.2 BEHANDLUNGSRATE
5.3 STERBLICHTRETTUNG
5.4 Modell zur Verbesserung der Medikamentenadhärenz und des Therapiewechsels
5.5 Behandlungserfolgsraten der Patienten
6 Brancheneinblicke
6.1 Patentanalyse
6.2 Medikamentenbehandlungsrate in reifen Märkten
6.3 Demografische Trends: Auswirkungen auf alle Inzidenzraten
6.4 Patientenflussdiagramm
6.5 WICHTIGE PREISSTRATEGIEN
6.6 WICHTIGSTE STRATEGIEN ZUR PATIENTENREGISTRIERUNG
6.7 Interviews mit Neurologen
6.8 Interviews mit einem Genetikspezialisten
6.9 Weitere KOL-Momentaufnahmen
7. REGULATORISCHES SZENARIO
7.1 FDA-Zulassungen
7.2 EMA-Zulassungen
8 Fusionen und Übernahmen
8.1 LIZENZIERUNG
8.2 Vermarktungsvereinbarungen
9 PIPELINE-ANALYSE
9.1 Klinische Studien und Phasenanalyse
9.2 Pipeline für die medikamentöse Therapie
9.3 PHASE III KANDIDATEN
9.3.1 AGB101
9.3.2 BDPO-1603
9.3.3 GANETENERUMAB
9.3.4 GV-871
9.3.5 LECANEMAB
9.3.6 ANDERE
9.4 PHASE-II-KANDIDATEN
9.4.1 ATUZAGINISTAT
9.4.2 AZELIRAGON
9.4.3 Blarcamesin
9.4.4 BREXIPRAZOL
9.4.5 NABILONE
9.4.6 ANDERE
9.5 PHASE-I-KANDIDATEN
9.5.1 AVP-786
9.5.2 ANDERE
9.6 ANDERE (PRÄKLINISCHE UND FORSCHUNGS-)
10 MARKTÜBERSICHT
10.1 FAHRER
10.2 FESSELN
10.3 CHANCE
10.4 HERAUSFORDERUNGEN
11. WELTWEITER MARKT FÜR DIE BEHANDLUNG DER ALZHEIMER-KRANKHEIT, NACH BEHANDLUNGSART
11.1 ÜBERSICHT
11.2 MEDIKAMENTE
11.2.1 Cholinesterasehemmer
11.2.1.1. DURCH DROGEN
11.2.1.1.1. DONEPEZIL
11.2.1.1.1.1 MARKTWERT (Mio. USD)
11.2.1.1.1.2 MARKTVOLUMEN (SU)
11.2.1.1.1.3 DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
11.2.1.1.2. Rivastigmin
11.2.1.1.2.1 MARKTWERT (Mio. USD)
11.2.1.1.2.2 MARKTVOLUMEN (SU)
11.2.1.1.2.3 DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
11.2.1.1.3. GALANTAMIN
11.2.1.1.3.1 MARKTWERT (Mio. USD)
11.2.1.1.3.2 MARKTVOLUMEN (SU)
11.2.1.1.3.3 DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
11.2.1.1.4. ANDERE
11.2.1.2. Nach Arzneimitteltyp
11.2.1.2.1. Generika
11.2.1.2.2. MARKENPRODUKTE
11.2.1.2.2.1 ARICEPT
11.2.1.2.2.1.1. MARKTWERT (Mio. USD)
11.2.1.2.2.1.2. MARKTVOLUMEN (SU)
11.2.1.2.2.1.3. DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
11.2.1.2.2.2 EXELON
11.2.1.2.2.2.1. MARKTWERT (Mio. USD)
11.2.1.2.2.2.2. MARKTVOLUMEN (SU)
11.2.1.2.2.2.3. DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
11.2.1.2.2.3 RAZADYNE
11.2.1.2.2.3.1. MARKTWERT (Mio. USD)
11.2.1.2.2.3.2. MARKTVOLUMEN (SU)
11.2.1.2.2.3.3. DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
11.2.1.2.2.4 ANDERE
11.2.2 NMDA-ANTAGONIST (MEMANTIN)
11.2.2.1.1. MARKTWERT (Mio. USD)
11.2.2.1.2. MARKTVOLUMEN (SU)
11.2.2.1.3. DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
11.2.3 ADUCANUMAB
11.2.3.1.1. MARKTWERT (Mio. USD)
11.2.3.1.2. MARKTVOLUMEN (SU)
11.2.3.1.3. DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
11.2.4 Anxiolytika
11.2.4.1. DURCH DROGEN
11.2.4.1.1. Lorazepam
11.2.4.1.1.1 MARKTWERT (Mio. USD)
11.2.4.1.1.2 MARKTVOLUMEN (SU)
11.2.4.1.1.3 DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
11.2.4.1.2. OXAZEPAM
11.2.4.1.2.1 MARKTWERT (Mio. USD)
11.2.4.1.2.2 MARKTVOLUMEN (SU)
11.2.4.1.2.3 DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
11.2.4.1.3. ANDERE
11.2.4.2. Nach Arzneimitteltyp
11.2.4.2.1. GENERIKA
11.2.4.2.2. MARKENPRODUKTE
11.2.4.2.2.1 TRAPEX
11.2.4.2.2.1.1. MARKTWERT (Mio. USD)
11.2.4.2.2.1.2. MARKTVOLUMEN (SU)
11.2.4.2.2.1.3. DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
11.2.4.2.2.2 SERAX
11.2.4.2.2.2.1. MARKTWERT (Mio. USD)
11.2.4.2.2.2.2. MARKTVOLUMEN (SU)
11.2.4.2.2.2.3. DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
11.2.4.2.2.3 ANDERE
11.2.5 ANTIDEPRESSIVA
11.2.5.1. DURCH DROGEN
11.2.5.1.1. CITALOPRAM
11.2.5.1.1.1 MARKTWERT (Mio. USD)
11.2.5.1.1.2 MARKTVOLUMEN (SU)
11.2.5.1.1.3 DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
11.2.5.1.2. PAROXETIN
11.2.5.1.2.1 MARKTWERT (Mio. USD)
11.2.5.1.2.2 MARKTVOLUMEN (SU)
11.2.5.1.2.3 DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
11.2.5.1.3. ESCITALOPRAM
11.2.5.1.3.1 MARKTWERT (Mio. USD)
11.2.5.1.3.2 MARKTVOLUMEN (SU)
11.2.5.1.3.3 DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
11.2.5.1.4. MIRTAZAPIN
11.2.5.1.4.1 MARKTWERT (Mio. USD)
11.2.5.1.4.2 MARKTVOLUMEN (SU)
11.2.5.1.4.3 DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
11.2.5.1.5. TRAZODON
11.2.5.1.5.1 MARKTWERT (Mio. USD)
11.2.5.1.5.2 MARKTVOLUMEN (SU)
11.2.5.1.5.3 DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
11.2.5.1.6. ANDERE
11.2.5.2. Nach Arzneimitteltyp
11.2.5.2.1. GENERIKA
11.2.5.2.2. MARKENPRODUKTE
11.2.5.2.2.1 AKARIN
11.2.5.2.2.1.1. MARKTWERT (Mio. USD)
11.2.5.2.2.1.2. MARKTVOLUMEN (SU)
11.2.5.2.2.1.3. DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
11.2.5.2.2.2 PAXIL
11.2.5.2.2.2.1. MARKTWERT (Mio. USD)
11.2.5.2.2.2.2. MARKTVOLUMEN (SU)
11.2.5.2.2.2.3. DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
11.2.5.2.2.3 LEXAPRO
11.2.5.2.2.3.1. MARKTWERT (Mio. USD)
11.2.5.2.2.3.2. MARKTVOLUMEN (SU)
11.2.5.2.2.3.3. DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
11.2.5.2.2.4 REMERON
11.2.5.2.2.4.1. MARKTWERT (Mio. USD)
11.2.5.2.2.4.2. MARKTVOLUMEN (SU)
11.2.5.2.2.4.3. DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
11.2.5.2.2.5 DESYREL
11.2.5.2.2.5.1. MARKTWERT (Mio. USD)
11.2.5.2.2.5.2. MARKTVOLUMEN (SU)
11.2.5.2.2.5.3. DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
11.2.5.2.2.6 ANDERE
11.2.5.3. Nach Arzneimitteltyp
11.2.5.3.1. GENERIKA
11.2.5.3.2. MARKENPRODUKTE
11.2.5.3.2.1 CELEXA
11.2.5.3.2.1.1. MARKTWERT (Mio. USD)
11.2.5.3.2.1.2. MARKTVOLUMEN (SU)
11.2.5.3.2.1.3. DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
11.2.5.3.2.2 AROPAX
11.2.5.3.2.2.1. MARKTWERT (Mio. USD)
11.2.5.3.2.2.2. MARKTVOLUMEN (SU)
11.2.5.3.2.2.3. DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
11.2.5.3.2.3 LEXAPRO
11.2.5.3.2.3.1. MARKTWERT (Mio. USD)
11.2.5.3.2.3.2. MARKTVOLUMEN (SU)
11.2.5.3.2.3.3. DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
11.2.5.3.2.4 MIRATAZ
11.2.5.3.2.4.1. MARKTWERT (Mio. USD)
11.2.5.3.2.4.2. MARKTVOLUMEN (SU)
11.2.5.3.2.4.3. DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
11.2.5.3.2.5 ANDERE
11.2.6 Antipsychotika
11.2.6.1. DURCH DROGEN
11.2.6.1.1. ARIPIPRAZOL
11.2.6.1.1.1 MARKTWERT (Mio. USD)
11.2.6.1.1.2 MARKTVOLUMEN (SU)
11.2.6.1.1.3 DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
11.2.6.1.2. HALOPERIDOL
11.2.6.1.2.1 MARKTWERT (Mio. USD)
11.2.6.1.2.2 MARKTVOLUMEN (SU)
11.2.6.1.2.3 DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
11.2.6.1.3. OLANZAPIN
11.2.6.1.3.1 MARKTWERT (Mio. USD)
11.2.6.1.3.2 MARKTVOLUMEN (SU)
11.2.6.1.3.3 DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
11.2.6.1.4. Risperidon
11.2.6.1.4.1 MARKTWERT (Mio. USD)
11.2.6.1.4.2 MARKTVOLUMEN (SU)
11.2.6.1.4.3 DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
11.2.6.1.5. ANDERE
11.2.6.2. Nach Arzneimitteltyp
11.2.6.2.1. GENERIKA
11.2.6.2.2. MARKENPRODUKTE
11.2.6.2.2.1 ABILIFY
11.2.6.2.2.1.1. MARKTWERT (Mio. USD)
11.2.6.2.2.1.2. MARKTVOLUMEN (SU)
11.2.6.2.2.1.3. DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
11.2.6.2.2.2 HALODOL
11.2.6.2.2.2.1. MARKTWERT (Mio. USD)
11.2.6.2.2.2.2. MARKTVOLUMEN (SU)
11.2.6.2.2.2.3. DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
11.2.6.2.2.3 ZYPREXA
11.2.6.2.2.3.1. MARKTWERT (Mio. USD)
11.2.6.2.2.3.2. MARKTVOLUMEN (SU)
11.2.6.2.2.3.3. DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
11.2.6.2.2.4 RISPERDAL
11.2.6.2.2.4.1. MARKTWERT (Mio. USD)
11.2.6.2.2.4.2. MARKTVOLUMEN (SU)
11.2.6.2.2.4.3. DURCHSCHNITTLICHER VERKAUFSPREIS (USD)
11.2.6.2.2.5 ANDERE
11.2.7 ANDERE
11.3 THERAPIE
11.3.1 Kognitive Stimulationstherapie (KST)
11.3.2 KOGNITIVE REHABILITATION
11.3.3 ANDERE
12 WELTWEITER MARKT FÜR DIE BEHANDLUNG DER ALZHEIMER-KRANKHEIT, NACH VERABREICHUNGSWEG
12.1 ÜBERSICHT
12.2 MÜNDLICH
12.2.1 Feste orale Arzneimittel
12.2.1.1. Tabletten
12.2.1.2. KAPSELN
12.2.1.3. PULVER
12.2.1.4. TABLETTEN
12.2.1.5. ANDERE
12.2.2 Flüssige orale Arzneimittel
12.2.2.1. SIRUPFE
12.2.2.2. LÖSUNGEN
12.2.2.3. ANDERE
12.2.3 Halbfeste orale Arzneimittel
12.2.3.1. GELS
12.2.3.2. EMULSIONEN
12.2.3.3. ELIXIERE
12.2.3.4. ANDERE
12.3 TOPISCH
12.4 PARENTERAL
12.4.1 INTRAVENÖS
12.4.2 Subkutan
12.4.3 ANDERE
13 WELTWEITER MARKT FÜR DIE BEHANDLUNG DER ALZHEIMERKRANKHEIT, NACH ENDVERBRAUCHER
13.1 ÜBERSICHT
13.2 KRANKENHÄUSER
13.3 SPEZIALKLINIKEN
13.4 Häusliche Pflege
13.5 ANDERE
14. WELTWEITER MARKT FÜR DIE BEHANDLUNG DER ALZHEIMER-KRANKHEIT, NACH VERTRIEBSKANAL
14.1 ÜBERSICHT
14.2 Krankenhausapotheke
14.3 Einzelhandelsapotheke
14.4 Online-Apotheke
14.5 ANDERE
15 WELTWEITER MARKT FÜR DIE BEHANDLUNG DER ALZHEIMER-KRANKHEIT, NACH GEOGRAFIE
15.1 WELTWEITER MARKT FÜR DIE BEHANDLUNG DER ALZHEIMER-KRANKHEIT (ALLE OBEN GENANNTEN SEGMENTIERUNGEN WERDEN IN DIESEM KAPITEL NACH LÄNDERN DARGESTELLT)
15.2 Nordamerika
15.2.1 US
15.2.1.1. US-Markt für die Behandlung von Alzheimer, nach Art
15.2.1.2. US-Markt für die Behandlung von Alzheimer, nach Anwendungsgebiet
15.2.1.3. US-Markt für die Behandlung von Alzheimer, nach Quelle
15.2.1.4. US-MARKT FÜR DIE BEHANDLUNG DER ALZHEIMERKRANKHEIT, NACH ENDVERBRAUCHER
15.2.2 KANADA
15.2.3 MEXIKO
15.2.4 DOMINIKANISCHE REPUBLIK
15.2.5 JAMAICA
15.2.6 Panama
15.3 EUROPA
15.3.1 DEUTSCHLAND
15.3.2 FRANKREICH
15.3.3 Vereinigtes Königreich
15.3.4 UNGARN
15.3.5 LITAUEN
15.3.6 ÖSTERREICH
15.3.7 IRLAND
15.3.8 NORWEGEN
15.3.9 POLEN
15.3.10 ITALIEN
15.3.11 SPANIEN
15.3.12 RUSSLAND
15.3.13 Türkei
15.3.14 NIEDERLANDE
15.3.15 SCHWEIZ
15.3.16 Übriges Europa
15.4 ASIEN-PAZIFIK
15.4.1 JAPAN
15.4.2 CHINA
15.4.3 TAIWAN
15.4.4 SÜDKOREA
15.4.5 INDIEN
15.4.6 AUSTRALIEN
15.4.7 SINGAPUR
15.4.8 THAILAND
15.4.9 MALAYSIA
15.4.10 INDONESIEN
15.4.11 PHILIPPINEN
15.4.12 VIETNAM
15.4.13 ÜBRIGER ASIEN-PAZIFIK
15.5 SÜDAMERIKA
15.5.1 BRASILIEN
15.5.2 ECUADOR
15.5.3 CHILE
15.5.4 KOLUMBIEN
15.5.5 VENEZUELA
15.5.6 ARGENTINIEN
15.5.7 PERU
15.5.8 CURAÇAO
15.5.9 PARAGUAY
15.5.10 URUGUAY
15.5.11 TRINIDAD UND TOBAGO
15.5.12 RESTLICHES SÜDAMERIKA
15.6 Naher Osten und Afrika
15.6.1 SÜDAFRIKA
15.6.2 SAUDI-ARABIEN
15.6.3 VAE
15.6.4 ÄGYPTEN
15.6.5 KUWAIT
15.6.6 ISRAEL
15.6.7 BOLIVIEN
15.6.8 Übriger Naher Osten und Afrika
15.7 WICHTIGSTE ERGEBNISSE: NACH WICHTIGEN LÄNDERN
16. Globaler Markt für die Behandlung von Alzheimer: SWOT- und DBMR-Analyse
17. Globaler Markt für Alzheimer-Behandlungen, Unternehmenslandschaft
17.1 UNTERNEHMENSAKTIENANALYSE: WELTWEIT
17.2 AKTIENANALYSE: NORDAMERIKA
17.3 AKTIENANALYSE: EUROPA
17.4 AKTIENANALYSE: ASIEN-PAZIFIK
17.5 Fusionen und Übernahmen
17.6 PRODUKTENTWICKLUNG & ZULASSUNGEN
17.7 ERWEITERUNGEN
17.8 RECHTLICHE ÄNDERUNGEN
17.9 Partnerschaften und andere strategische Entwicklungen
18. WELTWEITER MARKT FÜR DIE BEHANDLUNG DER ALZHEIMER-KRANKHEIT, UNTERNEHMENSPROFIL
18.1 EISAI INC
18.1.1 Unternehmensübersicht
18.1.2 Umsatzanalyse
18.1.3 GEOGRAFISCHE PRÄSENZ
18.1.4 PRODUKTPORTFOLIO
18.1.5 Aktuelle Entwicklungen
18.2 AUROBINDO PHARMACEUTICALS
18.3 CADILA HEALTHCARE
18.3.1 Unternehmensübersicht
18.3.2 Umsatzanalyse
18.3.3 GEOGRAFISCHE PRÄSENZ
18.3.4 PRODUKTPORTFOLIO
18.3.5 Aktuelle Entwicklungen
18.4 DR REDDY LABORATORIES
18.4.1 Unternehmensübersicht
18.4.2 Umsatzanalyse
18.4.3 GEOGRAFISCHE PRÄSENZ
18.4.4 PRODUKTPORTFOLIO
18.4.5 Aktuelle Entwicklungen
18.5 CIPLA, INC
18.5.1 UNTERNEHMENSÜBERSICHT
18.5.2 Umsatzanalyse
18.5.3 GEOGRAFISCHE PRÄSENZ
18.5.4 PRODUKTPORTFOLIO
18.5.5 Aktuelle Entwicklungen
18.6 LUPIN PHARMACEUTICALS
18.6.1 Unternehmensübersicht
18.6.2 Umsatzanalyse
18.6.3 GEOGRAFISCHE PRÄSENZ
18.6.4 PRODUKTPORTFOLIO
18.6.5 Aktuelle Entwicklungen
18.7 SANDOZ INTERNATIONAL GMBH
18.7.1 Unternehmensübersicht
18.7.2 Umsatzanalyse
18.7.3 GEOGRAFISCHE PRÄSENZ
18.7.4 PRODUKTPORTFOLIO
18.7.5 Aktuelle Entwicklungen
18.8 SUN PHARMACEUTICALS
18.8.1 Unternehmensübersicht
18.8.2 Umsatzanalyse
18.8.3 GEOGRAFISCHE PRÄSENZ
18.8.4 PRODUKTPORTFOLIO
18.8.5 Aktuelle Entwicklungen
18.9 PRINSTON INC
18.9.1 UNTERNEHMENSÜBERSICHT
18.9.2 Umsatzanalyse
18.9.3 GEOGRAFISCHE PRÄSENZ
18.9.4 PRODUKTPORTFOLIO
18.9.5 Aktuelle Entwicklungen
18.1 Novartis
18.10.1 UNTERNEHMENSÜBERSICHT
18.10.2 Umsatzanalyse
18.10.3 GEOGRAFISCHE PRÄSENZ
18.10.4 PRODUKTPORTFOLIO
18.10.5 Aktuelle Entwicklungen
18.11 AMNEAL PHARMAZEUTIKA
18.11.1 Unternehmensübersicht
18.11.2 Umsatzanalyse
18.11.3 GEOGRAFISCHE PRÄSENZ
18.11.4 PRODUKTPORTFOLIO
18.11.5 Aktuelle Entwicklungen
18.12 JOHNSON & JOHNOSN
18.12.1 Unternehmensübersicht
18.12.2 Umsatzanalyse
18.12.3 GEOGRAFISCHE PRÄSENZ
18.12.4 PRODUKTPORTFOLIO
18.12.5 Aktuelle Entwicklungen
18.13 ABBVIE
18.13.1 Unternehmensübersicht
18.13.2 Umsatzanalyse
18.13.3 GEOGRAFISCHE PRÄSENZ
18.13.4 PRODUKTPORTFOLIO
18.13.5 Aktuelle Entwicklungen
18.14 CELLTRION PHARMACEUTICALS
18.14.1 Unternehmensübersicht
18.14.2 Umsatzanalyse
18.14.3 GEOGRAFISCHE PRÄSENZ
18.14.4 PRODUKTPORTFOLIO
18.14.5 Aktuelle Entwicklungen
18.15 HIKMA PHARMAZEUTIKA
18.15.1 UNTERNEHMENSÜBERSICHT
18.15.2 Umsatzanalyse
18.15.3 GEOGRAFISCHE PRÄSENZ
18.15.4 PRODUKTPORTFOLIO
18.15.5 Aktuelle Entwicklungen
18.16 ALEMBIC PHARMA LTD
18.16.1 Unternehmensübersicht
18.16.2 Umsatzanalyse
18.16.3 GEOGRAFISCHE PRÄSENZ
18.16.4 PRODUKTPORTFOLIO
18.16.5 Aktuelle Entwicklungen
18.17 BIOGEN INC
18.17.1 Unternehmensübersicht
18.17.2 Umsatzanalyse
18.17.3 GEOGRAFISCHE PRÄSENZ
18.17.4 PRODUKTPORTFOLIO
18.17.5 Aktuelle Entwicklungen
18.18 Novartis AG
18.18.1 Unternehmensübersicht
18.18.2 Umsatzanalyse
18.18.3 GEOGRAFISCHE PRÄSENZ
18.18.4 PRODUKTPORTFOLIO
18.18.5 Aktuelle Entwicklungen
18.19 PFIZER INC.
18.19.1 Unternehmensübersicht
18.19.2 Umsatzanalyse
18.19.3 GEOGRAFISCHE PRÄSENZ
18.19.4 PRODUKTPORTFOLIO
18.19.5 Aktuelle Entwicklungen
18.2 ELI LILLY UND UNTERNEHMEN
18.20.1 UNTERNEHMENSÜBERSICHT
18.20.2 Umsatzanalyse
18.20.3 GEOGRAFISCHE PRÄSENZ
18.20.4 PRODUKTPORTFOLIO
18.20.5 Aktuelle Entwicklungen
18.21 BRISTOL-MYERS SQUIBB COMPANY
18.21.1 UNTERNEHMENSÜBERSICHT
18.21.2 Umsatzanalyse
18.21.3 GEOGRAFISCHE PRÄSENZ
18.21.4 PRODUKTPORTFOLIO
18.21.5 Aktuelle Entwicklungen
18.22 F. HOFFMANN LA ROCHE
18.22.1 Unternehmensübersicht
18.22.2 Umsatzanalyse
18.22.3 GEOGRAFISCHE PRÄSENZ
18.22.4 PRODUKTPORTFOLIO
18.22.5 Aktuelle Entwicklungen
18.23 BOEHRINGER INGELHEIM INTERNATIONAL GMBH
18.23.1 UNTERNEHMENSÜBERSICHT
18.23.2 Umsatzanalyse
18.23.3 GEOGRAFISCHE PRÄSENZ
18.23.4 PRODUKTPORTFOLIO
18.23.5 Aktuelle Entwicklungen
18.24 VIATRIS INC.
18.24.1 UNTERNEHMENSÜBERSICHT
18.24.2 Umsatzanalyse
18.24.3 GEOGRAFISCHE PRÄSENZ
18.24.4 PRODUKTPORTFOLIO
18.24.5 Aktuelle Entwicklungen
18.25 OTSUKA HOLDINGS
18.25.1 UNTERNEHMENSÜBERSICHT
18.25.2 Umsatzanalyse
18.25.3 GEOGRAFISCHE PRÄSENZ
18.25.4 PRODUKTPORTFOLIO
18.25.5 Aktuelle Entwicklungen
18.26 GLAXOSMITHKLINE
18.26.1 UNTERNEHMENSÜBERSICHT
18.26.2 Umsatzanalyse
18.26.3 GEOGRAFISCHE PRÄSENZ
18.26.4 PRODUKTPORTFOLIO
18.26.5 Aktuelle Entwicklungen
18.27 UCB
18.27.1 Unternehmensübersicht
18.27.2 Umsatzanalyse
18.27.3 GEOGRAFISCHE PRÄSENZ
18.27.4 PRODUKTPORTFOLIO
18.27.5 Aktuelle Entwicklungen
18.28 AGENEBIO
18.28.1 UNTERNEHMENSÜBERSICHT
18.28.2 Umsatzanalyse
18.28.3 GEOGRAFISCHE PRÄSENZ
18.28.4 PRODUKTPORTFOLIO
18.28.5 Aktuelle Entwicklungen
18.29 QUINCE ETHERAPEUTIK
18.29.1 UNTERNEHMENSÜBERSICHT
18.29.2 Umsatzanalyse
18.29.3 GEOGRAFISCHE PRÄSENZ
18.29.4 PRODUKTPORTFOLIO
18.29.5 Aktuelle Entwicklungen
18.3 AVANIR PHARMACEUTICALS
18.30.1 UNTERNEHMENSÜBERSICHT
18.30.2 Umsatzanalyse
18.30.3 GEOGRAFISCHE PRÄSENZ
18.30.4 PRODUKTPORTFOLIO
18.30.5 Aktuelle Entwicklungen
*HINWEIS: Die aufgeführten Unternehmen sind nicht vollständig und entsprechen den Anforderungen unserer vorherigen Kunden. Wir analysieren über 100 Unternehmen in unserer Studie; daher kann die Liste auf Anfrage geändert oder ersetzt werden.
19 VERWANDTE BERICHTE
20. SCHLUSSFOLGERUNG
21. Fragebogen
22 ÜBER DATA BRIDGE MARKTFORSCHUNG

Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











