


Globaler Markt für Enteisungsbeschichtungen, nach Substrat (Metalle, Glas, Beton und Keramik), Endverbrauchsbranche (Automobil- und Transportwesen, Erneuerbare Energien, Kommunikationsausrüstung, Bauwesen, Sonstige) Land (USA, Kanada, Mexiko, Deutschland, Schweden, Polen, Dänemark, Italien, Großbritannien, Frankreich, Spanien, Niederlande, Belgien, Schweiz, Türkei, Russland, Übriges Europa, Japan, China, Indien, Südkorea, Neuseeland, Vietnam, Australien, Singapur, Malaysia, Thailand, Indonesien, Philippinen, Übriges Asien-Pazifik, Brasilien, Argentinien, Übriges Südamerika, VAE, Saudi-Arabien, Oman, Katar, Kuwait, Südafrika, Übriger Naher Osten und Afrika) Branchentrends und Prognose bis 2029.
Was ist die Anti-Icing Coating Markt Größe und Wachstum Rate
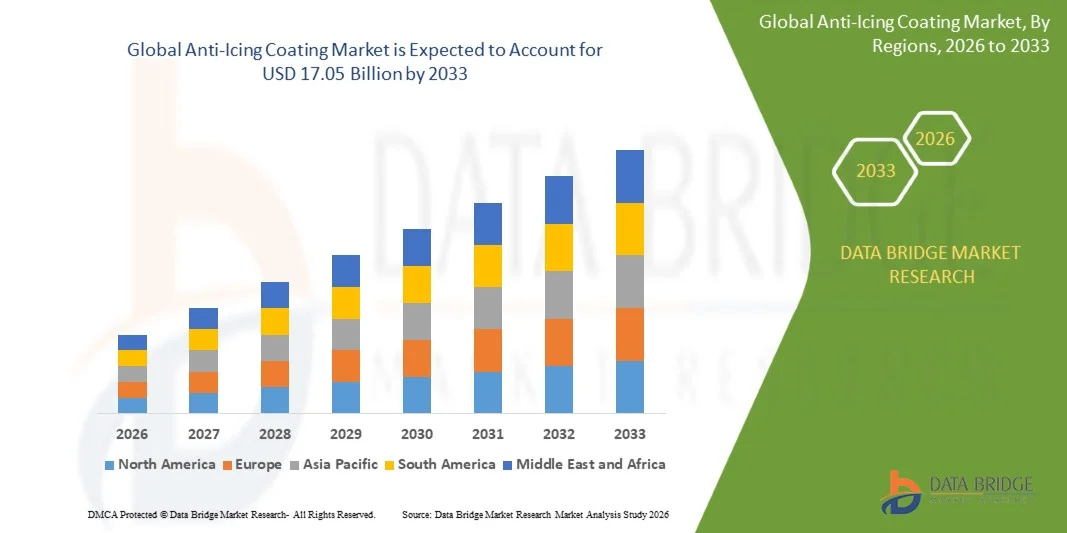
- Nach der Analyse von Data Bridge Market Research wurde die globale Anti-Eising-Coating-Marktgröße bei2,75 Milliarden USD im Jahr 2025und wird voraussichtlich erreichen17,05 Milliarden USD bis 2033, beiCAGR von 25,62%während des Prognosezeitraums
- Das Marktwachstum wird größtenteils durch den zunehmenden Bedarf an Sicherheit und operativer Effizienz in kaltklimatischen Umgebungen in den Bereichen Verkehr, Luft- und Raumfahrt und Industrie, die Einführung fortschrittlicher Anti-Eising-Beschichtungen
- Darüber hinaus werden zunehmende Investitionen in den Bereichen Erneuerbare Energieinfrastruktur, Luftfahrt und Automotive in Verbindung mit regulatorischen Standards zur Eisverhütung auf kritischen Oberflächen als wesentliche Lösungen zur Minimierung von Ausfallzeiten und Wartungskosten eingesetzt. Diese konvergierenden Faktoren beschleunigen die Einführung von Anti-Eising-Technologien, wodurch das Wachstum der Industrie deutlich erhöht wird
Was sind die großen Takeaways des Anti-Icing Coating Market
- Antieisbeschichtungen sind spezialisierte Oberflächenbehandlungen, die darauf abzielen, die Eisbildung auf kritischen Oberflächen wie Flugzeugflügel, Windturbinenschaufeln, Fahrzeugen und Industrieanlagen zu verhindern. Diese Beschichtungen verbessern die Betriebssicherheit, reduzieren Wartungsanforderungen und verbessern die Energieeffizienz in mehreren Anwendungen
- Die eskalierende Nachfrage nach Antieisbeschichtungen wird in erster Linie durch zunehmende Sicherheitsregelungen, steigendes Bewusstsein für betriebliche Gefahren durch Eisansammlung und technologische Fortschritte in Beschichtungsmaterialien, die dauerhafte, umweltverträgliche und leistungsstarke Lösungen für Industrie-, Transport- und Energiesektoren bieten, gefördert.
- Nordamerika dominierte den Antieisbeschichtungsmarkt mit einem Anteil von rund 35%im Jahr 2025, aufgrund strenger Sicherheitsvorschriften, weit verbreiteter Einführung fortschrittlicher Transportsysteme und der Präsenz führender Automobil- und Luftfahrthersteller
- Asia-Pacific wird voraussichtlich die am schnellsten wachsende Region im Anti-Eising-Coating-Markt während der Prognosezeit durch eine rasche Industrialisierung, steigende Infrastrukturentwicklung und technologische Fortschritte in Ländern wie China, Japan und Indien sein.
- Das Segment Metalle dominierte den Markt mit einem Marktanteil von 46,1% im Jahr 2025, aufgrund seiner umfangreichen Anwendung in Automobil-, Luft- und Industriemaschinen, wo Metalloberflächen sehr anfällig für Eisansammlungen sind. Metalloberflächen, die mit Anti-Eising-Lösungen beschichtet sind, bieten verbesserte Betriebseffizienz und Sicherheit, verhindern mechanische Ausfälle und reduzieren Ausfallzeiten in kalten Umgebungen
Report Scope und Anti-Icing Coating Market Segmentation
|
Attribute |
Anti-Icing Coating Key Market Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert wurden, auch eingehende Expertenanalyse, Preisanalyse, Markenanteilsanalyse, Verbraucherumfrage, Demographieanalyse, Supply Chain Analyse, Wertschöpfungskettenanalyse, Rohstoff-/Verbrauchsübersicht, Herstellerauswahlkriterien, PESTLE Analyse, Porter Analysis und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Anti-Icing Coating Market
„Rising Adoption von Anti-Icing Coatings in Luftfahrt- und Erneuerbaren Energiesektoren“
- Ein wesentlicher Trend im Anti-Eisen-Beschichtungsmarkt ist die zunehmende Annahme dieser Beschichtungen in der Luftfahrt- und Erneuerbare-Energien-Industrie, die durch die Notwendigkeit zur Aufrechterhaltung der betrieblichen Effizienz und Sicherheit bei rauen Wetterbedingungen getrieben wird. Diese Beschichtungen ermöglichen es Flugzeugen, Windenergieanlagen und kritische Infrastrukturen, mit reduzierter Ausfallzeit und verbesserter Haltbarkeit während Schnee-, Eis- und Frostereignissen zu arbeiten.
- Zum Beispiel liefert 3M fortschrittliche Antieisbeschichtungen für Flugzeugbauteile, die eine Eisansammlung an Flügeln und Motoreinläufen verhindern, die Flugsicherheit verbessern und die Enteisungswende an Flughäfen reduzieren. Solche Lösungen werden zunehmend in kommerzielle und Verteidigungsfluggesellschaften integriert
- Windenergieunternehmen setzen Antieisbeschichtungen auf Turbinenschaufeln ein, um den Eisaufbau zu verhindern, wodurch die Energieleistung und die Wartungskosten reduziert werden. Unternehmen wie GE Renewable Energy setzen diese Beschichtungen in kaltklimatische Windparks ein, um eine einheitliche Stromerzeugung zu gewährleisten
- Der Transportsektor erforscht Anti-Eising-Lösungen für Eisenbahn- und Straßeninfrastrukturen, bei denen Beschichtungen auf Schienen und Brücken eisbedingte Unfälle und Betriebsverzögerungen minimieren. Dieser Trend ermutigt die breitere Akzeptanz von Technologien im Bereich der Schutzoberflächen im gesamten Bauwesen.
- Der maritime Betrieb profitiert auch von Anti-Eisbeschichtungen, insbesondere für Schiffsdecks und Offshore-Plattformen, die extrem kalten Bedingungen ausgesetzt sind. Die Annahme in diesem Sektor unterstützt sicherere und zuverlässigere marine Operationen in polaren und subpolaren Regionen
- Antieisungsbeschichtungen werden zunehmend in automatisierte Wartungsstrategien integriert, bei denen die Vorhersage von Wettermodellen die Beschichtungsauftragszeiten informiert. Dieser Trend verstärkt die Bedeutung von Schutz-Oberflächenlösungen bei der Betriebsplanung und Risikominderung
Anti-Icing Coating Market Dynamics
Fahrer
„Erhöhte Nachfrage nach Sicherheit und Effizienz bei extremen Wetterbedingungen“
- Der zunehmende Bedarf an Betriebssicherheit und Effizienz in Industrien, die extrem kalten Bedingungen ausgesetzt sind, ist ein wichtiger Treiber für den Anti-Eisen-Beschichtungsmarkt. Diese Beschichtungen reduzieren eisbedingte Verzögerungen, erhöhen die Gerätesicherheit und minimieren das Risiko für Personal und Vermögenswerte
- So wendet Boeing beispielsweise Antieisbeschichtungen auf seinen Flugzeugflotten an, um einen sicheren Betrieb unter Einfrieren von Temperaturen zu gewährleisten, wodurch sowohl Flugsicherheit als auch Kraftstoffeffizienz verbessert werden. Solche Anwendungen sind entscheidend bei der Aufrechterhaltung von Flugplänen und der Einhaltung der Vorschriften
- Windenergiebetreiber nutzen Antieisbeschichtungen, um die Turbineneffizienz im Winter zu erhalten, wodurch mechanische Belastungen und Ausfallzeiten durch Eisbildung reduziert werden. Diese Nachfrage treibt Investitionen in langlebigere und wartungsarme Beschichtungslösungen voran
- Industriesektoren mit Außenanlagen, einschließlich Stromübertragungsleitungen und Speichertanks, setzen zunehmend Anti-Eisungsbeschichtungen ein, um Betriebsstörungen zu verhindern und Schäden an der Eisbelastung zu mindern. Die Beschichtungen verbessern die Sicherheitsprotokolle und gewährleisten die Kontinuität des Dienstes
- Die steigende Erwartung für unterbrechungsfreie industrielle Leistung in kalten Klimazonen verstärkt den Markt. Die Nachfrage nach Beschichtungen, die schnelles Eisvergießen mit langfristiger Haltbarkeit kombinieren, beeinflusst die Produktentwicklung und Adoptionstrends
Zurückhaltung/Challenge
„Hochproduktionskosten und technische Komplexität der Beschichtungen“
- Der Anti-Eising-Beschichtungsmarkt steht vor Herausforderungen aufgrund der technischen Komplexität bei der Formulierung von Beschichtungen, die der Eishaftung widerstehen, trotz harter Umweltbelastung. Diese ausgeklügelten Chemiker erhöhen die Herstellungskosten und begrenzen die Skalierbarkeit
- Zum Beispiel nutzt PPG Industries fortschrittliche polymere Formulierungen für Anti-Eising-Beschichtungen auf Luftfahrt- und Windenergieanlagenanwendungen, die eine präzise Kontrolle über Materialeigenschaften und spezialisierte Produktionsanlagen erfordern. Solche Anforderungen erhöhen die Produktionskosten und verlängern die Entwicklungszeiträume
- Die Gewährleistung einer langfristigen Haltbarkeit und Leistungsfähigkeit unter wiederholten Gefrierstich-Zyklen beinhaltet umfangreiche Tests und Qualitätssicherung, was die Betriebskosten weiter erhöht. Hersteller müssen Leistungsanforderungen mit Wirtschaftlichkeit ausgleichen, um wettbewerbsfähig zu bleiben
- Der Einsatz von seltenen oder leistungsstarken Materialien, einschließlich Fluorpolymeren und Nanokompositen, ergänzt die Komplexität und Preisvolatilität der Lieferkette. Diese Faktoren machen einen großflächigen Einsatz von Beschichtungen herausfordernder, insbesondere in kostensensitiven Industrieanwendungen
- Der Markt steht weiterhin vor Einschränkungen bei der Reduzierung der Produktionskosten, ohne die Beschichtungseffizienz zu beeinträchtigen. Diese Herausforderungen stellen kollektiv Druckhersteller vor, kostengünstige Lösungen zu innovieren und gleichzeitig Anti-Eising-Leistung und Zuverlässigkeit zu bewahren
Wie wird der Anti-Icing Coating Market segmentiert
Der Markt wird auf Basis der Substrat- und Endverwendungsindustrie segmentiert.
• Durch Substrat
Auf Basis des Substrats wird der Antieisungsbeschichtungsmarkt in Metalle, Glas, Beton und Keramik segmentiert. Das Segment Metalle dominierte 2025 den größten Marktanteil von 46,1 %, angetrieben durch seine umfangreiche Anwendung in Automobil-, Luft- und Industriemaschinen, wo Metalloberflächen sehr anfällig für Eisansammlungen sind. Metalloberflächen, die mit Anti-Eising-Lösungen beschichtet sind, bieten eine verbesserte Betriebseffizienz und Sicherheit, wodurch mechanische Ausfälle verhindert und Ausfallzeiten in kalten Umgebungen reduziert werden. Hersteller bevorzugen Metallsubstrate aufgrund ihrer strukturellen Verträglichkeit mit verschiedenen Anti-Eisungs-Formulierungen und der Fähigkeit, langfristige Haltbarkeit unter harten Wetterbedingungen zu erhalten. Die starke Integration von Antieisbeschichtungen mit schützenden und korrosionsbeständigen Schichten erhöht die Nachfrage in diesem Segment weiter.
Das Glassegment wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 beobachten, die durch steigende Anwendungen in Architekturfenstern, Automobilwindschutzscheiben und erneuerbaren Energiesektoren wie Solarpaneelen betrieben wird. Antieisungsbeschichtungen auf Glasoberflächen verhindern die Eisbildung unter Beibehaltung optischer Transparenz, was für Sichtbarkeit und Energieeffizienz entscheidend ist. Zu diesem Wachstum trägt eine zunehmende Annahme in intelligenten Gebäudedesigns und energieeffizienten Bauten bei, kombiniert mit staatlichen Anreizen für grüne Technologien. Glassubstrate, die mit hydrophoben oder superhydrophoben Anti-Eising-Lösungen beschichtet sind, bieten sowohl funktionale als auch ästhetische Vorteile, eine weitere Marktakzeptanz.
• Durch End-Use-Industrie
Auf Basis der Endverwendungsindustrie wird der Anti-Eising-Beschichtungsmarkt in Automotive und Transport, Erneuerbare Energien, Kommunikationsgeräte, Bau und andere segmentiert. Das Segment Automotive und Transport dominierte 2025 den größten Marktanteil, der von der kritischen Notwendigkeit, die Sicherheit des Fahrzeugs, die operative Effizienz und die Leistung unter eisigen und verschneiten Bedingungen zu gewährleisten, angetrieben wurde. Anti-Eisung Beschichtungen verbessern die Straßenverkehrssicherheit durch die Verhinderung von Eisbildung auf Windschutzscheiben, Sensoren, Spiegel und Fahrzeugaußenseite, was Unfälle und Wartungskosten reduziert. Die Integration von Smart-Care-Technologien mit Anti-Eisbeschichtungen verstärkt ihre Annahme, da Hersteller innovative Lösungen für strenge Sicherheitsanforderungen suchen. Auch starke Investitionen von führenden Automobil-OEM in kaltklimatischen Regionen tragen zur Dominanz des Segments bei.
Das Segment Erneuerbare Energien wird von 2026 bis 2033 am schnellsten CAGR erleben, das durch den zunehmenden Einsatz von Windenergieanlagen und Solarpaneelen in an Frost und Eis anfälligen Regionen gefördert wird. Die Eisansammlung an Turbinenschaufeln oder Solarpaneelen kann die Energieeffizienz deutlich reduzieren und zu Betriebsstillständen führen, was Anti-Eisen-Beschichtungen wesentlich macht. So stellen Unternehmen wie 3M fortschrittliche Beschichtungen zur Verfügung, die eine Eishaftung verhindern und eine einheitliche Stromerzeugung und eine geringere Wartung gewährleisten. Die weltweite Ausrichtung auf saubere Energielösungen, kombiniert mit staatlichen Anreizen für erneuerbare Energieinfrastruktur, treibt die rasche Annahme von Anti-Eising-Beschichtungen in diesem Sektor an.
Welche Region hält den größten Teil des Anti-Icing Coating Market
- Nordamerika dominierte den Anti-Eisen-Beschichtungsmarkt mit dem größten Umsatzanteil von rund 35 % im Jahr 2025, angetrieben durch strenge Sicherheitsregelungen, weit verbreitete Einführung fortschrittlicher Transportsysteme und die Präsenz führender Automobil- und Raumfahrthersteller
- Industrien in der Region hochwertig Antieisbeschichtungen zur Steigerung der Betriebseffizienz, zur Senkung der Wartungskosten und zur Vermeidung von eisbedingten Gefahren bei Fahrzeugen, Windenergieanlagen und Industriemaschinen
- Diese weit verbreitete Adoption wird weiterhin durch hohe Investitionen in die kälteklimatische Infrastruktur, technologische Fortschritte und den wachsenden Fokus auf die Reduzierung der Stillstandszeiten in den Industriebetrieben unterstützt, wodurch Antieisungsbeschichtungen als bevorzugte Lösung in mehreren Sektoren hergestellt werden
US Anti-Icing Coating Market Insight
Der US-amerikanische Anti-Eisen-Beschichtungsmarkt erfasste 2025 in Nordamerika den größten Umsatzanteil, der durch umfangreiche Anwendungen im Automobil-, Luft- und Raumfahrt- und Energiesektor gefördert wurde. Unternehmen priorisieren zunehmend Beschichtungen, die eine Eisbildung auf kritischen Oberflächen verhindern, um Sicherheit und Betriebskontinuität zu gewährleisten. Steigende Übernahme der erneuerbaren Energieinfrastruktur, wie Windenergieanlagen, kombiniert mit fortschrittlichen Beschichtungstechnologien führender Hersteller, treibt das Marktwachstum weiter voran. Die Integration von langlebigen und umweltverträglichen Beschichtungen trägt auch zur Expansion des Marktes in Industrie- und Transportsegmenten bei.
Europa Anti-Icing Coating Market Insight
Der europäische Anti-Eisen-Beschichtungsmarkt wird in der gesamten Vorausschätzungsperiode mit einem erheblichen CAGR ausgebaut, der durch strenge Luft- und Verkehrssicherheitsstandards und zunehmende industrielle Modernisierung angetrieben wird. Die zunehmende Urbanisierung, verbunden mit der Nachfrage nach effizienten Kälte-Wetter-Operationen, fördert die Annahme von Anti-Eisungsbeschichtungen. Die europäischen Industrien, insbesondere die Automobil-, Energie- und Bauindustrie, übernehmen Beschichtungen, die die Eisansammlung reduzieren, die Lebensdauer der Geräte erhöhen und Betriebsunterbrechungen minimieren.
USA Anti-Icing Coating Market Insight
Der US-amerikanische Anti-Eisen-Beschichtungsmarkt wird voraussichtlich während der Prognosezeit mit einem bemerkenswerten CAGR wachsen, unterstützt durch den steigenden Bedarf an verbesserter Sicherheit in Transport- und Industrieanlagen. Im Hinblick auf die eisigen Bedingungen auf Straßen, Eisenbahnen und Infrastruktur fahren effektive Anti-Eising-Lösungen. Der Fokus der U.K. auf Infrastruktur-Resilienz, kombiniert mit technologischer Integration in Industrie- und Transportsektoren, soll weiterhin das Marktwachstum stimulieren.
Deutschland Anti-Icing Coating Market Insight
Der deutsche Anti-Eisen-Beschichtungsmarkt soll sich während der Prognosezeit mit einem beträchtlichen CAGR ausweiten, was durch eine zunehmende Sensibilisierung für die Betriebssicherheit und die Umweltverträglichkeit bedingt ist. Die fortschrittliche industrielle Basis Deutschlands, die Betonung auf technologische Innovation und die kaltklimatischen betrieblichen Anforderungen fördern die Annahme von Antieisbeschichtungen. Die Integration mit Industriemaschinen, Windenergieanlagen und Automotive-Komponenten wird immer häufiger, mit einer starken Vorliebe für langlebige, leistungsfähige Lösungen, die auf lokale Standards ausgerichtet sind.
Asien-Pazifik Anti-Icing Coating Market Insight
Der asiatisch-pazifische Anti-Eisen-Beschichtungsmarkt ist bereit, während der Prognosezeit von 2026 bis 2033 mit dem schnellsten CAGR zu wachsen, angetrieben durch schnelle Industrialisierung, steigende Infrastrukturentwicklung und technologische Fortschritte in Ländern wie China, Japan und Indien. Die wachsenden Verkehrs- und Erneuerbare-Energien-Sektoren der Region, die von staatlichen Initiativen zur Sicherheit und Energieeffizienz unterstützt werden, treiben die Annahme. Darüber hinaus wird Asien-Pazifik als Fertigungsstandort für Anti-Eising-Lösungen die Erreichbarkeit und Zugänglichkeit verbessern und den Markt auf eine breitere industrielle Basis ausweiten.
Japan Anti-Icing Coating Market Insight
Der japanische Anti-Eising-Beschichtungsmarkt gewinnt an Dynamik, da sich das Land auf Sicherheit, fortschrittliche Transportsysteme und erneuerbare Energien konzentriert. Die japanischen Industrien priorisieren Beschichtungen, die eine Eisansammlung auf kritischen Oberflächen verhindern, die Wartungskosten senken und ununterbrochene Operationen gewährleisten. Die Integration mit High-Tech-Infrastruktur, einschließlich Windenergieanlagen, Solarpaneele und Automotive-Komponenten, treibt Wachstum voran, während die Regierungsvorschriften und die technologische Innovation weiterhin die Markterweiterung unterstützen.
China Anti-Icing Coating Market Insight
Der China Anti-Eisen-Beschichtungsmarkt entfiel 2025 auf den größten Umsatzanteil in Asien-Pazifik, der auf eine rasche Industrialisierung, technologische Adoption und die Entwicklung der Kalt-Region-Infrastruktur zurückzuführen war. China ist ein wichtiger Markt für den Bereich Verkehr, Automotive und erneuerbare Energien, mit Anti-Eising-Beschichtungen, die Sicherheit, Effizienz und Geräte Langlebigkeit gewährleisten. Regierungsinitiativen zur Förderung energieeffizienter und sicherer Industriebetriebe sowie starker inländischer Produktionskapazitäten sind Schlüsselfaktoren für das Marktwachstum in China.
Welche sind die Top-Unternehmen im Anti-Icing Coating Market
Die Antieisbeschichtungsindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Aerospace & Advanced Composites GmbH(Deutschland)
- CG2 Nanocoatings Inc. (USA)
- In den Warenkorb(US)
- Fraunhofer-Gesellschaft (Deutschland)
- Helicity Technologies (USA)
- Kiss Polymers LLC(US)
- NEI Corporation(US)
- NeverWet (USA)
- Meerrettich(US)
- Opus Materials Technologies (US)
- PPG (US)
- DuPont (USA)
- Battelle (USA)
- NanoSonic (US)
Was sind die neuesten Entwicklungen im globalen Anti-Icing Coating Market
- Im Januar 2026 startete PPG Industries eine biobasierte Anti-Eising-Beschichtung für unbemannte Luftfahrzeuge (UAVs), die das Bauteilgewicht um bis zu 15 % unter Beibehaltung regulatorischer Leistungsstandards reduziert. Diese Innovation verbessert die Flugeffizienz deutlich, reduziert den Kraftstoffverbrauch und sorgt für eine operative Hochzeit in rauen, kalten Umgebungen. Die Annahme des Produkts treibt das Wachstum in den Bereichen Luft- und Raumfahrt und Verteidigung voran, da die Hersteller zunehmend leichte, leistungsstarke Beschichtungen priorisieren, die die Sicherheit verbessern und Wartungskosten senken. Der Start unterstreicht auch den zunehmenden Wandel hin zu umweltfreundlichen Formulierungen in Anti-Eising-Technologien und beeinflusst Markttrends zu nachhaltigen Lösungen
- Im Jahr 2025 enthüllte AkzoNobel eine Anti-Eising-Beschichtung der nächsten Generation, die speziell für den Automobilsektor entwickelt wurde und eine überlegene Haltbarkeit und umweltfreundliche Leistung an Windschutzscheiben, Spiegeln und Außenkörpern bietet. Diese Entwicklung erweiterte die Anwendung von Anti-Eising-Beschichtungen über traditionelle industrielle Anwendungen hinaus in den Mainstream-Transport, die Verbesserung der Fahrzeugsicherheit und die Reduzierung der Ausfallzeiten im Kaltweather-Betrieb. Die Innovation beschleunigt die Übernahme von Automobilherstellern und Flottenbetreibern, die Positionierung von Antieisbeschichtungen als kritischer Bestandteil der modernen Fahrzeugwartung und die Verbesserung des Marktwachstums im Automotive- und Transportsegment
- Im Jahr 2025 sicherte NanoTech Solutions 15 Millionen US-Dollar für die Finanzierung der Serie B, um ihre proprietäre Anti-Eising-Beschichtungstechnologie für Anwendungen in der Luftfahrt- und Energieinfrastruktur zu skalieren. Diese Kapitalinfusion ermöglicht eine rasche Kommerzialisierung und eine breitere Marktdurchdringung, so dass das Unternehmen die Produktion ausbauen und für fortgeschrittene Formulierungen in FuE investieren kann. Die Entwicklung signalisiert ein starkes Vertrauen der Investoren in den Anti-Eisen-Beschichtungssektor und unterstreicht das Wachstumspotenzial des Marktes in kritischen industriellen und erneuerbaren Energiesegmenten. Sie fördert auch weitere Innovationen und fördert wettbewerbsfähige Fortschritte auf dem Weltmarkt
- Im Jahr 2021 erwarb die Henkel AG & Co. KGaA Aislantes Nacionales S.A., ein chilenischer Dämmstoffhersteller, seinen Fußabdruck auf dem lateinamerikanischen Markt zu erweitern und sein Portfolio an Dämm- und Schutzbeschichtungen zu stärken. Diese strategische Akquisition verbessert Henkels Fähigkeit, integrierte Lösungen, einschließlich Anti-Eising-Beschichtungen, über Automobil-, Bau- und Industrieanwendungen bereitzustellen. Sie ermöglicht es dem Unternehmen auch, das regionale Marktwachstum zu nutzen, die steigende Nachfrage nach Hochleistungsbeschichtungen zu decken und seine Wettbewerbsposition in Schwellenländern zu stärken und zu einer langfristigen Markterweiterung beizutragen
- Im Jahr 2020 startete die NEI Corporation eine neue Reihe von Anti-Eisungsbeschichtungen namens NANOMYTE MEND mit einem nanotechnologischen Ansatz, um den Eisaufbau auf kritischen Oberflächen zu verhindern. Das Produkt verbessert die Betriebssicherheit deutlich, reduziert Wartungs- und Ausfallzeiten und erhöht die Leistung für Luft- und Raumfahrt-, Transport- und Industrieanwendungen. Durch die Einführung von nanotechnologischen Beschichtungen setzte NEI einen Maßstab für hocheffiziente Anti-Eising-Lösungen, die Förderung des Wettbewerbs und die Ermutigung der Einführung fortschrittlicher Beschichtungen in mehreren Sektoren, wodurch technologische Trends im globalen Anti-Eising-Coating-Markt
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Inhaltsverzeichnis
1 EINLEITUNG
1.1 Ziele der Studie
1.2 MARKTDEFINITION
1.3 ÜBERBLICK ÜBER DEN GLOBALEN MARKT FÜR ANTI-ECOST-BESCHICHTUNGEN
1.4 WÄHRUNG UND PREISE
1.5 BESCHRÄNKUNG
1.6 ABGEDECKTE MÄRKTE
2. Marktsegmentierung
2.1 WICHTIGSTE ERKENNTNISSE
2.2 Erreichen der globalen Marktgröße für Anti-Eis-Beschichtungen
2.2.1 Lieferantenpositionierungsraster
2.2.2 Technologie-Lebenszykluskurve
2.2.3 MARKTÜBERSICHT
2.2.4 FIRMENPOSITIONIERUNGSRASTER
2.2.5 MARKTANTEILANALYSE DES UNTERNEHMENS
2.2.6 Multivariate Modellierung
2.2.7 Nachfrage- und Angebotsseitige Variablen
2.2.8 Konsumtrend der Endprodukte
2.2.9 Analyse von oben nach unten
2.2.10 MESSSTANDARDS
2.2.11 ANALYSE DER ANBIETERANTEILSVERHÄLTNISSE
2.2.12 DATENPUNKTE AUS WICHTIGEN PRIMÄRINTERVIEWS
2.2.13 DATENPUNKTE AUS WICHTIGEN SEKUNDÄRDATENBANKEN
2.3 Globale Geschmacksstoffe für den Markt für Anti-Eis-Beschichtungen: Forschungsüberblick
2.4 ANNAHMEN
3 MARKTÜBERSICHT
3.1 FAHRER
3.2 FESSELN
3.3 CHANCEN
3.4 HERAUSFORDERUNGEN
4. ZUSAMMENFASSUNG
5 PREMIUM-EINBLICKE
5.1 Wertkettenanalyse
5.2 LIEFERKETTENANALYSE
5.3 Porters Fünf-Kräfte-Analyse
5.3.1 Verhandlungsmacht der Lieferanten
5.3.2 Verhandlungsmacht der Käufer/Verbraucher
5.3.3 Bedrohung durch neue Marktteilnehmer
5.3.4 Bedrohung durch Ersatzprodukte
5.3.5 Intensität des Wettbewerbs
5.4 Von wichtigen Marktteilnehmern angewandte Wachstumsstrategien
5.5 ÜBERBLICK ÜBER TECHNOLOGISCHE INNOVATIONEN
5.6 Branchentrends und Zukunftsperspektiven
5.7 FAKTOREN, DIE DIE KAUFENTSCHEIDUNG VON ENDBENUTZERN BEEINFLUSSEN
6. RECHTLICHER RAHMEN UND RICHTLINIEN
7. WELTWEITER MARKT FÜR ANTI-ECS-BESCHICHTUNGEN, NACH SUBSTRAT
7.1 ÜBERSICHT
7.2 KUNSTSTOFFE
7.3 METALLE
7,4 GLAS
7,5 BETON
7.6 KERAMIK
8. WELTWEITER MARKT FÜR ANTI-EIS-BESCHICHTUNGEN, NACH ANWENDUNGSMETHODE
8.1 ÜBERSICHT
8.2 SPRÜHEN
8.3 ROLLEN
8.4 BÜRSTEN
8.5 SONSTIGE (FALLS VORHANDEN)
9. WELTWEITER MARKT FÜR ANTI-EIS-BESCHICHTUNGEN, NACH ANWENDUNG
9.1 ÜBERSICHT
9.2 Automobil- und Transportwesen
9.2.1 Automobil- und Transportwesen, nach Substrat
9.2.1.1. KUNSTSTOFFE
9.2.1.2. METALLE
9.2.1.3. GLAS
9.2.1.4. BETON
9.2.1.5. KERAMIK
9.3 Erneuerbare Energien
9.3.1 Erneuerbare Energien nach Substrat
9.3.1.1. KUNSTSTOFFE
9.3.1.2. METALLE
9.3.1.3. GLAS
9.3.1.4. BETON
9.3.1.5. KERAMIK
9.4 TELEKOMMUNIKATION
9.4.1 Telekommunikation über Substrat
9.4.1.1. KUNSTSTOFFE
9.4.1.2. METALLE
9.4.1.3. GLAS
9.4.1.4. BETON
9.4.1.5. KERAMIK
9.5 BAU
9.5.1 BAU, AUF UNTERGRUND
9.5.1.1. KUNSTSTOFFE
9.5.1.2. METALLE
9.5.1.3. GLAS
9.5.1.4. BETON
9.5.1.5. KERAMIK
9.6 ANDERE
10. WELTWEITER MARKT FÜR ANTI-ECOST-BESCHICHTUNGEN, NACH VERTRIEBSKANAL
10.1 ÜBERSICHT
10.2 DIREKT
10.3 INDIREKT
11. WELTWEITER MARKT FÜR ANTI-ECOST-BESCHICHTUNGEN, NACH LÄNDERN
11.1 WELTWEITER MARKT FÜR ANTI-EISEN-BESCHICHTUNGEN (ALLE OBEN GENANNTEN SEGMENTIERUNGEN WERDEN IN DIESEM KAPITEL NACH LÄNDERN DARGESTELLT)
11.2 Nordamerika
11.2.1 US
11.2.2 KANADA
11.2.3 MEXIKO
11.3 EUROPA
11.3.1 DEUTSCHLAND
11.3.2 Vereinigtes Königreich
11.3.3 ITALIEN
11.3.4 FRANKREICH
11.3.5 SPANIEN
11.3.6 SCHWEIZ
11.3.7 NIEDERLANDE
11.3.8 BELGIEN
11.3.9 RUSSLAND
11.3.10 DÄNEMARK
11.3.11 SCHWEDEN
11.3.12 POLEN
11.3.13 Türkei
11.3.14 ÜBRIGES EUROPA
11.4 ASIEN-PAZIFIK
11.4.1 JAPAN
11.4.2 CHINA
11.4.3 SÜDKOREA
11.4.4 INDIEN
11.4.5 AUSTRALIEN
11.4.6 SINGAPUR
11.4.7 THAILAND
11.4.8 INDONESIEN
11.4.9 MALAYSIA
11.4.10 PHILIPPINEN
11.4.11 NEUSEELAND
11.4.12 VIETNAM
11.4.13 ÜBRIGER ASIEN-PAZIFIK-RAUM
11.5 SÜDAMERIKA
11.5.1 BRASILIEN
11.5.2 ARGENTINIEN
11.5.3 RESTLICHES SÜDAMERIKA
11.6 Naher Osten und Afrika
11.6.1 SÜDAFRIKA
11.6.2 VAE
11.6.3 SAUDI-ARABIEN
11.6.4 OMAN
11.6.5 Katar
11.6.6 KUWAIT
11.6.7 Übriger Naher Osten und Afrika
12. Globaler Markt für Anti-Eis-Beschichtungen, Unternehmenslandschaft
12.1 UNTERNEHMENSAKTIENANALYSE: WELTWEIT
12.2 AKTIENANALYSE: NORDAMERIKA
12.3 AKTIENANALYSE: EUROPA
12.4 AKTIENANALYSE: ASIEN-PAZIFIK
12.5 Fusionen und Übernahmen
12.6 PRODUKTENTWICKLUNG & ZULASSUNGEN
12.7 Expansionen & Partnerschaften
12.8 RECHTLICHE ÄNDERUNGEN
13. Globaler Markt für Anti-Eis-Beschichtungen, SWOT- und DBMR-Analyse
14. WELTWEITER MARKT FÜR ANTI-EIS-BESCHICHTUNGEN, UNTERNEHMENSPROFIL
14.1 NEI CORPORATION
14.1.1 Unternehmensübersicht
14.1.2 Umsatzanalyse
14.1.3 GEOGRAFISCHE PRÄSENZ
14.1.4 PRODUKTPORTFOLIO
14.1.5 Aktuelle Entwicklungen
14.2 NANOSONIC INC.
14.2.1 UNTERNEHMENSÜBERSICHT
14.2.2 Umsatzanalyse
14.2.3 GEOGRAFISCHE PRÄSENZ
14.2.4 PRODUKTPORTFOLIO
14.2.5 Aktuelle Entwicklungen
14.3 HELICITY TECHNOLOGIES, INC.
14.3.1 UNTERNEHMENSÜBERSICHT
14.3.2 Umsatzanalyse
14.3.3 GEOGRAFISCHE PRÄSENZ
14.3.4 PRODUKTPORTFOLIO
14.3.5 Aktuelle Entwicklungen
14.4 OPUS MATERIALTECHNOLOGIEN
14.4.1 Unternehmensübersicht
14.4.2 Umsatzanalyse
14.4.3 GEOGRAFISCHE PRÄSENZ
14.4.4 PRODUKTPORTFOLIO
14.4.5 Aktuelle Entwicklungen
14,5 AAC
14.5.1 UNTERNEHMENSÜBERSICHT
14.5.2 Umsatzanalyse
14.5.3 GEOGRAFISCHE PRÄSENZ
14.5.4 PRODUKTPORTFOLIO
14.5.5 Aktuelle Entwicklungen
14.6 FRAUNHOFER INSTITUT FÜR INTERFACIALES ENGINEERING UND BIOTECHNOLOGIE IGB
14.6.1 Unternehmensübersicht
14.6.2 Umsatzanalyse
14.6.3 GEOGRAFISCHE PRÄSENZ
14.6.4 PRODUKTPORTFOLIO
14.6.5 Aktuelle Entwicklungen
14.7 Mikrophasenbeschichtungen
14.7.1 Unternehmensübersicht
14.7.2 Umsatzanalyse
14.7.3 GEOGRAFISCHE PRÄSENZ
14.7.4 PRODUKTPORTFOLIO
14.7.5 Aktuelle Entwicklungen
14.8 CG2 Nanobeschichtungen
14.8.1 Unternehmensübersicht
14.8.2 Umsatzanalyse
14.8.3 GEOGRAFISCHE PRÄSENZ
14.8.4 PRODUKTPORTFOLIO
14.8.5 Aktuelle Entwicklungen
14.9 HYGRATEK
14.9.1 UNTERNEHMENSÜBERSICHT
14.9.2 Umsatzanalyse
14.9.3 GEOGRAFISCHE PRÄSENZ
14.9.4 PRODUKTPORTFOLIO
14.9.5 Aktuelle Entwicklungen
14.1 BATTELLE MEMORIAL INSTITUTE
14.10.1 UNTERNEHMENSÜBERSICHT
14.10.2 Umsatzanalyse
14.10.3 GEOGRAFISCHE PRÄSENZ
14.10.4 PRODUKTPORTFOLIO
14.10.5 Aktuelle Entwicklungen
14.11 NEVERWET
14.11.1 Unternehmensübersicht
14.11.2 Umsatzanalyse
14.11.3 GEOGRAFISCHE PRÄSENZ
14.11.4 PRODUKTPORTFOLIO
14.11.5 Aktuelle Entwicklungen
14.12 ÖKOLOGISCHE BESCHICHTUNGEN
14.12.1 Unternehmensübersicht
14.12.2 Umsatzanalyse
14.12.3 GEOGRAFISCHE PRÄSENZ
14.12.4 PRODUKTPORTFOLIO
14.12.5 Aktuelle Entwicklungen
14.13 OCEANIT
14.13.1 Unternehmensübersicht
14.13.2 Umsatzanalyse
14.13.3 GEOGRAFISCHE PRÄSENZ
14.13.4 PRODUKTPORTFOLIO
14.13.5 Aktuelle Entwicklungen
14.14 ELEMENTARE BESCHICHTUNGEN
14.14.1 Unternehmensübersicht
14.14.2 Umsatzanalyse
14.14.3 GEOGRAFISCHE PRÄSENZ
14.14.4 PRODUKTPORTFOLIO
14.14.5 Aktuelle Entwicklungen
*HINWEIS: Die aufgeführten Unternehmen sind nicht vollständig und entsprechen den Anforderungen unserer vorherigen Kunden. Wir analysieren über 100 Unternehmen in unserer Studie. Die Liste kann daher auf Anfrage geändert oder ersetzt werden. Zugehörige Berichte sind verfügbar.
15 VERWANDTE BERICHTE
16. FRAGEBOGEN
17 ÜBER DATA BRIDGE MARKTFORSCHUNG
18 ÜBER DATA BRIDGE MARKTFORSCHUNG

Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











