


Globaler Markt für Antisense- und RNAi-Therapeutika-Behandlungen, nach Indikation (Onkologie, Herz-Kreislauf-Erkrankungen (CVDs), Atemwegserkrankungen, neurologische Erkrankungen, Infektionskrankheiten und andere), Technologie (RNA-Interferenz, Antisense-RNA), Verabreichungsweg (pulmonale Verabreichung, intravenöse Injektionen, intradermal, intraperitoneal, topisch, andere), Endbenutzer (Krankenhäuser, Fachkliniken, andere), Vertriebskanal (Krankenhausapotheke, Einzelhandelsapotheke, andere), Branchentrends und Prognose bis 2029
Was ist die Antisense und RNAi Therapie Marktgröße und Wachstumsrate
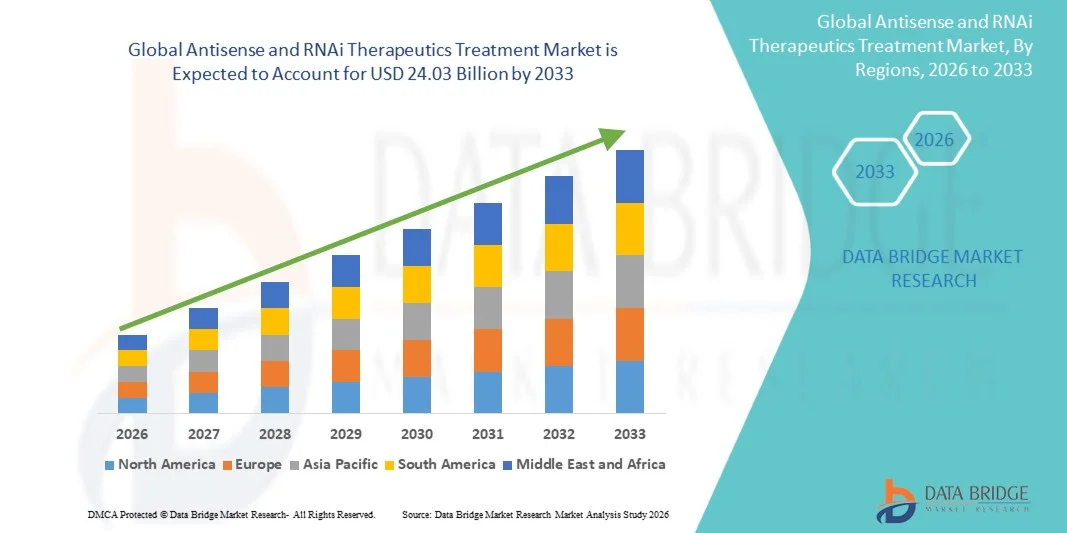
- Die weltweite Antisense- und RNAi-Therapeutika-Behandlungsmarktgröße wurde nach Data Bridge Market Research Analysis bei7,59 Milliarden USD in 2025und wird voraussichtlich erreichen24,03 Milliarden USD bis 2033, beiCAGR von 15,50 %während des Prognosezeitraums
- Das Marktwachstum wird größtenteils durch die zunehmende Prävalenz von genetischen Störungen, seltenen Krankheiten und chronischen Zuständen gefördert, was die Nachfrage nach hochzielgerichteten und präzisionsbasierten therapeutischen Ansätzen wie Antisense- und RNA-Interferenz (RNAi)-Technologien treibt.
- Darüber hinaus setzen kontinuierliche Fortschritte in Gen-Silencing-Technologien, wachsende Investitionen in die Biotechnologie-Forschung und zunehmende regulatorische Zulassungen für innovative RNA-basierte Therapien Antisense und RNAi-Therapie als vielversprechende Behandlungsoptionen ein. Diese konvergierenden Faktoren beschleunigen die Aufnahme von Antisense- und RNAi-Therapeutics-Behandlungslösungen, wodurch das Wachstum der Industrie deutlich gesteigert wird
Marktgröße und Prognose
- Globaler Marktwert (2025):USD 7.59 Milliarden
- Voraussichtlicher Marktwert (2033):USD 24.03 Milliarden
- Wettervorhersage CAGR (2026–2033): 15.50%
Was sind die großen Takeaways von Antisense und RNAi Therapeutics Treatment Market
- Antisense- und RNAi-Therapie, die Gen-Silencing-Mechanismen zur Hemmung der krankheitsverursachenden Genexpression verwenden, werden bei der Behandlung von genetischen Störungen, seltenen Krankheiten und bestimmten Krebsen aufgrund ihrer hohen Spezifität, Präzisions-Targeting und Potenzial, bisher unertretbare Bedingungen anzugehen
- Die wachsende Nachfrage nach Antisense- und RNAi-Therapeutika wird in erster Linie von der steigenden Prävalenz seltener genetischer Störungen, der zunehmenden Investitionen in die Biotechnologie-Forschung und der Ausweitung von klinischen Pipelines, die auf RNA-basierte Medikamente konzentriert sind, sowie von unterstützenden regulatorischen Rahmenbedingungen, die eine fortschrittliche therapeutische Entwicklung fördern, angetrieben.
- Nordamerika dominierte den Antisense- und RNAi-Therapeutika-Behandlungsmarkt mit dem größten Umsatzanteil von 45,6% im Jahr 2025, unterstützt von einer starken Biotechnologie-Infrastruktur, bedeutenden FuE-Investitionen und der Präsenz führender Pharma- und Biotech-Unternehmen, wobei die USA ein erhebliches Wachstum in der RNA-basierten Arzneimittelentwicklung und -Zulassungen beobachten.
- Asia-Pacific wird voraussichtlich die am schnellsten wachsende Region im Antisense- und RNAi-Therapeutics-Behandlungsmarkt während der Prognosezeit durch den Ausbau von Biotechnologie-Sektoren, die Steigerung von Gesundheitsinvestitionen und die wachsende klinische Forschung in Ländern wie China, Japan und Südkorea sein.
- Das RNA-Interferenzsegment dominierte den größten Marktanteil von 56,2 % im Jahr 2025, der durch seine starke Fähigkeit zur selektiven Stille krankheitsbedingter Gene auf molekularer Ebene getrieben wurde.
Bericht Scope und Antisense und RNAi Therapie Marktsegmentierung
|
Attribute |
Antisense und RNAi Therapeutics Behandlung Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen zu Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographischer Erfassung und großen Akteuren umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert werden, auch eingehende Expertenanalysen, Patientenepidemiologie, Pipelineanalyse, Preisanalyse und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Antisense- und RNAi Therapiemarkt
„Fortschritte in der Präzisionsmedizin und gezielten Gene Silencing Technologies„
- Ein signifikanter und beschleunigter Trend im globalen Antisense- und RNAi-Therapeutik-Behandlungsmarkt ist die wachsende Weiterentwicklung von Präzisionsmedizin-Ansätzen, die Gen-Silencing-Technologien nutzen, um die Ursachen genetischer und seltener Krankheiten anzusprechen. Diese Therapien arbeiten durch selektive Modulation oder Hemmung der Expression von krankheitserregenden Genen und bieten eine hochzielgerichtete Behandlungsstrategie im Vergleich zu herkömmlichen Arzneimitteln
- So werden beispielsweise RNA-Interferenzen (RNAi) und Antisense-Oligonukleotid-Technologien zunehmend verwendet, um seltene genetische Störungen durch Blockierung der Produktion von schädlichen Proteinen auf molekularer Ebene zu behandeln. Therapien wie RNAi-basierte Behandlungen haben vielversprechende Ergebnisse unter Bedingungen wie erbliche transthyretin-vermittelte Amyloidose und bestimmte Leber-bedingte genetische Erkrankungen nachgewiesen
- Kontinuierliche Fortschritte bei der Nukleinsäurechemie, den Liefersystemen und den Lipid-Nanopartikel-Technologien verbessern die Stabilität, Spezifität und therapeutische Effizienz von Antisense- und RNAi-Medikamenten deutlich. Diese Fortschritte ermöglichen eine verbesserte Lieferung genetischer Medikamente an gezielte Gewebe wie Leber, zentrales Nervensystem und Muskeln
- Darüber hinaus investieren Pharma- und Biotechnologie-Unternehmen stark in die Forschung, um Antisense- und RNAi-Therapie der nächsten Generation mit erhöhter Potenz, längerer Wirkungsdauer und reduzierten Nebenwirkungen zu entwickeln. Dazu gehören die Entwicklung chemisch modifizierter Oligonukleotide zur Verbesserung der Behandlungsergebnisse und der Patientensicherheit.
- Die Erweiterung der genomischen Forschung, verbunden mit Fortschritten in der molekularen Diagnostik und der personalisierten Medizin, beschleunigt die Entwicklung von Gen-Silencing Therapien, die auf bestimmte Patientenpopulationen zugeschnitten sind. Solche Innovationen helfen Klinikern dabei, gezielte Behandlungsstrategien für bisher unhandelbare genetische Bedingungen zu entwickeln
- Der Antisense- und RNAi-Therapeutics-Behandlungsmarkt bezeugt dadurch zunehmende klinische Studien, regulatorische Zulassungen und Kooperationen zwischen Pharmaunternehmen und Forschungseinrichtungen zur Entwicklung neuartiger Gen-Targeting-Therapien für eine breite Palette seltener und chronischer Erkrankungen
Antisense und RNAi Therapie Marktdynamik
Fahrer
„Rising Prevalence of Genetic Disorders and Increasing Investment in RNA-Based Drug Development“
- Die wachsende Prävalenz seltener genetischer Erkrankungen und chronischer Erkrankungen ist ein wichtiger Faktor für die Nachfrage nach Antisense und RNAi Therapielösungen weltweit. Diese Therapien bieten einen gezielten Mechanismus zur Behandlung von Krankheiten auf genetischer Ebene, wodurch sie besonders wertvoll für Bedingungen sind, in denen konventionelle Behandlungen unwirksam oder nicht verfügbar sind
- Zum Beispiel erhielt Alnylam Pharmaceuticals im September 2022 eine regulatorische Genehmigung für AMVUTTRA (vutrisiran), eine RNAi-Therapie, die für die Behandlung der erblichen transthyretin-vermittelten Amyloidose mit Polyneuropathy bei Erwachsenen entwickelt wurde. Solche Entwicklungen zeigen die zunehmende klinische Adoption von RNA-basierten Therapien
- Wachsende Investitionen von Pharmaunternehmen, Biotechnologieunternehmen und staatlichen Forschungsorganisationen beschleunigen die Entwicklung innovativer Antisense- und RNAi-Therapien. Förderinitiativen zur Förderung der genomischen Medizin und der seltenen Krankheitsbehandlungen verstärken Forschungs- und Vermarktungsbemühungen auf diesem Gebiet
- Darüber hinaus ermöglichen es Forschern, präzisere therapeutische Moleküle zu entwerfen, die in der Lage sind, spezifische Gene, die für den Krankheitsverlauf verantwortlich sind, selektiv anvisieren zu können.
- Die Erweiterung von klinischen Pipelines für RNA-basierte Therapien sowie eine zunehmende regulatorische Unterstützung für innovative Behandlungen, die sich auf ungerechte medizinische Bedürfnisse beziehen, tragen zum Marktwachstum bei. Mehrere Pharmaunternehmen führen aktiv klinische Studien für Antisense- und RNAi-Medikate auf neurologische Erkrankungen, Stoffwechselerkrankungen und seltene genetische Erkrankungen durch.
- Darüber hinaus ist die zunehmende Annahme von Präzisionsmedizin und personalisierten Gesundheitsansätzen die Förderung von Gen-Targeting-Therapien in Therapiestrategien, wodurch das Gesamtwachstum des Antisense- und RNAi-Therapeutics-Therapiemarktes gestärkt wird.
Zurückhaltung/Challenge
„Hohe Behandlungskosten und komplexe Drogenliefermechanismen„
- Eine der großen Herausforderungen, die das Wachstum des Antisense- und RNAi-Therapeutik-Behandlungsmarktes beeinflussen, sind die hohen Kosten, die mit der Entwicklung und Verwaltung dieser fortgeschrittenen genetischen Therapien verbunden sind. Die komplexen Forschungsprozesse, spezialisierte Fertigungsanforderungen und langwierige klinische Studien, die an der Entwicklung von RNA-basierten Medikamenten beteiligt sind, erhöhen die Gesamtbehandlungskosten erheblich
- So werden z.B. mehrere zugelassene Antisense- und RNAi-Therapie für seltene genetische Erkrankungen aufgrund ihrer hochspezialisierten Natur und begrenzten Patientenpopulationen auf Premium-Ebene geschätzt, die die Zugänglichkeit für Patienten in Niedrig- und Mitteleinkommensregionen einschränken können.
- Eine weitere große Herausforderung liegt in der Komplexität, Nukleinsäure-basierte Medikamente effektiv auf gezielte Gewebe im menschlichen Körper zu liefern. Stabilität zu gewährleisten, Immunsystemreaktionen zu vermeiden und eine präzise Zellaufnahme zu erreichen, bleiben wichtige technische Hürden für Forscher und Drogenentwickler.
- Darüber hinaus sind für genetische Therapien strenge regulatorische Anforderungen und umfangreiche Sicherheitsbewertungen erforderlich, da Langzeiteffekte und potenzielle Off-Target-Geninteraktionen sorgfältig bewertet werden müssen, bevor eine regulatorische Zulassung erteilt werden kann. Diese regulatorischen Komplexitäten können die Zeitlinie zur Drogenentwicklung verlängern
- Ein begrenztes Bewusstsein und die Verfügbarkeit von spezialisierten Behandlungszentren in bestimmten Regionen kann auch den Patientenzugang zu fortschrittlichen RNA-basierten Therapien einschränken. Viele dieser Behandlungen benötigen eine fachkundige medizinische Betreuung und spezialisierte Gesundheitsinfrastruktur für eine sichere Verwaltung und Überwachung
- Die Bewältigung dieser Herausforderungen durch verbesserte Medikamentenliefertechnologien, kostengünstige Herstellungsverfahren, erweiterte klinische Forschung und unterstützende regulatorische Rahmenbedingungen werden wesentlich sein, um eine breitere Annahme und langfristiges Wachstum des Antisense- und RNAi-Therapeutics-Behandlungsmarktes zu gewährleisten.
Wie wird der Antisense und RNAi Therapeutics Treatment Market segmentiert
Der Markt wird auf der Grundlage von Indikation, Technologie, Verwaltung, Endbenutzer und Vertriebskanal segmentiert.
• Durch Angabe
Auf der Grundlage der Indikation wird der Antisense- und RNAi-Therapeutik-Behandlungsmarkt in Onkologie, Herz-Kreislauf-Erkrankungen (CVDs), Atemstörungen, neurologische Erkrankungen, Infektionskrankheiten und andere segmentiert. Das Onkologie-Segment dominierte 2025 den größten Marktanteil von 34,6%, der von der zunehmenden weltweiten Belastung von Krebs und dem wachsenden Bedarf an gezielten Therapien getrieben wurde. Antisense- und RNAi-Therapie werden in der Onkologieforschung weit verbreitet, um spezifische Krebs-verursachende Gene zu stillen und Tumorfortschritt zu hemmen. Pharmaunternehmen investieren stark in RNA-basierte Therapien, um Präzisionsmedikamente zu entwickeln, die auf genetische Mutationen abzielen, die für die Krebsentwicklung verantwortlich sind. Die wachsende Anzahl klinischer Studien, die RNA-Zieltherapien für solide Tumore und hämatologische Krebse untersuchen, stärkt das Segmentwachstum weiter. Diese Therapien bieten eine verbesserte Spezifität und reduzierte Off-Target-Effekte im Vergleich zu herkömmlichen Chemotherapie-Behandlungen. Auch die zunehmende regulatorische Zulassung von RNA-basierten Medikamenten und starke Investitionen in Onkologie-Drogenpipelines tragen zur Dominanz des Segments bei. Darüber hinaus verbessern Fortschritte in Gen-Silencing-Technologien und Liefersystemen die Behandlungseffizienz und Sicherheitsprofile. Die weltweit steigende Prävalenz von Lungen-, Brust- und Dickdarmkrebs erhöht die Nachfrage nach innovativen RNA-basierten Therapien weiter. Da Präzisionsmedizin an Dynamik gewinnt, bleibt Onkologie der führende therapeutische Bereich im Antisense- und RNAi-Therapiemarkt.
Das Segment neurologische Störungen wird voraussichtlich die schnellste CAGR von 13,1% von 2026 bis 2033 beobachten, die durch die zunehmende Erforschung genbasierter Therapien für seltene und genetische neurologische Erkrankungen verursacht wird. Antisense-Therapien haben starkes Potenzial bei der Behandlung von Erkrankungen wie Wirbelsäulenmuskel-Atrophie, Huntington-Krankheit und amyotrophe laterale Sklerose gezeigt. Diese Therapien zielen auf die zugrunde liegenden genetischen Mechanismen, die für die neurologische Degeneration verantwortlich sind, und bieten krankheitsmodifizierende Therapieansätze. Die wachsende Prävalenz neurodegenerativer Erkrankungen und der Mangel an wirksamen Behandlungsoptionen unterstützen die Entwicklung von RNA-basierten Therapien in diesem Bereich weiter. Pharmazeutische Unternehmen und Biotechnologieunternehmen investieren stark in neurologische RNA-Therapiepipelines. Fortschritte in Genliefertechnologien und RNA-Stabilisierungstechniken verbessern die therapeutischen Ergebnisse. Darüber hinaus beschleunigen zunehmende regulatorische Anreize für seltene Krankheiten Behandlungen Drogenentwicklungsprogramme. Forschungseinrichtungen und Biotechnologieunternehmen führen aktiv klinische Studien durch, um die Anwendung von RNA-Interferenztechnologien bei neurologischen Erkrankungen zu erweitern. Der steigende Fokus auf Präzisionsmedizin und personalisierte Behandlungsansätze wird voraussichtlich das rasche Wachstum dieses Segments weiter vorantreiben.
• Durch Technologie
Auf Basis der Technik wird der Markt zu RNA-Interferenz und Antisense-RNA segmentiert. Das RNA-Interferenzsegment dominierte den größten Marktanteil von 56,2% im Jahr 2025, der durch seine starke Fähigkeit zur selektiven Stille krankheitsverursachender Gene auf molekularer Ebene getrieben wurde. RNA-Interferenztechnologie verwendet kleine interferierende RNA-Moleküle, um die Expression spezifischer Gene, die für den Krankheitsverlauf verantwortlich sind, zu hemmen. Die zunehmende Zahl zugelassener RNAi-basierter Therapeutika und wachsender Forschungsinvestitionen von Pharmaunternehmen tragen zum Segmentwachstum bei. RNAi-Technologie ist weit verbreitet bei der Behandlung von genetischen Störungen, Stoffwechselerkrankungen und Virusinfektionen. Fortschritte bei Lipid-Nanopartikelliefersystemen haben die Stabilität und gezielte Abgabe von RNAi-Therapie deutlich verbessert. Pharmaunternehmen konzentrieren sich auf den Ausbau von RNAi-Drogenpipelines, um eine breite Palette von chronischen und seltenen Krankheiten zu behandeln. Die Fähigkeit der Technologie, bisher „unruggable“ Gene anzuvisieren, stärkt weiter ihre Annahme in der Drogenentdeckung. Die zunehmende Zusammenarbeit zwischen Biotechnologieunternehmen und Forschungseinrichtungen unterstützt auch den technologischen Fortschritt. Dadurch dominiert RNA-Interferenz weiterhin den globalen Antisense- und RNAi-Therapiemarkt.
Das antisense RNA-Segment wird mit dem schnellsten CAGR von 12,4% von 2026 bis 2033, angetrieben durch Fortschritte in der Antisense-Oligonukleotid-Drogenentwicklung, bezeugt. Antisense RNA-Therapie arbeiten, indem sie an Messenger RNA binden und die Produktion von schädlichen Proteinen blockieren, die für den Krankheitsverlauf verantwortlich sind. Die Technologie hat signifikanten Erfolg bei der Behandlung von seltenen genetischen Störungen und neurologischen Erkrankungen gezeigt. Die zunehmende klinische Testaktivität und regulatorische Zulassungen unterstützen die Expansion von Antisense-Therapien weltweit. Pharmaunternehmen investieren in Antisense-Technologien der nächsten Generation mit verbesserter Stabilität und gezielter Lieferfähigkeit. Diese Therapien bieten eine hohe Spezifität und die Fähigkeit, Genexpression effektiv zu modulieren. Die zunehmende Forschung in der personalisierten Medizin und genzielten Behandlungen beschleunigt das Segmentwachstum weiter. Darüber hinaus gewinnen Antisense-Therapien Aufmerksamkeit für ihr Potenzial bei der Behandlung von Herz-Kreislauf- und Stoffwechselerkrankungen. Die steigende Nachfrage nach innovativen genbasierten Behandlungsansätzen wird voraussichtlich das rasche Wachstum von Antisense-RNA-Technologien während der Prognosezeit vorantreiben.
• Durch die Route der Verwaltung
Auf der Grundlage des Verwaltungsweges wird der Markt in Lungenlieferung, intravenöse Injektionen, intra-dermal, intraperitoneal, topisch und andere segmentiert. Das Segment intravenöse Injektionen dominierte den größten Marktanteil von 41,8% im Jahr 2025, unterstützt durch die Notwendigkeit einer präzisen und schnellen systemischen Lieferung von RNA-basierten Therapien. Intravenöse Verabreichung sorgt für eine effiziente Verteilung von Antisense- und RNAi-Molekülen im gesamten Blutstrom und ermöglicht eine effektive Targeting von kranken Zellen. Healthcare-Anbieter verwenden diese Strecke häufig in Krankenhauseinstellungen für die Behandlung von schweren genetischen und metabolischen Störungen. Die Verfügbarkeit fortschrittlicher Infusionstechnologien verbessert die Behandlungseffizienz und die Patientensicherheit weiter. Intravenöse Lieferung unterstützt auch kontrollierte Dosierung und verbesserte therapeutische Ergebnisse in klinischen Einstellungen. Pharmaunternehmen entwickeln fortschrittliche Formulierungen, die speziell für die intravenöse Verabreichung entwickelt wurden, um die Arzneimittelstabilität und die Liefereffizienz zu verbessern. Zunehmende Krankenhausbehandlungen und die Erweiterung spezialisierter genetischer Therapieprogramme tragen weiter zum Segmentwachstum bei. Darüber hinaus ermöglicht die intravenöse Verabreichung eine bessere Überwachung der Patientenantwort während der Therapie. Diese Faktoren unterstützen gemeinsam die Dominanz dieses Verwaltungsweges.
Das pulmonale Liefersegment wird von 2026 bis 2033 am schnellsten CAGR von 11,7% bezeugen, was durch die zunehmende Forschung zu nicht-invasiven Liefermethoden für RNA-Therapie bedingt ist. Die Pulmonary-Lieferung ermöglicht die Verabreichung von Medikamenten direkt an die Lunge mit Inhalationssystemen und verbessert die lokalisierte Behandlung von Atemwegserkrankungen. Diese Route bietet Vorteile wie eine verbesserte Patientenkonformität und reduzierte systemische Nebenwirkungen im Vergleich zu injizierbaren Therapien. Pharmazeutische Unternehmen entwickeln inhalierbare RNA-Formulierungen, die auf Atemwegsinfektionen und Lungenstörungen ausgerichtet sind. Fortschritte in Nanopartikel-Fördersystemen und Aerosol-Technologien erhöhen die Drogenstabilität und -absorption in Lungengeweben. Die wachsende Prävalenz von Atemwegserkrankungen wie Asthma und chronisch obstruktive Lungenerkrankungen unterstützt das Segmentwachstum weiter. Die Forscher untersuchen zudem pulmonale Lieferungen für systemische Gentherapieanwendungen aufgrund der großen Oberfläche von Lungengeweben. Eine zunehmende klinische Forschung und technologische Fortschritte werden erwartet, um die Einführung von pulmonalen RNA-Therapien zu beschleunigen. Dadurch wird die Lungenlieferung als am schnellsten wachsende Verwaltungsroute projiziert.
• Durch Endbenutzer
Auf der Grundlage von Endbenutzern wird der Markt in Krankenhäuser, Spezialkliniken und andere segmentiert. Das Segment Spitäler dominierte den größten Marktanteil von 61,5% im Jahr 2025, unterstützt durch die Verfügbarkeit von fortschrittlichen diagnostischen Infrastrukturen und spezialisierten Behandlungseinrichtungen. Krankenhäuser sind primäre Zentren für die Verabreichung von RNA-basierten Therapien, insbesondere für Patienten mit schweren genetischen und seltenen Erkrankungen. Das Vorhandensein von ausgebildeten Fachkräften im Gesundheitswesen und fortgeschrittenen Laboreinrichtungen ermöglicht eine genaue Diagnose und gezielte Behandlungsansätze. Krankenhäuser spielen auch eine wichtige Rolle bei der Durchführung von klinischen Studien für Antisense und RNAi-Therapie. Die wachsende Zahl von Patienten, die fortgeschrittene genetische Therapien benötigen, erhöht die Nachfrage im Krankenhaus. Darüber hinaus pflegen Krankenhäuser spezialisierte Abteilungen für Onkologie, Neurologie und seltene Krankheiten, wo RNA-Therapie häufig verwendet werden. Regierungsfinanzierung und Gesundheitsinvestitionen verbessern weltweit die Krankenhausinfrastruktur. Das Vorhandensein integrierter Gesundheitsdienste gewährleistet eine umfassende Patienten- und Behandlungsüberwachung. Diese Faktoren stärken gemeinsam die Dominanz von Krankenhäusern als führende Endbenutzer von RNA-basierten Therapien.
Das Segment Spezialkliniken wird von 2026 bis 2033 mit dem schnellsten CAGR von 10,9% bezeugt, das von der zunehmenden Zahl der spezialisierten Behandlungszentren für seltene Krankheiten und genetische Störungen angetrieben wird. Spezielle Kliniken konzentrieren sich auf die Bereitstellung gezielter Therapien und personalisierter Behandlungslösungen für komplexe medizinische Bedingungen. Die Erweiterung von Präzisionsmedizin-Praktiken und Gentests unterstützt das Wachstum dieser Kliniken. Patienten bevorzugen zunehmend spezialisierte Gesundheitseinrichtungen, die spezialisierte Expertise in der Verwaltung seltener und chronischer Krankheiten bieten. Spezielle Kliniken bieten auch ambulante Verabreichung von RNA-basierten Therapien, Verbesserung der Behandlung Zugänglichkeit. Pharmaunternehmen arbeiten häufig mit Spezialkliniken zusammen, um klinische Studien und Behandlungsprogramme durchzuführen. Die steigende Nachfrage nach personalisierten und genebasierten Behandlungsansätzen treibt die Segmenterweiterung weiter voran. Darüber hinaus bieten Spezialkliniken kürzere Wartezeiten und personalisierte Pflege im Vergleich zu großen Krankenhäusern. Diese Vorteile werden erwartet, die Annahme von Antisense- und RNAi-Therapie in Spezialklinikeinstellungen zu beschleunigen.
• Durch den Verteilerkanal
Auf der Grundlage des Vertriebskanals wird der Markt in Krankenhaus-Apotheke, Einzelhandels-Apotheke und andere segmentiert. Das Krankenhaus-Apotheke-Segment dominierte den größten Marktanteil von 47,8% im Jahr 2025, vor allem aufgrund der spezialisierten Natur von Antisense und RNAi-Therapie. Diese Therapien erfordern oft die Überwachung des Arztes und die kontrollierte Abgabe, wodurch Krankenhaus-Apotheken die primäre Verteilungsstelle. Krankenhaus-Apotheken halten strenge Aufbewahrungs- und Handhabungsprotokolle für fortgeschrittene biologische Therapien. Healthcare-Experten verlassen sich auf Krankenhaus-Apotheken, um eine genaue Dosierung und Patientensicherheit zu gewährleisten. Die zunehmende Zahl von Krankenhausbehandlungen und klinischen Studien unterstützt die Nachfrage in diesem Segment weiter. Darüber hinaus pflegen Krankenhäuser starke Beschaffungssysteme und Lieferketten für spezialisierte Medikamente. Die Anwesenheit von geschulten Apothekern sorgt für eine richtige medikamentöse Beratung und Überwachung. Krankenhaus-Apotheken spielen auch eine wichtige Rolle bei der Verwaltung komplexer Behandlungsregime für genetische Störungen. Diese Faktoren tragen gemeinsam zur Dominanz von Krankenhaus-Apotheken auf dem Weltmarkt bei.
Das Segment Retail-Apotheke wird von 2026 bis 2033 die schnellste CAGR von 9,8% erleben, die durch die Verbesserung der Zugänglichkeit für fortgeschrittene Therapeutika und den Ausbau der Pharma-Verteilungsnetze verursacht wird. Einzelhandelspharmazeutika sind zunehmend an der Abgabe von Spezialmedikamenten beteiligt, die für chronische und seltene Krankheiten vorgeschrieben sind. Die Erweiterung der Pharmazie-Ketten und eine verbesserte Gesundheitsinfrastruktur unterstützen einen größeren Zugang zu RNA-basierten Behandlungen. Retail-Apotheken bieten auch bequemen Medikamentenzugang für Patienten, die eine Langzeittherapie durchführen. Pharmaunternehmen arbeiten mit Pharmazie-Netzwerken zusammen, um Vertriebskanäle für Spezialmedikamente zu erweitern. Das zunehmende Bewusstsein für genbasierte Therapien bei Patienten und Gesundheitsexperten treibt das Segmentwachstum weiter voran. Retail-Apotheken unterstützen auch die Einhaltung von Medikamenten durch Patientenberatung und -überwachung. Die Integration digitaler Pharmazie-Plattformen und verschreibungspflichtiger Managementsysteme verbessert die Serviceeffizienz weiter. Da RNA-basierte Therapien breiter angenommen werden, werden Einzelhandelspharmazeutika in globalen Vertriebsnetzen eine wachsende Rolle spielen.
Welche Region hält den größten Teil des Antisense- und RNAi-Therapeutik-Behandlungsmarktes
- Nordamerika dominierte den Antisense- und RNAi-Therapeutika-Behandlungsmarkt mit dem größten Umsatzanteil von 45,6% im Jahr 2025, unterstützt von einer starken Biotechnologie-Infrastruktur, umfangreichen Forschungs- und Entwicklungsinvestitionen und der Präsenz führender Pharma- und Biotechnologie-Unternehmen, die aktiv an der RNA-basierten Drogenentdeckung beteiligt sind
- Die Region profitiert von einem hochentwickelten Gesundheitssystem, einer starken regulatorischen Unterstützung für innovative Therapien und einer zunehmenden Übernahme von Präzisionsmedizinansätzen, die sich auf die Behandlung von Krankheiten auf genetischer und molekularer Ebene konzentrieren
- Darüber hinaus werden wachsende klinische Forschungsaktivitäten, starke akademische–Industriekollaborationen und die zunehmende Anzahl von FDA-Zulassungen für RNA-basierte Therapien die Kommerzialisierung und die Einführung von Antisense- und RNAi-Behandlungen in der ganzen Region beschleunigen, insbesondere für seltene genetische und neurologische Erkrankungen
US Antisense und RNAi Therapie Markt Insight
Der US-amerikanische Antisense- und RNAi-Therapeutika-Behandlungsmarkt erfasste 2025 in Nordamerika den größten Umsatzanteil, der durch robuste Biotechnologie-Innovation, umfangreiche Forschungsförderung und die starke Präsenz globaler Pharmaunternehmen, die RNA-basierte Therapien entwickeln, getrieben wurde. Das Land beherbergt mehrere Pionierunternehmen der Biotechnologie, die sich auf Antisense- und RNA-Interferenztechnologien konzentrierten, die wesentlich zur Entwicklung und Kommerzialisierung von Drogen beitragen. Darüber hinaus beschleunigt die zunehmende Zahl von klinischen Studien, die auf seltene genetische Krankheiten, neurologische Erkrankungen und Stoffwechselbedingungen abzielen. Staatliche Unterstützung für Präzisionsmedizin-Initiativen, etablierte regulatorische Wege für neuartige Therapien und starke pharmazeutische Verteilungsnetze stärken die Expansion der Antisense- und RNAi-Therapeutics-Behandlungsindustrie in den USA weiter.
Europa Antisense und RNAi Therapie Markt Insight
Der europäische Antisense- und RNAi-Therapeutika-Behandlungsmarkt wird im gesamten Prognosezeitraum auf einem beträchtlichen CAGR ausbauen, der durch zunehmende Investitionen in die Biotechnologieforschung, starke akademische Kooperationen und unterstützende regulatorische Rahmenbedingungen für fortgeschrittene Therapien getrieben wird. Länder in ganz Europa fördern aktiv die Entwicklung innovativer genetischer Arzneimittel, um seltene Krankheiten und komplexe chronische Erkrankungen zu behandeln. Darüber hinaus fördern die Präsenz von etablierten Pharmaunternehmen, wachsende klinische Studienaktivitäten und eine verstärkte staatliche Finanzierung für genomische Forschung die Einführung von Antisense- und RNAi-Therapien in der gesamten Region. Die Erweiterung von Präzisionsmedizinprogrammen und das wachsende Bewusstsein für genbasierte Therapien unter Gesundheitsdienstleistern unterstützen auch das Marktwachstum.
U.K. Antisense und RNAi Therapie Markt Insight
Der US-amerikanische Antisense- und RNAi-Therapeutika-Behandlungsmarkt wird voraussichtlich während der Prognosezeit bei einem bemerkenswerten CAGR wachsen, unterstützt durch das starke Life Sciences-Ökosystem des Landes und erhöht Investitionen in genomische Forschung und Biotechnologie-Innovation. Das Vereinigte Königreich hat sich als führendes Zentrum für fortgeschrittene therapeutische Entwicklung etabliert, mit zahlreichen akademischen Institutionen und Biotechnologie-Unternehmen, die aktiv an der RNA-basierten Arzneimittelforschung beteiligt sind. Darüber hinaus beschleunigen staatliche Initiativen zur Stärkung der Präzisionsmedizin und der seltenen Krankheitsforschung klinische Studien und die Entwicklung gezielter genetischer Therapien. Diese Faktoren sollen das anhaltende Wachstum des Antisense- und RNAi-Therapeutik-Behandlungsmarktes im Land vorantreiben.
Deutschland Antisense und RNAi Therapie Markt Insight
Der deutsche Antisense- und RNAi-Therapeutika-Behandlungsmarkt soll sich während des Prognosezeitraums bei einem beträchtlichen CAGR ausweiten, der durch starke pharmazeutische Fertigungsmöglichkeiten, fortgeschrittene Gesundheitsinfrastruktur und zunehmende Forschungsinitiativen in der Molekularmedizin gefördert wird. Deutschlands Schwerpunkt auf biomedizinischer Innovation und Translationsforschung ist die Entwicklung von RNA-basierten Therapien der nächsten Generation zur Behandlung seltener und komplexer Krankheiten. Darüber hinaus fördern Kooperationen zwischen Biotechnologieunternehmen, akademischen Forschungszentren und Pharmaunternehmen die Weiterentwicklung von Antisense- und RNAi-Therapietechnologien. Der Fokus des Landes auf personalisierte Medizin und innovative Drogenentwicklung trägt zum Wachstum des Marktes bei.
Asien-Pazifik Antisense und RNAi Therapie Markt Insight
Der asiatisch-pazifische Antisense- und RNAi-Therapie-Behandlungsmarkt wird voraussichtlich während der Prognosezeit die am schnellsten wachsende Region sein, die durch den Ausbau von Biotechnologie-Sektoren, die Steigerung von Gesundheitsinvestitionen und die wachsende klinische Forschung in Ländern wie China, Japan und Südkorea angetrieben wird. Regierungen in der gesamten Region priorisieren die Entwicklung fortschrittlicher Gesundheitstechnologien und unterstützen die Forschung in der Genomik und Molekularmedizin. Darüber hinaus tragen die zunehmende Prävalenz von genetischen Störungen, das zunehmende Bewusstsein für fortgeschrittene Therapien und die wachsende Zusammenarbeit zwischen internationalen Pharmaunternehmen und regionalen Biotech-Unternehmen zum Marktwachstum bei. Die wachsende Gesundheitsinfrastruktur und die zunehmende Investition in biomedizinische Innovation beschleunigen auch die Einführung von Antisense- und RNAi-Therapien in ganz Asien-Pazifik.
Japan Antisense und RNAi Therapie Markt Insight
Der japanische Antisense- und RNAi-Therapeutika-Behandlungsmarkt gewinnt durch den starken Fokus des Landes auf fortschrittliche biomedizinische Forschung, hohe Gesundheitsausgaben und wachsende Investitionen in innovative therapeutische Technologien. Japan verfügt über eine etablierte Pharmaindustrie, die die Entwicklung von RNA-basierten Therapien durch Forschungskooperationen und staatliche Initiativen aktiv unterstützt. Darüber hinaus ist die zunehmende Betonung des Landes auf Präzisionsmedizin und gezielte Behandlungen für seltene Krankheiten die Annahme von Antisense und RNAi-Therapie. Die Präsenz fortgeschrittener klinischer Forschungseinrichtungen und unterstützende Regulierungspolitiken für neuartige Therapien stärkt den Marktausblick in Japan weiter.
China Antisense und RNAi Therapie Markt Insight
Der Markt für Antisense- und RNAi-Therapeutika entfiel 2025 auf den größten Marktanteil des Marktes in Asien-Pazifik, unterstützt durch den rasant expandierenden Biotechnologie-Sektor des Landes, starke staatliche Förderung für pharmazeutische Innovation und wachsende klinische Forschungsmöglichkeiten. China ist ein wichtiger Knotenpunkt für die Entwicklung der Biotechnologie, wobei Investitionen in genbasierte Therapeutika und fortgeschrittene Drogenentdeckungsplattformen zunehmen. Darüber hinaus beschleunigt die zunehmende Prävalenz von chronischen und genetischen Erkrankungen, verbunden mit der Expansion von inländischen Pharmaunternehmen, die in der RNA-basierten Therapieentwicklung tätig sind. Regierungsinitiativen zur Stärkung der biomedizinischen Forschung und zur Förderung innovativer Arzneimittelentwicklung spielen auch eine entscheidende Rolle bei der Expansion des Markts für Antisense und RNAi Therapiebehandlung in China.
Welche sind die Top-Unternehmen in Antisense und RNAi Therapie-Markt
Die Antisense- und RNAi-Therapeutics-Behandlungsindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
•F. Hoffmann-La Roche Ltd. (Schweiz)
•Alnylam Pharmaceuticals, Inc. (USA)
• Ionis Pharmaceuticals, Inc. (USA)
• Novartis AG (Schweiz)
• Pfizer Inc. (USA)
• Arrowhead Pharmaceuticals, Inc. (USA)
• Silence Therapeutics plc (USA)
• Dicerna Pharmaceuticals, Inc. (USA)
• Benitec Biopharma Inc. (Australien)
• Sarepta Therapeutics, Inc. (USA)
• Wave Life Sciences Ltd. (Singapur)
• Arbutus Biopharma Corporation (Kanada)
• Sanofi (Frankreich)
•AstraZeneca plc (USA)
•Biogen Inc. (USA)
•GSK plc (USA)
• RxRx, Inc. (USA)
• Regulus Therapeutics Inc. (USA)
• CureVac N.V. (Deutschland)
• Moderna, Inc. (USA)
Was sind die neuesten Entwicklungen in Antisense und RNAi Therapie-Markt
- Im März 2022 gaben Biogen Inc. und Ionis Pharmaceuticals positive Ergebnisse aus einer klinischen Phase-1-Studie einer Untersuchungs-Antisense-Oligonukleotid-Therapie für die amyotrophe laterale Sklerose (ALS) bekannt, in der Fortschritte bei RNA-zielgerichteten Behandlungen für neurodegenerative Erkrankungen aufgezeigt und die Pipeline an Antisense-Therapien gestärkt wurden.
- Im Januar 2024 kündigte Silence Therapeutics eine strategische Zusammenarbeit mit AstraZeneca an, um Antisense-Therapien über mehrere Krankheitsindikationen hinweg zu entwickeln und die RNA-Targeting-Plattform von Silence mit den globalen Entwicklungs- und Kommerzialisierungsmöglichkeiten von AstraZeneca zu kombinieren, um RNA-basierte Arzneimittelinnovation zu beschleunigen
- Im März 2024 erweiterte Ionis Pharmaceuticals seine Zusammenarbeit mit Sanofi, um die Entwicklung von RNA-Targeting Antisense-Medizinen zu beschleunigen, mehrere neue therapeutische Ziele hinzuzufügen und ihr gemeinsames Portfolio an RNA-basierten Therapien für mehrere Krankheiten zu stärken
- Im August 2025 kündigte Ionis Pharmaceuticals an, dass Donidalorsen, eine präkallikrein-directed Antisense-Oligonukleotid-Therapie, in den Vereinigten Staaten Zulassung zur Verhinderung von erblichen Angioedema-Angriffen erhielt, eine signifikante Weiterentwicklung der antisensebasierten Behandlungen für seltene genetische Erkrankungen
- Im Juli 2025 startete Alnylam Pharmaceuticals eine neue RNA-Interferenz (RNAi)-Therapie für eine hepatische seltene Krankheit, erweiterte sein kommerzielles RNAi-Medikament-Portfolio und verstärkte die wachsende Rolle von Gen-Silencing-Technologien bei der Behandlung genetischer Störungen
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











