


Segmentierung des globalen Marktes für Asthmageräte nach Typ (Inhalatoren, Vernebler, Trockenpulverinhalatoren, Dosierinhalatoren und Membranvernebler), Indikation (Asthma und COPD), Technologie (manuell und digital betrieben), Endnutzer (Krankenhäuser, Apotheken und Online-Apotheken) – Branchentrends und Prognose bis 2033
Was ist die Asthma Gerätemarktgröße und -wachstumsrate
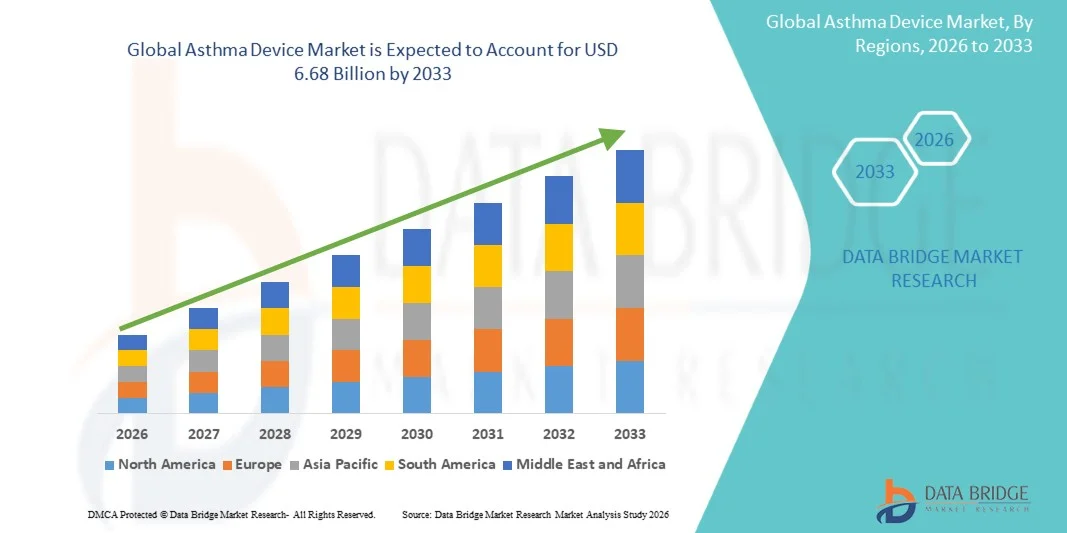
- Die globale Marktgröße für Asthma-Geräte wurde mit4,65 Milliarden USD in 2025und wird voraussichtlich erreichen6,68 Milliarden USD bis 2033, beiCAGR von 4,65%während des Prognosezeitraums
- Das Marktwachstum wird größtenteils durch die wachsende Adoption und technologische Fortschritte inGesundheitswesenGeräte und digitale Gesundheitslösungen, was zu einer verbesserten Asthmaüberwachung und Patientenmanagement führt
- Darüber hinaus treiben steigendes Patientenbewusstsein, zunehmende Prävalenz von Asthma und die Nachfrage nach benutzerfreundlichen, integrierten Atemschutzgeräten die Einführung fortschrittlicher Asthma Device-Lösungen voran, wodurch das Wachstum der Industrie deutlich gesteigert wird.
Marktgröße und Prognose
- Globaler Marktwert (2025):4,65 Milliarden USD
- Voraussichtlicher Marktwert (2033):6,68 Milliarden USD
- Wettervorhersage CAGR (2026–2033):4.65%
Was sind die großen Takeaways von Asthma Device Market
- Asthma-Geräte, die innovative Lösungen für die Atemüberwachung und -behandlung bieten, sind aufgrund ihrer verbesserten Bequemlichkeit, Echtzeitüberwachung und nahtlosen Integration mit digitalen Gesundheitsökosystemen immer wichtigere Komponenten moderner Gesundheitssysteme in Wohn- und klinischen Umgebungen.
- Die eskalierende Nachfrage nach Asthma-Geräten wird in erster Linie durch die weit verbreitete Annahme von vernetzten Gesundheitstechnologien, die wachsende Prävalenz von Asthma- und Atemstörungen bei Patienten und eine steigende Präferenz für benutzerfreundliche, effektive und integrierte Behandlungslösungen gefördert.
- Nordamerika dominierte den Asthma-Gerätemarkt mit dem größten Umsatzanteil von 42,7% im Jahr 2025, gekennzeichnet durch starke Gesundheitsinfrastruktur, hohes Bewusstsein für Atemwegserkrankungen und weit verbreitete Annahme von fortgeschrittenen Asthma-Management-Geräten. In Asthma Device-Installationen, die von Innovationen führender Medizinprodukteunternehmen angetrieben werden, erleben die USA ein beträchtliches Wachstum.
- Asia-Pacific wird erwartet, dass die am schnellsten wachsende Region im Asthma-Gerätemarkt während der Prognosezeit durch zunehmende Urbanisierung, steigende Einwegeinkommen und wachsendes Bewusstsein für Asthma-Management-Lösungen
- Das Asthma-Segment dominierte 2025 den größten Marktanteil von 65,4%, der durch steigende globale Prävalenz, insbesondere bei Kindern und jungen Erwachsenen, getrieben wurde.
Report Scope und Asthma Device Market Segmentation
|
Attribute |
Asthma GeräteschlüsselMarkteinsichten |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen zu Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographischer Erfassung und großen Akteuren umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert werden, auch eingehende Expertenanalysen, Patientenepidemiologie, Pipelineanalyse, Preisanalyse und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Asthma Device Market
„Steigende Adoption von vernetzten und tragbaren Asthma-Geräten„
- Ein signifikanter und beschleunigter Trend im globalen Asthma-Gerätemarkt ist die zunehmende Annahme von vernetzten und tragbaren Geräten, um Asthma-Symptome effektiv zu überwachen und zu verwalten
- Diese Geräte bieten Echtzeit-Feedback auf Lungenfunktion, Medikamentennutzung und Umweltauslöser, Verbesserung des Krankheitsmanagements und Patientenergebnisse
- So wurde beispielsweise die digitale Inhalator-Plattform von Propeller Health in den USA weit verbreitet und ermöglicht es Patienten und Gesundheitsdienstleistern, die Verwendung von Medikamenten zu verfolgen und Trigger durch eine vernetzte Smartphone-App zu identifizieren.
- Der Trend zu miniaturisierten, verschleißfähigen und tragbaren Asthma-Überwachungsgeräten ermöglicht es Patienten, ihren Zustand diskret und kontinuierlich zu verwalten und die Einhaltung vorgeschriebener Therapien zu verbessern
- Darüber hinaus ermöglicht die Integration mit mobilen Gesundheitsplattformen und Patientenmanagementsystemen Gesundheitsdienstleistern, personalisierte Behandlungspläne und zeitnahe Interventionen anzubieten, die Langzeit-Asthmakontrolle zu verbessern
- Fortschritte in der Sensorik, wie elektronische Peak-Flow-Meter und intelligente Inhalatoren, machen Geräte genauer, zuverlässiger und benutzerfreundlicher, was die Adoption von Kinder- und Erwachsenenpopulationen weiter vorantreibt.
- Das zunehmende Bewusstsein bei Patienten und Pflegepersonen in Bezug auf die Vorteile einer kontinuierlichen Überwachung und Früherkennung von Exacerbationen prägt die Erwartungen der Patienten und erhöht die Nachfrage nach innovativen Asthma-Management-Geräten weltweit
Asthma Device Market Dynamics
Fahrer
„Erhöhte Prävalenz von Asthma und chronischen Respiratorischen Krankheiten“
- Die steigende Prävalenz von Asthma, insbesondere bei Kindern und Jugendlichen, ist ein primärer Treiber des Marktwachstums. Nach dem Global Asthma Report 2023 sind weltweit über 300 Millionen Menschen von Asthma betroffen, wobei die Häufigkeit in städtischen Gebieten aufgrund von Umwelt- und Lebensbedingungen zunimmt.
- Zum Beispiel erweiterte GlaxoSmithKline (GSK) im Jahr 2022 sein Ellipta Inhaler-Portfolio in ganz Europa und Asien-Pazifik um die wachsende Nachfrage nach Asthma-Geräten bei Patienten mit mittelschwerem Asthma
- Das zunehmende Bewusstsein der Patienten für das Krankheitsmanagement und der Schwerpunkt auf der Reduzierung von Krankenhausaufenthalten und Notfallbesuchen ist eine starke Nachfrage nach effektiven Asthma-Geräten
- Der Trend zur hauseigenen Überwachung und Selbstverwaltung, angetrieben durch Gesundheitsinitiativen zur Förderung der Telemedizin und der Fernpatientenversorgung, unterstützt die Markterweiterung
- Darüber hinaus behördliche Unterstützung fürdigitale GesundheitLösungen und Erstattungspolitiken in Schlüsselregionen ermöglicht eine breitere Übernahme von vernetzten Inhalatoren und Überwachungseinrichtungen
Zurückhaltung/Challenge
„Hohe Kosten für erweiterte Geräte und eingeschränkter Zugang in Entwicklungsregionen„
- Die hohen Kosten für technologisch fortschrittliche Asthma-Geräte, wie angeschlossene Inhalatoren, digitale Spitzen-Flow-Meter und tragbare Spirometer, ist eine zentrale Rückhaltung auf das Marktwachstum
- So wird das Propeller Health digitale Inhalator-System, obwohl effektiv, höher als Standardinhalatoren, begrenzt die Zugänglichkeit in preissensitiven Regionen Asiens und Afrikas
- Begrenzte Erstattungspolitiken in vielen Ländern und mangelndes Bewusstsein für fortgeschrittene Asthma-Management-Lösungen beschränken die Marktdurchdringung weiter
- Herausforderungen im Zusammenhang mit Gerätewartung, Kalibrierung und Patientenschulung können die Adoption auch behindern, insbesondere bei älteren oder schwächeren Populationen
- Überwindung dieser Herausforderungen durch kostengünstige Geräteentwicklung, verbesserte Gesundheitsversorgung und Patientenerziehungsprogramme werden für nachhaltiges Marktwachstum von entscheidender Bedeutung sein
Wie wird der Asthma Device Market segmentiert
Der Markt wird auf der Grundlage von Typ, Indikation, Technologie und Endverbraucher segmentiert.
• nach Typ
Auf Basis des Typs wird der Asthma Device-Markt in Inhalatoren, Vernebler, Trockenpulverinhalatoren (DPIs), Dosierinhalatoren (MDIs) und Mesh-Vernebler segmentiert. Das Segment Inhalatoren dominierte den größten Marktanteil von 42,8% im Jahr 2025, angetrieben durch ihre weit verbreitete Verwendung, Portabilität und einfache Verwaltung. Inhalatoren werden von Patienten aufgrund ihres schnellen Wirkeintritts, des kompakten Designs und der Eignung für erwachsene und pädiatrische Populationen bevorzugt. Das Segment profitiert auch von anhaltender Innovation in DPI- und MDI-Formulierungen, verbesserter Wirkstoffabgabeeffizienz und Patientenhaftungsprogrammen. Regulatorische Zulassungen für fortgeschrittene Inhalator-Geräte und starke Sensibilisierungskampagnen von Pharmaunternehmen verstärkte die Annahme. Urbanisierung, steigende Asthmaprävalenz und verstärkter Zugang zum Gesundheitswesen tragen zur weiteren Dominanz des Segments bei. Die Hersteller konzentrieren sich auf die Produktdifferenzierung durch ergonomische Designs und Dosierungszähler. Die Kompatibilität der Inhalatoren mit intelligenten Überwachungsgeräten und digitalen Compliance-Tools hat ihre Führungsposition gestärkt. Die konsequente Umsatzentwicklung und hohe Verschreibungsraten des Segments halten sie am Markt und unterstreichen eine robuste klinische Akzeptanz. Healthcare-Anbieter empfehlen Inhalatoren als First-Line-Therapie für Asthma-Management, die ihre Dominanz unterstützt. Das Marktwachstum wird durch globale Behandlungsrichtlinien unterstützt, die eine schnelle Entlastung und Pflegetherapie betonen.
Das Segment der Vernebler wird voraussichtlich die schnellsten CAGR von 19,3 % von 2026 bis 2033 erleben, die durch eine steigende Adoption in der Pflege und im Krankenhaus verursacht werden. Vernebler werden für Kinder- und Geriatrie-Patienten durch einfache Handhabung, minimale Patientenkoordination und Fähigkeit, hohe Medikamentendosen effektiv zu liefern, begünstigt. Fortschritte in der Mesh-Vernebler-Technologie, tragbare batteriebetriebene Designs und intelligente Konnektivität haben sie für das chronische Krankheitsmanagement immer bequemer gemacht. Steigende COPD-Prävalenz und komorbide Atembedingungen Kraftstoffbedarf. Krankenhäuser und Heimpflege-Anbieter bevorzugen Vernebler für schwere oder akute Exacerbationen. Die Ausweitung der Versicherungsdeckung und die Rückzahlungspolitik unterstützen das Wachstum weiter. Die Verfügbarkeit von Medikamentenkombinationen und Wartungslösungen, die auf Vernebler zugeschnitten sind, erhöht die Adoption. Bildungsinitiativen und Patientenschulungen fördern den Heimgebrauch. Die Integration von Nebulizern mit Tele-Gesundheits- und Digitalüberwachungsplattformen ist ein wichtiger Wachstumstreiber. Das Segment zeigt ein großes Interesse an Schwellenmärkten, in denen sich die Infrastruktur für Krankenhaus- und Heimpflege ausdehnt. Die Hersteller investieren in die Forschung, um die Aerosoleffizienz zu verbessern und die Drogenverschwendung zu minimieren.
• Durch Angabe
Auf der Grundlage der Indikation wird der Asthma Device-Markt in Asthma und chronisch obstruktive Lungenerkrankung (COPD) segmentiert. Das Asthma-Segment dominierte 2025 den größten Marktanteil von 65,4%, der durch steigende globale Prävalenz, insbesondere bei Kindern und jungen Erwachsenen, getrieben wurde. Asthma-Management erfordert eine konsequente Anwendung von Inhalationstherapien und -geräten, die die Nachfrage sowohl für die Wartung als auch für die Rettung erhöht. Erhöhte Sensibilisierungsprogramme durch Gesundheitsbehörden und Patientenerziehungskampagnen verstärken die richtige Gerätenutzung. Urbane Verschmutzung, Klimawandel und Allergenexposition tragen zur steigenden Inzidenz bei und stärken die Marktherrschaft. Prescription-basierte Behandlung, kombiniert mit Over-the-counter Optionen, sorgt für einen breiten Zugang zu Geräten. Verbesserungen der Gesundheitsinfrastruktur in Schwellenländern ermöglichen eine bessere Diagnose und Überwachung. Asthma-fokussierte Leitlinien der WHO und der nationalen Gesundheitsbehörden betonen die Einhaltung der Geräte. Ärzte empfehlen personalisierte Therapiepläne mit DPIs, MDIs und Vernebler. Pharmaunternehmen innovativ mit neuen Formulierungen, die Asthma anstreben. Das Segment profitiert von Kooperationen mit digitalen Gesundheitsanbietern für die Verfolgung. Das Wachstum wird durch technologische Integration mit intelligenten Inhalatoren unterstützt, die Patienten Feedback geben.
Das COPD-Segment wird von 2026 bis 2033 die schnellste CAGR von 16,8% erleben, die durch zunehmende Prävalenz bei alternden Bevölkerungen weltweit getrieben wird. COPD-Patienten benötigen oft Kombinationstherapien, die über Vernebler oder DPIs geliefert werden, welche die Geräteannahme heizen. Die Sensibilisierung für frühe Diagnose und Intervention fördert die Gerätenutzung. Hospitalisierung und Pflegebehandlungsstrategien erweitern den Geräteeinsatz. Fortschritte in digital betriebenen Geräten ermöglichen eine Fernüberwachung und Compliance-Management. COPD-spezifische Inhalatorprogramme und Patientenunterstützungsinitiativen erhöhen die Verschreibungs- und Compliance-Raten. Aufstrebende Märkte mit hoher Rauchprävalenz und Umweltschadstoffen tragen zur beschleunigten Nachfrage bei. Das Segment profitiert von der Integration mit Telemedizin und mobilen Gesundheits-Apps. Regulatorische Zulassungen für neue COPD-Zielformulierungen erhöhen das Marktvertrauen. Globale Rückerstattungsinitiativen verbessern die Erschwinglichkeit für chronische Patienten. Die Hersteller konzentrieren sich auf benutzerfreundliche Designs, um die Compliance zu verbessern.
• Durch Technologie
Auf Basis der Technik wird der Asthma Device-Markt in manuell betriebene und digital betriebene Geräte segmentiert. Das manuell betriebene Segment dominierte 2025 den größten Marktanteil von 57,6%, aufgrund langjähriger Adoption, Wirtschaftlichkeit und einfacher Bedienung. Dazu gehören traditionelle MDIs, DPIs und Standard-Vernebler, die ein minimales Training erfordern. Healthcare-Anbieter empfehlen sie weiterhin für den Krankenhaus- und Heimgebrauch. Manuelle Geräte sind in Regionen mit begrenztem Strom und Infrastruktur zuverlässig. Die Verfügbarkeit von mehreren Formulierungen, kompakten Designs und Portabilität gewährleistet eine gleichbleibende Patientenhaftung. Starke globale Fertigungsbasis unterstützt den breiten Vertrieb. Das Segment profitiert von weit verbreiteter Arztpraxis und Patientenkomfort. Handgeräte haben geringe Wartungskosten und minimale technische Komplexität. Ihre Zuverlässigkeit und bewährte Wirksamkeit über Jahrzehnte halten Dominanz. Gegründete Lieferketten und Markenerkennung stärken ihren Marktanteil. Die Hersteller verbessern die Dosierungsgenauigkeit und Ergonomie weiter.
Das digital betriebene Segment wird voraussichtlich die schnellste CAGR von 22,1 % von 2026 bis 2033 erleben, die durch vernetzte Inhalatoren, intelligente Vernebler und mobile Gesundheitsintegration angetrieben wird. Digital betriebene Geräte liefern Echtzeit-Feedback zur Inhalationstechnik, Dosierung und Einhaltung. Die Integration mit mobilen Apps und Cloud-Plattformen ermöglicht eine Fernüberwachung durch Gesundheitsdienstleister. Patienten können Erinnerungen und Datenanalysen für eine optimierte Therapie erhalten. Die Übernahme von Telemedizin beschleunigt die Nachfrage nach intelligenten Geräten. Technologische Innovationen konzentrieren sich auf sensorbasierte Arzneimittellieferungen und AI-getriebene Adhärenzlösungen. Das Marktwachstum wird durch eine zunehmende Patientenpräferenz für Komfort und Selbstmanagement unterstützt. Regulatorische Förderung für digitale Gesundheitstechnologien erhöht die Aufnahme. Pharmazeutische Partnerschaften mit Tech-Unternehmen führen zur Produktentwicklung. Schwellende Märkte übernehmen zunehmend digital betriebene Lösungen. Kostensenkungen und Versicherungsdeckungserweiterung verbessern die Zugänglichkeit.
• Von Endnutzern
Auf Basis von Endverbrauchern wird der Asthma Device-Markt in Krankenhäuser, Einzelhandels- und Online-Apotheken segmentiert. Das Segment Spitäler dominierte den größten Marktanteil von 48,9% im Jahr 2025, angetrieben durch stationäre Behandlung, akutes Exacerbation Management und die Verfügbarkeit von geschultem medizinischem Personal. Krankenhäuser bieten eine Vielzahl von Geräten, einschließlich Inhalatoren, Vernebler und DPIs, um Patienten Zugang zu bevorzugten Therapien zu gewährleisten. Notfallversorgung, chronisches Management und Patientenerziehungsprogramme stärken die Krankenhausnachfrage weiter. Staatliche und private Krankenhauserweiterungen in Schwellenländern unterstützen das Wachstum. Krankenhäuser fungieren als große Vertriebskanäle für klinische Studien und neue Geräteeinführungen. Häufige Arztempfehlungen halten eine hohe verschreibungspflichtige Adoption. Krankenhäuser übernehmen auch fortschrittliche Geräte mit intelligenten Überwachungsfunktionen. Großauftragsvereinbarungen und Verträge mit Herstellern halten einen dominanten Umsatzbeitrag. Spezialisierte Atemwegseinheiten erhöhen die Gerätedurchdringung. Krankenhaus Endbenutzer Adoption sorgt für schnelle Verbreitung von Innovationen.
Das Online-Apotheken-Segment wird erwartet, dass die schnellsten CAGR von 23,7% von 2026 bis 2033, durch zunehmende E-Commerce-Pension, Komfort und steigende digitale Alphabetisierung. Patienten können Inhalatoren und Vernebler direkt in ihre Häuser bestellen, unterstützt durch verschreibungspflichtige Validierung und Heimlieferung. Tele-Gesundheitsberatungen erhöhen Online-Apothekenkäufe. Online-Plattformen bieten eine breite Palette von Gerätemarken und wettbewerbsfähige Preise. Schnelle Lieferdienste und Abomodelle verbessern die Patientenhaftung. COVID-19 beschleunigte digitale Adoption und erhöht das Vertrauen in Online-Apotheken. Die Integration mit mobilen Apps zur Auftragsverfolgung und Compliance-Unterstützung verbessert die Nutzung. Marketingkampagnen und digitale Aufklärungsprogramme erweitern Reichweite. Jüngere Demografien bevorzugen zunehmend Online-Kanäle für Bequemlichkeit. Globale Erweiterung von E-Commerce-Plattformen treibt die Verfügbarkeit von grenzüberschreitenden Geräten an.
Welche Region hält den größten Teil des Asthma-Gerätemarktes
- Nordamerika dominierte den Asthma-Gerätemarkt mit dem größten Umsatzanteil von 42,7% in 2025
- Unterstützt durch etablierte Gesundheitsinfrastruktur, hohes Bewusstsein für Atemwegserkrankungen
- Starke Annahme von technologisch fortschrittlichen Asthma-Management-Geräten
US Asthma Gerätemarkt Insight
Der US-Asthma-Gerätemarkt entfiel 2025 auf den größten Marktanteil Nordamerikas. Das Wachstum wird durch den zunehmenden Einsatz von vernetzten Inhalatoren, intelligenten Verneblern und Patientenüberwachungssystemen angetrieben. Führende Medizinprodukte-Unternehmen und digitale Gesundheits-Startups stellen innovative Lösungen vor, die die Adoption in Krankenhäusern, Spezialkliniken und Heimpflege-Einstellungen weiter steigern.
Europa Asthma Gerätemarkt Einblick
Der europäische Asthma-Gerätemarkt wird in der gesamten Vorausschätzungsperiode mit einem beträchtlichen CAGR wachsen, der durch das zunehmende Bewusstsein für Asthmamanagement, die zunehmende Prävalenz von Atemwegserkrankungen und die Verbesserung des Zugangs zu technologisch fortschrittlichen Geräten in Krankenhäusern und Kliniken verursacht wird. Die Einführung von digitalen Inhalatoren und intelligenten Überwachungslösungen nimmt zu.
U.K. Asthma Gerätemarkt Einblick
Der US-Asthma-Gerätemarkt wird voraussichtlich stetig wachsen, unterstützt durch steigendes Patientenbewusstsein, Regierungsinitiativen, die die Atemgesundheit fördern und die Annahme von intelligenten Asthma-Management-Lösungen. Krankenhäuser und Spezialkliniken sind die wichtigsten Endbenutzer, die dieses Wachstum vorantreiben.
Deutschland Asthma Gerätemarkt Einblick
Der deutsche Asthma-Gerätemarkt soll sich bei einem bemerkenswerten CAGR ausweiten, der durch hohe Gesundheitsstandards, starke Präsenz von Medizinproduktenherstellern und Patientenpräferenz für technologisch fortschrittliche Asthma-Geräte getrieben wird. Die Annahme von vernetzten Inhalatoren und Überwachungssystemen in Krankenhäusern und Kliniken nimmt zu.
Asia-Pacific Asthma Gerätemarkt Einblick
Der asiatisch-pazifische Asthma-Gerätemarkt wird voraussichtlich während der Prognosezeit die am schnellsten wachsende Region im Asthma-Gerätemarkt sein, die durch die zunehmende Urbanisierung, steigende Einwegeinkommen, den Ausbau des Gesundheitszugangs und das wachsende Bewusstsein für Asthma-Management-Lösungen in Schwellenländern wie China und Indien getrieben wird. Die Regierungen fördern die Initiativen der Atemwegserkrankung, während die Annahme von vernetzten und intelligenten Geräten weiter ansteigt.
Japan Asthma Gerätemarkt Einblick
Der japanische Asthma-Gerätemarkt gewinnt an Dynamik aufgrund der hohen technologischen Annahme, der alternden Bevölkerung und des zunehmenden Bewusstseins für die Atemwegserkrankung. Krankenhäuser und Spezialkliniken nutzen zunehmend intelligente Inhalatoren und Überwachungssysteme.
China Asthma Gerätemarkt Einblick
Der China-Asthma-Gerätemarkt entfiel auf den größten Marktanteil im asiatisch-pazifischen Jahr 2025, der durch schnelle Urbanisierung, Erweiterung der Mittelklasse und steigende Übernahme von vernetzten Gesundheits- und digitalen Asthma-Management-Geräten angetrieben wurde. Das Wachstum von Krankenhäusern und Kliniken mit fortschrittlichen Asthma-Pflegelösungen unterstützt die Markterweiterung weiter.
Welche sind die Top-Unternehmen in Asthma Device Market
Die Asthma Device Industrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Philips (Niederlande)
- GE Healthcare(US)
- Medtronic (Irland)
- Smiths Medizin(USK)
- Hill-Rom (USA)
- Becton Dickinson(US)
- Omron Healthcare (Japan)
- Propeller Health (USA)
- Boehringer ingelheim(Deutschland)
- AstraZeneca (USA)
- Teva Pharmaceuticals (Israel)
- Microlife (Schweiz)
- Spiracare (USA)
- ConvaTec (USA)
- Fisher & Paykel Healthcare (Neuseeland)
- BD-Diagnostik (US)
- Honeywell Life Care Solutions (USA)
- Trudell Medical International (Kanada)
- Sanofi (Frankreich)
Was sind die neuesten Entwicklungen im Asthma Device Market
- Im Januar 2023 genehmigte die US Food and Drug Administration (FDA) Airsupra (eine feste Dosis-Kombination von Albuterol und Budesonid) als erster inhalierter Kortikosteroid + Bronchodilator-Rettungsinhalator, bietet eine neue Möglichkeit zur sofortigen Linderung bei Asthma-Patienten und Markierung eines wichtigen regulatorischen Meilensteins in der Kombinationsinhalatortherapie. Diese Genehmigung spiegelt eine signifikante Weiterentwicklung des Asthmamanagements wider, wodurch die Behandlung für Patienten, die eine Bronchokonstriktion erleben, mehr optimiert wird
- Im April 2024 kündigte Adherium an, dass sein Hailie Smartinhaler FDA 510(k)-Freiheit für die Kompatibilität mit den Airsupra- und Breztri-Inhalationsgeräten von AstraZeneca erhielt, wodurch die angeschlossene Atemversorgung über sensorbasierte Überwachung und digitale Datenverfolgung ermöglicht wird, um die Medikamentenhaftung in Asthma und COPD zu verbessern. Diese Clearance unterstreicht den Trend zu vernetzten Geräten und datengesteuertem Patientenmanagement
- Im Juli 2024 startete Boehringer Ingelheim in europäischen Märkten mit einem nachfüllbaren Kartuschensystem, das Kunststoffabfälle im Vergleich zu Einweggeräten um ca. 83 % reduziert, das mit Nachhaltigkeitszielen in der Atemgeräteherstellung fluchtet. Dieser Start ist Teil einer breiteren Verschiebung auf umweltfreundliche medizinische Geräte ohne Kompromisse bei der Wirkstoffabgabe
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











