


Globaler Markt für Brennstoffzellen für Kraftfahrzeuge, nach Elektrolyttyp (PEMFC, PAFC), Komponententyp (Kraftstoffstapel, Kraftstoffprozessor, Leistungskonditionierer), Leistungskapazität (200 kW Leistungsabgabe), Fahrzeugtyp (PC, LCV, Bus, LKW), Betriebsmeilen (0–250 Meilen, 251–500 Meilen und über 500 Meilen), Land (USA, Kanada, Mexiko, Brasilien, Argentinien, Restliches Südamerika, Deutschland, Italien, Großbritannien, Frankreich, Spanien, Niederlande, Belgien, Schweiz, Türkei, Russland, Restliches Europa, Japan, China, Indien, Südkorea, Australien, Singapur, Malaysia, Thailand, Indonesien, Philippinen, Restlicher asiatisch-pazifischer Raum, Saudi-Arabien, Vereinigte Arabische Emirate, Südafrika, Ägypten, Israel, Restlicher Naher Osten und Afrika) Branchentrends und Prognose bis 2029.
Was ist die Größe und das Wachstum von Automotive Fuel Cell Market
- Wie bei Data Bridge Market Research Analysis wurde die globale Marktgröße für Brennstoffzellen im Automobilsektor geschätzt6,71 Milliarden USD in 2025und wird voraussichtlich erreichen209,20 Milliarden USD bis 2033, beiCAGR von 53,72%während des Prognosezeitraums
- Das Marktwachstum wird größtenteils durch die zunehmende Übernahme von emissionsfreien Fahrzeugen, steigende Regierungsinitiativen zur Förderung der Wasserstoffinfrastrukturentwicklung und wachsende Investitionen in nachhaltige Verkehrstechnologien gefördert.
- Die zunehmende Nachfrage nach langlebigen und schnell betankenden Elektrofahrzeugen, insbesondere im gewerblichen Transport- und Schwerlast-Mobilitätsanwendungen, beschleunigt die weltweite Einführung von Automotive-Brennstoffzellentechnologien
Marktgröße und Prognose
- Globaler Marktwert (2025):USD 6.71 Milliarden
- Voraussichtlicher Marktwert (2033):USD 209.20 Milliarden
- Wettervorhersage CAGR (2026–2033): 53.72%
Was sind die großen Takeaways des Automotive Fuel Cell Market
- Der Automobil-Brennstoffzellenmarkt zeigt durch den globalen Übergang zu kohlenstoffarmen Transportlösungen ein schnelles Wachstum und die zunehmende Betonung auf die Verringerung der Treibhausgasemissionen im gesamten Automobilsektor
- Die Hersteller investieren zunehmend in die Entwicklung von Brennstoffzellenfahrzeugen, die Wasserstofftankinfrastruktur und fortschrittliche Energiemanagementsysteme zur Verbesserung der Fahrzeugeffizienz, der Haltbarkeit und der kommerziellen Skalierbarkeit
- Nordamerika dominierte den Automobil-Brennstoffzellenmarkt mit dem größten Umsatzanteil im Jahr 2025, angetrieben durch die Erhöhung der staatlichen Investitionen in Wasserstoffinfrastruktur und steigender Nachfrage nach emissionsfreien Transportlösungen über Passagier- und Nutzfahrzeugsegmente
- Asien-Pazifik-Region wird die höchste Wachstumsrate des globalen Automobil-Brennstoffzellenmarktes, angetrieben durch schnelle Industrialisierung, starke staatliche Unterstützung für Wasserstoffmobilität, Erweiterung der Brennstoffzellen-Fahrzeugherstellung und zunehmende Investitionen in saubere Verkehrsinfrastruktur
- Das PEMFC-Segment hatte 2025 den größten Marktanteil, der durch seine hohe Energieeffizienz, kompakte Bauweise und Eignung für Automotive-Anwendungen, die schnelle Inbetriebnahme und niedrige Betriebstemperaturen erfordern, getrieben wurde. PEMFC-Technologie ist aufgrund seiner verbesserten Leistung, Leichtbau und Kompatibilität mit wasserstoffbetriebenen Transportsystemen in Personen- und Nutzfahrzeugen weit verbreitet.
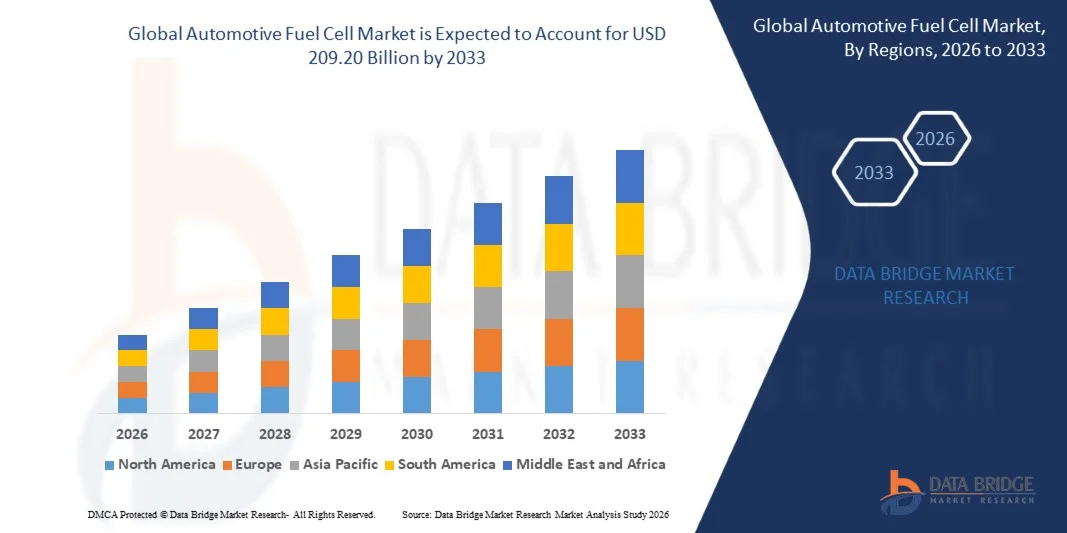
Report Scope und Automotive Fuel Cell Market Segmentation
|
Attribute |
Kfz-Kraftstoff-Keymarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Markteinblicken wie Marktwert, Wachstumsrate, Marktsegmente, geographischer Erfassung, Marktteilnehmer und Marktszenario umfasst der vom Data Bridge Market Research Team kuratierte Marktbericht eine tiefgreifende Expertenanalyse, Import/Export-Analyse, Preisanalyse, Produktionsverbrauchsanalyse und pestle-Analyse. |
Was ist der Haupttrend im Automotive Fuel Cell Market
„Erhöhung der Zulassung von Wasserstoff-getriebenen emissionsfreien Fahrzeugen“
- Der zunehmende Fokus auf die Reduzierung von Kohlenstoffemissionen und die Erreichung nachhaltiger Verkehrsziele ist die deutliche Gestaltung des Automobil-Brennstoffzellenmarktes, da Regierungen und Verbraucher zunehmend emissionsfreie Mobilitätslösungen bevorzugen. Automobil-Brennstoffzellen gewinnen aufgrund ihrer Fähigkeit, eine längere Fahrreichweite, schnelle Betankungskapazitäten und eine verbesserte Energieeffizienz im Vergleich zu herkömmlichen batteriebetriebenen Systemen bereitzustellen. Dieser Trend stärkt die Übernahme von Personenkraftwagen, Bussen, Lastkraftwagen und Nutzfahrzeugen, ermutigt Hersteller, in fortschrittliche Lösungen für die Mobilität von Wasserstoff zu investieren
- Das zunehmende Bewusstsein für ökologische Nachhaltigkeit, saubere Energiewende und Kraftstoffeffizienz hat die Nachfrage nach Brennstoffzellenfahrzeugen in den entwickelten und Schwellenländern beschleunigt. Regierungen und umweltbewusste Verbraucher unterstützen aktiv den wasserstoffbetriebenen Transport, was Automobilhersteller und Energieunternehmen dazu veranlasst, die Entwicklung der Wasserstoffinfrastruktur und die Innovation der Brennstoffzelle zu priorisieren. Dies hat auch zu Kooperationen zwischen Fahrzeugherstellern, Wasserstofflieferanten und Technologieanbietern geführt, um die Leistung von Brennstoffzellen und die kommerzielle Skalierbarkeit zu verbessern
- Nachhaltigkeits- und Dekarbonisierungstrends beeinflussen Einkaufs- und Investitionsentscheidungen, mit Herstellern, die emissionsarme Technologien, erneuerbare Wasserstoffintegration und fortschrittliche Brennstoffzellensysteme betonen. Diese Faktoren helfen Unternehmen, Produkte in einem wettbewerbsfähigen Automobilmarkt zu differenzieren und gleichzeitig Investitionen in Wasserstoffproduktions- und Tanknetze zu betreiben. Unternehmen nutzen zunehmend strategische Partnerschaften und Marketing-Initiativen, um die ökologischen und operativen Vorteile von Brennstoffzellenfahrzeugen hervorzuheben, um die Marktpositionierung und die Verbraucherannahme zu stärken
- So erweiterten die Toyota Motor Corporation in Japan und die Hyundai Motor Company in Südkorea im Jahr 2024 ihre Wasserstoff-Brennstoff-Zellfahrzeug-Portfolio und erhöhte Investitionen in die Wasserstoff-Brennstoff-Infrastruktur. Diese Entwicklungen wurden in Reaktion auf die steigende Nachfrage nach nachhaltigem Transport und staatlicher Unterstützung für saubere Mobilitätsinitiativen mit dem Einsatz in kommerziellen Flotten und Fahrzeugsegmenten eingeführt. Die Unternehmen betonten auch die Vorteile der CO2-neutralität und Energieeffizienz, um das Verbrauchervertrauen zu verbessern und die Wettbewerbsfähigkeit auf dem langfristigen Markt zu stärken
- Während die Nachfrage nach Automotive-Brennstoffzellen wächst, hängt die anhaltende Markterweiterung von kontinuierlichen technologischen Fortschritten, kosteneffizienter Wasserstoffproduktion und der Entwicklung einer weit verbreiteten Tankinfrastruktur ab. Die Hersteller konzentrieren sich auch auf die Verbesserung der Lebensdauer von Brennstoffzellen, der Effizienz von Lieferketten und skalierbaren Produktionsmöglichkeiten, um eine breitere Akzeptanz im globalen Automobilsektor zu unterstützen
Automotive Fuel Cell Market Dynamics
Fahrer
„Unterstützung der Regierung für emissionsfreie Transporte“
- Regierungsinitiativen zur Förderung des kohlenstoffarmen Verkehrs und der sauberen Energieannahme sind wichtige Treiber für den Automobil-Brennstoffzellenmarkt. Regierungen in verschiedenen Ländern unterstützen zunehmend den Einsatz von Wasserstoff-Brennstoffzellen durch Subventionen, Anreize, Emissionsregelungen und Infrastrukturinvestitionen. Dieser Trend fördert auch die Forschung zu fortschrittlichen Brennstoffzellentechnologien und der erneuerbaren Wasserstoffproduktion, unterstützt langfristiges Marktwachstum und technologische Innovation
- Erweiterungsanwendungen in Personenkraftwagen, Nutzfahrzeugen, Bussen und Industrietransporten beeinflussen das Marktwachstum. Automotive-Brennstoffzellen helfen dabei, das Fahrangebot zu verbessern, die Betankungszeit zu reduzieren und die Treibhausgasemissionen zu senken und gleichzeitig effiziente und nachhaltige Mobilitätslösungen zu unterstützen. Die zunehmende Nachfrage nach Heavy-Duty- und Fernverkehrsalternativen weltweit verstärkt diesen Trend weiter
- Automobilhersteller und Energieunternehmen fördern aktiv die Übernahme von Brennstoffzellenfahrzeugen durch strategische Partnerschaften, Pilotprojekte und Infrastrukturerweiterungsinitiativen. Diese Bemühungen werden durch die zunehmende Verbraucherpräferenz für umweltverträgliche Transportlösungen unterstützt und fördern auch die Zusammenarbeit zwischen Wasserstoffproduzenten, Mobilitätsanbietern und Automotive OEMs, um die betriebliche Effizienz zu verbessern und CO2-Fußabdrücke zu reduzieren
- So berichteten beispielsweise im Jahr 2023 Honda Motor Co., Ltd. in Japan und BMW Group in Deutschland verstärkte Investitionen in die Entwicklung von Wasserstoff-Brennstoffzellen-Fahrzeugen und Pilotprojekte. Diese Expansion folgte der steigenden Nachfrage nach sauberen Transportlösungen und einer stärkeren staatlichen Unterstützung für die Wasserstoffmobilitätsinfrastruktur, den technologischen Fortschritt und die Produktdifferenzierung. Beide Unternehmen betonten auch Nachhaltigkeits- und Energiewendestrategien, um das Vertrauen der Verbraucher und die Wettbewerbsfähigkeit der Märkte zu stärken
- Obwohl zunehmende saubere Energieinitiativen das Marktwachstum unterstützen, hängt die breitere Annahme von der Verfügbarkeit von Wasserstoffinfrastrukturen, der Optimierung von Kraftstoffkosten und skalierbaren Brennstoffzellenherstellungsprozessen ab. Investitionen in Wasserstoff-Verteilungsnetze, die Integration erneuerbarer Energien und fortschrittliche Brennstoffzellentechnologien werden entscheidend sein, um den künftigen Verkehrsbedarf zu decken und den Wettbewerbsvorteil zu erhalten.
Zurückhaltung/Challenge
„High Infrastructure Costs and Limited Wasserstoff-Refuelling Networks“
- Die relativ hohen Kosten für Wasserstoff-Brennstoffzellensysteme und die begrenzte Betankungsinfrastruktur bleiben weiterhin zentrale Herausforderungen, was die Annahme von Verbrauchern und Flottenbetreibern einschränkt. Hohe Produktionskosten für Brennstoffzellen, Wasserstoffspeichersysteme und damit verbundene Infrastruktur tragen zu erhöhten Fahrzeugpreisen und Betriebskosten bei. Darüber hinaus kann die begrenzte Verfügbarkeit von Wasserstofftankstellen das Verbrauchervertrauen und die Marktdurchdringung weiter beeinflussen
- Das Bewusstsein der Verbraucher und die Barrierefreiheit der Infrastruktur bleiben uneinheitlich, vor allem in der Entwicklung von Märkten, in denen die Ökosysteme der Wasserstoffmobilität nach wie vor auftauchen. Ein begrenztes Verständnis der Vorteile der Brennstoffzellentechnologie und der Bedenken hinsichtlich der Wasserstoffverfügbarkeit beschränken die Annahme in bestimmten Transportsegmenten. Dies führt auch zu einer langsameren Kommerzialisierung in Regionen mit unzureichender staatlicher Unterstützung und eingeschränkter Wasserstoffverteilungsfähigkeit
- Die Herausforderungen der Lieferkette und der Infrastruktur wirken sich auch auf das Marktwachstum aus, da Wasserstoff-Brennstoffzellensysteme spezialisierte Materialien, fortschrittliche Fertigungsprozesse und großflächige Wasserstoffproduktionsanlagen benötigen. Logistische Komplexitäten, Infrastrukturinvestitionen und Wasserstofftransportkosten erhöhen die operativen Herausforderungen. Unternehmen müssen in effiziente Wasserstoffspeicher-, Verteilungssysteme und kollaborative Infrastrukturentwicklung investieren, um die Marktzugangsfähigkeit und Zuverlässigkeit zu verbessern
- Zum Beispiel berichteten die Flottenbetreiber und Automobilvertreiber in Indien und Südostasien im Jahr 2024 eine langsamere Übernahme von Brennstoffzellenfahrzeugen durch begrenzte Wasserstofftankstellen und hohe Fahrzeugakquisitionskosten im Vergleich zu Batterie-Elektro-Alternativen. Die Investitionsanforderungen an die Infrastruktur und die Einschränkung der Lieferkette waren zusätzliche Hindernisse, die die Kommerzialisierungsmaßnahmen betreffen. Diese Faktoren veranlassten auch einige Transportanbieter, die Batterie-Elektrofahrzeug-Einsatz über Wasserstoff-Brennstoffzellentechnologien in kostensensitiven Märkten zu priorisieren
- Die Überwindung dieser Herausforderungen erfordert eine kosteneffiziente Brennstoffzellenproduktion, erweiterte Wasserstofftanknetze und stärkere öffentlich-private Partnerschaften für die Infrastrukturentwicklung. Die Zusammenarbeit zwischen Automobilherstellern, Energieunternehmen und Regierungsbehörden kann dazu beitragen, das langfristige Wachstumspotenzial des globalen Automobil-Brennstoffzellenmarkts zu entsperren. Darüber hinaus wird die Verbesserung der Zugänglichkeit von Wasserstoff, die Senkung der Produktionskosten und die Stärkung des Verbraucherbewusstseins in Bezug auf die Vorteile von Brennstoffzellen wesentlich für die weit verbreitete Annahme sein.
Wie wird der Automotive Fuel Cell Market segmentiert
Der Markt wird auf der Grundlage von Elektrolyt-Typ, Bauteiltyp, Leistungsfähigkeit, Fahrzeugtyp und Betriebsmeilen segmentiert.
- Durch Elektrolyt-Typ
Auf Basis des Elektrolyt-Typs wird der Automobil-Brennstoffzellenmarkt in PEMFC und PAFC segmentiert. Das PEMFC-Segment hatte 2025 den größten Marktanteil, der durch seine hohe Energieeffizienz, kompakte Bauweise und Eignung für Automotive-Anwendungen, die schnelle Inbetriebnahme und niedrige Betriebstemperaturen erfordern, getrieben wurde. Die PEMFC-Technologie ist aufgrund ihrer verbesserten Leistung, Leichtbauweise und Kompatibilität mit wasserstoffbetriebenen Transportsystemen in Personen- und Nutzfahrzeugen weit verbreitet.
Das PAFC-Segment wird die schnellste Wachstumsrate von 2026 bis 2033 beobachten, die durch steigende Fortschritte in der Brennstoffzellenstabilität und steigender Nachfrage nach zuverlässigen Energiesystemen in Schwerlast-Transportanwendungen getrieben wird. PAFC-basierte Systeme gewinnen Aufmerksamkeit für ihre Betriebsstabilität und ihre Fähigkeit, die langfristige Energieerzeugung in kommerziellen Mobilitätslösungen zu unterstützen.
- Durch die Komponentenart
Auf Basis des Bauteiltyps wird der Automotive-Brennstoffzellenmarkt in Fuel Stack, Fuel Processor und Power Conditioner segmentiert. Das Segment Fuel Stack hielt den größten Marktanteil im Jahr 2025, der von seiner entscheidenden Rolle bei der Umwandlung von Wasserstoff in Strom für die Fahrzeugantriebe angetrieben wurde. Kraftstoff-Stacks gelten als Kernbestandteil von Brennstoffzellensystemen in der Automobilindustrie und sind Zeugen von zunehmenden Investitionen, die auf die Verbesserung der Effizienz, Haltbarkeit und Leistungsdichte in Brennstoffzellenfahrzeugen abzielen.
Das Segment Power Conditioner wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 beobachten, angetrieben durch steigende Nachfrage nach fortschrittlichen Power Management-Lösungen, die die Energieeffizienz verbessern und die Fahrzeugleistung optimieren. Die zunehmende Integration intelligenter Energieleitsysteme in Brennstoffzellenfahrzeugen unterstützt weltweit die Segmenterweiterung.
- Durch Leistungsfähigkeit
Auf der Grundlage der Leistungsfähigkeit wird der Automobil-Brennstoffzellenmarkt in <100 Kw Power Output, 100–200 Kw Power Output und >200 Kw Power Output segmentiert. Das Segment 100–200 Kw Power Output hatte 2025 den größten Marktanteil, der durch seinen umfangreichen Einsatz in Personenkraftwagen, Bussen und mittleren Nutzfahrzeugen getrieben wurde. Dieses Leistungsspektrum bietet ein effektives Gleichgewicht zwischen Fahrzeugleistung, Fahrbereich und betrieblicher Effizienz und unterstützt seine weit verbreitete Einführung bei Automobilherstellern.
Das Segment >200 Kw Power Output wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 beobachten, die durch die zunehmende Einführung von Brennstoffzellentechnologie in Schwerlastkraftwagen, Langstreckentransport und industrielle Mobilitätsanwendungen angetrieben wird. Höhere Leistungssysteme gewinnen Popularität für ihre Fähigkeit, erweiterte Fahrstrecken und hochgeladene Geschäftsvorgänge zu unterstützen.
- Nach Fahrzeugtyp
Auf Basis des Fahrzeugtyps wird der Automobil-Brennstoffzellenmarkt in PC, LCV, Bus und Truck segmentiert. Das PC-Segment hatte 2025 den größten Marktanteil, der von steigender Verbrauchernachfrage nach emissionsfreien Personenkraftwagen, unterstützenden staatlichen Anreizen und steigenden Investitionen von Automobilherstellern in wasserstoffbetriebenen Mobilitätslösungen angetrieben wurde. Brennstoffzellen-Fahrgastwagen werden für ihre schnellen Betankungs- und Fernfahrleistungen zunehmend bevorzugt.
Das Lkw-Segment wird von 2026 bis 2033 mit der steigenden Nachfrage nach nachhaltigen Schwerlast-Transportlösungen und dem wachsenden Bedarf an CO2-Emissionen im Logistik- und Frachtbetrieb rechnen. Brennstoffzellen-Lkw gewinnen aufgrund ihres erweiterten Einsatzbereiches, der geringeren Betankungszeit und der Eignung für den Ferntransport.
- Durch Betriebsmeilen
Auf Basis von Betriebsmeilen wird der Automobil-Brennstoffzellenmarkt in 0-250 Meilen, 251-500 Meilen und über 500 Meilen segmentiert. Das Segment 251-500 Miles hatte 2025 den größten Marktanteil, der durch die zunehmende Präferenz von Brennstoffzellenfahrzeugen, die in der Lage sind, eine ausgewogene Reichweitenleistung für die tägliche Kommutierung und den kommerziellen Transport zu liefern, getrieben wurde. Fahrzeuge in diesem Bereich bieten einen effizienten Energieverbrauch und eine verbesserte Funktionalität für Wohn- und Flottenanwendungen.
Das über 500 Miles-Segment soll die schnellste Wachstumsrate von 2026 bis 2033 bezeugen, die durch die zunehmende Nachfrage nach langfristigen Brennstoffzellenfahrzeugen in der Gewerbelogistik, im Intercity-Transport und im Schwerlast-Mobilitäts-Anwendungen getrieben wird. Fortschritte in den Wasserstoffspeichersystemen und der Brennstoffzelleneffizienz unterstützen die Einführung von Fahrzeugen, die in der Lage sind, größere Fahrstrecken zu erreichen.
Welche Region hält den größten Teil des Automotive Fuel Cell Market
- Nordamerika dominierte den Automobil-Brennstoffzellenmarkt mit dem größten Umsatzanteil im Jahr 2025, angetrieben durch die Erhöhung der staatlichen Investitionen in Wasserstoffinfrastruktur und steigender Nachfrage nach emissionsfreien Transportlösungen über Passagier- und Nutzfahrzeugsegmente
- Verbraucher und Flottenbetreiber in der Region schätzen die lange Fahrstrecke, die schnellen Betankungskapazitäten und die reduzierten CO2-Emissionen von Wasserstoff-Brennstoffzellenfahrzeugen im Vergleich zu konventionellen Verbrennungsmotorfahrzeugen hoch.
- Diese weit verbreitete Adoption wird durch eine starke saubere Energiepolitik, fortschrittliche Wasserstoff-Forschungsinitiativen und wachsende Partnerschaften zwischen Automobilherstellern und Energieunternehmen unterstützt, die Brennstoffzellenfahrzeuge als eine vielversprechende Lösung für nachhaltige Mobilität in den Bereichen gewerblicher und privater Verkehrsträger zu etablieren
US Automotive Fuel Cell Market Insight
Der US-Kfz-Brennstoffzellenmarkt erfasste 2025 in Nordamerika den größten Umsatzanteil, der durch den schnellen Ausbau von Wasserstoffinfrastrukturprojekten und die Investitionen in saubere Transporttechnologien gefördert wurde. Verbraucher und kommerzielle Flottenbetreiber priorisieren zunehmend emissionsfreie Mobilitätslösungen, die durch staatliche Anreize und Emissionsreduktionsziele unterstützt werden. Die wachsende Nachfrage nach wasserstoffbetriebenen Lkw, Bussen und Personenkraftwagen, kombiniert mit zunehmender Zusammenarbeit zwischen Automobil-OEM, Wasserstoff-Lieferanten und Technologie-Anbietern, treibt den Automobil-Brennstoffzellenmarkt weiter aus. Zudem trägt die Integration von Wasserstoffenergielösungen in öffentliche Verkehrsmittel und Logistiknetze maßgeblich zur Markterweiterung bei.
Europa Automotive Fuel Cell Market Insight
Der europäische Automobil-Brennstoffzellenmarkt wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 bezeugen, die vor allem durch strenge Emissionsvorschriften und zunehmende Investitionen in eine nachhaltige Verkehrsinfrastruktur bedingt ist. Der zunehmende Fokus auf Dekarbonisierung, Integration erneuerbarer Energien und Initiativen zur Wasserstoffmobilität fördert die Übernahme von Brennstoffzellenfahrzeugen in der gesamten Region. Die europäischen Verbraucher und Industrien werden auch an die langjährigen und schnell betankenden Fähigkeiten von Brennstoffzellenfahrzeugen herangezogen. Die Region erlebt ein beträchtliches Wachstum in den Bereichen Personenkraftwagen, Nutzfahrzeuge und öffentliche Verkehrsmittel, wobei wasserstoffbetriebene Mobilitätslösungen zunehmend in städtische und Fernverkehrssysteme integriert sind.
US Automotive Fuel Cell Market Insight
Der US-Kfz-Brennstoffzellenmarkt wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 bezeugen, die durch den zunehmenden Übergang zum kohlenstoffarmen Transport und zunehmende staatliche Unterstützung für wasserstoffbetriebene Mobilitätslösungen angetrieben wird. Darüber hinaus fördern steigende Investitionen in die Wasserstofftankinfrastruktur und nachhaltige Logistiknetze Flottenbetreiber und Automobilhersteller, Brennstoffzellentechnologien zu übernehmen. Der Fokus der U.K. auf sauberer Energiewende wird neben dem Ausbau von Forschungs- und Innovationsaktivitäten in der Wasserstoffmobilität weiterhin das Marktwachstum fördern.
Deutschland Automotive Fuel Cell Market Insight
Der deutsche Automobil-Brennstoffzellenmarkt wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 mit steigender Nachfrage nach fortschrittlichen emissionsfreien Transporttechnologien und der starken Betonung auf Nachhaltigkeit und Automotive-Innovation erleben. Die gut ausgebaute Industrieinfrastruktur Deutschlands, verbunden mit ihrer Führung in der Automobil- und Wasserstoffforschung, fördert die Übernahme von Brennstoffzellenfahrzeugen, insbesondere in den Bereichen der gewerblichen und der Schwerlasttransporte. Die Integration von Brennstoffzellensystemen in öffentliche Transport- und Logistikflotten wird auch immer häufiger, wobei energieeffiziente und umweltverträgliche Mobilitätslösungen mit lokalen Markterwartungen übereinstimmen.
Asien-Pazifik Automotive Fuel Cell Market Insight
Der asiatisch-pazifische Automobil-Brennstoffzellenmarkt wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 beobachten, die durch schnelle Urbanisierung, steigende Investitionen in Wasserstoffinfrastruktur und starke staatliche Unterstützung für saubere Verkehrstechnologien in Ländern wie China, Japan und Südkorea angetrieben wird. Der zunehmende Fokus der Region auf nachhaltige Mobilitäts- und CO2-neutralitätsinitiativen treibt die Übernahme von Brennstoffzellenfahrzeugen über Personen- und Verkehrsanwendungen hinweg voran. Darüber hinaus, da APAC als wichtiger Fertigungsstandort für Brennstoffzellenkomponenten und Wasserstofftechnologien entsteht, wächst die Erreichbarkeit und Zugänglichkeit von Brennstoffzellenfahrzeugen auf eine breitere Konsum- und Industriebasis.
Japan Automotive Fuel Cell Market Insight
Der japanische Automobil-Brennstoffzellenmarkt wird durch die starken Initiativen der Wasserstoffwirtschaft, fortschrittliche Automobiltechnologien und die zunehmende Fokussierung auf kohlenstoffneutrale Transportsysteme von 2026 bis 2033 die schnellste Wachstumsrate von 2033 bis 2033 beobachten. Der japanische Markt legt großen Wert auf saubere Energieinnovation, und die Übernahme von Brennstoffzellenfahrzeugen wird durch steigende Investitionen in die Wasserstoff-Refuelling-Infrastruktur und intelligente Mobilitätslösungen angetrieben. Die Integration von Brennstoffzellenfahrzeugen in öffentliche Verkehrsmittel, Logistik und Personenmobilitätssysteme treibt Wachstum voran. Darüber hinaus unterstützt Japans langfristiges Engagement für wasserstoffbasierte Energiesysteme den Ausbau der Brennstoffzellentechnologien in der Automobilindustrie in den Bereichen Wohn- und Gewerbeverkehr.
China Automotive Fuel Cell Market Insight
Der China-Kfz-Brennstoffzellenmarkt entfiel 2025 auf den größten Marktanteil im asiatisch-pazifischen Markt, der auf die rasche Industrialisierung, die Erweiterung der Wasserstoffinfrastruktur und die zunehmende Einführung von sauberen Transporttechnologien zurückzuführen ist. China steht als einer der größten Märkte für Elektro- und Wasserstoff-Fahrzeuge, und Brennstoffzellenfahrzeuge werden in Bussen, Lkw und Nutzfahrzeugen immer beliebter. Der Druck auf die Kohlenstoffneutralität, starke Regierungssubventionen und das Vorhandensein von inländischen Automobil- und Wasserstofftechnologie-Herstellern sind wichtige Faktoren, die den Automobil-Brennstoffzellenmarkt in China propagieren.
Welche sind die Top-Unternehmen im Automotive Fuel Cell Market
Die Automotive Fuel Cell-Industrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
•Toshiba India Pvt. Ltd. (Indien)
•Ballard Power Systems (Kanada)
• Wasserstoff (Kanada)
• ITM Power (U.K.)
• PLUG POWER INC. (USA)
• Ceres Power Holdings plc (U.K.)
• Nedstack Fuel Cell Technology BV (Niederlande)
• NUVERA FUEL CELLS, LLC (USA)
• Toyota Motor Sales, USA, Inc. (USA)
•American Honda Motor Co., Inc. (USA)
•Hyundai Motor Company (Südkorea)
•Daimler AG (Deutschland)
• Nissan (Japan)
• TW Horizon Fuel Cell Technologies (China)
• Altergy (US)
• Intelligent Energy Limited (U.K.)
• K- Pas Instronic Engineers India Private Limited (Indien)
• Fuji Electric Co., Ltd (Japan)
Was sind die neuesten Entwicklungen im Automotive Fuel Cell Market
- Im Februar 2026 beschleunigten Automobilhersteller und Wasserstofftechnik-Anbieter Investitionen in Brennstoffzellensysteme der nächsten Generation mit verbesserter Effizienz, Haltbarkeit und reduzierter Platin-Katalysatornutzung. Diese Entwicklungen sollen die Produktionskosten senken, die Fahrzeugleistung verbessern und eine breitere Vermarktung von wasserstoffbetriebenen Transportlösungen unterstützen. Der Trend dürfte die langfristige Skalierbarkeit und Wettbewerbsfähigkeit des Automobil-Brennstoffzellenmarktes weltweit stärken
- Im Februar 2025 begann die Toyota Motor Corporation mit der kommerziellen Produktion des Brennstoffzellensystems der nächsten Generation für schwere Nutzfahrzeuge. Das neue System erreichte eine signifikante Kostensenkung und verbesserte Haltbarkeit durch fortschrittliche Katalysatoroptimierung und Fertigungsverbesserungen. Diese Entwicklung soll die Übernahme von Wasserstoffmobilität stärken und die kommerzielle Rentabilität von brennstoffzellenbetriebenen Transportlösungen weltweit verbessern
- Im Januar 2025 hat Nikola Corporation für seine Brennstoffzellen-Powertrain-Systeme, die auf Nutzfahrzeug-Anwendungen abzielen, eine Million Meile Dauerfestigkeitsprüfung erfolgreich abgeschlossen. Diese Leistung zeigte eine verbesserte Zuverlässigkeit und Betriebsleistung für wasserstoffbetriebene Schwerlastfahrzeuge. Die Entwicklung dürfte das Vertrauen der Flottenbetreiber erhöhen und die Übernahme von Brennstoffzellen-Lkw in Logistik- und Langstreckentransportsektoren beschleunigen.
- Im August 2024 erweiterten Wasserstoff-Infrastrukturentwickler und Automobil-OEMs Wasserstofftankstellennetze in ganz Nordamerika und Europa, um den wachsenden Einsatz von Brennstoffzellenfahrzeugen zu unterstützen. Diese Investitionen verbesserten die Zugänglichkeit von Wasserstoffbrennstoff und verstärkten das unterstützende Ökosystem für emissionsfreie Mobilitätslösungen. Die Expansion wird erwartet, dass die Kommerzialisierung und die Verbraucherannahme von Brennstoffzellenfahrzeugen über kommerzielle und Personentransportanwendungen beschleunigt wird.
- Im Mai 2023 hat Hyundai Motor Company seinen XCIENT-Brennstoffzellentraktor für den nordamerikanischen Nutzfahrzeugmarkt zur Stärkung von Wasserstoffmobilitätsinitiativen und zur Unterstützung von Kohlenstoffneutralitätszielen auf den Markt gebracht. Mit dem Start des Elektrofahrzeugs der Klasse 8 wurde die Präsenz des Unternehmens im Bereich der Schwerlasttransporte verbessert und die Einführung nachhaltiger Logistiklösungen in der Region verbessert.
- Im November 2022 unterschrieb Cummins Inc. mit Tata Motors ein Verständnis für die Entwicklung von emissionsarmen Technologien für Nutzfahrzeuge in Indien. Die Partnerschaft konzentrierte sich auf Brennstoffzellen, Batterie-Elektro-Fahrzeugsysteme und wasserstoffbetriebene Verbrennungstechnologien zur Förderung der grünen Mobilität. Diese Zusammenarbeit soll den Einsatz der Wasserstofftechnologie stärken und den Kundenstamm für Brennstoffzellenlösungen in Schwellenländern erweitern
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











