


Marktsegmentierung für globale 360°-Kamerasysteme im Automobilbereich nach Typ (4-Kamera, 5-Kamera, 6-Kamera und Sonstige), Kamerafunktion (automatisch und manuell), Fahrzeugtyp (Pkw und Nutzfahrzeuge), Endkundenmarkt (OEMs und Aftermarket), Komponenten (Sensoren, Kamera und Steuergerät) – Branchentrends und Prognose bis 2033
Was ist die Automotive Surround View Systems Marktgröße und Wachstumsrate
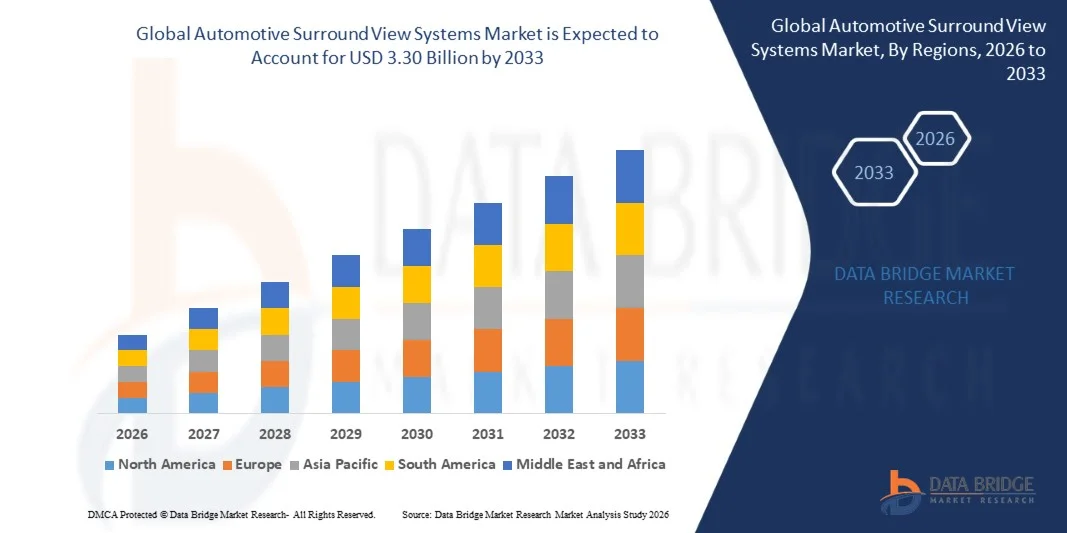
- Wie bei Data Bridge Market Research Analysis wurde die globale Marktgröße der Automobil-Umgebungssysteme geschätzt1,22 Mrd. USD im Jahr 2025und wird voraussichtlich erreichen3,30 Milliarden USD bis 2033, beiCAGR von 13,23%während des Prognosezeitraums
- Das Marktwachstum wird größtenteils von der steigenden Nachfrage nach verbesserten Fahrzeugsicherheitsmerkmalen und der zunehmenden Integration fortschrittlicher Fahrerassistenzsysteme zur Verbesserung des Fahrerbewusstseins und zur Verringerung von Unfallrisiken angetrieben.
- Die zunehmende Akzeptanz von Premium- und Luxusfahrzeugen sowie die zunehmende Verbraucherpräferenz für Parkassistenz- und Bequemlichkeitstechnologien unterstützen die Erweiterung der Integration von Surround View-Systemen
Marktgröße und Prognose
- Globaler Marktwert (2025):USD 1.22 Milliarden
- Voraussichtlicher Marktwert (2033):USD 3.30 Milliarden
- Wettervorhersage CAGR (2026–2033): 13.23%
Was sind die großen Takeaways des Automotive Surround View Systems Market
- Der Markt zeigt ein rasches Wachstum, das durch zunehmende regulatorische Fokussierung auf Fahrzeugsicherheit und wachsender Autohersteller-Hervorhebung auf die Integration von kamerabasierten Überwachungssystemen zur Verbesserung der Sichtbarkeit und zur Verringerung von Blindstellen verursacht wird.
- Technologische Fortschritte bei Kamerasensoren, Bildverarbeitung und Echtzeitüberwachung sowie steigende Produktion von Personenkraftwagen und Elektrofahrzeugen tragen zur nachhaltigen Markterweiterung bei
- Nordamerika dominierte den Automobil-Umgebungs-Systemmarkt mit dem größten Umsatzanteil von 38,75% im Jahr 2025, angetrieben von der wachsenden Nachfrage nach fortschrittlichen Fahrerassistenzsystemen (ADAS), Fahrzeugsicherheitsmerkmalen und Parkkomforttechnologien
- Asien-Pazifik-Region wird die höchste Wachstumsrate in der globalenAutomobilumfassungssystemeMarkt, angetrieben durch zunehmende Urbanisierung, steigende Fahrzeugbesitz und starke Übernahme von vernetzten und sicherheitsverstärkten Fahrzeugen in Ländern wie China, Japan und Indien. Darüber hinaus erweitern die regionalen Fertigungsmöglichkeiten für Kameras und Sensoren sowie unterstützende Regierungsinitiativen die Zugänglichkeit und die Einführung von Surround View-Systemen
- Das 4 Kamera-Segment hielt den größten Marktanteil im Jahr 2025, angetrieben durch seine weit verbreitete Annahme in Mittel- und Premium-Fahrgastwagen und seine kostengünstige Fähigkeit, vollständige 360-Grad-Berichterstattung. Diese Systeme bieten ausreichende Sichtbarkeit für Parken und Manövern, so dass sie die bevorzugte Wahl für die meisten OEMs
Report Scope und Automotive Surround View Systems Marktsegmentierung
|
Attribute |
Automotive Surround View Systems Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Markteinblicken wie Marktwert, Wachstumsrate, Marktsegmente, geographischer Erfassung, Marktteilnehmer und Marktszenario umfasst der vom Data Bridge Market Research Team kuratierte Marktbericht eine tiefgreifende Expertenanalyse, Import/Export-Analyse, Preisanalyse, Produktionsverbrauchsanalyse und pestle-Analyse. |
Was ist der Haupttrend im Automotive Surround View Systems Market
„Anforderung für fortgeschrittene Fahrerassistenz und Parksicherheitstechnologien“
• Der zunehmende Fokus auf Fahrzeugsicherheit und Fahrerkomfort ist die deutliche Gestaltung des Markts für Umfeldsysteme im Automobilbereich, da die Verbraucher zunehmend Fahrzeuge mit 360-Grad-Kamerasystemen bevorzugen, die Blindstellen reduzieren und die Parkgenauigkeit verbessern. Surround-View-Systeme gewinnen aufgrund ihrer Fähigkeit, ein erhöhtes Situationsbewusstsein zu bieten und Unfallrisiken zu minimieren, die Adoption über Personen- und Nutzfahrzeuge zu stärken und Autohersteller zu ermutigen, mit neuen Kamera- und Sensortechnologien zu innovieren
• Die zunehmende Sensibilisierung für die Straßenverkehrssicherheit, den städtischen Stau und die fortschrittlichen Fahrerassistenzsysteme (ADAS) hat die Nachfrage nach Surround-View-Systemen in Pkw, Nutzfahrzeugen und Geländewagen beschleunigt. Sicherheitsbewusste Verbraucher und Flottenbetreiber suchen Fahrzeuge mit verbesserten Überwachungssystemen, die Hersteller dazu veranlassen, die Integration von Multikamera-Setups und intelligenten Verarbeitungslösungen zu priorisieren
• Sicherheits-, Komfort- und technologische Fortschrittstrends beeinflussen Kaufentscheidungen, mit Autoherstellern, die hochauflösende Bildgebung, nahtlose Integration mit ADAS und Echtzeitüberwachungsfunktionen betonen. Diese Faktoren helfen Marken, Fahrzeuge in einem wettbewerbsfähigen Markt zu differenzieren und das Vertrauen der Verbraucher zu stärken, während sie gleichzeitig die Annahme fortschrittlicher Sicherheitspakete und vernetzter Fahrzeuglösungen vorantreiben
• Im Jahr 2024 erweiterten Toyota in Japan und Ford in den USA ihre Fahrzeugportfolios durch die Einbindung von Surround-View-Kamerasystemen in SUVs und Premium-Fahrzeuge. Diese Starts wurden in Reaktion auf eine steigende Verbraucherpräferenz für fortschrittliche Sicherheits- und Parkassistenz-Funktionen eingeführt, mit Verteilung über Händler und Online-Kanäle. Die Produkte wurden auch als komfort- und sicherheitsorientierte Lösungen vermarktet, um die Markentreue zu verbessern und Neuankäufe unter Zielpublikum zu wiederholen
• Während die Nachfrage nach Surround View-Systemen wächst, hängt die anhaltende Marktausweitung von kontinuierlicher FuE, kosteneffektiver Produktion und Aufrechterhaltung der Leistungssicherheit, die mit herkömmlichen Parkbeihilfen vergleichbar ist, ab. Die Hersteller konzentrieren sich auch auf die Verbesserung der Skalierbarkeit, der Sensorgenauigkeit und die Entwicklung innovativer Lösungen, die Kosten, Qualität und Funktionalität für eine breitere Adoption ausgleichen
Automotive Surround View Systems Marktdynamik
Fahrer
„Wachstum im Fokus auf Fahrzeugsicherheit und Parkhilfe“
• Die steigende Nachfrage nach Verbrauchern nach verbesserten Sicherheitsmerkmalen und Fahrerkomfort ist ein wichtiger Treiber für den Markt für Automobil-Umgebungssysteme. Automakers integrieren immer mehr 360-Grad-Kamera-Lösungen, um blinde Flecken zu reduzieren, Parken zu unterstützen und das Situationsbewusstsein zu verbessern, mit Sicherheitsvorschriften und Kundenerwartungen auszurichten
• Erweiterung von Anwendungen in Geländewagen, Pkw und Nutzfahrzeugen beeinflussen das Marktwachstum. Surround-View-Systeme helfen, die Parkeffizienz zu verbessern, Kollisionsrisiken zu minimieren und fortschrittliche Fahrerassistenzen zu unterstützen, so dass Hersteller die Verbrauchererwartungen für technologisch fortschrittliche und sichere Fahrzeuge erfüllen
• Fahrzeughersteller fördern durch Produktinnovation, gebündelte ADAS-Pakete und Marketingkampagnen aktiv Surround View Kamerasysteme. Diese Bemühungen werden durch eine wachsende Verbraucherpräferenz für technologisch fortschrittliche und sicherheitsorientierte Fahrzeuge unterstützt und fördern auch Partnerschaften zwischen Kamerasystemlieferanten und Autoherstellern, um die Systemfunktionalität und Zuverlässigkeit zu verbessern
• So berichteten beispielsweise im Jahr 2023 BMW in Deutschland und General Motors in den USA eine verstärkte Einbindung von Surround-View-Systemen über Premium- und Mid-Range-Fahrzeuge. Diese Expansion folgte der höheren Nachfrage der Verbraucher nach integrierten Sicherheits- und Parkassistenzlösungen, Fahrwiederholungen und Produktdifferenzierung. Beide Unternehmen hoben auch die Systemzuverlässigkeit und die ADAS-Integration in Marketingkampagnen hervor, um das Verbrauchervertrauen und die Markentreue zu stärken
• Obwohl steigende Sicherheits- und Komforttrends das Wachstum unterstützen, hängt die breitere Annahme von Kostenoptimierung, Sensorgenauigkeit und skalierbaren Produktionsprozessen ab. Investitionen in die Effizienz der Supply-Chain-Ketten, fortschrittliche Bildgebungstechnologie und Kalibrierungssysteme werden entscheidend sein, um die globale Nachfrage zu erfüllen und Wettbewerbsvorteile zu erhalten.
Zurückhaltung/Challenge
„Hohe Kosten und Integration Komplexität im Vergleich zu konventionellen Parksystemen“
• Die relativ höheren Kosten für Surround-View-Systeme im Vergleich zu herkömmlichen Parkhilfen sind nach wie vor eine zentrale Herausforderung, die die Annahme von preisempfindlichen Fahrzeugsegmenten begrenzt. Hohe Sensor- und Kamerakomponentenkosten sowie komplexe Kalibrierungs- und Integrationsanforderungen tragen zu erhöhten Preisen bei
• Das Bewusstsein des Verbrauchers und des Herstellers für fortgeschrittene Surround View-Systeme bleibt uneben, insbesondere in Schwellenländern, in denen die Adoption von ADAS noch entwickelt wird. Ein begrenztes Verständnis der Systemvorteile beschränkt die Annahme in bestimmten Fahrzeugkategorien, was zu einer langsameren Aufnahme in preissensitive Regionen führt
• Integrations- und Produktionsherausforderungen wirken sich auch auf das Marktwachstum aus, da Surround View-Systeme eine präzise Kalibrierung, Softwareintegration mit ADAS und Kompatibilität mit bestehenden Fahrzeugelektronik erfordern. Zusätzliche technische Komplexität und Prüfanforderungen erhöhen die Betriebskosten, und Hersteller müssen in Ausbildung und Entwicklung investieren, um die Produktleistung zu erhalten
• Im Jahr 2024 berichteten die Händler in Indien und Thailand, die Passagier- und Nutzfahrzeuge beliefern, aufgrund höherer Preise und geringerer Bekanntheit der funktionellen Vorteile gegenüber herkömmlichen Parkhilfen langsamer. Kalibrieranforderungen und Integrationskomplexität waren zusätzliche Barrieren, und einige Autohersteller beschränkten sich auf Premium-Modelle
• Die Bewältigung dieser Herausforderungen erfordert kosteneffiziente Produktion, vereinfachte Integrationsprozesse und fokussierte Bildungsinitiativen für Hersteller und Verbraucher. Die Zusammenarbeit zwischen Sensor-Lieferanten, Autoherstellern und Zertifizierungsstellen kann dazu beitragen, das langfristige Wachstumspotenzial des globalen Automobil-Surround-View-Systemmarkts zu entsperren. Darüber hinaus wird die Entwicklung kostenintensiver Lösungen und die Stärkung von Marketingstrategien rund um die Sicherheit und den Komfort von Vorteilen für die weit verbreitete Adoption unerlässlich sein.
Wie wird der Automotive Surround View Systems Market segmentiert
Der Markt wird auf Basis von Typ, Kamerafunktion, Fahrzeugtyp, Endverbrauchermarkt und Bauteil segmentiert.
• nach Typ
Auf Basis des Typs wird der Markt der Automobil-Surround-View-Systeme in 4 Kamera, 5 Kamera, 6 Kamera und andere segmentiert. Das 4 Kamera-Segment hielt den größten Marktanteil im Jahr 2025, angetrieben durch seine weit verbreitete Annahme in Mittel- und Premium-Fahrgastwagen und seine kostengünstige Fähigkeit, vollständige 360-Grad-Berichterstattung. Diese Systeme bieten eine ausreichende Sichtbarkeit für Parken und Manövern, so dass sie die bevorzugte Wahl für die meisten OEMs.
Die 5 Kamera- und 6 Kamera-Segmente werden voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 beobachten, die durch die steigende Nachfrage nach höherer Präzision, verbesserter Sicherheit und Integration mit fortschrittlichen Fahrerassistenzsystemen (ADAS) getrieben wird. Fahrzeuge, die mit zusätzlichen Kameras ausgestattet sind, bieten eine überlegene blinde Spot-Erkennung, kurbseitige Überwachung und verbessertes Situationsbewusstsein und unterstützen die Adoption in Premium- und Nutzfahrzeugsegmenten.
• Durch Kamera Arbeitsweise
Auf Basis der Kamerafunktion wird der Markt in Automatik und Handbuch segmentiert. Das Segment Automatic hat 2025 den größten Marktanteil gehalten, der durch Bequemlichkeit, Echtzeit-Bildverarbeitung und Integration mit ADAS zur Kollisionsvermeidung und Parkhilfe betrieben wird. Automatische Systeme werden durch reduzierte menschliche Fehler und verbesserte Betriebssicherheit zunehmend von Verbrauchern und Flottenbetreibern bevorzugt.
Das Segment Manual wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 beobachten, die von der Nachfrage in Nutzfahrzeugsegmenten und Nutzfahrzeugsegmenten angetrieben wird, in denen kostengünstige Systeme mit selektiver Fahreraktivierung implementiert werden. Der manuelle Betrieb bietet Flexibilität und reduziert die Systemkomplexität für die grundlegende Surround-View-Funktionalität.
• Nach Fahrzeugtyp
Auf der Grundlage des Fahrzeugtyps wird der Markt in Passagierfahrzeuge und Nutzfahrzeuge segmentiert. Das Segment Passenger Vehicle hielt den größten Marktanteil im Jahr 2025, unterstützt durch steigende Verbraucherpräferenz für Sicherheit, Parkkomfort und Integration mit ADAS-Features in SUVs, Limousinen und Luxusautos.
Das Segment Commercial Vehicle wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 beobachten, die von der Flottenmodernisierung, den staatlichen Vorschriften zur Fahrersicherheit und der Notwendigkeit einer verbesserten Sichtbarkeit während des städtischen und des Langstreckenbetriebs angetrieben wird. Um blinde Flecken und Unfälle in LKWs, Bussen und Lieferfahrzeugen zu reduzieren, werden zunehmend Surround-View-Systeme eingesetzt.
• Durch den Endbenutzermarkt
Auf Basis des Endkundenmarktes wird der Markt in OEMs und Aftermarket segmentiert. Das OEM-Segment hielt den größten Marktanteil im Jahr 2025, da Autohersteller zunehmend Surround View-Systeme in neue Fahrzeuge integrieren, um die Sicherheit zu verbessern, regulatorische Standards einzuhalten und zusätzliche Komfortmerkmale zu bieten.
Das Segment Aftermarket wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 beobachten, die von steigendem Verbraucherinteresse bei der Nachrüstung bestehender Fahrzeuge mit 360-Grad-Kamerasystemen für eine verbesserte Sicherheits- und Parkhilfe angetrieben wird. Die Marktakzeptanz ist in Regionen mit alternden Fahrzeugflotten besonders hoch.
• Von der Komponente
Auf Basis der Komponente wird der Markt in Sensoren, Kamera und ECU segmentiert. Das Segment Camera hielt den größten Marktanteil im Jahr 2025, angetrieben durch Fortschritte in High-Definition-Imaging, Weitwinkel-Objektiven und Integration mit Echtzeit-Prozessor-Software, um genaue Surround-View-Funktionalität zu liefern.
Die Segmente Sensors und ECU werden voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 beobachten, die durch zunehmende Fokussierung auf ADAS-Integration, automatisiertes Parken und verbesserte Systemleistung gefördert wird. Sensoren und Steuergeräte verbessern die Erkennung von Hindernissen, die Zuverlässigkeit der Systeme und die Gesamtsicherheit und fördern die Übernahme sowohl in Personen- als auch in Nutzfahrzeugen.
Welche Region hält den größten Teil des Automotive Surround View Systems Market
• Nordamerika dominierte den Markt der Automobil-Surround-View-Systeme mit dem größten Umsatzanteil von 38,75% im Jahr 2025, angetrieben von der wachsenden Nachfrage nach fortschrittlichen Fahrerassistenzsystemen (ADAS), Fahrzeugsicherheitsmerkmalen und Parkkomforttechnologien
• Verbraucher in der Region schätzen die verbesserte Sichtbarkeit, Unfallreduzierung und nahtlose Integration von Surround-View-Systemen mit anderen Fahrzeugsicherheits- und Infotainment-Technologien
• Diese weit verbreitete Adoption wird durch die Produktion von Hochfahrzeugen, den Absatz von Premium-Fahrzeugen und eine technologisch geneigte Bevölkerung weiter unterstützt, die Surround-View-Systeme als eine bevorzugte Lösung für Passagier- und Nutzfahrzeuge festlegt
US Automotive Surround View Systems Market Insight
Der US-amerikanische Automobil-Surround-View-Systeme-Markt erfasste den größten Umsatzanteil im Jahr 2025 in Nordamerika, der durch schnelle Übernahme von vernetzten Fahrzeugen und fortschrittlichen Sicherheitstechnologien betrieben wurde. Verbraucher werden zunehmend die Fahrzeugsicherheit und Parkhilfe durch 360-Grad-Kamerasysteme priorisieren. Die wachsende Vorliebe für ADAS-ausgestattete Fahrzeuge, kombiniert mit robuster Nachfrage nach SUVs, Limousinen und Premium-Fahrzeugen mit integrierten Sicherheitspaketen, treibt den Markt weiter voran. Zudem trägt die zunehmende Integration von Surround-View-Systemen mit Parksensoren, Blind-Spot-Erkennung und Infotainment-Schnittstellen maßgeblich zur Markterweiterung bei.
Europa Automotive Surround View Systems Market Insight
Der Markt für Automobil-Surround-View-Systeme in Europa wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 bezeugen, die vor allem durch strenge Fahrzeugsicherheitsvorschriften und steigende Verbrauchernachfrage nach technologisch fortschrittlichen und umweltbewussten Fahrzeugen angetrieben wird. Die zunehmende Urbanisierung und die Übernahme von vernetzten Fahrzeugen fördern die Integration von Surround View-Systemen. Die Region erlebt ein beträchtliches Wachstum in Passagier- und Nutzfahrzeugen, wobei Systeme in neue Modelle und Retrofit-Programme integriert werden.
U.K. Automotive Surround View Systems Markt Einblick
Der US-amerikanische Automobil-Surround-View-Systeme-Markt wird erwartet, dass die schnellste Wachstumsrate von 2026 bis 2033, angetrieben durch steigendes Bewusstsein für Fahrzeugsicherheit, urbane Park-Herausforderungen, und die Nachfrage nach Fahrerkomfort. Darüber hinaus sind staatliche Sicherheitsregelungen und zunehmende Flottenmodernisierung ermutigen sowohl private als auch gewerbliche Fahrzeugbesitzer, 360-Grad-Kamerasysteme zu übernehmen. Die starke Automobilindustrie, der E-Commerce und die Fahrzeug-Nachmarktinfrastruktur der U.K. sollen weiterhin das Marktwachstum unterstützen.
Deutschland Automotive Surround View Systems Market Insight
Der deutsche Automobil-Surround-View-Systemmarkt wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 beobachten, die von einem hohen Verbraucherfokus auf Fahrzeugsicherheit, technologische Innovation und Integration mit fortschrittlichen Fahrerassistenzsystemen betrieben wird. Die gut ausgebaute Automotive-Infrastruktur Deutschlands und die Betonung auf umweltfreundliche und High-Tech-Fahrzeuge fördern die Einführung von Surround-View-Systemen sowohl in Passagier- als auch in Handelssegmenten. Auch die Integration von 360-Grad-Kameras mit ADAS- und Parkassistenzlösungen wird immer häufiger.
Asien-Pazifik Automotive Surround View Systems Market Insight
Der asiatisch-pazifische Automobil-Surround-View-Systeme-Markt wird erwartet, dass die schnellste Wachstumsrate von 2026 bis 2033, angetrieben durch schnelle Urbanisierung, steigende Fahrzeugproduktion, und wachsende Übernahme von vernetzten und sicherheitsgeförderten Fahrzeugen in Ländern wie China, Japan und Indien. Die zunehmende Neigung der Region gegenüber technologisch fortschrittlichen Fahrzeugen, unterstützt durch staatliche Initiativen zur Förderung der Fahrzeugsicherheit, beschleunigt die Marktakzeptanz. Darüber hinaus, da APAC als Fertigungsnabe für Fahrzeugkamera- und Sensorkomponenten entsteht, erweitern sich die Erreichbarkeit und Zugänglichkeit von Surround-View-Systemen auf eine breitere Verbraucherbasis.
Japan Automotive Surround View Systems Markt Einblick
Der Markt für Automobil-Surround-View-Systeme in Japan wird durch die hochtechnologische Automobilkultur, die Urbanisierung und die starke Fokussierung auf die Fahrzeugsicherheit von 2026 bis 2033 die schnellste Wachstumsrate erleben. Der japanische Markt betont die Bequemlichkeit und Unfallverhütung, und die Annahme von Surround-View-Systemen wird von der wachsenden Anzahl von ADAS-ausgestatteten Fahrzeugen angetrieben. Die Integration mit Parksensoren, Infotainment-Systemen und anderen vernetzten Technologien treibt das Wachstum voran, während die alternde Bevölkerung Japans die Nachfrage nach einfacheren und sicheren Sichtlösungen sowohl in Passagier- als auch in Nutzfahrzeugen weiter unterstützt.
China Automotive Surround View Systems Markt Einblick
Der China Automotive Surround View-Systeme-Markt entfiel 2025 auf den größten Marktanteil im asiatisch-pazifischen Markt, der der wachsenden Automobilproduktion des Landes, der steigenden Mittelklasse-Fahrzeugeigenschaft und der hohen Übernahme fortschrittlicher Technologien zuzuschreiben war. China steht als einer der größten Märkte für Personen- und Nutzfahrzeuge, und Surround View-Systeme werden immer beliebter für mehr Sicherheit und Parkkomfort. Die Fortschritte in Richtung intelligenter Städte, staatliche Sicherheitsinitiativen und die Verfügbarkeit kosteneffizienter Systeme, neben der starken inländischen Komponentenfertigung, sind wichtige Faktoren, die den Markt in China fördern
Welche sind die Top-Unternehmen im Automotive Surround View Systems Market
Die Automotive Surround View Systems Industrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Magna International Inc. (Kanada)
- Continental AG (Deutschland)
- Texas Instruments Incorporated (USA)
- FUJITSU (Japan)
- DENSO-Holding GmbH & Co. KG (Deutschland)
- Renesas Electronics Corporation (Japan)
- Clarion (Japan)
- AISIN SEIKI Co., Ltd. (Japan)
- Xylon d.o.o. (Slowenien)
- Ambarella International LP. (USA)
- Robert Bosch GmbH (Deutschland)
- Mobileye (Israel)
- BorgWarner Inc. (USA)
- HYUNDAI MOBIS (Südkorea)
- SAMSUNG (Südkorea)
- Intel Corporation (US)
- OmniVision Technologies, Inc. (USA)
- Gazer Ltd. (Israel)
- NXP Halbleiter (Niederlande)
Was sind die neuesten Entwicklungen im Automotive Surround View Systems Market
- Im Januar 2024 stellte Renesas Electronics Corporation im Rahmen seines AHL-Portfolios den RAA279974 4-Kanal-Videodecoder Automotive HD Link (AHL) vor. Diese neue Lösung verarbeitet vier Kameraeingänge gleichzeitig und ermöglicht eine hochauflösende Videoübertragung für Surround-View- und Multi-Kamera-Kfz-Anwendungen. Durch die Verringerung der Abhängigkeit von teuren Kabeln und Verbindern bietet es eine kostengünstige Option für Fahrzeughersteller, die Verbesserung der ADAS- und Parkassistenzfunktionen bei gleichzeitiger breiterer Übernahme fortschrittlicher Kamerasysteme über Passagier- und Nutzfahrzeuge
- Im Januar 2023 startete ZF die Smart Camera 6, die für automatisiertes Fahren und ADAS-Integration konzipiert wurde. Die Kamera verfügt über einen 8-Megapixel-Sensor mit einem 120-Grad-Feld, der über das Vierfache der Bildauflösung seines Vorgängers bietet. Seine verbesserte Verarbeitungsleistung ermöglicht fortschrittliche Funktionalitäten wie Echtzeit-Objekterkennung, Spurüberwachung und Kollisionsvermeidung, Stärkung der Fahrzeugsicherheit und Beschleunigung des Einsatzes anspruchsvoller Surround-View- und ADAS-Technologien im Automobilmarkt
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











