



Globale Marktsegmentierung für Bioimplantate nach Produkttyp (Orthopädie und Traumatologie, Herzschrittmacher, Stents und verwandte Implantate, Wirbelsäulenimplantate, ophthalmologische Implantate, strukturelle Herzimplantate, Zahnimplantate, Neurostimulatoren und Prothesen), Art (Allotransplantat, Autotransplantat, Xenotransplantat und synthetisches Material), Material (Biomaterial: Metall, Legierung, Polymer, Keramik und Acrylhydrogel), Verabreichungsart (chirurgisch und nicht-chirurgisch) und Endnutzer (Kliniken, Krankenhäuser und ambulante Operationszentren ) – Branchentrends und Prognose bis 2033
Was ist die Bio-Implants Marktgröße und Wachstumsrate
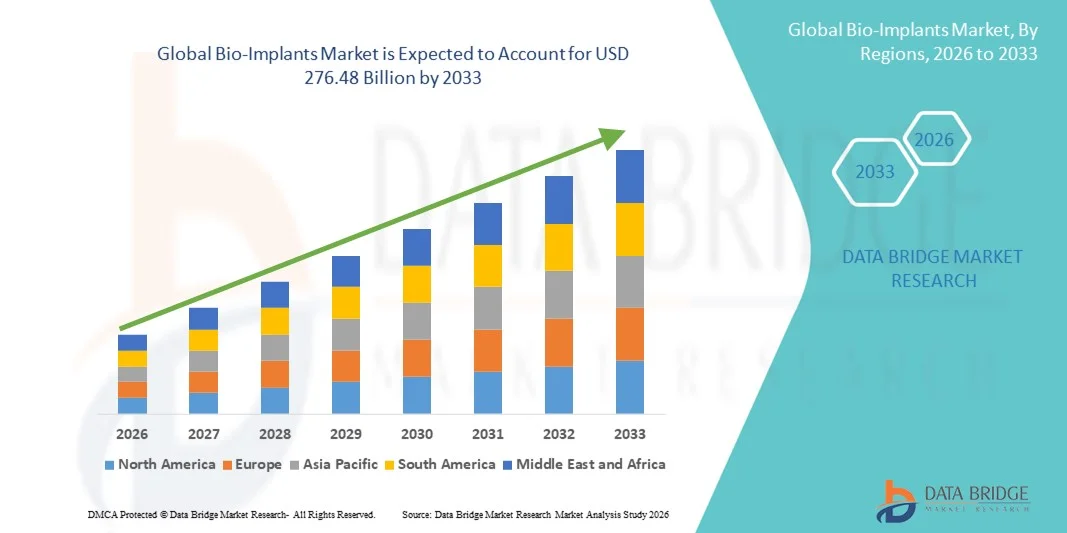
- Nach Data Bridge Market Research Analysis wurde die globale Marktgröße für Bio-Implantate bewertet.146,10 Mrd. USD im Jahr 2025und wird voraussichtlich erreichen276,48 Milliarden USD bis 2033, beiCAGR von 8,30%während des Prognosezeitraums
- Das Marktwachstum wird größtenteils durch die zunehmende Prävalenz von chronischen Krankheiten, steigender Anzahl von chirurgischen Eingriffen und kontinuierliche Fortschritte in Biomaterialien und Implantattechnologien gefördert, was zu einer stärkeren Übernahme von Bioimplantaten in orthopädischen, dentalen, kardiovaskulären und kosmetischen Anwendungen führt. Schnelle Fortschritte bei der 3D-Druck-, bioresorbierbaren Materialien und der Gewebetechnik beschleunigen die Innovation und erweitern den klinischen Einsatz von Bioimplantatlösungen in entwickelten und aufstrebenden Gesundheitsmärkten
- Darüber hinaus stellt die wachsende Nachfrage nach minimalinvasiven Verfahren, verbesserten Patientenergebnissen und langlebigen biokompatiblen Materialien Bio-Implantate als kritischer Bestandteil der modernen medizinischen Behandlung her. Die zunehmende geriatrische Bevölkerung, die Ausweitung der Gesundheitsinfrastruktur und die steigenden Investitionen in Forschung und Entwicklung beschleunigen die Aufnahme von Bio-Implantat-Lösungen und steigern so das Wachstum der gesamten Industrie erheblich
Marktgröße und Prognose
- Globaler Marktwert (2025):USD 146,10 Milliarden
- Voraussichtlicher Marktwert (2033):USD 276.48 Billion
- Wettervorhersage CAGR (2026–2033): 8.30%
Was sind die großen Takeaways des Bio-Implants-Marktes
- Bio-Implantate, die biologische Strukturen im menschlichen Körper ersetzen, unterstützen oder verbessern sollen, sind aufgrund ihrer hohen Biokompatibilität, Haltbarkeit und der Fähigkeit, physiologische Funktion wiederherzustellen, immer wichtigere Komponenten der modernen Gesundheitsversorgung über orthopädische, zahnärztliche, kardiovaskuläre, spinale und kosmetische Verfahren. Kontinuierliche Fortschritte bei Biomaterialien wie Titanlegierungen, Keramiken, Polymeren und bioresorbierbaren Materialien verstärken die Implantatsicherheit und die Langzeitleistung
- Die eskalierende Nachfrage nach Bio-Implantaten wird in erster Linie durch die steigende Prävalenz von degenerativen Erkrankungen, zunehmendes Auftreten von Traumata und orthopädischen Verletzungen, die Ausweitung der geriatrischen Bevölkerung und zunehmende Präferenz für minimalinvasive chirurgische Eingriffe gefördert. Technologische Innovationen einschließlich 3D-gedruckter Implantate, patientenspezifische Anpassung und verbesserte Oberflächenbeschichtungen beschleunigen die Produktakzeptanz und verbessern die klinischen Ergebnisse
- Nordamerika dominierte den Bio-Implantate-Markt mit dem größten Umsatzanteil von etwa 39,4% im Jahr 2025, gekennzeichnet durch fortgeschrittene Gesundheitsinfrastruktur, starke Rückerstattungsrahmen, hohe chirurgische Prozedur Volumen und die Präsenz führender Medizinproduktehersteller. Die USA beobachten weiterhin ein beträchtliches Wachstum in orthopädischen, dentalen und spinalen Implantatverfahren, die durch technologische Innovation und steigende Nachfrage nach Gelenkersatzchirurgen verursacht werden
- Asia-Pacific wird erwartet, dass die am schnellsten wachsende Region im Bio-Implantat-Markt während der Prognosezeit, plant, eine CAGR von etwa 10,6%–11,4% zu registrieren, durch die Erhöhung der Gesundheitsausgaben, die Ausweitung des medizinischen Tourismus, die Verbesserung des Zugangs zu fortgeschrittenen chirurgischen Behandlungen, und das Bewusstsein für implantatbasierte Therapien in Schwellenländern wie China und Indien
- Das chirurgische Segment dominierte mit einem Umsatzanteil von 81,5% im Jahr 2025, angetrieben durch die Notwendigkeit von operativen Verfahren zur Implantatplatzierung. Die Mehrheit der orthopädischen, Herz-, Rücken- und Zahnimplantate erfordert chirurgische Eingriffe
Report Scope und Bio-Implants Marktsegmentierung
|
Attribute |
Bio-Implantate Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen zu Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographischer Erfassung und großen Akteuren umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert werden, auch eingehende Expertenanalysen, Patientenepidemiologie, Pipelineanalyse, Preisanalyse und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Bio-Implants-Markt
Innovation in biokompatiblen, bioaktiven und kundenspezifischen Implantatlösungen
- Ein prominenter globaler Trend im Bio-Implantatmarkt ist die kontinuierliche Weiterentwicklung hochbiokompatibler und bioaktiver Materialien, die die Langzeit-Implantatleistung und Patientensicherheit verbessern
- Hersteller konzentrieren sich zunehmend auf Implantate, die eine schnellere Heilung, verbesserte Gewebeintegration und reduzierte entzündliche Reaktion fördern
- Die Verwendung von fortschrittlichen Titanlegierungen, keramischen Verbundwerkstoffen, polymerbasierten Biomaterialien und bioresorbierbaren Implantaten ist deutlich transformierende orthopädische, dentale, spinale und kardiovaskuläre Verfahren
- Zum Beispiel hat Zimmer Biomet fortgeschrittene Gelenkrekonstruktionssysteme entwickelt, um die Implantate Langlebigkeit zu verbessern und natürliche Knochen in-Growth zu unterstützen, wodurch die Wahrscheinlichkeit von Revisionsoperationen reduziert wird. Solche technologischen Entwicklungen stärken das Vertrauen der Chirurgen und erweitern die klinische Adoption weltweit
- Darüber hinaus ist der Anstieg der 3D-Druck- und patientenspezifischen Implantatanpassung eine Umformung der chirurgischen Planung. Kundenspezifische Implantate mit digitaler Bildgebung und computergestützter Modellierung ermöglichen eine bessere anatomische Passform, verbesserte Funktionalität und kürzere Erholungszeiten
- Die wachsende Nachfrage nach minimal-invasiven Operationen und schnellere Rehabilitierungs-Zeitlinien beschleunigt den Übergang in Richtung Bio-Implantationstechnologien der nächsten Generation auf dem gesamten entwickelten und aufstrebenden Markt.
Bio-Implantate Marktdynamik
Fahrer
Erhöhung des Burdens von Degenerativen Krankheiten und Ausweitung chirurgischer Volumes
- Die zunehmende globale Prävalenz von degenerativen Störungen, Traumataverletzungen und chronischen Erkrankungen ist ein wichtiger Treiber, der das Wachstum des Bio-Implantate-Marktes fördert. Altersbedingte Krankheiten wie Osteoarthritis, Osteoporose, Herz-Kreislauf-Verstopfungen und zahnärztliche Verschlechterung nehmen aufgrund längerer Lebenserwartung und sedentärer Lebensweisen deutlich zu.
- Dieser Trend führt zu einer höheren Anzahl von Gelenkersatz, Rückenfixierungsverfahren, Zahnimplantatchirurgie und Herzimplantatplatzierungen weltweit
- Die Daten der Weltgesundheitsorganisation unterstreichen zum Beispiel das rasante Wachstum der älteren Bevölkerung weltweit, was direkt mit einer erhöhten Nachfrage nach orthopädischen und kardiovaskulären Implantatverfahren korreliert.
- Da Gesundheitssysteme ihre chirurgischen Fähigkeiten erweitern, steigt das Volumen der implantatbasierten Interventionen stetig an
- Darüber hinaus trägt die Verbesserung der Gesundheitsinfrastruktur in Asien-Pazifik und Lateinamerika, die Ausweitung der Krankenversicherung und das zunehmende Bewusstsein für die frühe chirurgische Intervention zu einer höheren Behandlungsrate bei
- Technologische Fortschritte, die die Haltbarkeit und chirurgische Präzision des Implantats verbessern, fördern sowohl Ärzte als auch Patienten, sich für implantatbasierte Therapielösungen zu entscheiden
Zurückhaltung/Challenge
Hohe Behandlungskosten, regulierende Komplexitäten und Risikofaktoren
- Trotz starkem Wachstumspotenzial steht der globale Bio-Implantatmarkt vor Herausforderungen im Zusammenhang mit hohen Prozesskosten und strengen regulatorischen Anforderungen
- Implantatchirurgie erfordert oft spezialisierte Ausrüstung, qualifizierte Chirurgen und erweiterte Rehabilitation, was zu erheblichen Behandlungskosten führt. Diese finanziellen Barrieren können die Zugänglichkeit begrenzen, insbesondere in Ländern mit niedrigem und mittlerem Einkommen, in denen Erstattungssysteme unterentwickelt werden können
- So können komplexe Prozeduren wie totale Hüft- oder Knieersatzchirurgen erhebliche Krankenhaus- und Implantatkosten mit sich bringen, was die Erschwinglichkeit bestimmter Patientenpopulationen einschränkt. Solche wirtschaftlichen Zwänge können Wahlimplantatverfahren in kostensensitiven Märkten verzögern
- Darüber hinaus stellen mögliche Komplikationen wie Infektion, Implantatlockerung, allergische Reaktionen oder Geräteausfall klinische Risiken dar. Regulatorische Behörden erzwingen strenge Genehmigungswege und Inverkehrbringen-Überwachungsanforderungen, um die Patientensicherheit zu gewährleisten, die die Produktentwicklungszeiten verlängern und die Compliance-Kosten für Hersteller erhöhen können
- Die Bewältigung dieser Herausforderungen durch eine kostengünstige Herstellung, verbesserte Biomaterialsicherheit, Chirurgenausbildung und eine verbesserte Regulierungsharmonisierung wird für eine langfristige globale Markterweiterung von entscheidender Bedeutung sein.
Wie wird der Bio-Implants-Markt segmentiert
Der Markt wird auf der Grundlage von Produkttyp, Typ, Material, Applikationsart und Endverbraucher segmentiert.
- Nach Produkttyp
Auf Basis des Produkttyps wird der globale Bio-Implantate-Markt in Orthopädie und Trauma, Pacing Devices, Stents und Related Implants, Spinal Implants, Ophthalmic Implants, Struktur Cardiac Implants, Zahnimplantate, Neurostimulatoren Implantate und Prosthetic Implants segmentiert. Das Segment Orthopädie und Trauma dominierte den größten Marktanteil von 28,6% im Jahr 2025, angetrieben durch die steigende Prävalenz von Osteoporose, Frakturen und Sportverletzungen weltweit. Die zunehmende geriatrische Bevölkerung und die wachsende Nachfrage nach gemeinsamen Ersatzverfahren tragen maßgeblich zum Segmentwachstum bei. Technologische Fortschritte bei minimalinvasiven orthopädischen Operationen verbessern die Verfahrenserfolge und Erholung. Das Bewusstsein für die frühe Behandlung von Muskel-Skelett-Erkrankungen unterstützt die Annahme. Eine günstige Erstattungspolitik in entwickelten Volkswirtschaften stärkt die Marktdurchdringung. Die Ausweitung der Gesundheitsinfrastruktur in Schwellenländern beschleunigt das Wachstum weiter. Die zunehmende Übernahme von robotergestützten Operationen verbessert die Präzision. Der wachsende medizinische Tourismus für orthopädische Verfahren erhöht die Einnahmen. Kontinuierliche Innovation in der Haltbarkeit von Implantaten und Biomaterialien verbessert die Patientenergebnisse. Steigendes Auftreten von Straßenverkehrsunfällen weltweit treibt die Nachfrage nach Implantaten an. Die zunehmenden klinischen Studien und Verfahrensleitlinien stärken den Marktanteil weiter.
Das Segment Dental Implants wird von 2026 bis 2033 mit 9,8% am schnellsten CAGR bezeugt, das durch steigendes Bewusstsein für die Mundgesundheit und zunehmende Nachfrage nach kosmetischen Zahnheilverfahren getrieben wird. Das Wachstum wird von der alternden Bevölkerung und edentulösen Patienten unterstützt, die restaurative Behandlungen erfordern. Technologische Fortschritte, einschließlich 3D-Bildgebung und computergeführte Implantat Platzierung, verbessern Präzision und Ergebnisse. Ein zunehmendes Einwegeinkommen in Schwellenländern unterstützt die Erschwinglichkeit. Die Ausweitung der privaten Zahnkliniken beschleunigt weltweit die Adoption. Die Steigerung des medizinischen Tourismus für kosteneffiziente Dentalverfahren trägt zu einem schnellen Wachstum bei. Die kontinuierliche Innovation in Biomaterialien und Implantatdesigns verbessert Haltbarkeit und Erfolgsquoten. Der größere Zugang zur Zahnversicherung in ausgewählten Ländern unterstützt die Markterweiterung. Minimal invasive Implantattechniken reduzieren Erholungszeit und verbessern den Patientenkomfort. Awareness-Kampagnen zur oralen Pflege treiben die Adoption weiter voran. Die zunehmende Zusammenarbeit zwischen Herstellern und Zahnverbänden verbessert die Marktdurchdringung. Ausbau der Forschung im Bereich der regenerativen Zahnmedizin fördert langfristiges Wachstum.
- Typ
Auf Basis des Typs wird der globale Bio-Implants-Markt in Allograft, Autograft, Xenograft und Synthetisch segmentiert. Das Segment Autograft dominierte den Markt mit einem Umsatzanteil von 34,2% im Jahr 2025, das auf seine hohe Biokompatibilität und minimale Gefahr der Immunabwehr zurückzuführen ist. Autografts werden durch höhere klinische Erfolgsquoten in orthopädischen, spinalen und zahnmedizinischen Verfahren weit verbreitet. Schnellere Heilung und Integration mit Wirtsgewebe Unterstützung Verfahren Vorliebe. Trauma- und Wirbelsäulenchirurgie weltweit stärken die Adoption. Das zunehmende Bewusstsein bei Chirurgen hinsichtlich langfristiger Vorteile erhöht die Nutzung. Geringeres Infektionsrisiko im Vergleich zu anderen Pfropftypen stärkt die klinische Akzeptanz. Technologische Verbesserungen bei der Pfropfernte steigern die Verfahrenseffizienz weiter. Die zunehmende Anzahl der Knochenrekonstruktionsverfahren trägt zum Umsatz bei. Erweiterung der operativen Fähigkeiten in Entwicklungsregionen unterstützen Segment Dominanz. Kontinuierliche Forschung in der Pfropffähigkeit verbessert die Ergebnisse. Staatliche Finanzierung in fortgeschrittenen chirurgischen Zentren stärkt die Annahme. Hochwertige Donor Materialverfügbarkeit unterstützt globalen Marktanteil.
Das Segment Synthetic wird voraussichtlich die schnellste CAGR von 10,4% von 2026 bis 2033 erleben, die durch wachsende Nachfrage nach Off-the-Shelf, anpassbaren Pfropfersatzstoffen getrieben wird. Synthetische Pfropfen beseitigen Donor-Site Komplikationen und reduzieren die chirurgische Zeit. Fortschritte in Biomaterialien, bioaktiven und bioresorbierbaren Ersatzstoffen treiben Innovation. Die zunehmende regulatorische Zulassung und klinische Validierungen beschleunigen die Vermarktung. Die steigende Präferenz für vorhersehbare und gleichbleibende Qualität erhöht die Marktakzeptanz. Die Erweiterung der orthopädischen, dentalen und spinalen Prozeduren unterstützt die Adoption. Kontinuierliche FuE in Verbundpolymeren und Nanomaterialien verbessert die mechanischen Eigenschaften. Die wachsende Nachfrage in minimalinvasiven Verfahren stärkt das Wachstum. Steigendes Bewusstsein für synthetische Alternativen unter Chirurgen treibt weitere Aufnahme an. Die Verfügbarkeit von kostengünstigen synthetischen Pfropfen in aufstrebenden Märkten unterstützt die Expansion. Die Zusammenarbeit zwischen Herstellern und Krankenhäusern erhöht die Annahme. Verbesserte Patientenergebnisse mit synthetischen Pfropfen fördern das Wachstum.
- Von Material
Auf Basis des Materials wird der globale Bio-Implants-Markt in Biomaterial Metal, Alloy, Polymer, Keramik und Acryl Hydrogel segmentiert. Das Segment Biomaterial Metal dominierte 2025 mit einem Umsatzanteil von 39,7% aufgrund hoher Festigkeit, Haltbarkeit und Biokompatibilität. Metalle wie Titan und Edelstahl werden weitgehend in orthopädischen, dentalen und spinalen Implantaten eingesetzt. Überlegene Tragfähigkeit macht Metalle für Gelenkersatz und Traumafixierung geeignet. Steigende Lautstärken von Hüft- und Knieersatzchirurgen weltweit treiben die Nachfrage. Kontinuierliche Fortschritte in der Korrosionsbeständigkeit verbessern die Implantatsdauer. Starke klinische Track-Record und Chirurgen Vertrautheit Unterstützung Adoption. Die Ausweitung der Krankenhausinfrastruktur weltweit beschleunigt die Auslastung. Die wachsende Prävalenz von degenerativen Knochenerkrankungen trägt zum Umsatz bei. Verbesserte Oberflächenbeschichtungen und Legierungsinnovationen verbessern die Leistung. Die Zunahme von Notfalltrauma und Unfallverfahren stärken den Segmentanteil. Hohe Erstattungsdeckung in entwickelten Ländern unterstützt die Marktherrschaft. Kontinuierliche Produktinnovation in Metallen sorgt für langfristiges Wachstum.
Das Segment Polymer wird von 2026 bis 2033 mit dem schnellsten CAGR von 10,9 % bezeugt, das durch die steigende Adoption von leichten und flexiblen Implantatmaterialien angetrieben wird. Polymere reduzieren bildgebende Störungen, so dass sie für Rücken- und Herz-Kreislauf-Implantate geeignet sind. Die steigende Nachfrage nach bioresorbierbaren und biologisch abbaubaren Implantaten steigert das Segmentwachstum. Fortschritte in der Polymerchemie verbessern mechanische Festigkeit, Haltbarkeit und Biokompatibilität. Minimalinvasive Operationen unterstützen eine höhere Polymerimplantat-Adoption. Die Erweiterung von Neurostimulator und Herzoperationen treibt das Marktwachstum weiter voran. Kontinuierliche FuE-Investitionen in polymerbasierte Composites erhöhen die Leistung. Patientenkomfort und reduzierte Komplikationsraten fördern die Vorliebe des Chirurgen. Die Verfügbarkeit von kostengünstigen Polymerimplantaten in aufstrebenden Märkten erhöht die Akzeptanz. Die Zusammenarbeit mit akademischen Institutionen beschleunigt materielle Innovationen. Das zunehmende Bewusstsein für Polymervorteile stärkt das langfristige Wachstum. Marktdurchdringung in Asien-Pazifik und Lateinamerika unterstützt weiterhin schnelle CAGR.
- Nach Art der Verwaltung
Der globale Bio-Implants-Markt wird auf Basis der Verwaltungsweise in chirurgische und nicht-chirurgische Segmente unterteilt. Das chirurgische Segment dominierte mit einem Umsatzanteil von 81,5% im Jahr 2025, angetrieben durch die Notwendigkeit von operativen Verfahren zur Implantatplatzierung. Die Mehrheit der orthopädischen, Herz-, Rücken- und Zahnimplantate erfordert chirurgische Eingriffe. Steigende Krankenhausaufnahmen für Traumata und chronische Krankheiten unterstützen das Wachstum. Technologische Fortschritte bei robotergestützten und minimalinvasiven Operationen verbessern Verfahrensergebnisse. Die zunehmende Zahl von qualifizierten Chirurgen erhöht die Zugänglichkeit weltweit. Die Ausweitung von Gesundheitsinvestitionen in aufstrebende Märkte trägt zum Prozesswachstum bei. Die kontinuierliche Entwicklung fortgeschrittener chirurgischer Instrumente verstärkt die Annahme. Das zunehmende Bewusstsein für implantatbasierte Behandlungen treibt die Krankenhausnachfrage an. Rising geriatric Bevölkerung und chronische Krankheit Prävalenz Unterstützung Segment Dominanz. Die staatliche Finanzierung in der chirurgischen Infrastruktur erhöht die Nutzung. Krankenhäuser bleiben primäre Adoptionszentren aufgrund der Kompetenzverfügbarkeit. Steigende Präferenz für hochpräzise Verfahren erhöht die chirurgische Implantatannahme.
Das nicht-chirurgische Segment wird voraussichtlich die schnellste CAGR von 2026 bis 2033 von 8,7% erleben, die durch Innovationen in minimalinvasiver Implantatplatzierung und bildgeführten Verfahren angetrieben wird. Die zunehmende Patientenpräferenz für ambulante Verfahren mit kürzerer Erholungszeit erhöht die Adoption. Das zunehmende Bewusstsein für nicht-chirurgische Lösungen in orthopädischen, dentalen und spinalen Behandlungen beschleunigt die Nachfrage. Technologische Fortschritte in katheterbasierten und geführten Liefersystemen unterstützen das Marktwachstum. Ausbau von Krankenpflegeeinrichtungen weltweit verbessern die Zugänglichkeit. Verminderte Krankenhausisierung und geringere Verfahrenskosten führen zur Übernahme. Die steigenden regulatorischen Zulassungen für innovative nicht-chirurgische Implantate beschleunigen die Kommerzialisierung. Die Zusammenarbeit mit privaten Gesundheitsnetzwerken unterstützt eine schnelle Aufnahme. Patientenkomfort und geringere Komplikationsrisiken stärken das Wachstum weiter. Die Expansion in Schwellenländern ist eine hohe Nachfrage. Die Annahme nicht-chirurgischer Implantate in kosmetischen und dentalen Anwendungen trägt zu CAGR bei. Kontinuierliche FuE in minimalinvasiven Lösungen sorgt für ein anhaltendes Segmentwachstum.
- Von End-User
Auf Basis des Endverbrauchers wird der globale Bio-Implants-Markt in Kliniken, Krankenhäuser und Ambulatory Surgical Centres segmentiert. Das Segment Hospitals dominierte 2025 mit einem Umsatzanteil von 56,4% aufgrund des hohen Patientenvolumens und der fortgeschrittenen operativen Infrastruktur. Komplexe Verfahren für orthopädische, Herz-, Rücken- und Zahnimplantate werden vor allem in Krankenhäusern durchgeführt. Die Verfügbarkeit von multidisziplinärem Know-how stärkt die Dominanz. Steigende Nottraumata und chirurgische Einsätze tragen weiter zum Wachstum bei. Staatliche Gesundheitsförderung und Rückerstattung Unterstützung Verfahrenserweiterung. Erweiterte Bildgebung, ICU und postoperative Pflegeeinrichtungen verbessern die Behandlungsfähigkeit. Krankenhäuser bleiben aufgrund des Zugangs zu hochqualifizierten Chirurgen bevorzugt. Die zunehmende Übernahme von robotischen und minimalinvasiven Operationen unterstützt die Segmentführung. Kontinuierliche Innovation in implantierbaren Geräten treibt die Krankenhausauslastung an. Die Erweiterung der Gesundheitsinfrastruktur beschleunigt weltweit die Annahme. Hohes Vertrauen und Sicherheitswahrnehmung unterstützen das Wachstum weiter. Krankenhäuser dominieren sowohl in entwickelten als auch in Schwellenländern für Implantatverfahren.
Das Segment Ambulatory Surgical Centres wird voraussichtlich die schnellste CAGR von 9,5% von 2026 bis 2033 erleben, die von der zunehmenden Verschiebung in Richtung ambulante chirurgische Eingriffe angetrieben wird. Geringere Kosten im Vergleich zu Krankenhauschirurgie verbessern die Erschwinglichkeit und Patientenpräferenz. Die zunehmende Einführung minimalinvasiver Implantattechniken erhöht das Wachstum. Kürzere Krankenhausaufenthalte und schnellere Erholungszeiten weitere Unterstützung Segmenterweiterung. Die Erweiterung privater Gesundheitseinrichtungen erhöht die Zugänglichkeit weltweit. Günstige Rückerstattungsrahmen in entwickelten Märkten treiben die Annahme. Technologische Innovation in ASC-basierten Implantatverfahren beschleunigt die Aufnahme. Patientenbequemlichkeit und reduzierte Infektionsrisiko verbessern den Appell. Die Zusammenarbeit mit Spezialkliniken unterstützt ein schnelles Segmentwachstum. Sensibilisierung für ambulante Optionen Kraftstoffbedarf. Die zunehmende orthopädische, dentale und kardiale Ambulanz trägt zu CAGR bei. Die Ausweitung der ASC-Infrastruktur in Schwellenländern stärkt das langfristige Wachstum.
Welche Region hält den größten Anteil am Bio-Implants-Markt
- Nordamerika dominierte den Bio-Implantatmarkt mit dem größten Umsatzanteil von etwa39,4% in 2025, gekennzeichnet durch fortgeschrittene Gesundheitsinfrastruktur, starke Rückerstattungsrahmen, hohe chirurgische Prozedur Volumen und die Anwesenheit führender Hersteller von medizinischen Geräten
- Die Region profitiert von der frühzeitigen Einführung innovativer Implantattechnologien, darunter orthopädische, dentale und spinale Implantate. Krankenhäuser und spezialisierte Kliniken beobachten weiterhin erhebliches Wachstum in chirurgischen Eingriffen aufgrund technologischer Fortschritte und steigender Nachfrage nach Gelenkersatzchirurgie
- Hohes Bewusstsein für minimalinvasive Verfahren unterstützt die Adoption. Kontinuierliche FuE in Biomaterialien und Implantatanpassung stärkt den Markt. Die Vorliebe der Patienten für vorhersehbare chirurgische Ergebnisse und schnellere Erholung verbessert das Eindringen. Die starke klinische Ausbildung und die Regierungspolitik verstärken das Wachstum weiter. Erweiterte chirurgische Planung und digitale Integration fördern Effizienz. Rising geriatric Bevölkerung und lebenswichtige Verletzungen treiben Nachfrage
US Bio-Implantate Markt Insight
Der US-Bioimplantatmarkt erfasste den größten Umsatzanteil2025 in Nordamerika, durch die zunehmende Annahme von orthopädischen, dentalen und spinalen Implantaten, neben der schnellen technologischen Innovation. Krankenhäuser und ambulante chirurgische Zentren sind zentrale Endbenutzer, die robotergestützte und minimal invasive Verfahren nutzen. Die wachsende geriatrische Bevölkerung, steigende Traumatafälle und die Nachfrage nach gemeinsamen Ersatzchirurgietreiben den Markt. Fortgeschrittene Materialien, einschließlich bioresorbierbarer Polymere und angepasste Implantate, verbessern chirurgische Ergebnisse. Günstige Rückerstattungsrichtlinien unterstützen den Patientenzugang. Private Kliniken und ambulante Zentren erweitern die Verfügbarkeit. Die laufenden FuE-Programme stärken die Produktportfolios. Das Bewusstsein bei Chirurgen und Patienten über innovative Verfahren treibt die Annahme an. Die staatlichen Initiativen zur Modernisierung der Gesundheitsversorgung stimulieren das Wachstum weiter. Klinische Beweise für eine verbesserte Erholung und reduzierte Komplikationen fördern die Verwendung. Strategische Partnerschaften zwischen Krankenhäusern und Herstellern gewährleisten eine zuverlässige Versorgung.
Europa Bio-Implantate Markt Insight
Der europäische Bio-Implantate-Markt wird in der gesamten Vorausschätzungsperiode auf einem beträchtlichen CAGR expandiert, vor allem durch etablierte Gesundheitssysteme, strenge regulatorische Rahmenbedingungen und steigende operative Volumen. Krankenhäuser, Privatkliniken und Multi-Spezialitätszentren bleiben die wichtigsten Endbenutzer. Europäische Verbraucher schätzen fortgeschrittene chirurgische Verfahren, minimalinvasive Techniken und vorhersehbare klinische Ergebnisse. Urbanisierung und Investitionen in die Gesundheitsinfrastruktur beschleunigen die Marktdurchdringung. Technologische Innovation, einschließlich robotergestützter Operationen und 3D-gedruckten Implantaten, erhöht die Verfahrenseffizienz. Die Zunahme der muskuloskeletalen Erkrankungen und der geriatrischen Bevölkerung treibt die Nachfrage an. Private Krankenhauserweiterungen und mehrfamilienfreundliche Gesundheitssysteme verbessern die Zugänglichkeit. Die Sensibilisierung für Polymer und synthetische Implantate fördert die Annahme. Regierungsförderung und Gesundheitsinitiativen fördern Innovation. Der grenzüberschreitende Gesundheits- und medizinische Tourismus trägt weiter zum Wachstum bei. Die kontinuierliche Produktentwicklung stärkt die Wettbewerbsfähigkeit.
US Bio-Implantate Markt Insight
Der Bio-Implantate-Markt der USA wird voraussichtlich während des Prognosezeitraums mit einem bemerkenswerten CAGR wachsen, der durch die steigende Nachfrage nach minimalinvasiven orthopädischen und dentalen Prozeduren getrieben wird. Krankenhäuser und ambulante Zentren bleiben die wichtigsten Endbenutzer. Die wachsende geriatrische Bevölkerung und das zunehmende Bewusstsein für fortgeschrittene chirurgische Behandlungen beschleunigen die Adoption. Privatkliniken und medizinischer Tourismus verbessern den Zugang zu implantatbasierten Therapien. Fortgeschrittene Materialien, bioresorbierbare Implantate und polymerbasierte Lösungen verstärken Verfahrensergebnisse. Staatliche Erstattungsrahmen unterstützen die Kommerzialisierung. Die Erweiterung der E-Commerce- und Einzelhandelsinfrastruktur ermöglicht eine bessere Produktverfügbarkeit. Die Vorliebe von Surgeons für Präzisionsimplantate und vorhersehbare Ergebnisse weiteres Kraftstoffwachstum. Die Integration von robotergestützten Operationen verbessert die Effizienz. Steigende orthopädische, spinale und zahnärztliche Prozeduren nehmen an. Kontinuierliche klinische Ausbildung unterstützt Verfahrenserfolg. Die Nachfrage der Patienten nach schnellerer Erholung fördert die Aufnahme.
Deutschland Bio-Implantate Markt Insight
Der deutsche Bio-Implantate-Markt wird voraussichtlich während des Prognosezeitraums mit einer beträchtlichen CAGR ausbauen, die durch eine starke Gesundheitsinfrastruktur, Innovationsbeton und zunehmendes Bewusstsein für fortgeschrittene Implantattechnologien gefördert wird. Krankenhäuser, Multi-Spezialitätszentren und ambulante Kliniken sind wichtige Endbenutzer. Hohe Operationsvolumina in orthopädischen, spinalen und zahnärztlichen Eingriffen führen zu einem Umsatz. Technologische Integration, einschließlich robotergestützter Verfahren und 3D-gedruckten Implantaten, erhöht Präzision und Ergebnisse. Die zunehmende geriatrische Bevölkerung und lebenswichtige Verletzungen unterstützen das Marktwachstum. Starke Regierungsinitiativen für die Modernisierung und Nachhaltigkeit im Gesundheitswesen fördern die Annahme. Patienten bevorzugen zunehmend bioresorbierbare und synthetische Implantate. Private Krankenhäuser und Kliniken erweitern den Zugang zu fortschrittlichen chirurgischen Lösungen. Klinische Beweise für eine verbesserte Erholung ermutigt die Annahme. Kontinuierliche FuE stärkt Produktportfolios. Die Verfügbarkeit der kostengünstigen Inlandsproduktion gewährleistet die Versorgungssicherheit.
Asien-Pazifik Bio-Implantate Markt Einblick
Der asiatisch-pazifische Bio-Implantate-Markt ist mit dem schnellsten CAGR von ca.10,6%–11,4% von 2026 bis 2033, durch die Erhöhung der Gesundheitsausgaben, die Ausweitung des medizinischen Tourismus, die Verbesserung des Zugangs zu fortgeschrittenen chirurgischen Behandlungen und das zunehmende Bewusstsein in Bezug auf implantatbasierte Therapien in Schwellenländern wie China und Indien. Steigende chirurgische Volumen in orthopädischen, dentalen und spinalen Prozeduren unterstützen das Wachstum. Die Ausweitung privater Krankenhäuser und Spezialkliniken beschleunigt die Adoption. Urbanisierung, Einweg-Einkommenswachstum und das Bewusstsein für minimalinvasive Verfahren verbessern die Marktdurchdringung. Investitionen der Regierung in die Modernisierung der Krankenhäuser Nachfrage nach Kraftstoffen. Krankenhäuser und ambulante Zentren bleiben die primären Endbenutzer. Die technologische Innovation, einschließlich robotergestützter und 3D-gedruckter Implantate, verbessert die Ergebnisse. Patientenpräferenz für angepasste Implantate erhöht die Aufnahme. Die zunehmende geriatrische Bevölkerung und lebenswichtige Verletzungen führen zur Adoption. Das Bewusstsein von bioresorbierbaren und polymerbasierten Implantaten fördert die Akzeptanz. Inländische Fertigung in China und Indien gewährleistet die Verfügbarkeit von Produkten. Der medizinische Tourismus steigert den regionalen Umsatz weiter.
Japan Bio-Implantate Markt Einblick
Der japanische Bio-Implantate-Markt gewinnt aufgrund der hochtechnologischen Infrastruktur, der alternden Bevölkerung und der starken Einführung minimalinvasiver Verfahren an Dynamik. Krankenhäuser und Kliniken sind die wichtigsten Endbenutzer. Die steigende Nachfrage nach orthopädischen, dentalen und spinalen Implantaten unterstützt die Markterweiterung. Robotergestützte Operationen und fortgeschrittene Bildgebung verbessern die chirurgische Präzision. Die Kenntnis von polymeren, synthetischen und bioresorbierbaren Implantaten treibt die Annahme an. Staatliche Rückerstattungsrahmen verbessern den Patientenzugang. Ambulante und private chirurgische Zentren erhöhen die Verfügbarkeit. Die Vorliebe für zuverlässige Implantate stärkt die Aufnahme. Die Steigerung der geriatrischen Bevölkerungs-Brennstoffe verlangen nach vorhersehbaren Ergebnissen. Klinische Beweise unterstützen eine verstärkte Adoption. Die Erweiterung der heimischen Fertigung verbessert die Zugänglichkeit. Kontinuierliche FuE- und Ausbildungsprogramme fördern Innovation. Technologische Integration und Patientenbewusstsein tragen zu einem Wachstum bei.
China Bio-Implantate Markt Insight
Der China Bio-Implantate-Markt entfiel auf den größten Umsatzanteil in Asien-Pazifik von ungefähr22,8% in 2025, auf hohe chirurgische Volumen, schnelle Urbanisierung, Erweiterung der Gesundheitsinfrastruktur und starke inländische Fertigungsmöglichkeiten zurückzuführen. Krankenhäuser, Multi-Spezialitätszentren und ambulante Einrichtungen sind wichtige Endbenutzer. Das zunehmende Bewusstsein für orthopädische, Rücken- und Zahnimplantat-Prozeduren treibt die Annahme an. Die Nachfrage nach minimalinvasiven Verfahren und fortgeschrittenen Materialien beschleunigt die Aufnahme. Die staatliche Investition in die Krankenhausmodernisierung fördert das Marktwachstum. Der medizinische Tourismus trägt zur Erhöhung der operativen Volumen bei. Die technologische Annahme, einschließlich robotergestützter Operationen und 3D-Druck, verbessert die Ergebnisse. Patienten bevorzugen bioresorbierbare und synthetische Polymerimplantate. Private Krankenhauserweiterungen verbessern die Zugänglichkeit. Die Erhöhung der verfügbaren Einkommen ermöglicht die Erschwinglichkeit. Kontinuierliche klinische Ausbildung und R&D stärken Produktportfolios. Die Integration der digitalen operativen Planung unterstützt Wachstum und verstärkt Umsatzanteil.
Welche sind die Top-Unternehmen im Bio-Implants-Markt
Die Bio-Implants-Industrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Stryker Corporation (USA)
- Zimmer Biomet Holdings, Inc. (USA)
- Johnson & Johnson (USA)
- Medtronic (Irland)
- B. Braun S.E.(Deutschland)
- Smith & Nephew plc (USA)
- Boston Scientific Corporation (USA)
- Abbott Laboratories (USA)
- NuVasive, Inc. (USA)
- Globus Medical, Inc. (USA)
- Arthrex, Inc. (USA)
- Medicover AB (Schweden)
- LivaNova PLC (USA)
- Biosensors International Group (Singapur)
- LimaCorporate S.p.A. (Italien)
- Nuvo Group, Inc. (USA)
- Orthofix Medical Inc. (USA)
- Integra LifeSciences Holdings Corporation (USA)
- Arjo AB (Schweden)
- Bauerfeind AG (Deutschland)
Was sind die neuesten Entwicklungen im Bio-Implants-Markt
- Im Dezember 2021 erhielt die Envista Holdings Corporation die FDA-Zulassung für ihr Nobel Biocare N1-Implantatsystem, ein Zahnimplantat der nächsten Generation, das zur Verbesserung der Stabilität und Langzeit-Oseointegration durch die Einbeziehung biologisch angetriebener Implantatkomponenten entwickelt wurde, was einen signifikanten Fortschritt bei dentalen Bioimplantatlösungen darstellt.
- Im Oktober 2023, Smith+ Nephew startete sein REGENETEN Bioinduktivimplantat auf dem japanischen Markt, um Rotator Manschettenheilung durch Stimulation der Sehnengeweberegeneration zu fördern, erweiterten Zugang zu fortschrittlicher Bioimplantat-Technologie in Asien-Pazifik
- Im März 2024 trat Zimmer Biomet in ein Übernahmeabkommen für OSSIS ein, ein Unternehmen spezialisiert auf individuelle 3D-gedruckte orthopädische Implantate für komplexe rekonstruktive Verfahren, Stärkung des personalisierten Bio-Implantats von Zimmer Biomet und Fähigkeiten in maßgeschneiderten gemeinsamen Rekonstruktionslösungen
- Im Juli 2024 bildeten Himed und Lithoz ein Stoff-Forschungspartnerschaftsabkommen, um neue biokeramische Rohstoffe zu entwickeln, indem Himeds Calciumphosphat (CaP) mit Lithozs keramischem Bindemittel für den Einsatz im fortgeschrittenen 3D-Druck integriert wurde. Diese Zusammenarbeit zielt darauf ab, das Leistungs- und Anwendungsspektrum von biokeramischen Implantaten durch verbesserte Fertigungsmaterialien zu verbessern
- Zimmer Biomet Holdings, Inc. erhielt im November 2024 die FDA-Zulassung für sein Oxford-Zementless-Partial-Knieimplantat, ein neues orthopädisches Bio-Implantat, das für die langfristige Leistungsfähigkeit und verbesserte Patientenergebnisse konzipiert wurde.
- Im Januar 2025 kündigte BioPoly LLC den ersten Einsatz seines BioPoly Radial-Kopf-Implantats in der Ellbogenchirurgie an, der einen Meilenstein in der klinischen Annahme fortschrittlicher orthopädischer Bio-Implantate auf Polymerbasis und erweiterte Behandlungsoptionen für komplexe Gelenkverletzungen markiert.
- Im März 2025 erhielt RevBio, Inc. Zulassungen in mehreren europäischen Ländern, um klinische Studien für sein Dental-Implantat-Stabilisierungsprodukt zu starten, um die nächste Phase der evidenzbasierten Bio-Implantationsinnovation in Dentalanwendungen voranzutreiben
- Im Juni 2025 kündigte CollPlant Biotechnologies die erfolgreiche 3D-Bioprintung von handelsüblichen Brustimplantaten mit proprietären rekombinanten humanen Kollagen (rhCollagen) Bioinks an, die einen großen Durchbruch in der nachhaltigen, tierfreien Implantattechnologie und der großtechnischen klinischen Produktion darstellten.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











