


Globaler Capecitabin-Markt nach Indikation ( Darmkrebs , Brustkrebs, sonstige), Arzneimitteltyp (Markenpräparate, Generika), Endverbraucher (Krankenhäuser, häusliche Pflege, Fachzentren, sonstige), Vertriebskanal (Krankenhausapotheke, Online-Apotheke, Einzelhandelsapotheke) – Branchentrends und Prognose bis 2029.
Was ist die Kapcitabin Marktgröße und Wachstumsrate
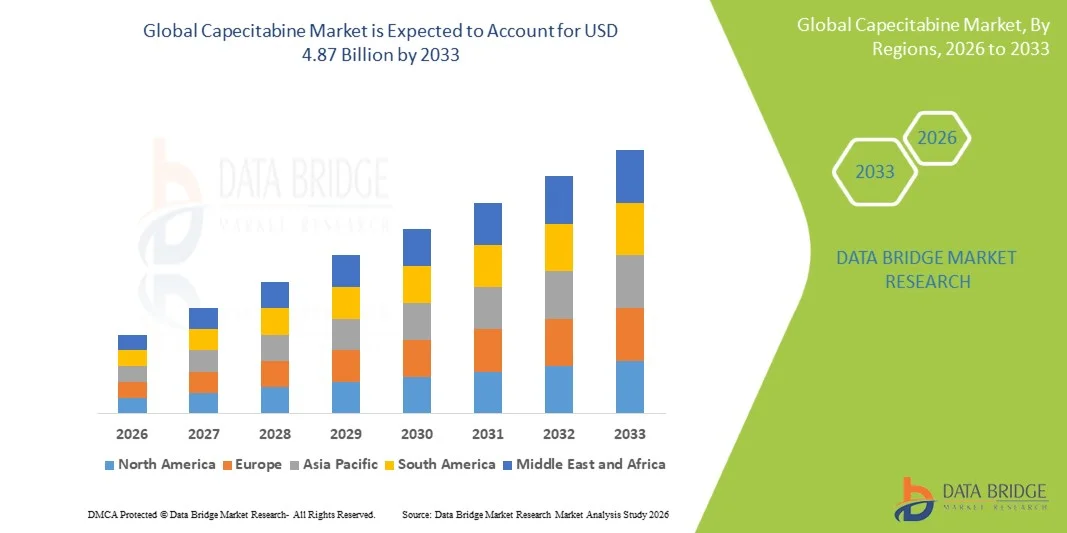
- Nach der Analyse des Data Bridge Market Research wurde die globale Marktgröße für Kapuziner bewertet.2,43 Milliarden USD im Jahr 2025und wird voraussichtlich erreichen4,87 Milliarden USD bis 2033, beiCAGR von 9,10%während des Prognosezeitraums
- Das Marktwachstum wird in erster Linie durch zunehmende Fortschritte in der Onkologie-Therapie und den zunehmenden Einsatz von oralen Chemotherapiemitteln wie Capecitabin, unterstützt durch kontinuierliche Innovation in Krebsbehandlungsansätzen und Medikamentenliefersystemen
- Darüber hinaus stärken die zunehmende globale Krebsprävalenz und die zunehmende Vorliebe für effektive, geduldig-freundliche und hausbasierte Chemotherapieoptionen die Einführung von Capecitabin und tragen damit maßgeblich zum Gesamtwachstum des Capecitabin-Marktes bei.
Marktgröße und Prognose
- Globaler Marktwert (2025):2,43 Milliarden USD
- Voraussichtlicher Marktwert (2033):4,87 Milliarden USD
- Wettervorhersage CAGR (2026-2033):9.10%
Was sind die großen Takeaways von Capecitabine Market
- Der Markt von Kapcitabin zeigt ein starkes Wachstum, das durch die zunehmende globale Belastung von Krebs, insbesondere von Dickdarm- und Brustkrebs, sowie die zunehmende Annahme von oralen Chemotherapie-Agenten, die Patienten Bequemlichkeit und Behandlung Adhäsion verbessern
- Darüber hinaus werden die Fortschritte in der Onkologieforschung, der Ausbau des Zugangs zur Krebsversorgung und die zunehmende Vorliebe für gezielte und patientenfreundliche Chemotherapie-Optionen die Nachfrage nach Capecitabin beschleunigen und dadurch die Markterweiterung insgesamt unterstützen
- Nordamerika dominierte den Capecitabin-Markt mit dem größten Umsatzanteil von 40.00% im Jahr 2025, angetrieben durch hohe Krebsprävalenz, starke Gesundheitsinfrastruktur, frühe Einführung fortgeschrittener Onkologie-Behandlungen, und das Vorhandensein von großen Pharmaunternehmen
- Asia-Pacific wird voraussichtlich die am schnellsten wachsende Region im Capecitabine-Markt während der Prognosezeit sein, unterstützt durch steigende Krebsinzidenz, Verbesserung der Gesundheitsinfrastruktur, Erhöhung der Gesundheitsausgaben und besseren Zugang zu erschwinglichen generischen Onkologie-Medikamenten
- Das gattungsgemäße Segment dominierte den Markt mit einem Umsatzanteil von 63,7% im Jahr 2025, der durch die weit verbreitete Verfügbarkeit von kostengünstigen Alternativen nach Patentausfällen getrieben wurde
Report Scope und Capecitabine Marktsegmentierung
|
Attribute |
Kapcitabinischer Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen zu Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographischer Erfassung und großen Akteuren umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert werden, auch eingehende Expertenanalysen, Patientenepidemiologie, Pipelineanalyse, Preisanalyse und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Capecitabine-Markt
„Fortschritte in der Oral Chemotherapie und Präzisions-Onkologie Ansätze„
- Ein bedeutender und beschleunigter Trend im globalen Capecitabin-Markt ist die zunehmende Annahme von oralen Chemotherapie-Regimen und präzisen onkologiebasierten Behandlungsansätzen
- Capecitabin, ein oraler Prodrug von 5-Fluoruracil, wird häufig bei der Behandlung verschiedener Krebserkrankungen verwendet, einschließlich Dickdarm-, Brust- und Magenkrebs, aufgrund seiner verbesserten Patientenbequemlichkeit und Wirksamkeit Profil
- Der Wechsel von intravenöser Chemotherapie zu oralen Krebsmedikamenten erhöht die Patientenkonformität und ermöglicht ambulantes Krebsmanagement
- Zum Beispiel wird Capecitabin zunehmend in Kombinationstherapien und adjuvanten Behandlungssystemen eingesetzt, um die Überlebensergebnisse bei Krebspatienten zu verbessern
- Fortschritte bei biomarkergetriebenen Therapien unterstützen personalisierte Behandlungsstrategien, optimieren die Reaktion auf die Drogen und minimieren die Toxizität
- Darüber hinaus erweitert die laufende klinische Forschung die Anwendung von Capecitabin über mehrere Onkologie-Indikationen
- Dieser wachsende Fokus auf geduldig-zentrische, gezielte Krebstherapie ist die Entwicklung des Kapcitabinmarktes deutlich prägend
Marktdynamik in Kapcitabin
Fahrer
„Rising Global Cancer Burden and Increasing Adoption of Chemotherapy Treatments“
- Die zunehmende globale Krebserkrankung ist ein wichtiger Treiber für den Kapcitabinmarkt
- Die zunehmende Prävalenz von Dickdarm-, Brust- und Magenkrebs erhöht die Nachfrage nach wirksamen Chemotherapiemitteln deutlich
- Die wachsende alternde Bevölkerung trägt auch zu höheren Krebsinzidenzraten weltweit bei
- Capecitabin ist aufgrund seiner oralen Verabreichungsroute, einer verbesserten Patientenkonformität und Wirksamkeit in der frühen und fortgeschrittenen Krebsbehandlung weit verbreitet
- Der Ausbau des Zugangs zu Onkologie- und Chemotherapie-Behandlungen in Entwicklungsregionen unterstützt das Marktwachstum weiter
- Zum Beispiel, die zunehmende Verwendung von Kombination Chemotherapie-Regime in Krankenhäusern und Krebsbehandlungszentren erhöht Capecitabine Adoption
- Die Erhöhung der Gesundheitsausgaben und die Verbesserung der Diagnostik ermöglichen eine frühzeitige Erkennung und Behandlung von Krebs
Zurückhaltung/Challenge
„Nebenwirkungen und Drogenresistenz in Verbindung mit Chemotherapie„
- Eine der wichtigsten Herausforderungen auf dem Kapcitabinmarkt ist das Auftreten signifikanter Nebenwirkungen, einschließlich gastrointestinaler Toxizität, Hand-Fuß-Syndrom und hämatologische Komplikationen
- Diese negativen Auswirkungen erfordern oft Dosisanpassungen oder Behandlung Unterbrechung, um optimale therapeutische Ergebnisse zu begrenzen
- Die Entwicklung der Chemobeständigkeit bei bestimmten Patienten reduziert die langfristige Wirksamkeit
- Variabilität der Patientenreaktion durch genetische und metabolische Unterschiede erschwert die Standardisierung der Behandlung
- Darüber hinaus kann die hohe Kostenbelastung der Krebsbehandlung die Zugänglichkeit in Ländern mit niedrigem und mittlerem Einkommen begrenzen
- Strenge regulatorische Anforderungen und umfangreiche klinische Studienprozesse verzögern auch die Einführung neuer Formulierungen und Kombinationstherapien
- Die Bewältigung dieser Herausforderungen durch eine verbesserte unterstützende Betreuung, personalisierte Dosierstrategien und neuartige Arzneimittelkombinationen wird für die Markterweiterung entscheidend sein
Wie wird der Capecitabine-Markt segmentiert
Der Markt wird auf der Grundlage von Indikation, Drogentyp, Endverbraucher und Vertriebskanal segmentiert.
• Durch Angabe
Auf der Grundlage der Indikation wird der Markt von Kapcitabin zu Dickdarmkrebs, Brustkrebs und anderen segmentiert. Das Segment Dickdarmkrebs dominierte den größten Marktanteil von 48,9% im Jahr 2025, angetrieben durch die hohe globale Prävalenz von kollektalen Malignitäten und die starke klinische Wirksamkeit von Capecitabin als eine erstklassige und adjuvante Chemotherapie Option. Die zunehmenden Inzidenzraten im Zusammenhang mit Lebensstiländerungen, alternde Bevölkerung und Ernährungsgewohnheiten unterstützen das Segmentwachstum weiter. Capecitabin ist aufgrund seiner oralen Verabreichung und der nachgewiesenen Wirksamkeit bei der Tumorkontrolle in den Therapieprotokollen der Dickdarmkrebsbehandlung weit verbreitet. Steigende Sensibilisierungsprogramme und Frühkrebs-Screening-Initiativen tragen ebenfalls zu höheren Diagnoseraten bei. Darüber hinaus unterstützt eine starke Adoption in entwickelten und aufstrebenden Gesundheitssystemen die anhaltende Dominanz. Healthcare-Anbieter bevorzugen Capecitabin für seine verbesserte Patienten-Compliance im Vergleich zu intravenösen Chemotherapie Alternativen.
Das Brustkrebssegment wird von 2026 bis 2033 die schnellste CAGR von 9,4% erleben, die von der zunehmenden globalen Belastung von Brustkrebs und der zunehmenden Verwendung von Capecitabin bei der metastasierenden und fortgeschrittenen Behandlung angetrieben wird. Wachsendes Bewusstsein, Früherkennungsprogramme und eine verbesserte diagnostische Infrastruktur erhöhen die Behandlungsraten deutlich. Capecitabin wird zunehmend in Kombinationstherapien eingesetzt und erhöht seine klinische Relevanz. Die Einführung oraler Chemotherapie-Optionen verbessert den Patientenkomfort und die Einhaltung. Fortschritte in der Onkologieforschung und personalisierten Medizinansätzen werden die Nachfrage weiter steigern. Die Ausweitung des Gesundheitszugangs in Schwellenländern trägt ebenfalls zum Marktwachstum bei. Das Segment wird voraussichtlich stetig wachsen, da die Behandlungsrichtlinien zunehmend orale Chemotherapeutika enthalten.
• Nach Drogentyp
Auf der Grundlage des Drogentyps wird der Markt von Capecitabin zu Marken- und Generika segmentiert. Das gattungsgemäße Segment dominierte den Markt mit einem Umsatzanteil von 63,7% im Jahr 2025, was durch die weit verbreitete Verfügbarkeit von kostengünstigen Alternativen nach Patentabbrüchen bedingt ist. Generisches Capecitabin bietet die gleiche therapeutische Wirksamkeit wie Markenversionen zu deutlich reduzierten Preisen, so dass es in entwickelten und Entwicklungsregionen sehr zugänglich. Die zunehmende Nachfrage nach kostengünstigen Krebsbehandlungen ist ein wichtiger Faktor für die Segmentherrschaft. Gesundheitssysteme und Versicherungsanbieter bevorzugen auch Generika, um die Gesamtbehandlungskosten zu senken. Starke Fertigungsfähigkeiten von generischen Pharmaunternehmen unterstützen die Verfügbarkeit der Versorgung. Darüber hinaus treibt die weltweit steigende Krebsinzidenz weiterhin eine anhaltende Nachfrage nach erschwinglichen Behandlungsoptionen an.
Das Markensegment wird von 2026 bis 2033 die schnellste CAGR von 8,8% erleben, die durch das anhaltende Vertrauen in originelle Formulierungen und kontinuierliche Produktinnovation von führenden Pharmaunternehmen getrieben wird. Branded-Medikamente werden oft in Premium-Gesundheitseinstellungen aufgrund einer höheren Qualitätssicherung und einer starken klinischen Validierung bevorzugt. Die zunehmende Annahme in entwickelten Märkten mit höheren Gesundheitsausgaben unterstützt das Wachstum. Pharmaunternehmen investieren in verbesserte Formulierungen und Kombinationstherapien, um die Wirksamkeit zu verbessern. Darüber hinaus tragen starke Marketingstrategien und die Vorliebe von Ärzten in bestimmten Fällen zur Nachfrage bei. Das Segment wird voraussichtlich stetig expandieren, da sich Onkologie-Behandlungsprotokolle entwickeln.
• Von Endnutzern
Auf der Grundlage von Endbenutzern wird der Markt von Kapcitabin in Krankenhäuser, Heimpflege, Spezialzentren und andere segmentiert. Das Segment Spitäler dominierte den Markt mit einem Umsatzanteil von 52,6% im Jahr 2025, da Krankenhäuser die primären Zentren für Krebsdiagnose, Chemotherapie-Administration und Patientenüberwachung bleiben. Sie bieten Zugang zu Onkologie-Spezialisten, fortschrittliche diagnostische Einrichtungen und umfassende Behandlungsinfrastruktur. Capecitabin wird häufig in Krankenhauseinstellungen für die ambulante und ambulante Krebstherapie vorgeschrieben. Die Erhöhung der Krebskrankenhäuser und die Finanzierung der staatlichen Gesundheitsversorgung stärken die Segmentherrschaft weiter. Krankenhäuser spielen auch eine Schlüsselrolle in der Kombinationstherapie-Administration und Behandlungsplanung. Darüber hinaus unterstützt eine starke Rückzahlungsdeckung in entwickelten Regionen einen höheren Patientenzufluss.
Das Homecare-Segment wird von 2026 bis 2033 die schnellste CAGR von 9,6% erleben, die durch die zunehmende Vorliebe für die orale Chemotherapie und das At-Home-Krebsmanagement getrieben wird. Die orale Formulierung von Capecitabin macht es sehr geeignet für die hausbasierte Behandlung unter medizinischer Aufsicht. Die zunehmende Übernahme der Teleonkologie und die Fernüberwachung des Patienten unterstützen diesen Trend weiter. Patienten bevorzugen zunehmend die Pflege durch reduzierte Krankenhausbesuche und verbesserte Lebensqualität. Das zunehmende Bewusstsein für die selbstverwaltete Chemotherapie erhöht auch die Nachfrage. Die Ausweitung der Gesundheitsinfrastruktur und die Unterstützungsversorgung zu Hause tragen zum Segmentwachstum bei. Das Segment wird voraussichtlich stark wachsen, da sich die Krebsversorgung auf Patienten-zentrierte Behandlungsmodelle verlagert.
• Durch den Verteilerkanal
Auf Basis des Vertriebskanals wird der Capecitabin-Markt in die Krankenhaus-Apotheke, Online-Apotheke und Einzelhandels-Apotheke segmentiert. Das Krankenhaus-Apotheke-Segment dominierte den Markt mit einem Umsatzanteil von 49,1% im Jahr 2025, angetrieben durch das hohe Volumen der Onkologie-Medikament-Spende in Krankenhaus-Einstellungen. Krankenhaus-Apotheken sorgen für sofortige Verfügbarkeit von Chemotherapie-Medikamenten für stationäre und ambulante Krebsbehandlung. Eine starke Integration mit Krankenhausbehandlungsprotokollen und Onkologieabteilungen unterstützt diese Dominanz. Staatliche Beschaffungssysteme und institutioneller Einkauf stärken die Lieferketten weiter. Darüber hinaus bleiben Krankenhäuser der Hauptzugangspunkt für die Krebsdiagnose und Therapieinitiation.
Das Online-Apothekensegment wird von 2026 bis 2033 die schnellste CAGR von 11,3% erleben, die durch eine schnelle Digitalisierung des Gesundheitswesens und eine steigende Nachfrage nach bequemen Medikamentenzugangs angetrieben wird. Online-Plattformen bieten Home-Lieferung von verschreibungspflichtigen Onkologie-Medikamenten, Verbesserung der Zugänglichkeit für Langzeitpatienten. Steigende Internetdurchdringung und Smartphone-Nutzung sind wichtige Wachstumstreiber. Darüber hinaus unterstützt die zunehmende Akzeptanz von e-Beschreibungen die digitale Pharmazie-Erweiterung. Die post-pandemischen Verhaltensverschiebungen in Richtung Online-Krankheitsdienste sind eine anhaltende Dynamik. Eine verbesserte Logistik, regulatorische Rahmenbedingungen und Patientenpräferenz für Bequemlichkeit beschleunigen das Wachstum weiter. Das Segment wird voraussichtlich deutlich erweitern, da sich digitale Gesundheitsökosysteme entwickeln.
Welche Region hält den größten Teil des Kapcitabinischen Marktes
- Nordamerika dominierte den Capecitabin-Markt mit dem größten Umsatzanteil von 40.00% im Jahr 2025, angetrieben durch hohe Krebsprävalenz, starke Gesundheitsinfrastruktur, frühe Einführung fortgeschrittener Onkologie-Behandlungen, und das Vorhandensein von großen Pharmaunternehmen
- Die Region profitiert auch von fortgeschrittenen Krebs-Screening-Programmen, der weit verbreiteten Verfügbarkeit von Chemotherapie-Medikamenten und starken Rückerstattungssystemen, die den Patienten Zugang zur Behandlung verbessern. Darüber hinaus unterstützt die hohe Einführung von Kombinations-Chemotherapie-Regime und die zunehmende Verwendung oraler Antikrebs-Therapien in ambulanten Einstellungen das Marktwachstum weiter
- Kontinuierliche klinische Forschungsaktivitäten und ein starkes Pharma-Innovations-Ökosystem stärken die regionale Dominanz weiter. Verbraucher in der Region profitieren sehr von etablierten Onkologie-Pflegesystemen, fortschrittlichen Behandlungsprotokollen und einem verbesserten Zugang zu markierten und generischen Chemotherapie-Medikamenten. Die Anwesenheit von spezialisierten Krebskrankenhäusern, das zunehmende Bewusstsein für die Frühkrebsdiagnostik und die zunehmende Präferenz für geduldig-freundliche orale Chemotherapie-Optionen tragen zu verbesserten Behandlungsergebnissen und einer höheren Adoption von Kapcitabin-basierten Regimen bei.
US Capecitabine Market Insight
Der US-Capecitabinmarkt eroberte den größten Umsatzanteil in Nordamerika im Jahr 2025, der durch hohe Krebsinzidenzraten, fortgeschrittene Gesundheitsinfrastruktur und schnelle Einführung innovativer Onkologietherapien getrieben wurde. Das Land profitiert von starken pharmazeutischen FuE-Aktivitäten, der Frühverfügbarkeit von neuartigen Krebsbehandlungsprotokollen und umfangreichen klinischen Testnetzwerken. Darüber hinaus sorgen hohe Gesundheitsausgaben und eine starke Versicherungsdeckung für einen breiten Patientenzugang zur Kapcitabin-basierten Chemotherapie. Die zunehmende Verwendung von Kombinationstherapien für die Behandlung von Dickdarm- und Brustkrebs ist im Land weiterhin gefragt.
Europa Capecitabine Marktaufsicht
Der Europa-Capecitabin-Markt wird in einem erheblichen CAGR während des gesamten Prognosezeitraums ausgebaut, der von steigender Krebsbelastung, etablierten Gesundheitssystemen und starkem Regierungsfokus auf Krebsprogramme angetrieben wird. Die Region profitiert von einer universellen Gesundheitsversorgung in vielen Ländern und gewährleistet einen breiteren Zugang zu Chemotherapie-Behandlungen. Die zunehmende Einführung von generischen Onkologie-Medikamenten sowie eine starke regulatorische Unterstützung bei der Zugänglichkeit der Krebsbehandlung fördern das Marktwachstum. Darüber hinaus unterstützt die wachsende Betonung auf die Frühdiagnose und standardisierte Krebsbehandlungsprotokolle in den europäischen Gesundheitssystemen die Nachfrage nach Capecitabine.
U.K. Kapcitabin Marktaufsicht
Der US-Capecitabin-Markt wird voraussichtlich während des Prognosezeitraums bei einem stetigen CAGR wachsen, der durch die Erhöhung der Krebsprävalenz, die starke öffentliche Gesundheitsinfrastruktur und die zunehmende Einführung standardisierter Onkologie-Behandlungswege getrieben wird. Der National Health Service (NHS) spielt eine Schlüsselrolle bei der Sicherstellung des Zugangs zu Chemotherapie-Medikamenten und unterstützt die konsequente Nachfrage nach Capecitabin. Die zunehmende Konzentration auf die Frühkrebserkennung und den Ausbau der oralen Chemotherapie in der Ambulanz tragen zum Marktwachstum bei.
Deutschland Capecitabine Market Insight
Der Deutschland-Capecitabin-Markt wird voraussichtlich während der Prognosezeit bei einem beträchtlichen CAGR expandieren, unterstützt durch eine starke Gesundheitsinfrastruktur, ein hohes Bewusstsein für Krebsbehandlungsoptionen und fortgeschrittene Krankenhaussysteme. Deutschlands Schwerpunkt auf evidenzbasierten Onkologie-Behandlungsprotokollen und der zunehmende Einsatz von generischen Chemotherapie-Medikamenten sind wichtige Wachstumstreiber. Zudem stärken steigende Investitionen in die Krebsforschung und starke pharmazeutische Fertigungsfähigkeiten die Marktentwicklung weiter.
Asien-Pazifik Capecitabine Markt Insight
Der asiatisch-pazifische Capecitabin-Markt wird voraussichtlich die am schnellsten wachsende Region während des Prognosezeitraums sein, unterstützt durch steigende Krebsinzidenz, Verbesserung der Gesundheitsinfrastruktur, Erhöhung der Gesundheitsausgaben und besseren Zugang zu erschwinglichen generischen Onkologie-Medikamenten. Schnelle Urbanisierung, wachsendes Bewusstsein für die Frühkrebsdiagnostik und den Ausbau von Krankenhausnetzen treiben das Marktwachstum weiter voran. Darüber hinaus verbessert die zunehmende Durchdringung inländischer Pharmahersteller die Verfügbarkeit und Erreichbarkeit von Capecitabin in Schwellenländern.
Japan Capecitabine Marktaufsicht
Der Japan-Capecitabin-Markt gewinnt aufgrund seiner alternden Bevölkerung, hoher Krebsprävalenz und fortgeschrittenem Gesundheitssystem stetig an Dynamik. Starker Fokus auf Frühdiagnose und Präzisionsmedizin erhöht den Einsatz von Capecitabin in Onkologie-Behandlungsregime. Die gut ausgebaute Krankenhausinfrastruktur und die Integration moderner Chemotherapie-Protokolle unterstützen das Marktwachstum weiter.
China Capecitabine Markt Insight
Der China-Capecitabin-Markt entfiel 2025 auf den größten Umsatzanteil im asiatisch-pazifischen Raum, der von einer großen Patientenpopulation, steigender Krebsbelastung, schneller Urbanisierung und starkem Ausbau der Gesundheitsinfrastruktur angetrieben wurde. Die staatlichen Initiativen zur Verbesserung der Zugänglichkeit der Krebsversorgung und der starken inländischen pharmazeutischen Produktionskapazitäten unterstützen das Marktwachstum weiter. Die zunehmende Verfügbarkeit von erschwinglichen generischen Onkologie-Medikamenten erhöht auch die Therapieannahme in Krankenhäusern und Krebszentren erheblich.
Welche sind die Top-Unternehmen in Capecitabine Markt
Die Capecitabin-Industrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Roche (Schweiz)
- Teva Pharmaindustrie(Israel)
- Sun Pharmaceutical Industries(Indien)
- Cipla (Indien)
- Dr. Reddys Laboratories(Indien)
- Viatris (USA)
- Sandoz (Schweiz)
- Pfeifen(US)
- Fresenius Kabi(Deutschland)
- Hikma Pharmaceuticals (USA)
- Apotex (Kanada)
- Zydus Lifesciences (Indien)
- Aurobindo Pharma (Indien)
- Lupin Pharmaceuticals (Indien)
- Akkorde Healthcare (U.K.)
- Glenmark Pharmaceuticals (Indien)
- Intas Pharmaceuticals (Indien)
- Sun Pharma Global (Indien)
- Natco Pharma (Indien)
- Torrent Pharmaceuticals (Indien)
Was sind die neuesten Entwicklungen im globalen Capecitabine-Markt
- Im Dezember 2022 genehmigte die US Food and Drug Administration eine aktualisierte Medikamentenmarkierung für Capecitabin-Tabletten (Markenname Xeloda) unter Project Renewal, Erweiterung und Klärung von Indikationen und Dosierungsregime für die Verwendung in verschiedenen Farbektalkrebs-Einstellungen, einschließlich Stadium III Kolonkrebs und nicht resektable oder metastasierende Dickdarmkrebs, um sicherzustellen, dass Kliniker die aktuellsten evidenzbasierten Präsinformationen haben
- Im Dezember 2025 zeigten vorläufige klinische Aktualisierungen von Processa Pharmaceuticals Fortschritte in einer Phase-2-Studie, die einen NGC-Cap-Prodrug mit Capecitabin für metastasierende Brustkrebs kombinierte und potenzielle Verbesserungen bei der Drogenexposition und reduzierten toxischen Stoffwechselprodukten im Vergleich zur Standard-Capecitabin-Behandlung anzeigte; Anfang 2026 wurde eine formale Zwischenanalyse erwartet.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











