



Segmentierung des globalen Marktes für Kapillarblutentnahmegeräte nach Produkt (Blutentnahmegeräte, Kapillarblutentnahmegeräte, Schnelltestkassetten, Fernkapillarblutentnahmegeräte und tragbare Kapillarblutentnahmegeräte), Modalität (manuelle Probenahme, automatisierte/Autoinjektionsprobenahme), Verabreichungsart (Punktion und Inzision), Anwendung (Herz-Kreislauf-Erkrankungen, Infektionen und Infektionskrankheiten, Atemwegserkrankungen, Krebs, rheumatoide Arthritis und Sonstige), Plattform (Enzymimmunoassay-Plattform (ELISA-Plattform), PCR-Plattform, Lateral-Flow-Immunoassay-Plattform, ELTABA-Plattform und Sonstige), Material (Kunststoff, Glas, Edelstahl und Sonstige), Verfahren (konventionelle und patientennahe Diagnostik), Altersgruppe (Geriatrie, Säuglinge, Kinder und Erwachsene), Testart (Vollbluttest, Trockenbluttest, Plasma-/Serumproteintests, Leberprofil/Leberfunktionstests, umfassendes Stoffwechselprofil) (CMP-)Tests und andere), Technologie (volumetrische absorptive Mikroprobenahme, kapillarelektrophoretische chemische Analyse und andere), Material (Kunststoff, Glas, Edelstahl und Keramik), Endnutzer (Labore, häusliche Pflege), Vertriebskanal (Direktvergabe, Einzelhandel und andere) – Branchentrends und Prognose bis 2033
Was ist die Capillary Blood Collection Devices Marktgröße und Wachstumsrate
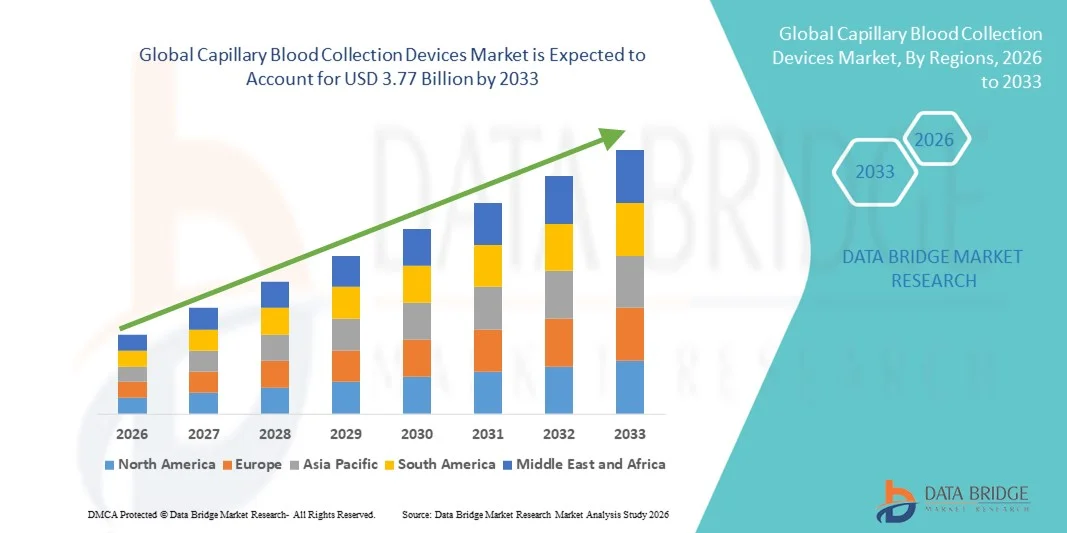
- Wie bei Data Bridge Market Research Analysis wurde die weltweite Kapillar-Blut-Entnahme-Geräte Marktgröße bewertet2,47 Mrd. USD im Jahr 2025und wird voraussichtlich erreichen3,77 Milliarden USD bis 2033, beiCAGR von 5,5%während des Prognosezeitraums
- Das Marktwachstum wird weitgehend durch die steigende Prävalenz von chronischen Krankheiten, die zunehmende Nachfrage nach Point-of-Care-Diagnostik und die zunehmende Einführung von hausbasierten und ambulanten Testlösungen gefördert, was zu einer höheren Auslastung von Kapillar-Blutsammelgeräten in Krankenhäusern, diagnostischen Labors und Gesundheitszentren führt.
- Darüber hinaus stellt die Notwendigkeit von minimalinvasiven, schnellen und patientenfreundlichen Blutentnahmeverfahren, kombiniert mit Fortschritten in Mikrokollektionstechnologien und automatisierten Probenbehandlungssystemen, Kapillar-Blutentnahmevorrichtungen als bevorzugte Lösung für eine genaue und komfortable Probenentnahme her. Diese konvergierenden Faktoren beschleunigen die Aufnahme von Capillary Blood Collection Devices-Lösungen, wodurch das Wachstum der Industrie deutlich erhöht wird
Marktgröße und Prognose
- Globaler Marktwert (2025):USD 2.47 Milliarden
- Voraussichtlicher Marktwert (2033):USD 3.77 Milliarden
- Wettervorhersage CAGR (2026–2033): 5.45%
Was sind die großen Takeaways des Capillary Blood Collection Devices Market
- In modernen diagnostischen Workflows sind Kapillar-Blutentnahmegeräte, einschließlich Lanzetten, Mikrotainer und automatisierte Sammlungssysteme, immer wichtiger, da sie eine minimalinvasive, schnelle und genaue Blutentnahme in Krankenhäusern, Kliniken, Labors und hausbasierten Tests ermöglichen.
- Die eskalierende Nachfrage nach kapillaren Blutentnahmegeräten wird in erster Linie durch die zunehmende Prävalenz chronischer Krankheiten, die zunehmende Annahme von Punkt-of-Care-Tests und die steigende Notwendigkeit für bequeme, geduldig-freundliche und schnelle Blutentnahmemethoden befeuert. Kontinuierliche technologische Fortschritte in der Mikrokollektion und automatisierten Probenhandling-Systemen sind weitere treibende Marktwachstum
- Nordamerika dominierte den Markt der kapillaren Blutentnahmegeräte mit dem größten Umsatzanteil von etwa 39,5% im Jahr 2025, unterstützt durch fortgeschrittene Gesundheitsinfrastruktur, hohe Akzeptanz von Point-of-Care-Diagnostik, starke Präsenz von Key Device-Herstellern und steigende Nachfrage nach minimalinvasiven Blutentnahmelösungen, insbesondere in den USA.
- Asia-Pacific wird erwartet, dass die am schnellsten wachsende Region in der kapillaren Blutentnahme-Geräte-Markt während der Prognosezeit, angetrieben durch steigenden Gesundheitszugang, wachsendes Bewusstsein für die Frühdiagnose, erweiterte Gesundheitsversorgung und zunehmende Übernahme moderner Diagnose-Tools in Ländern wie China, Indien und Japan
- Das Punktionssegment dominierte den größten Marktanteil von 62,4% im Jahr 2025, aufgrund seiner minimal-invasiven Natur und des geduldigen Designs
Report Scope und Capillary Blood Collection Devices Marktsegmentierung
|
Attribute |
Capillary Blood Collection Geräte Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen zu Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographischer Erfassung und großen Akteuren umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert werden, auch eingehende Expertenanalysen, Patientenepidemiologie, Pipelineanalyse, Preisanalyse und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Capillary Blood Collection Devices Market
steigende Nachfrage nach minimaler Invasive und effizienter Probensammlung
- Ein wesentlicher Trend im globalen Kapillar-Blutsammelgerätemarkt ist der zunehmende Fokus auf minimalinvasive, schnelle und patientenfreundliche Blutentnahmelösungen. Dies wird durch die zunehmende Vorliebe für Point-of-Care-Diagnostik, hausbasierte Tests und vorbeugende Gesundheitsprogramme getrieben
- Der Trend wird weiter unterstützt durch den Anstieg dezentraler Testmodelle, bei denen Patienten Kapillarblutproben zu Hause oder in Gemeinschaftskliniken durchführen können, ohne zentrale Labore zu besuchen.
- Unternehmen sind innovative Geräte, um die Probengenauigkeit zu verbessern, Beschwerden zu reduzieren und eine einfachere Integration mit diagnostischen Assays für klinische, Forschungs- und Heimgesundheitsanwendungen zu ermöglichen
- So werden beispielsweise Mikrosampling-Geräte, die nur wenige Tropfen Blut benötigen, zunehmend populär, da sie Schmerzen reduzieren und die Compliance bei pädiatrischen und geriatrischen Patienten erhöhen.
- Auch die Integration automatisierter Probenverarbeitungssysteme erweitert sich, so dass Gesundheitsanbieter und Labore schnellere Ergebnisse mit minimalen Handhabungsfehlern erzielen können
- Der Trend zu Einweg-, Steril- und Sicherheitseinrichtungen wird durch steigende regulatorische Schwerpunkte auf Infektionsprävention und Laborsicherheitsstandards verstärkt.
Capillary Blood Collection Devices Market Dynamics
Fahrer
Wachsende Nachfrage nach effizienten Diagnosen und Home Healthcare Solutions
- Die zunehmende Prävalenz von chronischen Erkrankungen wie Diabetes, Herz-Kreislauf-Erkrankungen und Anämie treibt die Nachfrage nach genauen, schnellen und bequemen Blutentnahmemethoden
- Healthcare-Anbieter übernehmen kapillare Blutentnahmegeräte für Punkt-of-care-Tests, um schnellere Diagnose, verbesserte Patientenüberwachung und zeitnahe Behandlung Eingriffe zu ermöglichen
- Zum Beispiel diabetische Pflegeprogramme verwenden umfangreiche Finger-Prick-Kapillare-Geräte, um Glukosespiegel zu Hause zu überwachen, die Patienten selbstmanagement unterstützt und Krankenhausbesuche reduziert
- Der Anstieg der Telemedizin- und Heimversorgungsdienstleistungen ermutigt die Einführung von Selbstsammel-Kits und tragbaren Kapillar-Blutgeräten
- Forschung und klinische Studien stützen sich auch stark auf die kapillare Blutentnahme für Biomarkeranalysen, Immunoassays und pharmakokinetische Studien, die Marktnachfrage steigern
- Die zunehmende Betonung auf personalisierte Medizin und vorbeugende Gesundheitsversorgung erweitert die Anwendung von kapillaren Blutentnahmegeräten über traditionelle Laboreinstellungen hinaus
Zurückhaltung/Challenge
Beispiel Volume Limitations und Handling Fehler
- Eine große Herausforderung im Markt für Kapillar-Blutsammelgeräte ist die Begrenzung des Probenvolumens, die bestimmte diagnostische Anwendungen, die größere Blutmengen erfordern, einschränken kann.
- Zum Beispiel benötigen einige Labor-Assays für Hämatologie, Biochemie oder molekulare Tests venöses Blut, wodurch Kapillarproben für bestimmte Tests ungeeignet werden können, wodurch die Marktakzeptanz begrenzt wird
- Richtige Technik ist entscheidend, da unsachgemäße Handhabung, Unterfüllung oder Verunreinigung die Probenqualität beeinträchtigen können, was zu ungenauen Testergebnissen führt
- Der Mangel an geschultem Personal in einigen Gesundheitseinstellungen, um Kapillarblutproben korrekt zu sammeln, verschärft diese Herausforderung weiter
- Gerätekosten können auch eine Barriere in ressourcenbegrenzten Bereichen sein, insbesondere für fortgeschrittene sicherheitstechnische oder automatisierte Mikrosampling-Geräte
- Überwindung dieser Herausforderungen durch verbesserte Gerätegestaltung, bessere Schulungsprogramme und benutzerfreundliche Sammlungskits ist für den Ausbau des Marktes unerlässlich und sichert zuverlässige Diagnoseergebnisse
Wie wird der Capillary Blood Collection Devices Market segmentiert
Der Markt wird auf der Grundlage von Produkt, Modalität, Art der Verwaltung, Anwendung, Plattform, Material, Verfahren, Altersgruppe, Testtyp, Technologie, Endverbraucher und Vertriebskanal segmentiert.
- Nach Produkt
Auf Basis des Produkts wird der Markt der Capillary Blood Collection Devices in Blutentnahmegeräte, Kapillar-Blutsammelgeräte, schnelle Testkassetten, entfernte Kapillar-Blutsammelgeräte und verschleißfähige Kapillar-Blutsammelgeräte segmentiert. Das Segment der Blutentnahmegeräte dominierte 2025 den größten Marktanteil von 35,4%, der von der weit verbreiteten Annahme in klinischen Labors und Krankenhäusern für die routinemäßige Blutentnahme angetrieben wurde. Die Geräte bieten zuverlässige Probenqualität, Kompatibilität mit mehreren Tests und einfache Handhabung, so dass sie eine bevorzugte Wahl in entwickelten und aufstrebenden Märkten. Die zunehmende Prävalenz chronischer Krankheiten, wie Diabetes, Herz-Kreislauf-Erkrankungen und Anämie, erhöht die Nachfrage nach häufigen Bluttests. Fortgeschrittene Designs, die Schmerzen und Probenverunreinigungen minimieren, fördern eine höhere Adoption. Die wachsende Nachfrage nach minimalinvasiven Verfahren in Krankenhäusern und Heimpflege-Einstellungen unterstützt auch die Segmentherrschaft. Die Verfügbarkeit verschiedener Produktvarianten und starker Vertriebsnetze verstärkt den Marktanteil des Segments weiter. Regulatorische Genehmigungen und Standardisierung in Qualität tragen zum Vertrauen und zur Annahme in globalen Märkten bei.
Das Segment der Fernkapillar-Blutsammelgeräte wird von 2026 bis 2033 mit dem schnellsten CAGR von 11,2% rechnen, das von der steigenden Nachfrage nach at-home-Testlösungen und Telemedizin-Integration angetrieben wird. Die COVID-19 Pandemie beschleunigte die Notwendigkeit einer fernen und kontaktlosen Probensammlung und schaffte eine permanente Verschiebung des Patientenverhaltens. Diese Geräte ermöglichen eine sichere, zuverlässige und komfortable Sammlung von Proben ohne Besuch einer Gesundheitseinrichtung. Die Integration mit digitalen Gesundheitsplattformen und Echtzeit-Probe-Tracking verbessert die Adoption weiter. Das zunehmende Bewusstsein für die patientenzentrierte Pflege und die Heimdiagnostik fördert Investitionen von Herstellern. Die Ausweitung der Gesundheitsinfrastruktur in Schwellenländern unterstützt die Durchdringung. Darüber hinaus ermöglichen Fortschritte bei verschleißfähigen Sammeleinrichtungen eine kontinuierliche Überwachung bei chronischen Bedingungen und das Wachstum des Segments.
- Von der Modalität
Auf der Grundlage der Modalität wird der Markt in manuelle Probenahmen und automatisierte/autoinjektionsproben segmentiert. Das manuelle Stichprobensegment hielt 2025 den größten Marktanteil von 38,1 %, was durch seine Einfachheit, geringe Kosten und einfache Nutzung in Krankenhäusern, diagnostischen Labors und Forschungseinrichtungen weltweit bedingt ist. Manuelle Geräte sind weit verbreitet in Punkt-of-Care-Tests, Routine-Blutüberwachung und klinische Studien. Sie profitieren von etablierten Protokollen und benötigen eine minimale technische Ausbildung, um sie in Schwellenländern zugänglich zu machen. Krankenhäuser und Kliniken bevorzugen oft manuelle Geräte für ihre Zuverlässigkeit und Fähigkeit, verschiedene Probentypen zu handhaben. Zusätzlich weisen manuelle Abtastvorrichtungen geringe Wartungsanforderungen auf und sind mit mehreren Test-Workflows kompatibel. Ihre Verfügbarkeit in ein- und wiederverwendbaren Formaten erhöht die Betriebsflexibilität. Die globale Adoption wird durch regulatorische Genehmigungen und die einfache Beschaffung weiter verstärkt. Die manuelle Probenahme bleibt in vielen Regionen aufgrund der Wirtschaftlichkeit und des etablierten Vertrauens die Standardwahl. Das wachsende Bewusstsein für minimal invasive Verfahren unterstützt auch die Segmentherrschaft.
Das automatisierte/autoinjection-Sampling-Segment wird erwartet, dass das schnellste CAGR von 10,5% von 2026 bis 2033, angetrieben durch steigende Nachfrage nach High-Throughput, Low-Contamination und standardisierter Blutentnahme, beobachtet wird. Automatisierung verbessert die Probenkonsistenz, reduziert den menschlichen Fehler und ermöglicht die Integration mit Laborinformationsmanagementsystemen (LIMS). Die zunehmende Akzeptanz bei chronischem Krankheitsmanagement, Pharmaforschung und klinischen Studien ist ein wichtiger Wachstumstreiber. Diese Geräte ermöglichen präzise, wiederholbare Probenvolumina und schnellere Bearbeitungszeiten, was die Effizienz in Großprüfanlagen erhöht. Die Integration mit digitalen Gesundheitsplattformen und Fernüberwachungssystemen beschleunigt die Adoption weiter. Die Hersteller investieren in die Automatisierung, um den wachsenden Bedarf an zuverlässiger, fehlerfreier Probensammlung zu decken. Der Trend zur patientenzentrierten und hausbasierten Pflege ist eine ermutigende Entwicklung kompakter automatisierter Geräte. Innovationen, die Schmerzen reduzieren und die Erfassungsgenauigkeit verbessern, erhöhen die Akzeptanz in Krankenhäusern. Die zunehmende Sensibilisierung der Gesundheitsanbieter für die Vorteile der Automatisierung gegenüber manueller Probenahme trägt auch zum Segmentwachstum bei.
- Nach Art der Verwaltung
Auf der Grundlage der Verwaltungsmodalitäten wird der Markt in Punkt und Schnitt segmentiert. Das Punktionssegment dominierte 2025 aufgrund seiner minimalinvasiven Natur und geduldiger Gestaltung den größten Marktanteil von 62,4%. In Krankenhäusern, Kliniken, Heimpflege- und Forschungslaboren für die routinemäßige Blutentnahme werden häufig Stanzgeräte eingesetzt. Die Bequemlichkeit, schnelle Probensammlung und das reduzierte Risiko von Komplikationen machen sie die bevorzugte Wahl für die meisten Altersgruppen. Stanzverfahren sind mit einer Vielzahl von Geräten kompatibel, einschließlich Kapillarsammelrohre und schnelle Testkassetten, die Vielseitigkeit zu verbessern. Das Segment profitiert von robusten regulatorischen Genehmigungen und dem etablierten Sicherheitsprofil von Punktionsgeräten. Es unterstützt auch hochdurchsatz-Probensammlung, kritisch in großen diagnostischen Labors. Puncture-basierte Geräte werden in präventiven Gesundheitsprogrammen und chronischer Krankheitsüberwachung weit verbreitet. Ihre Erreichbarkeit und Verfügbarkeit in Einwegformaten verstärken den Marktanteil weiter. Starkes Training und Adoption in Point-of-Care-Einstellungen unterstützen weltweit die Segmentherrschaft. Die Stanzeinrichtungen sind sowohl für konventionelle als auch für Point-of-Care-Verfahren zentral.
Das Incision-Segment wird von 2026 bis 2033 die schnellste CAGR von 9,8% erleben, die von ihrer Anwendung in spezialisierten Diagnostik und therapeutischen Verfahren angetrieben wird. Innovationen in Incision-Geräten verbessern die Sicherheit, minimieren Patientenbeschwerden und ermöglichen eine präzise Probensammlung. Inzisionsverfahren werden zunehmend für gewebebasierte Tests, chirurgische Überwachung und bestimmte onkologiebezogene Assays eingesetzt. Technologische Fortschritte, wie Mikroinzisionsgeräte und minimalinvasive Probenahmekits, tragen zum Segmentwachstum bei. Das Segment profitiert von steigender Nachfrage in klinischen Forschungszentren, tertiären Krankenhäusern und spezialisierten Labors. Die Erweiterung der chirurgischen und interventionellen Diagnostik beschleunigt weltweit die Annahme. Hohe Präzision und Integration mit der Laborautomation unterstützen den breiteren Einsatz. Healthcare-Anbieter werden zunehmend geschult, Inzisionsgeräte sicher und effizient zu nutzen. Aufstrebende Märkte sehen aufgrund der Einführung kostengünstiger, sicherer Inzisionsgeräte eine höhere Adoption. Das zunehmende Bewusstsein für fortgeschrittene Diagnostik im chronischen Krankheitsmanagement und der Onkologie unterstützt auch ein schnelles Wachstum.
- Anwendung
Auf der Grundlage der Anwendung wird der Markt in Herz-Kreislauf-Krankheit, Infektion und Infektionskrankheit, Atemwegserkrankungen, Krebs, rheumatoide Arthritis und andere segmentiert. Das Segment Herz-Kreislauf-Krankheit hielt den größten Marktanteil von 28,7% im Jahr 2025, angetrieben durch die hohe Prävalenz von Herzerkrankungen und die Notwendigkeit einer regelmäßigen Blutüberwachung weltweit. Kontinuierliche Überwachung, Früherkennung und präventive Gesundheitsprogramme sind wichtige Treiber. Krankenhäuser und Kliniken verlassen sich stark auf die kapillare Blutentnahme für Herzbiomarker, Cholesterin und Lipidplatten. Das Segment profitiert von weit verbreiteten Sensibilisierungskampagnen und staatlichen Gesundheitsinitiativen, die auf Herz-Kreislauf-Betreuung ausgerichtet sind. Wachsende geriatrische Populationen und steigende Häufigkeit chronischer Herzzustände sind anhaltende Nachfrage. Die Herz-Kreislauf-Überwachung ist in den Arbeitsabläufen auf Krankenhaus- und Heimpflege-Basis integriert. Die Kompatibilität von Geräten mit Point-of-Care-Diagnostik verbessert die Segmentannahme. Die Erhöhung der Erstattungsdeckung und der Patientenerziehung verstärkt auch den Marktanteil.
Das Infektions- und Infektionskrankheitssegment wird voraussichtlich die schnellste CAGR von 11,5 % von 2026 bis 2033 bezeugen, die durch den globalen Bedarf an schnellen diagnostischen Tests für Krankheiten wie COVID-19, Influenza, Dengue und Hepatitis hervorgerufen wird. Das Segment wird durch die Annahme von Kapillarsammeleinrichtungen für Punkt-of-care, Feldtests und Ausbruchsreaktion angetrieben. Die pandemische beschleunigte Nachfrage nach zuverlässigen, dezentralen Testlösungen. Die Sensibilisierung für die Überwachung von Infektionskrankheiten in entwickelten und aufstrebenden Märkten unterstützt das Segmentwachstum. Geräte werden zunehmend mit molekulardiagnostischen Plattformen, einschließlich PCR-basierten Assays, integriert. Die Ausweitung der Impfungs- und Krankheitsüberwachungsprogramme trägt zu einer schnelleren Annahme bei. Tragbare und hausbasierte Sammelgeräte beschleunigen den Trend weiter. Die Integration mit Telemedizin- und Gesundheitsapps verbessert die Zugänglichkeit für Patienten. Die Hersteller konzentrieren sich darauf, schnellere, einfach zu bedienende und sichere Geräte zu produzieren, um den wachsenden Marktbedarf zu erfassen.
- Von der Plattform
Auf Basis der Plattform wird der Markt in ELISA-Plattform, PCR-Plattform, laterale Flow-Immunassay-Plattform, ELTABA-Plattform und andere segmentiert. Der ELISA-Plattform-Segment dominierte 2025 den größten Marktanteil von 33,2%, da er in der klinischen Diagnostik und Forschung zur Quantifizierung von Proteinen, Antikörpern und Antigenen weit verbreitet war. ELISA-Geräte werden aufgrund ihrer Zuverlässigkeit, Empfindlichkeit und etablierten Protokolle in Krankenhäusern, Labors und Forschungszentren weit verbreitet. Sie sind sowohl mit manuellen als auch automatisierten Kapillar-Blutsammelsystemen kompatibel. Die Plattform profitiert von starken regulatorischen Zulassungen, einer einfachen Integration mit Labor-Workflows und einer Anwendbarkeit in mehreren therapeutischen Bereichen, einschließlich Infektionskrankheiten, Onkologie und Herz-Kreislauf-Bedingungen. Hohe Durchsatz- und Skalierbarkeit machen ELISA-Plattformen attraktiv für Routinetests und Forschung. Die Adoption wird durch eine Vielzahl kommerziell erhältlicher ELISA-Kits unterstützt, die auf bestimmte diagnostische Bedürfnisse zugeschnitten sind. Das Segment bleibt aufgrund des breiten Bewusstseins und der konsequenten globalen Nachfrage dominant. Gegründete Partnerschaften zwischen ELISA-Herstellern und Krankenhäusern verstärken den Marktanteil des Segments weiter.
Das Segment PCR-Plattform wird voraussichtlich die schnellste CAGR von 2026 bis 2033 von 12,1 % beobachten, die durch den wachsenden Bedarf an molekularer Diagnostik und ansteckenden Krankheitstests getrieben wird. Die PCR-basierte Kapillarblutprüfung hat sich während der COVID-19 Pandemie deutlich erweitert und steigt aufgrund seiner Genauigkeit, Empfindlichkeit und der Fähigkeit, virale und bakterielle Krankheitserreger zu erkennen. Die Adoption wächst in Krankenhäusern, Referenzlabors und feldbasierten Testszenarien. Das Segment profitiert von zunehmender Prävalenz von Influenza, Hepatitis und anderen Infektionskrankheiten weltweit. Die Integration mit automatisierten Probenahmegeräten verbessert den Durchsatz und reduziert den menschlichen Fehler. Portable PCR-Plattformen erweitern auch den Einsatz in Point-of-Care-Einstellungen. Hersteller investieren in schnelle, kostengünstige PCR-Lösungen, die für Kapillarblutproben geeignet sind. Das Wachstum wird durch Regierungsprogramme und Fördermittel für Infektionskrankheitsdiagnostik weiter unterstützt. Eine hohe Übernahme in Forschungs- und Pharmastudien trägt auch zur Segmenterweiterung bei.
- Von Material
Auf der Basis von Material wird der Markt in Kunststoff, Glas, Edelstahl und Keramik segmentiert. Das Segment Kunststoff hatte 2025 den größten Marktanteil von 45,3 %, was durch seine Wirtschaftlichkeit, Disposabilität und Kompatibilität mit einer Vielzahl von Tests bedingt ist. Kunststoff-Geräte reduzieren das Risiko von Verunreinigungen, sind leicht und sind in hochvolumigen Laboren einfacher zu handhaben. Kunststoff wird häufig für Rohre, Sammelvorrichtungen und schnelle Testkassetten verwendet. Das Segment wird durch die großtechnische Produktion und die weltweite Verfügbarkeit von Kunststoff-Verbrauchsmitteln unterstützt. Krankenhäuser, diagnostische Zentren und Heimpflege-Anbieter bevorzugen Kunststoff für Routinetests aufgrund von Sicherheit, Erschwinglichkeit und einfache Entsorgung. Die Standardisierung von Kunststoffsammelgeräten sorgt auch für die regulatorische Einhaltung in Regionen. Hohe Kompatibilität mit ELISA, Seitenfluss und PCR-Plattformen stärkt die Annahme.
Das Glassegment wird durch höhere chemische Beständigkeit, thermische Stabilität und Eignung für spezialisierte Laboruntersuchungen voraussichtlich die schnellste CAGR von 9,7% von 2026 bis 2033 beobachten. Glas ist bevorzugt für analytische Tests, die eine minimale Störung oder einen Langzeitprobenspeicher erfordern. Steigende Forschungs- und Diagnostikanwendungen in der Onkologie, den Stoffwechsel und infektiöse Krankheitstests treiben Segmentwachstum. Glasgeräte werden häufig in hochpräzisen Laboren und klinischen Forschungsinstituten eingesetzt. Technologische Verbesserungen der Sicherheit, wie bruchfeste Beschichtungen, erweitern ihre Verwendbarkeit.
- Nach dem Verfahren
Auf der Grundlage des Verfahrens wird der Markt in konventionelle und Punkt-of-care-Tests segmentiert. Das konventionelle Testsegment dominierte den größten Marktanteil von 56,8% im Jahr 2025, aufgrund seiner etablierten Präsenz in Krankenhäusern, diagnostischen Labors und Forschungszentren. Herkömmliche Verfahren basieren auf zentralisierten Laboren, standardisierten Workflows und geschultem Personal, um Genauigkeit und Reproduzierbarkeit zu gewährleisten. Das Segment profitiert von der jahrzehntelangen Adoption und dem globalen Vertrauen in die Ergebnisse. Krankenhäuser und Großlabore bevorzugen konventionelle Verfahren für hochvolumige Tests und Multianalyt-Assays.
Der Punkt-of-Care-Test-Segment wird voraussichtlich die schnellste CAGR von 11,8% von 2026 bis 2033, angetrieben durch wachsende Nachfrage nach schnellen, dezentralen Diagnosen. Geräte, die für Punkt-of-care-Tests konzipiert sind, ermöglichen eine sofortige klinische Entscheidungsfindung in ambulanten Einstellungen, Heimpflege und Notfallszenarien. Die zunehmende Prävalenz von Infektionskrankheiten, chronischen Erkrankungen und entfernten Gesundheitslösungen unterstützt die Adoption. Tragbare und einfach zu bedienende Geräte sind in feldbasierten Anwendungen und aufstrebenden Märkten kritisch. Die Integration mit Telemedizin und digitalen Gesundheitsplattformen beschleunigt den Trend. Regierungsinitiativen zur Förderung der zugänglichen Diagnostik und zur Unterstützung der Rückerstattung fördern das Wachstum.
- Nach Altersgruppe
Auf der Grundlage der Altersgruppe wird der Markt in Geriatrien, Säuglinge, Kinder und Erwachsene segmentiert. Das Segment Erwachsenen hielt 2025 aufgrund der hohen Prävalenz von chronischen Krankheiten, Herz-Kreislauf-Bedingungen und regelmäßigen Anforderungen an die Gesundheitsüberwachung den größten Marktanteil von 50,2%. Erwachsene machen die Mehrheit der diagnostischen Tests weltweit aus und unterstützen die kontinuierliche Nachfrage nach kapillaren Blutentnahmegeräten. Krankenhäuser, diagnostische Zentren und hauseigene Gesundheitsdienste nutzen aufgrund der Probenvolumenkompatibilität und standardisierten Prüfprotokolle weitgehend adultfokussierte Geräte.
Das Babysegment wird von 2026 bis 2033 am schnellsten CAGR von 10,9 % bezeugt, das von steigenden neugeborenen Screening-Programmen, neonatalen Pflegeinitiativen und den Anforderungen an die Früherkennung von Krankheiten angetrieben wird. Die kapillare Blutentnahme ist bei Säuglingen für Stoffwechseluntersuchungen, Bilirubintests und immunologische Bewertungen entscheidend. Technologische Innovationen bei schmerzlosen und mengenarmen Probenahmegeräten tragen zum Segmentwachstum bei. Der zunehmende Fokus auf Kindergesundheit, staatliche Screening-Programme und ein höheres Bewusstsein unter den Eltern beschleunigt die Adoption weiter. Tragbare und minimal invasive Geräte verbessern die einfache Sammlung in Krankenhäusern und Heimpflege-Einstellungen.
- Mit Prüftyp
Auf der Grundlage des Testtyps wird der Markt in Vollbluttests, getrocknete Blutflecktests, Plasma/Serum-Proteintests, Leberpaneel/Liver-Profil/Liver-Funktionstests, umfassende Stoffwechselpaneel (CMP) Tests und andere segmentiert. Das gesamte Bluttest-Segment dominierte den größten Marktanteil von 41,7% im Jahr 2025, aufgrund seiner breiten Anwendbarkeit in der Routinediagnostiküberwachung, klinischen Studien und Krankheitsmanagement. Vollbluttests sind vielseitig für kardiovaskuläre, infektiöse, metabolische und hämatologische Auswertungen. Ihre Annahme wird durch standardisierte Sammelprotokolle, einfache Integration in Labor-Workflows und Kompatibilität mit mehreren Testplattformen wie ELISA, PCR und lateralen Durchfluss-Immunassays verstärkt. Krankenhäuser, diagnostische Labore und Forschungszentren bevorzugen Vollbluttests für ihre Zuverlässigkeit und Fähigkeit, sofortige Ergebnisse zu liefern. Darüber hinaus erforderte die kostengünstige Natur und die minimale technische Ausbildung einen hochvolumigen Einsatz in den entwickelten und aufstrebenden Märkten. Ganze Blutentnahmegeräte werden aufgrund ausreichender Probenvolumenanforderungen häufig für erwachsene und geriatrische Populationen bevorzugt. Hersteller sind ständig innovieren, um die Probenintegrität zu verbessern und das Kontaminationsrisiko zu reduzieren. Die Verfügbarkeit automatisierter Probenahmelösungen unterstützt die Segmentherrschaft weiter. Standardisierung und regulatorische Zulassungen stärken auch das Vertrauen und die Annahme weltweit.
Das Segment der getrockneten Blutflecktests wird voraussichtlich die schnellste CAGR von 2026 bis 2033 von 12,2% registrieren, die von der steigenden Popularität von hausbasierten Tests, neugeborenen Screening-Programmen und dezentralen Gesundheitsmodellen angetrieben wird. Diese Tests ermöglichen es, kleine Probenvolumina leicht zu sammeln, bei Raumtemperatur zu lagern und ohne spezialisierte Ausrüstung zu transportieren. Die Methode ist sehr bevorzugt für die neonatale Stoffwechselstörungs-Screening, Infektions-Erkrankung Überwachung und telemedicin-enabled Diagnostik. Das Wachstum wird durch die Sensibilisierung der Eltern, der Gesundheitsinitiativen der Regierung und der technologischen Fortschritte in den Stichprobenkarten und Speichermedien gefördert. Getrocknete Blutfleckensammlung ist minimal invasive, reduziert Patientenbeschwerden, und ermöglicht wiederholte Probenahme für Längsschnittstudien. Seine Portabilität macht es für Feldstudien in abgelegenen oder unterbewahrten Gebieten geeignet. Die Integration mit automatisierten Laborbearbeitungen und hochempfindlichen Untersuchungen treibt die Einführung in die klinische Forschung voran. Auch Schwellenländer sehen aufgrund von Kosteneffektivität und Logistikvorteilen eine höhere Aufnahme. Neue Gerätestarts mit verbesserter Genauigkeit und schnellerer Verarbeitung beschleunigen das Segmentwachstum.
- Von der Technik
Auf Basis der Technik wird der Markt in volumetrische absorptive Mikrosampling, kapillare elektrophoresebasierte chemische Analyse und andere segmentiert. Das volumetrische Absorptive-Mikrosampling-Segment hielt den größten Marktanteil von 39,5% im Jahr 2025, aufgrund seiner präzisen Probenvolumenkontrolle, minimaler Invasivität und nahtloser Integration in diagnostische und forschende Workflows. Die Technologie reduziert die Variabilität durch Benutzerfehler, sorgt für reproduzierbare Ergebnisse und unterstützt sowohl zentrale Labortests als auch dezentrale Probensammlung. Es ist weit verbreitet in pharmakokinetischen Studien, chronischen Krankheitsüberwachung und neonatalen Tests. Die einfache Anwendung in den Pflegeeinstellungen verbessert die Patientenkonformität. Die Kompatibilität mit mehreren Assay-Plattformen wie ELISA, PCR und lateralen Durchfluss-Immunassays verstärkt die Annahme. Das Segment wird durch die wachsende Nachfrage in personalisierten Medizin, klinischen Studien und regulatorischen Akzeptanz weltweit weiter unterstützt. Kontinuierliche Innovationen in Mikrosampling-Geräten verbessern Usability, Sicherheit und Probenstabilität, stärken die Marktherrschaft. Die Hersteller konzentrieren sich auf kompakte, eingängige Designs, um Verunreinigungen und Kreuzreaktivität zu reduzieren. Partnerschaften mit diagnostischen Laboren und Telemedizin-Plattformen erhöhen die Adoption weiter.
Das auf der Basis von Kapillarelektrophorese basierende chemische Analysesegment wird von 2026 bis 2033 mit einer hohen analytischen Empfindlichkeit und Spezifität am schnellsten CAGR von 11,4% bezeugen, was es für spezialisierte biochemische Tests ideal macht. Es ist weit verbreitet in der metabolischen Profilierung, Enzymaktivitätsmessung und seltenen Krankheitsforschung verwendet. Die Technologie wird zunehmend in klinischen und Forschungslaboren eingesetzt, die eine präzise Trennung und Quantifizierung von Analyten erfordern. Die Integration mit automatisierten Probenahmegeräten verbessert den Durchsatz und reduziert Fehler. Der zunehmende Einsatz in der pharmazeutischen Forschung und klinischen Studien trägt zur Markterweiterung bei. Die steigende Adoption in Ländern mit hohem Einkommen und spezialisierten Zentren unterstützt das Segmentwachstum. Innovationen wie miniaturisierte Kapillarsysteme und verbesserte Nachweisverfahren erweitern die Anwendbarkeit der Technologie. Auch die gestiegene Nachfrage nach punktuellen biochemischen Untersuchungen treibt das Wachstum an. Regulatorische Zulassungen und klinische Validierungsstudien erhöhen die Adoption weiter.
- Mit dem Endbenutzer
Der Markt wird auf Basis des Endbenutzers in Laboratorien und Heimpflege-Einstellungen segmentiert. Das Segment Labors dominierte 2025 den größten Marktanteil von 61,3% aufgrund der wachsenden Zahl von Diagnoselaboren, Krankenhauslaboren und Forschungseinrichtungen weltweit. Die Laborannahme wird durch die Notwendigkeit einer hochdurchsatzverarbeitenden, standardisierten Workflows und Kompatibilität mit mehreren Testplattformen angetrieben. Krankenhäuser und Forschungszentren verlassen sich auf Labore zur routinemäßigen Überwachung, klinischen Studien und Krankheitsüberwachung. Gegründete Lieferketten, technische Unterstützung und regulatorische Compliance unterstützen die Laborpräferenz weiter. Laboratories implementieren oft manuelle und automatisierte Probenahmelösungen, um Effizienz und Genauigkeit zu optimieren.
Das Segment Home Care Settings wird voraussichtlich die schnellste CAGR von 2026 bis 2033 von 12,5% registrieren, die durch den steigenden Trend der at-home Diagnostik, Telemedizin und die Selbstüberwachung von chronischen Krankheiten hervorgerufen wird. Die Adoption steigt aufgrund von Geräten, die für einfache Bedienung, Portabilität und sichere Handhabung durch nichtprofessionelle Benutzer konzipiert sind. Regierungsinitiativen, die die dezentrale Gesundheitsversorgung fördern, sowie das wachsende Bewusstsein für präventive Diagnostik fördern, unterstützen das Segmentwachstum. Die Heimpflege-Tests sind besonders in Regionen mit eingeschränktem Krankenhauszugang relevant und richten sich an den Übergang zur personalisierten Gesundheitsversorgung. Innovationen in Smartphone-integrierten Geräten, Post-in-Probe-Kits und Low-Volume-Mikrosampling verbessern Komfort.
- Durch den Verteilerkanal
Auf der Grundlage des Vertriebskanals wird der Markt in direkte Ausschreibungen, Einzelhandelsverkäufe und andere Segmente segmentiert. Das direkte Angebotssegment hielt 2025 aufgrund des Großkrankenhauskaufs, zentralisierter Einkaufssysteme und langfristiger Verträge mit Laboratorien und Diagnoseketten den größten Marktanteil von 53,8%. Direkte Ausschreibung sorgt für gleichbleibende Versorgung, Kosteneffizienz und optimierte Logistik für hochvolumige Anwender. Krankenhäuser, Forschungsinstitute und Labore bevorzugen direkte Ausschreibungen, um das Inventar zu halten, die Einhaltung zu gewährleisten und bessere Preise zu verhandeln.
Das Einzelhandelsgeschäft wird voraussichtlich von 2026 bis 2033 am schnellsten CAGR von 11,7% erleben, unterstützt durch die zunehmende Verfügbarkeit von Kapillar-Blutsammelgeräten durch Apotheken, E-Commerce-Plattformen und Consumer-Gesundheits-Shops für den Heimgebrauch. Die Steigerung des Gesundheitsbewusstseins, die Nachfrage nach Heimtest-Lösungen und die kostenpflichtigen diagnostischen Dienste treiben dieses Wachstum voran. Das Segment profitiert von Marketing-Initiativen, Produktinnovationen und Regierungskampagnen, die die Stichprobenerhebung zu Hause fördern. Besonders beliebt sind Geräte mit benutzerfreundlichen Designs, geringen Probenvolumenanforderungen und Integration mit Telemedizin-Plattformen. Die Ausweitung des Online-Handels und der digitalen Gesundheitsmärkte beschleunigt auch die weltweite Übernahme.
Welche Region hält den größten Teil des Capillary Blood Collection Devices Market
- Nordamerikadominiert den Markt der kapillaren Blutentnahmegeräte mit dem größten Umsatzanteil von etwa 39,5% im Jahr 2025
- Unterstützt durch fortgeschrittene Gesundheitsinfrastruktur, hohe Akzeptanz von Point-of-Care-Diagnostik, starke Präsenz von Key Device-Herstellern und steigende Nachfrage nach minimalinvasiven Blutentnahmelösungen
- Die Region profitiert von einem etablierten Gesundheitsnetzwerk, einer steigenden Prävalenz chronischer Krankheiten und einer wachsenden Vorliebe für schnelle Diagnosetests
US Capillary Blood Collection Devices Market Insight
Der US-Kapilla-Blutsammelgerätemarkt erfasste den größten Anteil in Nordamerika im Jahr 2025, der durch steigende Mengen an ambulanten Diagnosen, die Einführung von minimalinvasiven Sammeltechniken und starke Rückerstattungsrahmen gefördert wurde. Healthcare-Anbieter bevorzugen Kapillaren für Komfort, Patientenkomfort und schnellere Turnaround-Zeiten. Die Integration mit Home Healthcare Kits und Remote Monitoring Systemen unterstützt weiterhin das Marktwachstum. Forschungslabore und Diagnosezentren erweitern den Einsatz für Screening- und Monitoringprogramme. Die Steigerung der Investitionen in digitale Gesundheitstechnologien und tragbare diagnostische Werkzeuge beschleunigt die Annahme.
Europa Capillary Blood Collection Geräte Markt Insight
Europawird in einem stetigen CAGR während des Prognosezeitraums entwickelt, der von staatlichen Initiativen zur Förderung der Frühdiagnose, robusten regulatorischen Rahmenbedingungen und einer zunehmenden Nachfrage nach zuverlässigen, minimalinvasiven Sammelmethoden angetrieben wird. Die Urbanisierung und die wachsende ältere Bevölkerung fördern die Adoption in Krankenhäusern und Kliniken.
US Capillary Blood Collection Devices Market Insight
Der Markt für kapillare Blutentnahmegeräte in den USA wird voraussichtlich von 2026 bis 2033 in einem bemerkenswerten CAGR wachsen, der durch eine weit verbreitete Annahme in ambulanten Kliniken, Blutentnahmezentren und Heimversorgungsdienstleistungen angetrieben wird. Der Trend zur patientenzentrierten Pflege, zusammen mit der Annahme moderner diagnosischer Arbeitsabläufe, unterstützt das Wachstum. Partnerschaften mit diagnostischen Laboren und Krankenhäusern fördern die Technologieintegration.
Deutschland Capillary Blood Collection Devices Market Insight
Der Markt für kapillare Blutentnahmegeräte in Deutschland wird mit einem erheblichen Wachstum rechnen, das durch hohe Gesundheitsstandards, technologische Fortschritte und starke Nachfrage in Krankenhäusern und Forschungsinstituten getrieben wird. Die Annahme kapillarer Blutentnahmegeräte in präventiver Gesundheitsversorgung und chronischer Krankheitsüberwachung steigt. Umweltfreundliche und benutzerfreundliche Designs verbessern die Akzeptanz. Die Integration in klinische Studien und akademische Forschungszentren trägt ebenfalls zum Wachstum bei.
Asia Pacific Capillary Blood Collection Devices Market Insight
Asien-PazifikDer Markt der kapillaren Blutentnahmegeräte ist mit einem CAGR in den Jahren 2026–2033 die am schnellsten wachsende Region, die durch den steigenden Gesundheitszugang, das wachsende Bewusstsein für die Frühdiagnose, den Ausbau der Gesundheitsversorgung und die zunehmende Einführung moderner diagnosischer Werkzeuge angetrieben wird.
Japan Capillary Blood Collection Geräte Markt Insight
Der japanische Markt für kapillare Blutentnahmegeräte gewinnt an Dynamik aufgrund einer alternden Bevölkerung, High-Tech-Ökosystem im Gesundheitswesen und einer steigenden Nachfrage nach hausbasierten Diagnosen. Die Adoption in Kliniken, Krankenhäusern und Heimpflege-Einstellungen wächst stetig. Die Integration mit digitalen Überwachungssystemen verbessert die Komfort- und Patientenkonformität.
China Capillary Blood Collection Geräte Markt Insight
China-Kapillar-Blut-Entnahme-Geräte Markt für den größten Marktanteil in Asien-Pazifik im Jahr 2025, unterstützt durch schnelle Urbanisierung, expandierende Mittelschichtpopulation und steigende Einführung von Point-of-Care-Diagnostik-Tools. Die staatliche Unterstützung für intelligente Gesundheitsinitiativen, das zunehmende Bewusstsein für die Früherkennung von Krankheiten und das Wachstum von Privatkliniken treiben Markterweiterung. Die Erreichbarkeit und die lokale Fertigung unterstützen die breitere Akzeptanz in Wohn-, Gewerbe- und Krankenhausanwendungen.
Welche sind die Top-Unternehmen im Capillary Blood Collection Devices Market
Die Capillary Blood Collection Devices-Industrie wird in erster Linie von etablierten Unternehmen geführt, darunter:
- BD (US)
- Sarstedt AG & Co. KG (Deutschland)
- Terumo Corporation (Japan)
- Greiner Bio-One International GmbH (Österreich)
- PerkinElmer, Inc. (USA)
- HemoCue AB (Schweden)
- MediLys Lab Instruments Pvt. Ltd. (Indien)
- Ortho Klinische Diagnostik (US)
- Greiner Bio-One (Österreich)
- HTL-Strefa S.A.
- CAPITAL Biowissenschaften (USA)
- Roche Diagnostics (Schweiz)
- NIPRO Corporation (Japan)
- Apexbio Technologies (China)
- Innovative MedTech Lösungen (US)
Was sind die neuesten Entwicklungen im Capillary Blood Collection Devices Market
- Im September 2024 erhielten Becton, Dickinson und Company (BD) für sein neues BD MiniDrawTM Capillary Blood Collection System 510(k) Abläufe der US Food and Drug Administration (FDA) und ermöglicht eine minimalinvasive Fingerspitzenblutsammlung, die Labor-Qualitätsergebnisse für Schlüsseltests wie Lipidpaneelen und Hämoglobin/Hematocrit liefert. Dieses Gerät erweitert den Zugriff auf diagnostische Tests über traditionelle venöse Ziehungen und unterstützt die Verwendung in zusätzlichen Einstellungen wie Einzelhandels-Apotheken und Point-of-Care-Standorte
- Im September 2024 berichtete Global Market Insights Inc, dass der globale Markt für Kapillar-Blut-Entnahmegeräte bis 2032 deutlich zunehmen wird, was durch steigende chronische Krankheitsprävalenz und Fortschritte bei minimalinvasiven Technologien, die den Patientenkomfort und die Probengenauigkeit verbessern, die anhaltende Markterweiterung in Richtung einfacher und effizienter Diagnostik verstärkt.
- Im Dezember 2023 gab BD bekannt, dass es FDA 510(k) Clearing für sein MiniDrawTM Capillary Blood Collection System mit SST-Röhren erhielt, erweitert sein Produktportfolio für die kapillare Sammlung und Unterstützung breiterer klinischer Anwendungen, indem Standard-Chemie- und Serum-Separator-Protokolle über Fingerspitzenproben ermöglicht werden
- Im Oktober 2023 kündigte YourBio Health an, dass sein TAP Micro Select Blutentnahmegerät eine erweiterte CE-Kennzeichnung in Europa erhielt, die nicht-invasive, nahezu schmerzlose Kapillarblutentnahme über mehrere Anwendungen, einschließlich Genetik und Diagnostik, erleichtert und den Zugang in den EU-Gesundheits- und Einzelhandelsmärkten erweiterte.
- Im September 2024 führten die Hersteller im Bereich der kapillaren Blutentnahmerohre fortschrittliche Sicherheitsrohre ein, um Leckage und Verunreinigungen zu reduzieren, was zu geringeren Unfallbelastungen und verbesserter Probendichtheit führt — eine Schlüsselentwicklung für Krankenhaus- und Kindertestumgebungen
- Im März 2025 kündigte Tasso, Inc. an, dass es über 1,5 Millionen seiner patientenzentrierten kapillaren Blutentnahmegeräte verkauft hatte, was die weltweite Akzeptanz von entfernten und minimalinvasiven Proben für klinische Studien und dezentrale Diagnosen hervorhebt.
- Im Februar 2025 meldete die Trajan Group Holdings eine starke Finanzleistung für ihr umfangreiches Portfolio an absorptivem Mikrosampling (VAMS) und bestätigte die anhaltende Nachfrage nach präziser Fernsampling-Technologie, die Hämatokrit-Bias eliminiert, zuverlässige quantitative Assays ermöglicht und dezentrale klinische Forschungs-Workflows unterstützt.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











