


Segmentierung des globalen Marktes für plattierte Rohre nach Rohrtyp (metallurgisch gebunden, mechanisch ausgekleidet und schweißplattiert), Güte (316, 625, 825 und andere), Außendurchmesser (4–12 Zoll, 12–24 Zoll, 24–48 Zoll, 48–60 Zoll und 60–120 Zoll) und Wandstärke (3–6 mm, 6–18 mm, 18–36 mm, 36–60 mm und 60–120 mm) – Branchentrends und Prognose bis 2033
Was ist die Clad Pipe Market Größe und Wachstum Rate
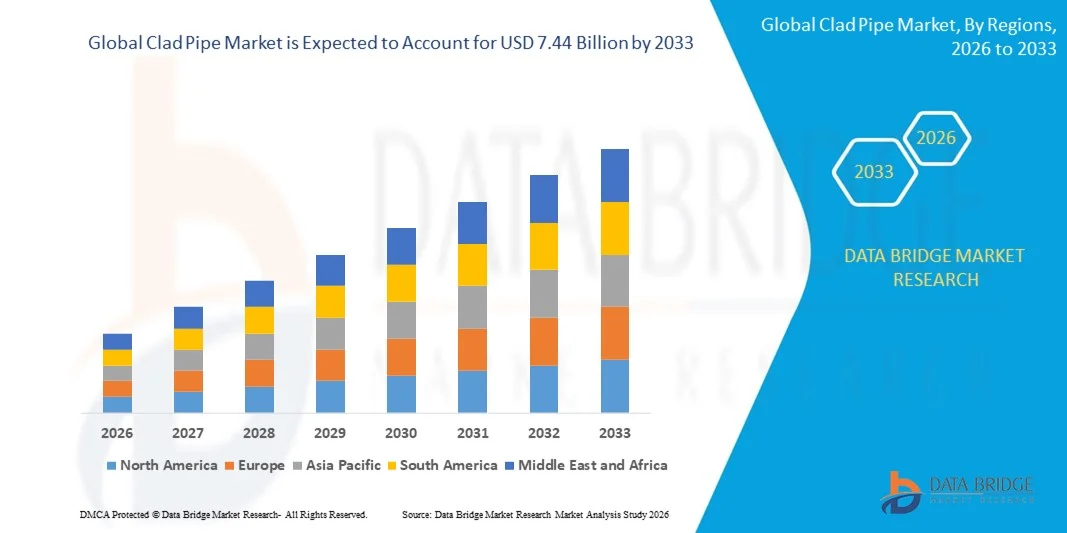
- Wie bei Data Bridge Market Research Analysis wurde die globale Marktgröße für Rohraden geschätzt4,89 Milliarden USD in 2025und wird voraussichtlich erreichen7,44 Milliarden USD bis 2033, beiCAGR von 5,40%während des Prognosezeitraums
- Das Marktwachstum wird größtenteils durch die zunehmende Industrialisierung in den Bereichen Öl & Gas, Chemie und Energie gefördert, was zu einer höheren Nachfrage nach korrosionsbeständigen, hochfesten und langlebigen Rohrleitungslösungen für kritische Infrastrukturprojekte führt
- Darüber hinaus treiben zunehmende Investitionen in Energie-, Petrochemie- und Wasseraufbereitungsprojekte die Einführung von Pflasterrohren voran, da Industrien langfristige Betriebssicherheit und reduzierte Wartungskosten suchen. Diese konvergierenden Faktoren beschleunigen die Aufnahme fortschrittlicher Cladpipe-Lösungen, wodurch das Wachstum der Industrie deutlich erhöht wird
Marktgröße und Prognose
- Globaler Marktwert (2025):4,89 Milliarden USD
- Voraussichtlicher Marktwert (2033):7,44 Mrd. USD
- Wettervorhersage CAGR (2026–2033):5.40%
Was sind die großen Takeaways von Clad Pipe Market
- Clad-Rohre, die korrosionsbeständige und mechanisch robuste Lösungen für den Transport von aggressiven Fluiden und die Handhabung von hohen Drücken bieten, werden durch ihre lange Lebensdauer und strukturelle Integrität zu wesentlichen Komponenten in Energie-, Chemie- und Industrieanwendungen.
- Die steigende Nachfrage nach Klauenrohren wird in erster Linie durch die Notwendigkeit sicherer, leistungsfähiger Pipelines in Offshore- und Onshore-Öl-Gas-, Chemie- und Stromerzeugungsanlagen sowie zunehmende Regulierungsstandards für die industrielle Sicherheit und Infrastrukturzuverlässigkeit gefördert.
- Nordamerika dominierte den Pfeifenmarkt mit einem Anteil von über 42%im Jahr 2025 aufgrund umfangreicher Industrialisierung, reifer Öl- und Chemiesektoren und zunehmender Investitionen in die Infrastrukturmodernisierung
- Asia-Pacific wird voraussichtlich die am schnellsten wachsende Region im Clad-Pipeline-Markt während der Prognosezeit durch schnelle Industrialisierung, Expansion von Öl- und Gas- und Chemieindustrie und steigende Infrastrukturentwicklung in Ländern wie China, Japan und Indien sein.
- Das Segment Metallurgische Bindung dominierte den Markt mit einem Marktanteil von 46,1% im Jahr 2025, aufgrund seiner überlegenen Korrosionsbeständigkeit und ausgezeichneten mechanischen Festigkeit. Industrien wie Öl & Gas und chemische Verarbeitung bevorzugen metallurgische Verbundrohre zum Transport aggressiver Chemikalien und Hochtemperaturflüssigkeiten aufgrund ihrer langen Lebensdauer und minimalen Wartungsanforderungen
Report Scope und Clad Pipe Market Segmentation
|
Attribute |
Clad Pipe Key Market Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen zu Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geografischer Erfassung und wichtigen Akteuren umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert wurden, auch eine gründliche Expertenanalyse, geographisch vertretene unternehmensweise Produktion und Kapazität, Netzwerklayouts von Distributoren und Partnern, detaillierte und aktualisierte Preistrendanalyse und Defizitanalyse von Angebotskette und Nachfrage. |
Was ist der Haupttrend im Clad Pipe Market
Steigende Verwendung von metallurgischen Bond- und Schweiß-Overlay-Rohren
- Ein bedeutender Trend im Cladrohrmarkt ist die zunehmende Übernahme von metallurgischen Verbund- und Schweißverlegungsrohren, die durch ihre überlegene Beständigkeit gegenüber Korrosion, Erosion und Hochtemperatur-Umgebungen angetrieben werden. Dieser Trend erhöht die Rolle von Cladrohren als wesentliche Lösungen für Industrien, die langlebige und leistungsstarke Rohrleitungssysteme erfordern
- Zum Beispiel liefern Vallourec und Tenaris eine breite Palette von Cladrohren mit fortschrittlichen Schweiß- und metallurgischen Verbindungstechniken, die in Öl- und Gas-, Chemie- und Energieprojekten weit verbreitet sind. Solche Rohre verbessern die Betriebssicherheit, verlängern die Lebensdauer und reduzieren Wartungsanforderungen in anspruchsvollen industriellen Anwendungen
- Der Öl- und Gassektor setzt sich zunehmend auf Pflasterrohre für Onshore- und Offshore-Pipelines, bei denen herkömmliche Materialien aggressive korrosive Medien nicht widerstehen. Dies ist die Positionierung von Cladrohren als kritische Infrastrukturkomponenten für Tief- und Hochdruckumgebungen
- Die chemische verarbeitende Industrie nimmt Rohre an, um hochkorrosive Chemikalien und Säuren zu transportieren, wo die Resistenz gegen Pitting und Risse entscheidend ist. Die Verwendung dieser Rohre gewährleistet die Einhaltung von Sicherheitsstandards und minimiert Ausfallzeiten durch Rohrabbau
- Stromerzeugungsanlagen integrieren Cladrohre in Kesseln, Wärmetauschern und Kondensatoren, um Hochtemperatur- und Hochdruckflüssigkeiten effizient zu verwalten. Diese Integration unterstützt längere Betriebszyklen und reduziert die Ersatzfrequenz, wodurch die Gesamtanlagenleistung optimiert wird
- Industrien, die sich auf die Wasseraufbereitung, die Entsalzung und die industrielle Fertigung konzentrieren, erweitern ihre Verwendung von Rohren, um Schleifschlämme und raue chemische Umgebungen zu behandeln. Diese zunehmende Einarbeitung stärkt die Bedeutung von Klauenrohren bei der Gewährleistung der Prozesssicherheit, der Minimierung von Leckagen und der nachhaltigen industriellen Produktivität
Clad Pipe Market Dynamics
Fahrer
Ausbau von Öl- und Gas-, Chemie- und Energiesektoren
- Die rasante Expansion von Öl- und Gas-, Chemie- und Energiesektoren weltweit treibt die Nachfrage nach Klauenrohren an, die eine verbesserte Haltbarkeit und Korrosionsbeständigkeit bieten. Diese Sektoren erfordern Rohrleitungslösungen, die in der Lage sind, aggressive Prozessbedingungen zu widerstehen und eine langfristige Betriebsstabilität zu gewährleisten
- Zum Beispiel bietet Baker Hughes Pfeifen für Offshore-Öl- und Gasprojekte, die unter extremen Druck- und Temperaturbedingungen arbeiten. Diese Lösungen ermöglichen es Energieunternehmen, ununterbrochene Operationen aufrechtzuerhalten und das Risiko von Ausfällen in kritischen Pipelines zu verringern
- Zunehmende Investitionen in neue chemische Anlagen und Raffinerien schaffen Nachfrage nach hochwertigen Clad-Piping-Systemen, die korrosive und Hochtemperaturflüssigkeiten effizient handhaben können. Dies treibt die Hersteller dazu, fortschrittliche Bonding- und Overlay-Techniken zu entwickeln, um strenge industrielle Standards zu erfüllen
- Das Wachstum von Energieerzeugungsprojekten, insbesondere in Gebieten mit Schwerpunkt auf Wärme- und Kernenergie, ist die Notwendigkeit von Rohren, die Hochdruck- und hitzeintensive Prozesse unterstützen. Verschlussrohre sorgen für eine sichere Übertragung von Dampf und Wasser, schützen Geräte und reduzieren Wartungsaufwand
- Die weltweite Energienachfrage und die industrielle Expansion treiben die Einführung von Rohren weiter voran. Die Notwendigkeit robuster, langlebiger und wartungseffizienter Rohrleitungssysteme ist die Positionierung von Cladrohren als kritische Enabler des industriellen Wachstums
Zurückhaltung/Challenge
Hohe Fertigungs- und Installationskosten
- Der Clad-Rohrmarkt steht vor Herausforderungen aufgrund der hohen Kosten, die mit der Herstellung und Installation von metallurgischen Verbund- und Schweißverlegerohren verbunden sind. Spezialisierte Prozesse, fortschrittliche Materialien und qualifizierte Arbeitsanforderungen tragen zu erhöhten Produktionskosten bei
- So investiert Tenaris stark in automatisierte Schweißlinien und Qualitätssicherungssysteme, um Cladrohre für hochspezifische Projekte zu produzieren. Diese fortgeschrittenen Operationen erhöhen die Investitionsausgaben und erhöhen die Gesamtkosten je Einheit, was die breitere Annahme von kostensensitiven Projekten begrenzt.
- Die komplexen Fertigungstechniken, die zum Verbinden von unähnlichen Metallen oder zur Anwendung von korrosionsbeständigen Overlays erforderlich sind, erfordern präzise Kontroll- und Qualitätsprüfungen. Diese Faktoren verlängern die Produktionszeiten und erhöhen die Betriebskosten weiter
- Transport, Handling und Installation von schweren Rohren in Industrieanlagen erfordern spezialisierte Ausrüstung und geschultes Personal, was die Kosten für die Projektdurchführung erhöht. Diese logistischen Herausforderungen wirken sich auf kleinere Projekte und regionale Installationen aus
- Das Marktwachstum wird durch die Schwierigkeit der Skalierung hochwertiger Produktion unter Beibehaltung wettbewerbsfähiger Preise eingeschränkt. Hersteller müssen Kosten, Qualität und Leistung ausgleichen, um die steigende industrielle Nachfrage zu erfüllen und gleichzeitig die Rentabilität zu erhalten
Wie wird der Clad Pipe Market segmentiert
Der Markt wird auf der Grundlage von Rohrtyp, Güte, Außendurchmesser und Wandstärke segmentiert.
- Mit Rohrtyp
Auf Basis des Rohrtyps wird der Clad Pipe-Markt in metallurgische gebundene, mechanisch gefütterte und Schweißauflage segmentiert. Das metallurgische Verbundsegment dominierte den Markt mit dem größten Umsatzanteil von 46,1% im Jahr 2025, angetrieben durch seine überlegene Korrosionsbeständigkeit und ausgezeichnete mechanische Festigkeit. Industrien wie Öl & Gas und chemische Verarbeitung bevorzugen metallurgische Verbundrohre zum Transport aggressiver Chemikalien und Hochtemperaturflüssigkeiten aufgrund ihrer langen Lebensdauer und minimalen Wartungsanforderungen. Die starke Marktnachfrage wird weiter durch Fortschritte in der Klebetechnik unterstützt, die die strukturelle Integrität und Zuverlässigkeit dieser Rohre verbessern. Metallurgische Verbundrohre sind auch mit einer Vielzahl von industriellen Standards kompatibel, so dass sie eine bevorzugte Wahl für kritische Anwendungen.
Das mechanisch gefütterte Segment wird erwartet, dass das schnellste Wachstum von 2026 bis 2033, die durch den zunehmenden Einsatz in der Wasseraufbereitung, Zellstoff & Papier und Stromerzeugung Industrien. So haben z.B. Unternehmen wie Sandvik mechanisch gefütterte Pflasterrohre mit verbesserter Erosion und Korrosionsbeständigkeit entwickelt und bieten kostengünstige Lösungen für großtechnische Anwendungen. Ihr modulares fertigungs- und reparaturfreundliches Design macht sie bei Endbenutzern immer beliebter. Die Nachfrage wird auch durch wachsende industrielle Investitionen in Regionen mit hoher chemischer Verarbeitungsaktivität unterstützt.
- Von Grad
Der Clad Pipe-Markt wird auf der Grundlage der Qualität in 316, 625, 825 und andere segmentiert. Das Segment der 625-Marke hielt 2025 aufgrund seiner außergewöhnlichen Hochtemperatur- und Korrosionsbeständigkeit, insbesondere in rauen Umgebungen wie Offshore-Öl- und Gasbetrieben, den größten Marktanteil. Industrien priorisieren den Grad 625 für kritische Rohrleitungen, die Sauergas, Meerwasser und hochkorrosive Chemikalien behandeln, wodurch das Risiko von Störungen und Betriebsstillständen reduziert wird. Die weit verbreitete Verfügbarkeit dieser Güte von etablierten Lieferanten unterstützt auch ihre Marktherrschaft. Durch die Kompatibilität mit Schweiß- und Fertigungsprozessen wird der Einsatz in Industriebereichen weiter verbessert.
Das Segment der 825-Marke wird von 2026 bis 2033 am schnellsten CAGR erleben, das durch seine überlegene Beständigkeit gegenüber oxidierenden Säuren und verbesserte mechanische Eigenschaften angetrieben wird. Zum Beispiel hat Nippon Steel die Produktion von 825 clad Pipes erweitert, um die Nachfrage in der chemischen und petrochemischen Industrie zu erhöhen. Das Wachstum wird durch steigende Industrialisierung in Asien-Pazifik unterstützt, wo komplexe chemische Prozesse Hochleistungsmaterialien erfordern. Darüber hinaus ist die Fähigkeit von 825 Rohren, extremen Betriebsbedingungen standzuhalten, ohne die Sicherheit oder Effizienz zu beeinträchtigen, eine bevorzugte Wahl für neue Anlagen.
- Von außen Durchmesser
Auf Basis des Außendurchmessers wird der Clad Pipe-Markt in 4–12 Zoll, 12–24 Zoll, 24–48 Zoll, 48–60 Zoll und 60–120 Zoll segmentiert. Das Segment 24–48 Zoll dominierte den Markt mit dem größten Umsatzanteil im Jahr 2025, der durch seinen umfangreichen Einsatz in mittleren bis großen Industriepipelines und Offshore-Projekten getrieben wurde. Diese Größen sind für den Transport von Kohlenwasserstoffen, Chemikalien und Hochdruckdampf aufgrund ihrer optimalen Balance zwischen Fließfähigkeit und Montagedurchführbarkeit bevorzugt. Die weit verbreitete Annahme wird auch durch internationale Standards unterstützt, die diese Durchmesser für industrielle und Versorgungsleitungen bevorzugen. Die Verfügbarkeit individueller Größen in diesem Bereich erhöht die Attraktivität für Ingenieure und Projektplaner.
Das Segment 48–60 Zoll wird von 2026 bis 2033 mit dem schnellsten Wachstum bezeugt, das durch Investitionen in Großenergie- und Wasserinfrastrukturprojekte gefördert wird. Zum Beispiel hat Tenaris 48-60 Zoll-Klarrohre für mehrere Hochdruck-Öl-Pipelines in den USA und im Nahen Osten geliefert, was eine starke industrielle Adoption zeigt. Das Wachstum wird weiter durch den Ausbau von Rohrleitungsnetzen angetrieben, die Hochleistungs-Flow-Systeme erfordern, die Reibungsverluste reduzieren und die Betriebseffizienz verbessern können.
- Von der Wanddicke
Auf Basis der Wandstärke wird der Clad Pipe Markt in 3–6 mm, 6–18 mm, 18–36 mm, 36–60 mm und 60–120 mm segmentiert. Das Segment 18–36 mm dominierte den Markt mit dem größten Umsatzanteil im Jahr 2025, der auf seine breite Anwendbarkeit in der Chemie-, Energie- und Öl- und Gasindustrie zurückzuführen ist. Diese Wandstärke bietet eine ideale Balance zwischen Drucktoleranz und Materialkosten und ermöglicht eine langfristige Zuverlässigkeit bei hohen Belastungsbetriebsbedingungen. Industrien bevorzugen diese Dicke für Rohrleitungen, die korrosive Flüssigkeiten transportieren, wo mechanische Festigkeit und Haltbarkeit kritisch sind. Die Dominanz des Segments wird durch konsequente Nachfrage aus reifen Märkten in Nordamerika und Europa unterstützt, wo Infrastrukturstandards diese Spezifikation bevorzugen.
Das Segment 36–60 mm wird mit dem schnellsten Wachstum von 2026 bis 2033 rechnen, das durch den zunehmenden Einsatz in Hochdruck- und Tiefwasseranwendungen angetrieben wird. Zum Beispiel hat Vallourec 36–60 mm dicke Sickenrohre für Offshore-Ölfelder geliefert, wo hohe strukturelle Integrität unter extremen Umweltbedingungen entscheidend ist. Das Wachstum des Segments wird durch die steigenden Arbeitssicherheitsvorschriften und die Notwendigkeit einer verbesserten Korrosionsbeständigkeit unterstützt und die Einführung von dickerwandigen Rohren in neuen Projekten gefördert.
Welche Region hält den größten Teil des Clad Pipe Market
- Nordamerika dominierte den Cladpipe-Markt mit dem größten Umsatzanteil von über 42 % im Jahr 2025, angetrieben durch umfangreiche Industrialisierung, reife Öl- und Gas- und Chemiesektoren und zunehmende Investitionen in die Infrastrukturmodernisierung
- Verbraucher und Industrien in der Region schätzen die Zuverlässigkeit, Korrosionsbeständigkeit und langfristige Haltbarkeit, die von Cladrohren für kritische Anwendungen wie Offshore-Pipelines, Kraftwerke und chemische Verarbeitungseinheiten angeboten werden.
- Diese weit verbreitete Adoption wird durch strenge Sicherheitsstandards, technologische Weiterentwicklungen bei Bonding- und Overlay-Techniken und starke Nachfrage von industriellen Instandhaltungs- und Retrofit-Projekten unterstützt, die als bevorzugte Lösung in der Region
US Clad Pipe Market Insight
Der US-Klarrohrmarkt erfasste 2025 den größten Umsatzanteil in Nordamerika, der durch die Nachfrage nach leistungsstarken Pipelines im Öl- und Gas-, Chemie- und Energiesektor getrieben wurde. Durch ihre Korrosionsbeständigkeit, Hochdrucktoleranz und die Fähigkeit, aggressive Flüssigkeiten sicher zu transportieren, nimmt die Annahme von metallurgischen Verbund- und Schweißüberlagerungsrohren zu. Regierungsverordnungen und Industriestandards zur Förderung der langfristigen Infrastruktursicherheit erhöhen das Marktwachstum weiter. Darüber hinaus treiben Investitionen in Pipeline-Erweiterungen, Raffinerie-Upgrades und petrochemische Anlagen die Vorliebe für fortschrittliche Cladpipe-Lösungen.
Europa Clad Pipe Market Insight
Der Europa-Kupplungsrohrmarkt wird in der Vorausschätzungsperiode mit einem beträchtlichen CAGR expandiert, vor allem durch steigende Industrialisierung, strenge Umwelt- und Sicherheitsvorschriften und die Notwendigkeit von korrosionsbeständigen und hochfesten Rohrleitungslösungen. Länder wie Deutschland, Frankreich und Italien erleben eine verstärkte Einführung von Rohren in der chemischen Verarbeitung, Stromerzeugung und Offshore-Anwendungen. Die europäischen Industrien priorisieren die Haltbarkeit und die lange Lebensdauer und fördern den Einsatz von metallurgischen Verbund- und Schweißverlegungsrohren. Die Integration von Cladrohren in neue Anlagen und Nachrüstungsprojekte unterstützt das Wachstum in der gesamten Region.
U.K. Clad Pipe Market Insight
Der US-Klarrohrmarkt wird voraussichtlich während des Prognosezeitraums mit einem bemerkenswerten CAGR wachsen, der von der Nachfrage in Öl- und Gas-, Kraftwerks- und Chemieindustrien angetrieben wird. Industrielle Betreiber in der Region werden zunehmend priorisieren Korrosionsbeständigkeit, Hochdruck-Handling und reduzierte Wartungskosten, so dass Klauenrohre eine attraktive Lösung. Die industriellen Modernisierungsinitiativen und die wachsenden Infrastrukturprojekte der USA stimulieren weiterhin die Nachfrage nach leistungsstarken Rohrleitungslösungen wie Schweißauflage und mechanisch gefütterten Rohren.
Deutschland Clad Pipe Market Insight
Der deutsche Klauenrohrmarkt soll sich mit einem beträchtlichen CAGR ausweiten, der durch steigende industrielle Automatisierung, Wachstum im Energiesektor und strenge Sicherheits- und Qualitätsstandards gefördert wird. Die deutschen Industrien bevorzugen metallurgische Verbund- und Schweißüberlagerungsrohre für chemische, leistungs- und petrochemische Anwendungen, die eine hohe Zuverlässigkeit erfordern. Die Betonung auf langfristige Haltbarkeit, betriebliche Effizienz und umweltfreundliche Materialien unterstützt die Einführung von Rohren in Fertigungs- und Bausektoren.
Asien-Pazifik Clad Pipe Market Insight
Der asiatisch-pazifische Klauenrohrmarkt wird während 2026–2033 auf dem schnellsten CAGR wachsen, angetrieben durch schnelle Industrialisierung, Expansion von Öl- und Gas- und Chemieindustrie, und steigende Infrastrukturentwicklung in Ländern wie China, Japan und Indien. Der Fokus der Region auf intelligente Fertigung, Energieeffizienz und industrielle Modernisierung ist die Annahme von Rohren zu fördern. Darüber hinaus erhöht die APAC als Fertigungsdrehscheibe für Rohrbauteile und -systeme die Erreichbarkeit und Zugänglichkeit und ermöglicht einen weit verbreiteten Einsatz in Wohn-, Gewerbe- und Industriebereichen.
Japan Clad Pipe Market Insight
Der japanische Klauenrohrmarkt gewinnt aufgrund des fortschrittlichen Fertigungssektors des Landes an Dynamik, betont hochwertige Materialien und Verbesserungen der Energieinfrastruktur. Der japanische Markt betont Korrosionsbeständigkeit, Betriebssicherheit und lange Lebensdauer, die Einführung von metallurgischen gebundenen und mechanisch gefütterten Rohren. Die industrielle Modernisierung und Integration von Hochleistungs-Piping-Lösungen in Kraftwerken und Chemieanlagen treiben Wachstum.
China Clad Pipe Market Insight
Der China-Klarrohrmarkt entfiel 2025 auf den größten Umsatzanteil im asiatisch-pazifischen Raum, der auf eine rasche Urbanisierung, industrielle Expansion und steigende Nachfrage in den Bereichen Öl & Gas, Chemie und Stromerzeugung zurückzuführen ist. Das Land zeugt durch ihre Haltbarkeit, Wirtschaftlichkeit und Kompatibilität mit großtechnischen Industrieprojekten durch eine hohe Übernahme von metallurgischen Verbund- und Schweißüberlagerungsrohren. Regierungsinitiativen zur Unterstützung der Infrastrukturentwicklung und der Arbeitssicherheit sowie starker inländischer Hersteller sind wichtige Faktoren, die den Markt in China fördern.
Welche sind die Top-Unternehmen im Clad Pipe Market
Die Klauenrohrindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Japan Steel Works, LTD. (Japan)
- NobelClad (USA)
- FTV Proclad International Ltd (U.K.)
- Inox Tech (Indien)
- Tenaris (Luxemburg)
- Eisenbau Krämer GmbH (Deutschland)
- EEW GROUP (Deutschland)
- IODS Pipeclad (USA)
- H. Butting GmbH & Co. KG (Deutschland)
- Cladtek Holdings Pte Ltd. (Singapur)
- Gieminox Tectubi Raccordi (Italien)
- Canadoil Forge Ltd. (Kanada)
- Jiuli Group Co., Ltd. (China)
- Precision Castparts Corp. (USA)
- Guangzhou Pearl River Petroleum Steel Pipe Co., Ltd (China)
Was sind die neuesten Entwicklungen im Clad Pipe Market
- Im November 2025 erweiterte die BUTTING Group ihren globalen Fußabdruck durch die Errichtung eines neuen nordamerikanischen Hauptsitzes und seiner ersten US-Klarrohrproduktionsanlage in Loxley, Alabama, die darauf abzielte, die Versorgungssicherheit zu verbessern und die Vorlaufzeiten für Energie, Chemie und Industrie zu reduzieren. Diese strategische Bewegung ermöglicht es dem Unternehmen, leistungsfähige Pfeifen vor Ort zu liefern und die steigende Nachfrage nach korrosionsbeständigen und langlebigen Lösungen zu erfüllen. Die Anlage verbessert die Betriebseffizienz für Industrien, die auf langlebige Pipelines wie Öl- und Gas- und chemische Verarbeitung angewiesen sind. Durch die Lokalisierung der Produktion kann BUTTING Produkte auch besser auf regionale Standards und industrielle Anforderungen anpassen. Diese Expansion stärkt die Wettbewerbsposition des Unternehmens in Nordamerika und verstärkt seine globale Wachstumsstrategie
- Im Mai 2025 startete NobelClad die nächste Generation von explosionsgebondeten Cladblechen, die auf Subsea-Pipeline-Anwendungen zugeschnitten sind und überlegene Korrosionsbeständigkeit und erweiterte Lebensdauer unter rauen Tiefwasserbedingungen bieten. Diese Platten bieten den Betreibern sicherere, zuverlässigere Pipelines, die hohe Drücke, aggressive Chemikalien und saline Umgebungen widerstehen können. Die Innovation unterstützt den Ausbau der Offshore-Öl- und Gas- und Subsaenergieinfrastruktur. Mit verbesserter Bonding-Technologie reduzieren diese Cladplatten das Risiko von Betriebsstörungen und Wartungsausfall. Der Start spiegelt einen Markttrend zu leistungsstarken, langlebigen Materialien wider, die Sicherheit, Effizienz und Wirtschaftlichkeit in anspruchsvollen industriellen Anwendungen optimieren
- Im März 2025 hat JSW Steel seine Fähigkeiten zur Herstellung von Rohren verbessert, um die Verbundfestigkeit, die Produktionseffizienz und die Gesamtqualität für hochauflösende Energieinfrastrukturprojekte zu verbessern. Diese Verbesserungen erfüllen die strengen Standards von Offshore-Öl- und Gas-, Chemie- und Energiesektoren, in denen Korrosionsbeständigkeit und Hochdruckbehandlung lebenswichtig sind. Das Fertigungs-Upgrade erhöht auch die Leistung und reduziert die Produktionslaufzeiten und verbessert die Marktreaktionsfähigkeit. Durch die Stärkung der mechanischen Integrität von Klauenrohren unterstützt JSW eine längere Lebensdauer, reduzierte Betriebsrisiken und eine höhere Übernahme in Großprojekten. Diese Initiative positioniert das Unternehmen als wichtiger Anbieter fortschrittlicher Rohrleitungslösungen auf dem globalen Markt
- Im Februar 2025 führte die BUTTING Group verstärkte mechanisch gefütterte Pflasterrohre ein, die speziell für chemische Anlagen entwickelt wurden, die korrosive Medien unter erhöhten Druckbedingungen behandeln, wodurch eine höhere Beständigkeit gegen chemischen Angriff und eine verbesserte Betriebssicherheit gewährleistet ist. Diese Rohre ermöglichen einen kontinuierlichen industriellen Betrieb mit minimaler Wartung und reduzierter Ausfallzeit. Durch die Ansprache von Hochdruck und aggressiven chemischen Bedingungen erfüllt die Innovation die anspruchsvollen Anforderungen moderner chemischer und petrochemischer Anlagen. Die mechanisch gefütterten Rohre werden aufgrund ihrer Kosteneffizienz und ihrer langen Lebensdauer voraussichtlich rasche Adoption sehen. Diese Entwicklung verstärkt die Rolle von BUTTING als Anbieter von spezialisierten, leistungsstarken Rohrleitungslösungen für anspruchsvolle industrielle Umgebungen
- Im Januar 2025, JSW Stahl implementierte strategische Upgrades auf seine Cladrohrherstellung Prozesse konzentrierte sich auf die Verbesserung der Verbundfestigkeit, Produktionseffizienz und Produktqualität für High-Demand-Energie-Infrastruktur-Projekte, so dass das Unternehmen hoch langlebige, zuverlässige Rohrleitungslösungen zu liefern. Die Upgrades erfüllen den steigenden industriellen Bedarf an korrosionsbeständigen und hochfesten Materialien in Offshore- und Onshore-Öl- und Gaspipelines sowie chemischen und Kraftwerksanwendungen. Verbesserte Produktionsmöglichkeiten ermöglichen es JSW auch, strengere Liefertermine zu erfüllen und strenge Qualitätsstandards zu halten. Diese Initiative unterstützt erweiterte Lebensdauer, reduziert Ausfallrisiken und bietet den Kunden betriebliche Effizienzvorteile. Das Upgrade stärkt den Wettbewerbsvorteil von JSW auf dem globalen Rohrmarkt und erweitert seinen Marktanteil in kritischen Industriebereichen
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











