



Globaler Cloud-Speichermarkt, nach Typ (Objektspeicher, Dateispeicher und Blockspeicher), Komponententyp (Lösungen und Dienste), Bereitstellung (privat, öffentlich und hybrid), Unternehmensdienste (KMU und Großunternehmen), Anwendung (Front-End und Back-End), Endbenutzer (BFSI, Einzelhandel und Konsumgüter, Gesundheitswesen und Biowissenschaften, Medien und Unterhaltung, IT und Telekommunikation, Fertigung, Regierung und öffentlicher Sektor, Energie und Versorgung und andere) – Branchentrends und Prognose bis 2032.
Was ist die Cloud Storage Market Größe und Übersicht
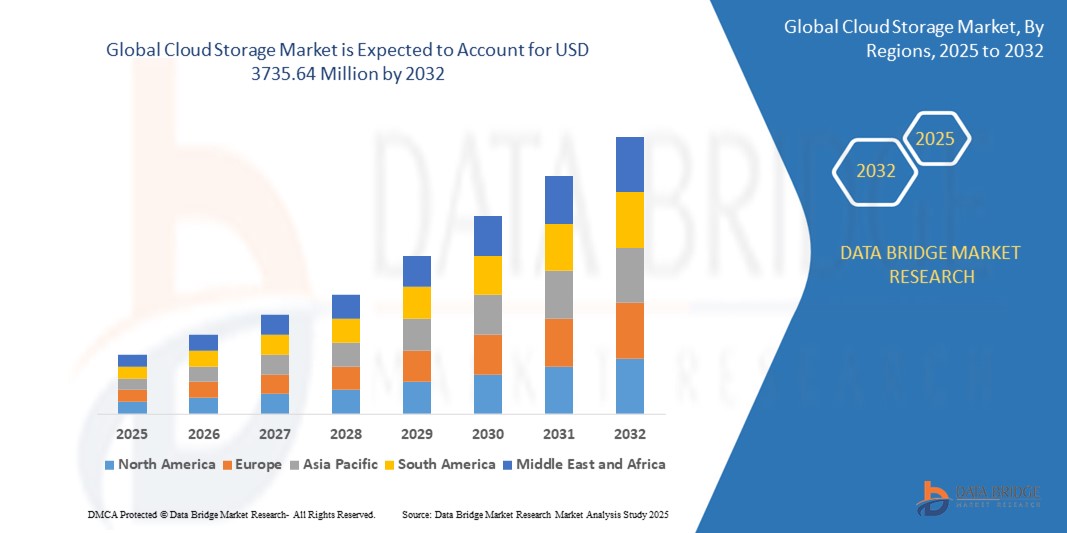
- Wie bei Data Bridge Market Research Analysis Die globale Cloud-Speichermarktgröße wurde bei650,91 Mio. USD in 2024und wird voraussichtlich erreichen3735,64 Mio. USD bis 2032, beiCAGR von 24,41%während des Prognosezeitraums
- Das Marktwachstum wird in erster Linie durch die zunehmende Einführung von Cloud-basierten Lösungen, die Verbreitung von datengetriebenen Technologien und den wachsenden Bedarf an skalierbaren und kostengünstigen Storage-Lösungen in allen Branchen getrieben.
- Die steigende Nachfrage nach sicherer, flexibler und zugänglicher Datenspeicherung, verbunden mit Fortschritten bei KI, maschinellem Lernen und Big Data Analytics, ist die Positionierung von Cloud-Speicher als kritischer Bestandteil moderner digitaler Infrastruktur, was die Expansion der Industrie deutlich steigert
Marktgröße und Prognose
- Globaler Marktwert (2024): USD650.91 Mio.
- Voraussichtlicher Marktwert (2032): USD3735,64 Mio.
- Prognose CAGR (2025–2032):24.41%
Was sind die großen Takeaways des Cloud Storage Market
- Cloud-Speicherlösungen, die eine skalierbare und Remote-Datenspeicherung über das Internet ermöglichen, sind aufgrund ihrer Kosteneffizienz, Flexibilität und nahtlosen Integration mit modernen Anwendungen zunehmend integraler Bestandteil von IT-Strategien und digitalen Transformationsinitiativen im Unternehmen.
- Die wachsende Nachfrage nachCloud-Speicherwird durch den Anstieg der Datengenerierung, die zunehmende Übernahme von Hybrid- und Multi-Cloud-Strategien und die Notwendigkeit einer verbesserten Datensicherheit und Katastrophenrückgewinnungsfähigkeit gefördert
- Nordamerika dominierte den Cloud-Speichermarkt mit dem größten Umsatzanteil von 42,5% im Jahr 2024, angetrieben durch frühzeitige Einführung von Cloud-Technologien, hohe Investitionen in die digitale Infrastruktur, und die Präsenz von großen Industrie-Spielern
- Asia-Pacific wird während der Prognosezeit die am schnellsten wachsende Region sein, die durch schnelle Digitalisierung, zunehmende Internetdurchdringung und steigende Investitionen in Cloud-Infrastruktur in Ländern wie China, Indien und Japan angetrieben wird
- Das Segment Objektspeicher dominierte den größten Marktanteil von 42,5% im Jahr 2024, angetrieben durch seine Skalierbarkeit, Wirtschaftlichkeit und Eignung für unstrukturierte Daten wie Multimedia, Backups und Archivspeicher. Seine Kompatibilität mit Big Data Analytics und KI Workloads steigert seine Adoption weiter
Report Scope und Cloud Storage Market Segmentation
|
Attribute |
Cloud Storage Key Market Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Markteinblicken wie Marktwert, Wachstumsrate, Marktsegmente, geographischer Erfassung, Marktteilnehmer und Marktszenario umfasst der vom Data Bridge Market Research Team kuratierte Marktbericht eine tiefgreifende Expertenanalyse, Import/Export-Analyse, Preisanalyse, Produktionsverbrauchsanalyse und pestle-Analyse. |
Was ist der Haupttrend im Cloud-Speichermarkt
„Erhöhung der Integration von AI und Big Data Analytics“
- Der globale Cloud-Speichermarkt erlebt einen bemerkenswerten Trend zur Integration von Künstlicher Intelligenz (KI) und Big Data Analytics
- Diese Technologien ermöglichen eine fortschrittliche Datenverarbeitung und -analyse und bieten tiefere Einblicke in Datennutzungsmuster, Speicheroptimierung und vorausschauende Ressourcenzuweisung
- KI-betriebene Cloud-Speicherlösungen erleichtern das proaktive Management, die Identifizierung potenzieller Speicherengpässe oder Sicherheitsrisiken, bevor sie in erhebliches Problem einsteigen
- Beispielsweise entwickeln mehrere Anbieter KI-getriebene Plattformen, die Datenzugriffsmuster analysieren, um die Speicherzuordnung zu optimieren oder personalisierte Preismodelle basierend auf Nutzungstrends anbieten
- Dieser Trend erhöht die Wertvorstellung von Cloud-Speichersystemen und macht sie attraktiver für Unternehmen und einzelne Nutzer
- KI-Algorithmen können große Datensätze analysieren, einschließlich Zugriffsfrequenz, Datentypen und Nutzerverhalten, um die Speichereffizienz zu verbessern und Sicherheitsmaßnahmen zu verbessern
Cloud Storage Market Dynamics
Fahrer
„Anforderungen an skalierbare und flexible Datenspeicherlösungen“
- Die steigende Nachfrage nach skalierbaren, flexiblen und kostengünstigen Datenspeicherlösungen ist ein wichtiger Treiber für den globalen Cloud-Speichermarkt
- Cloud-Speichersysteme verbessern die Zugänglichkeit durch die Bereitstellung von Funktionen wie Echtzeit-Datenzugriff, nahtlose Zusammenarbeitstools und automatisierte Backups
- Regierungsinitiativen zur Förderung der digitalen Transformation, insbesondere in Regionen wie Nordamerika, die den Markt dominieren, tragen zur weit verbreiteten Annahme von Cloud-Speichern bei
- Die Verbreitung von IoT und die Weiterentwicklung der 5G-Technologie ermöglichen die Erweiterung von Cloud-Speicheranwendungen, die schnellere Datenübertragung und eine geringere Latenz für Echtzeitdienste bieten
- Unternehmen übernehmen zunehmend Cloud-Speicher als Standard- oder optionale Komponente, um die Anforderungen an das Datenmanagement zu erfüllen und die betriebliche Effizienz zu steigern
Zurückhaltung/Challenge
„Hohe Implementierungskosten und Datensicherheitsaspekte“
- Die für die Cloud-Speicherinfrastruktur erforderlichen wesentlichen Anfangsinvestitionen, einschließlich Hardware, Software und Integration, können eine bedeutende Barriere für die Annahme sein, insbesondere für kleine und mittlere Unternehmen (KMU) in Schwellenländern
- Die Migration bestehender Daten auf Cloud-Speicherplattformen kann komplex und kostspielig sein
- Darüber hinaus stellen Datenschutz und Datenschutz eine große Herausforderung dar. Cloud-Speichersysteme sammeln und speichern enorme Mengen an sensiblen Daten, erhöhen Bedenken über mögliche Verletzungen, unbefugten Zugriff und Einhaltung strenger Datenschutzbestimmungen
- Die fragmentierte regulatorische Landschaft in verschiedenen Ländern in Bezug auf Datenspeicherung, Nutzung und Compliance erschwert weitere Operationen für globale Dienstleister
- Diese Faktoren können potenzielle Adopter abschrecken und die Marktausweitung begrenzen, insbesondere in Regionen wie Asien-Pazifik, dem am schnellsten wachsenden Markt, wo Kostenempfindlichkeit und Datenschutzbewusstsein signifikante Überlegungen sind
Wie wird der Cloud Storage Market segmentiert
Der Markt wird auf Basis von Typ, Bauteiltyp, Bereitstellung, Unternehmensdienstleistungen, Anwendung und Endbenutzer segmentiert
- Typ
Auf Basis des Typs wird der Markt in Objektspeicher, Dateispeicher und Blockspeicher segmentiert. Das Segment Objektspeicher dominierte den größten Marktanteil von 42,5% im Jahr 2024, angetrieben durch seine Skalierbarkeit, Wirtschaftlichkeit und Eignung für unstrukturierte Daten wie Multimedia, Backups und Archivspeicher. Die Kompatibilität mit Big Data Analytics und KI Workloads steigert die Übernahme weiter.
Das Block-Speichersegment wird erwartet, dass die schnellste Wachstumsrate von 2025 bis 2032, angetrieben durch seine hohe Leistung und niedrige Latenz, so dass es ideal für unternehmenskritische Anwendungen wie Datenbanken und Enterprise-Ressourcen-Planungssysteme. Die steigende Nachfrage nach Echtzeitdatenverarbeitung und Hochgeschwindigkeitsspeicherlösungen beschleunigt ihr Wachstum.
- Durch die Komponentenart
Auf Basis des Bauteiltyps wird der Markt zu Lösungen und Dienstleistungen segmentiert. Das Segment der Lösungen dominierte den Markt mit einem Umsatzanteil von 65,5% im Jahr 2024, angetrieben durch die weit verbreitete Einführung von Cloud-Speicherplattformen, die skalierbare, sichere und effiziente Datenmanagement-Funktionen bieten. Unternehmen verlassen sich zunehmend auf diese Lösungen für Datensicherung, Katastrophenrückgewinnung und Zusammenarbeit.
Das Dienstleistungssegment wird voraussichtlich die schnellste Wachstumsrate von 18,2 % von 2025 bis 2032 beobachten, die durch die steigende Nachfrage nach Managed Services, Beratung und Integration zur Optimierung der Cloud-Speicherung angetrieben wird. Da Unternehmen nach maßgeschneiderten Lösungen suchen, um komplexe Speicheranforderungen anzugehen, spielen Dienstleister eine entscheidende Rolle bei der Übernahme des Fahrens.
- Durch die Bereitstellung
Auf Basis des Einsatzes wird der Markt in private, öffentliche und hybride Segmente unterteilt. Das Segment Public Cloud hielt 2024 den größten Marktanteil von 58,5%, was auf Kosteneffizienz, Skalierbarkeit und einfachen Zugang für Unternehmen aller Größen zurückzuführen ist. Wichtige Anbieter wie AWS, Microsoft Azure und Google Cloud treiben ihre Dominanz.
Das Hybrid-Cloud-Segment wird von 2025 bis 2032 am schnellsten wachsen, angetrieben durch seine Fähigkeit, die Flexibilität der öffentlichen Wolken mit der Sicherheit und Kontrolle der privaten Wolken zu kombinieren. Unternehmen übernehmen zunehmend Hybridmodelle zur Balance sensibler Datenspeicher mit kostengünstiger Skalierbarkeit, insbesondere in regulierten Branchen.
- Von Enterprise Services
Auf der Grundlage der Unternehmensgröße wird der Markt in KMU und große Unternehmen segmentiert. Das große Segment der Unternehmen entfiel auf den größten Umsatzanteil von 62,5% im Jahr 2024, der durch ihre erheblichen Investitionen in die Cloud-Infrastruktur zur Unterstützung komplexer Operationen, Datenanalysen und digitaler Transformationsinitiativen getrieben wurde.
Das KMU-Segment soll die schnellste Wachstumsrate von 2025 bis 2032 von 2025 bis 2032 erfassen, die durch die Erreichbarkeit und Zugänglichkeit von Cloud-Speicherlösungen gefördert wird. KMU setzen zunehmend Cloud-Speicher ein, um die operative Effizienz zu steigern, die IT-Kosten zu reduzieren und mit größeren Akteuren zu konkurrieren.
- Anwendung
Auf der Grundlage der Anwendung wird der Markt in das vordere und hintere Ende segmentiert. Das Back-End-Anwendungssegment hielt den größten Marktanteil von 60,5% im Jahr 2024, angetrieben durch seine kritische Rolle in der Datenspeicherung, Sicherung und Katastrophenrückgewinnung für Unternehmenssysteme, die Unternehmenskontinuität und Datensicherheit.
Das Frontend-Anwendungssegment wird voraussichtlich das schnellste Wachstum von 2025 bis 2032 beobachten, das durch die steigende Nachfrage nach benutzerfreundlichen, Cloud-basierten Anwendungen wie Kollaborationstools, Content Management Systemen und kundenorientierten Plattformen angetrieben wird. Die Integration von KI- und Echtzeitanalysen verbessert die Einführung von Frontend-Anwendungen.
- Mit dem Endbenutzer
Auf der Grundlage des Endverbrauchers wird der Markt in BFSI, Einzelhandel und Konsumgüter, Gesundheits- und Life Sciences, Medien- und Unterhaltungs-, IT- und Telekommunikations-, Fertigungs-, Regierungs- und öffentlichen Sektor, Energie- und Versorgungsunternehmen und andere segmentiert. Das BFSI-Segment dominierte den Markt mit einem Umsatzanteil von 28.5% im Jahr 2024, der durch die Notwendigkeit von sicheren, skalierbaren Speicherlösungen für die Verwaltung sensibler Finanzdaten und die Einhaltung regulatorischer Anforderungen getrieben wurde.
Das Segment Healthcare and Life Sciences wird voraussichtlich die schnellste Wachstumsrate von 2025 bis 2032 erleben, die durch die zunehmende Übernahme von Cloud-Speicher für die Verwaltung von elektronischen Gesundheitsdaten, medizinischer Bildgebung und Forschungsdaten gefördert wird. Der Fokus des Sektors auf Datensicherheit, Interoperabilität und Echtzeit-Zugangsantriebe erfordert fortschrittliche Cloud-Lösungen.
Cloud Storage Market Regionale Analyse
- Nordamerika dominierte den Cloud-Speichermarkt mit dem größten Umsatzanteil von 42,5% im Jahr 2024, angetrieben durch frühzeitige Einführung von Cloud-Technologien, hohe Investitionen in die digitale Infrastruktur, und die Präsenz von großen Industrie-Spielern
- Unternehmen priorisieren Cloud-Speicher für Skalierbarkeit, Datensicherheit und Kosteneffizienz, insbesondere in Regionen mit fortschrittlichen digitalen Ökosystemen und vielfältigen Geschäftsanforderungen
- Das Wachstum wird durch Fortschritte in den Speichertechnologien, einschließlich der Objekt-, Datei- und Blockspeicherung, sowie zunehmende Nachfrage nach Hybrid- und Multi-Cloud-Einsätzen in KMU und Großunternehmen gefördert
US Cloud Storage Market Insight
Der US-Wolkenspeichermarkt eroberte den größten Umsatzanteil von 81 % im Jahr 2024 in Nordamerika, der durch starke Nachfrage nach Cloud-Lösungen in Branchen wie BFSI, IT und Healthcare getrieben wurde. Der Trend zur digitalen Transformation, verbunden mit wachsendem Bewusstsein für Datensicherheit und Compliance-Anforderungen, erhöht die Markterweiterung. Die Übernahme von Hybrid-Cloud-Modellen und zunehmende Investitionen in KI-getriebene Speicherlösungen ergänzen sowohl Unternehmens- als auch Verbrauchersegmente.
Europa Cloud Storage Market Insight
Der Markt für Cloud-Speicher in Europa wird erwartet, dass er erhebliches Wachstum mit sich bringt, unterstützt durch strenge Datenschutzbestimmungen wie DSGVO und die steigende Nachfrage nach sicheren und skalierbaren Speicherlösungen. Unternehmen suchen Cloud-Speicher für verbesserte Datenverfügbarkeit und betriebliche Effizienz. Das Wachstum ist sowohl bei öffentlichen als auch bei hybriden Cloud-Bereitstellungen präsent, wobei Länder wie Deutschland und Frankreich aufgrund von Digitalisierungsinitiativen und robuster IT-Infrastruktur signifikante Annahmen zeigen.
U.K. Cloud Storage Market Insight
Der US-Markt für Cloud-Speicher wird erwartet, dass ein schnelles Wachstum zu beobachten ist, das von der Nachfrage nach flexiblen und sicheren Datenspeichern in städtischen Geschäftszentren angetrieben wird. Erhöhter Fokus auf digitale Transformation und steigendes Bewusstsein für Cloud-basierte Backup- und Katastrophenrückgewinnungslösungen fördern die Annahme. Entwicklung von Vorschriften zur Datenhoheit undInternet und InternetEinfluss auf Unternehmenswahlen, Abgleichleistung mit Compliance.
Deutschland Cloud Storage Market Insight
Deutschland erwartet ein schnelles Wachstum im Cloud-Speichermarkt, das seinem fortschrittlichen technologischen Ökosystem und einem hohen Unternehmensfokus auf Dateneffizienz und Sicherheit zugeschrieben wird. Deutsche Unternehmen bevorzugen Cloud-Lösungen, die eine nahtlose Integration mit bestehenden IT-Systemen bieten und zu Betriebskosteneinsparungen beitragen. Die Integration von Cloud-Speicher in Branchen wie Fertigung und Automotive unterstützt nachhaltiges Marktwachstum.
Asia-Pacific Cloud Storage Market Insight
Die asiatisch-pazifische Region wird die schnellste Wachstumsrate erleben, die durch schnelle Digitalisierung, Erweiterung der IT-Infrastruktur und steigende Übernahme von Cloud-Lösungen in Ländern wie China, Indien und Japan verursacht wird. Das zunehmende Bewusstsein für Datenskalierbarkeit, Sicherheit und Kostenvorteile erhöht die Nachfrage in den Bereichen BFSI, Einzelhandel und IT. Regierungsinitiativen zur Förderung digitaler Wirtschaften und intelligenter Städte fördern den Einsatz fortschrittlicher Cloud-Speicherlösungen.
Japan Cloud Storage Market Insight
Japans Cloud-Speichermarkt wird erwartet, dass schnelles Wachstum aufgrund einer starken Verbraucherpräferenz für hochwertige, sichere Cloud-Lösungen, die die operative Effizienz und das Datenmanagement verbessern, zu beobachten ist. Die Präsenz großer Technologieanbieter und die Integration von Cloud-Speicher in IT-Systeme beschleunigen die Marktdurchdringung. Das steigende Interesse an hybriden Cloud-Einsätzen und AI-getriebenen Analytik trägt ebenfalls zum Wachstum bei.
China Cloud-Speichermarkt Einblick
China hält den größten Teil des asiatisch-pazifischen Cloud-Speichermarktes, der durch schnelle Urbanisierung, zunehmende Internetdurchdringung und wachsende Nachfrage nach skalierbaren Datenspeicherlösungen angetrieben wird. Die wachsende digitale Wirtschaft des Landes und die Fokussierung auf intelligente Technologien unterstützen die Annahme von Cloud-Speichern in Branchen wie Einzelhandel, Fertigung und Regierung. Starke Inlands-Cloud-Anbieter und wettbewerbsfähige Preise verbessern die Marktzugangsfähigkeit.
Marktanteil der Cloud-Speicher
Die Cloud-Speicherindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Microsoft (USA)
- IBM(US)
- Oracle(US)
- MongoDB, Inc. (USA)
- Rohde & Schwarz (Deutschland)
- Hewlett-Packard(US)
- Dell (USA)
- Atlantik (USA)
- VMware (US)
- Cisco Systems, Inc. (USA)
- DataDirect Networks (US)
- Swisslog Holding AG (Schweiz)
- Mecalux, S.A. (Spanien)
- KNAPP AG (Österreich)
- Dematic (US)
- Verizon Terremark (USA)
Was sind die jüngsten Entwicklungen im globalen Cloud-Speichermarkt
- Im Oktober 2023 kündigten BT und Google Cloud eine strategische Partnerschaft an, um die Innovation der Cybersicherheit voranzutreiben. Im Rahmen dieser Zusammenarbeit wurde BT ein Managed Services Delivery-Partner für Googles Autonomic Security Operations (ASO) und nutzte Google Chronicle, um Bedrohungserkennungs- und Reaktionsfähigkeiten zu verbessern. Die Partnerschaft integriert die AI-getriebene Sicherheitsanalyse von Google Cloud mit BTs Know-how in verwalteten Sicherheitsdiensten und bietet Unternehmenskunden fortschrittliche Cybersicherheitslösungen
- Im September 2023 stellte Amazon Web Services (AWS) eine neue Funktion für Amazon FSx für Windows File Server vor, mit der Nutzer IOPS-Level unabhängig von der Speicherkapazität anpassen können. Diese Verbesserung bietet eine größere Flexibilität, so dass Organisationen die Leistung basierend auf Workload-Anforderungen optimieren. Das Update unterstützt höhere IOPS-Konfigurationen, verbessert die Reaktionsfähigkeit des Dateisystems bei gleichzeitiger Kosteneffizienz. Benutzer können jetzt Feinabstimmung Durchsatz und Latenz ohne Änderung der Speicherzuordnung
- Im September 2023 haben Alibaba Cloud und Astra Tech ein Memorandum of Understanding (MoU) unterzeichnet, um die mobile Testlösung von Alibaba Cloud (EMAS) in Botim zu integrieren. Diese Zusammenarbeit zielt darauf ab, das Nutzererlebnis durch die Verbesserung der App-Leistung, Zuverlässigkeit und nahtloser Funktionalität zu verbessern. EMAS unterstützt VoIP-Anrufe und Videoqualität und bietet 24/7-Risikoerkennung für App-Crashs, Kompatibilitätsprobleme und Leistungsbedenken. Die Partnerschaft baut auf Botims bestehende Nutzung der Dienste von Alibaba Cloud auf, darunter Elastic Compute Service (ECS), Storage, Networking und Datenbanken
- Im August 2023 führte Google Cloud Parallelstore ein paralleles Dateisystem ein, das die Workloads von AI/ML und High-Performance Computing (HPC) optimiert. Diese Lösung verhindert GPU-Ressourcenabfälle, indem eine kontinuierliche Datenverfügbarkeit gewährleistet wird und Verzögerungen durch Speicher-I/O-Flaschenhalsausfälle beseitigt werden. Die auf der Intel DAOS-Architektur basierende Parallelstore bietet bis zu 6,3x Lesedurchsatzleistung im Vergleich zu wettbewerbsfähigen Lustre Scratch-Angeboten. Es ermöglicht den gleichen Speicherzugriff über Rechenknoten und gewährleistet eine schnelle Datenabrufung für AI-Modelltraining und HPC-Anwendungen
- Im März 2023 kündigten IBM und Wasabi Technologies eine strategische Zusammenarbeit an, um Unternehmen zu ermöglichen, Anwendungen in jeder Umgebung – vor Ort, in der Cloud oder am Rand – zu betreiben, um einen Echtzeit-Zugriff auf kritische Geschäftsdaten und Analysen mit Wirtschaftlichkeit zu gewährleisten. Die Boston Red Sox wurde die erste Organisation, um die gemeinsame Leistung von IBM Cloud Satellite® und Wasabi Hot Cloud Storage zu nutzen, um die Daten Zugänglichkeit, Sicherheit und operative Effizienz zu verbessern. Diese Partnerschaft zielt darauf ab, Innovationen in hybriden Cloud-Umgebungen zu fördern und flexibles und skalierbares Datenmanagement zu unterstützen
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Inhaltsverzeichnis
1 EINLEITUNG
1.1 ZIELE DER STUDIE
1.2 MARKTDEFINITION
1.3 ÜBERBLICK ÜBER DEN GLOBALEN CLOUD-SPEICHERMARKT
1.4 WÄHRUNG UND PREISE
1.5 EINSCHRÄNKUNG
1.6 ABGEDECKTE MÄRKTE
2 MARKTSEGMENTIERUNG
2.1 WICHTIGE ERGEBNISSE
2.2 ANKUNFT AUF DEM GLOBALEN CLOUD-SPEICHERMARKT
2.2.1 LIEFERANTENPOSITIONIERUNGSRASTER
2.2.2 TECHNOLOGIE-LEBENSLINIENKURVE
2.2.3 MARKTFÜHRER
2.2.4 UNTERNEHMENSPOSITIONIERUNGSRASTER
2.2.5 UNTERNEHMENSMARKTANTEILSANALYSE
2.2.6 MULTIVARIATE MODELLIERUNG
2.2.7 TOP-TO-BOTTOM-ANALYSE
2.2.8 MESSSTANDARDS
2.2.9 ANALYSE DES LIEFERANTENANTEILS
2.2.10 DATENPUNKTE AUS WICHTIGEN PRIMÄRINTERVIEWS
2.2.11 DATENPUNKTE AUS WICHTIGEN SEKUNDÄRDATENBANKEN
2.3 GLOBALER CLOUD-SPEICHERMARKT: FORSCHUNGSÜBERSICHT
2.4 ANNAHMEN
3 MARKTÜBERSICHT
3.1 TREIBER
3.2 EINSCHRÄNKUNGEN
3.3 CHANCEN
3.4 HERAUSFORDERUNGEN
4 ZUSAMMENFASSUNG
5 PREMIUM-EINBLICKE
5.1 SOFTWAREDEFINIERTER SPEICHER
5.1.1 CONTAINERBASIERTE SOFTWARE
5.1.2 VIRTUALISIERTE SOFTWARE
5.1.3 HYPERKONVERGIERTE INFRASTRUKTUR (HCI)-SOFTWARE
5.1.4 SONSTIGES
5.2 DARSTELLUNG DER PENETRATIONS- UND WACHSTUMSPERSPEKTIVE
5.3 BRANCHENANALYSE & ZUKUNFTSSZENARIO
5.4 WICHTIGE PREISSTRATEGIEN DER WETTBEWERBER
5.5 UNTERNEHMENSVERGLEICHSANALYSE
5.6 TECHNOLOGISCHE TRENDS
5.7 PATENTANALYSE
6 GLOBALER CLOUD-STORAGE-MARKT, DURCH ANGEBOT
6.1 ÜBERSICHT
6.2 LÖSUNGEN
6.2.1 CLOUD-SPEICHER-GATEWAY
6.2.2 PRIMÄRSPEICHER
6.2.3 SICHERUNGSSPEICHER
6.2.4 DATENARCHIVIERUNG
6.3 DIENSTLEISTUNGEN
6.3.1 MANAGED SERVICES
6.3.2 SCHULUNG UND BERATUNG
6.3.3 CLOUD-INTEGRATION UND -MIGRATION
6.3.4 SUPPORT UND WARTUNG
7 GLOBALER CLOUD-SPEICHERMARKT, NACH BEREITSTELLUNGSMODELL
7.1 ÜBERSICHT
7.2 PRIVAT
7.3 ÖFFENTLICH
7.4 HYBRID
8 GLOBALER CLOUD-SPEICHERMARKT, NACH UNTERNEHMENSGRÖSSE
8.1 ÜBERSICHT
8.2 GROSSUNTERNEHMEN
8.2.1 PRIVAT
8.2.2 ÖFFENTLICH
8.2.3 HYBRID
8.3 KLEINE UND MITTLERE UNTERNEHMEN
8.3.1 PRIVAT
8.3.2 ÖFFENTLICH
8.3.3 HYBRID
9 GLOBALER CLOUD-SPEICHERMARKT, NACH ARCHITEKTURTYP
9.1 ÜBERSICHT
9.2 DATENSPEICHERSCHICHT
9.3 DATENVERWALTUNGSSCHICHT
9.4 DATENSERVICE-SCHICHT
9.5 BENUTZERZUGRIFFSEBENE
10 GLOBALER CLOUD-SPEICHERMARKT NACH PREISMODELL
10.1 ÜBERSICHT
10.2 KOSTENLOS/WERBEBASIERT
10.3 ABONNEMENTBASIERT
11 GLOBALER CLOUD-STORAGE-MARKT, NACH SPEICHERKLASSE
11.1 ÜBERSICHT
11.2 STANDARDLAGERUNG
11.3 NEARLINE-SPEICHER
11.4 KÜHLLEITUNGSLAGERUNG
11.5 ARCHIVSPEICHER
12 GLOBALER CLOUD-SPEICHERMARKT, NACH ANWENDUNG
12.1 ÜBERSICHT
12.2 GESCHÄFTSKONTINUITÄT
12.2.1 SICHERUNG UND WIEDERHERSTELLUNG
12.2.2 DATENARCHIVIERUNG
12.2.3 SONSTIGES
12.3 DATENMANAGEMENT
12.3.1 BIG DATA ANALYTIK
12.3.2 DATENBANKSPEICHERVERWALTUNG
12.3.3 SONSTIGES
12.4 ANWENDUNGSMANAGEMENT
12.4.1 BEREITSTELLUNG VON INHALTEN
12.4.2 VERTEILUNG
12.4.3 SONSTIGES
12.5 SONSTIGES
13 GLOBALER CLOUD-SPEICHERMARKT, NACH ENDBENUTZER
13.1 ÜBERSICHT
13.2 BANKWESEN, FINANZDIENSTLEISTUNGEN UND VERSICHERUNGEN
13.2.1 DURCH ANGEBOT
13.2.1.1. LÖSUNGEN
13.2.1.2. DIENSTE
13.3 EINZELHANDEL UND KONSUMGÜTER
13.3.1 DURCH ANGEBOT
13.3.1.1. LÖSUNGEN
13.3.1.2. DIENSTE
13.4 TELEKOMMUNIKATION
13.4.1 DURCH ANGEBOT
13.4.1.1. LÖSUNGEN
13.4.1.2. DIENSTE
13.5 PERSÖNLICHE NUTZUNG
13.5.1 DURCH ANGEBOT
13.5.1.1. LÖSUNGEN
13.5.1.2. DIENSTE
13.6 MEDIEN & UNTERHALTUNG
13.6.1 DURCH ANGEBOT
13.6.1.1. LÖSUNGEN
13.6.1.2. DIENSTE
13.7 GESUNDHEITSWESEN & BIOWISSENSCHAFTEN
13.7.1 DURCH ANGEBOT
13.7.1.1. LÖSUNGEN
13.7.1.2. DIENSTE
13.8 REGIERUNG UND ÖFFENTLICHER SEKTOR
13.8.1 DURCH ANGEBOT
13.8.1.1. LÖSUNGEN
13.8.1.2. DIENSTE
13.9 REISEN UND GASTFREUNDSCHAFT
13.9.1 DURCH ANGEBOT
13.9.1.1. LÖSUNGEN
13.9.1.2. DIENSTLEISTUNGEN
13.1 BILDUNG
13.10.1 DURCH ANGEBOT
13.10.1.1. LÖSUNGEN
13.10.1.2. DIENSTLEISTUNGEN
13.11 SONSTIGES
14 GLOBALER CLOUD-SPEICHERMARKT NACH REGIONEN
14.1 GLOBALER CLOUD-SPEICHERMARKT (ALLE OBEN ANGEGEBENE SEGMENTIERUNGEN WERDEN IN DIESEM KAPITEL NACH LÄNDERN DARGESTELLT)
14.1 NORDAMERIKA
14.1.1 USA
14.1.2 KANADA
14.1.3 MEXIKO
14.2 EUROPA
14.2.1 DEUTSCHLAND
14.2.2 FRANKREICH
14.2.3 Vereinigtes Königreich
14.2.4 ITALIEN
14.2.5 SPANIEN
14.2.6 RUSSLAND
14.2.7 TÜRKEI
14.2.8 BELGIEN
14.2.9 NIEDERLANDE
14.2.10 SCHWEIZ
14.2.11 NORWEGEN
14.2.12 FINNLAND
14.2.13 DÄNEMARK
14.2.14 SCHWEDISCH
14.2.15 POLEN
14.2.16 RESTLICHES EUROPA
14.3 ASIEN-PAZIFIK
14.3.1 JAPAN
14.3.2 CHINA
14.3.3 SÜDKOREA
14.3.4 INDIEN
14.3.5 AUSTRALIEN
14.3.6 NEUSEELAND
14.3.7 SINGAPUR
14.3.8 THAILAND
14.3.9 MALAYSIA
14.3.10 INDONESIEN
14.3.11 PHILIPPINEN
14.3.12 TAIWAN
14.3.13 VIETNAM
14.3.14 RESTLICHER ASIEN-PAZIFIK-RAUM
14.4 SÜDAMERIKA
14.4.1 BRASILIEN
14.4.2 ARGENTINIEN
14.4.3 RESTLICHES SÜDAMERIKA
14.5 NAHER OSTEN UND AFRIKA
14.5.1 SÜDAFRIKA
14.5.2 ÄGYPTEN
14.5.3 SAUDI-ARABIEN
14.5.4 VAE
14.5.5 ISRAEL
14.5.6 RESTLICHER NAHER OSTEN UND AFRIKA
14.6 WICHTIGE PRIMÄRE ERKENNTNISSE: NACH WICHTIGSTEN LÄNDERN
15 GLOBALER CLOUD-SPEICHERMARKT, UNTERNEHMENSLANDSCHAFT
15.1 UNTERNEHMENSAKTIENANALYSE: NORDAMERIKA
15.2 UNTERNEHMENSAKTIENANALYSE: EUROPA
15.3 UNTERNEHMENSAKTIENANALYSE: ASIEN-PAZIFIK
15.4 FUSIONEN UND ÜBERNAHMEN
15.5 NEUE PRODUKTENTWICKLUNG UND ZULASSUNGEN
15.6 ERWEITERUNGEN
15.7 ÄNDERUNGEN DER GESETZLICHEN BESTIMMUNGEN
15.8 PARTNERSCHAFTEN UND ANDERE STRATEGISCHE ENTWICKLUNGEN
16 GLOBALER CLOUD-SPEICHERMARKT, SWOT- UND DBMR-ANALYSE
17 GLOBALER CLOUD-SPEICHERMARKT, FIRMENPROFIL
17.1 AMAZON WEB SERVICES, INC.
17.1.1 UNTERNEHMENSÜBERSICHT
17.1.2 UMSATZANALYSE
17.1.3 GEOGRAFISCHE PRÄSENZ
17.1.4 PRODUKTPORTFOLIO
17.1.5 JÜNGSTE ENTWICKLUNGEN
17.2 ALIBABA CLOUD
17.2.1 UNTERNEHMENSÜBERSICHT
17.2.2 UMSATZANALYSE
17.2.3 GEOGRAFISCHE PRÄSENZ
17.2.4 PRODUKTPORTFOLIO
17.2.5 JÜNGSTE ENTWICKLUNGEN
17.3 DELL INC.
17.3.1 UNTERNEHMENSÜBERSICHT
17.3.2 UMSATZANALYSE
17.3.3 GEOGRAFISCHE PRÄSENZ
17.3.4 PRODUKTPORTFOLIO
17.3.5 JÜNGSTE ENTWICKLUNGEN
17.4 DROPBOX
17.4.1 UNTERNEHMENSÜBERSICHT
17.4.2 UMSATZANALYSE
17.4.3 GEOGRAFISCHE PRÄSENZ
17.4.4 PRODUKTPORTFOLIO
17.4.5 JÜNGSTE ENTWICKLUNGEN
17.5 IDRIVE
17.5.1 UNTERNEHMENSÜBERSICHT
17.5.2 UMSATZANALYSE
17.5.3 GEOGRAFISCHE PRÄSENZ
17.5.4 PRODUKTPORTFOLIO
17.5.5 JÜNGSTE ENTWICKLUNGEN
17.6 IDRIVE
17.6.1 UNTERNEHMENSÜBERSICHT
17.6.2 UMSATZANALYSE
17.6.3 GEOGRAFISCHE PRÄSENZ
17.6.4 PRODUKTPORTFOLIO
17.6.5 JÜNGSTE ENTWICKLUNGEN
17,7 MEGA
17.7.1 UNTERNEHMENSÜBERSICHT
17.7.2 UMSATZANALYSE
17.7.3 GEOGRAFISCHE PRÄSENZ
17.7.4 PRODUKTPORTFOLIO
17.7.5 JÜNGSTE ENTWICKLUNGEN
17.8 BOX
17.8.1 UNTERNEHMENSÜBERSICHT
17.8.2 UMSATZANALYSE
17.8.3 GEOGRAFISCHE PRÄSENZ
17.8.4 PRODUKTPORTFOLIO
17.8.5 JÜNGSTE ENTWICKLUNGEN
17.9 PCLOUD
17.9.1 UNTERNEHMENSÜBERSICHT
17.9.2 UMSATZANALYSE
17.9.3 GEOGRAFISCHE PRÄSENZ
17.9.4 PRODUKTPORTFOLIO
17.9.5 JÜNGSTE ENTWICKLUNGEN
17.1 EGNYTE, INC.
17.10.1 UNTERNEHMENSÜBERSICHT
17.10.2 UMSATZANALYSE
17.10.3 GEOGRAFISCHE PRÄSENZ
17.10.4 PRODUKTPORTFOLIO
17.10.5 JÜNGSTE ENTWICKLUNGEN
17.11 TENCENT CLOUD
17.11.1 UNTERNEHMENSÜBERSICHT
17.11.2 UMSATZANALYSE
17.11.3 GEOGRAFISCHE PRÄSENZ
17.11.4 PRODUKTPORTFOLIO
17.11.5 JÜNGSTE ENTWICKLUNGEN
17.12 FUJITSU
17.12.1 UNTERNEHMENSÜBERSICHT
17.12.2 UMSATZANALYSE
17.12.3 GEOGRAFISCHE PRÄSENZ
17.12.4 PRODUKTPORTFOLIO
17.12.5 JÜNGSTE ENTWICKLUNGEN
17.13 NETAPP
17.13.1 UNTERNEHMENSÜBERSICHT
17.13.2 UMSATZANALYSE
17.13.3 GEOGRAFISCHE PRÄSENZ
17.13.4 PRODUKTPORTFOLIO
17.13.5 JÜNGSTE ENTWICKLUNGEN
17.14 GOOGLE INC.
17.14.1 UNTERNEHMENSÜBERSICHT
17.14.2 UMSATZANALYSE
17.14.3 GEOGRAFISCHE PRÄSENZ
17.14.4 PRODUKTPORTFOLIO
17.14.5 JÜNGSTE ENTWICKLUNGEN
17.15 HITACHI VANATRA
17.15.1 UNTERNEHMENSÜBERSICHT
17.15.2 UMSATZANALYSE
17.15.3 GEOGRAFISCHE PRÄSENZ
17.15.4 PRODUKTPORTFOLIO
17.15.5 JÜNGSTE ENTWICKLUNGEN
17.16 Skalierbarkeit
17.16.1 UNTERNEHMENSÜBERSICHT
17.16.2 UMSATZANALYSE
17.16.3 GEOGRAFISCHE PRÄSENZ
17.16.4 PRODUKTPORTFOLIO
17.16.5 JÜNGSTE ENTWICKLUNGEN
17.17 CITRIX
17.17.1 UNTERNEHMENSÜBERSICHT
17.17.2 UMSATZANALYSE
17.17.3 GEOGRAFISCHE PRÄSENZ
17.17.4 PRODUKTPORTFOLIO
17.17.5 JÜNGSTE ENTWICKLUNGEN
17.18 HEWLETT PACKARD ENTERPRISE DEVELOPMENT LP
17.18.1 UNTERNEHMENSÜBERSICHT
17.18.2 UMSATZANALYSE
17.18.3 GEOGRAFISCHE PRÄSENZ
17.18.4 PRODUKTPORTFOLIO
17.18.5 JÜNGSTE ENTWICKLUNGEN
17.19 HUAWEI
17.19.1 UNTERNEHMENSÜBERSICHT
17.19.2 UMSATZANALYSE
17.19.3 GEOGRAFISCHE PRÄSENZ
17.19.4 PRODUKTPORTFOLIO
17.19.5 JÜNGSTE ENTWICKLUNGEN
17.2 IBM CORPORATION
17.20.1 UNTERNEHMENSÜBERSICHT
17.20.2 UMSATZANALYSE
17.20.3 GEOGRAFISCHE PRÄSENZ
17.20.4 PRODUKTPORTFOLIO
17.20.5 JÜNGSTE ENTWICKLUNGEN
17.21 MICROSOFT CORPORATION
17.21.1 UNTERNEHMENSÜBERSICHT
17.21.2 UMSATZANALYSE
17.21.3 GEOGRAFISCHE PRÄSENZ
17.21.4 PRODUKTPORTFOLIO
17.21.5 JÜNGSTE ENTWICKLUNGEN
17.22 ORACLE CORPORATION
17.22.1 UNTERNEHMENSÜBERSICHT
17.22.2 UMSATZANALYSE
17.22.3 GEOGRAFISCHE PRÄSENZ
17.22.4 PRODUKTPORTFOLIO
17.22.5 JÜNGSTE ENTWICKLUNGEN
17.23 VMWARE, INC
17.23.1 UNTERNEHMENSÜBERSICHT
17.23.2 UMSATZANALYSE
17.23.3 GEOGRAFISCHE PRÄSENZ
17.23.4 PRODUKTPORTFOLIO
17.23.5 JÜNGSTE ENTWICKLUNGEN
17.24 STEINFLIEGE
17.24.1 UNTERNEHMENSÜBERSICHT
17.24.2 UMSATZANALYSE
17.24.3 GEOGRAFISCHE PRÄSENZ
17.24.4 PRODUKTPORTFOLIO
17.24.5 JÜNGSTE ENTWICKLUNGEN
17,25 RACKSPACE US, INC.
17.25.1 UNTERNEHMENSÜBERSICHT
17.25.2 UMSATZANALYSE
17.25.3 GEOGRAFISCHE PRÄSENZ
17.25.4 PRODUKTPORTFOLIO
17.25.5 JÜNGSTE ENTWICKLUNGEN
HINWEIS: DIE PROFILIERTEN UNTERNEHMEN SIND KEINE ERSCHLIESSENDE LISTE UND ENTSPRECHEN DEN ANFORDERUNGEN UNSERER VORHERIGEN KUNDEN. WIR PROFILIEREN MEHR ALS 100 UNTERNEHMEN IN UNSERER STUDIE. DAHER KANN DIE LISTE DER UNTERNEHMEN AUF ANFRAGE GEÄNDERT ODER ERSETZT WERDEN
18 SCHLUSSFOLGERUNG
19 FRAGEBOGEN
20 VERWANDTE BERICHTE
21 ÜBER DATA BRIDGE MARKTFORSCHUNG

Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











