



Globaler Markt für Cluster Computing, nach Servicetyp (HPC IAAS, HPC PAAS, Datenorganisation, Cluster-Software), Bereitstellung (vor Ort, in der Cloud), Organisationsgröße (große Geschäftseinheit und kleine Geschäftseinheit), Branche (Biowissenschaften, Industrie, Banken, Einzelhandel), Land (USA, Kanada, Mexiko, Brasilien, Argentinien, übriges Südamerika, Deutschland, Italien, Großbritannien, Frankreich, Spanien, Niederlande, Belgien, Schweiz, Türkei, Russland, übriges Europa, Japan, China, Indien, Südkorea, Australien, Singapur, Malaysia, Thailand, Indonesien, Philippinen, übriger asiatisch-pazifischer Raum, Saudi-Arabien, Vereinigte Arabische Emirate, Südafrika, Ägypten, Israel, übriger Naher Osten und Afrika), Branchentrends und Prognose bis 2028.
Was ist der Cluster Computing Market Size und Growth Rate
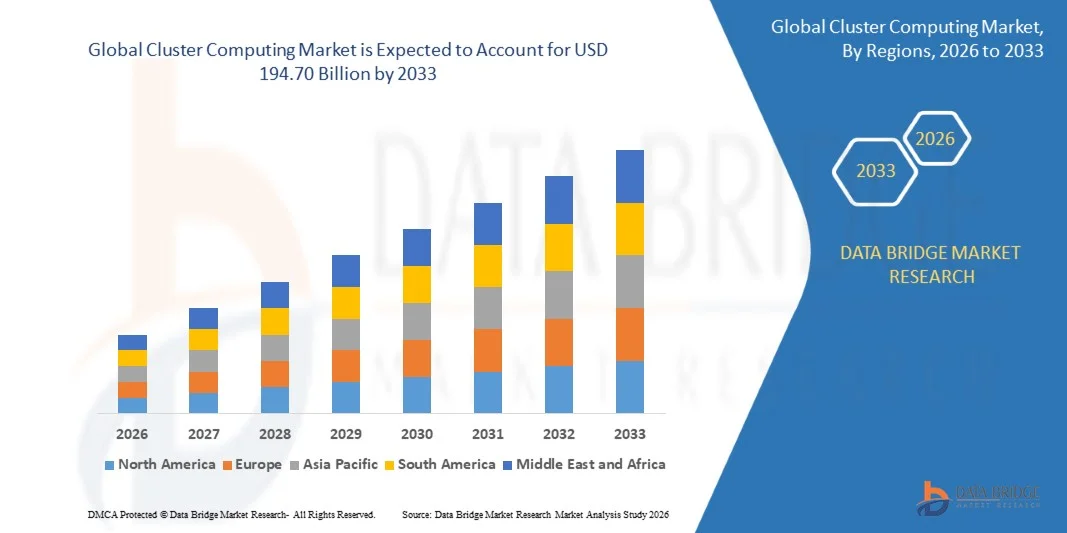
- Wie pro Data Bridge Market Research Analysis wurde die globale Cluster Computing-Marktgröße bewertet79,20 Milliarden USD in 2025und wird voraussichtlich erreichen194,70 Milliarden USD bis 2033, beiCAGR von 11,90 %während des Prognosezeitraums
- Das Marktwachstum wird größtenteils von der steigenden Nachfrage nach Hochleistungs-Computing-Lösungen in Branchen wie Forschung, Finanzen, Healthcare und künstliche Intelligenz betrieben.
- Die zunehmende Übernahme von Big Data Analytics, Cloud Computing-Infrastruktur und datenintensiven Workloads beschleunigt die Nachfrage nach Cluster Computing-Systemen in Unternehmen und Rechenzentren weiter
Marktgröße und Prognose:
- Globaler Marktwert (2025):79,20 Mrd. USD
- Voraussichtlicher Marktwert (2033):194,70 Mrd. USD
- Wettervorhersage CAGR (2026–2033):11.90%
Wie Cluster Computing Market analysiert
- Der Markt erlebt ein starkes Wachstum aufgrund des wachsenden Bedarfs an leistungsfähigen Datenverarbeitungs- und Parallel-Computing-Fähigkeiten in Forschungseinrichtungen, Unternehmen und Cloud-Dienstleistern
- Technologische Weiterentwicklungen in Prozessoren, Netzwerktechnologien und verteilten Rechenwerken ermöglichen effizientere Clusterarchitekturen, Unterstützung von Großanalysen, maschinellen Lern-Workloads und komplexen Rechenaufgaben in verschiedenen Branchen
- Nordamerika dominierte den Cluster Computing-Markt mit dem größten Umsatzanteil im Jahr 2025, der durch die zunehmende Übernahme von High-Performance Computing (HPC)-Lösungen für Unternehmen, Forschungseinrichtungen und Regierungsorganisationen getrieben wurde. Die Präsenz fortschrittlicher IT-Infrastruktur und technologisch qualifizierter Arbeitskräfte unterstützt weiter den breiten Einsatz
- Asien-Pazifik-Region wird die höchste Wachstumsrate in der globalenCluster ComputingMarkt, angetrieben durch den Ausbau der IT-Infrastruktur, Regierungsinitiativen zur Förderung der digitalen Transformation, zunehmende Cloud-Adoption und wachsende Investitionen in HPC und Big Data Technologien
- Das HPC IAAS-Segment hatte 2025 den größten Marktanteil, der von der steigenden Nachfrage nach skalierbarer Hochleistungs-Computing-Infrastruktur ohne wesentliche Hardware-Investitionen im Vorfeld getrieben wurde. HPC IAAS-Lösungen ermöglichen es Unternehmen, über Cloud-Plattformen auf leistungsfähige Rechenressourcen zuzugreifen, die eine effiziente Verarbeitung von großen Datensätzen, komplexen Simulationen und fortschrittlichen Analysen in Branchen wie Forschung, Engineering und Finanzen ermöglichen
Report Scope und Cluster Computing Market Segmentation
|
Attribute |
Cluster Computing KeyMarkteinsichten |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Markteinblicken wie Marktwert, Wachstumsrate, Marktsegmente, geographischer Erfassung, Marktteilnehmer und Marktszenario umfasst der vom Data Bridge Market Research Team kuratierte Marktbericht eine tiefgreifende Expertenanalyse, Import/Export-Analyse, Preisanalyse, Produktionsverbrauchsanalyse und pestle-Analyse. |
Was sind die Cluster Computing Market Trends
„Anforderung für hochleistungsfähige Computing- und Data-Intensive Workloads“
• Der wachsende Bedarf an Hochleistungs-Computing-Fähigkeiten (HPC) gestaltet den Cluster-Computing-Markt deutlich, da sich Unternehmen zunehmend auf verteilte Rechensysteme verlassen, um komplexe und datenintensive Workloads zu verarbeiten. Cluster Computing ermöglicht es mehreren vernetzten Computern, als ein einziges leistungsstarkes System zu arbeiten, die Verarbeitungseffizienz, Skalierbarkeit und Zuverlässigkeit zu verbessern. Dieser Trend verstärkt die Adoption in Branchen wie Forschung, Gesundheit, Finanzen und Produktion, ermutigt Technologieanbieter, fortschrittliche Cluster-Architekturen zu entwickeln, die rechnerische Anforderungen unterstützen
• Erhöhung der Big Data-Volumen und die rasche Erweiterung künstlicher Intelligenz und maschineller Lernanwendungen haben die Nachfrage nach Cluster Computing-Lösungen beschleunigt. Unternehmen und Forschungseinrichtungen investieren aktiv in skalierbare Recheninfrastrukturen, um Datenanalysen, prädiktive Modellierung und Simulationsaufgaben zu unterstützen. Diese Verschiebung veranlasst die Zusammenarbeit zwischen Technologieanbietern und Cloud-Dienstleistern, optimierte Cluster-Computing-Umgebungen zu entwickeln, die in der Lage sind, große Datensätze effizient zu handhaben
• Die Weiterentwicklung von Cloud Computing- und Virtualisierungstechnologien beeinflusst den Einsatz von Cluster Computing-Systemen und ermöglicht Organisationen, flexible und kostengünstige Infrastrukturen aufzubauen. Cloud-basierte Cluster-Plattformen ermöglichen es Unternehmen, Rechenressourcen basierend auf Workload-Anforderungen zu skalieren, die betriebliche Effizienz zu verbessern und Hardware-Investitionen zu reduzieren. Unternehmen zeichnen auch Hybrid-Cluster-Umgebungen aus, die On-Premises-Infrastruktur mit Cloud-Ressourcen kombinieren, um eine verbesserte Leistung und Flexibilität zu erreichen
• So erweiterten beispielsweise im Jahr 2024 Organisationen wie IBM in den USA und Hewlett Packard Enterprise in den USA ihre leistungsstarken Computing-Portfolios durch die Einführung fortschrittlicher Cluster Computing-Lösungen für Forschungseinrichtungen und Unternehmensdatenzentren. Diese Entwicklungen wurden eingeführt, um die steigende Nachfrage nach groß angelegten Datenverarbeitungs- und Simulations-Workloads zu bewältigen, mit Bereitstellungen in akademischen Forschungslabors, Regierungsbehörden und Unternehmensumgebungen. Die Lösungen wurden auch für die Unterstützung von KI- und Big-Data-Analysen entwickelt, um die Akzeptanz von technologiegetriebenen Organisationen zu stärken
• Während die Nachfrage nach Cluster Computing weiter wächst, hängt die anhaltende Markterweiterung von den Fortschritten in der Netzinfrastruktur, dem effizienten Workload-Management und dem kostengünstigen Systemeinsatz ab. Anbieter konzentrieren sich auf die Verbesserung der Interconnect-Technologien, Energieeffizienz und Software-Frameworks, um sicherzustellen, dass Cluster-Systeme eine optimale Leistung bei gleichzeitiger Unterstützung der zunehmenden Komplexität von rechnerischen Workloads bieten
Was sind Cluster Computing Market Dynamics
Fahrer
„Growing Adoption von Big Data Analytics und Künstliche Intelligenz“
• Die zunehmende Nutzung von Big Data Analytics und künstlicher Intelligenz ist ein wichtiger Treiber für den Cluster Computing-Markt. Organisationen erzeugen große Mengen strukturierter und unstrukturierter Daten, die leistungsstarke Rechensysteme benötigen, die in der Lage sind, Informationen mit hoher Geschwindigkeit und Skala zu verarbeiten. Cluster Computing ermöglicht die verteilte Verarbeitung über mehrere Knoten, die Leistungsfähigkeit erheblich verbessern und eine schnellere Analyse komplexer Datensätze ermöglichen
• Erweiterung von Anwendungen in der wissenschaftlichen Forschung, Finanzmodellierung, Gesundheitsanalyse und Engineering-Simulationen beeinflussen das Marktwachstum. Cluster Computing-Systeme bieten die Rechenleistung, die für Aufgaben wie Genomsequenzierung, Klimamodellierung und Risikoanalyse erforderlich ist, um Innovation und datengesteuerte Entscheidungsfindung in allen Branchen zu unterstützen. Die zunehmende Abhängigkeit von vorausschauenden Analysen und maschinellen Lernalgorithmen verstärkt die Nachfrage nach skalierbaren Clusterinfrastrukturen
• Technologieanbieter und Cloud-Service-Unternehmen fördern Cluster Computing-Lösungen durch Plattforminnovation, Partnerschaften und integrierte Software-Rahmen. Diese Initiativen werden durch Investitionen in die digitale Transformation und fortschrittliche Rechentechnologien unterstützt. Anbieter arbeiten auch mit Forschungseinrichtungen und Unternehmen zusammen, um kundenspezifische Clusterarchitekturen zu entwickeln, die spezifische rechnerische Anforderungen ansprechen und die betriebliche Effizienz verbessern
• So erweiterte Microsoft im Jahr 2023 in den USA und Amazon Web Services in den USA ihre leistungsstarken Cloud Computing-Angebote durch die Integration von Cluster Computing-Funktionen in ihre Cloud-Plattformen. Diese Expansion folgte der steigenden Nachfrage nach skalierbaren Rechenumgebungen, die künstliche Intelligenz und groß angelegte Analyse-Workloads unterstützen können. Beide Unternehmen betonten auch flexible Ressourcenzuweisung und fortschrittliche Orchestrationswerkzeuge, um die Leistung zu verbessern und die operative Komplexität zu reduzieren
• Obwohl die zunehmende Übernahme von KI- und Big Data-Technologien das Marktwachstum unterstützt, hängt der breitere Einsatz von Cluster Computing von verbesserter Infrastruktur, qualifizierter Arbeitskräfteverfügbarkeit und Kostenoptimierungsstrategien ab. Investitionen in fortschrittliche Netzwerktechnologien, effiziente Cluster-Management-Tools und energieeffiziente Rechenzentren werden entscheidend sein, um das langfristige Wachstum des globalen Cluster-Computing-Markts zu unterstützen
Zurückhaltung/Challenge
„Hochinfrastrukturkosten und Systemkomplexität“
• Die relativ hohen Kosten für die Bereitstellung und Aufrechterhaltung der Cluster-Computing-Infrastruktur sind nach wie vor eine zentrale Herausforderung, insbesondere für kleine und mittlere Unternehmen. Cluster-Systeme benötigen spezialisierte Hardwarekomponenten, Hochgeschwindigkeitsnetzwerktechnologien und fortschrittliche Kühlsysteme, die alle zu erhöhten Implementierungskosten beitragen. Darüber hinaus können laufende Wartungs- und Betriebskosten Finanzbarrieren für Organisationen mit begrenzten IT-Budgets schaffen
• Technische Komplexität im Zusammenhang mit Cluster-Konfiguration, Workload-Verteilung und Performance-Optimierung kann auch die Markteinführung behindern. Die Verwaltung mehrerer miteinander verbundener Rechenknoten erfordert qualifizierte IT-Experten und fortschrittliche Management-Tools. Organisationen ohne ausreichende technische Expertise können Schwierigkeiten bei der Bereitstellung und Aufrechterhaltung von Cluster-Umgebungen haben, die die Annahme in bestimmten Sektoren verlangsamen können
• Infrastruktur und Integration fordert weitere Auswirkungen auf das Marktwachstum, da Cluster Computing-Systeme nahtlos in bestehende IT-Umgebungen des Unternehmens integrieren müssen. Kompatibilitätsprobleme, Netzwerk-Latenz und Datensynchronisation Herausforderungen können die Systemleistung beeinflussen. Unternehmen müssen in robuste Netzwerkinfrastruktur und effiziente Ressourcenmanagement-Tools investieren, um einen optimalen Clusterbetrieb und Zuverlässigkeit zu gewährleisten
• So berichteten beispielsweise im Jahr 2024 mehrere Forschungseinrichtungen und Unternehmensdatenzentren in Ländern wie Singapur und Deutschland aufgrund hoher Infrastrukturkosten und Integrationsherausforderungen Verzögerungen bei der Bereitstellung von Großcluster-Computing-Systemen. Auch die Budgetzwänge und die begrenzte Verfügbarkeit von Fachkräften beeinflussten die Einsatzzeiträume. Diese Herausforderungen ermutigten Organisationen, Cloud-basierte Cluster Alternativen zu bewerten, um die Investitionsausgaben zu reduzieren und das Systemmanagement zu vereinfachen
• Die Bewältigung dieser Herausforderungen erfordert Fortschritte in kosteneffizienter Hardware, verbesserter Clustermanagement-Software und erweiterte Schulungsprogramme für IT-Profis. Die Zusammenarbeit zwischen Technologieanbietern, Cloud-Anbietern und Forschungsorganisationen kann die Entwicklung vereinfachter Clusterarchitekturen und skalierbaren Lösungen unterstützen. Darüber hinaus werden Innovationen im energieeffizienten Rechen- und automatisierten Ressourcenmanagement wesentlich sein, um eine breitere Einführung von Cluster-Computing-Technologien in der globalen Industrie sicherzustellen.
Was ist Cluster Computing Market Scope
Der Markt wird auf der Grundlage von Service-Typ, Bereitstellung, Organisationsgröße und vertikal segmentiert.
• Nach Servicetyp
Der Cluster-Computing-Markt wird auf Basis des Servicetyps in HPC IAAS, HPC PAAS, Data Organization und Cluster Software segmentiert. Das HPC IAAS-Segment hatte 2025 den größten Marktanteil, der von der steigenden Nachfrage nach skalierbarer Hochleistungs-Computing-Infrastruktur ohne wesentliche Hardware-Investitionen im Vorfeld getrieben wurde. HPC IAAS-Lösungen ermöglichen es Unternehmen, über Cloud-Plattformen auf leistungsfähige Rechenressourcen zuzugreifen, die eine effiziente Verarbeitung von großen Datensätzen, komplexen Simulationen und fortschrittlichen Analysen in Branchen wie Forschung, Engineering und Finanzen ermöglichen.
Das HPC PAAS-Segment wird die schnellste Wachstumsrate von 2026 bis 2033 beobachten, die durch den wachsenden Bedarf an vereinfachten Entwicklungs- und Einsatzumgebungen für Hochleistungsanwendungen bedingt ist. HPC PAAS-Plattformen bieten integrierte Tools, Frameworks und Laufzeitumgebungen, die die Entwicklung fortschrittlicher Analytik-, künstlicher Intelligenz- und maschineller Lernanwendungen unterstützen. Diese Plattformen reduzieren die Komplexität des Infrastrukturmanagements und ermöglichen Unternehmen, sich auf Innovation und Anwendungsleistung zu konzentrieren.
• Durch Bereitstellung
Auf Basis der Bereitstellung wird der Cluster Computing-Markt in On Premises und On Cloud segmentiert. Das Segment On Premises hielt den größten Marktanteil im Jahr 2025 aufgrund der Präferenz von Unternehmen und Forschungseinrichtungen für dedizierte Infrastruktur, die mehr Kontrolle, Sicherheit und Leistung bietet. Organisationen, die sensible Daten und missionskritische Workloads behandeln, setzen häufig On-Premises-Cluster ein, um Datenschutz, regulatorische Compliance und optimierte Systemleistung zu gewährleisten.
Das Segment On Cloud wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 beobachten, die von der wachsenden Annahme von Cloud Computing und flexiblen Infrastrukturmodellen angetrieben wird. Cloud-basierte Cluster-Computing ermöglicht Unternehmen, Ressourcen auf Nachfrage zu skalieren, den Investitionsaufwand zu reduzieren und High-Performance-Computing-Funktionen zu nutzen, ohne komplexe physische Infrastrukturen zu erhalten. Dieses Einführungsmodell wird zunehmend von Startups, Forschungsorganisationen und Unternehmen begünstigt, die digitale Transformationsstrategien einführen.
• Durch Organisationsgröße
Auf Basis der Organisationsgröße wird der Cluster Computing-Markt in Large Business Unit und Small Business Unit segmentiert. Das große Geschäft Das Segment Unit entfiel auf den größten Marktanteil im Jahr 2025 aufgrund des umfangreichen Einsatzes von Cluster-Computing-Systemen für Datenanalysen, Simulationen und unternehmensspezifische Verarbeitungsaufgaben. Große Organisationen verwalten in der Regel riesige Datensätze und komplexe Workloads, die leistungsfähige verteilte Rechensysteme erfordern, um Betriebseffizienz und schnelle Entscheidungsfindung zu gewährleisten.
Das kleine Unternehmen Das Segment Unit wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 mit einer zunehmenden Zugänglichkeit zu Cloud-basierten Cluster Computing-Diensten beobachten. Kleine Unternehmen übernehmen zunehmend skalierbare Rechenplattformen, um Analytik, Produktentwicklung und digitale Dienstleistungen zu unterstützen. Die Verfügbarkeit von kostengünstigen Cloud-Lösungen und verwalteten Cluster-Services ermöglicht es kleineren Organisationen, fortschrittliche Rechenfunktionen zu nutzen, die zuvor auf große Unternehmen beschränkt waren.
• Von Vertical
Auf der Grundlage der Vertikalen wird der Cluster Computing-Markt in Life Science, Industrial, Banking und Retail segmentiert. Das Life Science-Segment hatte 2025 den größten Marktanteil, der durch den wachsenden Einsatz von Cluster Computing für Genomsequenzierung, Medikamentenentdeckung und biomedizinische Forschung geprägt war. Diese Anwendungen erfordern eine signifikante Rechenleistung, um große biologische Datensätze zu analysieren und komplexe Simulationen durchzuführen, wodurch Cluster Computing ein wesentliches Werkzeug für Forschungseinrichtungen und Pharmaunternehmen ist.
Das Segment Industrial wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 beobachten, die durch die zunehmende Übernahme fortschrittlicher Analytik, digitaler Zwillinge und vorausschauender Wartungslösungen verursacht wird. Industrieorganisationen nutzen Cluster-Computing-Systeme, um große Mengen von Betriebsdaten zu verarbeiten und Fertigungsprozesse zu optimieren. Diese Systeme unterstützen High-Speed-Simulationen, Engineering-Analysen und Echtzeit-Datenverarbeitung und ermöglichen eine verbesserte betriebliche Effizienz und Innovation in industriellen Umgebungen.
Welche Region hält den größten Teil des Cluster Computing Market
• Nordamerika dominierte den Cluster Computing-Markt mit dem größten Umsatzanteil im Jahr 2025, der durch die zunehmende Übernahme von High-Performance Computing (HPC)-Lösungen für Unternehmen, Forschungseinrichtungen und Regierungsorganisationen getrieben wurde. Die Präsenz fortschrittlicher IT-Infrastruktur und technologisch qualifizierter Arbeitskräfte unterstützt weiter den breiten Einsatz
• Organisationen in der Region schätzen die Fähigkeit des Cluster-Computings, die Rechenleistung zu verbessern, komplexe Datenanalysen zu ermöglichen und groß angelegte Simulationen für wissenschaftliche, industrielle und finanzielle Anwendungen zu unterstützen
• Diese weit verbreitete Adoption wird durch robuste FuE-Investitionen, starke Technologiepartnerschaften und die wachsende Nachfrage nach skalierbaren, On-Demand-Computing-Ressourcen unterstützt und Cluster Computing als kritische Lösung für große und kleine Unternehmen etabliert
US Cluster Computing Market Insight
Der US-Cluster-Computing-Markt erfasste 2025 den größten Umsatzanteil in Nordamerika, der durch den zunehmenden Einsatz von HPC IAAS- und PAAS-Lösungen unter Unternehmen und Forschungseinrichtungen gefördert wurde. Organisationen priorisieren Cluster Computing, um die Leistung für Big Data Analytics, AI Workloads und wissenschaftliche Forschungssimulationen zu verbessern. Die wachsende Nachfrage nach Cloud-basierten Clusterlösungen, kombiniert mit starken IT-Infrastruktur- und Unternehmensdigitalisierungsinitiativen, treibt das Marktwachstum weiter voran. Darüber hinaus tragen die staatliche Finanzierung und die Übernahme fortschrittlicher Rechentechnologien durch private und öffentliche Sektoren maßgeblich zur Markterweiterung bei.
Europa Cluster Computing Market Insight
Der europäische Cluster-Computing-Markt wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 beobachten, die durch die zunehmende Investition in die digitale Forschungsinfrastruktur und die steigende Übernahme von Cloud-basierten HPC-Lösungen getrieben wird. Der Ausbau der intelligenten Fertigung, der industriellen Automatisierung und der wissenschaftlichen Forschungsaktivitäten fördert die Nachfrage. Europäische Unternehmen und Institutionen übernehmen Cluster-Computing, um die Bearbeitungszeiten zu reduzieren, die Datenverarbeitung zu verbessern und die operative Effizienz in Sektoren wie Life Sciences, Finanzen und Industrieanwendungen zu optimieren.
US Cluster Computing Market Insight
Der US-Cluster-Computing-Markt wird von 2026 bis 2033 mit einem deutlichen Wachstum rechnen, das durch den zunehmenden Fokus auf KI-Forschung, wissenschaftliche Simulationen und Finanzmodellierungsanwendungen vorangetrieben wird. Die zunehmenden Regierungsinitiativen zur Unterstützung der leistungsstarken EDV-Infrastruktur sind neben der Annahme des Privatsektors die Nachfrage. Organisationen implementieren zunehmend On-Cloud- und Hybrid-Cluster-Lösungen, um die Rechenkapazität zu verbessern und eine skalierbare, kostengünstige Verarbeitung zu erreichen.
Deutschland Cluster Computing Market Insight
Der Deutschland-Cluster-Computing-Markt wird von 2026 bis 2033 merklich wachsen, unterstützt durch die Betonung des Landes auf digitale Transformation, Forschungsinnovation und industrielle Automatisierung. Unternehmen und Forschungsorganisationen übernehmen Cluster-Computing-Lösungen, um große Datenmengen zu verarbeiten, die prädiktive Modellierung zu verbessern und die betriebliche Effizienz zu steigern. Die etablierte IT-Infrastruktur Deutschlands, kombiniert mit der steigenden Nachfrage nach umweltfreundlichen und energieeffizienten Rechenlösungen, treibt die Markterweiterung voran.
Asien-Pazifik Cluster Computing Market Insight
Der asiatisch-pazifische Cluster-Computing-Markt wird erwartet, dass die schnellste Wachstumsrate von 2026 bis 2033, angetrieben durch die zunehmende Digitalisierung, die steigende Annahme von Cloud- und hybriden HPC-Lösungen, und Regierungsinitiativen, die fortgeschrittenes Computing in Ländern wie China, Indien und Japan fördern. Der wachsende Fokus der Region auf KI-, Maschinenbau- und Big Data Analytics in Life Sciences, Industrie- und Finanzbranchen erhöht die Nachfrage. Darüber hinaus erweitert die Entstehung lokaler Technologieanbieter und kostengünstige Clusterlösungen die Zugänglichkeit für Unternehmen und Forschungsorganisationen.
Japan Cluster Computing Market Insight
Der japanische Cluster-Computing-Markt wird aufgrund der fortschrittlichen IT-Infrastruktur, des starken Forschungs-Ökosystems und der Übernahme von KI- und Simulationsprojekten von 2026 bis 2033 rasch wachsen. Japanische Organisationen nutzen Cluster Computing zunehmend, um wissenschaftliche Forschung zu beschleunigen, industrielle Operationen zu optimieren und die Finanzmodellierung zu verbessern. Regierungsgestützte HPC-Initiativen und private Investitionen tragen zum Marktwachstum bei.
China Cluster Computing Market Insight
Der China Cluster-Computing-Markt entfiel auf den größten Umsatzanteil in Asien-Pazifik im Jahr 2025, der von staatlichen HPC-Programmen, einer schnellen Urbanisierung der digitalen Infrastruktur und einer zunehmenden Übernahme von KI- und Big Data-Lösungen angetrieben wurde. Chinesische Organisationen setzen Cluster Computing ein, um die rechnerische Effizienz für wissenschaftliche Forschung, industrielle Automatisierung und Finanzanalyse zu verbessern. Die Verfügbarkeit kosteneffizienter, skalierbarer Clusterlösungen und das Wachstum lokaler Technologieanbieter sind zentrale Faktoren, die den Markt fördern.
Welche sind die Top-Unternehmen im Cluster Computing Market
Die Cluster Computing-Industrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
•Nokia(Finnland)
•Huawei Technologies Co. Ltd.(China)
•Juniper Networks Inc.(US)
•Dell(US)
•Cisco(US)
• Hewlett Packard Enterprise Development LP (US)
• SixSq Sàrl (Schweiz)
• FogHorn Systems (US)
• Vasona Networks Inc. (USA)
• MachineShop Inc. (USA)
• Saguna Networks Ltd. (Israel)
• Vapor IO (US)
• Violin Systems LLC (USA)
• Aricent Inc. (USA)
• ADLINK Technology Inc. (Taiwan)
• Amazon Web Services Inc. (USA)
• ALLGEMEINE ELECTRIC (US)
• IBM Corporation (US)
• Intel Corporation (US)
• Microsoft (US)
• SAP SE (Deutschland)
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











