


Segmentierung des globalen Marktes für Kontaktklebstoffe nach Harztyp (Neopren, Polyurethan, Acryl, Styrol-Butadien-Copolymer (SBC) und andere), Technologie (lösemittelbasiert, wasserbasiert und andere), Anwendung (Holzbearbeitung, Leder- und Schuhindustrie, Automobilindustrie, Bauwesen und Verpackung), Rohmaterial (Polychloropren, Polyurethan, Acrylpolymere, Styrol-Butadien-Kautschuk, Butylkautschuk und Naturkautschuk) und Applikationsart (Spritzen, Vorhangbeschichtung, Walzenbeschichtung und Streichen) – Branchentrends und Prognose bis 2033
Was ist die Kontaktklebestoffe Marktgröße und Wachstumsrate
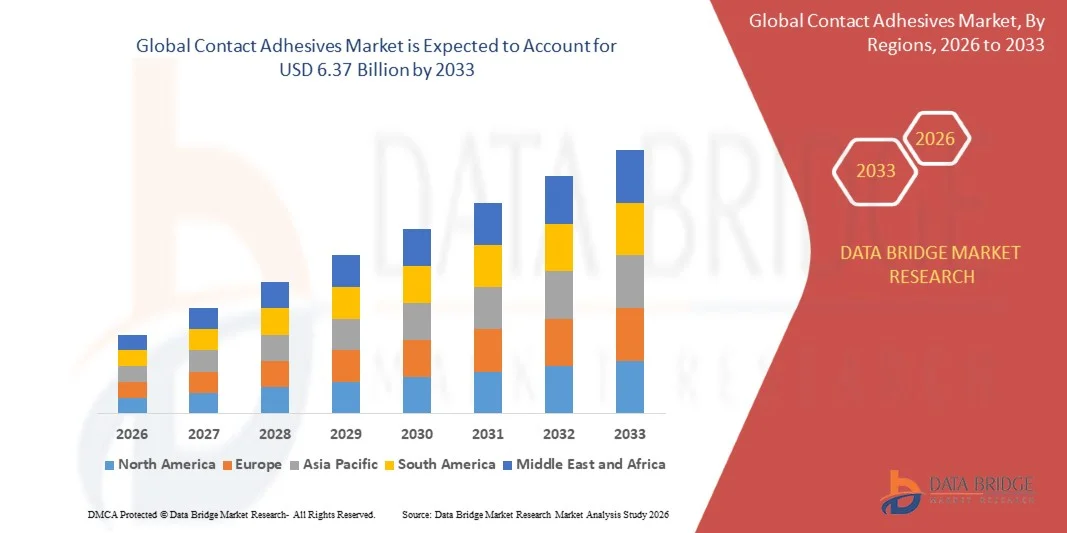
- Wie bei Data Bridge Market Research Analysis wurde die globale Marktgröße von Kontaktklebern geschätzt4,03 Milliarden USD in 2025und wird voraussichtlich erreichen6,37 Milliarden USD bis 2033, beiCAGR von 5,90 %während des Prognosezeitraums
- Das Marktwachstum wird größtenteils durch die steigende Nachfrage nach langlebigen, leistungsfähigen Klebelösungen in Branchen wie Automobil, Bau, Verpackung und Möbel, die eine starke Haftung und dauerhafte Zuverlässigkeit erfordern, gefördert.
- Darüber hinaus treiben die Hersteller, neben der regulatorischen Einhaltung von Industrie- und Verbraucheranwendungen nachhaltige und umweltfreundliche Klebstoffrezepte zu innovieren und zu erweitern. Diese konvergierenden Faktoren beschleunigen die Adoption von Haftklebstoffen, wodurch das Wachstum der Industrie deutlich erhöht wird
Marktgröße und Prognose
- Globaler Marktwert (2025): 4,03 Milliarden USD
- Voraussichtlicher Marktwert (2033): 6,37 Mrd. USD
- Prognose CAGR (2026–2033): 5,90%
Was sind die großen Takeaways von Kontaktklebestoffen Markt
- Kontaktklebstoffe sind schnellklebende, lösungsmittelbasierte oder wasserbasierte Klebstoffe, die eine sofortige Haftung zwischen Oberflächen wie Holz, Metall, Kunststoffen, Gummi und Laminaten bieten. Sie werden durch ihre Vielseitigkeit, Stärke und einfache Anwendung in industriellen, kommerziellen und privaten Anwendungen weit verbreitet.
- Die eskalierende Nachfrage nach Haftklebstoffen wird in erster Linie durch schnelle Industrialisierung, Wachstum in der Automobil- und Baubranche, zunehmende Verwendung von Verbundwerkstoffen und Verbundwerkstoffen und die steigende Notwendigkeit spezialisierter Klebstoffe, die hohen Leistungs- und Nachhaltigkeitsstandards entsprechen
- Asia-Pacific dominierte den Kontaktklebstoffmarkt mit einem Anteil von 39,1% im Jahr 2025, aufgrund der expandierenden Bau-, Automobil- und Verpackungsindustrie, zusammen mit einer starken Präsenz von Klebstoffherstellung Naben
- Nordamerika wird voraussichtlich während der Prognosezeit die am schnellsten wachsende Region im Markt für Haftklebemassen sein, da die Nachfrage in der Automobil-, Bau-, Möbel- und Verpackungsindustrie robust ist.
- Das Segment Neopren dominierte den Markt mit einem Marktanteil von 44% im Jahr 2025, aufgrund seiner überlegenen Haftung auf verschiedenen Substraten, einschließlich Metallen, Kunststoffen und Gummi. Neopren-basierte Klebstoffe bieten eine ausgezeichnete Wärme- und Chemikalienbeständigkeit und eignen sich für industrielle Anwendungen, Automotive Bonding und Bauprojekte. Ihre Vielseitigkeit und langjährige Präsenz auf dem Markt haben sie zu einer bevorzugten Wahl zwischen Herstellern gemacht, die Zuverlässigkeit und Haltbarkeit suchen
Bericht Umfang und Kontakt Klebstoffe Marktsegmentierung
|
Attribute |
Kontakt Klebstoffe Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert wurden, auch Importexportanalyse, Produktionskapazitätsübersicht, Produktionsverbrauchsanalyse, Preistrendanalyse, Klimaveränderungsszenario, Supply Chain Analyse, Wertschöpfungskettenanalyse, Rohstoff-/Verbrauchsübersicht, Herstellerauswahlkriterien, PESTLE Analyse, Porter Analysis und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Kontaktklebermarkt
„Growing Adoption für nachhaltige und umweltfreundliche Lösungen“
- Ein wesentlicher Trend im Kontaktklebermarkt ist der zunehmende Fokus auf nachhaltige und umweltfreundliche Klebstofflösungen, die durch steigendes Umweltbewusstsein und regulatorische Drücke in der Industrie angetrieben werden. Hersteller entwickeln niedrig-VOC-, wasserbasierende und lösungsmittelfreie Klebstoffe, um ökologische Auswirkungen zu minimieren und die Sicherheit am Arbeitsplatz zu verbessern
- Zum Beispiel bietet Henkel umweltfreundliche Klebersorten von Loctite und Pritt, die auf industrielle und Verbraucheranwendungen ausgerichtet sind und reduzierte chemische Emissionen fördern und gleichzeitig eine starke Klebeleistung erhalten. Diese Produkte werden in der Automobil-, Möbel- und Verpackungsindustrie weit verbreitet.
- Die Nachfrage nach Klebstoffen mit verbesserten Leistungsmerkmalen wie schnelle Aushärtung, hohe Haftfestigkeit und Haltbarkeit formt Produktinnovation. Dieser Trend fördert die Entwicklung multifunktionaler Klebstoffe, die unter unterschiedlichen Betriebs- und Umweltbedingungen durchgeführt werden können
- Bau- und Holzindustrien wählen zunehmend Klebstoffe aus, die starke, langlebige Bindungen liefern, ohne dabei die Nachhaltigkeitsstandards zu beeinträchtigen. Dies ist die Positionierung umweltverträglicher Klebstoffe als bevorzugte Wahl für Großbau- und Renovierungsprojekte
- Die steigende Verbraucherpräferenz für grüne Produkte in Verpackungen und Konsumgütern treibt Hersteller dazu, Klebstoffe anzubieten, die Umweltzeichen und internationale Nachhaltigkeitszertifizierungen einhalten. Diese Annahme beeinflusst die Beschaffungspolitik und die Lieferantenauswahl sowohl in industriellen als auch in kommerziellen Segmenten
- Der Markt zeigt wachsende Kooperationen zwischen Klebstoffherstellern und Rohstofflieferanten, um nachhaltige Beschaffungs- und Kreislaufwirtschaftspraktiken zu gewährleisten. Dieser Fokus verstärkt den langfristigen Wandel zu umweltfreundlichen Klebstofflösungen in der ganzen Weltindustrie
Kontakt Klebstoffe Marktdynamik
Fahrer
„Aufforderung von Automobil-, Bau- und Verpackungsindustrien“
- Die steigenden Anforderungen an zuverlässige und leistungsfähige Klebelösungen im Automobil-, Bau- und Verpackungsbereich treiben den Klebstoffmarkt. Klebstoffe bieten Flexibilität, strukturelle Integrität und Effizienz in Montageprozessen in diesen Branchen
- So liefert 3M ein breites Portfolio an Haftklebstoffen, die in der Automobil-Innenmontage- und Möbelfertigung weit verbreitet sind und eine schnellere Produktion und eine stärkere Verklebung ermöglicht und gleichzeitig die Abhängigkeit von mechanischen Befestigungselementen reduziert. Dies erleichtert Produktivität und Designflexibilität
- Immer mehr Infrastrukturprojekte weltweit fördern die Nachfrage nach Bauklebern, die traditionelle Fügeverfahren ersetzen können, bieten Geschwindigkeit und Haltbarkeit in Holz-, Metall- und Verbundanwendungen. Dieser Trend treibt eine höhere Adoption von Kontaktklebern im Wohn- und Gewerbebau voran
- Die Verpackungsindustrie bietet Kontaktklebstoffe für flexible Verpackungs-, Karton- und Etikettieranwendungen an, bei denen starke Haftungs- und Schnelleinstellungseigenschaften kritisch sind. Dies verstärkt den Bedarf an spezialisierten Klebstoffen, die auf vielfältige Verpackungsmaterialien zugeschnitten sind
- Die zunehmende Betonung auf Leichtbaumaterialien und die Montageeffizienz, insbesondere in Automobil- und Luft- und Raumfahrtsegmenten, unterstützt den Einsatz von Kontaktklebern als Alternative zu mechanischen Befestigungselementen. Dies sind Positionierkleber als integrale Bestandteile in modernen Fertigungsstrategien
Zurückhaltung/Challenge
„Hohe Rohstoffkosten und strenge Umweltvorschriften“
- Der Kontaktklebermarkt steht vor Herausforderungen durch schwankende Rohstoffkosten, die Produktionskosten und Preisstrategien beeinflussen. Wesentliche Inhaltsstoffe wie Polymere, Harze und Lösungsmittel erleben oft Preisvolatilität, was die Gesamtmarktdynamik beeinflusst
- So hat H.B. Fuller Kostendrücke aus Harz- und Polymerpreiserhöhungen hervorgehoben, die die Produktionsbudgets und -ränder beeinflussen. Unternehmen übernehmen Kostenoptimierungsstrategien und erarbeiten alternative Formulierungen, um diese Herausforderung zu mindern
- Durch strenge Umweltvorschriften für VOC-Emissionen, chemische Nutzung und Sicherheit am Arbeitsplatz entstehen den Herstellern Compliance-Kosten. Diese Anforderungen erfüllen erfordert Investitionen in Forschung, Produktionsanpassungen und Zertifizierungsverfahren
- Eine begrenzte Verfügbarkeit von umweltfreundlichen Rohstoffen kann Lieferketten und Verzögerungszeiten, insbesondere für wasser- oder lösungsmittelfreie Klebstoffe, einschränken. Diese Abhängigkeit von spezialisierten Inputs erhöht die operative Komplexität und beeinflusst die Marktzuverlässigkeit
- Die Notwendigkeit, Leistung, Nachhaltigkeit und Wirtschaftlichkeit auszugleichen, stellt die Hersteller weiterhin heraus. Diese Zwänge drücken Unternehmen zusammen, um Formulierungen und Fertigungsprozesse zu innovieren und gleichzeitig die Einhaltung regulatorischer Standards zu gewährleisten
Was sind die neuesten Entwicklungen im Kontakt Klebstoffmarkt
Der Markt wird auf der Grundlage von Harztyp, Technologie, Anwendung, Rohstoff und Anwendungsart segmentiert.
• Durch Harztyp
Auf Basis des Harztyps wird der Kontaktklebermarkt in Neopren, Polyurethan, Acryl, Styrol-Butadien-Copolymer (SBC) und andere segmentiert. Das Segment Neopren dominierte den größten Marktanteil von 44% im Jahr 2025, der durch seine überlegene Haftung auf verschiedenen Substraten, einschließlich Metallen, Kunststoffen und Gummi, getrieben wurde. Neopren-basierte Klebstoffe bieten eine ausgezeichnete Wärme- und Chemikalienbeständigkeit und eignen sich für industrielle Anwendungen, Automotive Bonding und Bauprojekte. Ihre Vielseitigkeit und langjährige Präsenz auf dem Markt haben sie zu einer bevorzugten Wahl zwischen Herstellern gemacht, die Zuverlässigkeit und Haltbarkeit suchen. Neopren-Klebstoffe integrieren sich auch gut mit lösungsmittel- und wasserbasierten Formulierungen, verbessern ihre Marktakzeptanz und den weit verbreiteten Einsatz.
Das Polyurethan-Segment wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 beobachten, die durch steigende Nachfrage in der Automobil-, Bau- und Verpackungsbranche getrieben wird. So haben beispielsweise Unternehmen wie Henkel fortschrittliche Haftklebstoffe auf Polyurethanbasis mit hoher Flexibilität und hoher Haftfestigkeit für Leicht- und Verbundwerkstoffe eingeführt. Polyurethan-Klebstoffe werden für ihre ausgezeichneten mechanischen Eigenschaften, Schlagzähigkeit und Umweltbeständigkeit begünstigt, die die Annahme in Hochleistungsanwendungen treiben. Auch die Kompatibilität mit modernen automatisierten Applikationssystemen trägt zum beschleunigten Wachstum des Segments bei.
• Durch Technologie
Auf Basis der Technik wird der Kontaktklebermarkt in lösungsmittelbasierte, wasserbasierte und andere Segmente segmentiert. Das lösungsmittelbasierte Segment hielt den größten Umsatzanteil im Jahr 2025, der auf seine schnelle Haftfestigkeit, Vielseitigkeit über Substrate und den weit verbreiteten Einsatz in der industriellen Fertigung zurückzuführen war. Solvent-basierte Klebstoffe bieten eine starke Leistung bei Hochtemperatur- und Hochfeuchtigkeitsbedingungen, was sie für Bau- und Automobilmontagelinien hervorragend geeignet macht. Hersteller bevorzugen lösungsmittelbasierte Formulierungen für Schwerlastanwendungen aufgrund ihrer vorhersehbaren Aushärtungszeit und starken Haftungseigenschaften. Diese Klebstoffe bieten auch eine überlegene Haltbarkeitsstabilität und Kompatibilität mit verschiedenen Harztypen, was ihre Marktpräsenz erhöht.
Das auf Wasser basierende Segment wird von 2026 bis 2033 mit dem schnellsten CAGR bezeugt, das von zunehmenden Umweltvorschriften und der Verschiebung auf umweltfreundliche Klebstoffe angetrieben wird. So hat 3M hochleistungsfähige Kontaktklebstoffe auf Wasserbasis entwickelt, die VOC-Emissionen reduzieren und die Haftfestigkeit für Holzbearbeitungs- und Verpackungsanwendungen beibehalten. Wasserbasierte Technologien bieten einen geringeren Geruch, eine einfachere Reinigung und eine verbesserte Sicherheit für Endverbraucher, was die Annahme in Wohn- und Gewerbeanwendungen begünstigt. Ihr Wachstum wird weiterhin durch Fortschritte in der Polymerchemie unterstützt, die die Haftung und Haltbarkeit in wasserbasierten Formulierungen verbessern.
• Durch Anwendung
Auf Basis der Anwendung wird der Kontaktklebermarkt in Holzbearbeitung, Leder und Schuhe, Automotive, Bau und Verpackung segmentiert. Das Segment Holzbearbeitung dominierte den größten Umsatzanteil im Jahr 2025 aufgrund der konsequenten Nachfrage von Möbelfertigungs- und Innendesignprojekten. Kontaktklebstoffe in der Holzbearbeitung bieten starke Anfangsklebrigkeit, schnelle Verklebung und langfristige Haltbarkeit für Laminate, Furnier und Verbundplatten. Unternehmen bevorzugen diese Klebstoffe, um eine präzise Ausrichtung, lückenfüllende Eigenschaften und Beständigkeit gegen Umweltbelastungen in Möbeln und Möbeln zu gewährleisten. Die Zuverlässigkeit und die einfache Verwendung von Kontaktklebern für Holzsubstrate haben ihre Marktposition im Laufe der Zeit gestärkt.
Das Automotive-Segment wird von 2026 bis 2033 das schnellste Wachstum erleben, das durch die zunehmende Produktion von Leichtbaufahrzeugen und den steigenden Einsatz von Verbundwerkstoffen vorangetrieben wird. So hat Sika beispielsweise fortschrittliche Haftklebemassen für die Automobilbaugruppe eingeführt, die eine starke Haftung auf Kunststoffen, Metallen und Schaumstoffen bei gleichzeitiger Verbesserung der Crash-Leistung bieten. Automotive-Kontaktklebstoffe werden für ihre Schwingungsbeständigkeit, Flexibilität und Kompatibilität mit Automatisierung in Montagelinien geschätzt. Die steigende Nachfrage nach Fahrzeuginnenräumen, Trimmbindung und Unter-the-hood-Anwendungen treibt die Wachstumstrajektorie des Segments weiter an.
• Durch Rohmaterial
Auf Basis von Rohstoffen wird der Kontaktklebermarkt zu Polychloropren, Polyurethan, Acrylpolymeren, Styrol-Butadien-Kautschuk, Butylkautschuk und Naturkautschuk segmentiert. Das Segment Polychloropren hielt den größten Marktanteil im Jahr 2025, was auf seine starke Haftung, chemische Beständigkeit und thermische Stabilität zurückzuführen ist. Polychloropren-basierte Klebstoffe werden häufig in Automobil-, Schuh- und Bauanwendungen eingesetzt, da sie verschiedene Materialien effektiv verkleben können. Ihre Haltbarkeit, Wasserfestigkeit und hohe Zugfestigkeit machen sie zu einer zuverlässigen Wahl für die Anforderungen an die industrielle Verklebung. Hersteller nutzen auch Polychloropren-Klebstoffe für Retrofit- und Reparaturanwendungen und erhöhen die Marktdurchdringung insgesamt.
Das Polyurethan-Rohmaterial-Segment wird voraussichtlich die schnellste Wachstumsrate von 2026 bis 2033 erleben, die durch seine Vielseitigkeit über flexible und starre Substrate und die steigende Nachfrage in Hochleistungsanwendungen angetrieben wird. So hat BASF beispielsweise Polyurethan-basierte Klebstoffe mit ausgezeichneter Elastizität und Schlagzähigkeit für die Automobil- und Verpackungsindustrie entwickelt. Polyurethan-Klebstoffe bieten überlegene mechanische Eigenschaften, Langlebigkeit und chemische Beständigkeit, die die Annahme in Anwendungen, die dauerhafte und flexible Bindungen erfordern, antreibt. Das zunehmende Bewusstsein für umweltfreundliche Formulierungen von Polyurethan unterstützt auch die Markterweiterung.
• Durch Anwendung
Auf der Basis der Applikationsart wird der Kontaktklebermarkt zu Sprühen, Vorhangbeschichtung, Walzenbeschichtung und Bürsten segmentiert. Das Sprühsegment dominierte 2025 den größten Marktanteil, der durch seine Effizienz bei großtechnischen Operationen und gleichmäßiger Klebstoffverteilung getrieben wurde. Die Sprühapplikation ermöglicht eine schnelle Verklebung, präzise Abdeckung und Kompatibilität mit automatisierten Produktionslinien, was sie ideal für die Holz-, Automobil- und Verpackungsindustrie macht. Unternehmen bevorzugen Spritzapplikation für ihre Fähigkeit, Klebstoffverschwendung zu reduzieren, die gleichbleibende Leistung zu gewährleisten und die Gesamtproduktivität zu verbessern. Die Vielseitigkeit des Sprühens über mehrere Klebstoffformulierungen stärkt seine Dominanz weiter.
Das Rollenbeschichtungssegment wird mit dem schnellsten Wachstum von 2026 bis 2033 bezeugt, das durch die zunehmende Adoption in Bau- und Verpackungsbranchen für hochvolumige, kontinuierliche Bonding-Operationen gefördert wird. Zum Beispiel bietet Henkel rollenbehaftete Haftklebstoffe, die eine starke Anfangsklebrigkeit und gleichmäßige Abdeckung für Laminate, Folien und Folien bieten. Rollenbeschichtung sorgt für präzise Klebestärke, reduziert manuelle Arbeit und unterstützt die Integration mit automatisierten Systemen. Der wachsende Einsatz in industriellen Anwendungen trägt wesentlich zum beschleunigten Wachstum des Segments bei.
Kontakt Klebstoffe Markt Regionale Analyse
- Asia-Pacific dominierte den Kontaktklebermarkt mit dem größten Umsatzanteil von 39,1% im Jahr 2025, angetrieben durch den Ausbau der Bau-, Automobil- und Verpackungsindustrie, zusammen mit einer starken Präsenz von Klebstoffherstellungsnaben
- Die kosteneffiziente Produktionslandschaft der Region, die Investitionen in Spezialklebstoffe und die wachsende Exporte von Industrie- und Verbraucherklebstoffen beschleunigen die Markterweiterung
- Verfügbarkeit von qualifizierten Arbeitskräften, günstigen Regierungspolitiken und schnelle Industrialisierung in Entwicklungsländern tragen zu einem erhöhten Verbrauch von Kontaktklebstoffen in Industrie- und Gewerbebereichen bei
China Kontakt Klebstoffe Markt Einblick
China hielt den größten Anteil am asiatisch-pazifischen Kontaktklebermarkt im Jahr 2025, aufgrund seiner etablierten chemischen Fertigungsbasis und Führung in der Klebstoffproduktion für Automobil-, Bau- und Möbelindustrie. Das Land profitiert von günstigen Regierungspolitiken, die industrielles Wachstum, umfangreiche Fertigungsinfrastruktur und starke Exportmöglichkeiten unterstützen. Die steigende Binnennachfrage nach Hochleistungsklebstoffen und laufende Investitionen in FuE für innovative Klebstoffrezepturen stärken das Marktwachstum weiter.
Indien Kontakt Klebstoffe Markt Einblick
Indien zeigt das schnellste Wachstum in der Region Asien-Pazifik, die durch schnelle Industrialisierung, Expansion der Automobil- und Baubranche und steigende Einführung moderner Fertigungstechniken betrieben wird. Regierungsinitiativen wie "Make in India" und verstärkte Investitionen in die chemische und spezielle Klebstoffinfrastruktur verstärken die Nachfrage. Zudem tragen die wachsende Verpackungs-, Möbel- und Schuhindustrie sowie die verstärkte Exporte von Klebstoffprodukten zu einer robusten Markterweiterung bei.
Europa Kontakt Klebstoffe Markt Einblick
Der Europa-Klebstoffmarkt wächst stetig, unterstützt durch strenge Regulierungsstandards, hohe Nachfrage nach langlebigen und umweltverträglichen Klebstoffen und steigende Investitionen in Spezial- und nachhaltige Klebstofftechnologien. Die Region betont Qualität, Leistung und Einhaltung von Umweltnormen, insbesondere in Automobil-, Bau- und Verpackungsanwendungen. Die zunehmende Nutzung von Kontaktklebstoffen in der fortschrittlichen Fertigungs- und Industrieautomatisierung verbessert das Marktwachstum.
Deutschland Kontakt Klebstoffe Markt Einblick
Der deutsche Kontaktklebstoffmarkt wird von seiner Führung in der Automobil- und Industrieproduktion, der starken Infrastruktur der chemischen Industrie und dem Fokus auf Innovation und FuE angetrieben. Traditionelle Kooperationen zwischen akademischen Institutionen und chemischen Herstellern fördern die kontinuierliche Entwicklung von Hochleistungs- und Spezialklebstoffen. Die Nachfrage ist besonders stark in der Automobil-, Industrie- und Präzisionstechnik.
U.K. Kontakt Klebstoffe Markt Einblick
Der US-Markt wird von reifen Fertigungs- und Baubranchen, steigender Nachfrage nach Spezialklebstoffen in Automobil- und Verpackungsbranchen und erhöhtem Fokus auf Nachhaltigkeit und Compliance unterstützt. Investitionen in FuE, wissenschaftlich-industrielle Zusammenarbeit und die Annahme umweltfreundlicher Klebstoffformulierungen treiben das Marktwachstum voran. Das Land spielt aufgrund von Innovation und technologischer Adoption weiterhin eine bedeutende Rolle in hochwertigen industriellen Klebstoffmärkten.
Nordamerika Kontakt Klebstoffe Markt Einblick
Nordamerika wird von 2026 bis 2033 bei der schnellsten CAGR wachsen und wird durch robuste Nachfrage in der Automobil-, Bau-, Möbel- und Verpackungsindustrie angetrieben. Starke Betonung auf die industrielle Automatisierung, Hochleistungs-Klebetechniken und die Wiederverkleinerung von Fertigungsabläufen erhöhen die Nachfrage. Darüber hinaus unterstützen zunehmende Fokus auf umweltfreundliche Klebstoffe, technologische Innovationen und strategische Kooperationen zwischen Schlüsselakteuren die Markterweiterung.
US Kontakt Klebstoffe Markt Insight
Die USA entfielen 2025 auf den größten Anteil am nordamerikanischen Markt, der durch seine starke industrielle Basis, umfangreiche FuE-Infrastruktur und erhebliche Investitionen in Spezial- und Hochleistungsklebstoffe untermauert wurde. Die steigende Nachfrage aus der Automobil-, Bau- und Verpackungsindustrie sowie die Fokussierung auf Nachhaltigkeit und regulatorische Compliance treibt die Annahme voran. Präsenz von wichtigen Marktteilnehmern, fortschrittlichen Fertigungsmöglichkeiten und einem reifen Vertriebsnetz verfestigen die führende Position der USA in der Region weiter.
Welche sind die Top-Unternehmen im Kontakt Klebstoffmarkt
Die Kontaktkleberindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- 3M(US)
- Arkema (Frankreich)
- Sika AG(Schweiz)
- Henkel Klebstoffe Technologien Indien Private Limited(Indien)
- H.B. Fuller Company(US)
- Illinois Tool Works Inc. (USA)
- Huntsman International LLC(US)
- Pidilite Industries Ltd (Indien)
- Jubilant Industries Ltd (Indien)
- Royal Adhesives & Sealants LLC (USA)
- Permabond LLC (USA)
- Hernon Manufacturing, Inc. (USA)
- Master Bond Inc. (USA)
- Delo Industrial Adhesives, LLC (USA)
- Scott Bader Company Ltd.
- Dymax Corporation (USA)
- Loxeal S.r.l. (Italien)
- Mapei S.p.A (Italien)
- Uniseal Inc. (USA)
Was sind die neuesten Entwicklungen im Kontakt Klebstoffmarkt
- Im März 2026 startete Henkel neue Weißblechverpackungen für seine Klebstofflösungen auf Basis von CO2-reduziertem Stahl und markiert einen bedeutenden Schritt hin zu nachhaltigen Produktionspraktiken. Diese Innovation unterstützt die wachsende globale Betonung auf umweltfreundliche Verpackungen, wodurch die Hersteller den CO2-Fußabdruck reduzieren und gleichzeitig die Produktsicherheit und -leistung erhalten. Die Umstellung auf grünere Verpackungen verbessert die Kundenpräferenz für umweltverträgliche Klebstofflösungen und treibt die Nachfrage nach nachhaltigen Klebstoffen in Industrie- und Gewerbebereichen voran. Damit positioniert Henkel auch als führender Anbieter bei der Integration von Nachhaltigkeit in industrielle Klebstofflösungen und setzt potenziell einen Maßstab für Wettbewerber
- Im Februar 2026 erwarb die Sika AG Akkim, ein prominenter türkischer Klebstoff- und Dichtstoffhersteller, seine globale Produktionskapazität und die regionale Marktpräsenz. Die Akquisition ermöglicht es Sika, seine Wettbewerbsposition in Europa, dem Nahen Osten und aufstrebenden Märkten zu stärken und gleichzeitig ihr Portfolio an Spezialklebstoffen zu erweitern. Verbesserte Produktionskapazitäten und Vertriebsnetze sollen das Umsatzwachstum beschleunigen, die Marktdurchdringung verbessern und maßgeschneiderte Lösungen für Industrie-, Bau- und Automobilanwendungen bieten. Diese Konsolidierung spiegelt einen Trend strategischer Fusionen auf dem Markt wider, der darauf abzielt, Skalen und technologische Führung zu erreichen
- Im Januar 2026 führte BioBond Adhesives BioAdhere SUP250 ein, ein biobasierter Industrieklebstoff, der für hochleistungsfähige Mobilitäts- und Verteidigungsanwendungen entwickelt wurde. Diese Entwicklung unterstreicht die steigende Nachfrage nach nachhaltigen Klebstoffen, die Umweltverantwortung mit überlegener mechanischer Leistung kombinieren. Der Start soll die Einführung von anlagenbasierten Klebstofftechnologien in Industrie- und Spezialanwendungen vorantreiben und die Hersteller dazu ermutigen, sich auf umweltfreundliche Klebelösungen zu verlagern. Es unterstreicht auch, wie Innovation in biobasierten Polymeren den Funktionsumfang von Klebstoffen erweitern und Unternehmens-Nachhaltigkeitsziele unterstützen kann
- Im Mai 2024 startete Dorotape seine GalleryLam SL98 ultrahochglänzendes Laminat, entwickelt, um großformatige Digitaldrucke vor Kratzern, hohen Temperaturen, Fetten, Flüssigkeiten und Haushaltschemikalien zu schützen. Dieses Produkt verbessert die Leistung von klebenden Laminaten, erweitert ihre Anwendung in Signage, dekorative Grafiken und High-End-Druck-Märkten. Durch den überlegenen Schutz und die visuelle Attraktivität stärkt sie die Produktportfolios von Verteilern und erhöht die Nachfrage nach kompatiblen Kontaktklebern. Der Start zeigt auch den wachsenden Fokus auf leistungsstarken Spezialklebstoffen in der Konsum- und kommerziellen Endverwendungsindustrie
- Im April 2024 erhielt Henkels Aquence PS 3017 RE, ein wasserbasierter Acryl-Druckkleber, eine unabhängige Recyclingfähigkeitszertifizierung für Verpackungskomponenten. Diese Anerkennung unterstreicht die zunehmende Bedeutung von umweltverträglichen Klebstoffformulierungen, die kreisförmige Verpackungssysteme unterstützen. Die Zertifizierung dürfte eine breitere Akzeptanz von umweltfreundlichen Klebstoffen in Verpackungen, insbesondere für PET-Flaschen und olefinische Folienlabels, fördern, da die Hersteller die Einhaltung regulatorischer und Verbrauchererwartungen suchen. Diese Entwicklung positioniert Henkel auch als Pionier für nachhaltige Klebstofflösungen und stärkt den Wettbewerbsvorteil
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











