



Segmentierung des globalen Marktes für kontinuierliche Glukosemessung nach Komponenten (integrierte Insulinpumpen, Transmitter und Empfänger sowie Sensoren), Demografie (Kinder (≤ 14 Jahre) und Erwachsene ( 14 Jahre)), Endnutzer (Kliniken und Diagnosezentren, häusliche Pflege, Privatkliniken, Krankenhäuser und Sonstige) – Branchentrends und Prognose bis 2033
Was ist die kontinuierliche Glucose Monitoring Marktgröße und Übersicht
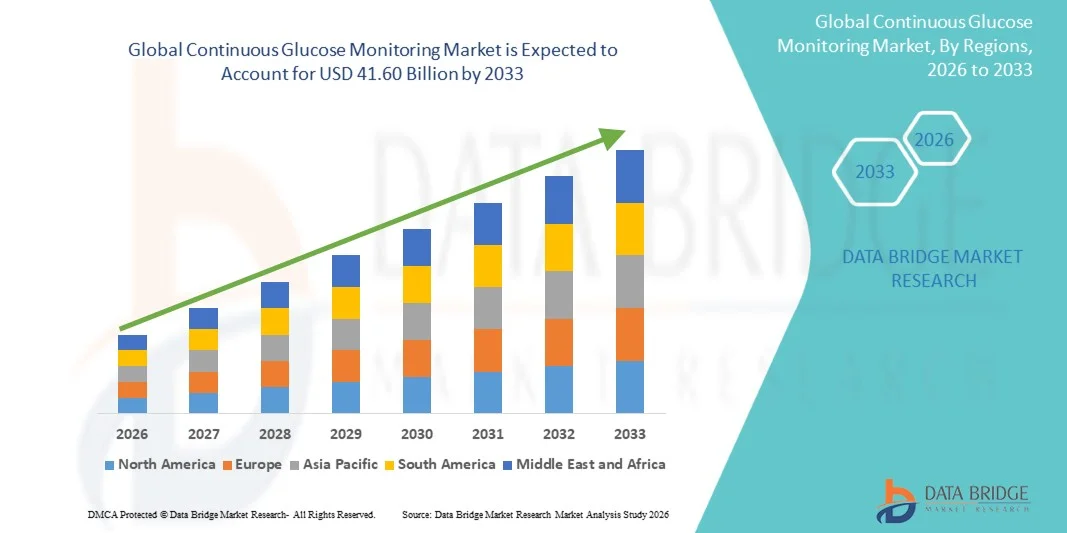
- Wie bei Data Bridge Market Research Analyse Die globale Marktgröße für kontinuierliche Glucoseüberwachung wurde mitUSD 12,69 Milliarden in 2025und wird voraussichtlich erreichen41,60 Milliarden USD bis 2033, beiCAGR von 16.00%während des Prognosezeitraums
- Das Marktwachstum wird größtenteils durch die zunehmende Prävalenz von Diabetes weltweit und kontinuierliche technologische Fortschritte in verschleißfähigen Healthcare-Geräten, was zu einer stärkeren Einführung von Echtzeit-Glucose-Monitoring-Lösungen sowohl in der Pflege als auch in der klinischen Umgebung führt. Die zunehmende Verschiebung in Richtung digitales Gesundheitsmanagement und Remote-Patienten-Überwachung beschleunigt die Integration kontinuierlicher Glukose-Überwachungssysteme in die routinemäßige Diabetesversorgung
- Darüber hinaus stellt die steigende Patientennachfrage nach bequemen, minimal-invasiven und präzisen Glucose-Tracking-Lösungen kontinuierliche Glucose-Monitoring-Systeme als bevorzugte Alternative zu herkömmlichen Fingerstick-Testmethoden fest. Diese konvergierenden Faktoren beschleunigen die Aufnahme von Continuous Glucose Monitoring-Lösungen, wodurch das Wachstum der Industrie deutlich erhöht wird
Marktgröße und Prognose
- Globaler Marktwert (2025): 12,69 Mrd. USD
- Voraussichtlicher Marktwert (2033): 41,60 Mrd. USD
- Prognose CAGR (2026–2033): 16.00%
Was sind die großen Takeaways des kontinuierlichen Glucose Monitoring Market
- Kontinuierliche Glucose Monitoring-Systeme, die Echtzeit-Tracking von Blutzuckerspiegeln durch verschleißfähige sensorbasierte Technologie bieten, sind in der modernenDiabetes Managementüber die Pflege und die klinischen Einstellungen aufgrund ihrer Genauigkeit, Bequemlichkeit und Fähigkeit, kontinuierliche Dateneinsichten zu bieten
- Die eskalierende Nachfrage nach kontinuierlichen Glucose Monitoring-Systemen wird in erster Linie durch die steigende globale Prävalenz von Diabetes, die zunehmende Annahme von tragbaren medizinischen Technologien und eine wachsende Präferenz für minimalinvasive Glukose Monitoring-Lösungen, die die Notwendigkeit von häufigen Fingerstick-Tests reduzieren
- Nordamerika dominierte den kontinuierlichen Glukose-Monitoring-Markt mit dem größten Umsatzanteil von 44,8% im Jahr 2025, gekennzeichnet durch fortgeschrittene Gesundheitsinfrastruktur, starke Rückerstattungsrahmen, hohe Diabetes-Bewusstheit und die Präsenz führender CGM-Hersteller. Die USA erlebten ein beträchtliches Wachstum in der CGM-Adoption, insbesondere unter Typ 1 und insulinabhängigen Typ 2 diabetischen Populationen, unterstützt durch technologische Fortschritte wie Echtzeit-Datenaustausch undSmartphoneIntegration
- Asia-Pacific wird voraussichtlich die am schnellsten wachsende Region im kontinuierlichen Glucose-Monitoring-Markt während des Prognosezeitraums sein, prognostiziert auf einem CAGR von 14,2%, angetrieben durch die schnell wachsende diabetische Bevölkerung, steigende Gesundheitsausgaben, Verbesserung des Zugangs zu fortgeschrittenen medizinischen Geräten und wachsendes Bewusstsein für die proaktive Glukoseüberwachung in Ländern wie China, Indien und Japan
- Das Segment Adult Population (>14 Jahre) entfiel auf den größten Marktanteil von 68,2% im Jahr 2025, was auf die hohe Prävalenz von Typ-2-Diabetes bei Erwachsenen weltweit zurückzuführen ist
Geltungsbereich undKontinuierliche Glucose Monitoring Marktsegmentierung
Attribute |
Kontinuierliche Glucose Monitoring Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
•Abb.(US) |
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen zu Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographischer Erfassung und großen Akteuren umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert werden, auch eingehende Expertenanalysen, Patientenepidemiologie, Pipelineanalyse, Preisanalyse und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im kontinuierlichen Glucose Monitoring Markt
„Förderung der Echtzeit-chirurgischen Intelligenz und Systeminteroperabilität„
- Ein prominenter und sich schnell entwickelnder Trend im globalen AI-gestützten Intraoperativen Entscheidungsunterstützungsgerätemarkt ist die Weiterentwicklung von Echtzeit-Chirurgie-Intelligentensystemen, die hochauflösende Bildgebung, vorausschauende Analytik und maschinelle Lernalgorithmen direkt in Betriebsraum-Workflows integrieren. Diese Technologien verwandeln traditionelle chirurgische Umgebungen in datengesteuerte Ökosysteme, die eine präzise und fundierte Entscheidungsfindung bei komplexen Verfahren unterstützen können
- So ermöglichen beispielsweise Plattformen wie das StealthStation Navigationssystem von Medtronic den Chirurgen, detaillierte anatomische Strukturen intraoperativ zu visualisieren, die Verfahrensgenauigkeit zu verbessern und das Risiko von Komplikationen zu reduzieren. Solche Systeme kombinieren Bildgebungsdaten mit fortschrittlicher Analytik, um chirurgische Aktionen mit erhöhtem Vertrauen zu führen
- Krankenhäuser und chirurgische Zentren werden zunehmend priorisierende Lösungen, die sich nahtlos in bildgebende Plattformen, elektronische Gesundheitsakte und robotergestützte chirurgische Technologien integrieren. Diese Interoperabilität sorgt für einen ununterbrochenen Datenfluss und ermöglicht es den Klinikern, auf kritische Patienteneinsichten zuzugreifen, ohne die Verfahrenseffizienz zu stören
- Die wachsende Vorliebe für minimalinvasive und präzisionsgeführte Operationen verstärkt die Nachfrage nach intelligenten intraoperativen Support-Systemen, die die Visualisierung verbessern, chirurgische Pfade optimieren und nachweisbasierte klinische Entscheidungen unterstützen
- Die Hersteller entwickeln ständig umfassende Plattformen, die bildgebende Fähigkeiten, AI-getriebene Analytik und prädiktive Modellierung zusammenführen und so die steigende Komplexität der chirurgischen Eingriffe und die allgemeine Patientensicherheit und -ergebnisse verbessern.
Kontinuierliche Glucose Monitoring Marktdynamik
Fahrer
„Rising Burden of Complex Surgical Procedures and Chronic Diseases“
- Die zunehmende globale Prävalenz von chronischen Krankheiten und die wachsende Zahl komplexer chirurgischer Eingriffe sind zentrale Treiber, die die Annahme von AI-gestützten intraoperativen Entscheidungsträgern beschleunigen. Da Patientenfälle komplizierter werden, benötigen Chirurgen fortschrittliche technische Hilfe, um Genauigkeit, Effizienz und verbesserte klinische Ergebnisse zu gewährleisten.
- So wurde Strykers Robotergestütztes System NAV3 in den großen Krankenhäusern in den Vereinigten Staaten weit verbreitet, um die orthopädische chirurgische Präzision zu verbessern, die Workflows des Operationssaals zu optimieren und die Wahrscheinlichkeit von postoperativen Komplikationen zu verringern
- Healthcare-Institute investieren deutlich in fortgeschrittene chirurgische Technologien, um Fehler zu minimieren, Erholungszeiten zu verkürzen und Verfahrenserfolge zu optimieren. Diese Investitionen orientieren sich an der breiteren Umstellung auf wertebasierte Gesundheits- und ergebnisorientierte Behandlungsstrategien
- Technologische Fortschritte, einschließlich verbesserter Bildverarbeitungsauflösung, Echtzeit-Analysen und AI-fähige Vorhersage-Einsichten, verstärken intraoperative Entscheidungskompetenzen und ermöglichen Chirurgen, informierte Anpassungen während der Verfahren vorzunehmen
- Darüber hinaus tragen verstärkte Gesundheitsausgaben, unterstützende Regierungsinitiativen zur Förderung fortgeschrittener medizinischer Technologien und die zunehmende Betonung auf evidenzbasierte chirurgische Praktiken gemeinsam zur Expansion dieses Marktes bei
Zurückhaltung/Challenge
„Hohe Kapitalanlagen und Regulierungsanlagen„
- Die für AI-assisted intraoperative Entscheidungsunterstützungssysteme erforderlichen erheblichen Anfangskapitalinvestitionen bleiben eine bedeutende Barriere, insbesondere für kleinere Krankenhäuser und chirurgische Zentren in Entwicklungsregionen. Die Kosten für Hardware, Softwareintegration, Wartung und Upgrades können die Zugänglichkeit trotz klarer klinischer Vorteile begrenzen
- Frühe Implementierungen des Brainlab-Kurve-Navigationssystems erforderten z.B. ein beträchtliches finanzielles Engagement und stellten eine Herausforderung für haushaltsgebundene Gesundheitseinrichtungen dar
- So kann neben finanziellen Erwägungen auch die Notwendigkeit einer spezialisierten klinischen Ausbildung und Workflow-Adaption die Marktdurchdringung verlangsamen. Die Integration fortschrittlicher Entscheidungsunterstützungstechnologien in bestehende chirurgische Protokolle erfordert Zeit, Ressourcen und institutionelles Engagement.
- Stringente regulatorische Zulassungsprozesse und die Einhaltung der sich entwickelnden Sicherheits- und Qualitätsstandards stellen weitere Herausforderungen für Hersteller dar, die eine zeitnahe Produktvermarktung suchen
- Darüber hinaus kann Skepsis oder begrenztes Bewusstsein hinsichtlich der Zuverlässigkeit und langfristigen Wirksamkeit von AI-basierten Intraoperativen Systemen unter bestimmten Gesundheitsdienstleistern die Adoption zurückhalten
- Diese Bedenken durch Kostenoptimierungsstrategien, umfassende Schulungsprogramme, robuste Cyber-Sicherheitsrahmen und validierte klinische Ergebnisdaten werden entscheidend sein, um ein nachhaltiges Marktwachstum und eine breitere Akzeptanz zu gewährleisten.
Wie wird der kontinuierliche Glucose Monitoring Markt segmentiert
Der Markt wird auf Basis von Komponenten, Demografien und Endbenutzern segmentiert.
• Von der Komponente
Auf Basis der Komponente wird der Markt für kontinuierliche Glucose-Monitoring zu integrierten Insulinpumpen, Transmittern & Empfängern und Sensoren segmentiert. Das Segment Sensors dominierte den größten Marktanteil von 49,5% im Jahr 2025, angetrieben durch ihre wiederkehrende Nutzung und wesentliche Rolle im kontinuierlichen Glukose-Tracking. Sensoren benötigen regelmäßigen Austausch und schaffen konsequente Umsatzerzeugung für Hersteller. Die zunehmende Einführung von Echtzeit-CGM-Systemen bei diabetischen Patienten verstärkt die Nachfrage weiter. Technologische Fortschritte haben verbesserte Sensorgenauigkeit, Verschleißdauer und Patientenkomfort. Krankenhäuser und Heimpflege-Nutzer bevorzugen minimalinvasive Sensoren mit erweiterten Kalibrierintervallen. Die zunehmende Prävalenz von Diabetes weltweit unterstützt das Segmentwachstum deutlich. Die Integration mit Smartphone-Apps und Cloud-Plattformen verbessert die Usability. Regulatorische Zulassungen für fortgeschrittene Sensoren erhöhen auch das Vertrauen der Gesundheitsdienstleister. Das Segment profitiert von einer starken Rückerstattungsunterstützung in entwickelten Märkten. Kontinuierliche Innovation in Biosensoren der nächsten Generation sorgt für eine anhaltende Dominanz.
Das Segment Integrated Insulin Pumps wird von 2026 bis 2033 am schnellsten CAGR von 17,8% erleben, angetrieben durch die zunehmende Einführung automatisierter Insulinliefersysteme. Die Integration von CGM mit Insulinpumpen ermöglicht geschlossene Systeme, die glykämische Kontrolle zu verbessern und Hypoglykämierisiken zu reduzieren. Die zunehmende Nachfrage nach künstlichen Pankreassystemen beschleunigt das Wachstum. Patienten bevorzugen integrierte Geräte für Komfort und reduzierten manuellen Eingriff. Technologische Fortschritte in intelligenten Algorithmen und AI-getriebene Glukose Vorhersage weitere Kraftstoffannahme. Das Bewusstsein für fortschrittliche Diabetes-Management-Lösungen unterstützt die Expansion. Eine günstige Erstattungspolitik in Nordamerika und Europa verstärkt die Marktdurchdringung. Die Expansion in Schwellenländer mit wachsender diabetischer Bevölkerung trägt zu einem schnellen Wachstum bei. Kontinuierliche Produktinnovation und strategische Kooperationen zwischen Geräteherstellern verbessern Segmentdynamik.
• Von Demographics
Auf der Grundlage der demografischen Entwicklung wird der kontinuierliche Glucose-Monitoring-Markt in die Kinderpopulation (≤14 Jahre) und die Erwachsenenpopulation (>14 Jahre) segmentiert. Das Segment Adult Population (>14 Jahre) entfiel auf den größten Marktanteil von 68,2% im Jahr 2025, was auf die hohe Prävalenz von Typ-2-Diabetes bei Erwachsenen weltweit zurückzuführen war. Sedentäre Lebensstile, Adipositas und alternde Populationen tragen maßgeblich zur verstärkten Übernahme von CGM-Geräten bei. Erwachsene bevorzugen zunehmend eine kontinuierliche Überwachung für ein besseres glykämisches Management und die Vermeidung langfristiger Komplikationen. Workplace Gesundheits-Gesundheits-Programme und Arztempfehlungen auch die Nachfrage. Das wachsende Gesundheitsbewusstsein und die Annahme von tragbaren Technologien unterstützen das Segmentwachstum. Versicherungen für erwachsene Diabetes Pflege verbessert die Zugänglichkeit. Die technologische Integration mit Smartphones und tragbaren Geräten verbessert den Komfort. Höhere Diagnoseraten bei Erwachsenen stärken die Dominanz weiter.
Das Segment Child Population (≤14 Jahre) wird erwartet, dass das schnellste CAGR von 16,4% von 2026 bis 2033, angetrieben durch zunehmende Inzidenz von Typ-1-Diabetes bei Kindern. Eltern bevorzugen Echtzeit-CGM-Systeme zur Fernüberwachung und -sicherheit. Die Integration mit Smartphone-Benachrichtigungen und Pflegemitteilungen unterstützt die Adoption. Regierungsinitiativen zur Förderung der pädiatrischen Diabetesversorgung tragen zum Wachstum bei. Technologische Fortschritte haben einen verbesserten Sensorkomfort und eine reduzierte Invasivität, wodurch sie für Kinder geeignet sind. Awareness-Kampagnen von Gesundheitsorganisationen erhöhen die Annahme. Pädiatrie-fokussierte Gerätezulassungen und die Ausweitung der Rückzahlungsdeckung beschleunigen die Marktdurchdringung. Auch die zunehmende schulische Gesundheitsüberwachung trägt zur Segmenterweiterung bei.
• Durch Endbenutzer
Auf der Grundlage des Endbenutzers wird der Markt in Kliniken und diagnostischen Zentren, Home Care, Private Kliniken, Krankenhäuser und andere segmentiert. Das Segment Hospitals dominierte 2025 mit 38,9% Marktanteil, unterstützt von fortschrittlichen Diabetes-Management-Programmen und Zugang zu qualifizierten Gesundheitsberufen. Krankenhäuser verwenden CGM-Geräte für die stationäre Glukoseüberwachung, insbesondere in kritischen Pflege- und chirurgischen Einheiten. Verfügbarkeit der fortschrittlichen diagnostischen Infrastruktur fördert die Geräteannahme. Erhöhung der Krankenhausaufnahmen im Zusammenhang mit Diabeteskomplikationen weitere Antriebsnachfrage. Rückerstattungsrichtlinien und strukturierte Pflegeprotokolle stärken die Nutzung des Krankenhauses. Physiker verlassen sich auf CGM-Daten zur Therapieanpassung und Insulintherapieoptimierung. Strategische Partnerschaften zwischen Krankenhäusern und Geräteherstellern verbessern die Verfügbarkeit. Auch die wachsende klinische Forschung an CGM-Systemen unterstützt Dominanz.
Das Home Care-Segment wird voraussichtlich die schnellste CAGR von 18,6% von 2026 bis 2033 erleben, die von der steigenden Vorliebe für das Selbstüberwachungs- und Ferndiabetesmanagement angetrieben wird. Patienten nehmen zunehmend CGM-Geräte für das tägliche Glukose-Tracking ohne häufige Krankenhausbesuche an. Die Integration mit Smartphones, tragbaren Geräten und Telekommunikationsplattformen unterstützt Komfort. Wachsendes Bewusstsein für proaktive Diabetes-Kontroll-Brennstoffe Nachfrage. Günstige Erstattungs- und Subskriptions-basierte Sensorversorgungsmodelle beschleunigen die Annahme. Die zunehmende Internetdurchdringung und digitale Alphabetisierung verbessern die Zugänglichkeit. Technologische Verbesserungen in verschleißfähigen CGM-Systemen unterstützen das Wachstum weiter. Die Ausweitung von hausbasierten chronischen Krankheitsmanagementprogrammen trägt maßgeblich zur schnellen Segmenterweiterung bei
Kontinuierliche Glucose Monitoring Markt Regionale Analyse
- Nordamerika dominierte den kontinuierlichen Glukose-Monitoring-Markt mit dem größten Umsatzanteil von 44,8% im Jahr 2025, gekennzeichnet durch fortgeschrittene Gesundheitsinfrastruktur, starke Rückerstattungsrahmen, hohe Diabetes-Bewusstheit und die Präsenz führender CGM-Hersteller wie Dexcom und Abbott
- Die etablierten klinischen Richtlinien und Versicherungen der Region haben die Geräteannahme bei diabetischen Patienten deutlich unterstützt
- Kontinuierliche technologische Fortschritte, einschließlich Echtzeit-Glucose-Tracking, verbesserte Sensorgenauigkeit und nahtlose Smartphone-Konnektivität, haben das Marktwachstum sowohl im Krankenhaus- als auch im Hauspflegebereich weiter gestärkt
US Kontinuierliche Glucose Monitoring Markt Insight
Der US-Markt für kontinuierliche Glucoseüberwachung eroberte den größten Umsatzanteil im Jahr 2025 in Nordamerika, der durch die hohe Prävalenz von Diabetes und die rasche Einführung fortschrittlicher Glucoseüberwachungstechnologien getrieben wurde. Starke Rückzahlungsunterstützung durch öffentliche und private Zahler, verbunden mit zunehmendem Bewusstsein bei Patienten in Bezug auf proaktives Diabetesmanagement, hat die CGM-Auslastung beschleunigt. Die Adoption ist besonders hoch bei Typ 1 und insulinabhängigen Typ 2 diabetischen Populationen. Darüber hinaus tragen Funktionen wie Echtzeit-Datenaustausch mit Pflegekräften und Gesundheitsexperten, Smartphone-Integration und Kompatibilität mit Insulinpumpen zur nachhaltigen Markterweiterung im Land bei.
Europa Kontinuierliche Glucose Monitoring Markt Insight
Der Markt für kontinuierliche Glucoseüberwachung in Europa wird in der gesamten Vorausschätzungsperiode auf einem beträchtlichen CAGR ausbauen, unterstützt durch günstige Gesundheitspolitik der Regierung, steigende Diabetesprävalenz und zunehmende Betonung der präventiven Versorgung. Länder in der ganzen Region stärken den Rückzahlungsweg für CGM-Geräte und fördern einen breiteren Patientenzugang. Das zunehmende Bewusstsein für die kontinuierliche Glukoseverfolgung und verbesserte Patientenergebnisse fördert die Adoption in Krankenhäusern und Pflegeumgebungen. Darüber hinaus stärken technologische Innovation und Zusammenarbeit zwischen Gesundheitsdienstleistern und Geräteherstellern das Marktwachstum.
U.K. Kontinuierliche Glucose Monitoring Markt Insight
Der US-Markt für kontinuierliche Glukoseüberwachung wird voraussichtlich während des Prognosezeitraums zu einem bemerkenswerten CAGR wachsen, der durch die Ausweitung der Unterstützung von National Health Service (NHS) für die Adoption von CGM und steigenden Diabetes-Management-Initiativen getrieben wird. Erhöhter Fokus auf die Reduzierung von Diabetes-bedingten Komplikationen und Krankenhauszulassungen ist es, Gesundheitsdienstleister zu ermutigen, Echtzeit-Glucose Monitoring-Lösungen zu empfehlen. Darüber hinaus wird erwartet, dass die Patientenpräferenz für minimalinvasive, verschleißfähige Überwachungssysteme und ein verbesserter Zugang durch Rückerstattungsprogramme das Marktwachstum im Land nachhaltig fördern.
Deutschland Kontinuierliche Glucose Monitoring Markt Insight
Der deutsche Markt für kontinuierliche Glucoseüberwachung wird voraussichtlich während der Vorausschätzungsperiode mit einem beträchtlichen CAGR expandieren, der durch eine starke Gesundheitsinfrastruktur, eine unterstützende gesetzliche Krankenversicherung und eine zunehmende digitale Gesundheitsannahme gefördert wird. Der Fokus Deutschlands auf fortschrittliche medizinische Technologien und strukturierte Diabetes-Management-Programme beschleunigt die CGM-Pension. Die zunehmende Akzeptanz von verschleißfähigen Gesundheitsgeräten und die Betonung auf datengesteuerte Behandlungsentscheidungen tragen zur Marktentwicklung sowohl im klinischen als auch im persönlichen Gesundheitswesen bei.
Asia-Pacific Continuous Glucose Monitoring Markt Insight
Der asiatisch-pazifische kontinuierliche Glucose-Monitoring-Markt ist bereit, mit dem schnellsten CAGR von 14,2% während der Prognosezeit zu wachsen, getrieben von der schnell wachsenden diabetischen Bevölkerung, steigenden Gesundheitsausgaben und verbessert den Zugang zu fortschrittlichen medizinischen Technologien in Ländern wie China, Indien und Japan. Die Ausweitung von Urbanisierung, sedentären Lebensstilen und ernährungsphysiologischen Veränderungen haben signifikant erhöhte Diabetes-Inzidenz, wodurch eine starke Nachfrage nach effektiven Glukoseüberwachungslösungen. Regierungsinitiativen zur Förderung der Frühdiagnose und des Krankheitsmanagements sowie zur Sensibilisierung für die proaktive Glukosekontrolle unterstützen das regionale Wachstum.
Japan Kontinuierliche Glucose Monitoring Markt Insight
Der japanische Markt für kontinuierliche Glukoseüberwachung gewinnt aufgrund des fortgeschrittenen Gesundheitssystems, der alternden Bevölkerung und des starken Fokus auf chronisches Krankheitsmanagement stetig an Dynamik. Die zunehmende Prävalenz von Diabetes bei älteren Menschen ermutigt die Einführung von kontinuierlichen Überwachungssystemen, die Komfort und Echtzeit-Tracking bieten. Technologische Raffinesse, verbunden mit Patientenpräferenz für kompakte und präzise verschleißfähige Geräte, fördert eine breitere Integration von CGM-Systemen in die Routinediabetesversorgung.
China Continuous Glucose Monitoring Markt Insight
Der China-Markt für kontinuierliche Glukoseüberwachung entfiel 2025 auf den größten Umsatzanteil im asiatisch-pazifischen Raum, der der wachsenden diabetischen Bevölkerung des Landes, der wachsenden Mittelschicht und der schnellen Modernisierung der Gesundheitsinfrastruktur zuzuschreiben war. Die zunehmende Sensibilisierung für die kontinuierliche Glukoseüberwachung sowie eine verbesserte Erschwinglichkeit und die inländischen Produktionskapazitäten stärken die Marktdurchdringung. Die Bemühungen der Regierung zur Verbesserung des chronischen Krankheitsmanagements und der digitalen Gesundheit tragen ebenfalls zu einem nachhaltigen Wachstum des CGM-Marktes in China bei.
Kontinuierliche Glucose Monitoring Marktanteil
Die kontinuierliche Glucose Monitoring-Industrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
•Abb.(US)
• Dexcom, Inc. (USA)
•Medtronic plc(Irland)
• Senseonics Holdings, Inc. (USA)
• Roche Holding AG (Schweiz)
• Ascensia Diabetes Care Holdings AG (Schweiz)
• Insulet Corporation (US)
• Tandem Diabetes Care, Inc. (USA)
• Ypsomed AG (Schweiz)
• Novo Nordisk A/S (Dänemark)
• Sanofi S.A. (Frankreich)
• B. Braun Melsungen AG (Deutschland)
• GlySens Incorporated (US)
• Nemaura Medical Inc. (USA)
• AgaMatrix, Inc. (USA)
• LifeScan IP Holdings, LLC (USA)
• Terumo Corporation (Japan)
• Arkray, Inc. (Japan)
• MicroTech Medical (China)
• POCTech Co., Ltd. (China)
Neueste Entwicklungen im globalen kontinuierlichen Glucose Monitoring Markt
- Im Juni 2021, Abbott Laboratories kündigte US-FDA-Freigabe für seine FreeStyle Libre 2 iOS App, so dass Benutzer Echtzeit-Glucosealarme direkt auf ihrem iPhone erhalten, ohne ein separates Lesegerät benötigen. Diese Entwicklung verbesserte Benutzerfreundlichkeit und markierte einen signifikanten Schritt in Richtung Smartphone-integrierte Diabetes-Management-Lösungen
- Dexcom erhielt im Dezember 2021 die CE-Kennzeichnung für sein Dexcom G7 Continuous Glucose Monitoring System in Europa. Die G7 führte ein kleineres All-in-One-Sensor- und Senderdesign mit schnellerer Aufwärmzeit ein, was den Patientenkomfort und die Bedienungsfreundlichkeit im Vergleich zu früheren Generationen verbessert.
- Im August 2022 startete Abbott Laboratories das FreeStyle Libre 3 System in den USA nach FDA-Freigabe. Das System, das als einer der weltweit kleinsten und dünnsten CGM-Sensoren anerkannt wurde, lieferte Echtzeit-Glucoselesungen, die jede Minute direkt an ein Smartphone gesendet wurden und die Wettbewerbsposition von Abbott im globalen CGM-Markt stärken
- Im April 2023 erhielt Medtronic die US-FDA-Zulassung für sein MiniMed 780G-System mit Guardian 4 Sensor, einem fortschrittlichen Hybrid-Lowop-Insulinliefersystem, das CGM-Daten mit automatisierten Insulineinstellungen integriert. Diese Genehmigung verstärkte die Integration der CGM-Technologie mit automatisierten Diabetes-Management-Plattformen
- Im März 2024 gab Abbott Laboratories die Freigabe der US FDA für Lingo und Libre Rio bekannt, zwei überzählige kontinuierliche Glukoseüberwachungssysteme auf der FreeStyle Libre-Plattform. Diese Produkte erweiterten CGM-Zugang über insulinabhängige Patienten auf breitere Verbraucher- und Wellnessmärkte
- Im August 2024 startete Dexcom Stelo von Dexcom, sein erster CGM für Erwachsene mit Typ-2-Diabetes, die kein Insulin verwenden. Dieser strategische Schritt erweiterte Dexcoms adressierbarem Markt erheblich und markierte einen wichtigen Meilenstein in der nicht-präscription CGM Adoption
- Im Oktober 2024 erhielt Senseonics Holdings die US FDA-Zulassung für das Eversense 365 Continuous Glucose Monitoring System, das erste implantierbare CGM, das bis zu einem Jahr dauerte. Diese lang anhaltende implantierbare Technologie war ein Durchbruch bei der Reduzierung der Sensorersatzfrequenz und der Verbesserung der langfristigen Glukoseüberwachung.
- Dexcom erhielt im April 2025 die FDA-Zulassung für das Dexcom G7 15-Tage-Kontinuierliches Glucose-Überwachungssystem, das die Sensorverschleißzeit unter Einhaltung hoher Genauigkeitsstandards verlängert. Die längere Verschleißdauer zielt darauf ab, den Patientenkomfort zu verbessern und die Gesamtkosten der Geräte pro Tag zu reduzieren
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











