


Globale Marktsegmentierung für DNA-Sequenzierung und Next-Generation-Sequenzierung nach Produkttyp (Instrumente, Verbrauchsmaterialien und Dienstleistungen), Anwendung (Forschung, Diagnostik, Wirkstoffentwicklung, Klinik, Landwirtschaft und Tierforschung), Typ (Ganzgenomsequenzierung, Exomsequenzierung, gezielte Sequenzierung), Technologie (Sequenzierung durch Synthese, Nanoporensequenzierung, Sequenzierung durch Ligation (SBL), Ionen-Halbleitersequenzierung, Pyrosequenzierung, Kettenabbruchsequenzierung, Einzelmolekül-Echtzeitsequenzierung (SMRT) und andere), Plattform (Sanger, Next-Generation-Sequenzierung, qPCR und andere), Endnutzer (Akademische Institute und Forschungszentren, Krankenhäuser und Kliniken, Pharma- und Biotechnologieunternehmen ) – Branchentrends und Prognose bis 2033
Was ist die DNA Sequenzierung und Next-Generation Sequenzierung Marktgröße und Übersicht
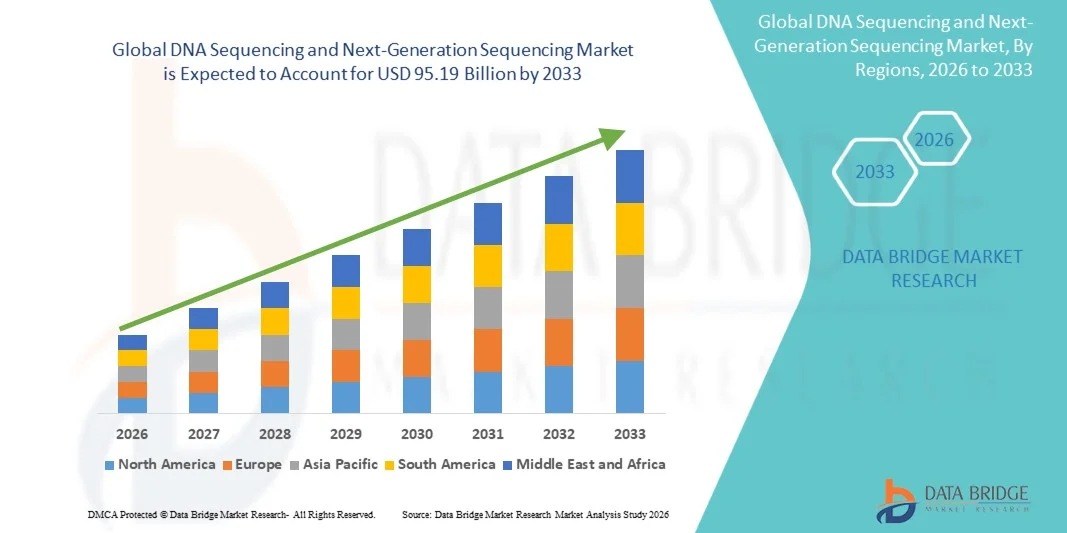
- Die globale DNA-Sequencing- und Next-Generation-Sequencing-Marktgröße wurde nach Data Bridge Market Research Analysis bewertet.26,29 Milliarden USD im Jahr 2025und wird voraussichtlich erreichen95,19 Mrd. USD bis 2033, beiCAGR von 17,45%während des Prognosezeitraums
- Das Marktwachstum wird größtenteils durch schnelle Fortschritte in genomischen Technologien, zunehmende Einführung personalisierter Medizin und wachsende Anwendungen von DNA-Sequencing in Diagnostik, Medikamentenentdeckung und Forschung, was zu einer höheren Nachfrage nach Sequenzierungslösungen der nächsten Generation (NGS) führt
- Darüber hinaus steigende Investitionen inGenomforschung, Erweiterung von Anwendungen in der klinischen Diagnostik, Onkologie und infektiösen Krankheitstests und der wachsende Bedarf an hochdurchsatz-, kosteneffizienten und präzisen Sequenzierungslösungen beschleunigen die Aufnahme von DNA-Sequencing- und NGS-Technologien, wodurch das Marktwachstum deutlich gesteigert wird
Marktgröße und Prognose
- Globaler Marktwert (2025): 26,29 Milliarden USD
- Voraussichtlicher Marktwert (2033): 95,19 Mrd. USD
- Prognose CAGR (2026–2033): 17,45%
Was sind die großen Takeaways von DNA Sequencing und Next-Generation Sequencing Market
- DNA-Sequencing- und NGS-Lösungen Intelligente Sequenzierungstechnologien, die hochdurchsatz- und präzise genomische Analyse bieten, sind aufgrund ihrer verbesserten Genauigkeit, Geschwindigkeit und Integration mit moderner Forschung, klinischer Diagnostik und personalisierter Medizin immer wichtigere Komponenten der modernen Forschung.Bioinformatik-Tools.
- Die eskalierende Nachfrage nach DNA-Sequencing und NGS-Lösungen wird in erster Linie durch die weit verbreitete Annahme von Genomen im Gesundheitswesen, der Biotechnologie und der Forschung, die zunehmende Prävalenz von genetischen Störungen und eine wachsende Präferenz für kostengünstige, hochdurchsatzsequencing Plattformen gefördert.
- Nordamerika dominierte den DNA-Sequencing- und Next-Generation-Sequencing-Markt mit dem größten Umsatzanteil von 42,5% im Jahr 2025, gekennzeichnet durch fortgeschrittene genomische Forschungsinfrastruktur, hohe Gesundheitsausgaben und eine starke Präsenz von Schlüsselakteuren. Die USA erleben ein beträchtliches Wachstum in DNA-Sequencing-Installationen, die durch Innovationen von etablierten Unternehmen und Startups in der Präzisionsmedizin, Onkologie und Infektionskrankheiten genomics getrieben werden
- Asia-Pacific wird voraussichtlich die am schnellsten wachsende Region sein, mit einem CAGR-getriebenen Anteil von 28,7% während der Prognosezeit, aufgrund von Investitionen in die Genomforschung, steigende Gesundheitsinfrastruktur und wachsender Einführung von NGS-Technologien in Schwellenländern wie China und Indien
- Die Next-Generation Sequencing (NGS)-Plattform dominierte den Markt mit einem Umsatzanteil von 52,3% im Jahr 2025, aufgrund seiner hohen Durchsatz, Kosteneffizienz und breiten Anwendbarkeit
Report Scope und DNA Sequenzierung und Next-Generation Sequenzierung Marktsegmentierung
|
Attribute |
DNA Sequenzierung und Next-Generation Sequenzierung Schlüsselmarkt Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen zu Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographischer Erfassung und großen Akteuren umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert werden, auch eingehende Expertenanalysen, Patientenepidemiologie, Pipelineanalyse, Preisanalyse und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im DNA Sequencing und Next-Generation Sequencing Market
„steigende Nachfrage nach Advanced Genomic Research und Personalized Medicine„
- Der globale Schub für Präzisionsmedizin und genomische Forschung treibt die Einführung von DNA-Sequenzierungs- und Sequenzierungstechnologien der nächsten Generation (NGS) voran. Diese Plattformen ermöglichen es Wissenschaftlern und Klinikern, genetische Mutationen zu identifizieren, Krankheitsmechanismen zu verstehen und individuelle Behandlungen der genetischen Profile der Patienten zuzuordnen
- So erweiterte Illumina, Inc. im Jahr 2025 seine NovaSeq-Plattform und bietet eine schnellere Genomsequenzierung mit höherer Genauigkeit, wodurch groß angelegte Bevölkerungsstudien und Translationsforschung in der Onkologie und seltenen Krankheiten ermöglicht werden. Solche Innovationen erhöhen die Nachfrage nach NGS-Plattformen in Forschungs- und klinischen Einstellungen
- Das zunehmende Bewusstsein für erbliche Erkrankungen, Krebsgenomik und personalisierte Therapien veranlasst Krankenhäuser und diagnostische Labore, Sequenzierungstechnologien in die klinische Routinepraxis zu integrieren. Dieser Trend zeigt sich besonders in der Onkologie, wo NGS bei der Mutationsprofilierung hilft, gezielte Therapien zu führen
- Regierungsinitiativen und öffentlich-private Partnerschaften fungieren auch als starke Treiber. Zum Beispiel haben die US National Institutes of Health (NIH) stark in Genomforschungsprojekte wie das All Us Research Program investiert und die groß angelegte Nutzung von NGS-Plattformen in Populationsgenomikstudien unterstützt.
- Der Anstieg der biopharmazeutischen R&D, insbesondere bei der Entwicklung genbasierter Therapien und der molekularen Diagnostik, hat den Bedarf an hochdurchsatzsequencing Lösungen erhöht, die die Medikamentenentdeckung und klinische Studien beschleunigen können
- Die zunehmende Zugänglichkeit von Cloud-basierten Bioinformatik-Tools ermöglicht es Forschern, komplexe genomische Datensätze effizient zu analysieren und die DNA-Sequencing sowohl für große als auch für kleine Studien rentabel zu machen.
DNA Sequenzierung und Next-Generation Sequenzierung Marktdynamik
Fahrer
„Expansion in Emerging Markets und wachsende klinische Anwendungen“
- Schwellende Volkswirtschaften in Asien-Pazifik, Lateinamerika und dem Mittleren Osten bieten lukrative Möglichkeiten durch steigende Gesundheitsausgaben, Verbesserung der Infrastruktur und zunehmendes Bewusstsein für genomische Gesundheitslösungen
- Zum Beispiel hat BGI Genomics mehrere Hochdurchsatz-Sequencing-Zentren in ganz China und Indien etabliert, bietet erschwingliche Sequenzierungslösungen und unterstützt nationale Forschungsinitiativen. Diese Expansion senkt Kostenschranken und verbessert die Marktdurchdringung in diesen Regionen
- Die zunehmenden Anwendungen der DNA-Sequenzierung in der Onkologie, der Seltenheitsdiagnose, der pränatalen und neonatalen Screening und der Infektionskrankheitsüberwachung treiben Marktwachstum. Krankenhäuser und Kliniken übernehmen NGS als Routine-Diagnose-Tool, um frühzeitige Erkennung und personalisierte Eingriffe zu ermöglichen
- Kooperationen zwischen Sequenzierfirmen und Pharmafirmen schaffen neue Wege für Präzisionsmedizin und Begleitdiagnostik. Zum Beispiel haben Roche und Foundation Medicine eine umfassende genomische Profilierung für gezielte Krebstherapien entwickelt.
- Die Integration von NGS in großräumige epidemiologische und Bevölkerungsgesundheitsstudien bietet zusätzliche Möglichkeiten. Länder, die in nationale Genomprojekte investieren, erhöhen die Nachfrage nach Sequenzierungsplattformen, um genetische Daten auf Populationsebene zu generieren und zu analysieren
- Die zunehmende Verfügbarkeit von tragbaren und Banktop-Sequencing-Instrumenten wie Oxford Nanopore’s MinION bietet flexible Lösungen für klinische Labors, Forschungseinrichtungen und feldbasierte Studien, die Marktöffnung, die bisher aufgrund von Kosten- oder Infrastrukturbeschränkungen unzugänglich waren
- Die Erweiterung der akademischen Forschungs- und klinischen Studienanwendungen wird erwartet, um das Wachstum weiter voranzutreiben, da mehr Studien NGS nutzen, um Biomarker-Erkennung zu beschleunigen, neuartige Therapien zu validieren und Präzisionsmedizin-Ansätze weltweit zu ermöglichen
Zurückhaltung/Challenge
„Hohe Kosten für Sequenzierungsplattformen und eingeschränkte Qualifikationskräfte„
- Trotz technologischer Fortschritte sind die hohen anfänglichen Investitionen, die für NGS-Instrumente, Reagenzien und Wartungsgrenzen erforderlich sind, unter kleineren klinischen Labors und aufstrebenden Instituten zu übernehmen.
- So können beispielsweise die Kosten für die Sequenzierung eines einzigen menschlichen Genoms mit High-Throughput-Plattformen wie PacBio Sequel II noch mehr als zehntausende Dollar überschreiten, was es für haushaltsbewusste Forschungseinrichtungen untersagt.
- Eine wichtige Herausforderung ist die Knappheit von geschulten Fachleuten, darunter Molekularbiologen, Bioinformatiker und genetische Berater, die für die Sequenzierung von Operationen, Datenanalysen und Interpretationen unerlässlich sind.
- Die Komplexität der Verwaltung großer genomischer Datensätze erfordert robuste rechnerische Infrastruktur und Know-how in Bioinformatik-Pipelines und schafft Barrieren für Anlagen ohne engagierte IT- und Genomteams
- Regulatorische und ethische Bedenken in Bezug auf die genomische Datenschutz stellen auch Herausforderungen dar, da die Einhaltung von Richtlinien wie HIPAA (US) oder DSGVO (Europa) eine sichere Datenverarbeitung und Speichersysteme erfordert, die Betriebskosten erhöhen
- Zusätzliche Hürden umfassen die Variabilität der Rückerstattungspolitiken für sequenzbasierte Diagnostik in verschiedenen Regionen, die die klinische Adoption trotz bewährtem Nutzen im Krankheitsmanagement begrenzen können
Wie wird der DNA Sequencing und Next-Generation Sequencing Market segmentiert
Der Markt wird auf der Grundlage von Produkttyp, Anwendung, Sequenzierung Typ, Technologie, Plattform und Endbenutzer segmentiert.
• Nach Produkttyp
Auf Basis des Produkttyps wird der DNA Sequencing- und Next-Generation Sequencing-Markt in Instrumente, Verbrauchsmaterialien und Dienstleistungen segmentiert. Das Segment Instruments dominierte den größten Marktanteil von 45,6% im Jahr 2025, angetrieben durch die Annahme von leistungsstarken Sequenzierungsplattformen in Forschungs- und klinischen Labors. Instrumente bieten hohe Genauigkeit, Skalierbarkeit und Durchsatz, wodurch sie für Genomstudien kritisch sind. Krankenhäuser, Pharma- und Biotechnologie-Unternehmen priorisieren den Erwerb fortgeschrittener Sequenzer. Wissenschaftliche Institute erweitern die Infrastruktur für Molekularbiologie und Genomforschung. Technologische Innovationen und kompakte Designs verbessern die Usability. Starke Service-Netzwerke verbessern die Gerätesicherheit. Regierungsfinanzierung und private Investitionen fördern die Beschaffung. Integration mit Multi-omics-Studien unterstützt Wachstum. Kontinuierliche FuE-Maßnahmen führen zur Übernahme neuer Instrumente. Das Segment profitiert von einer zunehmenden globalen Forschungsförderung. Insgesamt bleiben Instrumente die dominante Produktart.
Das Segment Consumables wird von 2026 bis 2033 am schnellsten CAGR von 17,3 % bezeugt, das durch die wiederkehrende Nachfrage nach Reagenzien, Kits und Sequenzierungsvergütungsmitteln getrieben wird. Verbrauchsmaterialien sind für den Betrieb von Sequenzierungsinstrumenten kritisch und ermöglichen Hochdurchsatzexperimente. Steigende Anwendungen in der Diagnostik, der Drogenentdeckung und der landwirtschaftlichen Genomik erhöhen den Verbrauch. Laboratorien benötigen eine kontinuierliche Versorgung hochwertiger Reagenzien. Die Ausweitung von Sequenzierungsprojekten in Schwellenregionen trägt zum Wachstum bei. Technologische Verbesserungen in Kits verbessern Genauigkeit und Effizienz. Die Nachfrage in pharmazeutischen Pipelines beschleunigt die Adoption weiter. Verbrauchsmaterialien sind für wiederholte Versuche kostengünstig. Das Wachstum wird durch zunehmende Forschung und klinische Studien unterstützt. Standardisierte Protokolle erhöhen die Adoption von Diagnostik und FuE. Insgesamt ergeben sich Verbrauchsmaterialien als das am schnellsten wachsende Segment.
• Durch Anwendung
Auf der Grundlage der Anwendung wird der Markt in Forschung, Diagnostik, Drug Discovery, Klinische und Landwirtschaft & Tierforschung segmentiert. Das Forschungssegment hielt 2025 den größten Marktanteil von 48,2%, der durch wachsende genomische Initiativen, staatliche Programme und akademische Forschung in der Molekularbiologie getrieben wurde. Universitäten und Forschungszentren investieren stark in Sequenzierungsinstrumente und Verbrauchsmaterialien. Die Zusammenarbeit mit Biotech-Firmen beschleunigt die Annahme. Förderprogramme und gewährt weitere Unterstützung forschungsorientierte Sequenzierung. Sequenzierung bietet Einblicke in die Genfunktion, Krankheitsmechanismen und personalisierte Medizinentwicklung. Die hohe Nachfrage nach Multi-Omik und Bevölkerungsgenomik treibt das Wachstum an. Bildungsinitiativen fördern NGS-Ausbildung. Insgesamt dominiert die Forschung als führende Anwendung.
Das diagnostische Segment wird voraussichtlich die schnellste CAGR von 18,1 % von 2026 bis 2033 bezeugen, die durch die Annahme von Sequenzierung für genetische Tests, Pathogenidentifizierung und personalisierte Behandlungsplanung verursacht wird. Krankenhäuser und klinische Labore implementieren zunehmend NGS zur Früherkennung von Krankheiten. Die zunehmende Häufigkeit genetischer Störungen und Infektionskrankheiten unterstützt die Adoption. Regulatorische Zulassungen und Versicherungen erhöhen die Zugänglichkeit. Die Integration mit klinischen Workflows verbessert die Patientenergebnisse. Betonung der Nachfrage nach Präzisionsmedizin und Pharmakogenomik. Diagnostik-Anwendungen erweitern sich in der Onkologie und seltenen Krankheitstests. Die rasche Annahme in Schwellenregionen trägt zum Wachstum bei. Insgesamt entsteht Diagnostik als am schnellsten wachsende Anwendung.
• Durch Sequenziertyp
Auf der Basis des Typs wird der Markt in ganz genomische Sequenzierung, Exome Sequencing und gezielte Sequenzierung segmentiert. Ganze genomische Sequenzierung (WGS) dominierte 2025 den größten Umsatzanteil von 46,7%, unterstützt durch umfassende genomische Analysefähigkeit. WGS ist in der Forschung, klinischen Diagnostik und Populationsgenomik weit verbreitet. Förderung von Projekten in personalisierter Medizin und Onkologie. Kostensenkungen und technologische Fortschritte verbessern die Zugänglichkeit. Exome und gezielte Sequenzierungssegmente gewinnen für fokussierte Anwendungen Traktion. Akademische, klinische und industrielle Labore verlassen sich auf WGS für eine detaillierte Analyse. Die Integration mit Bioinformatik-Tools verbessert die Dateninterpretation. Die staatliche und private Forschungsförderung beschleunigt die WGS-Adoption. Insgesamt bleibt WGS für Großstudien dominant.
Gezielte Sequenzierung wird erwartet, dass die schnellste CAGR von 2026 bis 2033, die von Krebspaneelen, seltenen Krankheitstests und Pharmakogenomik betrieben wird, von 16.9% beobachtet wird. Seine Wirtschaftlichkeit und fokussierte Analyse passen zu klinischen und Medikamentenentdeckungs-Workflows. Die zunehmende Adoption in der Diagnostik unterstützt die Expansion. Die zunehmende Forschungsförderung und genomische Initiativen treiben Wachstum. Fokussierte Sequenzierpaneele reduzieren Bearbeitungszeit und Kosten. Insgesamt ergibt sich eine gezielte Sequenzierung als am schnellsten wachsendes Typsegment.
• Durch Technologie
Der DNA Sequencing- und Next-Generation Sequencing-Markt wird auf Basis der Technik durch Synthesis, Nanopore Sequencing, Sequencing by Ligation (SBL), Ion Semiconductor Sequencing, Pyrosequencing, Chain Termination Sequencing, Single-Molecule Real-Time Sequencing (SMRT) und andere in Sequenzierung segmentiert. Das Segment Sequenzierung von Synthesis dominierte den Markt mit einem Umsatzanteil von 44,8% im Jahr 2025. Seine Dominanz ist auf seine hohe Genauigkeit, Skalierbarkeit und die Fähigkeit, mehrere Proben gleichzeitig zu verarbeiten, was die Laborproduktivität erhöht. Sie unterstützt vielfältige Anwendungen wie Forschung, klinische Diagnostik und pharmazeutische Entwicklung. Technologische Fortschritte haben verbesserte Leselängen, reduzierte Fehler und erhöhte Reproduzierbarkeit. Die Integration mit automatisierten Systemen erleichtert die Übernahme in großen akademischen und Forschungseinrichtungen. Durch High-Throughput-Sequencing und Workflow-Effizienz eignet es sich für Multi-Sample- und Populationsstudien. Auch die Sequenzierung durch Synthesis profitiert von einer robusten Softwareunterstützung für die Datenanalyse. Institutionen bevorzugen es für standardisierte, groß angelegte genomische Studien. Seine Vielseitigkeit über Genomik, Transkriptomik und Epigenetik sorgt für eine anhaltende Nachfrage. Das Segment ist zum Rückgrat moderner Sequenzierlabore geworden.
Das Segment Nanopore Sequencing wird voraussichtlich die schnellste CAGR von 17.5% von 2026 bis 2033 erleben, die durch seine Portabilität, schnelle Echtzeitanalyse und feldverfügbare Anwendungen angetrieben wird. Nanopore-Geräte ermöglichen eine Sequenzierung außerhalb traditioneller Labor-Einstellungen, die Diagnose vor Ort und epidemiologische Studien erleichtern. Seine Fähigkeit zur langwierigen Sequenzierung verbessert die Genom-Montage und strukturelle Variantenerkennung. Niedrigere Investitionskosten und minimale Infrastrukturanforderungen beschleunigen die Übernahme in Schwellenregionen. Echtzeit-Datenausgabe ermöglicht eine schnellere Entscheidungsfindung in Forschung und klinischen Anwendungen. Wachsende Nachfrage in der Umweltgenomik, infektiöse Krankheitsüberwachung und klinische Forschung Brennstoffe Markterweiterung. Benutzerfreundliche Schnittstellen und vereinfachte Workflows ziehen kleine Labors und mobile Forschungseinheiten an. Technologische Innovationen reduzieren weiterhin Fehlerraten und verbessern den Durchsatz. Die zunehmende Zusammenarbeit mit Biotech-Unternehmen und Forschungsinstituten unterstützt das Marktwachstum. Insgesamt transformiert Nanopore Sequencing schnell tragbare und Echtzeit-Sequencing-Anwendungen weltweit.
• Mit Plattform
Auf der Grundlage der Plattform wird der Markt in Sanger, Next-Generation Sequencing (NGS), qPCR und andere segmentiert. Die Next-Generation Sequencing (NGS)-Plattform dominierte den Markt mit einem Umsatzanteil von 52,3% im Jahr 2025, aufgrund seiner hohen Durchsatz, Kosteneffizienz und breiten Anwendbarkeit. NGS ermöglicht groß angelegte Genomforschung, klinische Diagnostik und Medikamentenentdeckung mit schnellem Turnaround. Seine Fähigkeit, mehrere Proben gleichzeitig zu verarbeiten, reduziert die Per-Base-Sequencing-Kosten. Forscher und Krankenhäuser bevorzugen NGS für Bevölkerungsgenomik, Präzisionsmedizin und gezielte Therapien. Die Integration mit bioinformatischen Pipelines ermöglicht eine umfassende Datenanalyse. NGS unterstützt ganzes Genom, Exome und gezielte Sequenzierungsstudien und macht es vielseitig für verschiedene Forschungs- und klinische Anwendungen. Die Skalierbarkeit und Anpassungsfähigkeit der Plattform ziehen akademische, klinische und pharmazeutische Endbenutzer an. Sanger-Sequenzierung bleibt für Validierung oder Kleinstudien, aber NGS dominiert Unternehmen-Skala Operationen. Fortlaufende technologische Upgrades sorgen für eine dauerhafte Annahme. Insgesamt ist NGS die am weitesten verbreitete Sequenzierungsplattform weltweit.
Die NGS-Plattform wird auch erwartet, dass die schnellste CAGR von 16,8% von 2026 bis 2033, angetrieben durch die Expansion in der klinischen Genomik, personalisierte Medizin-Initiativen und kostengünstige High-Throughput-Sequenzierung. Investitionen in genomische Forschung und pharmazeutische FuE-Brennstoffe rasche Annahme. Die zunehmende Nachfrage nach Früherkennung, Biomarker-Erkennung und gezielten Therapien fördert das Wachstum. Verbesserte Datenanalysesoftware und Automatisierung verbessern die Effizienz und reduzieren die Turnaround-Zeit. Die Schwellenländer übernehmen aufgrund der Zugänglichkeit und der reduzierten Betriebskosten rasch NGS. Integration mit Multi-omics-Studien erweitert Anwendungen. Kontinuierliche Verbesserungen in der Sequenzierchemie und Instrumentendurchsatz unterstützen eine schnellere Übernahme. Insgesamt bleibt NGS die dominante und am schnellsten wachsende Plattform gleichzeitig.
• Von Endnutzern
Der Markt wird auf Basis von Endnutzern zu akademischen Instituten und Forschungszentren, Krankenhäusern und Kliniken sowie Pharma- und Biotechnologieunternehmen segmentiert. Das Segment Academic Institutes and Research Centers dominierte 2025 mit einem Umsatzanteil von 50,1 % aufgrund umfangreicher genomischer Forschungsaktivitäten, staatlicher Initiativen und Kooperationen mit der Industrie. Diese Institute investieren stark in Sequenzierungsinstrumente, Verbrauchsmaterialien und Dienstleistungen, um Studien in Genetik, Molekularbiologie und Multi-Omik voranzubringen. Hochdurchsatz-Sequenzierung ermöglicht groß angelegte Forschung, Bevölkerungsgenomik und epidemiologische Studien. Die akademischen Institute profitieren von Zuschüssen, Finanzierungen und spezialisierten Einrichtungen und fördern die Einführung modernster Technologien. Partnerschaften mit Pharma- und Biotech-Unternehmen beschleunigen den Einsatz weiter. Sie priorisieren umfassende Sequenzierungs-Workflows, robuste Datenanalyse und Reproduzierbarkeit. Die Ausweitung der Forschungsprogramme in Schwellenregionen unterstützt die Marktherrschaft. Die Integration mit Bioinformatik-Plattformen verbessert die Dateninterpretation und die Forschungseffizienz. Insgesamt führen akademische Institute weltweit als primäre Endbenutzer.
Das Segment Pharma- und Biotechnologie-Unternehmen wird von 2026 bis 2033 am schnellsten CAGR von 17,9 % erleben, das durch die zunehmende Anwendung von Sequenzierung in der Drogen-, Biologik- und Präzisionsmedizin angetrieben wird. Die Nachfrage nach genomisch-getriebenen Therapien, Zielvalidierung und personalisierte Behandlungsplanung beschleunigt die Annahme. Hochdurchsatz Sequenzierung unterstützt präklinische und klinische Studien. Strategische Kooperationen mit akademischen Instituten und CROs erhöhen die Sequenzierung. Investitionen in Molekulardiagnostik, Biomarker-Erkennung und Präzisionstherapeutika fördern das Wachstum. Biotech-Hubs global erweitern ihre Sequenzierungsinfrastruktur. Automatisierung und fortgeschrittene Workflows verbessern die Betriebseffizienz und senken die Kosten. Das Pharma- und Biotech-Segment erhöht seine Marktpräsenz in globalen Regionen rapide.
Welche Region hält den größten Teil des DNA Sequencing und Next-Generation Sequencing Market
- Nordamerika dominierte den DNA-Sequencing- und Next-Generation-Sequencing-Markt mit dem größten Umsatzanteil von 42,5% im Jahr 2025, gekennzeichnet durch fortgeschrittene genomische Forschungsinfrastruktur, hohe Gesundheitsausgaben und eine starke Präsenz von Schlüsselakteuren der Industrie
- Die USA erleben ein beträchtliches Wachstum in DNA-Sequencing-Installationen, die durch Innovationen von etablierten Unternehmen und Startups in der Präzisionsmedizin, Onkologie und Infektionskrankheiten genomics getrieben werden
- Die Annahme der Region wird durch robuste Investitionen in die klinische Forschung, Regierungsinitiativen für groß angelegte Genomprojekte und den zunehmenden Fokus auf personalisierte Medizin, die High-Throughput-Sequencing-Plattformen für eine genaue genetische Analyse benötigen, unterstützt.
US-DNA Sequenzierung und Next-Generation Sequenzierung Markt Insight
Der US-DNA-Sequencing- und Sequencing-Markt der nächsten Generation entfiel auf den Mehrheitsanteil Nordamerikas im Jahr 2025, angetrieben durch modernste genomische Forschungseinrichtungen, zunehmende klinische Anwendungen und Integration von Sequenzierung in Onkologie, seltene Krankheitsdiagnostik und pränatale Screening. Die zunehmenden Investitionen in die Molekulardiagnostik sowie die zunehmende Anzahl an Initiativen der Präzisionsmedizin und die Zusammenarbeit zwischen Biotech-Unternehmen und Forschungseinrichtungen fördern die Markterweiterung. Außerdem, Regierungsprogramme wie dieNIH All Us Forschungsprogrammdie Verwendung von Sequenzierungstechnologien für Bevölkerungsgenomikstudien beschleunigen.
Europa DNA Sequenzierung und Next-Generation Sequenzierung Markt Insight
Der europäische DNA-Sequencing- und Sequencing-Markt der nächsten Generation wird in einem bemerkenswerten CAGR über den prognostizierten Zeitraum erweitert, unterstützt durch starke Gesundheitssysteme, Erhöhung der FuE in der Genomik und günstige staatliche Finanzierungen für die molekulare Diagnostik. Länder wie Deutschland, Frankreich und die USA übernehmen Sequenzierungstechnologien in der Krebsgenomik und der Infektionskrankheitsüberwachung. Die zunehmende Betonung auf personalisierte Medizin, verbunden mit der Präsenz etablierter Biotechnologie-Hubs, treibt die klinische und Forschungsannahme in der gesamten Region voran.
U.K. DNA Sequenzierung und Next-Generation Sequenzierung Markt Insight
Der US-DNA-Sequencing- und Sequenzierungsmarkt der nächsten Generation wird voraussichtlich während der Prognoseperiode stetig wachsen, die von der nationalen Präzisionsmedizin-Initiative und der wachsenden Verwendung genomischer Sequenzierung in klinischen Einstellungen betrieben wird. Die Annahme der Sequenzierung der nächsten Generation wird durch Partnerschaften zwischen Gesundheitsdienstleistern, Forschungseinrichtungen und Biotech-Unternehmen gefördert, die Anwendungen in der Onkologie, der seltenen Krankheitsforschung und der pränatalen Gentests erleichtern. Der zunehmende Fokus auf akademische Forschung und klinische Studien trägt auch zur Markterweiterung bei.
Deutschland DNA Sequenzierung und Next-Generation Sequenzierung Markt Insight
Der deutsche DNA-Sequencing- und Sequencing-Markt der nächsten Generation zeigt ein deutliches Wachstum im DNA-Sequencing- und NGS-Markt, das von starken Investitionen in die genomische Forschungsinfrastruktur, technologisch fortgeschrittene Labors und der zunehmenden Verwendung von Sequenzierung für diagnostische und therapeutische Zwecke angetrieben wird. Der Fokus des Landes auf Innovation im Gesundheitswesen, die Integration von Genomen in die klinische Praxis und öffentlich-private Partnerschaften schaffen erhebliche Chancen für Marktteilnehmer.
Asien-Pazifik DNA Sequenzierung und Next-Generation Sequenzierung Markt Insight
Der asiatisch-pazifische DNA-Sequencing- und Sequencing-Markt der nächsten Generation wird von 2026 bis 2033 mit 28,7 % am schnellsten CAGR wachsen, angetrieben durch Investitionen in die Genomforschung, die Erweiterung der Gesundheitsinfrastruktur und die steigende Nachfrage nach Präzisionsmedizin in Schwellenländern wie China, Indien und Japan. Der zunehmende Fokus der Region auf die Überwachung von Infektionskrankheiten, auf Regierungsbasis unterstützte Genominitiativen und das Vorhandensein von kostengünstigen Sequenzierungslösungen erleichtern eine rasche Einführung in die Forschung und die klinischen Einstellungen.
Japan DNA Sequenzierung und Next-Generation Sequenzierung Markt Insight
Japan DNA-Sequencing- und Sequencing-Markt der nächsten Generation erlebt ein stetiges Wachstum im DNA-Sequencing-Markt durch hohe Investitionen in fortschrittliche Gesundheitstechnologien, einen starken Fokus auf Präzisionsmedizin und eine zunehmende Übernahme von NGS in der Onkologie und seltene Krankheitsforschung. Die staatliche Unterstützung für die Genomforschung und die Zusammenarbeit zwischen akademischen und industriellen Akteuren verstärkt die Markterweiterung. Die alternde Bevölkerung treibt auch die Nachfrage nach fortschrittlichen genetischen Diagnostik und personalisierten Therapien.
China DNA Sequenzierung und Next-Generation Sequenzierung Markt Insight
China-DNA-Sequencing- und Next-Generation-Sequencing-Markt entfiel auf den größten Anteil des asiatisch-pazifischen Marktes im Jahr 2025, unterstützt durch schnelle Urbanisierung, Regierungsinitiativen für Genomforschung und steigende Gesundheitsinvestitionen. Das Land nimmt zunehmend NGS-Technologien in der klinischen Diagnostik, Populationsgenomik und Präzisionsmedizin an. Der Ausbau der heimischen Sequenzierunternehmen und die Entwicklung kosteneffizienter Plattformen verbessern die Zugänglichkeit und Erschwinglichkeit, das weitere Wachstum des Marktes.
Welche sind die Top-Unternehmen im DNA Sequencing und Next-Generation Sequencing Market
Die DNA Sequencing- und Next-Generation Sequencing-Industrie wird in erster Linie von etablierten Unternehmen geführt, darunter:
- Illumina(US)
- Thermo Fisher Scientific(US)
- BGI Genomics(China)
- Pazifik Biowissenschaften(US)
- Oxford Nanopore Technologies (US)
- QIAGEN (Deutschland)
- Roche (Schweiz)
- Agilent Technologies (USA)
- PerkinElmer (USA)
- GenapSys (USA)
- Novogene (China)
- Singlera Genomics (China)
- Element Biosciences (US)
- Gesundheitsschutz (US)
- NanoString Technologies (US)
- Bio-Rad Laboratories (USA)
- Takara Bio (Japan)
- MGI Tech (China)
- Sophia Genetics (Schweiz)
- DNA Genotek (Kanada)
Was sind die neuesten Entwicklungen im DNA Sequencing und Next-Generation Sequencing Market
- Im Juni 2023 kündigte Illumina die Einführung eines neuen genomischen Sequenzierungs-KI-Neuralnetzwerks an, das die Interpretation genomischer Daten beschleunigt und KI in Sequenzierungs-Workflows integriert und einen wichtigen Schritt zur Kombination von maschinellem Lernen mit hochdurchgesetzter DNA-Sequenzierung markiert.
- Im Mai 2023 begann Revvity (früher PerkinElmer Life Sciences & Diagnostics) nach seinem Corporate Spin-out Operationen und positionierte sich, um globale DNA-Sequencing-Anwendungen – einschließlich neugeborener Screening- und Multiomics-Workflows – zu erweitern, als Teil seiner Strategie, NGS-Technologien in breiteren klinischen Einsatz zu treiben
- Im Juli 2025 veröffentlichten die Wissenschaftler die umfassendste menschliche Genomkarte mit fortschrittlichen langwierigen DNA-Sequencing-Technologien, Sequenzierung über 1.000 Genome bei hoher Vollständigkeit und offenbaren zuvor versteckte strukturelle Regionen des menschlichen Genoms, ein Meilenstein, der großen technologischen Fortschritt in Sequenzierungsauflösung und -fähigkeit widerspiegelt
- Im Dezember 2025 kündigten die Branchenführer, darunter Illumina, Oxford Nanopore, Roche und MGI, erweiterte Fußabdrücke in aufstrebenden Genomzentren im Nahen Osten und Südasien an und gründeten neue Partnerschaften und lokale Sequenzierungskapazitäten zur Unterstützung genomischer Initiativen der Bevölkerung und der klinischen Einführung von NGS-Technologien
- Im September 2025 reichte Element Biosciences Antitrust und Patentstreitigkeiten gegen Illumina ein, behauptete monopolistische Praktiken und Patentverletzungen auf dem Gen-Sequencing-Markt, eine bedeutende rechtliche Entwicklung, die Wettbewerbsspannungen und IP-Begriffe in der NGS-Landschaft hervorhebt
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











