


Global Feed Phosphate Marktsegmentierung, nach Typ (Calcium Phosphate, Natriumphosphat, Ammonium und andere), Vieh (Poultry, Swine, Ruminants, Aquaculture and Others), Form (Powder and Granule), Anwendung (Poultry Feed, Swine Feed, Cattle Feed, Dairy Feed, Aquaculture Feed, Pet Feed, and Other Animal Feed)- Industrietrends und Prognosen bis 2033
Was ist die Futter Phosphate Marktgröße und Wachstumsrate
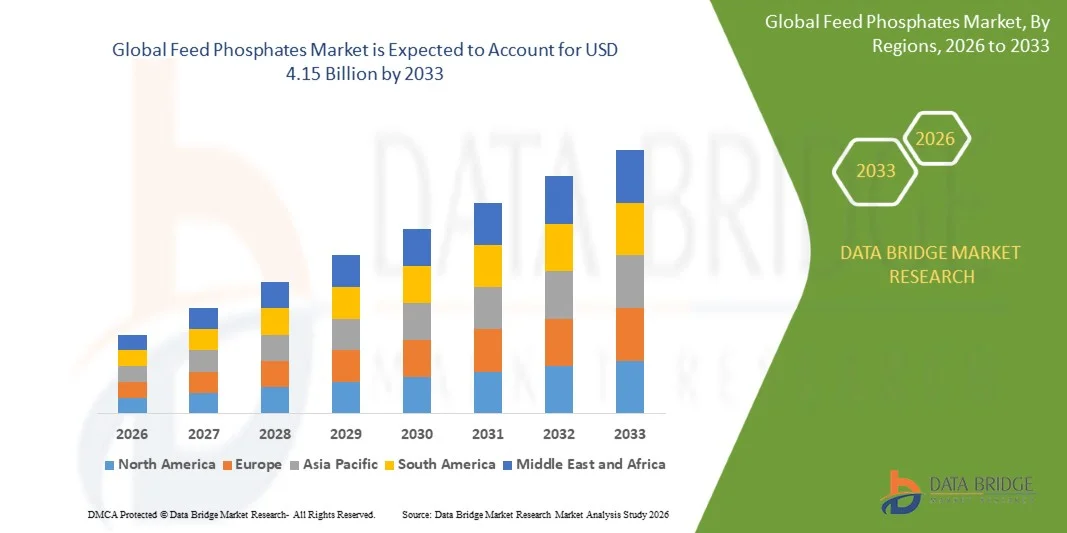
- Nach der Data Bridge Market Research Analyse wurde der Futtermittel-Phosphatmarkt auf2,97 Milliarden USD im Jahr 2025und wird zu erreichen4,15 Milliarden USD bis 2033, in einemCAGR von 4,30% von 2026 bis 2033.
- Der Markt erlebt ein konsistentes Wachstum, das durch die steigende Nachfrage nach qualitativ hochwertigen Tiernahrung, steigender Vieh- und Geflügelproduktion, wachsendes Bewusstsein für Mineralzusatz und den wachsenden Einsatz von Futterphosphaten zur Unterstützung von Tierwachstum, Knochenentwicklung, Fruchtbarkeit und Futtereffizienz verursacht wird.
- Der zunehmende globale Verbrauch von Fleisch, Milch, Eiern und Aquakulturerzeugnissen, kombiniert mit der Ausweitung der Nutztierhaltung und der Notwendigkeit, die Produktivität der Tiere zu verbessern, ermutigt Futtermittelhersteller, phosphatbasierte Mineralpräparate aufzunehmen. Dicalciumphosphat, Monocalciumphosphat und andere Futtermittelphosphate liefern bioverfügbare Phosphor und Calcium, unterstützen eine gesunde Skelettentwicklung und die allgemeine Tierleistung.
Marktgröße und Prognose
- Globaler Marktwert (2025): USD 2,97 Milliarden
- Voraussichtlicher Marktwert (2033): USD 4.15 Milliarden
- Prognose CAGR (2026–2033): 4,30%
- Leitregion 2025: Nordamerika
- Schnellste Anbauregion: Asien-Pazifik
Was sind die großen Takeaways des Feed Phosphates Market
- Nordamerika dominierte den Futtermittel-Phosphatmarkt mit dem größten Umsatzanteil von 38,18% im Jahr 2025, unterstützt durch hohen Fleischverbrauch, technologisch fortschrittliche Viehzucht, starke Nachfrage nach Tierernährungsergänzungen und etablierte Produktionsinfrastruktur
- Asia-Pacific wird voraussichtlich die am schnellsten wachsende Region bei einem CAGR von 5,1% von 2026 bis 2033 sein, die durch die Ausweitung der Viehproduktion, steigende Nachfrage nach tierischem Protein, wachsendem Geflügel- und Aquakultursektor und zunehmende Übernahme von Mineralzusatzstoffen bewirtschaftet wird
- Das Kalziumphosphat-Segment führte den Markt mit einem Anteil von 70 % an 2025, der durch seinen umfangreichen Einsatz als Quelle von Kalzium und Phosphor in Tierfutterformulierungen getrieben wurde.
- Ammoniumphosphat ist der am schnellsten wachsende Typ, der zur Registrierung eines CAGR von 5% projiziert wird und den Bedarf an konzentrierten Phosphorquellen in spezialisierten Tierernährungsformulierungen widerspiegelt.
- Das Geflügelsegment dominierte die Tierkategorie mit einem Umsatzanteil von 48,3 % im Jahr 2025, der von einer umfangreichen globalen Geflügelproduktionsbasis und einer steigenden Nachfrage nach Geflügelfleisch und Eiern geführt wurde.
- Granule entfielen 2025 auf 55 % des Marktanteils, bevorzugt durch seine günstigen Handhabungseigenschaften, verringerte Staubentwicklung und Eignung für die großtechnische Futtermittelherstellung.
- Das Pulversegment ist die am schnellsten wachsende Form, mit einem CAGR von 5,9%, angetrieben durch seine einfache Mischung und Flexibilität in verschiedenen Tierernährungsformulierungen.
Report Scope und Feed Phosphate Marktsegmentierung
|
Attribute |
Fütterung von Phosphaten |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert wurden, auch Importexportanalyse, Produktionskapazitätsübersicht, Produktionsverbrauchsanalyse, Preistrendanalyse, Klimaveränderungsszenario, Supply Chain Analyse, Wertschöpfungskettenanalyse, Rohstoff-/Verbrauchsübersicht, Herstellerauswahlkriterien, PESTLE Analyse, Porter Analysis und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Futtermittelphosphatmarkt
- Der Futtermittel-Phosphatmarkt bewegt sich zunehmend in Richtung der Präzisions-Phosphornahrung, wobei Futtermittelhersteller hochverfügbare Phosphatquellen, Phytase-Technologien und optimierte Formulierungen zur Verbesserung der Phosphorauslastung annehmen und unnötige Ergänzungen reduzieren.
- So präsentierte Phosphea im April 2025 Forschungsarbeiten an NutriForum 2025, in denen gezeigt wurde, dass sein Calciumhumophosphat (HumIPHORA) eine bessere Phosphorverdaubarkeit als Monocalciumphosphat (MCP) in Broilern bei allen getesteten Phytase-Dosen (P< 0,001) erreichte, die die Verschiebung auf höherbioverfügbare Phosphatlösungen und Präzisionsphosphornahrung unterstützten
- Dieser Trend wird durch den zunehmenden Umweltdruck verstärkt, um Phosphorausscheidung und Nährstoffausstoß zu reduzieren, und die Hersteller ermutigen, Phosphatprodukte zu entwickeln, die einen größeren Nährwert bei niedrigeren Inklusionsniveaus liefern.
- Granularfutterphosphate gewinnen aufgrund verbesserter Fließfähigkeit, reduzierter Staubentwicklung, einfacher Handhabung und genauer automatisierter Dosierung während der Futtermittelproduktion auch bei großen Fördermühlen bevorzugt.
- Die Hersteller investieren gleichzeitig in funktionelle und innovative Phosphatformulierungen, die die Phosphorverdaubarkeit verbessern und den Tieren helfen, Nährstoffe effizienter zu nutzen, insbesondere in der Geflügel- und Schweineernährung.
- So hob Phosphea im März 2025 technologische Parameter wie Partikelgröße, Granulometrie und Produktstabilität als wichtige Überlegungen bei der Auswahl und Umschaltung von anorganischen Futtermittelphosphaten hervor, was den zunehmenden Fokus der Industrie auf optimierte Phosphatformulierungen und effiziente Futtermittelherstellung widerspiegelt.
- Die zunehmende Betonung auf Phosphoreffizienz, ökologische Nachhaltigkeit und Präzisionsfutterformulierung wird erwartet, dass die Nachfrage nach höherbioverfügbaren Phosphatlösungen beschleunigt wird und eine allmähliche Verschiebung von konventioneller volumenbasierter Ergänzung zu leistungsorientierten Produkten ermöglicht wird.
Was sind die Haupttreiber des Feed Phosphates Market
- Die steigende globale Nachfrage nach tierischen Proteinen, einschließlich Geflügel, Schweinen, Milchprodukten und Meeresfrüchten, erhöht die kommerzielle Viehproduktion und treiben somit die Nachfrage nach mineralbilanzierten Futtermitteln mit bioverfügbarem Phosphor und Calcium.
- So eröffnete De Heus im Oktober 2025 eine neue Tierernährungsanlage in Patiala, Indien, mit einer anfänglichen Produktionskapazität von 180.000 Tonnen jährlich und einem Expansionspotenzial von 240.000 Tonnen, wodurch weitere Investitionen in die industrielle Tierernährung zur Unterstützung des wachsenden Bedarfs an Vieh- und Geflügelernährung nachgewiesen wurden.
- Die rasche Expansion der industriellen Geflügel-, Schweine-, Milch- und Aquakulturbetriebe erhöht den Bedarf an wissenschaftlich formulierten Futtermitteln, die die Knochenentwicklung, das Wachstum, die Reproduktionsleistung, den Stoffwechsel und die Effizienz der Futtermittelkonversion unterstützen.
- Die zunehmende Annahme von Phytase und Präzisionsernährung stimuliert auch die Nachfrage nach qualitativ hochwertigen Phosphatprodukten, indem es Ernährungswissenschaftlern ermöglicht, den verdaulichen Phosphor zu optimieren und gleichzeitig die Tierleistung und die Ernährungskosten zu kontrollieren.
- So kündigte Cargill Indien im Februar 2026 eine Investition in Höhe von 31,75 Millionen US-Dollar in seine zweite Molkereiproduktionsanlage in Punjab mit einer geplanten Produktionskapazität von 400.000 Tonnen pro Jahr an, was die steigende kommerzielle Milchproduktion und die Nachfrage nach ernährungsbedingt ausgewogenen Futtermitteln in Indien widerspiegelt.
- Mit der weltweiten Fleisch- und Aquakulturproduktion werden die Hersteller, die sich zunehmend auf die ernährungsphysiologische Effizienz konzentrieren, weiterhin expandiert und verfüttert, die Nachfrage nach zuverlässigen, bioverfügbaren und präzise formulierten Futtermittelphosphaten wird weiterhin ein wichtiger Wachstumstreiber sein.
Welche Faktoren erschweren das Wachstum des Futterphosphatmarktes
- Fütterungsphosphathersteller stehen vor erheblichen Rohstoffpreisschwankungen und Lieferkettenrisiken, da die Phosphatgesteinsverfügbarkeit geographisch konzentriert ist und die Produktionskosten durch Energie, Schwefel, Phosphorsäure, Logistik und Handelsbedingungen beeinflusst werden.
- So berichtete die Feed-Strategie im Juli 2026, dass steigende Feed-Phosphat-Preise und eingeschränkte Versorgung Druck auf Futterformulierer, mit höheren Phosphor-Säure-Kosten, engere Schwefel- und Schwefelsäureversorgung, eingeschränkte Produzent-Angebote und reduzierte Exportverfügbarkeit die Kosten und Unsicherheit von MCP, DCP und MDCP erhöhen.
- Die Umweltvorschriften für Phosphorentladung und Nährstoffabfluss werden auch immer strenger, die Viehzüchter ermutigen, überschüssige Phosphorergänzung zu reduzieren und möglicherweise anorganische Phosphatvolumina in einigen reifen Märkten zu begrenzen.
- Die zunehmende Verwendung von Phytase-Enzymen und Präzisionsfütterung kann die in Futterformulierungen benötigte Menge an anorganischem Phosphat reduzieren, wodurch eine volumenwachsende Herausforderung für konventionelle DCP-, MCP- und MDCP-Lieferanten entsteht.
- Darüber hinaus müssen die Hersteller immer strengere Spezifikationen für Fluor, Cadmium, Schwermetalle, Löslichkeit, Partikelgröße und Bioverfügbarkeit erfüllen, die Qualitätskontrollanforderungen und Produktionskosten in der gesamten Lieferkette erhöhen.
- So hat die Europäische Kommission im Februar 2026 bekräftigt, dass Futtermittelzutaten strenge Sicherheitsanforderungen an unerwünschte Stoffe erfüllen müssen, während die EU-Vorschriften Höchstgrenzen für Verunreinigungen, einschließlich Cadmium, Blei und Fluor in Futtermitteln und Phosphaten festlegen, die Einhaltung und Qualitätskontrolle von Phosphatlieferanten erhöhen.
- Diese Kosten-, Regulierungs- und Substitutionsdrücke können das Phosphatverbrauchswachstum, insbesondere in den reifen Märkten, in denen die Phytase-Adoption und die Präzisionsformulierung bereits weit verbreitet sind, behindern.
Wie wird der Feed Phosphates Market segmentiert
Der Markt für Futtermittelphosphate wird auf der Grundlage von Typ, Vieh, Form und Anwendung segmentiert.
- Typ
Auf Basis des Typs wird der Futtermittelphosphatmarkt in Calciumphosphat, Natriumphosphat, Ammoniumphosphat und andere segmentiert. Das Segment Kalziumphosphat dominierte den Markt mit 70 % Anteil im Jahr 2025, aufgrund seiner umfangreichen Verwendung als Quelle von Kalzium und Phosphor in Tierernährungsformulierungen. Diese Produkte sind weit verbreitet in Geflügel, Schweine und Wiederkäuer-Diäten zur Unterstützung von Knochenentwicklung, Wachstum und Stoffwechselfunktionen. Dicalciumphosphat und Monocalciumphosphat sind aufgrund ihrer etablierten Ernährungsleistung und der breiten Anwendung über kommerzielle Futterformulierungen besonders wichtig. Ihre hohe Verfügbarkeit und Kompatibilität mit der Compound-Feed-Herstellung unterstützen die weit verbreitete Adoption. Die zunehmende Nachfrage nach ausgewogener Tierernährung verstärkt weiterhin die Position von Calciumphosphatprodukten.
Das Ammoniumphosphat-Segment soll das schnellste Wachstum bei 5% CAGR während des Prognosezeitraums registrieren, was durch die steigende Nachfrage nach konzentrierten Phosphorquellen in spezialisierten Tierernährungsformulierungen bedingt ist. Diese Produkte bieten leicht verfügbare Phosphor, die Mineralnahrung in Tiernahrung unterstützen können. Die zunehmende Betonung auf eine effiziente Nährstoffausnutzung ist es, Futtermittelhersteller zu ermutigen, verschiedene Phosphatquellen nach Artenanforderungen zu berücksichtigen. Die zunehmende kommerzielle Viehproduktion unterstützt die Nachfrage nach mineralreichen Futtermittelzutaten weiter. Verbesserungen in Futtermittelformulierungstechnologien schaffen auch Möglichkeiten für alternative Phosphatprodukte. Der wachsende Fokus auf Futtermitteleffizienz und Tierleistung wird voraussichtlich die Segmenterweiterung unterstützen.
- von Livestock
Auf der Grundlage von Vieh wird der Futtermittel-Phosphatmarkt in Geflügel, Schweine, Wiederkäuer, Aquakultur und andere segmentiert. Das Geflügelsegment dominierte den Markt mit 48,3% Anteil am Jahr 2025, unterstützt von der umfangreichen globalen Geflügelproduktionsbasis und steigender Nachfrage nach Geflügelfleisch und Eiern. Poultry-Diäten erfordern ausgewogene Mengen an Phosphor und Kalzium, um die Skelettentwicklung, Wachstum, Stoffwechsel und Produktivität zu unterstützen. Futterphosphate wie Dicalciumphosphat und Monocalciumphosphat werden in Broiler- und Schichtzusatzformulierungen weitgehend eingesetzt. Der schnelle Produktionszyklus von Geflügel erhöht auch die Bedeutung einer effizienten Nährstoffausnutzung. Die Ausweitung der gewerblichen Geflügelzucht erhöht die Nachfrage nach formulierten Futtermitteln, die wesentliche Mineralien enthalten.
Das Aquakultur-Segment wird im Prognosezeitraum mit 5,4 % CAGR am schnellsten anwachsen, angetrieben durch die Erhöhung der Fisch- und Garnelenproduktion und den Ausbau der intensiven Aquakulturzucht. Die kommerziellen Aquakulturbetriebe hängen zunehmend von formulierten Futtermitteln ab, die ausgewogene Mineralstoffe und andere essentielle Nährstoffe enthalten. Futtermittelphosphate unterstützen die Skelettentwicklung, den Phosphorstoffwechsel, das Wachstum und die Gesamt Tierleistung in Wasserarten. Die Steigerung des Meeresfrüchteverbrauchs ist die Förderung der Erzeuger zur Erweiterung der Aquakulturkapazität in großen Produktionsregionen. Die zunehmende Verwendung von handelsüblichen aquatischen Futtermitteln schafft somit zusätzlichen Bedarf an Phosphatzutaten. Asia-Pacific ist aufgrund seiner umfangreichen Aquakulturproduktion und der wachsenden Futtermittelindustrie ein wichtiger Wachstumsbereich.
- nach Form
Auf der Grundlage der Form wird der Futterphosphatmarkt in Pulver und Granulat segmentiert. Das Segment Granulat dominierte den Markt mit 55% Anteil im Jahr 2025, aufgrund seiner günstigen Handling-Charakteristik, reduzierter Staubentwicklung und Eignung für die Großproduktion. Granularphosphate können effizient transportiert, gelagert und in Tierfuttermischungen eingearbeitet werden. Ihre physikalischen Eigenschaften helfen, die Gleichmäßigkeit der Phosphatverteilung während der Futtermittelverarbeitung zu verbessern. Sie eignen sich besonders für automatisierte Förder- und Mischarbeiten. Die reduzierte Staubbildung kann auch die Arbeitsbedingungen im Vergleich zu sehr feinen pulverförmigen Materialien verbessern. Die wachsende Industrialisierung der Tierernährung unterstützt die Annahme von körnigen Phosphatprodukten.
Das Pulversegment wird im Prognosezeitraum mit 5,9 % CAGR am schnellsten Wachstum registriert, unterstützt durch seine einfache Mischung und Flexibilität in verschiedenen Tierernährungsformulierungen. Pulverförmige Phosphate lassen sich effizient in Vormischungen und Komplett-Zubereitungen einarbeiten. Ihre feinen Partikeleigenschaften ermöglichen es den Herstellern, eine gleichmäßige Verteilung von Phosphor und Calcium in Futtermittelgemischen zu erreichen. Sie sind weit verbreitet für Geflügel, Schweine, Wiederkäuer und andere Tierfutteranwendungen geeignet. Pulverförmige Produkte bieten auch Flexibilität für Hersteller, die artspezifische und kundenspezifische Futterformulierungen entwickeln. Die zunehmende Nachfrage nach Präzisions-Mineral-Ergänzung unterstützt ihre Verwendung weiter.
- von Anwendung
Auf der Grundlage der Anwendung wird der Futtermittel-Phosphatmarkt in Geflügelfutter, Schweinefutter, Viehfutter, Milchfutter, Aquakulturfutter, Heimtierfutter und andere Futtermittel segmentiert. Das Segment Geflügelfutter dominierte den Markt mit 45 % Anteil im Jahr 2025, unterstützt durch den umfangreichen Einsatz von Phosphatzusätzen in Broiler- und Schichtdiäten. Phosphor und Kalzium sind essentiell für die Knochenentwicklung, Wachstum, Stoffwechsel und Eiproduktion, so dass Phosphatergänzung wichtig in der Geflügelernährung. Futterhersteller verwenden häufig Phosphatzutaten, um ernährungsbedingt ausgewogene kommerzielle Geflügel-Diäten zu formulieren. Die steigende Nachfrage nach Geflügelfleisch und Eiern ermutigt die weitere Expansion der gewerblichen Geflügelproduktion. Die zunehmende Adoption von Mischfuttermitteln verstärkt die Nachfrage nach Futterphosphaten.
Das Aquakultur-Feed-Segment wird prognostiziert, um das schnellste Wachstum bei 6,0% CAGR während der Prognosezeit zu registrieren, angetrieben durch die Erhöhung der Fisch- und Garnelenproduktion und die wachsende Annahme von formulierten aquatischen Futtermitteln. Phosphate sind wichtige Bestandteile ausgewogener aquatischer Ernährung, da sie zur Phosphorernährung und zur Skelettentwicklung beitragen. Die zunehmende Intensivierung der Aquakultur ermutigt die Erzeuger, sich auf wissenschaftlich formulierte Futtermittel zu verlassen, anstatt auf traditionelle Fütterungspraktiken. Die Steigerung des Meeresfrüchteverbrauchs unterstützt den Ausbau der kommerziellen Aquakultur. Auch die zunehmende Nachfrage nach einer effizienten Futterverwertung ist die Einarbeitung optimierter Mineralquellen. Die Erweiterung der Aquakulturproduktion in Asien-Pazifik und anderen Schwellenländern schafft zusätzliche Möglichkeiten.
Welche Region hält den größten Teil des Futtermittel-Phosphatsmarktes
- Nordamerika dominierte den Futtermittel-Phosphatmarkt mit dem größten Umsatzanteil von 38,18% im Jahr 2025, unterstützt durch hohen Fleischverbrauch, technologisch fortschrittliche Viehzucht, starke Nachfrage nach Tierernährungsergänzungen und etablierte Produktionsinfrastruktur
- Die Region profitiert auch von einer hohen Annahme von Präzisions-Tierernährung, etablierten Tierernährungsherstellern und strengen Futtermittel-Qualitätsstandards in der Geflügel-, Schweine- und Wiederkäuerproduktion. Starke betriebswirtschaftliche Praktiken und die zunehmende Betonung der Futtermitteleffizienz unterstützen weiterhin den Phosphatverbrauch. Die Präsenz einer reifen Viehwirtschaft und fortschrittlichen Futtermittel-Verarbeitungsfähigkeiten stärkt die Position Nordamerikas auf dem Weltmarkt
US Feed Phosphate Markt Insight
Der US-amerikanische Futtermittel-Phosphatmarkt ist ein starkes Wachstum durch die groß angelegte Viehproduktion, die etablierte Tierernährungsindustrie und die steigende Nachfrage nach ausgewogener Tierernährung. Die reifen Geflügel-, Schweine-, Milch- und Rindersektoren des Landes sowie die zunehmende Annahme von Präzisionsnahrungspraktiken treiben die Nachfrage nach Futtermittelphosphaten in kommerziellen Futtermitteln. Darüber hinaus beschleunigt die zunehmende Betonung auf Phosphorverdaubarkeit, Futtermitteleffizienz und Tiergesundheit die Einarbeitung von optimierten Phosphatquellen in Tiernahrung.
Asia-Pacific Feed Phosphate Markt Insight
Der asiatisch-pazifische Futtermittel-Phosphatsmarkt wird ein rasches Wachstum erwarten, das durch die Steigerung der Vieh- und Aquakulturproduktion, den steigenden Fleisch- und Meeresfrüchteverbrauch und den Ausbau der gewerblichen Futtermittelproduktion in Ländern wie China, Indien und Japan getrieben wird. Die zunehmende Annahme von wissenschaftlich formulierten tierischen Diäten, das zunehmende Bewusstsein für die Tierernährung und die steigende Nachfrage nach effizienten Futtermittelzutaten unterstützen die regionale Markterweiterung. Darüber hinaus beschleunigt die wachsende Präsenz von Großgeflügel-, Schweine-, Milch- und Aquakulturbetrieben den Futterphosphatverbrauch in der gesamten Region.
Japan Futter Phosphate Markt Insight
Der japanische Futtermittel-Phosphatmarkt zeigt durch steigende Nachfrage nach qualitativ hochwertiger Tierernährung, fortgeschrittener Tierhaltungspraktiken und zunehmende Betonung auf die Futtermitteleffizienz. Geflügel-, Schweine-, Milch- und Aquakulturproduzenten werden zunehmend ernährungsbedingt ausgewogene Futterformulierungen mit Phosphatzusätzen zur Unterstützung des tierischen Wachstums und der Gesundheit einsetzen. Darüber hinaus tragen die zunehmende Einführung von Präzisions-Fütterungstechnologien und der Fokus des Landes auf eine effiziente Viehproduktion zum Marktwachstum bei.
China Feed Phosphate Markt Insight
Der Markt für Futtermittel-Phosphats wächst rasant, angetrieben durch die umfangreichen Vieh- und Aquakulturindustrien des Landes, die Expansion der Mischfutterproduktion und die steigende Nachfrage nach tierischem Protein. Die zunehmende Annahme von wissenschaftlich formulierten Geflügel, Schweinen, Rindern und Wasserfuttern erhöht die Nachfrage nach Phosphatzutaten deutlich. Darüber hinaus stellen zunehmende Investitionen in die moderne Futtermittelherstellung, mehr Fokus auf Tiergesundheit und Futtermitteleffizienz sowie die rasche Entwicklung der Aquakultur China als einer der am schnellsten wachsenden Märkte für Futtermittelphosphate weltweit fest.
U.K. Feed Phosphate Markt Insight
Der US-Fütterungs-Phosphatmarkt erlebt ein stetiges Wachstum, unterstützt durch die zunehmende Annahme fortschrittlicher Tierernährungspraktiken, die etablierte Viehproduktion und die wachsende Nachfrage nach ernährungs ausgewogenen Futtermitteln. Die zunehmende Betonung auf Phosphorauslastung, Tiergesundheit und nachhaltige Futterformulierung trägt zum Einsatz effizienter Phosphatquellen in Geflügel-, Schweine-, Rinder- und Milchanwendungen bei. Darüber hinaus verbessern strenge Anforderungen an die Futtermittelqualität und die zunehmende Einführung von Präzisionsnahrungstechnologien die Effizienz der Futterrezeptur und unterstützen das Marktwachstum in den USA.
Deutschland Futter Phosphate Markt Insight
Der deutsche Futtermittel-Phosphatmarkt wächst aufgrund der starken Viehwirtschaft, der fortgeschrittenen Futtermittelproduktion und der zunehmenden Einführung von Präzisions-Tierernährungstechnologien stetig. Geflügel-, Schweine-, Rinder- und Milchproduzenten nutzen zunehmend Phosphatzusätze, um eine ausgewogene Mineralernährung zu erhalten und die Tierleistung zu verbessern. Kontinuierliche Fortschritte in der Futterformulierung, zunehmende Betonung auf Phosphorverdaubarkeit und starke regulatorische Schwerpunkte auf Futtermittelqualität und ökologische Nachhaltigkeit treiben das Marktwachstum in Deutschland weiter voran.
Welche sind die Top-Unternehmen im Feed Phosphates Market
Die Futtermittel-Phosphatindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Die Mosaic Company(US)
- Nutrien Ltd.(Kanada)
- OCP(Morocco)
- Phosphea (Frankreich
- Yara International ASA(Norwegen)
- EuroChem Group AG (Schweiz)
- PhosAgro (Rußland)
- S.p.A. (Italien)
- J.R. Simplot Company (USA)
- ICL Group Ltd. (Israel)
- Prayon (Belgien)
- KEMAPCO (Jordan)
- Maaden (Saudi Arabien)
- TIMAB Industries (Frankreich)
- Wengfu Group Co., Ltd. (China)
- Yunnan Phosphor Chemicals Group Co., Ltd. (China)
- SICHUAN CHANHEN HOLDING GROUP CO., LTD (China)
- Sichuan Lomon Phosphorus Chemical Co., Ltd. (China)
- Jiangsu Khonor Chemicals Co., Limited (China)
Was sind die neuesten Entwicklungen im Feed Phosphates Market
- Im Dezember 2025 hob Phosphea neue Forschung über HumIPHORA für die Geflügelernährung hervor, was sein Potenzial zur Verbesserung der Phosphor- und Calciumauslastung im Vergleich zu herkömmlichen Phosphatquellen zeigt. Die Forschung konzentrierte sich auf die Verbesserung der Nährstoffaufnahme und die Verringerung der Abhängigkeit von der herkömmlichen Phosphateinlagerung in Geflügelnahrungen. HumIPHORA ist konzipiert, um mit Nährstoffen im Gastrointestinaltrakt zu interagieren und die Ausnutzung von pflanzenbasierten Phosphor zu verbessern. Die Entwicklung unterstützt die breitere Bewegung zu nachhaltigeren und ernährungsphysiologischen Futtermittellösungen.
- Im Oktober 2025 veröffentlichte Phosphea Untersuchungen über die Eigenschaften organischer und anorganischer Phosphorquellen, die in der Tierernährung verwendet werden, und betonte die Rolle hochverdaulicher anorganischer Futtermittelphosphate in der Präzisionstierernährung. Die Studie untersuchte häufig verwendete Monocalciumphosphat-, Monodicalciumphosphat- und Dicalciumphosphatquellen sowie deren Unterschiede im Phosphor- und Calciumgehalt. Die Entwicklung betonte die Auswahl von Phosphatquellen nach Verdauungs- und Ernährungsanforderungen. Die Arbeit demonstriert den zunehmenden Fokus der Industrie auf die Optimierung der Phosphatauswahl und nicht nur auf die Erhöhung der Mineralergänzung.
- Im Dezember 2024 organisierten Phosphea und MOFVET eine Veranstaltung, um HumIPHORA auf dem algerischen Markt zu starten und die Verfügbarkeit der Phosphatinnovation in Nordafrika zu erweitern. Der Start führte das Produkt zu Kunden ein und hob seine Anwendung als alternative Phosphatlösung für die Tierernährung hervor. HumIPHORA wurde entwickelt, um qualitativ hochwertigen Phosphor zu liefern und gleichzeitig die Verwendung von pflanzenbasiertem Phosphor zu verbessern. Der algerische Start zeigt den Ausbau innovativer Futtermittel-Phosphatprodukte in weitere internationale Märkte.
- Im März 2025 veröffentlichte Phosphea eine Bewertung der technologischen Parameter anorganischer Futtermittelphosphate, was die Bedeutung von Eigenschaften wie pH und Partikeleigenschaften bei der Futtermittelherstellung hervorhebt. Das Unternehmen stellte fest, dass Unterschiede in den Phosphateigenschaften Einfluss auf die Futtermittel- und Geräteleistung haben können. Die Forschung betonte, dass Hersteller technologische Parameter beim Wechsel von einer Phosphatquelle zu einer anderen berücksichtigen müssen. Die Entwicklung hebt hervor, wie sich Futtermittel-Phosphat-Innovationen zunehmend auf die Bedürfnisse der Ernährung und der Herstellung beziehen.
- Im April 2022 startete Phosphea HumIPHORA als neue Phosphatinnovation auf Basis von Calciumhumophosphat für die Tierernährung. Das Produkt wurde entwickelt, um eine qualitativ hochwertige Phosphorquelle zu schaffen und gleichzeitig die Verwendung von pflanzenbasierten Phosphor in Futterformulierungen zu verbessern. Seine Entwicklung stellte eine Verschiebung in Richtung auf Phosphatlösungen dar, die darauf abzielten, die Nährstoffeffizienz zu verbessern, anstatt sich ausschließlich auf konventionelle Mineralergänzungen zu verlassen. Dieser Start markierte einen wichtigen Produktentwicklungsschritt hin zu nachhaltigeren und präzisionsorientierten Futtermittel-Phosphatlösungen.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Inhaltsverzeichnis
1 EINLEITUNG
1.1 ZIELE DER STUDIE
1.2 MARKTDEFINITION
1.3 Übersicht über den globalen Markt für Futterphosphate
1.4 WÄHRUNG UND PREISE
1.5 EINSCHRÄNKUNG
1.6 ABGEDECKTE MÄRKTE
2 MARKTSEGMENTIERUNG
2.1 WICHTIGSTE ERGEBNISSE
2.2 ERREICHUNG DER GLOBALEN MARKTGRÖSSE FÜR FUTTERPHOSPHATE
2.2.1 LIEFERANTENPOSITIONIERUNGSRASTER
2.2.2 TECHNOLOGIE-LEBENSLINIENKURVE
2.2.3 MARKTFÜHRER
2.2.4 UNTERNEHMENSPOSITIONIERUNGSRASTER
2.2.5 UNTERNEHMENSMARKTANTEILSANALYSE
2.2.6 MULTIVARIATE MODELLIERUNG
2.2.7 Nachfrage- und Angebotsvariablen
2.2.8 VERBRAUCHSTENDENZ DER ENDPRODUKTE
2.2.9 TOP-TO-BOTTOM-ANALYSE
2.2.10 MESSSTANDARDS
2.2.11 ANALYSE DES LIEFERANTENANTEILS
2.2.12 DATENPUNKTE AUS WICHTIGEN PRIMÄRINTERVIEWS
2.2.13 DATENPUNKTE AUS WICHTIGEN SEKUNDÄRDATENBANKEN
2.3 GLOBALER MARKT FÜR GESCHMACKSSTOFFE FÜR FUTTERPHOSPHATE: FORSCHUNGSÜBERSICHT
2.4 ANNAHMEN
3 MARKTÜBERSICHT
3.1 TREIBER
3.2 EINSCHRÄNKUNGEN
3.3 CHANCEN
3.4 HERAUSFORDERUNGEN
4 ZUSAMMENFASSUNG
5 PREMIUM-EINBLICKE
5.1 WERTSCHÄTZUNGSKETTENANALYSE
5.2 LIEFERKETTENANALYSE
5.3 PORTERS FÜNF-KRÄFTE-ANALYSE
5.3.1 Verhandlungsmacht der Lieferanten
5.3.2 VERHANDLUNGSMACHT DER KÄUFER/VERBRAUCHER
5.3.3 Bedrohung durch neue Marktteilnehmer
5.3.4 Bedrohung durch Ersatzprodukte
5.3.5 INTENSITÄT DES WETTBEWERBS
5.4 WACHSTUMSSTRATEGIEN DER WICHTIGSTEN MARKTPLAYER
5.5 ÜBERBLICK ÜBER TECHNOLOGISCHE INNOVATIONEN
5.6 Branchentrends und Zukunftsperspektiven
5.7 Faktoren, die die Kaufentscheidung von Endverbrauchern beeinflussen
6 REGULATORISCHER RAHMEN UND RICHTLINIEN
7 GLOBALER MARKT FÜR FUTTERPHOSPHATE, NACH TYP
7.1 ÜBERSICHT
7.2 KALZIUMPHOSPHAT
7.2.1 CALCIUMPHOSPHAT, NACH ART
7.2.1.1. MONOCALCIUMPHOSPHAT (MCP)
7.2.1.2. DICALCIUMPHOSPHAT (DCP)
7.2.1.3. ANDERE (FALLS VORHANDEN)
7.2.2 CALCIUMPHOSPHAT, NACH FORM
7.2.2.1. TROCKEN
7.2.2.2. FLÜSSIGKEIT
7.2.2.3. NATRIUMPHOSPHAT
7.2.3 NATRIUMPHOSPHAT, NACH FORM
7.2.3.1. TROCKEN
7.2.3.2. FLÜSSIGKEIT
7.2.3.3. AMMONIUMPHOSPHAT
7.2.4 AMMONIUMPHOSPHAT, NACH FORM
7.2.4.1. TROCKEN
7.2.4.2. FLÜSSIGKEIT
7.2.4.3. MAGNESIUMPHOSPHAT
7.2.5 MAGNESIUMPHOSPHAT, NACH FORM
7.2.5.1. TROCKEN
7.2.5.2. FLÜSSIGKEIT
7.2.5.3. SONSTIGES
8 GLOBALER MARKT FÜR FUTTERPHOSPHATE, NACH FORM
8.1 ÜBERSICHT
8.2 TROCKEN
8.2.1 TROCKEN, NACH ART
8.2.1.1. PULVER
8.2.1.2. GRANULAT
8.2.1.3. ANDERE (FALLS VORHANDEN)
8.3 FLÜSSIGKEIT
9 GLOBALER MARKT FÜR FUTTERPHOSPHATE, NACH TIERBESTAND
9.1 ÜBERSICHT
9.2 Wiederkäuer
9.2.1 Wiederkäuer nach Phosphattyp
9.2.1.1. KALZIUMPHOSPHAT
9.2.1.2. NATRIUMPHOSPHAT
9.2.1.3. AMMONIUMPHOSPHAT
9.2.1.4. MAGNESIUMPHOSPHAT
9.2.1.5. SONSTIGES
9.3 SCHWEINE
9.3.1 SCHWEINE, NACH PHOSPHATTYP
9.3.1.1. KALZIUMPHOSPHAT
9.3.1.2. NATRIUMPHOSPHAT
9.3.1.3. AMMONIUMPHOSPHAT
9.3.1.4. MAGNESIUMPHOSPHAT
9.3.1.5. SONSTIGES
9.4 GEFLÜGEL
9.4.1 GEFLÜGELN NACH PHOSPHATART
9.4.1.1. KALZIUMPHOSPHAT
9.4.1.2. NATRIUMPHOSPHAT
9.4.1.3. AMMONIUMPHOSPHAT
9.4.1.4. MAGNESIUMPHOSPHAT
9.4.1.5. SONSTIGES
9.5 AQUAKULTUR
9.5.1 Aquakultur nach Phosphattyp
9.5.1.1. KALZIUMPHOSPHAT
9.5.1.2. NATRIUMPHOSPHAT
9.5.1.3. AMMONIUMPHOSPHAT
9.5.1.4. MAGNESIUMPHOSPHAT
9.5.1.5. SONSTIGES
9.6 SONSTIGES
10 GLOBALER MARKT FÜR FUTTERPHOSPHATE, NACH VERTRIEBSKANAL
10.1 ÜBERSICHT
10.2 DIREKT
10.3 INDIREKT
11 GLOBALER MARKT FÜR FUTTERPHOSPHATE, NACH LÄNDERN
11.1 GLOBALER MARKT FÜR FUTTERPHOSPHATE (ALLE OBEN ANGEGEBENE SEGMENTIERUNGEN WERDEN IN DIESEM KAPITEL NACH LÄNDERN DARGESTELLT)
11.2 NORDAMERIKA
11.2.1 USA
11.2.2 KANADA
11.2.3 MEXIKO
11.3 EUROPA
11.3.1 DEUTSCHLAND
11.3.2 Vereinigtes Königreich
11.3.3 ITALIEN
11.3.4 FRANKREICH
11.3.5 SPANIEN
11.3.6 SCHWEIZ
11.3.7 NIEDERLANDE
11.3.8 BELGIEN
11.3.9 RUSSLAND
11.3.10 DÄNEMARK
11.3.11 SCHWEDEN
11.3.12 POLEN
11.3.13 TÜRKEI
11.3.14 RESTLICHES EUROPA
11.4 ASIEN-PAZIFIK
11.4.1 JAPAN
11.4.2 CHINA
11.4.3 SÜDKOREA
11.4.4 INDIEN
11.4.5 AUSTRALIEN
11.4.6 SINGAPUR
11.4.7 THAILAND
11.4.8 INDONESIEN
11.4.9 MALAYSIA
11.4.10 PHILIPPINEN
11.4.11 NEUSEELAND
11.4.12 VIETNAM
11.4.13 RESTLICHER ASIEN-PAZIFIK-RAUM
11.5 SÜDAMERIKA
11.5.1 BRASILIEN
11.5.2 ARGENTINIEN
11.5.3 RESTLICHES SÜDAMERIKA
11.6 NAHER OSTEN UND AFRIKA
11.6.1 SÜDAFRIKA
11.6.2 VAE
11.6.3 SAUDI-ARABIEN
11.6.4 OMAN
11.6.5 KATAR
11.6.6 KUWAIT
11.6.7 REST DES NAHEN OSTENS UND AFRIKAS
12 GLOBALER MARKT FÜR FUTTERPHOSPHATE, UNTERNEHMENSLANDSCHAFT
12.1 UNTERNEHMENSAKTIENANALYSE: GLOBAL
12.2 UNTERNEHMENSAKTIENANALYSE: NORDAMERIKA
12.3 UNTERNEHMENSAKTIENANALYSE: EUROPA
12.4 UNTERNEHMENSAKTIENANALYSE: ASIEN-PAZIFIK
12.5 FUSIONEN UND ÜBERNAHMEN
12.6 NEUE PRODUKTENTWICKLUNG UND ZULASSUNGEN
12.7 ERWEITERUNGEN & PARTNERSCHAFTEN
12.8 ÄNDERUNGEN DER VORSCHRIFTEN
13 GLOBALER MARKT FÜR FUTTERPHOSPHATE, SWOT- UND DBMR-ANALYSE
14 GLOBALER MARKT FÜR FUTTERPHOSPHATE, FIRMENPROFIL
14.1 MOSAIC COMPANY
14.1.1 UNTERNEHMENSÜBERSICHT
14.1.2 Umsatzanalyse
14.1.3 GEOGRAFISCHE PRÄSENZ
14.1.4 PRODUKTPORTFOLIO
14.1.5 JÜNGSTE ENTWICKLUNGEN
14.2 NUTRIEN LTD
14.2.1 UNTERNEHMENSÜBERSICHT
14.2.2 Umsatzanalyse
14.2.3 GEOGRAFISCHE PRÄSENZ
14.2.4 PRODUKTPORTFOLIO
14.2.5 JÜNGSTE ENTWICKLUNGEN
14.3 OCP-GRUPPE
14.3.1 UNTERNEHMENSÜBERSICHT
14.3.2 Umsatzanalyse
14.3.3 GEOGRAFISCHE PRÄSENZ
14.3.4 PRODUKTPORTFOLIO
14.3.5 JÜNGSTE ENTWICKLUNGEN
14.4 YARA INTERNATIONAL SA
14.4.1 UNTERNEHMENSÜBERSICHT
14.4.2 Umsatzanalyse
14.4.3 GEOGRAFISCHE PRÄSENZ
14.4.4 PRODUKTPORTFOLIO
14.4.5 JÜNGSTE ENTWICKLUNGEN
14.5 EUROCHEM-GRUPPE
14.5.1 UNTERNEHMENSÜBERSICHT
14.5.2 Umsatzanalyse
14.5.3 GEOGRAFISCHE PRÄSENZ
14.5.4 PRODUKTPORTFOLIO
14.5.5 JÜNGSTE ENTWICKLUNGEN
14.6 PHOSAGRO UNTERNEHMENSGRUPPE
14.6.1 UNTERNEHMENSÜBERSICHT
14.6.2 Umsatzanalyse
14.6.3 PRODUKTPORTFOLIO
14.6.4 GEOGRAFISCHE PRÄSENZ
14.6.5 JÜNGSTE ENTWICKLUNGEN
14.7 ROULLIER-GRUPPE
14.7.1 UNTERNEHMENSÜBERSICHT
14.7.2 Umsatzanalyse
14.7.3 PRODUKTPORTFOLIO
14.7.4 GEOGRAFISCHE PRÄSENZ
14.7.5 JÜNGSTE ENTWICKLUNGEN
14.8 ECOPHOS-GRUPPE
14.8.1 UNTERNEHMENSÜBERSICHT
14.8.2 Umsatzanalyse
14.8.3 PRODUKTPORTFOLIO
14.8.4 GEOGRAFISCHE PRÄSENZ
14.8.5 JÜNGSTE ENTWICKLUNGEN
14.9 FOSFITALIA-GRUPPE
14.9.1 UNTERNEHMENSÜBERSICHT
14.9.2 Umsatzanalyse
14.9.3 PRODUKTPORTFOLIO
14.9.4 GEOGRAFISCHE PRÄSENZ
14.9.5 JÜNGSTE ENTWICKLUNGEN
14.1 JR SIMPLOT COMPANY
14.10.1 UNTERNEHMENSÜBERSICHT
14.10.2 UMSATZANALYSE
14.10.3 PRODUKTPORTFOLIO
14.10.4 GEOGRAFISCHE PRÄSENZ
14.10.5 JÜNGSTE ENTWICKLUNGEN
14.11 TIMAB INDUSTRIES
14.11.1 UNTERNEHMENSÜBERSICHT
14.11.2 UMSATZANALYSE
14.11.3 PRODUKTPORTFOLIO
14.11.4 GEOGRAFISCHE PRÄSENZ
14.11.5 JÜNGSTE ENTWICKLUNGEN
14.12 PHOSAGRO
14.12.1 UNTERNEHMENSÜBERSICHT
14.12.2 Umsatzanalyse
14.12.3 PRODUKTPORTFOLIO
14.12.4 GEOGRAFISCHE PRÄSENZ
14.12.5 NEUESTE ENTWICKLUNGEN
14.13 AG CHEMI GROUP SRO
14.13.1 UNTERNEHMENSÜBERSICHT
14.13.2 Umsatzanalyse
14.13.3 PRODUKTPORTFOLIO
14.13.4 GEOGRAFISCHE PRÄSENZ
14.13.5 NEUESTE ENTWICKLUNGEN
14.14 ELIXIR GROUP DOO
14.14.1 UNTERNEHMENSÜBERSICHT
14.14.2 Umsatzanalyse
14.14.3 PRODUKTPORTFOLIO
14.14.4 GEOGRAFISCHE PRÄSENZ
14.14.5 JÜNGSTE ENTWICKLUNGEN
14.15 BAFFEED
14.15.1 UNTERNEHMENSÜBERSICHT
14.15.2 Umsatzanalyse
14.15.3 PRODUKTPORTFOLIO
14.15.4 GEOGRAFISCHE PRÄSENZ
14.15.5 NEUESTE ENTWICKLUNGEN
14.16 RA ENTERPRISES
14.16.1 UNTERNEHMENSÜBERSICHT
14.16.2 Umsatzanalyse
14.16.3 PRODUKTPORTFOLIO
14.16.4 GEOGRAFISCHE PRÄSENZ
14.16.5 NEUESTE ENTWICKLUNGEN
14.17 SBF PHARMA
14.17.1 UNTERNEHMENSÜBERSICHT
14.17.2 Umsatzanalyse
14.17.3 PRODUKTPORTFOLIO
14.17.4 GEOGRAFISCHE PRÄSENZ
14.17.5 NEUESTE ENTWICKLUNGEN
14.18 YUNNAN PHOSPHORUS CHEMICALS GROUP CO., LTD
14.18.1 UNTERNEHMENSÜBERSICHT
14.18.2 Umsatzanalyse
14.18.3 PRODUKTPORTFOLIO
14.18.4 GEOGRAFISCHE PRÄSENZ
14.18.5 JÜNGSTE ENTWICKLUNGEN
14.19 HEBEI KANGDALI PHARMACEUTICAL CO., LTD
14.19.1 UNTERNEHMENSÜBERSICHT
14.19.2 UMSATZANALYSE
14.19.3 PRODUKTPORTFOLIO
14.19.4 GEOGRAFISCHE PRÄSENZ
14.19.5 JÜNGSTE ENTWICKLUNGEN
14.2 ROTEM TÜRKEI
14.20.1 UNTERNEHMENSÜBERSICHT
14.20.2 UMSATZANALYSE
14.20.3 PRODUKTPORTFOLIO
14.20.4 GEOGRAFISCHE PRÄSENZ
14.20.5 JÜNGSTE ENTWICKLUNGEN
*HINWEIS: DIE PROFILIERTEN UNTERNEHMEN SIND KEINE ERSCHLIESSENDE LISTE UND ENTSPRECHEN DEN ANFORDERUNGEN UNSERER VORHERIGEN KUNDEN. WIR PROFILIEREN MEHR ALS 100 UNTERNEHMEN IN UNSERER STUDIE. DAHER KANN DIE LISTE DER UNTERNEHMEN AUF ANFRAGE GEÄNDERT ODER ERSETZT WERDEN. ZUGEHÖRIGE BERICHTE
15 VERWANDTE BERICHTE
16 FRAGEBOGEN
17 ÜBER DATA BRIDGE MARKET RESEARCH
18 ÜBER DATA BRIDGE MARKET RESEARCH

Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











