



Globaler Markt für Durchleuchtungsgeräte, nach Produkt (feste Durchleuchtungsgeräte, C-Bögen), Anwendung (Diagnostik, Chirurgie), Land (USA, Kanada, Mexiko, Deutschland, Italien, Großbritannien, Frankreich, Spanien, Niederlande, Belgien, Schweiz, Türkei, Russland, übriges Europa, Japan, China, Indien, Südkorea, Australien, Singapur, Malaysia, Thailand, Indonesien, Philippinen, übriger asiatisch-pazifischer Raum, Brasilien, Argentinien, übriges Südamerika, Südafrika, Saudi-Arabien, Vereinigte Arabische Emirate, Ägypten, Israel, übriger Naher Osten und Afrika) – Branchentrends und Prognose bis 2029.
Was ist die Fluoroskopie Ausrüstung Markt Größe und Wachstum Rate
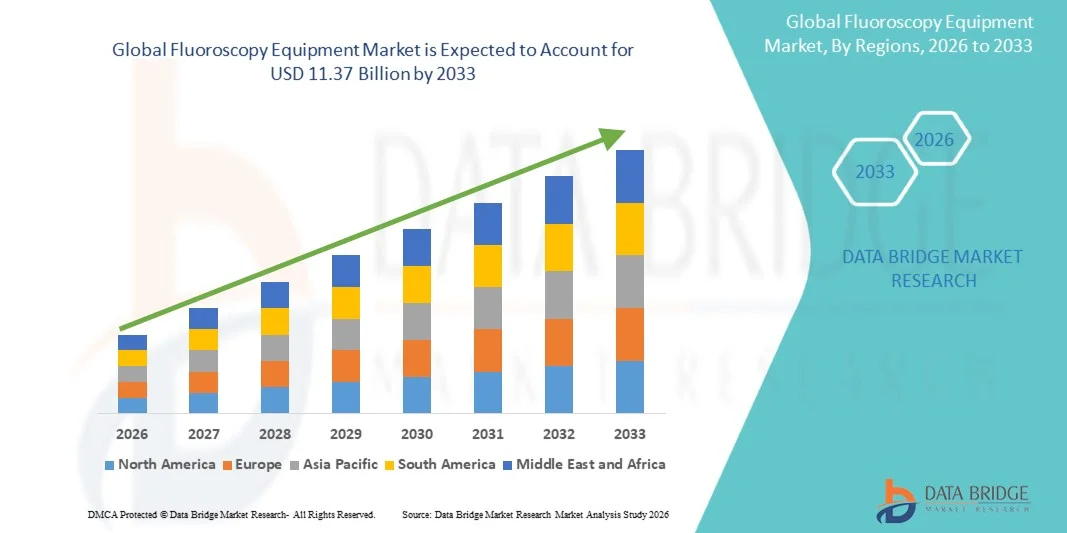
- Nach der Data Bridge Market Research Analyse wurde die globale Marktgröße für Fluoroskopieanlagen geschätzt.7,88 Milliarden USD in 2025und wird voraussichtlich erreichen11,37 Milliarden USD bis 2033, beiCAGR von 4,70%während des Prognosezeitraums
- Das Marktwachstum wird größtenteils durch die steigende Nachfrage nach Echtzeit-Bildgebung in diagnostischen und interventionellen Verfahren, insbesondere in der Kardiologie, der Orthopädie und der Gastrointestinal-Anwendungen, gefördert, was zu einer höheren Einführung von Fluoroskopieanlagen in Krankenhäusern und diagnostischen Zentren führt.
- Darüber hinaus setzt die zunehmende Vorliebe für minimalinvasive Verfahren zusammen mit kontinuierlichen technologischen Fortschritten wie Digital-Fluoroskopie-Systemen, verbesserter Bildqualität und reduzierter Strahlungsexposition als kritischer Bestandteil moderner medizinischer Bildgebung ein. Diese konvergierenden Faktoren beschleunigen die Aufnahme von Fluoroskopie-Ausrüstungslösungen, wodurch das Wachstum der Industrie deutlich erhöht wird
Marktgröße und Prognose
- Globaler Marktwert (2025):7,88 Mrd. USD
- Voraussichtlicher Marktwert (2033):11,37 Mrd. USD
- Wettervorhersage CAGR (2026-2033):4.70%
Was sind die großen Takeaways des Marktes für Fluoroskopieausrüstung
- Fluoroskopiegeräte, die Echtzeit-Röntgenabbildungen für diagnostische und interventionelle Verfahren bieten, werden in der Kardiologie, Orthopädie, Gastroenterologie und Urologie weit verbreitet. Diese Systeme sind essentiell bei der Führung minimalinvasiver Verfahren und der Verbesserung der klinischen Genauigkeit und Patientenergebnisse in modernen Gesundheitswesen-Einstellungen
- Die eskalierende Nachfrage nach Fluoroskopieanlagen wird in erster Linie durch die steigende Anzahl minimalinvasiver Operationen, die zunehmende Prävalenz chronischer Erkrankungen, die eine bildgebende Orientierung erfordern, und die wachsende Nachfrage nach fortschrittlichen Diagnoselösungen bestärkt. Technologische Fortschritte wie digitale Bildgebung, niedrig dosierte Strahlungssysteme und Integration mit KI unterstützen das Marktwachstum weiter
- Nordamerika dominierte den Markt für Fluoroskopieanlagen mit dem größten Umsatzanteil von 39,5% im Jahr 2025, gekennzeichnet durch fortgeschrittene Gesundheitsinfrastruktur, hohe Einführung von bildgebenden Technologien und starke Präsenz führender Hersteller von Medizinprodukten. Die USA sehen weiterhin ein stetiges Wachstum durch zunehmende Verfahrensvolumina und kontinuierliche technologische Innovation
- Asia-Pacific wird voraussichtlich die am schnellsten wachsende Region auf dem Markt für Fluoroskopieanlagen während der Prognosezeit sein, da die Investitionen im Gesundheitswesen, die Ausweitung der Krankenhausinfrastruktur und die steigende Nachfrage nach diagnostischen Bildgebungen in Ländern wie China und Indien steigen.
- Das Segment Diagnostik entfiel auf den größten Marktanteil des Marktes von 61,3% im Jahr 2025, was durch den wachsenden Bedarf an präziser und Echtzeit-Bildgebung in der Krankheitsdiagnose bedingt ist
Report Scope und Fluoroskopie Marktsegmentierung
|
Attribute |
Fluoroskopie Ausrüstung Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen zu Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographischer Erfassung und großen Akteuren umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert werden, auch eingehende Expertenanalysen, Patientenepidemiologie, Pipelineanalyse, Preisanalyse und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Markt für Fluoroskopieanlagen
„Verbesserte Imaging-Präzision durch KI-Integration und Echtzeit-Visualisierungstechnologien„
- Ein signifikanter und beschleunigter Trend im globalen Fluoroskopieanlagenmarkt ist die IntegrationKünstliche Intelligenz(AI), fortschrittliche Bildverarbeitungssoftware und Echtzeit-Datenverarbeitungstechnologien zur Verbesserung der Diagnosegenauigkeit und Verfahrenseffizienz. Diese Evolution erhöht die Fähigkeit der Kliniker, minimalinvasive Verfahren mit größerer Präzision und Sicherheit durchzuführen
- So stellen führende medizinische bildgebende Unternehmen z.B. AI-gesteuerte Fluoroskopiesysteme vor, die bei der automatischen Optimierung der Bildqualität bei gleichzeitiger Verringerung der Strahlenexposition bei Verfahren wie Herzkatheterisierung und Gastrointestinalstudien helfen.
- KI-fähige Bildverbesserungswerkzeuge werden zunehmend verwendet, um eine deutlichere Visualisierung anatomischer Strukturen zu ermöglichen, die eine bessere Anleitung während der Eingriffsprozesse ermöglicht und das Risiko von Komplikationen verringert.
- So enthalten fortgeschrittene Fluoroskopie-Plattformen nun Bewegungskorrekturalgorithmen, die dazu beitragen, die Bildklarheit auch während der Patientenbewegung zu erhalten, die Verfahrensergebnisse in komplexen Fällen zu verbessern
- Die Integration digitaler Bildgebungssysteme mit der IT-Infrastruktur des Krankenhauses, einschließlich PACS und elektronischer Gesundheitsakte, ermöglicht einen nahtlosen Datenzugriff und eine Echtzeit-Zusammenarbeit zwischen Fachleuten im Gesundheitswesen
- So setzen Krankenhäuser in entwickelten Regionen integrierte bildgebende Suiten ein, in denen Fluoroskopiesysteme mit chirurgischen Navigationswerkzeugen und diagnostischen bildgebenden Datenbanken für eine verbesserte klinische Entscheidungsfindung verbunden sind.
- Dieser Trend zu intelligenteren, präziseren und vernetzten bildgebenden Lösungen ist die Umgestaltung der interventionellen Radiologie und chirurgischen Workflows, die Gesundheitsdienstleister ermutigen, technologisch fortschrittliche Fluoroskopiesysteme zu übernehmen
- So werden Hybrid-Betriebsräume, die mit fortschrittlichen Fluoroskopiesystemen ausgestattet sind, in großen Krankenhäusern immer häufiger verbreitet, die komplexe Herz-Kreislauf- und orthopädische Verfahren unterstützen.
- Die Nachfrage nach fluoreszierenden Geräten der nächsten Generation mit verbesserten bildgebenden Fähigkeiten und reduzierter Strahlenexposition wächst schnell in Krankenhäusern und diagnostischen Zentren, angetrieben durch die Notwendigkeit sicherer und effizienter Verfahren
Marktdynamik für Fluoroskopieanlagen
Fahrer
„Anforderung für minimale Invasive Verfahren und fortgeschrittene diagnostische Bildgebung“
- Die zunehmende Vorliebe für minimal-invasive chirurgische Eingriffe, zusammen mit dem wachsenden Bedarf an Echtzeit-Diagnostik-Bildgebung, ist ein wichtiger Treiber für den Markt für Fluoroskopieanlagen. Diese Systeme spielen eine entscheidende Rolle bei der Durchführung von Verfahren mit Präzision, die Verringerung der Erholungszeit und die Verbesserung der Patientenergebnisse
- So erhöht die steigende Anzahl von Herz-Kreislauf-Interventionen wie Angioplastie und Stent-Platzierungen den Bedarf an Fluoroskopiesystemen in Krankenhäusern weltweit deutlich.
- Die zunehmende Prävalenz von chronischen Krankheiten, einschließlich Herz-Kreislauf-Erkrankungen, Magen-Darm-Bedingungen und orthopädische Probleme, treibt die Notwendigkeit fortgeschrittener Bildgebung Technologien für genaue Diagnose und Behandlung
- So wird z.B. die Fluoroskopie bei Schmerzmanagementverfahren und Wirbelsäulenchirurgen weit verbreitet, wo Echtzeit-Bildgebung für eine präzise Nadelplatzierung unerlässlich ist.
- Technologische Fortschritte in bildgebenden Systemen, einschließlich digitaler Detektoren und niedrig dosierten Strahlungstechnologien, verbessern die Einführung von Fluoroskopiegeräten
- So bieten moderne Systeme jetzt gepulste Fluoroskopie- und Dosisreduzierungsfunktionen, die die Strahlenexposition sowohl für Patienten als auch für medizinische Fachkräfte minimieren.
- Darüber hinaus unterstützen zunehmende Investitionen im Gesundheitswesen und der Ausbau der Krankenhausinfrastruktur, insbesondere in Schwellenländern, die weit verbreitete Einführung fortschrittlicher Bildgebungssysteme
- So rüsten neue Mehrspezialkliniken in Asia-Pacific ihre Operationsräume mit Fluoroskopiesystemen aus, um eine breite Palette von diagnostischen und interventionellen Verfahren zu unterstützen.
Zurückhaltung/Challenge
„Hohe Ausrüstung Kosten und Strahlen Exposition Bedenken„
- Eine der wichtigsten Herausforderungen im Markt für Fluoroskopieanlagen sind die hohen Kosten, die mit fortschrittlichen Bildgebungssystemen verbunden sind, einschließlich der Anforderungen an Installation, Wartung und Schulung, die die Akzeptanz in kleineren Gesundheitseinrichtungen begrenzen können
- Die Einrichtung einer vollintegrierten Fluoroskopie-Suite erfordert zum Beispiel erhebliche Investitionen in Kapital, wodurch es für kleine Kliniken und ländliche Krankenhäuser schwierig ist, solche Technologien zu übernehmen.
- Auch im Hinblick auf die Strahlenexposition sowohl bei Patienten als auch bei Angehörigen des Gesundheitswesens stellt dies eine bedeutende Herausforderung dar, insbesondere bei längeren oder wiederholten Verfahren
- So sind beispielsweise interventionelle Radiologen und Kardiolologen Gefahr einer kumulativen Strahlenexposition, die strenge Sicherheitsprotokolle und Schutzausrüstung erfordert.
- Darüber hinaus kann die Notwendigkeit von Fachkräften, komplexe Fluoroskopiesysteme zu betreiben und bildgebende Ergebnisse zu interpretieren, operative Herausforderungen in Regionen mit eingeschränkt ausgebildetem Personal schaffen
- So stehen Entwicklungsländer oft vor Mangel an ausgebildeten Radiologen und Technikern, was die effiziente Nutzung fortschrittlicher Bildgebungsausrüstungen betrifft.
- Die Bewältigung dieser Herausforderungen erfordert eine kontinuierliche Innovation in niedrig dosierten Bildgebungstechnologien, erweiterte Schulungsprogramme und kostengünstige Gerätelösungen, um die Zugänglichkeit zu erweitern
- So konzentrieren sich die Hersteller auf die Entwicklung kompakter und kostengünstiger Fluoroskopiesysteme, die auf kleinere Gesundheitseinstellungen zugeschnitten sind, um die Marktdurchdringung zu verbessern.
Wie wird der Markt für Fluoroskopieanlagen segmentiert
Der Markt wird auf der Grundlage von Produkt und Anwendung segmentiert.
• Nach Produkt
Auf Basis des Produkts wird der Markt für Fluoroskopieanlagen in Fixed Fluoroskopie Equipment und C-Arms segmentiert. Das Segment Fixed Fluoroskopie Equipment dominierte 2025 den größten Marktanteil von 58,6%, was durch seinen umfangreichen Einsatz in Krankenhäusern für komplexe diagnostische und interventionelle Verfahren bedingt ist. Diese Systeme bieten überlegene Bildgebungsqualität, Stabilität und kontinuierliche Bildgebungsfähigkeit, so dass sie ideal für hochvolumige Gesundheitseinstellungen. Ihre Integration in Betriebsräume und Katheterisierungslabore stärkt ihre Nachfrage weiter. Krankenhäuser bevorzugen feste Systeme aufgrund ihrer Fähigkeit, fortgeschrittene Verfahren wie Herz-Kreislauf-Bildgebung und Magen-Darm-Studien zu unterstützen. Darüber hinaus verbessern technologische Fortschritte wie digitale Bildgebung und reduzierte Strahlenexposition ihre Annahme. Die Verfügbarkeit von High-End-Infrastruktur in entwickelten Gesundheitssystemen unterstützt auch das Segmentwachstum. Feste Systeme werden weit verbreitet in spezialisierten Abteilungen, zunehmende Nutzungsraten verwendet. Ihre Zuverlässigkeit und Präzision machen sie für kritische Verfahren wesentlich. Darüber hinaus tragen die Investitionen in die Krankenhausinfrastruktur weltweit zu einer anhaltenden Nachfrage bei. Das Segment profitiert weiterhin von steigenden chirurgischen Volumen und diagnostischen Abbildungsanforderungen. Insgesamt bleibt die feste Fluoroskopie aufgrund ihrer Leistung, Effizienz und der weit verbreiteten institutionellen Nutzung das dominante Segment.
Das C-Arms-Segment wird von 2026 bis 2033 die schnellste CAGR von 7,9 % beobachten, die durch die steigende Nachfrage nach mobilen und flexiblen Bildgebungslösungen angetrieben wird. C-Armen werden aufgrund ihrer Portabilität und Benutzerfreundlichkeit in orthopädischen, Schmerzmanagement und Notfallverfahren weit verbreitet. Ihre Fähigkeit, Echtzeit-Bildgebung in Operationsräumen zu bieten, erhöht chirurgische Präzision und Ergebnisse. Wachsende Annahme in ambulanten chirurgischen Zentren und ambulanten Einrichtungen weitere Kraftstoffe Wachstum. Technologische Fortschritte wie Mini C-Arms und verbesserte Bildverstärker unterstützen die Markterweiterung. Die steigende Zahl minimalinvasiver Verfahren trägt auch zur steigenden Nachfrage bei. C-Arms erfordern niedrigere Installationskosten im Vergleich zu festen Systemen, so dass sie für kleinere Gesundheitseinrichtungen zugänglich sind. Darüber hinaus ermöglicht ihr kompaktes Design den Einsatz in raumbelasteten Umgebungen. Die Erhöhung der Gesundheitsinvestitionen in Schwellenländern beschleunigt die Annahme weiter. Ihre Vielseitigkeit über mehrere Anwendungen macht sie sehr wünschenswert. Insgesamt sind C-Arms aufgrund von Mobilität, Wirtschaftlichkeit und erweiterten Verfahrensanwendungen das am schnellsten wachsende Segment.
• Durch Anwendung
Auf Basis der Anwendung wird der Markt für Fluoroskopieanlagen in diagnostische und chirurgische Segmente unterteilt. Das Segment Diagnostik entfiel auf den größten Marktanteil von 61,3 % im Jahr 2025, was auf die zunehmende Notwendigkeit einer präzisen und Echtzeit-Bildgebung bei der Diagnose von Krankheiten zurückzuführen ist. Die Fluoreszenz spielt eine entscheidende Rolle bei der gastrointestinalen, kardiovaskulären und urologischen Diagnostik, die eine dynamische Visualisierung der inneren Organe ermöglicht. Die zunehmende Prävalenz chronischer Erkrankungen erhöht die Nachfrage nach diagnostischen Abbildungsverfahren deutlich. Krankenhäuser und diagnostische Zentren verlassen sich stark auf die Fluoroskopie zur Früherkennung und Überwachung von Krankheiten. Technologische Fortschritte Verbesserung der Bildklarheit und Verringerung der Strahlenexposition weitere Unterstützung Segment Wachstum. Die Integration digitaler Systeme erhöht die Effizienz des Arbeitsablaufs und die Diagnosegenauigkeit. Die Sensibilisierung für die vorbeugende Gesundheitsversorgung trägt auch zu erhöhten Diagnoseverfahren bei. Darüber hinaus stärken staatliche Initiativen zur Verbesserung der diagnostischen Infrastruktur die Markterweiterung. Ein hoher Patientenzufluss in Krankenhäusern sorgt für eine konsequente Ausnutzung diagnostischer Fluoroskopiesysteme. Das Segment profitiert von kontinuierlicher Innovation und erweiterten klinischen Anwendungen. Insgesamt dominieren diagnostische Anwendungen aufgrund ihrer kritischen Rolle bei der Erkennung und Verwaltung von Krankheiten.
Das Chirurgische Segment wird erwartet, dass das schnellste CAGR von 2026 bis 2033, angetrieben durch die steigende Anzahl von minimal invasiven und bildgeführten Operationen, von 8.4% zu erleben ist. Fluoroskopie wird in orthopädischen, kardiovaskulären und neurologischen Operationen verwendet, um Echtzeit-Bildgebungsführung zu bieten. Die zunehmende Vorliebe für minimalinvasive Verfahren erhöht die Nachfrage nach intraoperativen Bildgebungslösungen. Surgeons verlassen sich auf Fluoroskopie für Präzision, reduzieren Komplikationen und verbessern die Patientenergebnisse. Das Wachstum in ambulanten chirurgischen Zentren beschleunigt die Segmentannahme weiter. Technologische Fortschritte, die eine 3D-Bildgebung und verbesserte Navigationssysteme ermöglichen, unterstützen die Expansion. Auch die steigende Alterungspopulation und damit verbundene chirurgische Bedürfnisse tragen zum Wachstum bei. Darüber hinaus erhöhen die Investitionen in chirurgische Infrastruktur die Nachfrage nach fortschrittlichen Bildgebungssystemen. Die Fähigkeit, chirurgische Genauigkeit und Effizienz zu verbessern, macht die Fluoroskopie in modernen Operationsräumen unverzichtbar. Aufstrebende Märkte erleben eine rasche Annahme durch die Verbesserung der Gesundheitseinrichtungen. Insgesamt ist das operative Segment aufgrund technologischer Fortschritte und zunehmender Prozessvolumina am schnellsten wächst.
Welche Region hält den größten Teil des Marktes für Fluoroskopieausrüstung
- Nordamerika dominierte den Markt für Fluoroskopieanlagen mit dem größten Umsatzanteil von 39,5% im Jahr 2025, gekennzeichnet durch fortgeschrittene Gesundheitsinfrastruktur, hohe Einführung von Bildgebungstechnologien und eine starke Präsenz führender Hersteller von Medizinprodukten. Die Region profitiert weiterhin von etablierten Krankenhausnetzen, zunehmender Auslastung minimalinvasiver Verfahren und kontinuierlichen technologischen Fortschritten in bildgebenden Systemen
- Healthcare-Anbieter in der Region setzen zunehmend auf fortschrittliche Fluoroskopiesysteme für Echtzeit-Bildgebung in diagnostischen und interventionellen Verfahren, die eine höhere Geräteannahme in Krankenhäusern und Spezialkliniken unterstützen
- Dieses Wachstum wird durch starke Investitionen in die Medizintechnik, günstige Rückzahlungspolitiken und kontinuierliche Innovation in Low-Dosis-Bildgebungs- und Digital-Fluorskopie-Systemen unterstützt, so dass Nordamerika eine zentrale Umsatz-Förderregion im globalen Markt für Fluoroskopieanlagen
US-Fluoroskopie-Insight
Der US-Fluoroskopie-Ausrüstungsmarkt erfasste 2025 den größten Umsatzanteil in Nordamerika, der durch zunehmende Prozessvolumina, starke Einführung fortschrittlicher Bildgebungssysteme und kontinuierliche technologische Innovation geprägt war. Das Land profitiert von einem gut ausgebauten Gesundheitssystem, einer hohen Nachfrage nach minimalinvasiven Verfahren und einer breiten Verfügbarkeit von Fachkräften. So nutzen Krankenhäuser in den USA zunehmend Fluoroskopiesysteme in Herz-Kreislauf-Eingriffen, orthopädischen Operationen und gastrointestinalen Verfahren. Darüber hinaus wird durch starke Präsenz führender Anbieter von Medizinprodukten und laufender FuE-Investitionen die Verfügbarkeit von Technologien der nächsten Generation weiter verbessert.
Europa Fluoroskopie Ausrüstung Markt Insight
Der europäische Markt für Fluoroskopieanlagen soll sich während des Prognosezeitraums mit einer stetigen CAGR ausweiten, unterstützt von fortschrittlichen Gesundheitssystemen, zunehmender alter Bevölkerung und steigender Nachfrage nach diagnostischen Bildgebungsverfahren. Starke regulatorische Rahmenbedingungen und die Betonung der Patientensicherheit fördern die Einführung von strahlungsarmen Bildgebungstechnologien. So verbessern beispielsweise mehrere europäische Länder die Infrastruktur für die Krankenhaus-Bildgebung, um digitale Fluoroskopiesysteme mit verbesserten Bildgebungsmöglichkeiten zu integrieren. Der Fokus der Region auf die Verbesserung der Gesundheitseffizienz und der klinischen Ergebnisse unterstützt das Marktwachstum.
US-Fluoroskopie Markt Insight
Der US-Fluoroskopie-Ausrüstungsmarkt wird voraussichtlich während des Prognosezeitraums stetig wachsen, was durch eine zunehmende Nachfrage nach diagnostischen und interventionellen Abbildungsverfahren und eine starke Unterstützung des National Health Service (NHS) bedingt ist. So erweitern NHS Krankenhäuser den Einsatz von Fluorskopie in minimalinvasiven Operationen und Echtzeit-Diagnostikanwendungen. Der wachsende Fokus auf Frühdiagnose und verbesserte Patientenversorgungswege trägt zur Markterweiterung bei.
Deutschland Markt für Fluoroskopieanlagen
Der Markt für fluoreszierende Geräte in Deutschland soll sich während des Prognosezeitraums mit einer beträchtlichen CAGR ausweiten, die durch fortschrittliche Gesundheitsinfrastruktur, starke Fertigungsmöglichkeiten für medizinische Geräte und eine hohe Einführung innovativer Bildgebungstechnologien gefördert wird. So investieren deutsche Krankenhäuser zunehmend in Hybrid-Betriebsräume mit fortschrittlichen Fluoroskopiersystemen für komplexe chirurgische Eingriffe. Der Schwerpunkt des Landes auf Präzisionsmedizin und hochwertigen Pflegestandards ist das weitere Wachstum des Marktes.
Asien-Pazifik-Fluoroskopie Ausrüstung Markt Einblick
Der Asien-Pazifik-Fluoroskopie-Ausrüstungsmarkt wird im Prognosezeitraum aufgrund steigender Gesundheitsinvestitionen, wachsender Krankenhausinfrastruktur und steigender Nachfrage nach diagnostischen Bildgebungen in Ländern wie China und Indien die am schnellsten wachsende Region sein. So investieren Regierungen in diesen Ländern stark in die Modernisierung der Gesundheitsversorgung und die Modernisierung von bildgebenden Einrichtungen in öffentlichen Krankenhäusern. Das zunehmende Bewusstsein für die Früherkennung und den wachsenden Zugang zu Gesundheitsdiensten beschleunigen das Marktwachstum in der Region.
Japan Fluoroskopie Ausrüstung Markt Einblick
Der japanische Markt für Fluoroskopieanlagen gewinnt aufgrund seines fortgeschrittenen Gesundheitssystems, der hohen Einführung medizinischer Technologien und der steigenden Nachfrage nach diagnostischen Bildgebungen unter den alternden Bevölkerungen an Dynamik. Zum Beispiel sind japanische Krankenhäuser weit verbreitet mit Fluoroskopie in kardiovaskulären und orthopädischen Verfahren zur Verbesserung der Behandlungsgenauigkeit. Kontinuierliche technologische Innovation und eine starke Gesundheitsinfrastruktur unterstützen die Markterweiterung.
China Fluoroskopie Ausrüstung Markt Insight
Der China-Fluoroskopie-Ausrüstungsmarkt machte 2025 einen erheblichen Umsatzanteil im asiatisch-pazifischen Raum aus, der durch eine rasche Urbanisierung, eine Ausweitung der Gesundheitsinfrastruktur und eine zunehmende Nachfrage nach fortschrittlicher Diagnostik getrieben wurde. So übernehmen beispielsweise große Krankenhäuser in städtischen Zentren zunehmend digitale Fluoroskopiesysteme, um eine wachsende Anzahl von diagnostischen und interventionellen Verfahren zu unterstützen. Starke Regierungsinitiativen, steigende Gesundheitsausgaben und wachsende inländische Produktionskapazitäten verbessern die Zugänglichkeit und die Einführung von Fluoroskopieanlagen im ganzen Land.
Welche sind die Top-Unternehmen im Markt für Fluoroskopieausrüstung
Die Fluoroskopie-Ausrüstungsindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Siemens Gesundheit(Deutschland)
- GE HealthCare(US)
- Koninklijke Philips N.V. (Niederländische)
- Canon Medical Systems Corporation(Japan)
- Shimadzu Corporation(Japan)
- Das ist eine gute Idee.(Deutschland)
- Hologic, Inc. (USA)
- Fujifilm Holdings Corporation (Japan)
- Hitachi, Ltd. (Japan)
- Toshiba Medical Systems (Japan)
- Carestream Health (US)
- Agfa-Gevaert Group (Belgien)
- Samsung Medison (Südkorea)
- Mindray Medical International Limited (China)
- Lepu Medizintechnik (China)
- Allengers Medical Systems (Indien)
- Trivitron Healthcare (Indien)
- BPL Medical Technologies (Indien)
- Narang Medical Limited (Indien)
- SternMed GmbH (Deutschland)
Was sind die jüngsten Entwicklungen im globalen Markt für Fluoroskopieanlagen
- Im August 2022 kündigte Xoran Technologies an, dass es die U.S. Food and Drug Administration (FDA) 510(k) Clearance für sein TRON mobiles Fluoroskopie-CT-Bildgebungssystem erhalten hatte, eine voll mobile Plattform, die zur Echtzeit-Bildgebung und zur Verbesserung der intraoperativen Visualisierung entwickelt wurde und eine signifikante Weiterentwicklung in tragbaren Fluoroskopielösungen markiert
- Im August 2023 erhielt Biosense Webster, ein Teil von Johnson & Johnson MedTech, die US-FDA-Zulassung für einen Null-Fluorskopie-Workflow für mehrere atriale Fibrillationsablationsprodukte, so dass Verfahren mit minimaler oder nicht-Fluoroskopie-Exposition durchgeführt werden, wodurch Strahlungsrisiken reduziert und sicherere Interventionstechniken vorangetrieben werden
- Im Januar 2024 startete Carestream Health das DRX-Excel Plus-Bildgebungssystem, eine erweiterte Radiographie- und Fluoroskopie-Plattform zur Verbesserung der Workflow-Effizienz, Patientenerfahrung und Bildgebungsleistung durch fortschrittliche digitale Fähigkeiten und Systemflexibilität
- Im November 2024 erhielt Augmedics die U.S. FDA 510(k)-Freiheit für seine in das xvision Spine System integrierte CT-to-Fluoroskop-Registrierungstechnologie, die es Chirurgen ermöglicht, eine erweiterte Realität mit fluoroskopischer Abbildung für eine verbesserte Navigationsgenauigkeit und reduzierte Abhängigkeit von intraoperativer 3D-Bildgebung zu verwenden
- Im Dezember 2024 erhielt Canon Medical Systems die U.S. FDA-Freigabe für sein Adora DRFi Hybrid-Bildgebungssystem, das Radiographie und Low-Dosis-Fluorskopie in eine einzige Plattform kombiniert, um die Workflow-Effizienz und Bildgebungsflexibilität in klinischen Einstellungen zu verbessern
- Im März 2025 startete Canon Medical Systems USA offiziell das Adora DRFi-System im US-Markt mit fortschrittlicher Positionierungstechnologie, drahtlosen Detektoren und integrierter Radioskopie-Fähigkeiten zur Verbesserung des Patientenzugangs und der diagnostischen Effizienz
- Im Juli 2025 erhielt Siemens Healthineers für seine Luminos Q.namix R- und Luminos Q.namix T-Radiographie/Fluoroskopie-Plattformen die U.S. FDA-Abteilung, mit AI-getriebener Workflow-Optimierung, ergonomischem Design und reduzierter Strahlenexposition, Steigerung der Effizienz für komplexe Bildgebungsverfahren
- Im November 2025 kündigte Shimadzu Medical Systems USA die Veröffentlichung des SC15 fortschrittlichen Fluoroskopie-Systems an, das eine Flat-Panel-Detektor-Technologie und große Display-Schnittstellen zur Verbesserung der chirurgischen Visualisierung, Workflow-Effizienz und Echtzeit-Bildgebungsgenauigkeit bei Prozeduren beinhaltete.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











