


Segmentierung des globalen Marktes für Lebensmittelverpackungspapier nach Material (Kunststoff, Papier und Aluminiumfolie), Fast-Food-Art (Sandwiches, Burger, Pizza, Wraps und Brötchen, Hähnchen und Sonstiges), Endverwendung (Hotels, Restaurants, Cafés, Schnellimbisse, Kinos, Airline- und Bahncatering sowie institutionelle Einrichtungen) – Branchentrends und Prognose bis 2033
Was ist die Global Food Wrapping Paper Market Size und Growth Rate
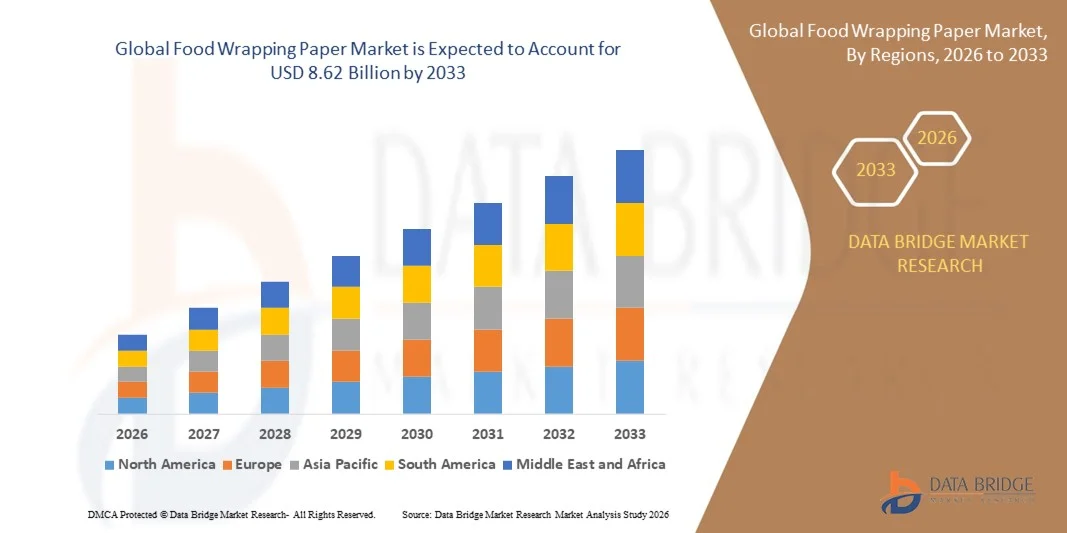
- Wie bei Data Bridge Market Research Analysis wurde die globale Marktgröße für Lebensmittelverpackungen geschätzt.3,38 Milliarden USD im Jahr 2025und wird voraussichtlich erreichen8,62 Milliarden USD bis 2033, beiCAGR von 4,00%während des Prognosezeitraums
- Schnelle Lebensmittel-Restaurant-Kette ist der Hauptfaktor, der das Marktwachstum, auch steigende technologische Fortschritte in der Lebensmittelverpackung Sektor, um die Haltbarkeit zu verbessern, steigende Leichtigkeit der Lagerung, zunehmende Portabilität sowie lehnt die Verbraucher und Endverbraucher auf die Annahme von verschiedenen umweltfreundlichen Verpackungslösungen, steigenden rapide Industrialisierung, steigenden städtischen Bevölkerung auf der ganzen Welt und zunehmende Bevölkerung vor allem junge Arbeitsbevölkerung sind die Hauptfaktoren unter anderem das Wachstum von Lebensmittelverpackung Papiermarkt
Marktgröße und Prognose
- Globaler Marktwert (2025):USD 3.38 Milliarden
- Voraussichtlicher Marktwert (2033):USD 8.62 Milliarden
- Wettervorhersage CAGR (2026–2033): 4.00%
Was sind die großen Takeaways von Food Wrapping Paper Market
- Förderung von Forschungs- und Entwicklungsaktivitäten auf dem Markt und zunehmende technologische Weiterentwicklung und Modernisierung der Produktionstechniken werden neue Möglichkeiten für den Lebensmittelverpackungspapiermarkt schaffen
- Die zunehmende Umweltbelange in Bezug auf die Verwendung der Papierentsorgung ist jedoch der Hauptfaktor unter anderem, um das Marktwachstum einzuschränken, und wird das Wachstum des Lebensmittelverpackungspapiermarktes weiter herausfordern
- Nordamerika dominierte den Lebensmittelverpackungspapiermarkt mit einem Umsatzanteil von 38,2% im Jahr 2025, unterstützt durch die weit verbreitete Annahme von nachhaltigen, Marken und funktionalen Verpackungen in den USA und Kanada
- Asia-Pacific wird die schnellste CAGR von 8,1% von 2026 bis 2033, durch steigende Einwegeinkommen, Urbanisierung und wachsende Nachfrage nach bequemen, umweltfreundlichen und Markenlösungen für Lebensmittelverpackungen in China, Indien, Japan und Südostasien registriert.
- Das Segment Papier dominierte den Markt mit einem Umsatzanteil von 44,2% im Jahr 2025, was durch steigende Verbraucherpräferenz für umweltfreundliche, biologisch abbaubare und recycelbare Verpackungslösungen bedingt ist
Report Scope und Food Wrapping Paper Market Segmentation
|
Attribute |
Lebensmittelverpackung Papier Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen über Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographische Erfassung und wichtige Akteure umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert wurden, auch eingehende Expertenanalyse, Preisanalyse, Markenanteilsanalyse, Verbraucherumfrage, Demographieanalyse, Supply Chain Analyse, Wertschöpfungskettenanalyse, Rohstoff-/Verbrauchsübersicht, Herstellerauswahlkriterien, PESTLE Analyse, Porter Analysis und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Lebensmittelverpackungspapiermarkt
steigende Nachfrage nach umweltfreundlichen und funktionalen Lebensmittelverpackungspapieren
- Der Food Wrapping Paper-Markt zeigt einen entscheidenden Trend, nachhaltige, biologisch abbaubare und funktionelle Papiere mit zusätzlichen pflanzenbasierten Beschichtungen, natürlichen Antioxidantien und nährstoffsteigernden Behandlungen zu gewinnen. Dieser Trend wird durch das zunehmende Bewusstsein der Verbraucher für ökologische Nachhaltigkeit, Gesundheit und Lebensmittelsicherheit, insbesondere unter städte- und gesundheitsbewussten Bevölkerungen weltweit, getrieben.
- Zum Beispiel entwickeln Unternehmen wie Berry Global und Amcor biologisch abbaubare und kompostierbare Lebensmittelverpackungspapiere mit verbesserten Barriereeigenschaften, um die Lebensdauer der Produkte zu verlängern und die Verderblichkeit der Lebensmittel zu reduzieren
- Die steigende Nachfrage nach Verpackungen, die Frische hält, Verunreinigungen verhindert und saubere Lebensmittel unterstützt, beschleunigt die Annahme
- Hersteller integrieren natürliche Öle, Pflanzenextrakte und funktionelle Beschichtungen in Verpackungspapiere, um antimikrobielle und antioxidative Vorteile zu bieten
- Die Erhöhung der FuE auf nachhaltige Rohstoffe, funktionelle Zusatzstoffe und recycelbare Designs fördert Produktinnovation
- Da die Verbraucher weiterhin umweltfreundliche, gesundheitsfokussierte und komfortable Verpackungen priorisieren, werden Lebensmittelverpackungspapiere von zentraler Bedeutung für das nachhaltige Verpackungssegment sein.
Was sind die Haupttreiber des Lebensmittelverpackungspapiermarktes
- Die steigende Nachfrage der Verbraucher nach umweltfreundlichen, funktionalen und gesundheitsfördernden Verpackungslösungen ist ein wichtiger Treiber des Marktwachstums
- So erweiterten Amcor und Berry Global im Jahr 2025 ihr nachhaltiges und funktionales Lebensmittelverpackungsportfolio um umweltbewusste und gesundheitsorientierte Verbraucher.
- Die zunehmende Vorliebe für biologisch abbaubare, recycelbare und pflanzenbasierte Verpackungen treibt die Annahme in den Bereichen Lebensmittelservice, Einzelhandel und verpackte Lebensmittel in Nordamerika, Europa und Asien-Pazifik voran.
- Technologische Weiterentwicklungen in wasserbasierten Beschichtungen, biologisch abbaubaren Folien und antimikrobiellen Behandlungen ermöglichen es Herstellern, Hochleistungsverpackungspapiere zu produzieren
- Eine verstärkte Integration von funktionellen Verpackungspapieren für gebrauchsfertige Lebensmittel, Bäckereiartikel und verderbliche Waren unterstützt die Markterweiterung
- Mit fortwährenden Investitionen in FuE, nachhaltige Materialbeschaffung und Marketingstrategien wird erwartet, dass der Markt für Lebensmittelverpackungspapier in den kommenden Jahren eine starke Wachstumsdynamik beibehält.
Welcher Faktor hebt das Wachstum des Lebensmittelverpackungspapiermarktes hervor
- Hohe Produktionskosten, die mit biologisch abbaubaren Materialien, Funktionsbeschichtungen und Premium-Additive verbunden sind, begrenzen die weitgehende Annahme, insbesondere in preisempfindlichen Märkten
- So beeinflussten beispielsweise während 2024–2025 Schwankungen bei der Lieferung von pflanzlichen Fasern und natürlichen Beschichtungen Produktionsmengen für nachhaltige Verpackungspapiere
- Regulatorische Compliance für Lebensmittelkontaktsicherheit, Kennzeichnung und Umweltstandards in Regionen erhöht die operative Komplexität und Kosten
- Ein begrenztes Bewusstsein in Schwellenländern über nachhaltige und funktionale Papiervorteile behindert die Annahme, vor allem für Spezial- und Preisvarianten
- Wettbewerb aus alternativen Verpackungslösungen, wie Kunststoffen, Folien und wiederverwendbaren Behältern, schafft Preisdruck und beeinflusst Marktdurchdringung
- Um diese Herausforderungen zu überwinden, investieren Marktteilnehmer in materielle Innovation, kosteneffiziente Produktionstechnologien, Supply-Chain-Optimierung und Verbrauchererziehung, um einheitliche, hochwertige und umweltfreundliche Food Wrapping Paper Angebote zu gewährleisten
Wie wird der Food Wrapping Paper Market segmentiert
Der Markt wird auf der GrundlageMaterial, Fast Food Typ und Endverbrauch.
- Von Material
Auf der Basis von Material wird der Lebensmittelverpackungspapiermarkt in Kunststoff, Papier und Aluminiumfolie segmentiert. Das Segment Paper dominierte den Markt mit einem Umsatzanteil von 44,2% im Jahr 2025, was durch steigende Verbraucherpräferenz für umweltfreundliche, biologisch abbaubare und recycelbare Verpackungslösungen bedingt ist. Papierbasierte Verpackungsmaterialien werden aufgrund ihrer nachhaltigen Natur und ihrer leichten Druckbarkeit für Branding und Etikettierung in Fast-Food-Auslässen und Restaurants weit verbreitet. Hersteller innovieren mit fettbeständigem, beschichtetem und funktionellem Papier, um Haltbarkeit, Lebensmittelsicherheit und Haltbarkeit zu verbessern. Kunststoff-basierte Verpackung ist weit verbreitet für Komfort und Feuchtigkeitsschutz, aber Gesichter reduzieren Adoption aufgrund von Umweltbelangen.
Aluminiumfolie ist bevorzugt für Hochtemperaturanwendungen und Konservierung von Geschmack, hat aber einen begrenzten Marktanteil. Das Segment Kunststoff wird von 2026 bis 2033 durch Kosteneffizienz und zunehmende Übernahme von Takeaway- und Lieferdiensten mit dem schnellsten CAGR wachsen.
- Mit Fast Food Typ
Basierend auf Fast Food-Typ wird der Lebensmittelverpackung Papiermarkt in Sandwiches, Burgers, Pizza, Wraps und Rollen, Huhn und andere segmentiert. Das Segment Burgers dominierte den Markt mit einem Umsatzanteil von 37,6% im Jahr 2025, aufgrund der massiven globalen Popularität von Burger-Ketten und Fast-Food-Restaurants. Die Papiere für Burger konzentrieren sich auf Fettbeständigkeit, Branding und einfache Handhabung, die Kundenfreundlichkeit und Hygiene zu verbessern. Sandwiches und Wraps gewinnen an Traktion in Cafés und gesundheitsfokussierten Fast-Food-Auslässen, während Pizzapapiere oft fett- und hitzebeständige Beschichtungen enthalten. Funktionelle und Markenpapiere werden zunehmend verwendet, um das Verbrauchererlebnis zu verbessern und die Lebensmittelsicherheit zu gewährleisten.
Das Segment Wraps and Rolls wird im Zeitraum 2026–2033 mit dem schnellsten CAGR wachsen, das von steigender Nachfrage nach gesünderen, tragbaren und on-the-go-Essen-Optionen in städtischen Gebieten angetrieben wird, zusammen mit wachsenden Bäckerei- und Takeaway-Outlets weltweit.
- Durch die Endverwendung
Auf der Grundlage der Endverwendung wird der Lebensmittelverpackung Papiermarkt in Hotels, Restaurants, Cafés, Fast Food Outlets, Kinos, Airline und Bahn Catering und Institutional segmentiert. Das Segment Fast Food Outlets dominierte den Markt mit einem Umsatzanteil von 41,3% im Jahr 2025, der durch den Ausbau der globalen QSR-Ketten und die zunehmende Verbraucherpräferenz für Einnahme- und Auslieferungsmehle gefördert wurde. Die in diesem Segment verwendeten Wrapping-Papier konzentrieren sich auf fettdichte, langlebige und optisch ansprechende Designs für Branding und Bequemlichkeit. Cafés und Restaurants übernehmen maßgeschneiderte und umweltfreundliche Verpackungslösungen, um nachhaltige Verpackungstrends zu erreichen. Airline und Bahnverpflegung, zusammen mit institutionellen Lebensmitteldienstleistungen, bevorzugen funktionelle, hygienische und temperaturbeständige Papiere für Schüttgut.
Das Segment Cafes wird von 2026 bis 2033 am schnellsten CAGR wachsen, angetrieben von steigender Cafékultur, Urbanisierung und wachsender Nachfrage nach nachhaltigen und Markenverpackungslösungen für Sandwiches, Wraps und Bäckereiartikel.
Welche Region hält den größten Teil des Lebensmittelverpackungspapiermarktes
- Nordamerika dominierte den Lebensmittelverpackungspapiermarkt mit einem Umsatzanteil von 38,2% im Jahr 2025, unterstützt durch die weit verbreitete Annahme von nachhaltigen, Marken und funktionalen Verpackungen in den USA und Kanada
- Hohes Verbraucherbewusstsein für umweltfreundliche Materialien, starke QSR- und Einzelhandelspräsenz und strenge Lebensmittelsicherheitsvorschriften führen zur Marktführerschaft. Schlüsselakteure nutzen Innovationen in fettbeständigen Papieren, recycelbaren Filmen und kundenspezifische gedruckte Designs, um den wachsenden Kundenanforderungen gerecht zu werden
- Verstädterung, höhere Einwegeinkommen und zunehmende Präferenz für Einnahme- und Liefernahrung tragen zu einer höheren Adoption bei
US Food Wrapping Paper Market Insight
Die USA sind der größte Beitrag zum nordamerikanischen Markt, der von der Nachfrage nach qualitativ hochwertigen, Marken- und nachhaltigen Verpackungslösungen in schnellen Lebensmittelgeschäften, Cafés und Restaurants angetrieben wird. Hersteller investieren in Produktinnovation, einschließlich schmierfester Beschichtungen, biologisch abbaubare Papiere und kundenspezifische Verpackungen für Sandwiches, Burger und Packungen. Die Verteilung durch Supermärkte, Spezialgeschäfte und E-Commerce-Plattformen gewährleistet eine breite Verfügbarkeit. Gesundheitsbewusste und umweltbewusste Verbraucher untermauern weiterhin ein starkes Marktwachstum in den USA.
Kanada Food Wrapping Paper Market Insight
Kanada trägt stetig zum nordamerikanischen Markt bei, unterstützt durch die steigende Übernahme von recycelbaren, umweltfreundlichen und funktionalen Wickelpapieren. Spezielle Einzelhandelsketten, Online-Plattformen und nachhaltige Verpackungsinitiativen fördern das Wachstum. Getränke- und Lebensmittelverpackungsunternehmen arbeiten mit Papierherstellern zusammen, um innovative und sichere Lebensmittelverpackungslösungen zu entwickeln. Clean-label Trends, Bequemlichkeit und urbane Lifestyle Adoption stärken die Marktdurchdringung.
Asia-Pacific Food Wrapping Paper Market Insight
Asia-Pacific wird die schnellste CAGR von 8,1% von 2026 bis 2033, durch steigende Einwegeinkommen, Urbanisierung und wachsende Nachfrage nach bequemen, umweltfreundlichen und Markenlösungen für Lebensmittelverpackungen in China, Indien, Japan und Südostasien registriert. Die Region profitiert von der Ausweitung von Fast-Food-Ketten, Einzelhandelswachstum und E-Commerce-Adoption. Papier- und Folien-basierte Verpackungsmaterialien gewinnen aufgrund von Nachhaltigkeits- und Hygienetrends Popularität. Investitionen in Sensibilisierungskampagnen und Verpackungsinnovation unterstützen eine rasche Übernahme in der gesamten Region.
China Food Wrapping Paper Market Insight
China führt den asiatisch-pazifischen Markt, der durch zunehmende QSR-Erweiterung, urbane Lebensstile und Verbraucherpräferenzen für Marken- und hygienische Verpackungsmaterialien angetrieben wird. Papierbasierte und laminierte Packungen sind weit verbreitet, um Lebensmittelqualität, Hygiene und visuelle Attraktivität zu erhalten. Starke Einzelhandelsnetze, Supermärkte und E-Commerce-Kanäle ermöglichen eine breite Verfügbarkeit. Produktinnovation, Werbekampagnen und präventive Gesundheitstrends treiben weiterhin das Marktwachstum voran.
Indien Food Wrapping Papiermarkt Einblick
Indien ist ein wichtiger Beitrag zum regionalen Wachstum, unterstützt durch steigenden Fast-Food-Verbrauch, wachsende Urbanisierung und Übernahme von umweltfreundlichen und erschwinglichen Verpackungspapieren. Schnelle Lebensmittelauslässe, Restaurants und Cafés werden zunehmend mit gedruckten, fettfreien und laminierten Papieren verwendet. Unternehmen sind mit einer nachhaltigen, komfortablen und hygienischen Verpackung innovativ. Das zunehmende Bewusstsein für Lebensmittelsicherheit, Hygiene und Branding treibt langfristiges Wachstum in Indien an.
Welche sind die Top-Unternehmen im Lebensmittelverpackungspapiermarkt
Die Lebensmittelverpackung Papierindustrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Berry Global Inc. (USA)
- delfort (Österreich)
- Georgien-Pazifik (USA)
- Arora Print (Indien)
- Divinext Imex (Indien)
- R. S. Traders (Indien)
- Delhi Grafiken & Grafiken (Indien)
- Athena Superpack Private Limited (Indien)
- Ajanta Papierprodukte (Indien)
- Ayush Flexipack Private Limited (Indien)
- Axon Packaging Paper Boards Private Limited (Indien)
- Mayank Plastics (Indien)
- Twin Rivers Paper Company (Kanada)
- Hindalco Industries Ltd (Indien)
- Mitsubishi Chemical Holdings Corporation (Japan)
- Amcor plc (Australien)
Was sind die jüngsten Entwicklungen im Global Food Wrapping Paper Market
- Im Mai 2025 stellte Kapag sein innovatives Changemaker-Konzept vor, das Sappis Premium-Algro Design-Pappe und Fusion Topliner kombiniert mit AvantGuard Funktions-Barrierepapier verwendet, um eine 100% papierbasierte, monomateriale, recycelbare Verpackungslösung für Lebensmittelprodukte zu produzieren, wodurch die Notwendigkeit von Kunststoffalternativen entfällt. Diese Initiative ist ein wichtiger Schritt in Richtung nachhaltiger Lebensmittelverpackung Innovation
- Im Mai 2025 kündigten die Metsä Group und Amcor, ein weltweit führender Anbieter von verantwortungsvollen Verpackungslösungen, eine strategische Zusammenarbeit an, um dreidimensionale geformte Faserverpackungen mit Deckeln und Linern für vielfältige Lebensmittelanwendungen zu entwickeln. Diese Partnerschaft unterstreicht den steigenden Fokus auf umweltfreundliche Verpackungslösungen
- Im Mai 2025 erweiterte sich Hotpack, ein Lebensmittelverpackungsunternehmen in den Vereinigten Arabischen Emiraten, um 100 Millionen US-Dollar zu investieren, um einen Fertigungs- und Vertriebsknotenpunkt in New Jersey zu etablieren, um seinen Fußabdruck zu stärken und die wachsende Nachfrage nach nachhaltiger und bequemer Verpackung zu bedienen
- Im April 2025 arbeiteten SÜDPACK, Werz und BASF Gastronomie zusammen, um das Polyamid Ultramid Cycled Material der BASF für Fleisch- und Wurstverpackungen in Hotels, Restaurants und Catering einzusetzen.
- Im März 2024 kündigte die Berry Global Inc. eine deutliche Erweiterung ihrer Recyclingkapazität für flexible Folien in drei europäischen Anlagen in Heanor (UK), Steinfeld (Deutschland) und Zdzieszowice (Polen) an, die die recycelte Kunststoffproduktion um 6.600 Tonnen pro Jahr erhöhen solle und die steigende Nachfrage nach Hochleistungs-Recycling-Filmen anregte.
- Im März 2024 erwarb ProAmpac UP PAPER LLC, ein Michigan-basierter Hersteller von recyceltem Kraftpapier, seine nachhaltige Verpackungspalette zu verbessern und seine Präsenz auf dem US-Markt zu stärken, um den wachsenden Trend umweltfreundlicher Lebensmittelverpackungslösungen zu unterstützen
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











