


Globaler Markt für Hämatologiemedikamente, nach Medikamentenklasse ( Antikoagulanzien , Thrombozytenaggregationshemmer, Eisenpräparate, Anti-Thymozyten-Globuline, sonstige), Verabreichungsweg (oral, parenteral, sonstige), Endverbraucher (Krankenhäuser, Fachkliniken, sonstige), Vertriebskanal (Krankenhausapotheke, Einzelhandelsapotheke, sonstige), Branchentrends und Prognose bis 2029.
Hematologie Drogen Marktgröße
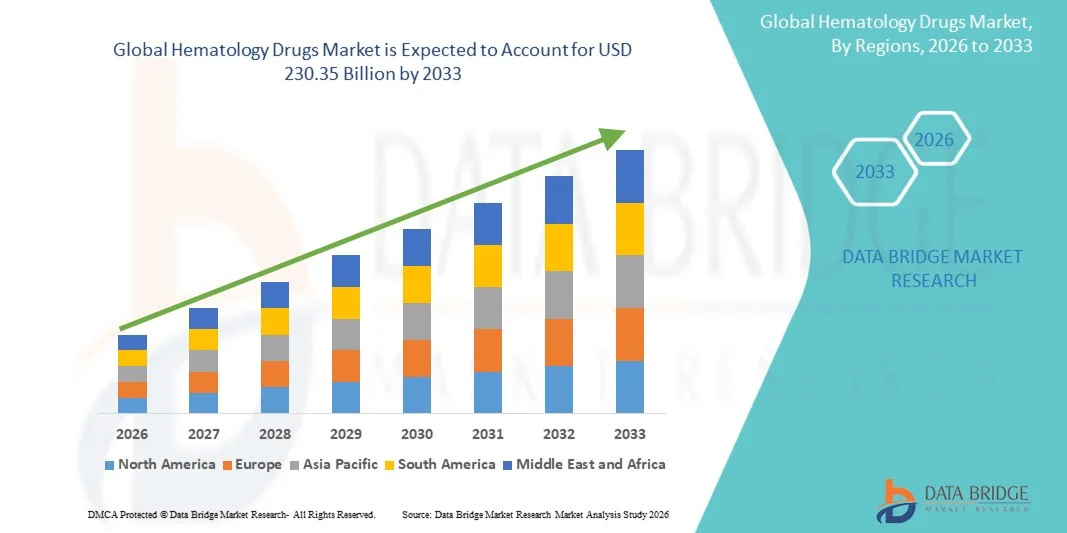
- Wie pro Data Bridge Market Research Analysis wurde die globale Hematologie Drogenmarktgröße geschätzt119,06 Milliarden USD in 2025und wird voraussichtlich erreichen230,35 Milliarden USD bis 2033, beiCAGR von 8,60%während des Prognosezeitraums
- Das Marktwachstum wird größtenteils durch die zunehmende Prävalenz von blutbedingten Erkrankungen wie Anämie, Hämophilie, Leukämie und Lymphom, sowie steigendes Bewusstsein und Fortschritte bei diagnostischen und Behandlungsansätzen, was zu einer größeren Nachfrage nach wirksamen Hämatologiedrogen führt
- Darüber hinaus beschleunigen wachsende Investitionen in Forschung und Entwicklung, die Einführung neuer Therapien einschließlich gezielter Medikamente und Biologik und der Ausbau des Zugangs zu Gesundheitsdienstleistungen die Aufnahme von Hematology Drugs-Lösungen, wodurch das Wachstum der Branche deutlich gesteigert wird
Marktgröße und Prognose
Globaler Marktwert (2025):119,06 Mrd. USD
Voraussichtlicher Marktwert (2033):230,35 Mrd. USD
Wettervorhersage CAGR (2026–2033):8.60%
Hematologie Drogen Marktanalyse
- Hematologie-Medikamente, die zur Behandlung von Bluterkrankungen wie Anämie, Leukämie, Lymphom und Hämophilie verwendet werden, werden in der modernen Gesundheitsversorgung aufgrund ihrer Rolle bei der Verbesserung der Überlebensraten und der Verbesserung der Patientenqualität durch gezielte und fortgeschrittene therapeutische Ansätze immer wichtiger.
- Die eskalierende Nachfrage nach Hämatologie-Medikamenten wird in erster Linie durch die steigende globale Belastung von blutbedingten Erkrankungen, die Sensibilisierung und Frühdiagnose sowie kontinuierliche Fortschritte in der Biologik, Gentherapien und Präzisionsmedizin gefördert.
- Nordamerika dominierte den Hematologie-Medikament-Markt mit dem größten Umsatzanteil von 43,6% im Jahr 2025, angetrieben von einer starken Gesundheitsinfrastruktur, einer hohen Einführung fortgeschrittener Therapeutika und der Präsenz führender Pharmaunternehmen, wobei die USA durch robuste klinische Forschung und Arzneimittelzulassungen deutlich beitrugen
- Asia-Pacific wird erwartet, dass die am schnellsten wachsende Region im Hematologie Drogenmarkt während der Prognosezeit, Registrierung einer CAGR von 13,8%, unterstützt durch steigende Gesundheitsausgaben, Verbesserung des Zugangs zur Behandlung und Erhöhung der Prävalenz von hämatologischen Störungen
- Das orale Segment dominierte den Markt mit einem Umsatzanteil von 55,4% im Jahr 2025, angetrieben durch einfache Verwaltung, Patientenkomfort und hohe Compliance-Raten
Report Scope und Hematologie Drogenmarktsegmentierung
|
Attribute |
Hematologie Drogen Schlüsselmarkt Einblicke |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen zu Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographischer Erfassung und großen Akteuren umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert werden, auch eingehende Expertenanalysen, Patientenepidemiologie, Pipelineanalyse, Preisanalyse und regulatorische Rahmenbedingungen. |
Hematologie Drogenmarkt Trends
„Fortschritte in gezielten Therapien und Präzisionsmedizin„
- Ein signifikanter und beschleunigender Trend im globalen Hämatologie-Medikamentmarkt ist der zunehmende Fokus auf gezielte Therapien und Präzisionsmedizinansätze, die die Behandlungslandschaft für blutbedingte Erkrankungen transformieren. Diese Innovationen ermöglichen effektivere und individualisierte Behandlungsstrategien, die Verbesserung der Patientenergebnisse und die Verringerung von Nebenwirkungen
- So hat beispielsweise die Entwicklung gezielter Biologen und kleiner Molekülinhibitoren die Verwaltung von Bedingungen wie Leukämie, Lymphom und Hämophilie durch gezielte Adressierung von zugrunde liegenden Krankheitsmechanismen deutlich verbessert. In ähnlicher Weise können die Fortschritte bei der genetischen Profilierung es den Klinikern ermöglichen, Therapien auf der Grundlage individueller Patientenmerkmale zu gestalten.
- Die Integration der molekularen Diagnostik mit therapeutischer Entscheidungsfindung erhöht die Behandlungsgenauigkeit und ermöglicht einen frühzeitigen Eingriff, der bei hämatologischen Bedingungen entscheidend ist. Darüber hinaus eröffnet die laufende Forschung in Gentherapien und zellbasierten Behandlungen neue Wege für langfristige und potenziell kurative Lösungen
- Die zunehmende Einführung personalisierter Behandlungssysteme in Krankenhäusern und Spezialkliniken ist eine weitere Markterweiterung, da diese Ansätze eine verbesserte Wirksamkeit gegenüber herkömmlichen Therapien bieten.
- Dieser Trend zu genaueren, effektiveren und patientenzentrierten Behandlungslösungen ist die Neuformulierung von klinischen Praktiken und die kontinuierliche Innovation im Hematologie-Medikamentmarkt. Folglich investieren Pharmaunternehmen stark in FuE, um Therapien der nächsten Generation mit verbesserten Sicherheits- und Wirksamkeitsprofilen zu entwickeln.
- Die Nachfrage nach fortschrittlichen und gezielten Hämatologie-Behandlungen wächst in den entwickelten und aufstrebenden Märkten rapide, da Gesundheitssysteme zunehmend eine verbesserte Patientenversorgung und ein langfristiges Krankheitsmanagement priorisieren
Hematologie Drogen Marktdynamik
Fahrer
„Rising Prevalence of Hematological Disorders and Increasing Demand for Advanced Therapies“
- Das zunehmende Auftreten von hämatologischen Erkrankungen, einschließlich Blutkrebs und Blutungsstörungen, ist ein bedeutender Treiber für das Wachstum des Hämatologie-Medikamentsmarktes. Wachsendes Bewusstsein, verbesserte Diagnosefähigkeiten und Früherkennung tragen zu höheren Behandlungsraten weltweit bei
- So haben in den letzten Jahren mehrere pharmazeutische Unternehmen neuartige Therapien und erweiterte Indikationen für bestehende Medikamente eingeführt, um den ungeeigneten klinischen Anforderungen in der Hämatologie gerecht zu werden, wodurch das Marktwachstum während der Prognosezeit beschleunigt wird.
- Da Patienten und Gesundheitsdienstleister effektivere Behandlungsoptionen suchen, gewinnen fortgeschrittene Therapien wie monoklonale Antikörper, Immuntherapien und genbasierte Behandlungen aufgrund ihrer verbesserten Wirksamkeit und gezielten Wirkung weit verbreitet.
- Darüber hinaus erleichtern die Erhöhung der Gesundheitsausgaben und unterstützende staatliche Initiativen den Zugang zu innovativen Behandlungen, insbesondere in entwickelten Regionen
- Die Erweiterung der klinischen Studien und die kontinuierliche Pipeline-Entwicklung tragen auch zur Verfügbarkeit neuer und verbesserter Therapien für verschiedene hematologische Bedingungen bei
- Darüber hinaus ist der zunehmende Fokus auf die Verbesserung der Patientenqualität und die Verringerung der Krankheitslast die Einführung von Langzeit- und Wartungstherapien, weitere treibende Marktnachfrage
Zurückhaltung/Challenge
„Hohe Behandlungskosten und eingeschränkte Zugänglichkeit in Schwellenregionen„
- Die hohen Kosten, die mit fortgeschrittenen Hämatologie-Medikamenten verbunden sind, sind nach wie vor eine große Herausforderung, insbesondere für Patienten in Ländern mit niedrigem und mittlerem Einkommen. Kostengünstige Behandlungsregime und langfristige Therapieanforderungen können den Patientenzugang und die Erreichbarkeit begrenzen
- So kann beispielsweise die Kostenbelastung neuartiger Biologik und Gentherapien beträchtlich sein und finanzielle Zwänge für Patienten und Gesundheitssysteme schaffen, wodurch eine weit verbreitete Adoption behindert wird.
- Darüber hinaus können begrenzte Gesundheitsinfrastruktur und mangelnder Zugang zu spezialisierten Behandlungszentren in bestimmten Regionen die Verfügbarkeit fortgeschrittener Therapien beschränken
- Die Komplexität der Arzneimittelentwicklung, einschließlich strenger regulatorischer Anforderungen und langer Zulassungsverfahren, erhöht die Kosten und Verzögerungen Markteintritt für neue Behandlungen
- Pricing Drücke und Rückerstattung Herausforderungen stellen auch Barrieren dar, da nicht alle Therapien im Rahmen von Versicherungen vollständig abgedeckt sind, vor allem in der Entwicklung von Märkten
- Die Bewältigung dieser Herausforderungen durch eine kostengünstige Produktion, eine Erweiterung der Gesundheitsinfrastruktur und eine bessere Rückerstattung werden entscheidend sein, um einen breiteren Zugang und ein nachhaltiges Wachstum im Drogenmarkt für Hämatologie sicherzustellen.
Hematologie Drogen Markt Scope
Der Markt wird auf der Grundlage der Drogenklasse, des Verwaltungsweges, der Endverbraucher und des Vertriebskanals segmentiert.
• Durch Drogenklasse
Auf Basis der Drogenklasse wird der Hematologie Drugs-Markt in Antikoagulants, Antiplatelet, Eisenergänzungen, Anti-Thymocyte Globulins und andere segmentiert. Das Segment Antikoagulanzien dominierte den Markt mit einem Umsatzanteil von 38,6% im Jahr 2025, angetrieben durch die steigende Prävalenz von thrombotischen Störungen, Herz-Kreislauf-Erkrankungen und Blutgerinnungsbedingungen. Krankenhäuser und Spezialkliniken verschreiben weithin Antikoagulantien zur Verhinderung von Hüben, tiefen Venenthrombose und Lungenembolismus. Das Segment profitiert von starken klinischen Richtlinien und einer weit verbreiteten Arztakzeptanz. Die zunehmende geriatrische Bevölkerung und sedentäre Lebensstile tragen zu einem höheren Krankheitsfall bei. Pharmazeutische Unternehmen entwickeln ständig sicherere und effektivere Antikoagulanzmittel. Eine günstige Erstattungspolitik in entwickelten Märkten unterstützt die Zugänglichkeit. Das Segment wird auch von zunehmenden chirurgischen Eingriffen angetrieben, die Antikoagulanztherapie erfordern. Das zunehmende Bewusstsein für die frühe Diagnose und vorbeugende Pflege erhöht die Nachfrage. Starke Verteilungsnetze gewährleisten die Verfügbarkeit von Medikamenten in Regionen. Kontinuierliche Überwachung und Langzeittherapie müssen das Wachstum weiter unterstützen. Das Segment ist weiterhin ein wichtiger Beitrag zum Gesamtmarktumsatz.
Das Segment Eisenergänzungen wird voraussichtlich von 2026 bis 2033 am schnellsten CAGR von 9,7% erleben, die von der zunehmenden Prävalenz der Eisenmangelanämie weltweit angetrieben wird. Die steigenden Fälle von Frauen, Kindern und geriatrischen Bevölkerungen unterstützen die Nachfrage. Regierungen und Gesundheitsorganisationen fördern Eisenerz-Ergänzungsprogramme, insbesondere in Entwicklungsregionen. Das zunehmende Bewusstsein für ernährungsphysiologische Defizite trägt zur Frühdiagnose und Behandlung bei. Pharmaunternehmen entwickeln fortschrittliche Formulierungen mit verbesserter Absorption und weniger Nebenwirkungen. Die Ausweitung des Gesundheitszugangs in Schwellenländern erhöht die Akzeptanz. Das Segment profitiert von der überzähligen Verfügbarkeit und der Benutzerfreundlichkeit. Der zunehmende Fokus auf präventive Gesundheitsversorgung trägt zur langfristigen Nachfrage bei. Auch zunehmende mütterliche Gesundheitsinitiativen treiben Wachstum. Technologische Fortschritte in Ergänzungsformulierungen verbessern die Wirksamkeit. Die Ausgaben für die Gesundheitsversorgung werden weiter ausgebaut. Das Segment wird voraussichtlich im Prognosezeitraum stetig wachsen.
• Durch die Route der Verwaltung
Auf der Grundlage des Verwaltungsweges wird der Markt in Oral, Parenteral und Andere segmentiert. Das orale Segment dominierte den Markt mit einem Umsatzanteil von 55,4% im Jahr 2025, angetrieben durch einfache Verwaltung, Patientenbequemlichkeit und hohe Compliance-Raten. Orale Hämatologie Medikamente, einschließlich Eisenergänzungsmittel und bestimmte Antikoagulanzien, sind weit verbreitet für Langzeittherapie. Patienten bevorzugen orale Medikamente aufgrund nicht-invasiver Natur und einfacher Anwendung. Das Segment profitiert von der weit verbreiteten Verfügbarkeit durch Einzelhandelspharmaka. Pharmazeutische Unternehmen konzentrieren sich aufgrund hoher Nachfrage stark auf orale Formulierungen. Die zunehmende Prävalenz chronischer Bluterkrankungen unterstützt den langfristigen Gebrauch. Das Segment wird auch durch verbesserte Arzneimittelformulierungen zur Steigerung der Absorption und Wirksamkeit angetrieben. Das wachsende Bewusstsein für die frühe Behandlung erhöht die Annahme. Starke Lieferketten sorgen für die Zugänglichkeit in Regionen. Healthcare-Anbieter bevorzugen orale Medikamente für die ambulante Versorgung. Ein weiterer Vorteil ist die Wirtschaftlichkeit gegenüber injizierbaren Formen. Das Segment dominiert weiterhin den Markt.
Das elterliche Segment wird erwartet, dass das schnellste CAGR von 2026 bis 2033 von 10,2% beobachtet wird, was durch die steigende Nachfrage nach einer schnellen und effektiven Behandlung unter akuten Bedingungen bedingt ist. Injizierbare Hämatologie-Medikamente werden in Krankenhäusern für kritische Pflege und chirurgische Eingriffe weit verbreitet. Das Segment profitiert von hoher Bioverfügbarkeit und schnellerer therapeutischer Wirkung. Die wachsende Zahl der Krankenhauszutritte und Notfälle unterstützt die Nachfrage. Technologische Fortschritte bei Injektionsgeräten verbessern die Patientensicherheit. Die zunehmende Nutzung von Biologen und spezialisierten Therapien trägt zum Wachstum bei. Gesundheitsdienstleister bevorzugen Elternrouten für schwere Bedingungen, die sofortige Intervention erfordern. Die Ausweitung der Gesundheitsinfrastruktur in Schwellenländern erhöht die Akzeptanz. Das Segment wird auch durch steigende Prävalenz komplexer Bluterkrankungen unterstützt. Pharmaunternehmen konzentrieren sich auf die Entwicklung fortschrittlicher injizierbarer Therapien. Verbesserte Patientenergebnisse mit parenteralen Medikamenten treiben Wachstum. Das Segment wird voraussichtlich deutlich expandieren.
• Von Endnutzern
Auf Basis von Endverbrauchern wird der Markt in Krankenhäuser, Spezialkliniken und andere segmentiert. Das Segment Spitäler dominierte den Markt mit einem Umsatzanteil von 51,2% im Jahr 2025, angetrieben durch einen hohen Patientenzufluss und die Verfügbarkeit moderner Gesundheitsinfrastruktur. Krankenhäuser dienen als primäre Zentren zur Diagnose und Behandlung von hämatologischen Erkrankungen. Das Segment profitiert von Fachkräften im Gesundheitswesen und Zugang zu fortschrittlichen diagnostischen Tools. Die zunehmende Zahl der chirurgischen Eingriffe und Notfälle unterstützt die Nachfrage. Krankenhäuser sind ausgestattet, um sowohl orale als auch injizierbare Therapien effektiv zu verabreichen. Starke Beschaffungssysteme und Erstattungspolitiken unterstützen das Wachstum weiter. Gesundheitsinitiativen der Regierung verbessern die Fähigkeiten des Krankenhauses. Das Segment wird auch durch laufende klinische Studien und Forschungsaktivitäten unterstützt. Ein hohes Patientenvertrauen in der Krankenhauspflege trägt zur Dominanz bei. Die Integration fortschrittlicher Technologien verbessert die Behandlungsergebnisse. Die Steigerung der Gesundheitsausgaben ist eine weitere Nachfrage. Das Segment bleibt der größte Beitrag.
Das Segment Spezialkliniken wird von 2026 bis 2033 mit dem schnellsten CAGR von 9,9 % bezeugt, was durch die zunehmende Vorliebe für spezialisierte Pflege und ambulante Behandlung bedingt ist. Spezialkliniken konzentrieren sich auf Hämatologie und Onkologie-Services und bieten gezielte Behandlungslösungen. Patienten bevorzugen Kliniken für personalisierte Betreuung und kürzere Wartezeiten. Das Segment profitiert von wachsendem Bewusstsein über Bluterkrankungen. Die zunehmende Zahl der spezialisierten Gesundheitszentren unterstützt den Ausbau. Kliniken bieten eine kostengünstige Behandlung im Vergleich zu Krankenhäusern. Technologische Fortschritte ermöglichen fortschrittliche Diagnose- und Behandlungsfunktionen. Die steigende Nachfrage nach Ambulanz trägt zum Wachstum bei. Die Regierungsinitiativen zur Verbesserung des Spezialversorgungszugangs unterstützen die Annahme. Das Segment wird auch durch eine zunehmende Bequemlichkeit und Zugänglichkeit des Patienten angetrieben. Die Erweiterung der städtischen Gesundheitsinfrastruktur erhöht die Nachfrage. Das Segment wird voraussichtlich im Prognosezeitraum stetig wachsen.
• Durch den Verteilerkanal
Auf Basis des Vertriebskanals wird der Markt in Hospital Pharmacy, Retail Pharmacy, and Others segmentiert. Das Krankenhaus-Apotheke-Segment dominierte den Markt mit einem Umsatzanteil von 49,5% im Jahr 2025, getrieben von der Direkt-Drogen-Administration in Krankenhaus-Einstellungen. Krankenhaus-Apotheken gewährleisten eine ordnungsgemäße Lagerung, Handhabung und Abgabe von Hämatologie-Medikamenten. Das Segment profitiert von starken Supply-Chain-Systemen und Schüttgutbeschaffung. Healthcare-Profis verlassen sich auf Krankenhaus-Apotheken für eine genaue Dosierung und Patientensicherheit. Zunehmende Krankenhauseinnahmen und chronische Krankheitsbehandlungen unterstützen die Nachfrage. Die Versicherungsdeckung ist oft mit der Krankenhaus-basierten Drogenverteilung verbunden. Staatliche Gesundheitsprogramme stärken das Segment weiter. Erweiterte Infrastruktur sorgt für Drogenqualität und Verfügbarkeit. Krankenhäuser spielen eine wichtige Rolle bei der Einleitung der Behandlung. Das Segment wird durch hohes Vertrauen und Zuverlässigkeit der Patienten unterstützt. Eine kontinuierliche Erweiterung der Gesundheitseinrichtungen trägt zum Wachstum bei. Das Segment ist weiterhin marktbeherrschend.
Das Einzelhandels-Apotheke-Segment wird erwartet, dass die schnellste CAGR von 2026 bis 2033 von 10,5% beobachtet wird, was durch eine zunehmende Nachfrage nach zugänglicher und bequemer Drogenverfügbarkeit bedingt ist. Patienten bevorzugen Einzelhandel Apotheken für einfachen Zugang zu oralen Medikamenten und Ergänzungen. Die wachsende Prävalenz chronischer Erkrankungen, die Langzeitmedikationen erfordern, unterstützt die Nachfrage. Einzelhandelsapotheken profitieren von einer weit verbreiteten Präsenz in städtischen und ländlichen Gebieten. Das zunehmende Bewusstsein für Selbstmedikation und präventive Pflege fördert das Wachstum. Pharmaunternehmen erweitern Vertriebsnetze über Einzelhandelskanäle. Wettbewerbsfähige Preise und Verfügbarkeit von Generika unterstützen die Annahme. Das Segment wird auch durch eine verbesserte Gesundheitszugänglichkeit in aufstrebenden Märkten angetrieben. Technologische Fortschritte im Pharmazie-Management verbessern die Effizienz. Die Verbesserung der Verbraucherpräferenz für Komfort trägt zur Expansion bei. Auch die Regierungsverordnungen zur Unterstützung des Drogenhandels unterstützen Wachstum. Das Segment wird voraussichtlich im Prognosezeitraum deutlich wachsen.
Hematologie Drogen Markt Regionale Analyse
- Nordamerika dominierte den Hematologie-Medikamentmarkt mit dem größten Umsatzanteil von 43,6% im Jahr 2025, angetrieben von einer starken Gesundheitsinfrastruktur, einer hohen Einführung fortgeschrittener Therapeutika und der Präsenz führender Pharmaunternehmen. Die Region profitiert von umfangreichen klinischen Forschungsaktivitäten, schnellen regulatorischen Zulassungen und einem frühen Zugang zu innovativen Behandlungsoptionen, wobei die USA durch robuste Arzneimittelentwicklungspipelines und zunehmende Zulassungen für neuartige Hämatologietherapien deutlich beitragen.
- Healthcare-Systeme in der Region betonen frühe Diagnose und fortgeschrittene Behandlungsprotokolle, was zu einer höheren Adoption von gezielten Therapien, Immuntherapien und Biologen für Bedingungen wie Leukämie, Lymphom und Anämie führt. Das Vorhandensein von spezialisierten Hämatologiezentren und Fachkräften im Gesundheitswesen verbessert die Zugänglichkeit der Behandlung und Patientenergebnisse
- Dieses weit verbreitete Wachstum wird weiter unterstützt durch hohe Gesundheitsausgaben, günstige Rückerstattungspolitik und zunehmendes Bewusstsein für Bluterkrankungen, die Schaffung fortgeschrittener Hämatologie Medikamente als bevorzugte Behandlungsoption in Krankenhäusern und Spezialkliniken
US Hematologie Drogenmarkt Insight
Der US-Hämatologie-Medikamentmarkt erfasste den größten Umsatzanteil im Jahr 2025 in Nordamerika, der durch starke Forschungs- und Entwicklungsfähigkeiten und eine hohe Einführung innovativer Therapien getrieben wurde. Das etablierte Gesundheitsökosystem des Landes, kombiniert mit der Präsenz von großen Pharmaunternehmen, beschleunigt die Entwicklung und Vermarktung von fortgeschrittenen Hämatologie-Medikamenten weiter. Zudem tragen die steigende Prävalenz von hämatologischen Störungen und die zunehmende Nachfrage nach personalisierten Behandlungsansätzen maßgeblich zur Markterweiterung bei. Favorable Rückerstattungsstrukturen und laufende klinische Studien unterstützen das Wachstum des Hämatologie-Drogenmarktes in den USA weiter.
Europa Hematologie Drogenmarkt Insight
Der Europa-Hematologie-Medikament-Markt wird in der gesamten Vorausschätzungsperiode auf einem beträchtlichen CAGR expandiert, vor allem durch eine zunehmende Prävalenz von Bluterkrankungen und eine starke staatliche Unterstützung für Gesundheitssysteme. Die Region profitiert von etablierten regulatorischen Rahmenbedingungen und einer wachsenden Übernahme fortschrittlicher Behandlungsoptionen, einschließlich Biologik und gezielter Therapien. Zunehmende Investitionen in die Gesundheitsinfrastruktur und Forschungsinitiativen erleichtern die Entwicklung und Zugänglichkeit innovativer Medikamente. Darüber hinaus verbessert die zunehmende Nutzung von Biosimilars die Erreichbarkeit und den Ausbau des Patientenzugangs in ganz Europa
US Hematologie Drogenmarkt Insight
Der US-Hämatologie-Medikamentmarkt wird voraussichtlich während des Prognosezeitraums zu einem bemerkenswerten CAGR wachsen, der durch steigendes Bewusstsein hinsichtlich der hematologischen Bedingungen und steigender Nachfrage nach effektiven Behandlungsoptionen getrieben wird. Das starke Gesundheitssystem und staatliche Initiativen des Landes ermöglichen einen besseren Zugang zu fortgeschrittenen Therapien. Darüber hinaus erhöhen die zunehmende Übernahme von Biosimilars und die laufende klinische Forschung die Verfügbarkeit der Behandlung. Der Fokus auf Frühdiagnose und verbessertes Krankheitsmanagement trägt auch zu einem anhaltenden Marktwachstum bei
Deutschland Hematologie Drogenmarkt Einblick
Der deutsche Hematologie-Drogenmarkt soll sich während der Prognosezeit bei einem beträchtlichen CAGR ausweiten, der durch fortgeschrittene Gesundheitsinfrastrukturen und zunehmende Investitionen in die medizinische Forschung gefördert wird. Deutschlands Schwerpunkt auf qualitativ hochwertigen Gesundheitsdienstleistungen und Innovation unterstützt die Einführung neuartiger Hämatologiebehandlungen. Die wachsende Patientenpopulation, die von Bluterkrankungen betroffen ist, treibt die Nachfrage nach effektiven und langfristigen Therapien. Darüber hinaus tragen günstige Rückzahlungspolitiken und die Präsenz führender Pharmaunternehmen zur Markterweiterung bei.
Asien-Pazifik Hematologie Drogenmarkt Insight
Der asiatisch-pazifische Drogenmarkt für Hämatologie wird während der Prognosezeit von 2026 bis 2033 mit dem schnellsten CAGR von 13,8% wachsen, unterstützt durch steigende Gesundheitsausgaben, verbesserten Zugang zur Behandlung und zunehmende Prävalenz von hämatologischen Störungen. Schnelle Fortschritte in der Gesundheitsinfrastruktur sowie wachsendes Bewusstsein für die Frühdiagnose und -behandlung treiben das Marktwachstum in der Region voran. Regierungsinitiativen zur Ausweitung der Gesundheitsversorgung und zur Erhöhung der Investitionen in die Pharmaindustrie unterstützen die Einführung fortschrittlicher Therapien. Darüber hinaus erhöht die zunehmende Verfügbarkeit von kostengünstigen Behandlungsoptionen die Zugänglichkeit in Schwellenländern
Japan Hematologie Drogenmarkt Insight
Der japanische Hämatologie-Medikamentmarkt gewinnt aufgrund des fortschrittlichen Gesundheitssystems und des starken Fokus auf Innovation in medizinischen Behandlungen an Dynamik. Die zunehmende Prävalenz von hämatologischen Störungen, verbunden mit einer wachsenden alternden Bevölkerung, ist die Nachfrage nach effektiven Therapien. Japans etabliertes regulatorisches Umfeld und eine hohe Einführung fortschrittlicher Technologien unterstützen das Marktwachstum weiter. Darüber hinaus tragen laufende Forschungs- und Kooperationen von Pharmaunternehmen zur Erweiterung von Hämatologie-Drogenangeboten im Land bei
China Hematologie Drogenmarkt Einblick
Der China-Hämatologie-Medikament-Markt entfiel 2025 auf den größten Marktanteil im asiatisch-pazifischen Raum, der der großen Patientenpopulation des Landes und dem rasant expandierenden Gesundheitssektor zugeschrieben wurde. Die steigenden Investitionen im Gesundheitswesen und die Verbesserung der diagnostischen Fähigkeiten treiben die Nachfrage nach Hämatologiedrogen. China ist auch ein bedeutendes Wachstum in der inländischen pharmazeutischen Herstellung, was die Verfügbarkeit und die Erreichbarkeit von Behandlungsoptionen verbessert. Darüber hinaus sind die unterstützenden Regierungspolitiken und das zunehmende Bewusstsein für Bluterkrankungen wichtige Faktoren, die das Marktwachstum in China fördern
Hematologie Drogenmarkt Aktien
Die Hematologie Drugs-Industrie wird in erster Linie von etablierten Unternehmen geleitet, darunter:
- Novartis (Schweiz)
- Roche (Schweiz)
- Pfizer (US)
- Bristol-Myers Squibb (USA)
- Johnson & Johnson (USA)
- Amgen (US)
- Eli Lilly und Company (USA)
- Sanofi (Frankreich)
- Takeda Pharmaceutical Company (Japan)
- Bayer (Deutschland)
- GlaxoSmithKline (USA)
- AstraZeneca (USA)
- AbbVie (USA)
- Teva Pharmaceutical Industries (Israel)
- Astellas Pharma (Japan)
- Daiichi Sankyo (Japan)
- CSL Behring (Australien)
- (Spanien)
- BioMarin Pharmaceutical (US)
- Biogen (US)
Aktuelle Entwicklungen im globalen Drogenmarkt für Hämatologie
- Im November 2024 genehmigte die US-FDA Revuforj (revumenib) von Syndax Pharmaceuticals zur Behandlung akuter Leukämie mit KMT2A-Gentranslokationen, die Einführung einer erstklassigen Menin-Inhibitor-Therapie, die einen Schlüsseltreiber der Blutkrebsfortschritte anstrebt. Diese Genehmigung markierte einen signifikanten Fortschritt in der Präzisionsmedizin für hämatologische Malignitäten
- Im Juli 2025 genehmigte die US FDA Lynozyfic von Regeneron für die Behandlung von multiplem Myelom bei Patienten, die mehrere Vortherapien erhalten hatten. Diese Genehmigung bot eine neue Behandlungsoption für rezidivierte oder feuerfeste Fälle an, in denen die Anforderungen an fortgeschrittene hämatologische Krebserkrankungen nicht erfüllt wurden.
- Im Oktober 2025 genehmigte die US-FDA Blenrep (belantamab mafodotin) von GSK in Kombinationstherapie für rezidiviertes oder feuerfestes multiples Myelom und markiert die Rückkehr der Droge in den Markt nach früherem Abzug. Die Zulassung wurde durch klinische Daten unterstützt, die eine signifikante Verringerung des Todesrisikos und ein verbessertes progressionsfreies Überleben zeigten und Fortschritte in Kombinationsregime für hämatologische Krebserkrankungen hervorriefen.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











