


Globaler Markt für hämatopoetische Wirkstoffe, nach Klasse (Wirkstoffe gegen Anämie, hämatopoetische Wachstumsfaktoren, sonstige), Indikationen (Eisenmangelanämie, megaloblastische Anämie , Erkrankungen durch hämatopoetische Wachstumsfaktoren, sonstige), Verabreichungsweg (oral, parenteral, sonstige), Endverbraucher (Krankenhäuser, häusliche Pflege, Fachzentren, sonstige), Vertriebskanal (Krankenhausapotheke, Online-Apotheke, Einzelhandelsapotheke) – Branchentrends und Prognose bis 2029.
Was ist die Hematopoietic Agents Marktgröße und Wachstum Rate
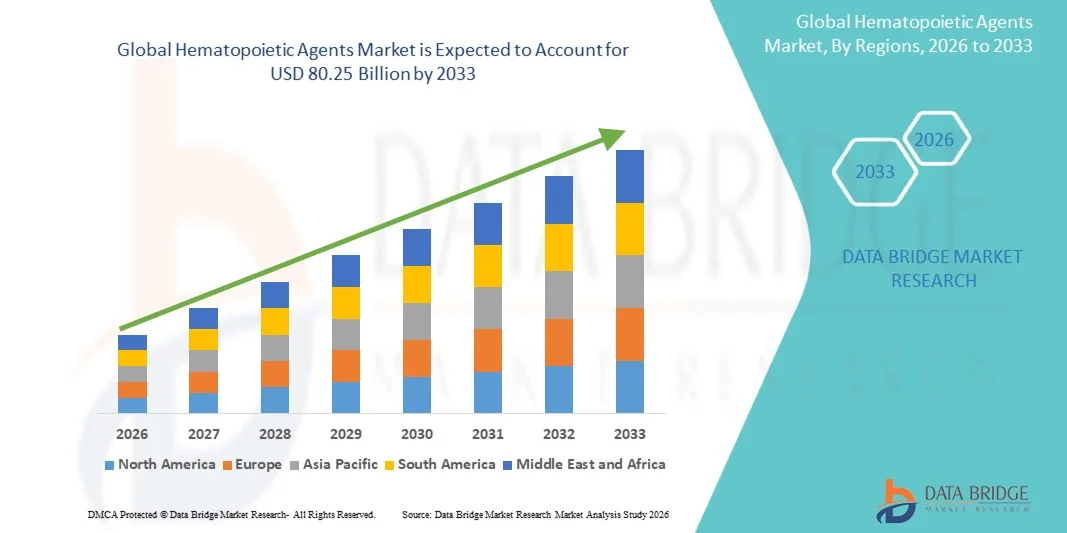
- Wie pro Data Bridge Market Research Analysis wurde die weltweite Marktgröße der Hematopoietic Agents bewertet45.00 Milliarden USD in 2025und wird voraussichtlich erreichen80,25 Milliarden USD bis 2033, beiCAGR von 7,50%während des Prognosezeitraums
- Das Marktwachstum wird weitgehend durch die zunehmende Prävalenz von Bluterkrankungen wie Anämie, Leukämie und Neutropenie gefördert, was zu einer steigenden Nachfrage nach fortgeschrittenen Blutzell-stimulierenden Therapien in Krankenhäusern und Spezialkliniken führt.
- Darüber hinaus werden zunehmende Fortschritte in der Biologik, die zunehmende Einführung gezielter Hämatologiebehandlungen und die zunehmende Fokussierung auf die Verbesserung der Patientenergebnisse in der Onkologie und Hämatologie sorgen für wachstumsfaktorbasierte Therapien als bevorzugte Behandlungsmethode für Hematopoietic Agents. Diese konvergierenden Faktoren beschleunigen die Aufnahme von Hematopoietic Agents-Lösungen, wodurch das Wachstum der Industrie deutlich erhöht
Marktgröße und Prognose
Globaler Marktwert (2025):45.00 Mrd. USD
Voraussichtlicher Marktwert (2033):80,25 Mrd. USD
Wettervorhersage CAGR (2026–2033):7.50%
Was sind die großen Takeaways des Hematopoietic Agents Market
- Hämatopoietic Agents sind in der Onkologie, Hämatologie und unterstützende Krebsversorgung aufgrund ihrer Rolle bei der Stimulation der roten und weißen Blutkörperchenproduktion, der Verbesserung der Patientenrettung und der Reduzierung von Komplikationen in Verbindung mit Chemotherapie und Knochenmarkstörungen immer wichtiger.
- Die eskalierende Nachfrage nach hämatopoietischen Mitteln wird in erster Linie durch die steigende Prävalenz von Krebs, Anämie und chronischen Nierenerkrankungen, zusammen mit der zunehmenden Verwendung von Chemotherapie und der zunehmenden Annahme von unterstützenden Pflegebiologen in Krankenhaus-Einstellungen gefördert
- Nordamerika dominierte den hämatopoietischen Agentenmarkt mit dem größten Umsatzanteil von 42,8% im Jahr 2025, gekennzeichnet durch fortgeschrittene Gesundheitsinfrastruktur, starke Onkologie-Behandlung Adoption, hohe Gesundheitsausgaben und die Präsenz von großen Pharmaunternehmen, mit den USA erleben erhebliches Wachstum in Hämatologie-Behandlungen durch zunehmende Krebsinzidenz und erweiterte Verwendung von biologen Wachstumsfaktoren
- Asia-Pacific wird erwartet, dass die am schnellsten wachsende Region im Hematopoietic Agents Markt während der Prognosezeit aufgrund steigender Krebsbelastung, Verbesserung der Gesundheitsinfrastruktur, zunehmendes Bewusstsein für unterstützende Pflegetherapien und Erweiterung des Zugangs zu biologen Medikamenten in Schwellenländern
- Die Agenten des Segments Anämie dominierten den größten Marktanteil von 54,3% im Jahr 2025, angetrieben durch die hohe globale Prävalenz der Anämie durch Eisenmangel, chronische Erkrankungen und Ernährungsstörungen
Report Scope und Hematopoietic Agents Marktsegmentierung
|
Attribute |
Hematopoietic Agents Key Market Insights |
|
Verdeckte Segmente |
|
|
Überarbeitete Länder |
Nordamerika
Europa
Asien-Pazifik
Naher Osten und Afrika
Südamerika
|
|
Key Market Players |
|
|
Marktmöglichkeiten |
|
|
Daten Infos zum Wert hinzugefügt |
Neben den Erkenntnissen zu Marktszenarien wie Marktwert, Wachstumsrate, Segmentierung, geographischer Erfassung und großen Akteuren umfassen die Marktberichte, die von der Data Bridge Market Research kuratiert werden, auch eingehende Expertenanalysen, Patientenepidemiologie, Pipelineanalyse, Preisanalyse und regulatorische Rahmenbedingungen. |
Was ist der Haupttrend im Hematopoietic Agents Market
„Mehr Fokus auf Präzisionsmedizin und gezielte therapeutische Innovationen„
- Ein bedeutender und schnell wachsender Trend im globalen Hematopoietic Agents-Markt ist der wachsende Schwerpunkt auf Präzisionsmedizin und gezielte therapeutische Innovationen zur Verbesserung der hämatologischen Krankheitsergebnisse und zur Minimierung von behandlungsbedingten Komplikationen
- Pharmaunternehmen konzentrieren sich zunehmend auf die Entwicklung von Hämatopoietika der nächsten Generation, darunter Erythropoiesis-stimulierende Mittel (ESAs), Kolonie-stimulierende Faktoren (CSFs), und Thrombopoietin-Rezeptor-Agonisten, die eine gezieltere und effektivere Verwaltung von blutbedingten Störungen bieten
- So ermöglichen laufende Fortschritte in der Biologik und der rekombinanten DNA-Technologie die Entwicklung sicherer und effektiver hämatopoietischer Therapien mit verbesserter Wirksamkeit und reduzierter Immunogenität
- Die Integration von biomarkerbasierten Diagnostiken unterstützt personalisierte Behandlungsansätze, indem es den Klinikern hilft, die optimale Dosierung zu bestimmen, die Behandlungsreaktion vorherzusagen und negative Auswirkungen bei Patienten mit Anämie, Neutropenie und Thrombocytopenie zu reduzieren.
- Darüber hinaus verbessert die zunehmende Einführung fortschrittlicher Medikamenten-Liefersysteme die Behandlungseffizienz, die Patienten-Compliance und therapeutische Ergebnisse bei chronischen hämatologischen Bedingungen.
- Steigende klinische Forschungsaktivitäten und erweiterte regulatorische Zulassungen für neuartige hämatopoietische Therapien beschleunigen die Innovation und erweitern die Behandlungslandschaft global
- Diese Verschiebung in Richtung gezielter Biologik, personalisierter Medizin und fortgeschrittener therapeutischer Formulierungen transformiert den Hematopoietic Agents Markt und verbessert die Patientenversorgungsergebnisse weltweit
Hematopoietic Agents Market Dynamics
Fahrer
„Durch die steigende Prävalenz von Blutstörungen und zunehmenden Onkologiebehandlungen bedürfen“
- Die zunehmende Prävalenz von blutbedingten Störungen wie Anämie, Neutropenie, Thrombozytopenie und Knochenmarkunterdrückung ist ein wesentlicher Faktor, der das Wachstum des globalen Hematopoietic Agents-Marktes treibt.
- Die steigenden Krebserkrankungen und die zunehmende Verwendung von Chemotherapie und Strahlentherapie erhöhen die Nachfrage nach hämatopoietischen Agenten, die behandlungsinduzierte Myelosuppression zu verwalten und die Ergebnisse der Patientenrückgewinnung zu verbessern
- So hat die zunehmende globale Krebsbelastung zu einer verstärkten Auslastung von unterstützenden Pflegetherapien, einschließlich ESAs und GFK, geführt, um Infektionsrisiken zu reduzieren und die Lebensqualität bei Patienten in der Onkologie zu verbessern
- Darüber hinaus trägt die wachsende alternde Bevölkerung, die anfälliger ist für chronische hämatologische Bedingungen und den Abbau des Immunsystems, zu einer erhöhten Nachfrage nach hämatopoietischen Behandlungen bei
- Fortschritte in der Biotechnologie- und Pharmaforschung ermöglichen die Entwicklung effizienterer und sicherer Hämatopoietika mit verbesserten therapeutischen Profilen und reduzierten Nebenwirkungen
- Darüber hinaus unterstützen steigende Gesundheitsausgaben, verbesserter Zugang zu diagnostischen Dienstleistungen und steigendes Bewusstsein für die vorzeitige Behandlung von Bluterkrankungen das Marktwachstum weltweit
- Regierungsinitiativen zur Unterstützung der Behandlung von seltenen Krankheiten und der Onkologie tragen ebenfalls zur Expansion des Hematopoietic Agents-Markts in entwickelten und aufstrebenden Regionen bei.
Zurückhaltung/Challenge
„Hohe Behandlungskosten und sicherheitsbedingte Bedenken„
- Die hohen Kosten, die mit fortgeschrittenen hämatopoietischen Therapien, insbesondere Biologik und lang wirkenden Formulierungen verbunden sind, sind nach wie vor eine bedeutende Herausforderung, die das Wachstum des Hematopoietic Agents-Marktes zurückhält.
- Langzeitbehandlungsanforderungen an chronische Bluterkrankungen und krebsbedingte Komplikationen können Patienten und Gesundheitssysteme, insbesondere in Ländern mit niedrigem und mittlerem Einkommen, erhebliche finanzielle Belastungen aufwerfen.
- So führen bestimmte Erythropoiesis-stimulierende Mittel und koloniestimulierende Faktoren zu hohen Produktionskosten, die die Zugänglichkeit und Erreichbarkeit einer großen Patientenpopulation begrenzen können.
- Darüber hinaus können Sicherheitsbedenken im Zusammenhang mit der langfristigen Verwendung von Hämatopoieten, wie erhöhtes Risiko von thromboembolischen Ereignissen oder potenzielle Stimulation des Tumorfortschritts in bestimmten Fällen, ihre weit verbreitete Annahme begrenzen
- Der Bedarf an kontinuierlicher Überwachung, Dosisanpassungen und strenger klinischer Überwachung erhöht zudem die Komplexität des Behandlungsmanagements und erhöht die Ressourcenauslastung im Gesundheitswesen
- Darüber hinaus kann die Variabilität der Rückerstattungsrichtlinien und die begrenzte Versicherungsdeckung für einige hämatopoietische Therapien den Patientenzugang in mehreren Regionen einschränken
- Die Bewältigung dieser Herausforderungen durch eine kostengünstige Arzneimittelentwicklung, verbesserte Sicherheitsprofile, verbesserte klinische Richtlinien und eine breitere Unterstützung bei der Rückerstattung ist unerlässlich, um ein langfristiges Wachstum im globalen Hematopoietic Agents-Markt zu erhalten.
Wie wird der Hematopoietic Agents Market segmentiert
Der Markt wird auf Basis von Klassen-, Indikations-, Verwaltungs-, Endverbraucher- und Vertriebskanal segmentiert.
- nach Klasse
Auf Basis der Klasse wird der Hematopoietic Agents-Markt in Agenten für Anämie, hämatopoietische Wachstumsfaktoren und andere segmentiert. Die Agenten für Anämie-Segment dominierten 2025 den größten Marktanteil von 54,3%, was durch die hohe globale Prävalenz von Anämie, die durch Eisenmangel, chronische Krankheiten und Ernährungsstörungen verursacht wurde, verursacht wurde. Diese Mittel, einschließlich Eisenergänzungsmittel, Erythropoiesis-stimulierende Mittel und Vitamin-basierte Therapien, sind in der Routine-Klinik-Practice weit verbreitet, um Hämoglobinspiegel wiederherzustellen und den Sauerstofftransport zu verbessern. Das zunehmende Bewusstsein für die frühe Diagnose von Anämie und steigenden Screening-Programmen tragen maßgeblich zum Segmentwachstum bei. Ärzte verschreiben häufig Anämie-Management-Agenten für langfristige Unterstützung bei chronischer Nierenerkrankung und krebsbedingter Anämie. Darüber hinaus stärken der Zugang zur Gesundheitsversorgung in Entwicklungsregionen und eine verbesserte Verfügbarkeit von generischen Formulierungen die Markterweiterung. Die zunehmende Belastung von lebensbedingten Störungen und einer Schwangerschafts-assoziierten Anämie unterstützt weltweit die Segmentherrschaft.
Das Segment der hämatopoietischen Wachstumsfaktoren wird erwartet, um die schnellste Wachstumsrate von 22,8% von 2026 bis 2033 zu beobachten, die durch zunehmende Verwendung in der Onkologie, Knochenmarkstörungen und post-Chemotherapie-Recovery-Unterstützung angetrieben wird. Diese Mittel stimulieren die Blutzellenproduktion und werden bei der Behandlung von Neutropenien und Thrombozytopenie bei Krebspatienten weit verbreitet. Die zunehmende Krebsprävalenz und der zunehmende Einsatz von Chemotherapie und Strahlentherapie tragen maßgeblich zum Segmentwachstum bei. Darüber hinaus beschleunigen Fortschritte in der rekombinanten DNA-Technologie und der biologen Arzneimittelentwicklung die Adoption. Die wachsende klinische Vorliebe für gezielte Therapien und unterstützende Pflegebiologik erhöht die Nachfrage weiter. Die Ausweitung der Forschung in der regenerativen Medizin und Hämatologie wird auch eine langfristige Markterweiterung erwarten.
- Mit Angabe
Auf der Grundlage der Indikationen wird der Hematopoietic Agents Markt in Eisenmangelanämie, Megaloblastanämie, hämatopoietische Wachstumsfaktoren Störungen und andere segmentiert. Das Segment Eisenmangelanämie hatte 2025 den größten Marktanteil von 47,6%, was durch seine hohe globale Prävalenz in allen Altersgruppen, insbesondere bei Frauen, Kindern und älteren Bevölkerungsgruppen, getrieben wurde. Eisenmangelanämie ist häufig mit schlechter Ernährung, chronischem Blutverlust und erhöhter physiologischer Nachfrage verbunden. Die Sensibilisierung für frühe Diagnose- und Routine-Screening-Programme unterstützt das Segmentwachstum weltweit deutlich. Physiker verschreiben die oralen und parenteralen Eisentherapien als erstklassige Behandlungsoptionen. Darüber hinaus stärken staatliche Programme zur Verbesserung der Ernährung und zur Stärkung der Marktnachfrage. Der zunehmende Zugang zum Gesundheitswesen und die Verfügbarkeit kosteneffizienter Eisenergänzungen tragen zur Segmentherrschaft bei.
Das hämatopoietische Wachstumsfaktoren Unordnung Segment wird erwartet, um die schnellsten CAGR von 23,2% von 2026 bis 2033, angetrieben durch zunehmendes Auftreten von Knochenmark Unterdrückung und Chemotherapie-induzierten Bluterkrankungen. Die zunehmende Verwendung von Biologen wie Erythropoietin und Kolonie-stimulierenden Faktoren verbessert die Patientenergebnisse deutlich. Fortschritte in der Biotechnologie und Erweiterung der Onkologie-Behandlungsprotokolle unterstützen das Segmentwachstum weiter. Die zunehmende Prävalenz von Krebs- und Hämatologenstörungen beschleunigt die Nachfrage nach gezielten hämatopoietischen Therapien. Eine verstärkte klinische Einführung von unterstützenden Pflegebehandlungen in Krankenhäusern und Spezialzentren wird auch erwartet, dass die Markterweiterung während der Prognosezeit erhöht wird.
- Durch die Route der Verwaltung
Auf der Grundlage des Verwaltungsweges wird der Hematopoietic Agents Markt in mündliche, parenterale und andere segmentiert. Das orale Segment dominierte den größten Marktanteil von 51,8% im Jahr 2025, angetrieben durch die weit verbreitete Verwendung von oralen Eisenzusätzen, Vitaminen und Anämie-Management-Medikamenten. Die orale Verabreichung ist aufgrund der einfachen Verwendung, der Wirtschaftlichkeit und der starken Patientenkonformität in der Langzeittherapie sehr bevorzugt. Die zunehmende Prävalenz von leichten bis mittelschweren Anämiefällen, die durch die Ambulanz verwaltet werden, trägt maßgeblich zum Segmentwachstum bei. Ärzte verschreiben häufig orale Hämatopoietika als Erstlinientherapie für Eisenmangel und Ernährungsanämie. Darüber hinaus unterstützt die Ausweitung der Verfügbarkeit von Over-the-counter Formulierungen die Markterweiterung. Die Sensibilisierung für die vorbeugende Gesundheitsversorgung und die routinemäßige Ergänzung verstärkt die Nachfrage weltweit.
Das elterliche Segment wird erwartet, dass das schnellste CAGR von 22,5 % von 2026 bis 2033, angetrieben durch die zunehmende Verwendung von intravenöser Eisentherapie und injizierbaren hämatopoietischen Wachstumsfaktoren, beobachtet wird. Die parenterale Verabreichung ist in schweren Anämiefällen, chronischen Nierenerkrankungen und Individuen mit schlechter gastrointestinaler Absorption bevorzugt. Fortschritte bei Infusionstechnologien und verbesserte Sicherheitsprofile von injizierbaren Formulierungen unterstützen das Segmentwachstum. Darüber hinaus beschleunigen steigende Krankenhauszulassungen für chronische Erkrankungen und Onkologiebehandlungen die Adoption weiter. Die steigende Nachfrage nach einer schnellen therapeutischen Reaktion und verbesserten Patientenergebnissen wird auch erwartet, dass die Segmenterweiterung während der Prognosezeit vorangetrieben wird.
- Von End-Users
Auf der Grundlage von Endverbrauchern wird der Hematopoietic Agents-Markt in Krankenhäuser, Heimpflege, Spezialzentren und andere segmentiert. Das Segment Krankenhäuser entfiel auf den größten Marktanteil von 49,1% im Jahr 2025, angetrieben durch das hohe Volumen an Anämie-Diagnostik, Krebsbehandlung und chronischem Krankheitsmanagement im Krankenhaus. Krankenhäuser sind die Hauptzentren für die Verabreichung von injizierbaren Hämatopoieten und die Verwaltung von schweren Fällen, die eine kontinuierliche Überwachung erfordern. Die zunehmende Prävalenz von Krebs und chronischen Nierenerkrankungen trägt weltweit maßgeblich zum Segmentwachstum bei. Darüber hinaus bieten Krankenhäuser fortschrittliche diagnostische Einrichtungen und spezialisierte Hämatologie Abteilungen, um effektive Behandlungsergebnisse zu gewährleisten. Die staatlichen Investitionen in die Infrastruktur des Gesundheitswesens und die Erweiterung der tertiären Pflegezentren unterstützen die Marktherrschaft weiter. Die Verfügbarkeit von Fachkräften im Gesundheitswesen und integrierten Behandlungssystemen stärkt auch die Krankenhaus-basierte Pflegeannahme.
Das Segment der Spezialzentren wird von 2026 bis 2033 mit 21,9 % am schnellsten CAGR bezeugt, was durch die zunehmende Nachfrage nach spezialisierten Hämatologie- und Onkologiedienstleistungen bedingt ist. Diese Zentren bieten konzentrierte Behandlung für Bluterkrankungen mit fortschrittlichen therapeutischen Ansätzen und personalisierte Medizin. Die steigende Vorliebe für die ambulante Spezialversorgung und die reduzierte Krankenhausbelastung trägt zum Segmentwachstum bei. Darüber hinaus wird die Ausweitung privater Spezialkliniken und das zunehmende Bewusstsein für gezielte Therapien die Adoption weiter beschleunigen. Die technologischen Fortschritte bei der Diagnostik und der Behandlungsmodalitäten unterstützen auch die Markterweiterung während der Prognosezeit.
- Durch den Verteilerkanal
Auf der Grundlage des Vertriebskanals wird der Hematopoietic Agents-Markt in Krankenhaus-Apotheke, Online-Apotheke und Einzelhandels-Apotheke segmentiert. Das Krankenhaus-Apotheke-Segment hielt den größten Marktanteil von 52,4% im Jahr 2025, angetrieben durch die hohe Auslastung von verschreibungspflichtigen Hämatopoieten in Krankenhaus-Einstellungen. Krankenhaus-Apotheken spielen eine wichtige Rolle bei der Abgabe von injizierbaren Therapien, Biologen und hochpreisigen Anämiebehandlungen unter medizinischer Aufsicht. Zunehmende Spitalisierungsraten für chronische Krankheiten und Onkologiebehandlungen tragen maßgeblich zum Segmentwachstum bei. Darüber hinaus sorgen integrierte Krankenhaus-Apothekensysteme für ein ordnungsgemäßes Medikamentenmanagement und Patientensicherheit. Favorable Rückerstattungsrichtlinien für Krankenhausbehandlungen stärken die Segmentherrschaft weltweit weiter. Die Ausweitung der Gesundheitsinfrastruktur und die steigende Nachfrage nach spezialisierten Behandlungen unterstützen auch die Markterweiterung.
Das Online-Apothekensegment wird erwartet, dass die schnellste CAGR von 23,6% von 2026 bis 2033, angetrieben durch schnelle Digitalisierung der Gesundheitsversorgung und zunehmende Präferenz für den bequemen Zugang zu Medikamenten. Online-Plattformen bieten Vorteile wie Home-Lieferung, Abonnement-basierte Refills und wettbewerbsfähige Preise für langfristige Anämie-Management-Medikamente. Steigende Internetdurchdringung und Smartphone-Nutzung unterstützen die Einführung von E-Apotheken-Services deutlich. Patienten bevorzugen zunehmend Online-Kanäle für Wiederholung von Rezepten durch Komfort und Kosteneinsparungen. Darüber hinaus beschleunigen unterstützende regulatorische Rahmenbedingungen und Fortschritte in digitalen Gesundheitsökosystemen weltweit das Marktwachstum.
Welche Region hält den größten Teil des Hematopoietic Agents Market
- Nordamerika dominierte den hämatopoietischen Agentenmarkt mit dem größten Umsatzanteil von 42,8% im Jahr 2025, gekennzeichnet durch fortgeschrittene Gesundheitsinfrastruktur, starke Onkologie-Behandlung Annahme, hohe Gesundheitsausgaben und die Präsenz von großen Pharmaunternehmen. Die Region zeigt ein signifikantes Wachstum in der Hämatologie und Onkologiebehandlungen, die durch die zunehmende Krebserkrankung und den wachsenden Einsatz von biologen Wachstumsfaktoren und unterstützenden Pflegetherapien verursacht werden.
- Das Marktwachstum wird weiter unterstützt durch steigende Nachfrage nach fortgeschrittener Krebsversorgung, zunehmende Übernahme gezielter Biologik und starke klinische Forschungsaktivitäten, die sich auf hämatopoietische Erkrankungen und Onkologie unterstützende Behandlungen konzentrieren. Darüber hinaus beschleunigen günstige Rückerstattungsrahmen und frühzeitiger Zugang zu innovativen Therapien die Markterweiterung in ganz Nordamerika
- Die Präsenz führender Pharmahersteller, etablierte Krankenhausnetze und robuste FuE-Investitionen in Hämatologie und Onkologie stärken weiterhin die Führungsposition Nordamerikas im Hematopoietic Agents Markt
US-Hematopoietic Agents Market Insight
Der US-Hematopoietic Agents-Markt eroberte den größten Umsatzanteil im Jahr 2025 in Nordamerika, der durch die steigende Belastung von Krebs und blutbedingten Erkrankungen sowie eine starke Annahme von biologen Wachstumsfaktoren und hämatopoietischen Therapien getrieben wurde. Das Land erlebt ein beträchtliches Wachstum in der Onkologie unterstützenden Pflegebehandlungen, unterstützt durch die Erhöhung der klinischen Studien und schnelle regulatorische Zulassungen für innovative biologische Medikamente. Darüber hinaus tragen starke Gesundheitsausgaben, fortschrittliche Behandlungsinfrastruktur und eine wachsende Integration der Präzisionsmedizin in die Onkologie maßgeblich zur Markterweiterung in den USA bei.
Europa Hematopoietic Agents Market Insight
Der Europa-Hematopoietic Agents-Markt wird in der gesamten Vorausschätzungsperiode mit einem beträchtlichen CAGR expandiert, vor allem durch die Erhöhung der Krebsprävalenz und die steigende Nachfrage nach fortschrittlichen unterstützenden Pflegetherapien. Die Region profitiert von starken Gesundheitssystemen, unterstützenden regulatorischen Rahmenbedingungen für biologische Medikamente und zunehmenden Investitionen in die Onkologieforschung. Darüber hinaus unterstützen die zunehmende Übernahme von Biosimilars und der Ausbau des Zugangs zu Hämatologiebehandlungen das Marktwachstum in ganz Europa.
US-Hematopoietic Agents Market Insight
Der US-Hematopoietic Agents-Markt wird voraussichtlich während des Prognosezeitraums mit einem bemerkenswerten CAGR wachsen, der durch die zunehmende Krebsinzidenz und die zunehmende Verwendung von unterstützenden Onkologie-Behandlungen getrieben wird. Das starke öffentliche Gesundheitssystem und der wachsende Fokus auf die Verbesserung der Krebsversorgungsergebnisse unterstützen die Einführung von hämatopoietischen Therapien. Darüber hinaus tragen die zunehmende klinische Forschungsaktivität und der Ausbau des Zugangs zu biologen Medikamenten zu Marktwachstum in den USA bei.
Deutschland Hematopoietic Agents Market Insight
Der deutsche Hematopoietic Agents-Markt wird voraussichtlich während des Prognosezeitraums mit einem beträchtlichen CAGR expandieren, der durch fortgeschrittene Onkologie-Infrastruktur und starke Betonung innovativer biologischer Therapien gefördert wird. Die robuste Pharmaindustrie Deutschlands und die zunehmende Übernahme von Hämatologie und Onkologie unterstützenden Pflegebehandlungen unterstützen die Markterweiterung. Darüber hinaus erhöhen die Investitionen in die Krebsforschung und die zunehmende Verfügbarkeit von Biosimilars die Barrierefreiheit der Behandlung im ganzen Land.
Asien-Pazifik Hematopoietic Agents Market Insight
Der asiatisch-pazifische Hämatopoietikum-Markt wird voraussichtlich während der Prognosezeit die am schnellsten wachsende Region sein, da die Krebsbelastung steigt, die Gesundheitsinfrastruktur verbessert, die Sensibilisierung für unterstützende Pflegetherapien erhöht und der Zugang zu biologen Medikamenten in Schwellenländern erweitert wird. Die schnelle Gesundheitsentwicklung in Ländern wie China, Indien und Japan ermöglicht eine größere Verfügbarkeit von Hämatologiebehandlungen. Darüber hinaus treiben wachsende staatliche Initiativen zur Verbesserung der Krebsversorgung und zur Erhöhung der Gesundheitsausgaben ein starkes regionales Marktwachstum.
Japan Hematopoietic Agents Market Insight
Der Japan-Hematopoietic Agents-Markt gewinnt an Dynamik aufgrund der alternden Bevölkerung des Landes, der Erhöhung der Krebsprävalenz und des fortgeschrittenen Gesundheitssystems. Der starke Fokus Japans auf Präzisionsmedizin und biologe Therapien unterstützt die Einführung von hämatopoietischen Wirkstoffen in der Onkologie und Hämatologie. Darüber hinaus tragen die zunehmende Verfügbarkeit fortschrittlicher Behandlungsoptionen und die wachsende klinische Forschung in der Krebsunterstützungsversorgung zur Markterweiterung bei.
China Hematopoietic Agents Market Insight
Der China-Hematopoietic Agents-Markt entfiel auf den größten Marktanteil im asiatisch-pazifischen Jahr 2025, der auf die steigende Krebsbelastung des Landes, die Ausweitung der Gesundheitsinfrastruktur und den Zugang zu biologen Therapien zurückzuführen ist. China zeigt starkes Wachstum in der Onkologie und Hämatologie-Behandlung Adoption, unterstützt durch steigende Gesundheits-Investitionen und expandierende Krankenhausnetze. Darüber hinaus sind staatliche Initiativen zur Verbesserung der Krebsversorgung sowie zur Erhöhung der Verfügbarkeit von erschwinglichen biologen Medikamenten Schlüsselfaktoren, die das Marktwachstum im Land fördern.
Welche sind die Top-Unternehmen im Hematopoietic Agents Market
Die Hematopoietic Agents-Industrie wird in erster Linie von etablierten Unternehmen geführt, darunter:
- Amgen Inc. (USA)
- Pfizer Inc. (USA)
- Novartis AG (Schweiz)
- Hoffmann-La Roche Ltd. (Schweiz)
- Johnson & Johnson (USA)
- Sanofi (Frankreich)
- Bristol Myers Squibb (USA)
- Merck & Co., Inc. (USA)
- AbbVie Inc. (USA)
- AstraZeneca (USA)
- GSK plc (USA)
- Takeda Pharmaceutical Company Limited (Japan)
- Kyowa Kirin Co., Ltd (Japan)
- Teva Pharmaceutical Industries Ltd.
- Cipla Limited (Indien)
- Sun Pharmaceutical Industries Ltd. (Indien)
- Reddy’s Laboratories Ltd. (Indien)
- Viatris Inc. (USA)
- Biocon Limited (Indien)
- Sandoz Group AG (Schweiz)
Was sind die neuesten Entwicklungen im Hematopoietic Agents Market
- Im März 2021 konfrontierten FibroGen und AstraZeneca regulatorische Rückschläge, als die US FDA einen vollständigen Antwortbrief für Roxadustat, einen erstklassigen oralen Hypoxien-induzierbaren Faktor prolyl Hydroxylase Inhibitor (HIF-PHI) für Anämie chronischer Nierenerkrankungen ausstellte. Die Entscheidung beeinflusste die wettbewerbsfähige Landschaft von erythropoiesis-stimulierenden Therapien weltweit
- Im August 2021 lehnte die US-FDA die Zulassung von Roxadustat für Anämie bei chronischer Nierenerkrankung ab, verstärkte die anhaltende Abhängigkeit von etablierten Erythropoiesis-stimulierenden Mitteln (ESAs) wie Epoetin alfa und Darbepoetin alfa in globalen Behandlungsprotokollen.
- Im Februar 2023 genehmigte die US-FDA Jesduvroq (daprodustat), den ersten oralen hypoxia-induzierbaren Faktor prolyl Hydroxylase Inhibitor (HIF-PHI) für Anämie aufgrund chronischer Nierenerkrankungen bei Dialysepatienten, wobei eine große Verschiebung von injizierbaren Erythropoiesis-stimulierenden Mitteln entfernt wurde.
- Im November 2023 genehmigte die US FDA Ryzneuta (efbemalenograstim alfa-vuxw), einen lang wirkenden Granulozyten-Kolonie-stimulierenden Faktor (G-CSF), um den Infektionsfall bei Patienten mit chemotherapieinduzierter Neutropenie zu reduzieren. Dies erweiterte den langfristig wirkenden hämatopoietischen Wachstumsfaktor Markt
- Im März 2024 genehmigte die Europäische Arzneimittel-Agentur efbemalenograstim alfa und erweiterte die Verfügbarkeit von langfristig wirkenden G-CSF-Therapien, die zur Förderung der Neutrophilproduktion in der Onkologie bei Patienten mit Chemotherapie verwendet werden
- Im Juni 2024 genehmigte die US FDA Imetelstat (Rytelo) zur Behandlung transfusionsabhängiger Anämie in risikoarmen myelodysplastischen Syndromen (MDS), die einen erstklassigen Telomerase-Inhibitor darstellt, der auf abnormale Hämatopoiesis zielt
- Im Mai 2025 genehmigte die US FDA die Erweiterung von belzutifan (Welireg) für zusätzliche Onkologie-Indikationen, was die zunehmende Integration von hypoxia-induzierbaren Pathway-Modulatoren in hämatologischen und anämiebezogenen unterstützenden Pflegeökosystemen hervorhebt.
SKU-
Erhalten Sie Online-Zugriff auf den Bericht zur weltweit ersten Market Intelligence Cloud

- Interaktives Datenanalyse-Dashboard
- Unternehmensanalyse-Dashboard für Chancen mit hohem Wachstumspotenzial
- Zugriff für Research-Analysten für Anpassungen und Abfragen
- Konkurrenzanalyse mit interaktivem Dashboard
- Aktuelle Nachrichten, Updates und Trendanalyse
- Nutzen Sie die Leistungsfähigkeit der Benchmark-Analyse für eine umfassende Konkurrenzverfolgung
Forschungsmethodik
Die Datenerfassung und Basisjahresanalyse werden mithilfe von Datenerfassungsmodulen mit großen Stichprobengrößen durchgeführt. Die Phase umfasst das Erhalten von Marktinformationen oder verwandten Daten aus verschiedenen Quellen und Strategien. Sie umfasst die Prüfung und Planung aller aus der Vergangenheit im Voraus erfassten Daten. Sie umfasst auch die Prüfung von Informationsinkonsistenzen, die in verschiedenen Informationsquellen auftreten. Die Marktdaten werden mithilfe von marktstatistischen und kohärenten Modellen analysiert und geschätzt. Darüber hinaus sind Marktanteilsanalyse und Schlüsseltrendanalyse die wichtigsten Erfolgsfaktoren im Marktbericht. Um mehr zu erfahren, fordern Sie bitte einen Analystenanruf an oder geben Sie Ihre Anfrage ein.
Die wichtigste Forschungsmethodik, die vom DBMR-Forschungsteam verwendet wird, ist die Datentriangulation, die Data Mining, die Analyse der Auswirkungen von Datenvariablen auf den Markt und die primäre (Branchenexperten-)Validierung umfasst. Zu den Datenmodellen gehören ein Lieferantenpositionierungsraster, eine Marktzeitlinienanalyse, ein Marktüberblick und -leitfaden, ein Firmenpositionierungsraster, eine Patentanalyse, eine Preisanalyse, eine Firmenmarktanteilsanalyse, Messstandards, eine globale versus eine regionale und Lieferantenanteilsanalyse. Um mehr über die Forschungsmethodik zu erfahren, senden Sie eine Anfrage an unsere Branchenexperten.
Anpassung möglich
Data Bridge Market Research ist ein führendes Unternehmen in der fortgeschrittenen formativen Forschung. Wir sind stolz darauf, unseren bestehenden und neuen Kunden Daten und Analysen zu bieten, die zu ihren Zielen passen. Der Bericht kann angepasst werden, um Preistrendanalysen von Zielmarken, Marktverständnis für zusätzliche Länder (fordern Sie die Länderliste an), Daten zu klinischen Studienergebnissen, Literaturübersicht, Analysen des Marktes für aufgearbeitete Produkte und Produktbasis einzuschließen. Marktanalysen von Zielkonkurrenten können von technologiebasierten Analysen bis hin zu Marktportfoliostrategien analysiert werden. Wir können so viele Wettbewerber hinzufügen, wie Sie Daten in dem von Ihnen gewünschten Format und Datenstil benötigen. Unser Analystenteam kann Ihnen auch Daten in groben Excel-Rohdateien und Pivot-Tabellen (Fact Book) bereitstellen oder Sie bei der Erstellung von Präsentationen aus den im Bericht verfügbaren Datensätzen unterstützen.











